☕️ Morning Call en📞 Podcast maandag 19 oktober - Hoe gaan aandelen openen?
Meer op onze website, waar we vandaag weer aan verschillende zaken aandacht besteden. Let op, dit bericht kan overlappen met een aantal berichten die wij ook op de website publiceren.
■ Europa: Europese futures wijzen op een verdeelde tot licht lagere opening en staan enkele tienden van een procent in de min. Dat is opvallend omdat de Amerikaanse futures juist fors herstellen en Europa de afgelopen periode zelf sterk is doorgestegen. De markt krijgt tegelijk veel onzekerheid te verwerken met de rellen en plunderingen in Frankrijk, nieuwe spanning rond Iran, zorgen over AI-financiering, hogere risicopremies en de vraag of de technische rebound in Amerikaanse technologie daadwerkelijk standhoudt. Wij verwachten daarom een voorzichtige start en willen eerst zien of de Amerikaanse koopdruk overslaat naar Europa
Zie ook de Chip Briefing die in beta draait en zie ook de Strategie Note.
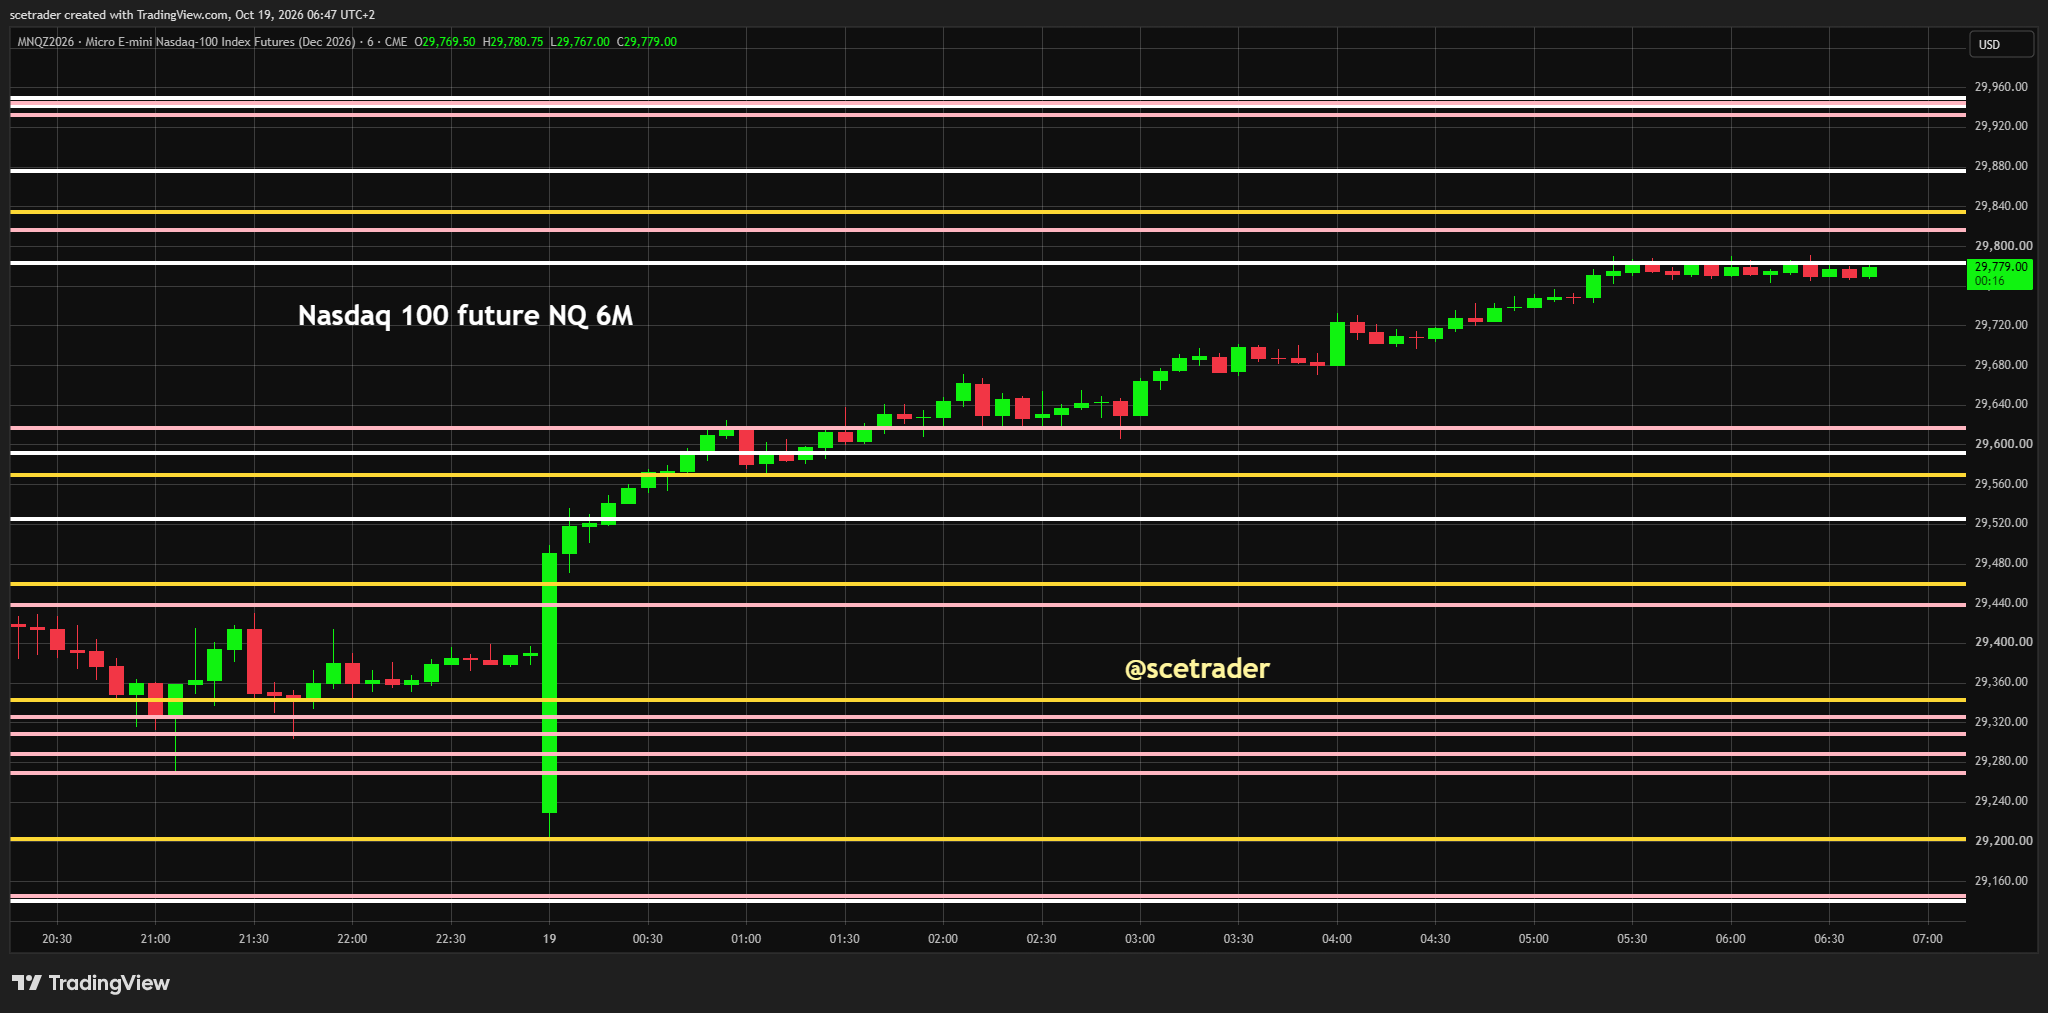
■ Amerikaanse futures: Nasdaq 100-futures staan ongeveer 1,3% hoger en S&P 500-futures circa 0,8%. De beweging begon vannacht na een eerste dip, waarna short covering en nieuwe kooporders de futures snel omhoog trokken. Technisch kan bij een echte doorbraak nog ongeveer 0,7% extra ruimte ontstaan, maar wij zijn er nadrukkelijk niet van overtuigd dat die uitbraak al is begonnen. Dit kan een echte herstelbeweging zijn, maar net zo goed een dead-cat bounce waarna opnieuw op kracht wordt verkocht. Eén sterke nachtelijke beweging bewijst nog geen bodem.
■ ASML: ASML blijft voor ons de belangrijkste Europese graadmeter binnen de geavanceerde chipketen. De structurele vraag naar leading-edge lithografie blijft sterk, maar de discussie verschuift op korte termijn naar de snelheid waarmee alle geplande AI-investeringen werkelijk kunnen worden uitgevoerd. Tekorten elders in de supply chain, stroomproblemen bij datacenters en vertragingen bij de bouw van AI-infrastructuur kunnen ervoor zorgen dat investeringen later worden gerealiseerd dan eerder verwacht. Dat verandert onze positieve langetermijnvisie op ASML niet, maar het kan de koers op korte termijn wel beweeglijk houden.
■ ASMI / BESI: voor ASMI en BESI geldt hetzelfde onderscheid tussen een sterke structurele technologiecyclus en de timing van daadwerkelijke investeringen. ASMI profiteert van de toenemende complexiteit van leading-edge productie en BESI van advanced packaging en hybrid bonding. Tegelijk worden taxaties kritischer wanneer infrastructuur, energie of andere supply-chainproblemen de uitrol vertragen. Bij BESI blijven wij bovendien rekening houden met de discussie over toekomstige concurrentie bij hybrid bonding.
■ Morgan Stanley / AMD / NVIDIA: Morgan Stanley heeft de GPU-raming voor AMD richting 2030 met 43% verlaagd. De bank verwacht dat de vraag naar high-end AI-accelerators sterker bij NVIDIA geconcentreerd blijft, mede doordat infrastructuurbeperkingen het voor concurrenten moeilijker maken om even snel op te schalen. Tegelijk beweegt NVIDIA richting een meer gestandaardiseerde HBM-keten, waarbij Samsung en TSMC samenwerken rond 3nm-base dies en leveranciers als SK hynix en Micron binnen een consistenter ecosysteem opereren. De verschuiving richting HBM4 versnelt daarmee. In het geschetste scenario kunnen HBM-prijzen richting $35 per GB gaan in 2030 en kan de markt richting $640 miljard groeien. Voor AMD is het signaal negatiever omdat een sterk groeiende AI-markt niet automatisch betekent dat het bedrijf evenredig marktaandeel wint. Voor NVIDIA bevestigt het juist hoe belangrijk de combinatie van accelerators, software, advanced packaging en geheugen wordt.
■ Halfgeleiders: verschillende brokers stellen ramingen voor chipbedrijven inmiddels voorzichtiger bij. Dat gebeurt niet noodzakelijk omdat zij structureel bearish worden op AI of halfgeleiders, maar omdat tekorten in supply chains en infrastructuur de groei tijdelijk kunnen afremmen. Dat is een belangrijk onderscheid. Eindvraag kan sterk blijven terwijl omzet en leveringen tijdelijk later komen. Zodra de markt stijgt wordt zo'n vertraging vaak genegeerd, maar tijdens een correctie worden precies deze knelpunten gebruikt om waarderingen terug te brengen.
■ Bank of America / AI: Bank of America waarschuwt dat de AI-boom steeds meer kenmerken krijgt van een klassieke kapitaalcyclus waarin investeringen zeer snel oplopen, concurrentie toeneemt en prijzen dalen. De verwachte hyperscaler-capex is gestegen van ongeveer $330 miljard naar circa $1 biljoen, ongeveer 3% van het Amerikaanse bbp, terwijl AI-tokenprijzen sinds de zomer ongeveer 50% zijn gedaald. Het centrale risico is niet dat AI technologisch mislukt. AI kan juist volledig slagen terwijl beleggers door overinvestering, prijsdruk en dalende rendementen toch geld verliezen. Wij blijven positief over AI op lange termijn, maar balanskwaliteit, vrije kasstroom en rendement op geïnvesteerd kapitaal worden veel belangrijker.
■ AI-infrastructuur / energie: bij de bouw van AI-infrastructuur beginnen fysieke beperkingen steeds zichtbaarder te worden. Een groot project in het Verenigd Koninkrijk moet de bouw vertragen door problemen rond beschikbare energie. Dat laat zien dat niet alleen chips de snelheid van de AI-boom bepalen. Netcapaciteit, stroomopwekking, transformatoren, cooling, datacenters en vergunningen kunnen allemaal bottlenecks worden. Daardoor kan de vraag naar AI rekenkracht uitstekend blijven terwijl geplande capaciteit later beschikbaar komt.
■ CoreWeave / neoclouds: CoreWeave stond vrijdag opnieuw zwaar onder druk en blijft een belangrijk waarschuwingssignaal voor de financiering van AI-infrastructuur. De markt maakt zich niet alleen zorgen over de vraag naar rekenkracht, maar vooral over de enorme hoeveelheid schuld en kapitaal die nodig is om neoclouds en datacenters te blijven uitbreiden. Ook bij andere grote AI-investeerders wordt scherper gekeken naar schuld, capex en vrije kasstroom. Oracle verdient in dat verband eveneens aandacht door zijn grote financieringsbehoefte, al is het bedrijf qua omvang en activiteiten niet rechtstreeks vergelijkbaar met CoreWeave. Voor ons blijft CoreWeave de kanarie in de kolenmijn voor het kredietrisico binnen deze investeringscyclus.
■ SpaceX / EU-VS: de Amerikaanse ambassadeur bij de EU heeft gewaarschuwd voor zware Amerikaanse tegenmaatregelen als de Europese Unie SpaceX de toegang tot delen van de Europese markt beperkt. Daarmee dreigt het dossier uit te groeien van een regelgevingskwestie rond satellieten en markttoegang tot een bredere handels- en technologieconfrontatie tussen de VS en Europa. Voor Europese telecom-, satelliet- en technologiebedrijven betekent dit extra politieke onzekerheid.
■ Azië: de Aziatische markten proberen de zware bewegingen van de afgelopen dagen op te vangen, maar het herstel is bescheiden. De KOSPI staat ongeveer 0,5% hoger en de Hang Seng eveneens rond 0,5%. Dat is positief, maar zeker niet sterk genoeg om al van een overtuigend bodemsignaal te spreken. De Aziatische handel bevestigt daarmee vooral het beeld van stabilisatie en twijfel.
■ Frankrijk: Frankrijk wordt vandaag een van de belangrijkste Europese risicofactoren. Na de rellen en plunderingen van het weekend staat opnieuw de vraag centraal hoe het land de noodzakelijke verbetering van de overheidsfinanciën politiek moet uitvoeren. Frankrijk moet bezuinigen, maar de politieke en maatschappelijke ruimte daarvoor is uiterst beperkt. Voor beleggers is daarom niet alleen de sociale onrust relevant, maar vooral de risicopremie die de obligatiemarkt aan Frankrijk gaat toekennen.
■ Franse rente: de Franse 10-jaarsrente begint rond 4,79%, tegenover ongeveer 4,32% voor de Griekse 10-jaarsrente. Dat Frankrijk inmiddels een hogere lange rente heeft dan Griekenland is een opvallend marktsignaal. Het betekent niet dat beide economieën rechtstreeks vergelijkbaar zijn, maar het laat wel zien hoe sterk de politieke en fiscale risicopremie rond Frankrijk is opgelopen. De Franse rente wordt vandaag daarom een belangrijke graadmeter voor Europese banken, Franse aandelen en de bredere risicobereidheid.
■ Rente: de Amerikaanse 10-jaarsrente staat rond 5,07%, de Duitse rond 3,41% en de Japanse rente ongeveer drie basispunten lager rond 2,90%. De Amerikaanse rente is de afgelopen dagen gedaald, maar niet omdat de inflatie ineens sterk verbeterde. De inflatiecijfers van vorige week bleven relatief hoog. Veilige-havenvraag naar staatsobligaties en zorgen over tijdelijke economische afkoeling lijken een belangrijkere rol te spelen. Dat maakt de rentedaling dubbel. Lagere yields helpen aandelenwaarderingen, maar de reden voor die daling kan juist aangeven dat beleggers voorzichtiger worden.
■ Valuta: EUR/USD staat rond 1,1230 en USD/JPY ongeveer 158,1. Ondanks de onrust in Frankrijk zien we geen grote vlucht uit de euro en ook geen extreme beweging in de dollar. De valutamarkt geeft daarmee vooralsnog geen krachtig risk-offsignaal.
■ Olie: olie staat ongeveer 1,5% lager terwijl de geopolitieke spanning juist hoog blijft. Opvallend is het verschil tussen de papieren futuresmarkt en de fysieke oliemarkt, waar de prijs duidelijk steviger ligt. Dat kan betekenen dat de futuresprijs niet het volledige beeld van de fysieke krapte en daadwerkelijke beschikbaarheid weergeeft. Mogelijke versoepeling van beperkingen rond Russische en Iraanse oliestromen kan de papieren markt drukken, terwijl de fysieke markt veel directer reageert op transport, beschikbaarheid en leveringsrisico.
■ Iran / Hormuz: beschietingen en militaire dreiging rond Iran blijven doorgaan, terwijl het risico voor de olietoevoer niet verdwenen is. De markt lijkt dat voorlopig grotendeels in kaart te hebben gebracht en olie daalt zelfs. Dat kan blijven werken zolang de fysieke leveringen niet ernstig worden geraakt. Een aanval op energie-infrastructuur, een bredere militaire confrontatie of verstoring van de Straat van Hormuz kan het beeld echter binnen zeer korte tijd volledig omdraaien.
■ Oekraïne / mogelijke gesprekken: er circuleren geluiden over een idee voor gesprekken tussen China, Rusland en de Verenigde Staten over Oekraïne. Wij behandelen dit voorlopig uitsluitend als een mogelijk diplomatiek initiatief en niet als een concreet vredesproces. Mocht zo'n overleg daadwerkelijk vorm krijgen, dan kan dat uiteindelijk belangrijke gevolgen hebben voor Europese energie, defensie en de geopolitieke risicopremie. Voorlopig gaat de oorlog echter gewoon door.
■ Amerikaanse midterms: de Amerikaanse midterms komen steeds nadrukkelijker in beeld en kunnen de komende weken invloed krijgen op begrotingsbeleid, handel, regulering en marktpositionering. Voor de Europese opening is dit nog geen directe driver, maar het vormt wel een extra laag onzekerheid boven de Amerikaanse markt en kan de volatiliteit richting de verkiezingen vergroten.
■ Goud / zilver: goud staat ongeveer 0,4% hoger rond $4.181 en profiteert van de vraag naar veilige activa en de lagere kapitaalmarktrente. Zilver noteert rond $57,70, maar blijft technisch tegen de recente bodemzone aanschuren. Daar kunnen wij op dit moment nog geen overtuigende nieuwe opwaartse beweging uit afleiden. Goud geeft daarmee het sterkere signaal van de twee.
■ Bitcoin / crypto: Bitcoin houdt zich opnieuw opvallend goed boven $80.000 en noteert rond $82.830. Dat is sterk gezien de recente volatiliteit. Crypto-aandelen werden vrijdag juist hard geraakt. Robinhood bevindt zich inmiddels rond belangrijke VWAP-zones en Coinbase nadert een steunlijn die in het verleden vaker relevant was. Als die niveaus standhouden kan daar opnieuw een kans ontstaan, maar wij willen eerst bevestiging zien. De sector blijft extreem beweeglijk en kan nog steeds binnen korte tijd volledig van richting veranderen.
■ Cyclische bullmarkt: wij zien vooralsnog geen basisscenario waarin de markt structureel breekt zoals tijdens Lehman of de dotcombubbel. Dat betekent niet dat er geen forse correctie kan komen. De AI-cyclus kan een stevige tijdelijke terugslag krijgen wanneer overinvestering, hoge schulden, supply-chainproblemen en dalende rendementen tegelijk worden ingeprijsd. Wij zien dat voorlopig als een mogelijke tijdelijke bump in the road binnen een veel langere technologische ontwikkeling. AI groeit door, maar de beurs kan onderweg zeer grote correcties laten zien.
■ Richting: verdeeld tot licht lager voor Europa. De Europese futures staan enkele tienden lager, terwijl Nasdaq 100-futures met ongeveer 1,3% en S&P 500-futures met circa 0,8% juist een stevige technische rebound laten zien. Lagere olie en iets lagere lange rentes geven steun, maar Frankrijk, AI-kredietstress en geopolitiek houden het risicobeeld kwetsbaar. Wij willen daarom eerst zien of de Amerikaanse futureswinst wordt vastgehouden en of Europese technologie daadwerkelijk aansluit.
■ Surprise: de positieve surprise is dat de Amerikaanse futures verder uitbreken, de Nasdaq na de huidige winst nog extra ruimte pakt en Europese chips daar direct op aansluiten. De negatieve surprise is dat de sterke nachtelijke rebound opnieuw wordt verkocht en verandert in een klassieke sell-on-ralliesbeweging, mogelijk versterkt door oplopende Franse rente, nieuwe AI-kredietstress of escalatie rond Iran.
■ Desk-view: de Amerikaanse futures laten een indrukwekkende technische rebound zien, maar één zwaluw maakt nog geen zomer. Wij weten nog niet of dit de bodem is, een dead-cat bounce of slechts een tijdelijk intermezzo voordat opnieuw wordt verkocht. CoreWeave blijft voor ons de kanarie in de kolenmijn voor AI-financiering en Bank of America wijst terecht op het risico dat een technologie volledig kan slagen terwijl beleggers door overinvestering toch slechte rendementen behalen. Tegelijk blijven de structurele vooruitzichten voor AI en grote delen van de chipketen sterk. Frankrijk voegt vandaag een afzonderlijk Europees renterisico toe en het feit dat de Franse 10-jaarsrente boven de Griekse ligt verdient extra aandacht. Olie en rente geven op het eerste gezicht steun, maar achter beide bewegingen zitten signalen van onzekerheid. Wij blijven daarom positief over de langere trend, maar beginnen de week voorzichtig. Eerst bevestiging, daarna pas meer risico.
English
■ Europe: European futures point to a mixed to slightly lower opening and are down a few tenths of a percent. This is notable because US futures are rebounding sharply while European markets themselves have risen strongly in recent weeks. Markets simultaneously face weekend riots and looting in France, renewed Iran tensions, concerns around AI financing, higher risk premiums and the question of whether the technical rebound in US technology can actually hold. We therefore expect a cautious start and first want to see whether US buying pressure carries over into Europe.
■ US futures: Nasdaq 100 futures are around 1.3% higher and S&P 500 futures roughly 0.8%. The move began overnight after an initial dip, followed by short covering and fresh buying that quickly pushed futures higher. A genuine technical breakout could create roughly another 0.7% of upside, but we are clearly not convinced that such a breakout has already begun. This may be a real recovery, but it could equally be a dead-cat bounce followed by renewed selling into strength. One powerful overnight move does not prove a bottom.
■ ASML: ASML remains our most important European indicator within the advanced semiconductor chain. Structural demand for leading-edge lithography remains strong, but the short-term debate is increasingly about how quickly all planned AI investment can actually be implemented. Bottlenecks elsewhere in the supply chain, power constraints at data centers and delays in AI-infrastructure construction may cause investment to be realised later than previously expected. This does not change our positive long-term view on ASML, but it can keep the shares volatile in the short term.
■ ASMI / BESI: for ASMI and BESI, the same distinction between a strong structural technology cycle and the timing of actual investment applies. ASMI benefits from increasing leading-edge manufacturing complexity and BESI from advanced packaging and hybrid bonding. At the same time, estimates become more vulnerable when infrastructure, energy or other supply-chain problems delay deployment. For BESI, we also continue to monitor the debate around potential future competition in hybrid bonding.
■ Morgan Stanley / AMD / NVIDIA: Morgan Stanley has cut its AMD GPU forecast through 2030 by 43%. The bank expects high-end AI-accelerator demand to remain more concentrated around NVIDIA, partly because infrastructure constraints make it harder for competitors to scale at the same pace. At the same time, NVIDIA is moving toward a more standardised HBM supply chain, with Samsung and TSMC working on 3nm base dies and suppliers such as SK hynix and Micron operating within a more consistent ecosystem. The transition toward HBM4 is therefore accelerating. In the scenario outlined, HBM prices could move toward $35 per GB by 2030 and the market could expand toward $640 billion. For AMD, the signal is more negative because strong overall AI growth does not automatically translate into proportional market-share gains. For NVIDIA, it reinforces the importance of combining accelerators, software, advanced packaging and memory.
■ Semiconductors: several brokers are becoming more cautious with semiconductor estimates. This does not necessarily mean they are turning structurally bearish on AI or chips. Instead, supply-chain bottlenecks and infrastructure constraints may temporarily slow growth. That distinction is important. End demand can remain strong while revenue and shipments are delayed. During rising markets such delays are often ignored, while corrections cause investors to use the same bottlenecks as a reason to reduce valuations.
■ Bank of America / AI: Bank of America warns that the AI boom is increasingly showing the characteristics of a classic capital cycle in which investment rises extremely quickly, competition intensifies and prices fall. Expected hyperscaler capex has increased from roughly $330 billion to around $1 trillion, equivalent to about 3% of US GDP, while AI token prices have fallen by roughly 50% since the summer. The central risk is not that AI fails technologically. AI could succeed completely while investors are still hurt by overinvestment, pricing pressure and declining returns. We remain positive on AI over the long term, but balance-sheet quality, free cash flow and returns on invested capital are becoming much more important.
■ AI infrastructure / power: physical constraints are becoming increasingly visible in the build-out of AI infrastructure. A major UK project has to slow construction because of problems around available power. This shows that chips alone do not determine the speed of the AI boom. Grid capacity, generation, transformers, cooling, data centers and permits can all become bottlenecks. Demand for AI compute can therefore remain excellent while planned capacity becomes available later than expected.
■ CoreWeave / neoclouds: CoreWeave came under heavy pressure again on Friday and remains an important warning signal for AI-infrastructure financing. Markets are not only concerned about compute demand but increasingly about the enormous amount of debt and capital required to keep expanding neoclouds and data centers. Investors are also scrutinising debt, capex and free cash flow more closely across other major AI investors. Oracle also deserves attention in this context because of its large financing requirements, although its scale and business mix are not directly comparable with CoreWeave. For us, CoreWeave remains the canary in the coal mine for credit risk within this investment cycle.
■ SpaceX / EU-US: the US ambassador to the EU has warned of severe US countermeasures if the European Union restricts SpaceX from parts of the European market. This risks turning the issue from a satellite and market-access regulatory dispute into a broader US-EU trade and technology confrontation. This creates additional political uncertainty for European telecom, satellite and technology companies.
■ Asia: Asian markets are attempting to stabilise after the heavy moves of recent days, but the recovery remains modest. The KOSPI is around 0.5% higher and the Hang Seng also roughly 0.5%. This is positive but nowhere near strong enough to provide a convincing bottom signal. Asian trading therefore mainly confirms stabilisation and continued uncertainty.
■ France: France becomes one of today's most important European risk factors. Following weekend riots and looting, the key question is again how the country can politically implement the necessary improvement in public finances. France needs fiscal consolidation, but the political and social room for meaningful cuts is extremely limited. For investors, the issue is therefore not only social unrest but the risk premium bond markets will demand for French assets.
■ French yields: France's 10-year yield starts around 4.79%, compared with roughly 4.32% for Greece's 10-year yield. The fact that France now carries a higher long-term yield than Greece is a striking market signal. It does not mean the two economies are directly comparable, but it does show how sharply France's political and fiscal risk premium has risen. French yields therefore become an important gauge today for European banks, French equities and broader risk appetite.
■ Rates: the US 10-year yield is around 5.07%, Germany near 3.41% and Japan roughly three basis points lower near 2.90%. US yields have fallen over recent days, but not because inflation suddenly improved materially. Last week's inflation data remained relatively high. Safe-haven demand for government bonds and concern about a temporary economic slowdown appear more important. This makes the decline in yields a mixed signal. Lower yields support equity valuations, but the reason behind the move may indicate increasing investor caution.
■ FX: EUR/USD is around 1.1230 and USD/JPY roughly 158.1. Despite the unrest in France, there is no major flight from the euro and no extreme move in the dollar. Currency markets therefore provide no strong risk-off signal for now.
■ Oil: oil is down around 1.5% even as geopolitical tension remains elevated. The difference between the paper futures market and the physical oil market is notable, with physical pricing remaining clearly firmer. This may indicate that futures are not fully reflecting physical tightness and actual availability. Potential easing of restrictions around Russian and Iranian oil flows may pressure paper prices, while physical markets react more directly to transport, availability and delivery risk.
■ Iran / Hormuz: shelling and military threats around Iran continue while risks to oil supply have not disappeared. Markets appear to have largely mapped those risks for now and oil is even falling. That can continue as long as physical supply is not seriously disrupted. An attack on energy infrastructure, a broader military confrontation or disruption to the Strait of Hormuz could reverse the picture extremely quickly.
■ Ukraine / potential talks: there are reports around the idea of talks involving China, Russia and the United States over Ukraine. For now, we treat this only as a possible diplomatic initiative rather than a concrete peace process. If such talks eventually take shape, they could have major implications for European energy, defence and geopolitical risk premiums. For now, however, the war continues.
■ US midterms: the US midterms are becoming increasingly relevant and could influence fiscal policy, trade, regulation and market positioning over the coming weeks. They are not yet a direct driver of the European opening, but they add another layer of uncertainty over US markets and may increase volatility as the elections approach.
■ Gold / silver: gold is around 0.4% higher near $4,181 and is benefiting from safe-haven demand and lower long-term yields. Silver trades around $57.70 but remains close to the recent bottom area. We cannot yet derive a convincing new upside move from that setup. Gold therefore provides the stronger signal of the two.
■ Bitcoin / crypto: Bitcoin is again holding surprisingly well above $80,000 and trades around $82,830. That is strong given recent volatility. Crypto-related equities were hit hard on Friday. Robinhood is now around important VWAP zones and Coinbase is approaching a support line that has mattered several times in the past. If these levels hold, another opportunity may emerge, but we want confirmation first. The sector remains extremely volatile and can still reverse direction within a short period.
■ Cyclical bull market: we still do not see a base case in which markets structurally break in the way they did during Lehman or the dot-com collapse. That does not mean a severe correction cannot happen. The AI cycle can experience a substantial temporary setback when overinvestment, high leverage, supply-chain problems and declining returns are priced simultaneously. For now, we see this as a potential bump in the road within a much longer technological development. AI continues to grow, but equity markets can still experience very large corrections along the way.
■ Direction: mixed to slightly lower for Europe. European futures are down a few tenths, while Nasdaq 100 futures around 1.3% higher and S&P 500 futures around 0.8% higher are staging a strong technical rebound. Lower oil and somewhat lower long-term yields provide support, but France, AI credit stress and geopolitics leave the risk picture fragile. We first want to see whether US futures hold their gains and whether European technology actually follows.
■ Surprise: the positive surprise would be US futures breaking higher again, the Nasdaq extending its current gain and European semiconductors immediately following. The negative surprise would be the strong overnight rebound being sold again and turning into a classic sell-on-rallies move, potentially reinforced by rising French yields, renewed AI-credit stress or escalation around Iran.
■ Desk-view: US futures are staging an impressive technical rebound, but one swallow does not make a summer. We still do not know whether this is the bottom, a dead-cat bounce or simply a temporary interlude before renewed selling. CoreWeave remains the canary in the coal mine for AI financing and Bank of America is right to highlight the risk that a technology can succeed completely while investors still suffer from overinvestment. At the same time, structural prospects for AI and large parts of the semiconductor chain remain strong. France adds a separate European rate risk and the fact that French 10-year yields are above Greek yields deserves particular attention. Oil and rates appear supportive on the surface, but both moves contain signals of uncertainty. We therefore remain positive on the longer-term trend while starting the week cautiously. Confirmation first, more risk later.
© 2026 SCEtrader.nl - Alle rechten voorbehouden
Disclaimer Aan de door ons opgestelde informatie kan op geen enkele wijze rechten worden ontleend. Alle door ons verstrekte informatie en analyses zijn geheel vrijblijvend. Alle consequenties van het op welke wijze dan ook toepassen van de informatie blijven volledig voor uw eigen rekening.
Wij aanvaarden geen aansprakelijkheid voor de mogelijke gevolgen of schade die zouden kunnen voortvloeien uit het gebruik van de door ons gepubliceerde informatie. U bent zelf eindverantwoordelijk voor de beslissingen die u neemt met betrekking tot uw beleggingen.

