☕️ Morning Call en📞 Podcast woensdag 14 oktober - ASML reactie bepaalt opening
Meer op onze website, waar we vandaag weer aan verschillende zaken aandacht besteden. Let op, dit bericht kan overlappen met een aantal berichten die wij ook op de website publiceren.
■ Openingssignalen: de Europese start oogt verdeeld tot mogelijk iets hoger. S&P 500-futures staan circa 0,15% hoger en Nasdaq 100-futures rond onveranderd, terwijl Azië enig herstel laat zien maar nerveus blijft. Technisch testen de Amerikaanse futures eerst steun aan de onderkant, met de top van vannacht als eerste duidelijke weerstand.
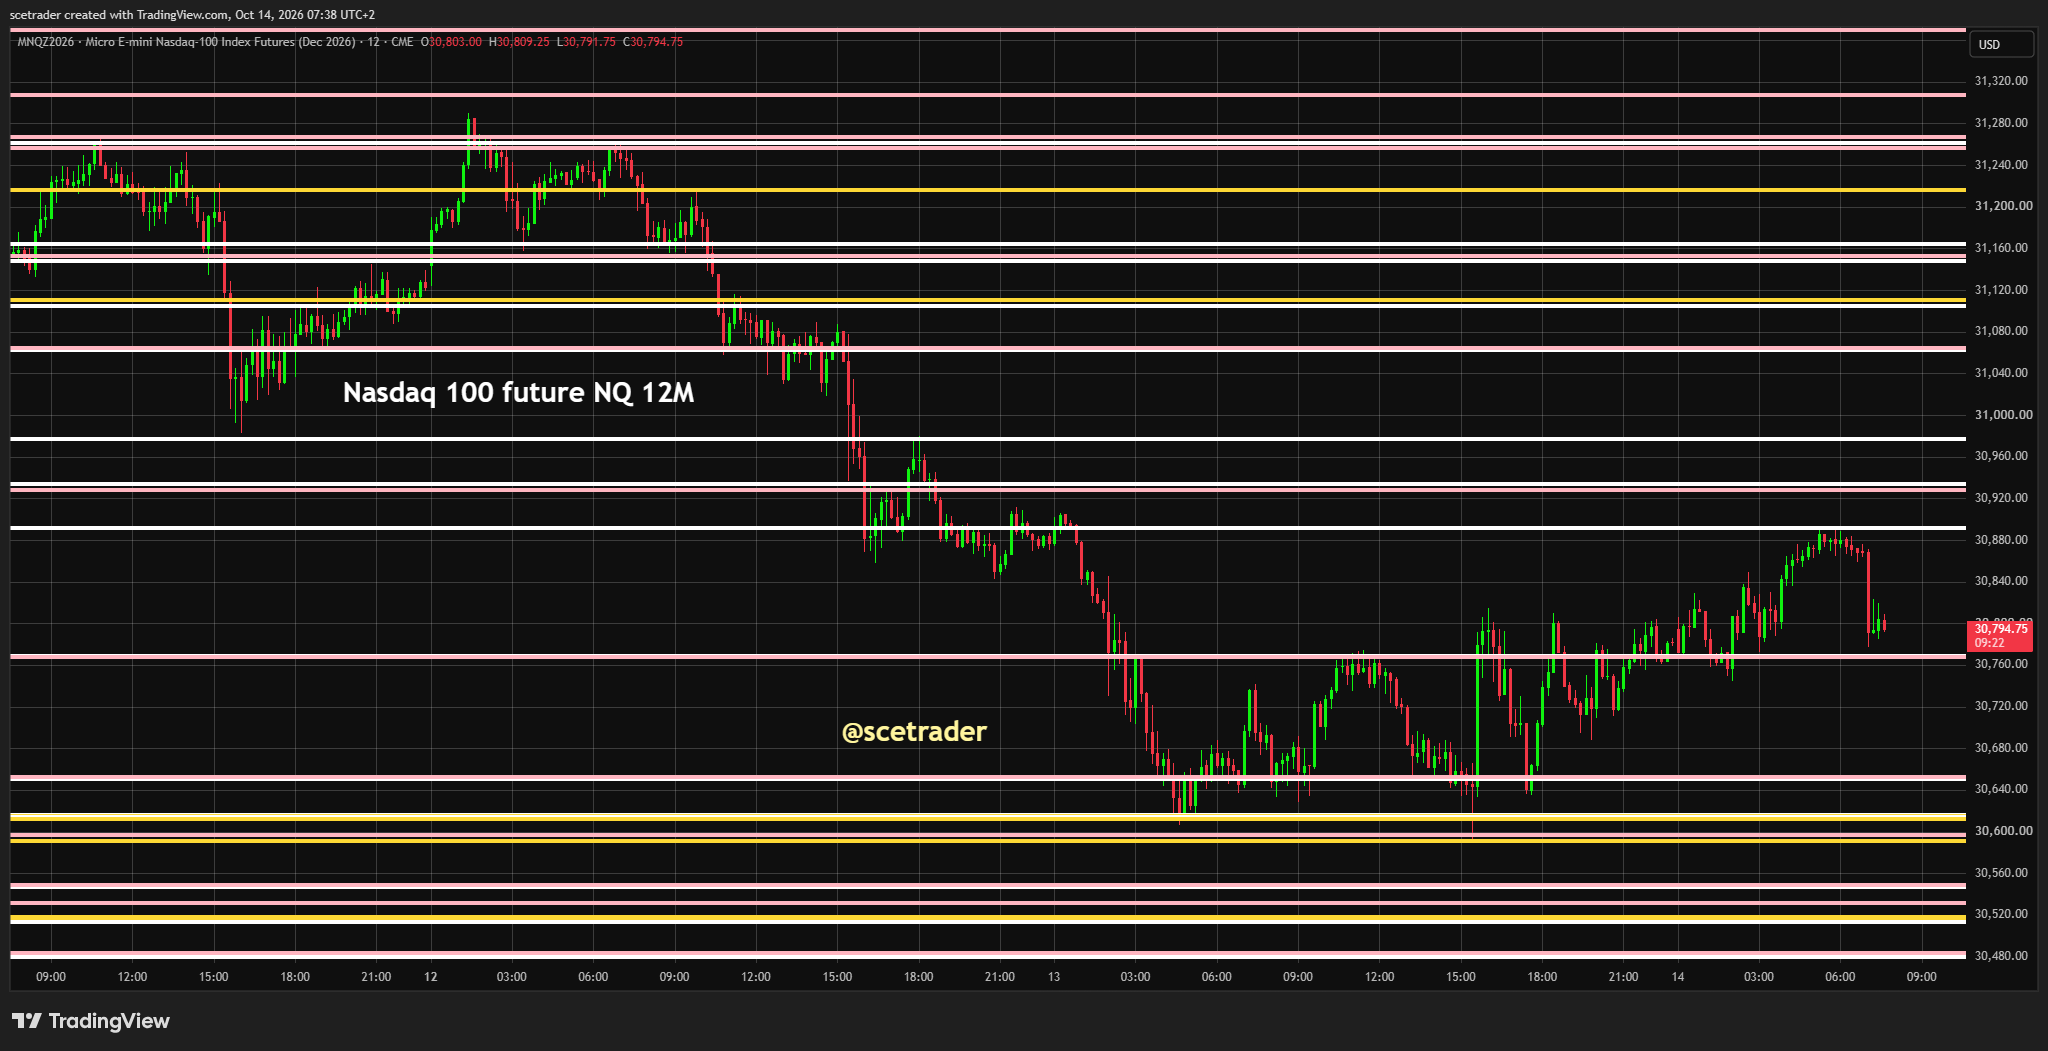
De markt blijft taai, maar de reactie op ASML kan vooral Amsterdam en de internationale chipsector direct richting geven.
 Hoofdredactie
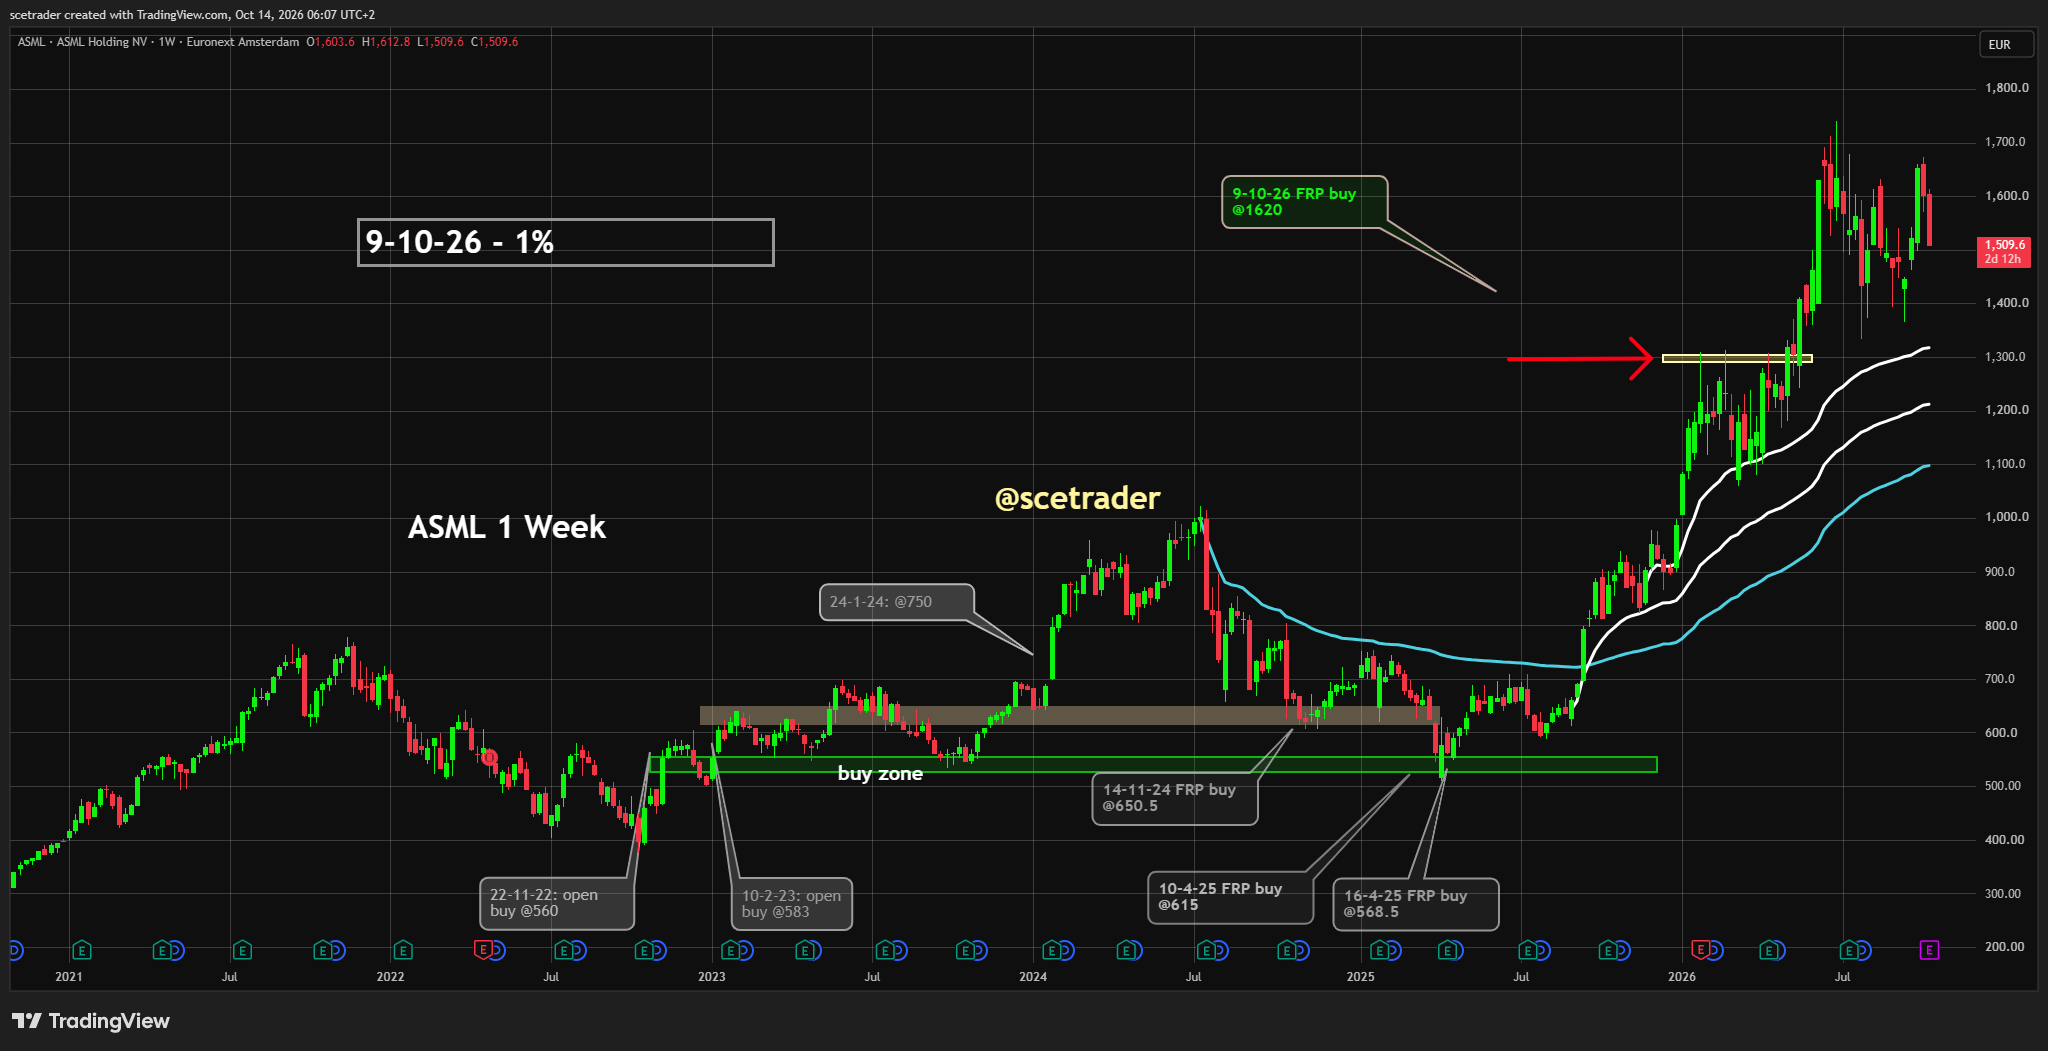
■ ASML: de kwartaalcijfers zelf zijn gemengd, maar de outlook is uitzonderlijk sterk en bevestigt dat ASML de vraag nauwelijks kan bijhouden. Capaciteit en tekorten bij toeleveranciers zijn daarmee eerder groeiproblemen dan vraagproblemen en geven tegelijk een krachtig signaal voor de bredere chipketen. Wij hebben al een eerste kleine positie genomen en willen bij verdere zwakte of overtuigend opwaarts momentum gefaseerd uitbreiden; door het nerveuze chipsentiment kan de eerste koersreactie wel zeer volatiel worden. Hybrid bonding blijft daarnaast een interessant aandachtspunt binnen de verdere technologische ontwikkeling.
■ TSMC en chipketen: de sterke ASML-outlook is meteen een belangrijke aanwijzing voor Taiwan Semiconductor. Als ASML aangeeft dat de vraag de beschikbare capaciteit overstijgt, ligt verdere capaciteitsuitbreiding bij grote foundryklanten voor de hand. De komende cijfers en capexplannen van TSMC worden daardoor extra belangrijk voor de vraag hoe lang en hoe krachtig deze investeringscyclus doorloopt.
■ Marktstructuur: de brede markt blijft opvallend weerbaar. Wall Street kwam gisteren vanaf de dieptepunten terug en ook de optiemarkt blijft volgens onze analyse steun bieden aan de onderkant, terwijl de bovenkant voorlopig wordt afgeremd. Dat past bij een buy-on-dip-markt zonder dat er al sprake is van een overtuigende nieuwe uitbraak.
■ Azië: Aziatische markten laten enig herstel zien, maar blijven nerveus. De volatiliteit wordt mede versterkt door veel hefboom, waardoor bewegingen snel kunnen worden uitvergroot zonder dat daar noodzakelijk nieuwe fundamentele informatie achter zit. Voor Europa blijft vooral belangrijk of die nervositeit opnieuw overslaat naar de chipsector.
■ Olie: olie staat ongeveer 0,5% hoger. Dat is nog geen probleem voor aandelen, maar het blijft een belangrijke intradayfactor door de spanningen rond Iran. Een verdere stijging kan snel opnieuw doorwerken in inflatieverwachtingen, rente en het algemene risicosentiment.
■ Iran: er zijn geluiden over een mogelijk nieuw militair conflict richting de Amerikaanse midterms, terwijl tegelijk wordt benadrukt dat er op dit moment nog geen acute verandering zichtbaar is in het dagelijkse leven in Israël. Wij zien dit daarom vooral als een geopolitiek risico dat olie en sentiment kan beïnvloeden en niet als een escalatie die al vaststaat.
■ Rente: de obligatiemarkten zijn relatief rustig. De Amerikaanse 10-jaarsrente staat rond 5,21%, ongeveer één basispunt lager. De Japanse 10-jaarsrente ligt rond 3,00%, Duitsland rond 3,46% en Frankrijk rond 4,84%. Daarmee vormt rente vanochtend geen nieuwe tegenwind voor aandelen.
■ Fed Williams: opmerkingen van Williams hebben enige rust gebracht op de obligatiemarkt. De boodschap dat verdere renteverhogingen mogelijk nog in 2026 aan de orde kunnen zijn, maar niet meer in 2027, wordt voorlopig niet als een nieuwe renteschok verwerkt. Dat houdt het rentebeeld relatief rustig.
■ Goud en zilver: zilver staat rond $59,10 en goud rond $4.157. Beide kunnen op korte termijn nog verder terugvallen, maar wij verwachten uiteindelijk opnieuw een opwaartse beweging. Het grootste probleem is momenteel de timing, die bij beide edelmetalen bijzonder lastig blijft.
■ Bitcoin en crypto: Bitcoin staat ongeveer 0,5% hoger rond $83.610. Crypto-gerelateerde aandelen sloten gisteren in de Verenigde Staten gemengd tot wat lager. Er is daarmee nog geen duidelijke nieuwe sectortrend, maar wij letten erop wanneer de vraag opnieuw overtuigend terugkomt.
■ Amerikaanse cijfers: de resultaten van financiële ondernemingen en Johnson & Johnson waren volgens de aangeleverde update prima, maar de koersreacties waren gemengd. Dat bevestigt opnieuw dat goede cijfers momenteel niet automatisch met hogere koersen worden beloond; sentiment en positionering bepalen minstens zoveel als de gerapporteerde resultaten.
■ AI-complex: de ASML-outlook bevestigt dat de investeringscyclus rond AI nog steeds sterk groeit. Tegelijk blijven risico’s bestaan rond financiering, rendement en de hoeveelheid kapitaal die uiteindelijk nodig is om alle geplande capaciteit te realiseren. Sterke vraag is daarmee duidelijk positief voor de keten, maar betekent niet dat iedere onderneming binnen AI automatisch aantrekkelijk gewaardeerd is.
■ Fugro: Fugro heeft een unsecured financieringsfaciliteit van €150 miljoen geregeld. Wij zien dat op zichzelf als neutraal, maar wel met een licht positief randje omdat financiers kennelijk voldoende vertrouwen hebben om deze ruimte beschikbaar te stellen. Tegelijk sluiten wij nog steeds niet uit dat later opnieuw druk op de winstontwikkeling zichtbaar wordt, waardoor dit voor ons geen reden is om de visie duidelijk positiever te maken.
■ Buy-on-dip: onze basis blijft dat de markt voorlopig taai genoeg is om terugvallen op te vangen. Dat betekent niet dat iedere dip automatisch gekocht moet worden, maar grotere dalingen in kwalitatief sterke namen kunnen opnieuw koopinteresse aantrekken zolang de fundamentele vraag intact blijft.
■ Richting: verdeeld tot licht positief. De fundamentele ASML-outlook is zeer sterk, futures geven geen duidelijke negatieve bevestiging en rente blijft rustig. Tegelijk is het sentiment binnen chips nerveus en kan de eerste reactie op de cijfers alle kanten op.
■ Surprise: opwaarts. De grootste verrassing zou zijn dat beleggers door de gemengde kwartaalcijfers heen kijken, zich vooral op de uitzonderlijk sterke ASML-outlook richten en ASML en de bredere chipketen snel hoger sturen. De neerwaartse verrassing zou zijn dat de markt juist de capaciteitsproblemen en tekorten aangrijpt om de chipcorrectie verder door te zetten.
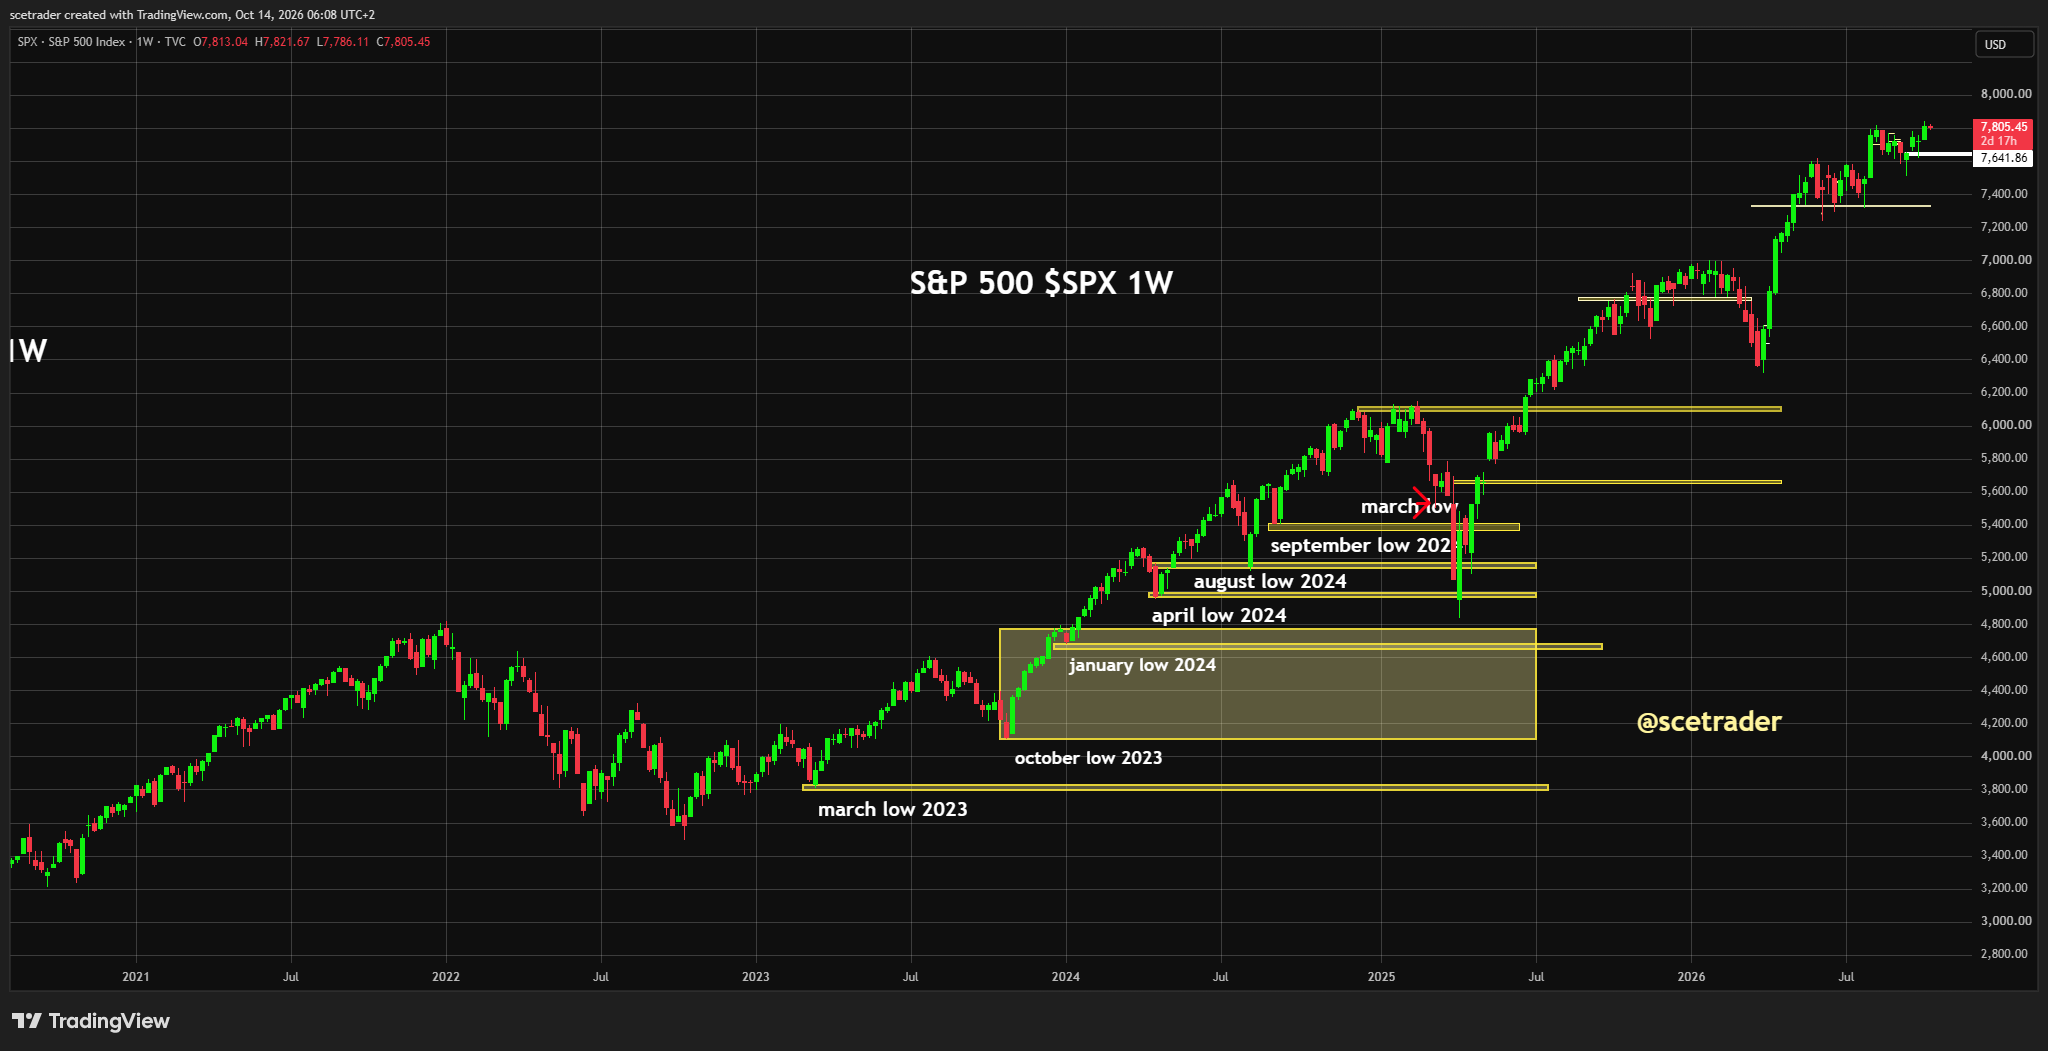
■ Desk-view: ASML is vanochtend het centrale marktverhaal. De cijfers zelf zijn gemengd, maar de outlook is zo sterk dat onze belangrijkste conclusie overeind blijft: de vraag binnen AI en de chipketen is groter dan de huidige capaciteit gemakkelijk kan verwerken. Dat is fundamenteel positief voor ASML, TSMC en verschillende toeleveranciers, maar het chipsentiment blijft nerveus en de eerste koersreactie kan daarom zeer volatiel worden. S&P 500-futures staan licht hoger, Nasdaq-futures zijn ongeveer vlak, de rente blijft rustig en olie slechts beperkt hoger. Wij gaan daarom uit van een verdeelde tot mogelijk iets hogere start en blijven bij kwalitatief sterke chipnamen vooral kijken naar dips en steun als mogelijke momenten om gefaseerd uit te breiden.
English
■ Opening signals: Europe is heading for a mixed to potentially slightly higher start. S&P 500 futures are around 0.15% higher and Nasdaq 100 futures roughly unchanged, while Asian markets are recovering somewhat but remain shaky. US futures are technically testing support first, with the overnight high representing the first meaningful resistance. The broader market remains resilient, but the reaction to ASML could directly influence Amsterdam and the international semiconductor sector.
■ ASML: the quarterly numbers themselves are mixed, but the outlook is exceptionally strong and confirms that ASML is struggling to keep up with demand. Capacity and supplier shortages are therefore growth constraints rather than demand problems and provide a powerful signal for the wider semiconductor supply chain. We have already initiated a small position and would look to add gradually on further weakness or convincing upside momentum; given fragile semiconductor sentiment, the initial market reaction could nevertheless be highly volatile. Hybrid bonding also remains an interesting area to watch in ASML’s future technology roadmap.
■ TSMC and the semiconductor chain: ASML’s strong outlook is an important read-through for Taiwan Semiconductor. If ASML is seeing demand exceed available capacity, further capacity expansion among major foundry customers is a logical consequence. TSMC’s upcoming results and capex plans therefore become particularly important for assessing how long and how strongly this investment cycle can continue.
■ Market structure: the broader market remains notably resilient. Wall Street recovered from its lows yesterday and the options market continues to provide support underneath the market in our analysis, while upside is still being capped. This fits a buy-on-dip environment without a convincing new breakout yet.
■ Asia: Asian markets are showing some recovery but remain shaky. Volatility is partly amplified by substantial leverage, meaning moves can become exaggerated without major new fundamental information. For Europe, the main issue remains whether that volatility spreads back into semiconductors.
■ Oil: oil is around 0.5% higher. This is not yet a problem for equities, but it remains an important intraday variable because of tensions surrounding Iran. A further rise could quickly feed back into inflation expectations, yields and broader risk sentiment.
■ Iran: there are concerns about the possibility of another military conflict ahead of the US midterms, while the supplied information also stresses that there is currently no acute change visible in daily life in Israel. We therefore treat this primarily as a geopolitical risk that could influence oil and sentiment rather than an escalation already established.
■ Rates: bond markets remain relatively calm. The US 10-year yield is around 5.21%, roughly one basis point lower. Japan’s 10-year is near 3.00%, Germany around 3.46% and France around 4.84%. Rates therefore are not creating fresh equity headwinds this morning.
■ Fed Williams: comments from Williams have helped calm bond markets. The message that further tightening may still be possible in 2026 but no longer in 2027 is not currently being treated as a new rates shock. This leaves the bond backdrop relatively calm.
■ Gold and silver: silver trades around $59.10 and gold near $4,157. Both could fall further in the short term, but we ultimately still expect another upward move. Timing remains the main difficulty for both metals.
■ Bitcoin and crypto: Bitcoin is around 0.5% higher near $83,610. Crypto-related equities were mixed to somewhat lower in the US yesterday. There is no clear new sector trend yet, but we are watching for a stronger return of demand.
■ US earnings: results from financial companies and Johnson & Johnson were solid according to the supplied update, but share-price reactions were mixed. This again confirms that good results are not automatically rewarded; sentiment and positioning remain at least as important as reported earnings.
■ AI complex: ASML’s outlook confirms that the AI investment cycle continues to expand strongly. At the same time, risks remain around financing, returns and the amount of capital ultimately required to deliver all planned capacity. Strong demand is clearly positive for the supply chain, but does not automatically make every AI-related company attractively valued.
■ Fugro: Fugro has arranged a €150 million unsecured financing facility. We view the transaction itself as neutral, but with a mildly positive undertone because lenders clearly retain enough confidence to provide additional funding capacity. At the same time, we cannot rule out renewed pressure on Fugro’s earnings trajectory later, so this is not enough for us to turn materially more positive.
■ Buy-on-dip: our base case remains that the market is resilient enough for pullbacks to attract demand. This does not mean every dip should automatically be bought, but larger declines in high-quality names can attract renewed interest as long as fundamental demand remains intact.
■ Direction: mixed to slightly positive. ASML’s fundamental outlook is exceptionally strong, futures provide no clear negative confirmation and rates remain calm. Semiconductor sentiment is still fragile, however, and the initial reaction to the results could move in either direction.
■ Surprise: upside. The biggest surprise would be investors looking through the mixed quarterly figures, focusing instead on ASML’s exceptionally strong outlook and quickly pushing ASML and the wider semiconductor supply chain higher. The downside surprise would be the market using capacity constraints and shortages as reasons to extend the chip correction.
■ Desk-view: ASML is the central market story this morning. The quarterly figures themselves are mixed, but the outlook is strong enough for our core conclusion to remain clear: demand across AI and the semiconductor supply chain is greater than current capacity can easily absorb. This is fundamentally positive for ASML, TSMC and selected suppliers, but semiconductor sentiment remains fragile and the initial price reaction could therefore be highly volatile. S&P 500 futures are modestly higher, Nasdaq futures are roughly flat, rates remain calm and oil is only modestly higher. We therefore expect a mixed to potentially slightly higher opening and will continue to view dips and support levels in high-quality semiconductor names as potential opportunities for gradual accumulation.
© 2026 SCEtrader.nl - Alle rechten voorbehouden
Disclaimer Aan de door ons opgestelde informatie kan op geen enkele wijze rechten worden ontleend. Alle door ons verstrekte informatie en analyses zijn geheel vrijblijvend. Alle consequenties van het op welke wijze dan ook toepassen van de informatie blijven volledig voor uw eigen rekening.
Wij aanvaarden geen aansprakelijkheid voor de mogelijke gevolgen of schade die zouden kunnen voortvloeien uit het gebruik van de door ons gepubliceerde informatie. U bent zelf eindverantwoordelijk voor de beslissingen die u neemt met betrekking tot uw beleggingen.

