☕️ Morning Call en📞 Podcast maandag 12 oktober - Wat gaan aandelen doen?
Meer op onze website, waar we vandaag weer aan verschillende zaken aandacht besteden. Let op, dit bericht kan overlappen met een aantal berichten die wij ook op de website publiceren.
■ Europa: Europese futures staan ongeveer 0,4% tot 0,6% hoger en ook de Amerikaanse futures liggen in de plus. Lagere olie en een redelijk rustig rente beeld geven ruimte voor herstel, maar door geopolitiek en een zwakke technologiesessie in delen van Azië blijft het beeld positief maar selectief.
 Hoofdredactie
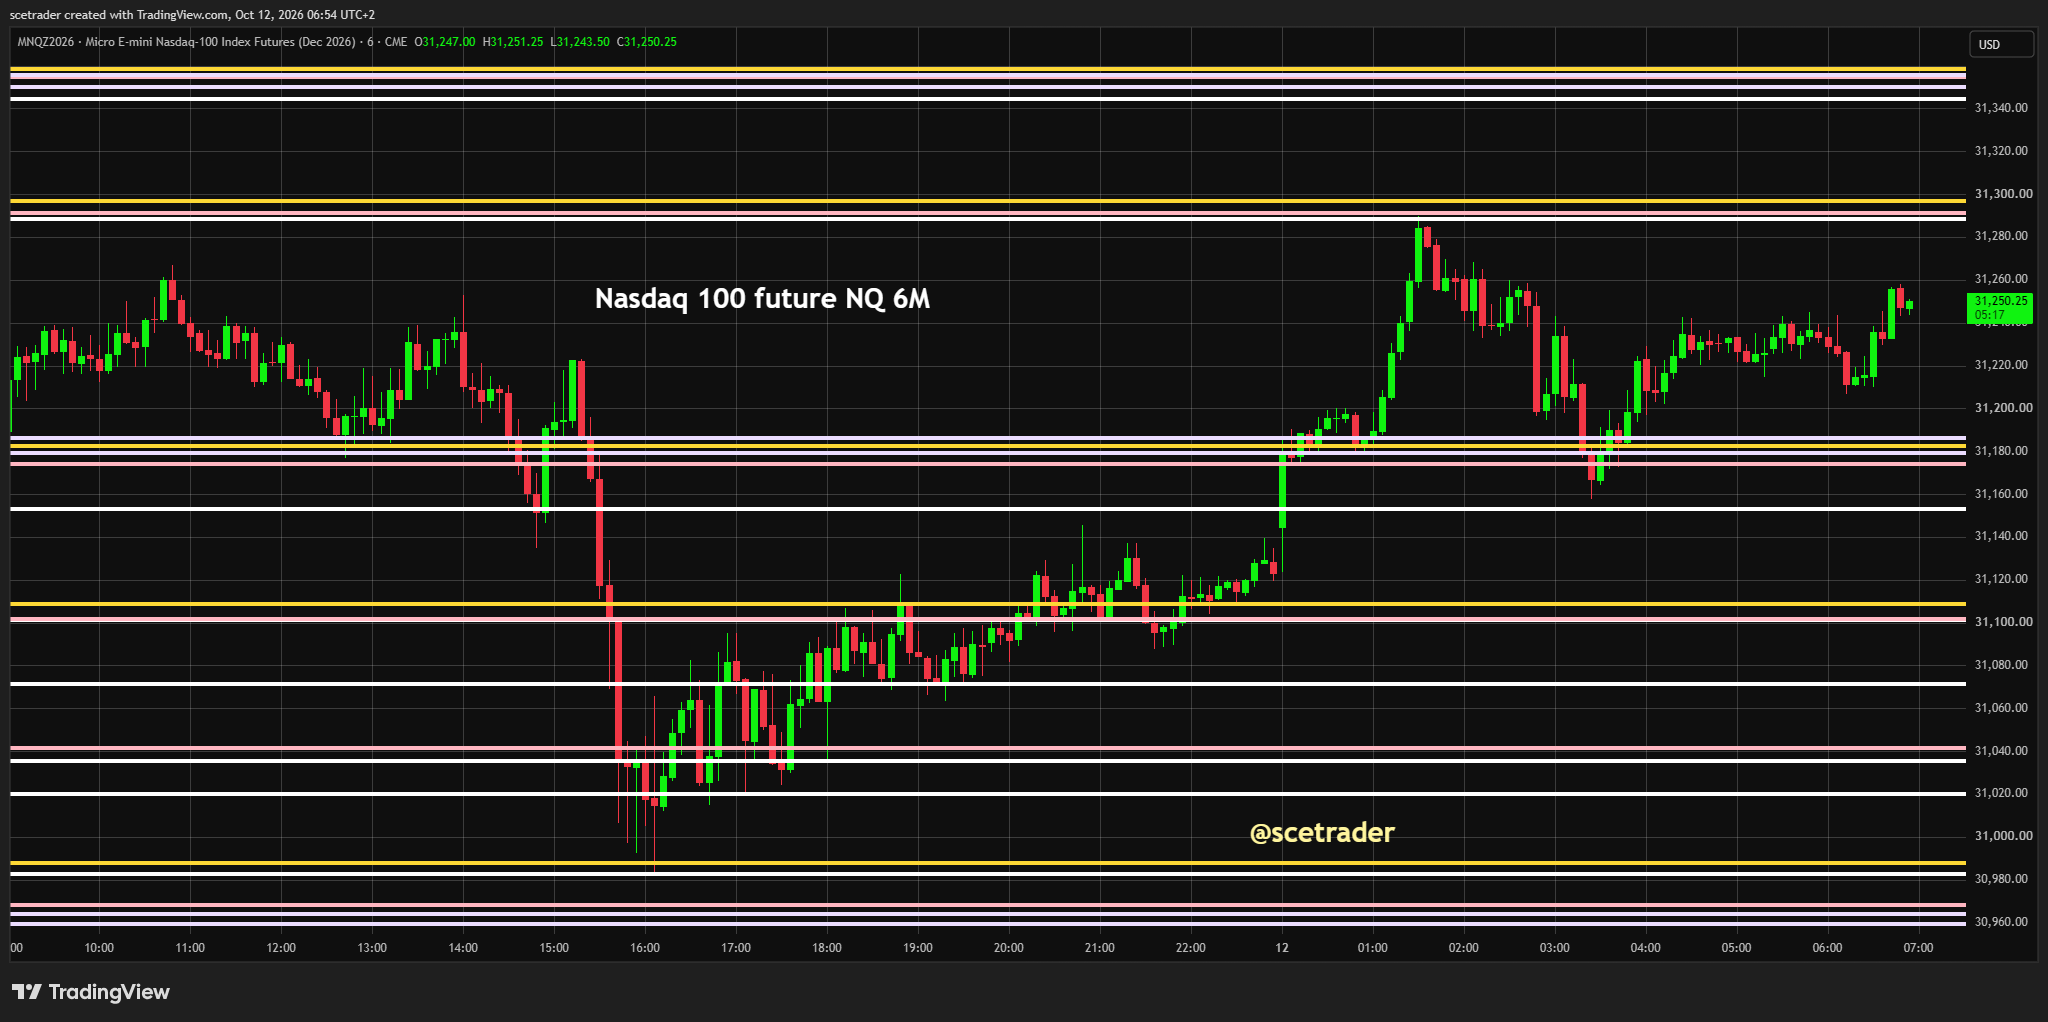
■ VS-futures: S&P 500-futures winnen circa 0,3% en Nasdaq 100-futures ongeveer 0,4%. Technisch ligt boven de markt nog weerstand die vannacht al is getest; aan de onderkant liggen meerdere steunniveaus, waarbij de sterkste steun duidelijk lager ligt. Eerst moet dus blijken of de futures werkelijk kunnen uitbreken.
■ Marktstructuur: dips worden de laatste tijd opvallend vaak opgevangen, mede vanuit de derivatenmarkt. Dat houdt buy-on-dips overeind en past bij het beeld dat markten ondanks veel slecht nieuws de muur van zorgen blijven beklimmen. Tegelijk zijn wij vandaag niet zo bullish dat iedere terugval automatisch moet worden gekocht.
■ Azië: het beeld is gemengd. De KOSPI verliest circa 3%, Taiwan ligt zwak, China houdt beter stand en Japan is gesloten. Dat geeft geen breed negatief signaal voor Europa, maar voorkomt wel dat technologie vanuit Azië een duidelijke rugwind krijgt.
■ Amerikaanse rente: de Amerikaanse obligatiemarkt is vandaag gesloten en de 10-jaarsrente eindigde rond 5,24%. Tegelijk is het callvolume in TLT naar een record gestegen en speculeren grote marktpartijen daarmee duidelijk op lagere lange rente. De Treasury zou bovendien de omvang van 20- en 30-jaarsveilingen willen verkleinen en mogelijk meer financiering naar kortlopende T-bills verschuiven; minder aanbod aan de lange kant kan de lange rente extra helpen.
■ Rente Europa: de Duitse 10-jaarsrente begint rond 3,49% en de Franse rond 4,87%. Frankrijk blijft de belangrijkste Europese graadmeter, zeker nu deze week opnieuw protesten mogelijk zijn. Zolang de Franse risicopremie niet duidelijk oploopt, blijft het rente beeld redelijk gunstig voor banken en groeiaandelen.
■ Valuta: EUR/USD beweegt rond 1,12 en is daarmee vrijwel onveranderd ten opzichte van vrijdag. USD/JPY staat rond 158,3 en de dollar blijft relatief stevig, zonder dat valuta vandaag een duidelijke nieuwe marktrichting afdwingen.
■ Rusland en Oekraïne: energie blijft onderdeel van het geopolitieke spel. Tegelijk met berichten over mogelijke Russische dieselstromen blijven Rusland en Oekraïne elkaars energie-infrastructuur aanvallen. Voor markten betekent dit dat extra aanbod de energieprijzen kan helpen, maar het risico op nieuwe verstoringen aanwezig blijft.
■ Olie en gas: olie staat ongeveer 1,5% lager en Dutch TTF-gas beweegt rond €81 per MWh en eveneens iets lager. Dat is een duidelijke verbetering voor Europa, omdat de directe kosten- en inflatiedruk afneemt. Vooral industrie, transport, chemie en consument profiteren daarvan, terwijl olieaandelen juist wat kunnen achterblijven.
■ Midden-Oosten: de dodelijke aanval in Riyad, spanningen rond Saudi-Arabië en de kwetsbare situatie bij de Straat van Hormuz houden het geopolitieke risico hoog. Dat olie desondanks daalt is opvallend positief voor aandelen. Nieuwe aanvallen op energie-infrastructuur of scheepvaart kunnen dat beeld echter snel terugdraaien. Zie ook dit artikel.
■ Iran / Hormuz: Iran spreekt over enige vooruitgang op onderdelen van zijn zeven voorwaarden voor onderhandelingen, maar noemt de Amerikaanse reactie nog onvoldoende. Er is dus diplomatiek contact, maar nog geen echte doorbraak. Voor de markt is vooral belangrijk dat de directe escalatiedruk iets afneemt zonder dat het risico rond Hormuz verdwijnt.
■ Iran / digitale infrastructuur: Iran waarschuwt dat een nieuwe oorlog ook onderzeese internetkabels, datacenters en AI-faciliteiten in de regio kan raken en spreekt over meer dan $2 biljoen aan digitale infrastructuur. Ook Amerikaanse activa in de VAE en rond Hormuz worden genoemd. Daarmee zou een nieuwe oorlog niet alleen olie en scheepvaart raken, maar mogelijk ook Amazon, Microsoft, Google, Oracle, Nvidia en de bredere cloud- en AI-keten.
■ Goud en zilver: goud staat vrijwel onveranderd rond $4.197 en zilver fractioneel hoger rond $61. Beide blijven daarmee sterk liggen. Daarnaast circuleert speculatie rond Judy Shelton, die bekendstaat als voorstander van een grotere rol voor goud binnen het monetaire systeem en mogelijk een rol rond de Treasury krijgt; dat kan belangstelling voor edelmetalen aanwakkeren, maar voorlopig is dit marktspeculatie en geen bevestigde beleidswijziging.
■ Koper: koper blijft stevig rond $6,7 per pond. Dat is een constructief signaal omdat de vraag vanuit stroomnetten, elektrificatie, datacenters en infrastructuur kennelijk overeind blijft. Lagere energieprijzen gecombineerd met stevig koper vormen daarmee een relatief gunstige grondstoffenmix voor Europa.
■ Memory en chiptesting: de signalen blijven krap. Er zijn opnieuw berichten over prijsverhogingen voor memorychips, terwijl Elon Musk DRAM en geheugen als belangrijke bottleneck noemt; daarnaast zouden ook bedrijven in semiconductor testing hogere prijzen kunnen doorvoeren. Dat suggereert dat de spanning niet alleen bij memory zit maar breder door de chipketen loopt.
■ Physical AI: wij denken dat robotica en andere vormen van physical AI de vraag naar memory, processors, sensoren en andere chips langer hoog kunnen houden. Dat is een belangrijke reden waarom wij voorzichtig zijn met de gedachte dat de piek in de memory-cyclus al bereikt zou zijn.
■ Halfgeleiders: memorykrapte, hogere testingprijzen en de positievere boodschap vanuit ASML wijzen samen op een langere investeringscyclus. Daar staat vandaag een zwakke KOSPI tegenover, waardoor de handel selectief kan blijven. Fundamenteel blijft de richting voor de sector echter positief.
■ ASML: topman Christophe Fouquet schetst feitelijk een sterker marktbeeld dan eerder, met een langere investeringsfase en meer zicht op toekomstige vraag. Het is geen formele verhoging van de financiële guidance, maar inhoudelijk wel een duidelijke kwalitatieve verbetering van de outlook. Dat is niet alleen positief voor ASML, maar ook voor leveranciers en klanten verder door de chipketen.
■ SEDEX 2026: van 14 tot en met 16 oktober komen in Seoul 300 bedrijven samen op de grootste editie tot nu toe, verspreid over 888 stands. Samsung toont onder meer HBM, image sensors, automotive chips en foundry-technologie, terwijl SK Hynix HBM4E en high-bandwidth flash presenteert. Omdat vrijwel de hele Koreaanse keten van ontwerp tot packaging aanwezig is, kan SEDEX belangrijke nieuwe signalen geven over memory, physical AI en advanced packaging.
■ Technologie: krijgt steun van het iets rustigere rente beeld, maar blijft selectief door de zwakke handel in Zuid-Korea en Taiwan. Verdere daling van de lange rente zou groeiaandelen duidelijk meer ruimte geven.
■ Banken: kunnen stabiliseren zolang de Franse obligatiemarkt rustig blijft. Een nieuwe stijging van de Franse risicopremie zou het herstel snel onder druk zetten.
■ Olieaandelen: kunnen achterblijven doordat olie circa 1,5% daalt. Voor de rest van de Europese markt is diezelfde beweging juist gunstig door lagere kosten en minder inflatiedruk.
■ Auto’s: Volkswagen, Stellantis en Renault staan in beeld rond de autoshow in Parijs. Het gaat niet alleen om nieuwe modellen, maar vooral om de vraag of Europese producenten Chinese concurrentie bij EV’s kunnen beantwoorden zonder opnieuw fors marge in te leveren.
■ INWIT: Ardian en Oak Holdings bereiden financiering voor een mogelijke overname van de resterende aandelen voor. Daardoor wordt INWIT voorlopig vooral een overnameverhaal. Voor beleggers kan een eventuele biedingspremie op korte termijn belangrijker worden dan de normale operationele ontwikkeling.
■ LVMH: later vandaag volgt de omzet over het derde kwartaal. Vooral China en Fashion & Leather Goods zijn belangrijk. Stabilisatie zou erop wijzen dat de luxemarkt mogelijk een bodem zoekt, terwijl verdere verzwakking zou bevestigen dat het herstel opnieuw wordt uitgesteld.
■ Nordex: vandaag staat de orderinstroom over het derde kwartaal centraal. Niet alleen het aantal verkochte turbines telt, maar vooral tegen welke prijzen. Sterke volumes met stabiele of hogere prijzen zouden bevestigen dat Nordex kan groeien zonder opnieuw marge weg te geven.
■ Alibaba: Alibaba Cloud mikt op meer dan 20 GW datacentercapaciteit in 2032. Voor Q3 wordt circa 53% cloudgroei verwacht, met ongeveer 60% groei bij externe klanten, terwijl nieuwe cloudregio’s onder meer in Nederland, Finland en Turkije komen. Nomura rekent op RMB 272 miljard omzet en handhaaft een koersdoel van $178; Alibaba ontwikkelt zich daarmee steeds nadrukkelijker tot een wereldwijde cloud- en AI-speler.
■ Bitcoin en crypto: Bitcoin staat rond $84.180 en houdt daarmee overtuigend boven $80.000, terwijl cryptoaandelen vrijdag overwegend hoger sloten. Dat is constructief, maar de sector blijft zeer volatiel. Wij zien vooral de structurele groei van digitale valuta en stablecoins als de belangrijkste lange termijn ontwikkeling.
■ Circle: het aandeel won vrijdag ongeveer 4,5%. Dat Samsung stablecoins van Circle gaat gebruiken is belangrijker dan de dagbeweging, omdat het laat zien dat stablecoins steeds verder doordringen in reguliere financiële en technologische infrastructuur. Dat ondersteunt de lange termijn case, maar het aandeel blijft zeer beweeglijk.
■ AI-investeringen: de enorme hoeveelheid kapitaal die richting AI stroomt betekent niet dat ieder bedrijf uiteindelijk zal winnen. Een groot deel van de investeringen zal waarschijnlijk nooit het gewenste rendement opleveren en sommige bedrijven zullen verdwijnen, net als tijdens de dotcombubbel. De winnaars kunnen daarentegen uitzonderlijk groot worden, waardoor selectie belangrijker wordt dan alleen blootstelling aan het thema.
■ Marktconcentratie: een klein aantal grote AI-bedrijven heeft inmiddels een enorme invloed op indices, investeringen en de economie. Dat ondersteunt de markt zolang de AI-cyclus sterk blijft, maar verhoogt tegelijk de kwetsbaarheid wanneer juist die leiders verzwakken. Wij zien daarin geen bewijs van kunstmatige marktsteun, wel van een zeer geconcentreerde markt.
■ Macro: de agenda is relatief rustig en de Amerikaanse obligatiemarkt is gesloten. Daardoor kunnen futures, olie, Europese rente en bedrijfsspecifiek nieuws vandaag bovengemiddeld veel invloed krijgen. Later in de week verschuift de aandacht weer naar Amerikaanse inflatie en het cijferseizoen.
■ Desk-view: wij gaan uit van een iets hogere Europese start, maar niet van een brede vlucht naar risico. Lagere olie helpt duidelijk en het rente beeld is redelijk rustig, terwijl memory, chiptesting, ASML en SEDEX positieve signalen geven voor de chipketen. Daar tegenover staan zwak Azië, Frankrijk en vooral het Midden-Oosten; de markt blijft de muur van zorgen beklimmen, maar voorzichtig optimisme is vandaag passender dan enthousiasme.
English
■ Europe: European futures are around 0.4%-0.6% higher and US futures are also positive. Lower oil and a relatively calm rates backdrop create room for recovery, but geopolitics and weakness in parts of Asian technology keep the setup positive but selective.
■ US futures: S&P 500 futures are around 0.3% higher and Nasdaq 100 futures roughly 0.4% higher. Clear resistance remains above the market and was already tested overnight, while several support levels sit below, with the strongest considerably lower. The market therefore still needs to prove that it can break higher.
■ Market structure: dips have repeatedly found support recently, including through derivatives positioning. This keeps the buy-on-dips view intact and fits a market that continues to climb a wall of worry despite negative headlines. At the same time, we are not bullish enough today to assume that every pullback must automatically be bought.
■ Asia: the picture is mixed. The KOSPI is down around 3%, Taiwan is weak, China is holding up better and Japan is closed. This does not provide a broad negative signal for Europe, but it prevents technology from receiving a clear Asian tailwind.
■ US rates: the US Treasury market is closed today and the 10-year yield ended around 5.24%. At the same time, TLT call-option volume has risen to a record, showing that large market participants are clearly positioning for lower long-term yields. The Treasury is also reportedly considering smaller 20-year and 30-year auctions and more financing through short-term T-bills; reduced long-end supply could provide additional support to bond prices.
■ European rates: Germany’s 10-year yield starts around 3.49% and France’s around 4.87%. France remains the key European gauge, particularly with further protests possible this week. As long as the French risk premium does not widen materially, the rates backdrop remains relatively supportive for banks and growth stocks.
■ FX: EUR/USD trades around 1.12 and is broadly unchanged from Friday. USD/JPY is around 158.3 and the dollar remains relatively firm, without currencies providing a clear new directional signal today.
■ Russia and Ukraine: energy remains part of the geopolitical struggle. Alongside reports of possible Russian diesel flows, Russia and Ukraine continue to target each other’s energy infrastructure. For markets, additional supply can help energy prices, but the risk of renewed disruption remains.
■ Oil and gas: oil is around 1.5% lower and Dutch TTF gas trades around €81/MWh and is also slightly lower. This is a clear improvement for Europe because it reduces direct cost and inflation pressure. Industrial companies, transport, chemicals and consumers benefit, while oil stocks may lag.
■ Middle East: the deadly attack in Riyadh, tensions around Saudi Arabia and the fragile situation near the Strait of Hormuz keep geopolitical risk elevated. The fact that oil is still falling is notably supportive for equities. New attacks on energy infrastructure or shipping could, however, reverse that move quickly.
■ Iran / Hormuz: Iran says there has been some progress on parts of its seven conditions for negotiations, but still describes the US response as insufficient. Diplomatic contact therefore continues, but there is no genuine breakthrough yet. For markets, the key point is that immediate escalation pressure has eased somewhat without removing the risk around Hormuz.
■ Iran / digital infrastructure: Iran warns that another war could also hit undersea internet cables, data centres and AI facilities across the region and refers to more than $2 trillion in digital infrastructure. US assets in the UAE and around Hormuz are also mentioned. A renewed conflict could therefore threaten not only oil and shipping, but also Amazon, Microsoft, Google, Oracle, Nvidia and the wider cloud and AI ecosystem.
■ Gold and silver: gold is little changed around $4,197 and silver is fractionally higher near $61. Both therefore remain firm. There is also market speculation surrounding Judy Shelton, who is known for supporting a larger monetary role for gold and could potentially take on a Treasury-related role; this may increase interest in precious metals, but for now it remains market speculation rather than a confirmed policy shift.
■ Copper: copper remains firm around $6.7/lb. This is constructive because it suggests continued demand from power grids, electrification, data centres and infrastructure. Lower energy prices combined with firm copper therefore create a relatively favourable commodity mix for Europe.
■ Memory and semiconductor testing: supply signals remain tight. New memory-chip price increases are being discussed, while Elon Musk has highlighted DRAM and memory as major bottlenecks; semiconductor-testing companies are also considering price increases. This suggests that tightness is not limited to memory itself but is spreading through the semiconductor production chain.
■ Physical AI: robotics and other forms of physical AI could keep demand for memory, processors, sensors and other chips elevated for longer. That is an important reason why we remain cautious about claims that the memory cycle has already peaked.
■ Semiconductors: memory tightness, higher testing prices and ASML’s more positive message together point to a longer investment cycle. Weak trading in South Korea is a near-term counterweight, so the sector may remain selective today. Fundamentally, however, the direction remains constructive.
■ ASML: CEO Christophe Fouquet is effectively describing a stronger market than before, with a longer investment phase and greater visibility into future demand. It is not a formal increase in financial guidance, but it clearly represents a qualitative improvement in the outlook. This is positive not only for ASML but also for suppliers and customers across the semiconductor chain.
■ SEDEX 2026: from October 14 to 16, 300 companies gather in Seoul for the largest edition yet, with 888 booths. Samsung will showcase HBM, image sensors, automotive chips and foundry technology, while SK Hynix will present HBM4E and high-bandwidth flash. With virtually the entire Korean chain from design to packaging present, SEDEX could provide important new signals on memory, physical AI and advanced packaging.
■ Technology: benefits from the slightly calmer rates backdrop but remains selective because of weak trading in South Korea and Taiwan. A further decline in long-term yields would provide growth stocks with significantly more room.
■ Banks: can stabilise as long as French bonds remain calm. A renewed increase in France’s risk premium would quickly put any recovery under pressure.
■ Oil stocks: may lag as oil falls around 1.5%. For the wider European market, that same move is supportive through lower costs and reduced inflation pressure.
■ Autos: Volkswagen, Stellantis and Renault are in focus around the Paris auto show. The key question is not simply new models, but whether European manufacturers can respond to Chinese competition in EVs without sacrificing margins again.
■ INWIT: Ardian and Oak Holdings are preparing financing for a possible acquisition of the remaining shares. INWIT therefore becomes primarily a takeover story for now. A potential bid premium may matter more in the short term than normal operating developments.
■ LVMH: third-quarter revenue is due later today. China and Fashion & Leather Goods are the key areas. Stabilisation would suggest that luxury may be finding a bottom, while further weakness would confirm that recovery is being delayed again.
■ Nordex: third-quarter order intake is in focus today. The key issue is not only how many turbines were sold, but at what prices. Strong volumes with stable or higher pricing would confirm that Nordex can grow without sacrificing margins again.
■ Alibaba: Alibaba Cloud is targeting more than 20 GW of data-centre capacity by 2032. Third-quarter cloud revenue is expected to grow around 53%, with external cloud revenue up roughly 60%, while new cloud regions are planned in the Netherlands, Finland and Turkey. Nomura expects RMB 272 billion in revenue and maintains a $178 price target; Alibaba is increasingly developing into a global cloud and AI player.
■ Bitcoin and crypto: Bitcoin trades around $84,180 and remains comfortably above $80,000, while crypto-related equities were mostly higher on Friday. This is constructive, although the sector remains highly volatile. We see the structural growth of digital currencies and stablecoins as the more important long-term development.
■ Circle: the shares gained around 4.5% on Friday. Samsung’s use of Circle stablecoins matters more than the daily move because it shows stablecoins increasingly moving into mainstream financial and technology infrastructure. This supports the long-term case, although the shares remain highly volatile.
■ AI investment: the enormous amount of capital flowing into AI does not mean every company will ultimately win. A significant share of current investment will probably never earn the expected return and some companies will disappear, much as they did during the dot-com era. The winners, however, could become exceptionally large, making selection more important than simply owning the theme.
■ Market concentration: a small group of large AI companies now has enormous influence over equity indices, investment and the wider economy. This supports markets while the AI cycle remains strong, but also increases vulnerability if those leaders weaken. We do not see evidence of artificial market support, but we do see an increasingly concentrated market.
■ Macro: the calendar is relatively quiet and the US Treasury market is closed. Futures, oil, European yields and company-specific news can therefore have more influence than usual today. Later in the week, attention shifts back towards US inflation data and earnings.
■ Desk-view: we expect a slightly higher European start, but not a broad rush into risk. Lower oil clearly helps and the rates backdrop is relatively calm, while memory, semiconductor testing, ASML and SEDEX provide positive signals for the chip chain. Against that stand weak Asian trading, France and especially the Middle East; markets continue to climb the wall of worry, but cautious optimism is more appropriate than enthusiasm today.
© 2026 SCEtrader.nl - Alle rechten voorbehouden
Disclaimer Aan de door ons opgestelde informatie kan op geen enkele wijze rechten worden ontleend. Alle door ons verstrekte informatie en analyses zijn geheel vrijblijvend. Alle consequenties van het op welke wijze dan ook toepassen van de informatie blijven volledig voor uw eigen rekening.
Wij aanvaarden geen aansprakelijkheid voor de mogelijke gevolgen of schade die zouden kunnen voortvloeien uit het gebruik van de door ons gepubliceerde informatie. U bent zelf eindverantwoordelijk voor de beslissingen die u neemt met betrekking tot uw beleggingen.

