☕️ Morning Call en📞 Podcast vrijdag 16 oktober - Aandelen kunen weer hoger starten
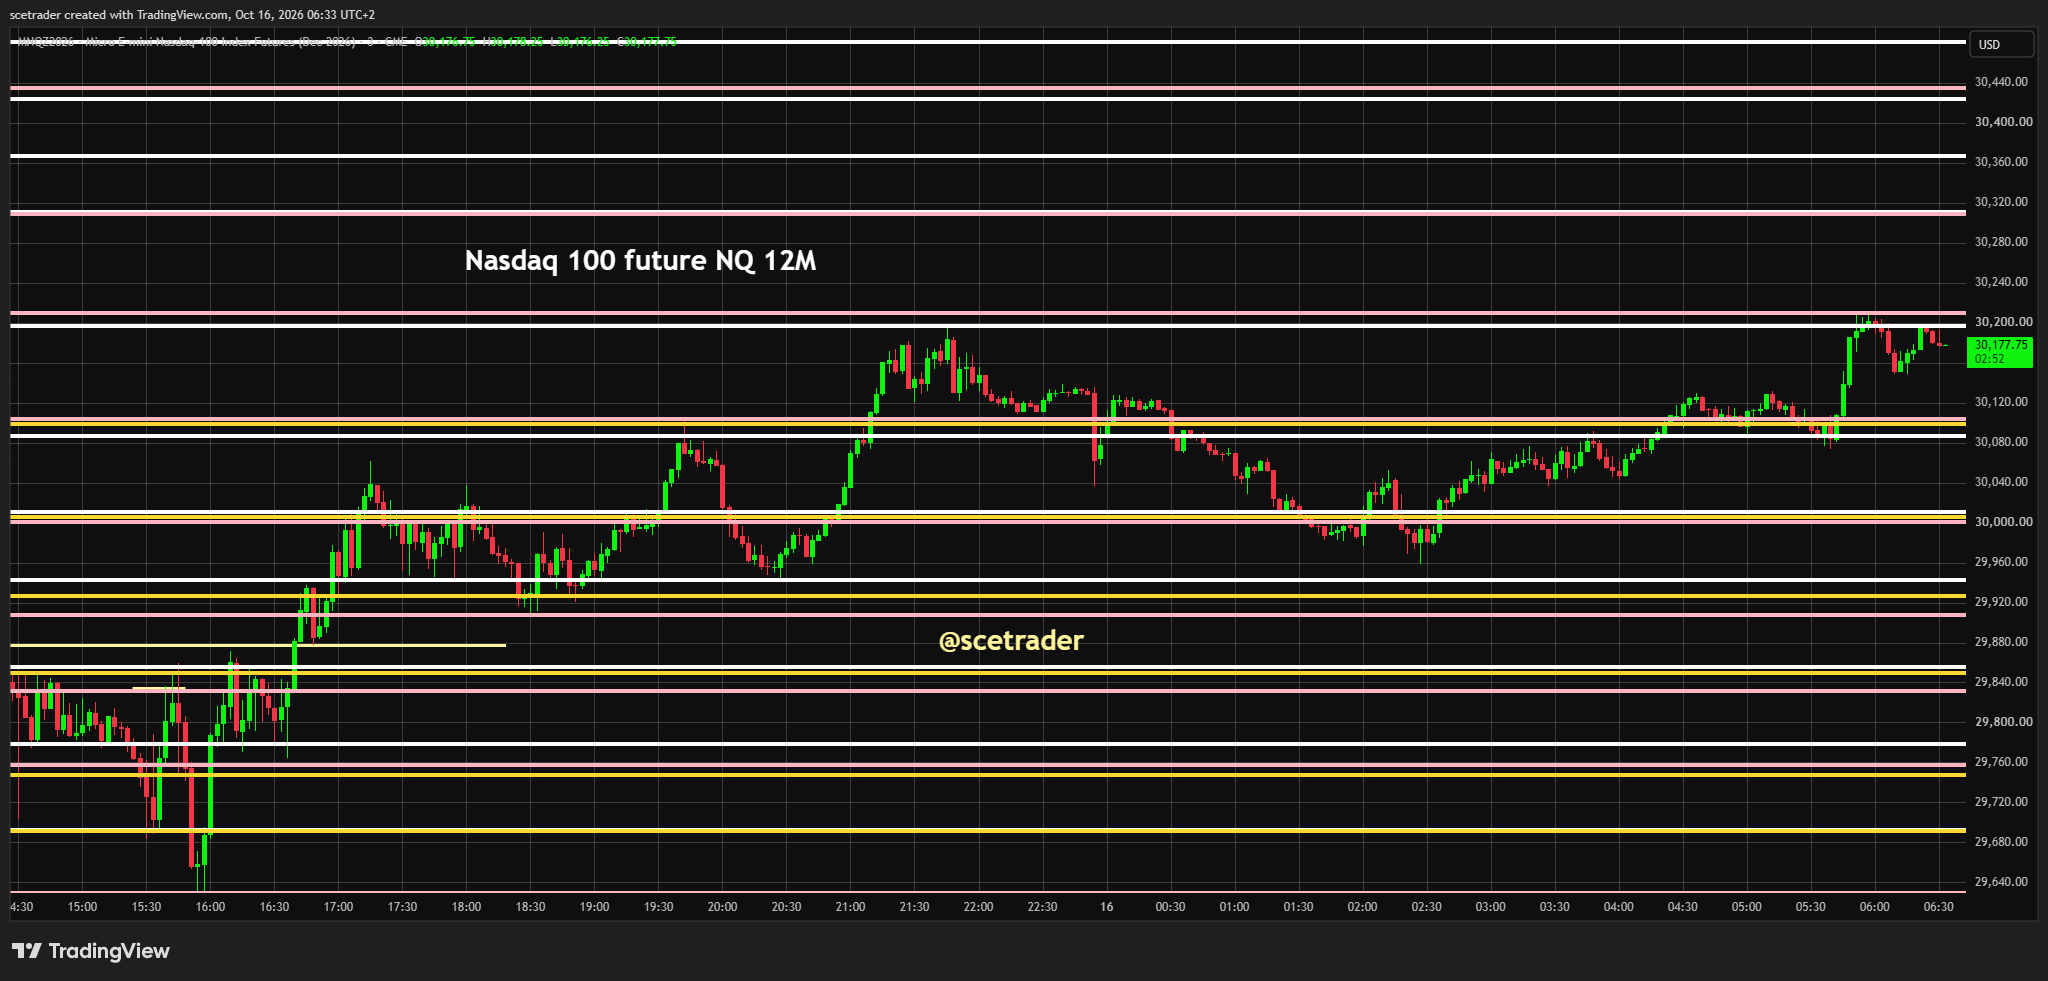
■ Europa: Europese futures staan rond 0,7% hoger. Azië herstelt stevig, Amerikaanse futures staan licht in de plus en olie daalt ongeveer 2%. Daarmee is de uitgangspositie duidelijk beter dan donderdag. Wij gaan uit van een hogere start, maar willen vooral zien of die winst na het eerste handelsuur blijft staan.
■ Warsh: Kevin Warsh benadrukt dat de Fed prijsstabiliteit zal leveren en wil de volgende rentevergadering niet vooraf invullen. Opvallend is dat hij zelf aangaf dat zijn ervaringen tijdens de financiële crisis van 2008 hem mogelijk te voorzichtig maken. De markt reageert daar positief op: niet omdat Warsh dovish is geworden, maar omdat de kans op een onverwacht agressieve rentehouding voorlopig kleiner wordt.
■ Wall Street: de Amerikaanse markt liet donderdag een sterk herstel vanaf de dieptepunten zien. De S&P 500 sloot ongeveer 0,3% hoger, de Nasdaq vrijwel vlak en de Dow ruim 1% in de plus. De Philadelphia Semiconductor Index verloor uiteindelijk slechts circa 0,9% en Micron won ongeveer 2%. Dat is belangrijk, omdat de verkoopdruk in technologie gedurende de sessie duidelijk afnam.
■ Azië: de KOSPI wint bijna 4%, de Nikkei ongeveer 2%, de Hang Seng circa 1,2% en Shenzhen eveneens rond 1,2%. Dat geeft Europese technologie en chips een veel betere uitgangspositie dan donderdag. Het blijft echter herstel na een zware correctie en nog geen bewijs dat de technische bodem definitief is gezet.
■ ASML: ASML blijft voor ons een van de belangrijkste structurele winnaars binnen de Europese chipsector. De vraag naar geavanceerde productiecapaciteit blijft sterk en de correctie van de afgelopen dagen verandert dat fundamentele beeld niet. Vandaag willen wij vooral zien of het herstel in Azië opnieuw kopers naar ASML trekt en of die vraag na de opening blijft staan.
Wil je alle artikelen kunnen lezen en elke podcast beluisteren? Neem dan een abonnement en krijg toegang tot alle artikelen en de database met duizenden berichten.
■ BESI: opnieuw circuleren berichten over eigen hybrid-bondingapparatuur van ASML. Dat is geen nieuw verhaal; ASML is al langer met deze technologie bezig. De hernieuwde aandacht kan BESI wel opnieuw onder druk zetten als beleggers het mogelijke concurrentierisico zwaarder wegen. BESI blijft voor ons duidelijk een moeilijker aandeel dan ASML en wij willen eerst zien hoe de koers op dit verhaal reageert.
■ ASMI: ook ASMI kan profiteren van het herstel in Aziatische chips, maar na de recente forse bewegingen is technische bevestiging nodig. De langere trend blijft voor ons belangrijker dan één hersteldag. Eerst zien of kopers daadwerkelijk terugkomen.
■ TSMC: TSMC blijft een belangrijk signaal dat de fysieke vraag naar geavanceerde chipcapaciteit sterk is. De markt kan discussiëren over marges, waarderingen en investeringskosten, maar de behoefte aan productiecapaciteit en advanced packaging blijft groot. Dat ondersteunt de langere investeringscyclus bij TSMC, ASML en belangrijke toeleveranciers.
■ Halfgeleiders: de technische schade is nog niet volledig hersteld na zeven zwakke Amerikaanse chipdagen op rij. Het herstel van Micron en de Aziatische markten laat wel zien dat beleggers op lagere niveaus alweer selectiever beginnen te kopen. De vraag voor vandaag is of dat herstel breed genoeg wordt om ook Europese chips overtuigend hoger te zetten.
■ Memory: zorgen over toekomstige overcapaciteit blijven bestaan doordat China snel nieuwe productiecapaciteit toevoegt. Daar staat tegenover dat de vraag naar geheugen vanuit AI, datacenters en andere toepassingen eveneens zeer snel groeit. Micron dat donderdag ongeveer 2% won, is een eerste teken dat de markt niet uitsluitend meer naar het negatieve scenario kijkt. Wij denken dat sterke memorybedrijven na deze storm opnieuw kansen kunnen bieden.
■ AI: Warsh noemt het ontwikkelingstraject van AI hobbelig, maar blijft positief over de langere termijn. Daar sluiten wij ons bij aan. AI staat nog vroeg in zijn ontwikkeling en forse koerscorrecties veranderen niet automatisch de structurele groei.
■ Financiering van AI: de markt kijkt wel steeds kritischer naar hoeveel kapitaal nodig is om die groei te financieren. Datacenters, chips, stroomvoorziening, netwerken en opslag vereisen enorme investeringen. Bedrijven die daarvoor sterk afhankelijk zijn van schuld blijven kwetsbaar, ook als de onderliggende vraag naar AI sterk blijft.
■ CoreWeave: CoreWeave blijft daarom een belangrijk waarschuwingssignaal. Niet de vraag naar AI is het probleem, maar de hoeveelheid schuld waarmee een deel van de infrastructuur wordt gebouwd. Lagere rente geeft enige lucht, maar lost een zwakke balans of een slecht financieringsmodel niet op.
■ Rente: de Amerikaanse 10-jaarsrente staat rond 5,08%, de Japanse rond 2,94% en de Duitse rond 3,41%. Lagere Amerikaanse rente helpt aandelenwaarderingen, maar wij zien dit niet uitsluitend als goed nieuws. Er is ook duidelijke vraag naar staatsobligaties als veilige haven.
■ Inflatie en obligaties: de Amerikaanse producentenprijzen bereikten in september het hoogste niveau in vier jaar. Toch werden obligaties gekocht en daalde het effectieve rendement. Dat betekent niet dat de markt plotseling gerust is over inflatie. Beleggers zoeken bescherming tegen onzekerheid rond technologie, krediet en geopolitiek. De rentedaling is daardoor tegelijk steun en waarschuwing.
■ Iran: Westerse inlichtingendiensten signaleren sterke nieuwe militaire bewegingen in Iran, terwijl luchtverdedigingssystemen zoals David’s Sling, THAAD en Iron Dome worden verplaatst. De Amerikaanse president overweegt opnieuw mogelijke militaire actie, waarbij energie-infrastructuur, raketcapaciteit en nucleaire locaties doelwit kunnen worden. Ook de MOAB wordt als mogelijke militaire optie genoemd; dit is een zeer zwaar conventioneel wapen en geen nucleair wapen. Een nieuwe aanval is nog niet begonnen, maar het risico op escalatie is duidelijk toegenomen.
■ Houthi's en Saudi-Arabië: er zijn ook meldingen over een poging van de Houthi's om een Saoedisch presidentieel complex met raketten te treffen. Daarmee neemt het risico toe dat Saudi-Arabië opnieuw directer bij het conflict wordt betrokken. Voor financiële markten wordt vooral belangrijk of energie-infrastructuur of scheepvaart opnieuw doelwit wordt.
■ Olie en Hormuz: olie staat ongeveer 2% lager en dat is een duidelijke positieve factor voor Europa. Lagere energieprijzen helpen de inflatie, luchtvaart, transport, chemie en andere energie-intensieve sectoren. De Straat van Hormuz blijft echter de belangrijkste kwetsbaarheid: een serieuze verstoring kan de huidige oliedaling binnen korte tijd volledig omdraaien.
■ Rusland en Oekraïne: Oekraïne wil opnieuw aanvallen uitvoeren op Russische energie-installaties, terwijl Rusland eveneens Oekraïense energie-infrastructuur aanvalt. Ook deze oorlog blijft dus een risico voor olie, gas en het Europese kostenbeeld. De lagere olieprijs betekent niet dat de geopolitieke energierisico's verdwenen zijn.
■ Luchtvaart: Air France-KLM, Lufthansa en IAG krijgen steun van de lagere olieprijs. Brandstof blijft een grote kostenpost en een verdere daling zou de marges ondersteunen. Een nieuwe olieschok door Iran zou dit positieve effect onmiddellijk kunnen terugdraaien.
■ Energie: Shell, TotalEnergies en BP krijgen juist iets minder steun nu olie lager staat. De sector blijft echter sterk afhankelijk van geopolitiek; één nieuwe ontwikkeling rond Iran of Hormuz kan het beeld snel veranderen.
■ Defensie: Rheinmetall, Leonardo en Thales blijven gesteund door de verhoogde militaire spanning. Wij lopen de sector niet automatisch achterna, maar de structurele vraag naar defensie-uitgaven blijft sterk.
■ Banken: ING, ABN AMRO en Deutsche Bank profiteren van een rustiger algemeen risicobeeld, maar de lagere lange rente is niet automatisch positief voor de rentemarges. Het sectorbeeld blijft daardoor gemengd.
■ Prosus: het herstel in Hongkong en China kan Prosus vandaag steun geven. Wij blijven echter twijfelen over het aandeel. Eén sterke Aziatische sessie is onvoldoende om onze visie duidelijk positiever te maken.
■ Indonesië: Indonesië is de grote uitzondering binnen Azië. De lokale aandelenmarkt staat stevig onder druk na de wijziging van de MSCI-status. Wij zien dit vooral als een lokaal verhaal en niet als een belangrijke aanwijzing voor Europa.
■ Goud en zilver: goud noteert rond $4.176 en staat ongeveer 0,1% hoger. De technische steun hield goed stand en ook zilver liet donderdag herstel zien. Wij verwachten uiteindelijk opnieuw een stevige opwaartse beweging, maar wachten met nieuwe posities totdat het momentum duidelijker wordt. Als wij opnieuw iets doen, ligt de voorkeur bij opties op Amerikaanse goud- of zilver-ETF's.
■ Valuta: EUR/USD staat rond 1,1230 en USD/JPY rond 157,8. De euro krijgt enige steun van de lagere Amerikaanse rente. De valutamarkt geeft voorlopig geen duidelijk stresssignaal.
■ VIX: de VIX staat rond 16,45 en daalde ongeveer 2%. Dat is opvallend gezien de geopolitieke dreiging en de recente onrust in technologie en AI. De markt is nerveus, maar er is nog geen sprake van echte paniek.
■ Bitcoin en crypto: Bitcoin staat rond $82.000 nadat donderdag eerst $80.000 werd getest en daarna een stevig herstel volgde. Circle won ongeveer 9%, Robinhood circa 3% en Coinbase ongeveer 6%. Die forse omkeringen laten opnieuw zien hoe snel het sentiment verandert en hoe moeilijk deze markt op korte termijn te lezen is.
■ MDxHealth: MDxHealth heeft de outlook ingetrokken nadat de ontwikkeling in het derde kwartaal slechter uitviel dan verwacht. Dat is duidelijk negatief. Wij zien geen reden om iets met het aandeel te doen.
■ Ahold Delhaize: technische storingen bij Albert Heijn kunnen tijdelijk voor operationele problemen zorgen. Wij zien dit voorlopig niet als een fundamentele verandering van het verhaal. Eerst kijken hoe snel de systemen volledig worden hersteld.
■ Macro vandaag: in de eurozone staan de definitieve inflatie over september en de handelsbalans op de agenda. In de Verenigde Staten volgen importprijzen, industriële productie en capaciteitsbenutting. Nieuwe opmerkingen van Fed-bestuurders blijven daarnaast belangrijk voor de renteverwachtingen.
■ Cyclische bullmarkt: wij blijven positief over de langere cyclische trend. Vooral technologie kan onderweg zeer fors corrigeren, maar wij geloven niet dat de definitieve markt-top al is gezet. Zorgen over AI, memory en geopolitiek kunnen grote correcties veroorzaken zonder automatisch de langere opwaartse cyclus te beëindigen.
■ Richting: hoger voor Europa, maar met duidelijk voorbehoud. Europese futures staan rond 0,7% hoger, Azië herstelt stevig, Wall Street kwam donderdag sterk terug vanaf de dieptepunten, Amerikaanse futures staan licht hoger en olie daalt fors. Daartegenover staat dat staatsobligaties nog altijd als veilige haven worden gekocht en de technische schade bij chips niet volledig is hersteld.
■ Surprise: neerwaarts. De hogere Europese opening is inmiddels het basisscenario. De grotere verrassing zou daarom zijn dat de markt na een sterke start snel terugdraait doordat chips opnieuw worden verkocht, de waarschuwing uit de obligatiemarkt gelijk krijgt of de situatie rond Iran plotseling escaleert.
■ Desk-view: de uitgangspositie is duidelijk beter dan donderdag, maar wij spreken nog niet van all clear. Europese futures staan ongeveer 0,7% hoger, Wall Street herstelde stevig vanaf de dieptepunten, Azië veert op, Amerikaanse futures zijn licht positief, olie daalt ongeveer 2% en Warsh wordt relatief positief ontvangen. Tegelijk komt een deel van de rentedaling voort uit vraag naar veilige havens en is de technische schade bij chips nog niet verdwenen. Iran blijft het grootste externe risico. ASML en TSMC blijven voor ons belangrijke structurele winnaars binnen de chipcyclus, terwijl BESI op korte termijn extra gevoelig is voor de hernieuwde discussie rond hybrid bonding. Wij verwachten een hogere opening, maar willen eerst zien dat chips het herstel vasthouden en dat de eerste winst niet direct weer wordt verkocht.
English
■ Europe: the setup for the open is clearly better than on Thursday. European futures are around 0.7% higher, Asia is rebounding strongly, US futures are modestly positive and oil is down around 2%. We therefore expect a higher European opening, but we first want to see whether those gains hold through the opening phase.
■ Warsh: Kevin Warsh reiterates the Fed's commitment to price stability and refuses to prejudge the next policy meeting. Notably, he said himself that his experience during the 2008 financial crisis may make him too cautious. Markets are responding relatively positively because this reduces the risk that renewed uncertainty automatically pushes him towards a more aggressive rate stance. This is not dovish, but it is less hawkish than feared.
■ Wall Street: the S&P 500 closed around 0.3% higher on Thursday, while the Nasdaq finished close to flat and the Dow gained more than 1%. More importantly, Wall Street recovered strongly from its intraday lows. The Philadelphia Semiconductor Index ultimately fell only around 0.9% and Micron gained roughly 2%, showing that technology selling pressure eased into the close.
■ Asia: the KOSPI is up almost 4%, the Nikkei around 2%, the Hang Seng roughly 1.2% and Shenzhen also around 1.2%. This is a strong counter-move after Thursday's severe selloff and provides a better backdrop for European technology. We still see it as a rebound rather than confirmation of a definitive technical bottom.
■ ASML: ASML remains one of the most important structural technology winners in Europe for us. Demand for advanced production capacity remains strong and the recent correction does not change that fundamental picture. Today we mainly want to see whether the Asian rebound attracts renewed buying interest and whether that demand holds after the open.
■ BESI: renewed attention is being given to reports that ASML is developing its own hybrid-bonding equipment. This is not a new story; ASML has explored this technology for some time. Renewed focus may nevertheless pressure BESI if investors again place greater weight on potential competitive risk. BESI remains a more difficult stock for us than ASML.
■ ASMI: ASMI may also benefit from the rebound in Asian semiconductor stocks, but after the recent severe moves we want technical confirmation. The longer-term trend matters more than one rebound session. We first want to see buyers genuinely return.
■ TSMC: TSMC remains important evidence that physical demand for advanced semiconductor capacity is strong. Markets can debate margins, valuation and investment costs, but demand for production capacity and advanced packaging remains substantial. This supports the longer investment cycle across TSMC, ASML and key suppliers.
■ Semiconductors: technical damage has not yet been fully repaired after seven weak US semiconductor sessions in succession. The rebound in Micron and Asian markets nevertheless shows that investors are beginning to buy selectively at lower levels. The key question today is whether that recovery becomes broad enough to lift European semiconductors convincingly.
■ Memory: concerns about future oversupply remain because China is rapidly adding production capacity. At the same time, demand for memory from AI, datacenters and other applications is also growing very rapidly. Micron gaining around 2% on Thursday is an initial sign that the market is no longer focused exclusively on the negative scenario. We believe strong memory companies can again offer opportunities after this storm.
■ AI: Warsh describes the development path of AI as bumpy but remains positive over the longer term. We agree. AI remains early in its development and substantial share-price corrections do not automatically change the structural growth story.
■ AI financing: markets are increasingly focused on how much capital is required to finance that growth. Datacenters, chips, power infrastructure, networking and storage require enormous investment. Companies heavily dependent on debt remain vulnerable even while underlying AI demand stays strong.
■ CoreWeave: CoreWeave therefore remains an important warning signal. The issue is not disappearing AI demand but the amount of debt being used to build parts of the infrastructure. Lower rates provide some relief, but they do not fix a weak balance sheet or financing model.
■ Rates: the US 10-year yield is around 5.08%, Japan near 2.94% and Germany around 3.41%. Lower US yields support equity valuations, but we do not view the move as purely positive. There is also clear demand for government bonds as safe havens.
■ Inflation and bonds: US producer prices reached a four-year high in September. Yet investors bought bonds and effective yields declined. This does not mean markets have suddenly become comfortable with inflation. Investors are seeking protection from uncertainty surrounding technology, credit and geopolitics. Falling yields therefore provide support while also delivering a warning signal.
■ Iran: Western intelligence services are observing major new military movements in Iran, while air-defence systems including David's Sling, THAAD and Iron Dome are being repositioned. The US president is again considering possible military action targeting energy infrastructure, missile capacity and nuclear sites. The MOAB is also being discussed as a military option; it is an extremely powerful conventional weapon, not a nuclear weapon. No new attack has started, but escalation risk has clearly increased.
■ Houthis and Saudi Arabia: there are also reports of an attempted Houthi missile strike on a Saudi presidential complex. This increases the risk of Saudi Arabia becoming more directly involved again. For markets, the key concern is whether energy infrastructure or shipping becomes a direct target.
■ Oil and Hormuz: oil is down around 2%, providing Europe with a clear positive buffer. Lower energy prices help inflation, airlines, transport, chemicals and other energy-intensive industries. The Strait of Hormuz remains the main vulnerability: any serious disruption could reverse the current oil decline very quickly.
■ Russia and Ukraine: Ukraine intends to resume attacks on Russian energy facilities, while Russia is also targeting Ukrainian energy infrastructure. The war therefore remains another source of risk for oil, gas and Europe's cost backdrop. Lower crude does not mean geopolitical energy risks have disappeared.
■ Airlines: Air France-KLM, Lufthansa and IAG directly benefit from lower oil. Fuel remains a major cost and a sustained decline would support margins. A renewed oil shock driven by Iran could reverse that benefit immediately.
■ Energy: Shell, TotalEnergies and BP receive less support from commodity prices while oil is lower. The sector remains highly sensitive to geopolitics, meaning one new development around Iran or Hormuz could rapidly change the picture.
■ Defence: Rheinmetall, Leonardo and Thales remain supported by heightened military tensions. We are not automatically chasing the sector, but structural demand for defence spending remains strong.
■ Banks: ING, ABN AMRO and Deutsche Bank benefit from calmer overall risk conditions, but lower long-term yields are not automatically positive for interest margins. The sector picture therefore remains mixed.
■ Prosus: the recovery in Hong Kong and China may provide some support to Prosus today. We remain uncertain about the stock, however. One stronger Asian session is not enough to make our view materially more positive.
■ Indonesia: Indonesia is the clear exception in Asia. The local equity market is under substantial pressure following the change in MSCI status. We view this mainly as a local issue rather than an important signal for Europe.
■ Gold and silver: gold trades around $4,176 and is up roughly 0.1%. Technical support held well and silver also rebounded on Thursday. We continue to expect another strong upward phase eventually but are waiting for clearer momentum before adding exposure. If we act again, we are more likely to use options on US-listed gold or silver ETFs.
■ FX: EUR/USD trades around 1.1230 and USD/JPY near 157.8. The euro is receiving some support from lower US yields. Currency markets therefore are not showing a clear stress signal for now.
■ VIX: the VIX is around 16.45 and fell roughly 2%. That is notable given geopolitical threats and recent stress in technology and AI. Markets remain nervous, but there is still no genuine panic.
■ Bitcoin and crypto: Bitcoin trades around $82,000 after first testing $80,000 on Thursday and then rebounding strongly. Circle gained around 9%, Robinhood roughly 3% and Coinbase about 6%. Those large reversals again demonstrate how quickly sentiment changes and how difficult the market remains to read in the short term.
■ MDxHealth: MDxHealth has withdrawn its outlook after third-quarter developments came in worse than expected. We view this as clearly negative and see no reason to take action.
■ Ahold Delhaize: technical problems at Albert Heijn may create temporary operational disruption. For now, we do not view this as a fundamental change in the story. We first want to see how quickly systems are fully restored.
■ Macro today: final September inflation and the trade balance are due in the eurozone. In the United States, import prices, industrial production and capacity utilisation are scheduled. Fresh comments from Fed officials also remain important for rate expectations.
■ Cyclical bull market: we remain positive on the longer cyclical trend. Technology in particular can experience severe corrections along the way, but we do not believe the definitive market top has already been reached. Concerns surrounding AI, memory and geopolitics can cause major corrections without automatically ending the broader upward cycle.
■ Direction: higher for Europe, but with clear caution. European futures are around 0.7% higher, Asia is rebounding strongly, Wall Street recovered from Thursday's lows, US futures are modestly positive and oil is falling sharply. Against that, government bonds continue to attract safe-haven demand and technical damage in semiconductors has not yet been fully repaired.
■ Surprise: downside. A higher European opening is now the base case. The larger surprise would therefore be a sharp reversal after a strong start if semiconductors weaken again, the warning from bond markets proves correct or Iran escalates rapidly.
■ Desk-view: the setup is clearly better than on Thursday, but we are not calling an all clear. European futures are around 0.7% higher, Wall Street recovered strongly from its lows, Asia is rebounding, US futures are modestly positive, oil is down around 2% and Warsh is being interpreted relatively positively. At the same time, part of the decline in yields is driven by safe-haven demand and technical damage in semiconductors remains. Iran is still the main external risk. ASML and TSMC remain important structural winners within the semiconductor cycle for us, while BESI may be more sensitive in the short term to renewed discussion around hybrid bonding. We therefore expect a higher opening but first want to see the semiconductor rebound hold and the initial gains avoid being sold.
Op onze website meer, inclusief een database met duizenden artikelen.
© 2026 SCEtrader.nl - Alle rechten voorbehouden
Disclaimer Aan de door ons opgestelde informatie kan op geen enkele wijze rechten worden ontleend. Alle door ons verstrekte informatie en analyses zijn geheel vrijblijvend. Alle consequenties van het op welke wijze dan ook toepassen van de informatie blijven volledig voor uw eigen rekening.
Wij aanvaarden geen aansprakelijkheid voor de mogelijke gevolgen of schade die zouden kunnen voortvloeien uit het gebruik van de door ons gepubliceerde informatie. U bent zelf eindverantwoordelijk voor de beslissingen die u neemt met betrekking tot uw beleggingen.

