☕️ Morning Call en📞 Podcast dinsdag 13 oktober - Wat gaan aandelen doen?
Meer op onze website, waar we vandaag weer aan verschillende zaken aandacht besteden. Let op, dit bericht kan overlappen met een aantal berichten die wij ook op de website publiceren.
■ Europa: Europa gaat richting een lagere opening. De Europese futures staan ongeveer 0,2% tot 0,3% lager en de belangrijkste tegenwind komt uit technologie, maar de daling blijft voorlopig opvallend beperkt gezien de forse verkoop in Azië. Lagere olie en lagere rente bieden enige steun, waardoor wij vooralsnog uitgaan van een voorzichtige lagere start en niet van een brede vlucht uit risico.
■ VS-futures: S&P 500-futures verliezen ongeveer 0,2%, terwijl Nasdaq 100-futures inmiddels bijna 0,85% lager staan. De zwakte zit daarmee duidelijk bij technologie.
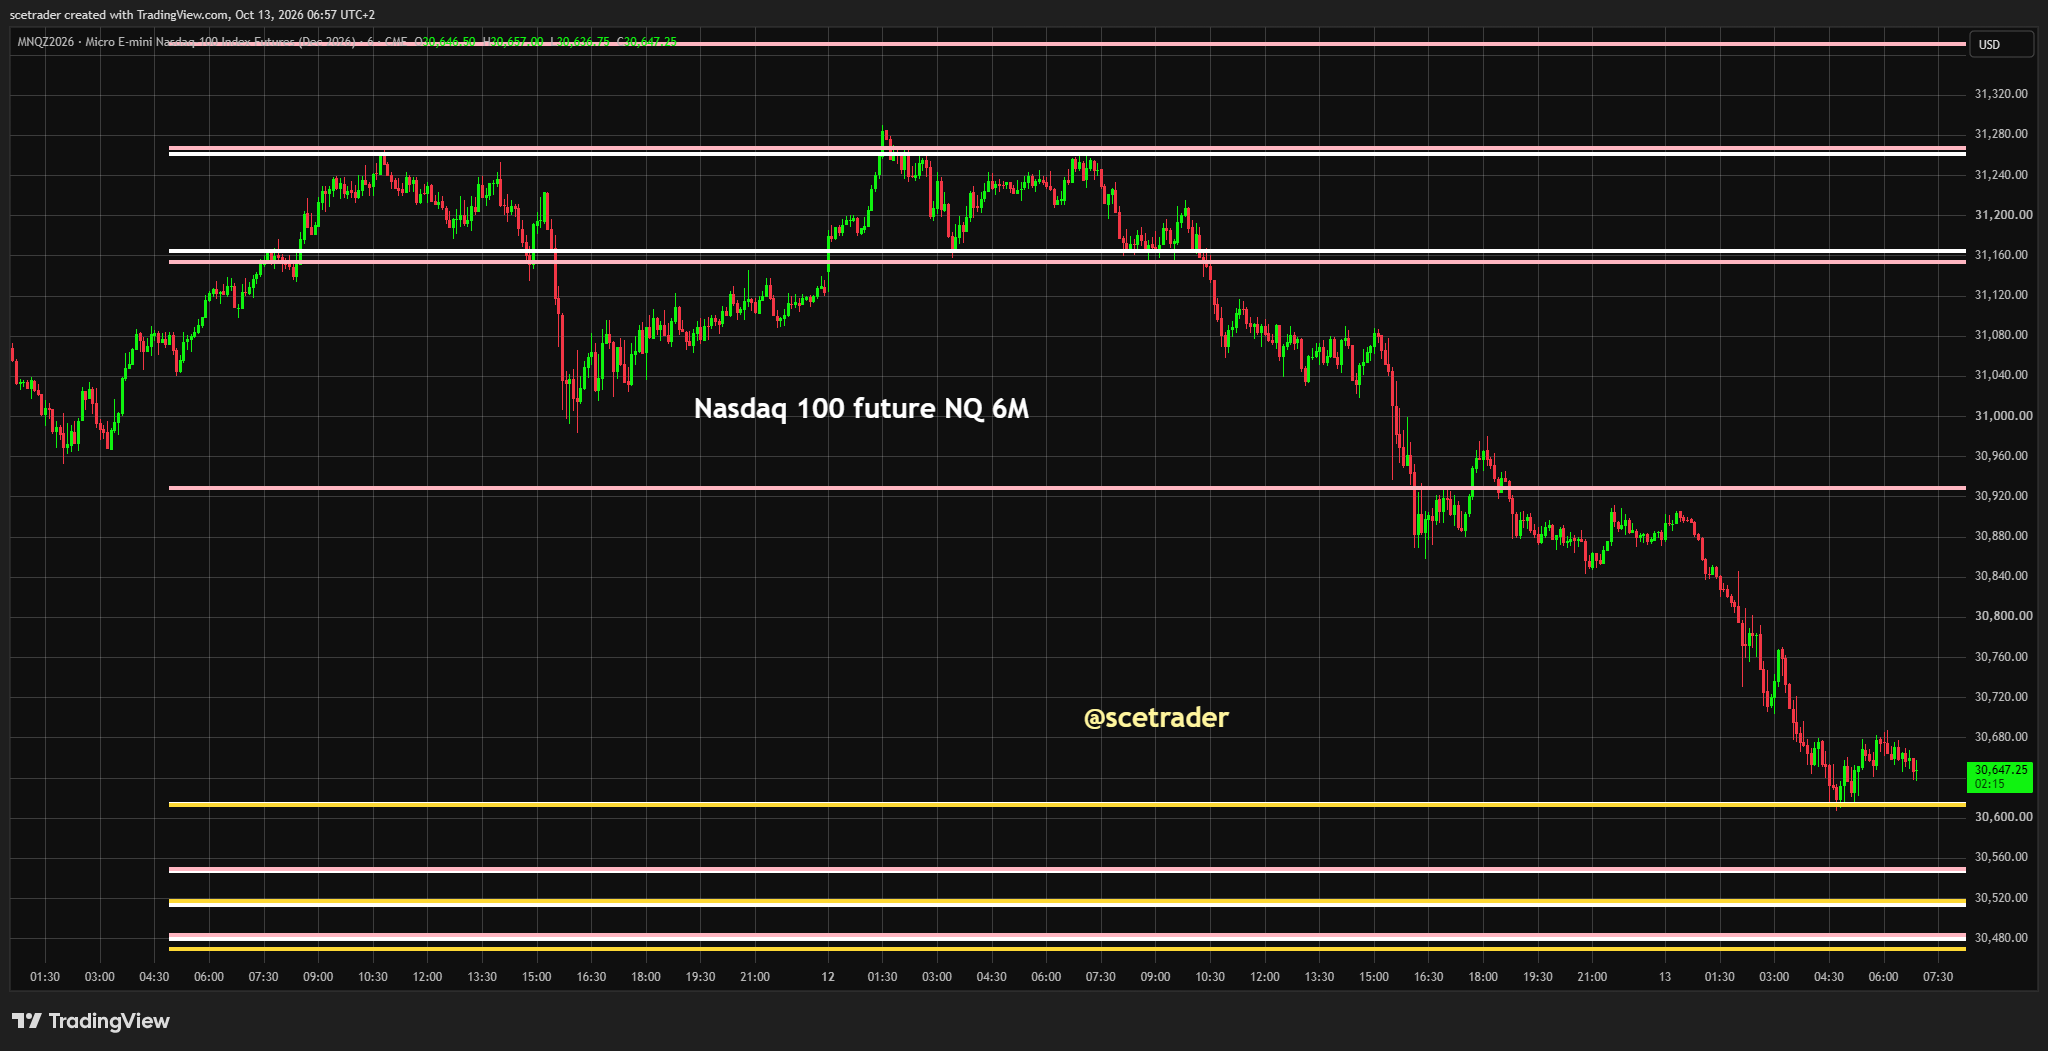
De Nasdaq-futures naderen tegelijkertijd een belangrijke steunzone; als die houdt, kan later relatief snel herstel volgen, maar eerst moet blijken of daar daadwerkelijk kopers verschijnen.
■ Azië: de verkoop is zwaar en sterk geconcentreerd in technologie. De KOSPI verliest bijna 7%, Koreaanse memory-aandelen staan circa 8% tot 9% lager, de Nikkei ongeveer 2% en Taiwan eveneens circa 2%. Dat maakt halfgeleiders en geheugenchips bij de Europese opening de duidelijkste risicogroep.
■ Halfgeleiders: de Philadelphia Semiconductor Index verloor gisteren circa 2,7% en vooral memory, opslag, optische technologie en andere toeleveranciers lagen zwak. De markt kijkt kritischer naar de toekomstige winst op de enorme AI-investeringen en gebruikt toenemende Chinese concurrentie als extra reden om risico af te bouwen. Wij denken nog steeds dat de sterkste chipaandelen uiteindelijk opnieuw hogere niveaus kunnen bereiken, maar waar de korte termijn bodem precies ligt is op dit moment niet duidelijk.
■ Geheugenchips: de fundamentele memory-thesis blijft voor ons overeind ondanks de zeer forse koersdalingen in Korea. AI-datacenters trekken steeds meer capaciteit naar HBM, server-DRAM en enterprise storage, terwijl ook smartphones structureel meer geheugen nodig hebben. Voor Micron, SK hynix en Sandisk blijven de signalen voor de komende twaalf maanden sterk, maar snellere vooruitgang van Chinese geheugenproducenten, hoge waarderingen en winstnemingen kunnen tussentijds voor forse correcties zorgen.
■ Software: software bood gisteren aanvankelijk nog enige tegenkracht aan de zwakke chipsector, maar ook die aandelen draaiden later lager. Daarmee ontbreekt vandaag binnen technologie voorlopig een duidelijke defensieve subgroep die de druk vanuit halfgeleiders kan opvangen.
■ AI en China: de discussie draait niet om het plots verdwijnen van AI-vraag, maar om rendement, waardering en concurrentie. Beleggers willen steeds duidelijker zien hoeveel vrije kasstroom uiteindelijk tegenover de enorme investeringen in chips, datacenters, stroom, koeling en netwerken komt te staan. Tegelijk maakt snellere technologische vooruitgang vanuit China het moeilijker om de extreem hoge verwachtingen zonder meer door te trekken.
■ AI-financiering: ook de financieringskant wordt belangrijker. Hyperscalers vertegenwoordigen inmiddels een veel groter deel van de wereldwijde bedrijfsobligatiemarkt dan enkele jaren geleden en bedrijven financieren steeds grotere delen van hun AI-investeringen extern. Dat vergroot de hefboom op de cyclus: zolang de groei sterk blijft is dat beheersbaar, maar bij tegenvallende rendementen kan de waarderingscorrectie sneller verlopen.
■ Meta: Meta was gisteren met ongeveer 3% winst een van de sterkere uitzonderingen binnen Amerikaanse technologie. Tegelijk heeft het bedrijf Muse Wonder gelanceerd, een nieuw AI-model dat volgens Meta op verschillende benchmarks sterker presteert en verbeteringen biedt in geheugen, redeneren en gespecialiseerde kennis. Muse nadert 9 miljoen downloads, maar de groei vertraagt en de gebruikersretentie blijft achter bij ChatGPT, waardoor Meta nu vooral moet bewijzen dat betere modelprestaties ook tot duurzamer gebruik leiden.
■ AST SpaceMobile: Deutsche Bank verhoogt het advies naar Buy met een koersdoel van $93. Tegelijk vordert de uitrol van het satellietnetwerk, met BlueBird 14 tot en met 16 bij Cape Canaveral en FCC-goedkeuring voor tests in de 900 MHz-band tot en met 8 november. Dat ondersteunt de weg naar commerciële dienstverlening, al blijft de daadwerkelijke uitvoering van de satellietuitrol bepalend.
■ Goldman Sachs: Goldman Sachs verhoogt aandelen voor de komende drie maanden naar Overweight en obligaties voor de komende twaalf maanden eveneens naar Overweight. De bank ziet betere waarderingen, veerkrachtige bedrijfswinsten en afnemende inflatie als steun richting 2027 en geeft binnen aandelen de voorkeur aan AI-gerelateerde namen en selectieve dividendaandelen. Dat positieve middellange-termijnbeeld staat vandaag duidelijk tegenover de korte termijn verkoopdruk in technologie.
■ Olie: olie staat ongeveer 1% lager en vormt daarmee een belangrijke tegenkracht tegen de zwakke technologiesector. Lagere olie helpt Europa via lagere inflatie- en kostendruk. Tegelijk blijven de geopolitieke spanningen hoog, waardoor wij niet automatisch aannemen dat de daling van vandaag standhoudt.
■ OPEC: de verwachte groei van de mondiale olievraag voor 2026 is stevig naar beneden bijgesteld. Dat vormt een neerwaartse tegenkracht voor olie en compenseert een deel van de geopolitieke risicopremie, maar het aanbodrisico rond Saudi-Arabië, Iran en Hormuz blijft groot.
■ Rusland en Oekraïne: het aangekondigde bestand rond energie-infrastructuur biedt nog weinig zekerheid. Oekraïne zegt bereid te zijn aanvallen op Russische energie-installaties te stoppen wanneer Rusland hetzelfde doet, maar tegelijkertijd worden nog steeds nieuwe aanvallen op energie-infrastructuur gemeld. Daarmee is het te vroeg om extra Russische diesel of lagere olie als duurzame ontspanning te behandelen.
■ Russische energie en sancties: vicepremier Alexander Novak zegt dat Rusland dit jaar voor $21,3 miljard aan energie aan de EU heeft geleverd. Dat laat zien dat de sancties de energiestromen wel hebben veranderd, maar ze duidelijk niet volledig hebben stilgelegd. De sancties werken daarmee in ieder geval niet als een volledige blokkade van Russische energie-inkomsten uit Europa.
■ Saudi-Arabië, Iran en Hormuz: de spanningen rond de Houthi’s, Saudi-Arabië en de Straat van Hormuz blijven een belangrijke bron van onzekerheid. Diplomatieke pogingen bestaan nog, maar een snelle oplossing is niet vanzelfsprekend. Nieuwe aanvallen op infrastructuur of scheepvaart kunnen de huidige daling van olie snel weer omkeren.
■ Rente: de rentemarkten werken vanochtend mee. De Amerikaanse 10-jaarsrente staat ongeveer drie basispunten lager rond 5,20%, de Japanse 10-jaarsrente circa één basispunt lager rond 3,00%, Duitsland rond 3,47% en Frankrijk rond 4,90%. Dat is gunstiger voor waarderingen, maar voorlopig niet voldoende om de zware verkoop in technologie volledig te neutraliseren.
■ Frankrijk: Frankrijk blijft een belangrijke Europese risicofactor. De hoge rente, begrotingsdruk en sociale onrust maken het moeilijk om volledig op lagere olie en rente als buffer te vertrouwen. Nieuwe onrust kan vooral banken, vastgoed en de euro opnieuw onder druk zetten.
■ Goud en zilver: zilver staat rond $60,80 en wint ongeveer 0,8%, terwijl goud circa 0,6% hoger staat rond $4.195. Dat past bij een markt waarin beleggers ondanks lagere olie en rente nog steeds bescherming zoeken tegen geopolitieke onzekerheid en volatiliteit.
■ Koper: koper blijft rond $6,7 per pond opvallend stabiel. Dat is een nuttig tegenwicht tegen de zware aandelenverkoop in Azië, omdat de industriële metaalmarkt voorlopig nog geen duidelijke recessiewaarschuwing afgeeft.
■ Bitcoin en crypto: Bitcoin staat rond $83.500 en blijft daarmee redelijk stabiel. Crypto-gerelateerde aandelen sloten gisteren in de Verenigde Staten overwegend lager. Crypto bevestigt daarmee geen brede risk-on beweging, maar geeft ook nog geen aparte stressreactie.
■ LVMH en luxe: LVMH rapporteerde ongeveer €18,5 miljard omzet over het derde kwartaal met 1,0% organische groei. Fashion & Leather Goods daalde 5,0% en Azië buiten Japan eveneens 5,0%, terwijl de Verenigde Staten ongeveer 5,0% groeiden. De zwakte concentreert zich daarmee vooral in China en de belangrijkste productcategorie en kan vandaag ook Kering onder druk zetten.
■ Banken: voor Europese banken telt eerst Frankrijk. Later verschuift de aandacht naar JPMorgan, Goldman Sachs, Citigroup en Wells Fargo. De verwachtingen voor trading- en rente-inkomsten zijn hoog, waardoor kredietkwaliteit, depositokosten en nieuwe deals minstens zo belangrijk worden als de headline-winst.
■ Macro: de definitieve Duitse inflatie over september staat vanochtend op de agenda, terwijl later Europese obligatieveilingen, Amerikaanse bankcijfers en woningmarktdata volgen. De combinatie van rente, technologie en bedrijfsresultaten kan daardoor gedurende de dag voor duidelijke sectorrotatie zorgen.
■ Richting: voorzichtig lager. Technologie en vooral halfgeleiders vormen de duidelijke zwakke plek, terwijl lagere olie en lagere rente voorkomen dat de verkoop automatisch over de volledige markt wordt uitgesmeerd.
■ Surprise: de grootste positieve verrassing zou zijn dat de belangrijke steun in Nasdaq 100-futures standhoudt en chipaandelen na de opening snel kopers aantrekken. De neerwaartse verrassing ligt bij een verdere breuk in memory en halfgeleiders, waardoor de relatief beperkte verliezen van de Europese futures alsnog snel groter kunnen worden.
■ Desk-view: wij verwachten een lagere en voorzichtige Europese start. Bijna 7% verlies in Zuid-Korea, dalingen van 8% tot 9% bij Koreaanse memory-aandelen en bijna 0,85% verlies in Nasdaq 100-futures maken technologie de duidelijke risicosector. Daar staan ongeveer 1% lagere olie en dalende rentes tegenover, waardoor de brede markt voorlopig beter beschermd blijft dan de chipsector zelf. Structureel blijven wij positief over de sterkste AI- en memorynamen, maar tactisch is de bodem nog niet duidelijk. Eerst kijken wij of de Nasdaq-steun houdt en of Europese chipaandelen na de opening daadwerkelijk kopers aantrekken voordat wij meer risico willen nemen.
English
■ Europe: Europe is heading for a lower opening, although slightly lower oil and a calmer rates backdrop provide some support. European futures are around 0.2% to 0.3% lower and the main pressure comes from technology, but the decline remains relatively contained considering the heavy selling in Asia. For now, we expect a cautious lower start rather than a broad risk-off move.
■ US futures: S&P 500 futures are down around 0.2%, while Nasdaq 100 futures are approaching a decline of roughly 0.85%. The weakness is therefore clearly concentrated in technology. Nasdaq futures are also approaching an important support area; if that holds, a relatively quick recovery is possible, but buyers first need to prove they are there.
■ Asia: selling is heavy and strongly concentrated in technology. The KOSPI is down almost 7%, Korean memory shares are around 8% to 9% lower, the Nikkei roughly 2% lower and Taiwan also around 2% weaker. Semiconductors and memory therefore represent the clearest risk for Europe at the open.
■ Semiconductors: the Philadelphia Semiconductor Index fell around 2.7% yesterday, with memory, storage, optical technology and other suppliers among the weakest areas. Investors are becoming more critical of future returns on enormous AI investment and are using rising Chinese competition as another reason to reduce risk. We still believe the strongest semiconductor stocks can ultimately return to higher levels, but the exact short-term bottom is currently unclear.
■ Memory: our fundamental memory thesis remains intact despite the very sharp declines in Korean shares. AI datacenters continue to draw capacity toward HBM, server DRAM and enterprise storage, while smartphones themselves require more memory. The twelve-month signals for Micron, SK hynix and Sandisk therefore remain strong, but faster progress by Chinese memory producers, high valuations and profit-taking can produce substantial interim corrections.
■ Software: software initially provided some support against chip weakness yesterday, but those shares also turned lower later in the session. There is therefore no obvious defensive technology subgroup providing meaningful support this morning.
■ AI and China: the debate is not about AI demand suddenly disappearing, but about returns, valuation and competition. Investors increasingly want to see how much free cash flow eventually emerges from the enormous spending on chips, datacenters, power, cooling and networks. At the same time, faster technological progress in China makes it more difficult to extrapolate extremely high expectations indefinitely.
■ AI financing: financing is also becoming increasingly important. Hyperscalers now represent a much larger share of global corporate bond issuance than only a few years ago and companies are externally financing a growing portion of AI investment. This increases leverage to the cycle: manageable while growth remains strong, but potentially more painful if returns disappoint.
■ Meta: Meta was one of the stronger exceptions in US technology yesterday, rising around 3%. The company has also launched Muse Wonder, a new AI model that Meta says performs better on several benchmarks and improves memory, reasoning and specialist knowledge. Muse is approaching 9 million downloads, but growth is slowing and retention remains below ChatGPT, meaning Meta now needs to prove that stronger model performance can translate into more durable usage.
■ AST SpaceMobile: Deutsche Bank has upgraded the shares to Buy with a $93 price target. At the same time, the satellite rollout is progressing, with BlueBird 14 through 16 at Cape Canaveral and FCC authorization secured for testing in the 900 MHz band through November 8. This supports the path towards commercial service, although execution of the satellite rollout remains the key factor.
■ Goldman Sachs: Goldman Sachs has upgraded equities to Overweight over the next three months and bonds to Overweight over the next twelve months. The bank sees improving valuations, resilient corporate earnings and easing inflation supporting markets into 2027, with a preference for AI-linked stocks and selective dividend plays. That positive medium-term view clearly contrasts with today’s near-term selling pressure in technology.
■ Oil: oil is around 1% lower and therefore provides an important offset to technology weakness. Lower crude reduces inflation and cost pressure for Europe. Geopolitical tensions remain elevated, however, so we are not assuming that today’s decline will necessarily persist.
■ OPEC: expected global oil-demand growth for 2026 has been cut sharply. This provides a meaningful downside counterweight for oil and offsets part of the geopolitical risk premium, although supply risks surrounding Saudi Arabia, Iran and Hormuz remain significant.
■ Russia and Ukraine: the announced ceasefire around energy infrastructure still offers little certainty. Ukraine says it is willing to stop attacks on Russian energy assets if Russia does the same, while fresh attacks on energy infrastructure continue to be reported. It is therefore too early to treat additional Russian diesel supply or lower oil as a durable de-escalation.
■ Russian energy and sanctions: Deputy Prime Minister Alexander Novak says Russia has supplied $21.3 billion worth of energy to the EU this year. This shows that sanctions have changed energy trade flows but clearly have not stopped them entirely. They therefore do not function as a complete blockade of Russian energy revenues from Europe.
■ Saudi Arabia, Iran and Hormuz: tensions involving the Houthis, Saudi Arabia and the Strait of Hormuz remain an important source of uncertainty. Diplomatic efforts continue, but a rapid solution is far from guaranteed. Fresh attacks on infrastructure or shipping could quickly reverse the current decline in oil.
■ Rates: bond markets are helping this morning. The US 10-year yield is around three basis points lower near 5.20%, Japan’s 10-year about one basis point lower near 3.00%, Germany around 3.47% and France close to 4.90%. That is more supportive for valuations, but not enough yet to neutralise the heavy technology selling.
■ France: France remains an important European risk factor. Elevated yields, fiscal pressure and social unrest make it difficult to rely completely on lower oil and yields as market buffers. Renewed unrest could put banks, real estate and the euro under pressure again.
■ Gold and silver: silver trades around $60.80 and is up roughly 0.8%, while gold is around 0.6% higher near $4,195. This fits a market in which investors are still seeking protection against geopolitical uncertainty and volatility despite lower oil and yields.
■ Copper: copper remains remarkably stable around $6.7/lb. This provides a useful counterweight to the heavy Asian equity selloff, as industrial metals are not yet sending a clear recession warning.
■ Bitcoin and crypto: Bitcoin trades around $83,500 and remains relatively stable. Crypto-related equities were mostly lower in the US yesterday. Crypto therefore provides no broad risk-on confirmation, but it is also not signalling a separate stress event.
■ LVMH and luxury: LVMH reported roughly €18.5 billion in third-quarter revenue with 1.0% organic growth. Fashion & Leather Goods fell 5.0% and Asia excluding Japan also declined 5.0%, while the US grew around 5.0%. Weakness is therefore concentrated mainly in China and the key product category, creating pressure for Kering as well.
■ Banks: France is the first issue for European banks. Later, attention shifts to JPMorgan, Goldman Sachs, Citigroup and Wells Fargo. Expectations for trading and net interest income are high, making credit quality, deposit costs and deal activity at least as important as headline earnings.
■ Macro: final German inflation for September is on the agenda this morning, followed later by European bond auctions, US bank earnings and housing data. The combination of rates, technology and corporate results could create significant sector rotation throughout the day.
■ Direction: cautiously lower. Technology and especially semiconductors are the clear weak points, while lower oil and lower yields prevent the selling from automatically broadening across the entire market.
■ Surprise: the biggest positive surprise would be Nasdaq 100 support holding and semiconductor shares attracting buyers quickly after the European open. The downside surprise would be another break lower in memory and semiconductors, causing the relatively limited losses in European futures to expand rapidly.
■ Desk-view: we expect a lower and cautious European start. A near-7% decline in South Korea, 8% to 9% losses in Korean memory shares and an almost 0.85% decline in Nasdaq 100 futures make technology the clear risk sector. Around 1% lower oil and declining yields provide offsets, leaving the broader market better protected than the chip sector itself. Structurally, we remain positive on the strongest AI and memory names, but tactically the bottom is not yet clear. We first want to see whether Nasdaq support holds and whether European semiconductor shares actually attract buyers after the open before adding more risk.
Disclaimer Aan de door ons opgestelde informatie kan op geen enkele wijze rechten worden ontleend. Alle door ons verstrekte informatie en analyses zijn geheel vrijblijvend. Alle consequenties van het op welke wijze dan ook toepassen van de informatie blijven volledig voor uw eigen rekening.
Wij aanvaarden geen aansprakelijkheid voor de mogelijke gevolgen of schade die zouden kunnen voortvloeien uit het gebruik van de door ons gepubliceerde informatie. U bent zelf eindverantwoordelijk voor de beslissingen die u neemt met betrekking tot uw beleggingen.

