☕️ Morning Call en📞 Podcast donderdag 29 oktober - Wat gaan aandelen doen?
Meer op onze website, waar we vandaag weer aan verschillende zaken aandacht besteden. Let op, dit bericht kan overlappen met een aantal berichten die wij ook op de website publiceren.
■ Verwachte richting: Wij rekenen op een voorzichtige tot lagere Europese start, vooral door de nieuwe verkoopdruk in Amerikaanse technologie. De Nasdaq-futures staan ongeveer 1% lager na de forse nabeursreacties op Alphabet, ServiceNow en Fortinet. Toch verwachten wij niet automatisch een zwakke handelsdag van begin tot eind. Europa heeft de afgelopen weken opvallend veel negatieve signalen geabsorbeerd en de fundamentele bedrijfsresultaten blijven over een breed front sterk. Als Nasdaq-futures na de eerste verkoopdruk stabiliseren, zien wij ruimte voor een herstel gedurende de Europese sessie. Onze houding blijft daarom voorzichtig op de korte termijn, maar buy on dips bij kwalitatief sterke groeibedrijven wordt opnieuw interessanter.
 Hoofdredactie
■ Marktbeeld: Dit blijft een echte jojo-markt. Aandelen kunnen na ogenschijnlijk goede cijfers plotseling 10%, 20% of zelfs 25% dalen, zoals we inmiddels bij Adyen, ServiceNow en Fortinet hebben gezien. Tegelijk blijven de grote indices verrassend weerbaar en liggen de meeste langere trendstructuren nog niet fundamenteel kapot. Dat is precies waarom wij niet volledig defensief willen blijven. Grote koersdalingen bij ondernemingen waarvan de operationele ontwikkeling sterk blijft, gaan wij steeds nadrukkelijker beoordelen als mogelijke nieuwe kansen.
■ Wall Street: De S&P 500 steeg woensdag 0,28% naar 7.743,98, de Nasdaq 0,27% en de Dow 0,19%. De Philadelphia Semiconductor Index won ongeveer 1,8%. Vertiv steeg 16,5% en Oracle ruim 10%. Ondanks de groene indexstanden was de houding afwachtend: beleggers wisten dat de grote cijfers van Microsoft en Alphabet na beurs nog moesten komen. De VIX sloot op 16,91 en wijst nog altijd niet op brede paniek. Van de eerste 200 S&P 500-bedrijven die rapporteerden versloeg circa 84% de winstverwachting. De winstcyclus blijft dus uitzonderlijk sterk, maar de lat voor de outlook wordt steeds hoger.
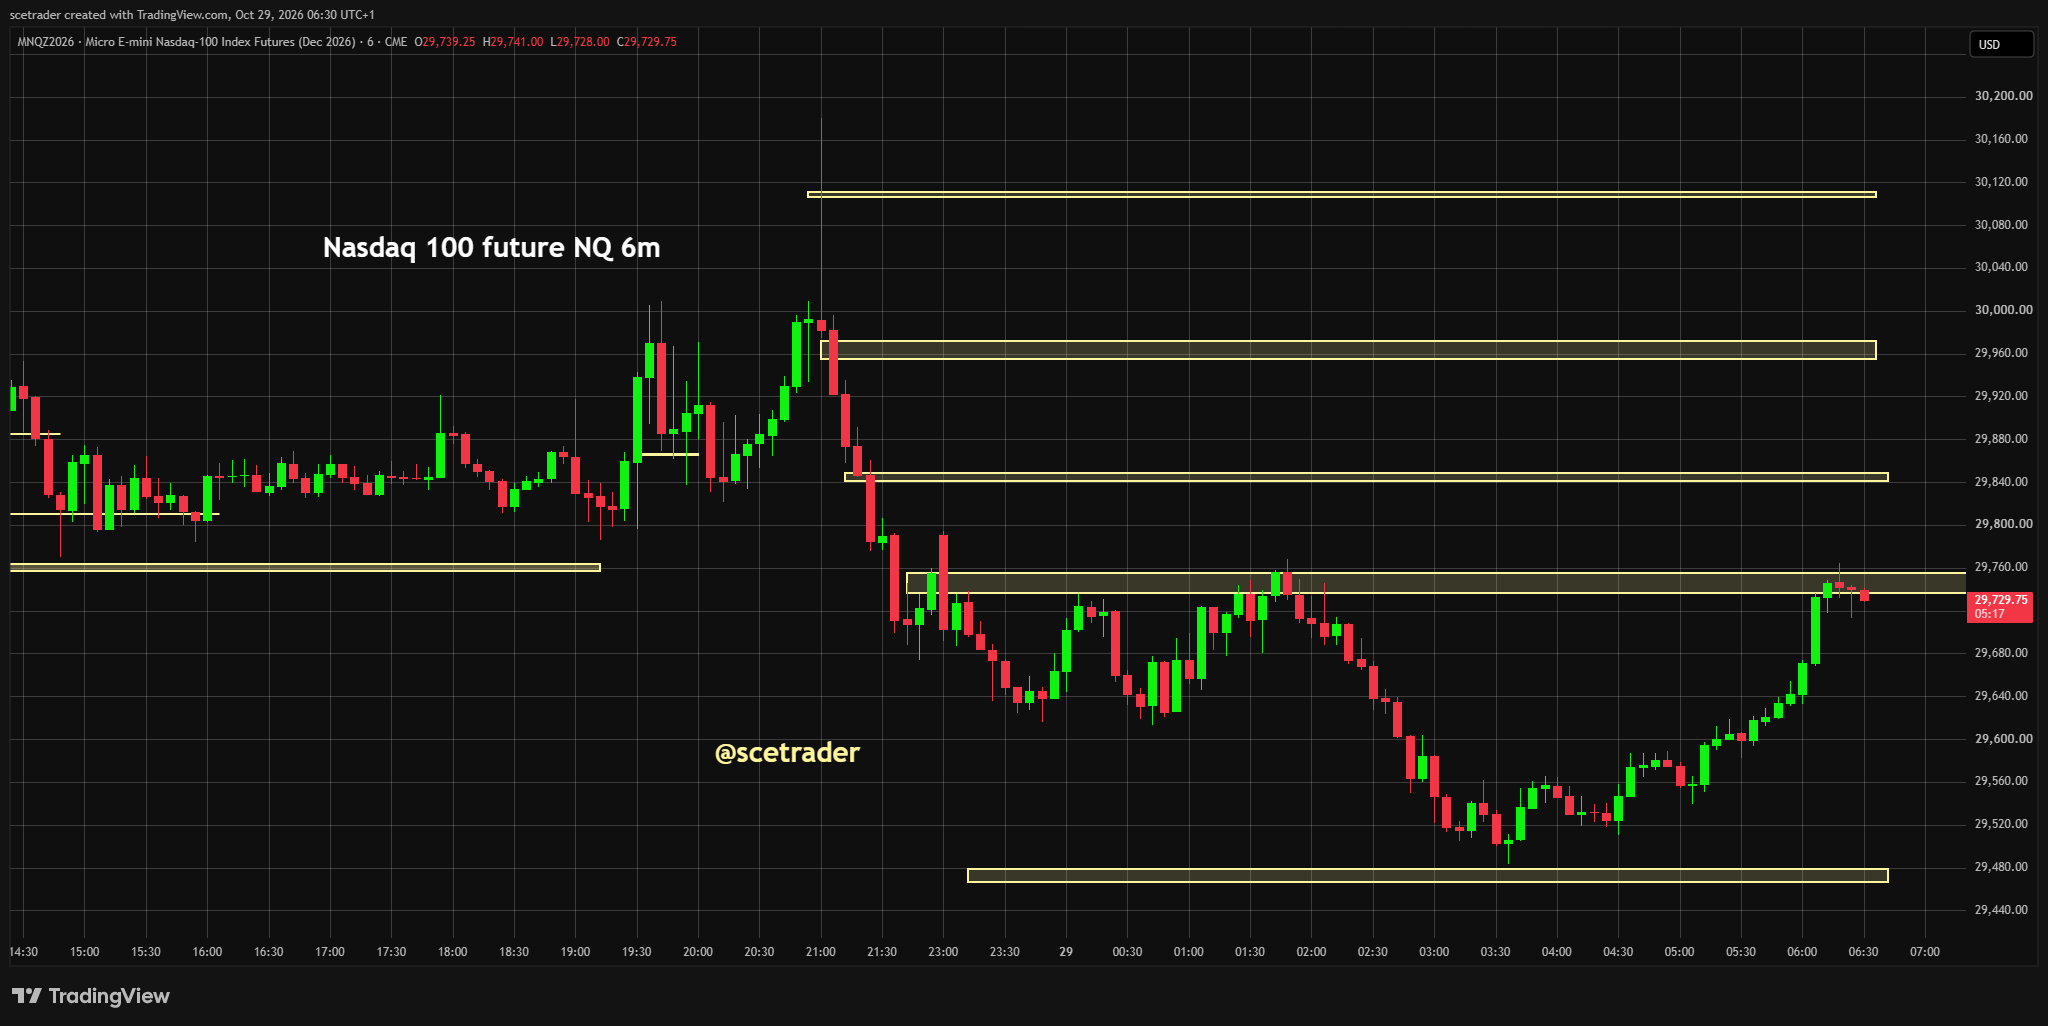
■ Amerikaanse futures: De nabeursreacties veranderden het beeld. Nasdaq-futures verloren in Azië ongeveer 1%, terwijl de S&P 500-future eveneens lager staat. De eerste reactie was fors, maar wij letten vooral op wat er daarna gebeurt. In de vroege handel lijkt de verkoopdruk niet voortdurend te versnellen. Wanneer de Nasdaq-future rond de Aziatische lows opnieuw steun vindt en richting neutraal terrein draait, zou dat voor ons een belangrijk eerste signaal zijn dat de markt ook deze schok probeert te absorberen.
■ Alphabet: Alphabet laat misschien wel het duidelijkste voorbeeld zien van de nieuwe spelregels rond AI. De omzet steeg 25% naar $127,6 miljard en Google Cloud groeide maar liefst 103% naar $30,7 miljard. De vraag naar AI en cloud is dus bepaald niet zwak. Toch verloor het aandeel nabeurs ongeveer 10%. De reden ligt vooral bij de kapitaalintensiteit: capex bereikte $51,4 miljard en de vrije kasstroom kwam uit op $9,1 miljard negatief. Alphabet houdt bovendien vast aan $195 tot $205 miljard investeringen in 2026 en verwacht in 2027 opnieuw meer uit te geven. Wij blijven Alphabet voor de lange termijn interessant vinden, maar de markt wil vanaf nu steeds nadrukkelijker bewijs zien dat die enorme AI-investeringen uiteindelijk voldoende rendement opleveren.
■ Microsoft: Microsoft vormt het sterke contrast. De omzet steeg 19% naar $92,3 miljard, Azure groeide 48% en de commerciële resterende contractwaarde liep 73% op naar $677 miljard. De vrije kasstroom kwam uit op $18,6 miljard, aanzienlijk beter dan verwacht. Voor het lopende kwartaal wordt 49% tot 50% Azure-groei voorzien. Microsoft investeert eveneens enorme bedragen in AI, maar financiert die expansie voorlopig ruimschoots uit de eigen kasstromen. Dat is precies het onderscheid dat de markt momenteel beloont.
■ Cashflow wordt de nieuwe scheidslijn: De tegenstelling tussen Microsoft en Alphabet is voor ons een van de belangrijkste marktlessen van deze week. De vraag naar AI is niet verdwenen. Integendeel. De markt begint alleen steeds harder onderscheid te maken tussen bedrijven die AI-groei kunnen financieren vanuit bestaande cashflow en bedrijven waarbij de investeringen de kasstromen tijdelijk volledig opslokken. Datzelfde onderscheid zien wij al langer tussen sterke chipbedrijven en zwaar gefinancierde AI-infrastructuurspelers.
■ ServiceNow en Fortinet: Ook software en cybersecurity laten zien hoe meedogenloos de markt momenteel is. ServiceNow groeide ruim 20%, verhoogde zijn AI-contractdoel en verwacht een vrije kasstroommarge van 36%, maar een verwachte vertraging van de contractgroei stuurde het aandeel ongeveer 18% lager. Fortinet versloeg de verwachtingen voor omzet, winst en billings en verhoogde zelfs de jaarverwachting, maar minder sterke vooruitzichten voor terugkerende services leidden tot een daling van ongeveer 25%. Dit zijn geen bedrijven waarvan de activiteiten instorten. De waardering en de enorme verwachtingen maken iedere vertraging alleen extreem kostbaar.
■ Softwarekansen: Juist daarom willen wij de komende dagen extra goed kijken naar overdreven koersreacties bij kwalitatieve softwarebedrijven. Niet iedere daling van 15% tot 25% is automatisch een koopkans, maar wanneer de omzet, contractwaarde en kasstroom structureel blijven groeien terwijl vooral de waardering wordt gereset, kan daar op termijn een interessante verhouding tussen risico en rendement ontstaan. Wij kopen niet blind de eerste dip; eerst willen wij technische stabilisatie zien.
■ Samsung en memory: Samsung rapporteerde recordresultaten en verwacht dat de vraag naar AI-geheugen in 2027 harder groeit dan het aanbod. De HBM-capaciteit voor volgend jaar is uitverkocht en het bedrijf verwacht dat de memorymarkt tot 2028 krap blijft. Toch verloor Samsung meer dan 4% omdat de markt nog sterkere vooruitzichten en meer duidelijkheid over aandeelhoudersuitkeringen had verwacht. Dit is geen zwak fundamenteel signaal voor memory, maar opnieuw een voorbeeld van extreem hoge verwachtingen.
■ SK Hynix: SK Hynix blijft fundamenteel nog sterker gepositioneerd. Het bedrijf verwacht dat de vraag naar DRAM en HBM tot 2030 boven het beschikbare aanbod blijft en heeft een groot deel van de toekomstige capaciteit al via langlopende afspraken vastgelegd. Na de enorme koersstijging van woensdag is selectiviteit logisch, maar onze fundamentele memory-visie blijft positief.
■ Azië: De zwakkere Amerikaanse techfutures zorgen voor winstnemingen. De Kospi verliest ongeveer 2,6% na de enorme stijging van woensdag en Samsung drukt zwaar op de index. De bredere Aziatische markt exclusief Japan staat circa 0,7% lager, terwijl Japan zich beter houdt. Dat is geen verrassing na de eerdere rally. Wij zien vooral dat Azië nu dezelfde selectiviteit toont als Wall Street: sterke fundamentals bieden geen garantie tegen winstnemingen wanneer verwachtingen al extreem zijn.
■ AI-infrastructuur: De fysieke AI-uitbouw blijft ondertussen bijzonder sterk. Vertiv steeg woensdag ongeveer 16,5% na de uitzonderlijke cijfers. KLA bevestigt sterke vraag naar inspectie- en meetapparatuur. Amphenol rapporteerde $12,2 miljard aan orders op $10,2 miljard omzet, GE Vernova zag zijn orderportefeuille oplopen naar $197 miljard en Equinix verhoogde opnieuw de verwachtingen. De vraag naar stroom, elektriciteitsnetten, koeling, verbindingstechnologie en datacentercapaciteit blijft dus enorm. De discussie gaat steeds minder over de vraag óf er AI-infrastructuur wordt gebouwd en steeds meer over tegen welke kosten en met welk rendement.
■ Vertiv: De koerswinst van circa 16,5% bevestigt hoeveel waarde de markt momenteel hecht aan bedrijven die de AI-groei daadwerkelijk vertalen naar winst en cashflow. Wij blijven Vertiv een van de interessantere directe plays op datacenterinfrastructuur vinden, maar lopen na zo'n sprong niet achter het aandeel aan. Een latere gecontroleerde correctie kan opnieuw interessant worden.
■ Oracle: Oracle werd ruim 10% hoger gezet nadat het een veel concreter financieel tijdpad presenteerde. De onderneming mikt op minimaal $225 miljard omzet in FY2030 en een aangepaste operationele marge boven 40%. De capex moet in FY2027 en FY2028 pieken, waarna de vrije kasstroom in de tweede helft van FY2028 positief moet worden en in FY2029 boven $30 miljard uitkomt. Oracle verwacht richting FY2030 maximaal nog $20 miljard extra kapitaal nodig te hebben. Voor onze positie is dit belangrijk: de enorme investeringsbehoefte blijft, maar het financierings- en kasstroompad wordt veel beter zichtbaar.
■ KLA: De omzet steeg sterk naar $4,14 miljard en de vrije kasstroom bedroeg $1,34 miljard. Voor het lopende kwartaal mikt KLA op ongeveer $4,7 miljard omzet en een brutomarge rond 62,5%. De cijfers ondersteunen onze visie dat inspectie en metrologie structureel belangrijker worden naarmate chips complexer worden. Het aandeel blijft voor ons interessant binnen de AI- en packagingketen.
■ Amphenol, GE Vernova en Equinix: Wij voegen deze bewust samen. Amphenol groeit 65%, heeft een book-to-bill van 1,19 en genereert $1,6 miljard vrije kasstroom. GE Vernova zag de orders naar ongeveer $29 miljard oplopen en de backlog naar $197 miljard, terwijl Equinix opnieuw recordboekingen meldt en de outlook verhoogt. Verbindingstechnologie, elektriciteitsnetten en datacenters vertellen daarmee hetzelfde verhaal: de fysieke AI-capex blijft zeer sterk.
■ Thyssenkrupp: De koersdaling van bijna 17% van woensdag mag niet als een normale beurscrash worden gelezen. De beweging houdt verband met de afsplitsing en beursintroductie van tk accelis. Aandeelhouders ontvingen één aandeel tk accelis voor iedere twintig aandelen Thyssenkrupp, terwijl Thyssenkrupp zelf 51% behoudt. Voor onze positie moeten wij daarom voortaan vooral naar de gecombineerde economische waarde van beide bedrijven kijken en niet alleen naar de optische daling van het oude aandeel.
■ Amerikaanse bedrijfsresultaten buiten AI: Ook buiten technologie blijft het winstseizoen redelijk sterk. Carvana groeide 42% en werd nabeurs hoger gezet, T-Mobile rapporteerde hogere omzet, winst en klantengroei, Chipotle zag de vergelijkbare verkopen aantrekken en eBay groeide 14%. Ford en FedEx leverden eveneens redelijke cijfers, maar kregen een minder enthousiaste koersreactie. De Amerikaanse economie oogt daarmee operationeel nog altijd behoorlijk veerkrachtig.
■ Europa: Europa blijft opvallend weerbaar. De AEX sloot woensdag slechts 0,37% lager ondanks een daling van Adyen van ruim 13%. ASMI, ASML en KPN boden tegenwicht. De DAX won 0,44% en de STOXX 600 bleef vrijwel vlak. Wij noemen Europa daarom opnieuw een soort Teflon-markt: negatieve impulsen zorgen wel voor forse bewegingen bij individuele aandelen, maar de brede indices absorberen veel van die schokken. Dat kan veranderen wanneer Amerikaanse technologie structureel wegzakt, maar tot nu toe blijft Europa goed liggen.
■ Adyen: De forse daling blijft relevant. De operationele groei is sterk, maar de verlaging van de marge naar 50% en het verdwijnen van de middellange margedoelstelling zorgen voor minder zicht op de winst. Wij blijven dit vooral zien als een bewuste keuze om nu meer te investeren in groei. Adyen blijft een moeilijk aandeel om te timen, maar na verdere stabilisatie kunnen forse dips opnieuw interessant worden voor kleine langetermijnaankopen.
■ Federal Reserve en rente: De Fed liet de rente met tien tegen twee stemmen onveranderd op 3,75% tot 4,00%. Twee bestuurders wilden een verhoging. De markt las Kevin Warsh uiteindelijk eerder licht dovish dan hawkish, waardoor de tweejaarsrente terugliep richting 4,69%. De tienjaarsrente blijft echter rond 5,0% en is daarmee nog steeds een belangrijke rem op dure groeiaandelen. De vergadering zelf veranderde onze visie daarom weinig: de Fed is voorlopig geen grote steun voor technologie, maar ook geen nieuwe acute schok.
■ ECB en overige centrale banken: Vandaag volgt de ECB, waar de depositorente naar verwachting op 2,50% blijft. Lagarde zal vooral vragen krijgen over de hoge energieprijzen, inflatie en de Franse begrotingsproblemen. Canada verhoogde gisteren de rente naar 2,50%, terwijl Nieuw-Zeeland juist onverwacht pauzeerde. Vrijdag volgt de Bank of Japan. Wij voegen deze bewust samen: wereldwijd blijven centrale banken restrictief genoeg om de aandelenwaarderingen af te remmen, maar de richting verschilt steeds meer per economie.
■ Valuta: De dollarindex staat rond 102,2. EUR/USD beweegt rond 1,1140 en USD/JPY rond 157,8. De dollar gaf na de Fed kort wat terrein prijs, maar blijft gesteund door het grote renteverschil met Europa en Japan. De Nieuw-Zeelandse dollar blijft zwak na de onverwachte rentepauze. Voor vandaag kunnen vooral de Amerikaanse inflatiecijfers en de ECB voor nieuwe beweging zorgen.
■ Olie en Iran: De olieprijs staat vanochtend juist ongeveer 1% lager. Brent beweegt rond $114 en WTI rond $101. Nieuwe diplomatieke pogingen tussen de VS en Iran halen een deel van de oorlogspremie uit de markt, al is van een akkoord nog geen sprake. Iran geeft aan dat diplomatie mogelijk blijft, maar een recent voorstel werd door een hoge functionaris als onacceptabel omschreven. Tegelijk blijven de Houthi-aanvallen en het risico op nieuwe Amerikaanse militaire actie aanwezig. Olie blijft daarom onze maverick: een verdere daling zou een belangrijke steun voor aandelen en inflatieverwachtingen zijn, terwijl een nieuwe escalatie het beeld direct weer kan omdraaien.
■ Gas en Europese energie: Europees gas blijft rond €98 tot €100 per MWh extreem duur. De voorraden zijn ongeveer 75% gevuld, lager dan vorig jaar, en de LNG-aanvoer staat door de conflicten onder druk. Dit blijft vooral een probleem voor energie-intensieve sectoren zoals chemie, kunstmest en staal. Voor Europese inflatie en de ECB is gas momenteel minstens zo belangrijk als olie.
■ Goud, zilver en metalen: Goud staat rond $4.040 en blijft daarmee vlak boven de belangrijke zone van $4.000, waar kopers de afgelopen dagen opnieuw verschenen. Zilver staat rond $53,30 en blijft zwakker. Koper blijft structureel sterk door investeringen in elektriciteitsnetten, datacenters en energie-infrastructuur. Wij voegen de overige industriële metalen bewust samen: de langere trend wordt bepaald door elektrificatie en AI-infrastructuur, maar China en de extreem hoge prijzen kunnen voor forse tussentijdse correcties zorgen.
■ Bitcoin en crypto: Bitcoin beweegt rond $80.000 tot $81.000 en houdt de psychologisch belangrijke $80.000 voorlopig vast. Dat is constructief, maar de koers laat nog geen krachtige relatieve sterkte zien. Opvallend was wel dat verschillende cryptoaandelen woensdag hoger sloten, ondanks de zwakkere crypto-omzet bij Robinhood. Ook hier willen wij eerst zien of de bodem daadwerkelijk wordt bevestigd.
■ Technisch beeld: De grotere indexgrafieken liggen ondanks alle volatiliteit nog altijd redelijk. De correctie heeft verschillende groeiaandelen richting belangrijke langetermijnsteun gebracht. Wij willen daarom nadrukkelijk gaan kijken naar bedrijven die 15% tot 25% dalen zonder dat de fundamentele groeicase evenredig verslechtert. De markt heeft nu eerst een stabielere fase nodig waarin hogere bodems ontstaan. Zodra dat gebeurt, kunnen de huidige enorme koersuitslagen juist nieuwe kansen bieden.
■ Shell, TotalEnergies en STMicroelectronics: Vandaag volgt opnieuw een drukke Europese cijferdag. Bij Shell en TotalEnergies letten wij vooral op vrije kasstroom, LNG, raffinagemarges, schuld en aandeleninkoop. Bij STMicroelectronics gaat het vooral om automotive, industrial, voorraden en Q4. Dat wordt een belangrijke test voor de vraag of het chipherstel zich ook buiten AI verder uitbreidt.
■ AB InBev: AB InBev rapporteert eveneens vandaag. Wij blijven binnen de grote brouwers de voorkeur geven aan AB InBev boven Heineken. Belangrijk wordt of de combinatie van prijs/mix, winstgroei en verdere schuldafbouw opnieuw overtuigender is dan bij Heineken.
■ Amazon: Vanavond wordt Amazon de volgende zeer grote AI-test. De lat ligt na Alphabet hoger. De markt zal vooral kijken naar AWS, AI-capex, retailmarges en vrije kasstroom. Sterke AWS-groei in combinatie met beheersbare kasstromen zou de AI-trade kunnen stabiliseren. Wanneer ook Amazon enorme investeringen laat zien zonder voldoende cashflow, kan de discussie over het rendement op AI-investeringen opnieuw verder escaleren.
■ Intel: Intel komt eveneens na Wall Street. Voor ons worden serverprocessors, foundry, nieuwe productieprocessen en vooral de financiering van de investeringen belangrijk. Intel moet bewijzen dat de technologische uitvoering daadwerkelijk structureel verbetert.
■ Eli Lilly en Mastercard: Voor de Amerikaanse opening komen onder meer Eli Lilly en Mastercard. Bij Lilly kijken wij naar de vraag naar obesitas- en diabetesmiddelen en productiecapaciteit. Mastercard geeft een nieuwe realtime indicatie van consumentenbestedingen, internationale transacties en de gezondheid van de Amerikaanse consument.
■ Macro vandaag: Om 13.30 uur krijgen we een zeer belangrijk pakket uit de VS: de eerste raming van de Q3-groei, PCE-inflatie, inkomens, bestedingen en jobless claims. De consensus voor de groei ligt rond 3,2% geannualiseerd en voor de kern-PCE rond 0,3% op maandbasis. Een lager inflatiecijfer kan de obligaties ondersteunen en technologie lucht geven. Een hogere kerninflatie kan de tienjaarsrente opnieuw boven 5% duwen en vooral de dure groeiaandelen raken. Om 14.15 uur volgt de ECB en om 14.45 uur Lagarde.
■ Geopolitiek: Iran blijft de belangrijkste geopolitieke marktvariabele vanwege de olieprijs. De nieuwe diplomatieke signalen zijn positief, maar er is nog geen akkoord. Noord-Korea heeft opnieuw raketten gelanceerd. Oekraïne blijft een structurele factor voor Europese veiligheid en defensie. Israël blijft politiek onzeker na de verkiezingen. Frankrijk is voor de financiële markten misschien nog belangrijker: de begrotingsproblemen en hoge Franse rente kunnen via banken en vastgoed verder Europa in lopen.
■ Desk-view: Onze horens groeien nog steeds, maar iedere keer dat wij agressiever willen worden laat deze markt opnieuw zien waarom geduld nodig is. Dat zagen we bij Adyen en nu opnieuw bij Alphabet, ServiceNow en Fortinet. Tegelijk zijn de onderliggende bedrijfsresultaten in veel gevallen uitzonderlijk sterk. Microsoft, Vertiv, KLA, Amphenol, GE Vernova, Equinix, Samsung en SK Hynix laten zien dat de groei in cloud, memory, datacenters en elektriciteitsinfrastructuur gewoon doorgaat. Wij zien daarom geen fundamentele reden om somber te worden over de langere termijn. Op korte termijn moet de markt alleen eerst weer meer evenwicht vinden. De Nasdaq-futures moeten stabiliseren, de tienjaarsrente moet bij voorkeur niet verder boven 5% uitbreken en de AI-kredietstress mag niet opnieuw versnellen. Europa blijft opvallend weerbaar. Als olie en rente uiteindelijk een top vormen terwijl de AI-data sterk blijven, kan daar juist een forse nieuwe rally uit ontstaan. Tot die tijd blijven wij selectief: geen vallende messen blind opvangen, maar grote dalingen bij kwaliteitsgroeibedrijven wel nadrukkelijk onderzoeken. Onze basis blijft voorzichtig op de korte termijn en positief op de langere termijn.
English
Morning Call: Europe set for a cautious start, but rebound potential remains – AI market becomes increasingly selective
© 2026 SCEtrader.nl - All rights reserved.
■ Expected direction: We expect a cautious to weaker European opening, primarily because of renewed selling in US technology. Nasdaq futures are down roughly 1% following sharp after-hours declines in Alphabet, ServiceNow and Fortinet. We do not, however, automatically expect weakness to persist throughout the entire session. Europe has absorbed a surprising amount of negative news in recent weeks, while corporate fundamentals remain broadly strong. If Nasdaq futures stabilize after the initial selling, we see room for a recovery during the European session. Our near-term stance therefore remains cautious, but buying dips in high-quality growth companies is becoming increasingly interesting.
■ Market picture: This remains a genuine yo-yo market. Stocks can fall 10%, 20% or even 25% after apparently respectable earnings, as we have now seen with Adyen, ServiceNow and Fortinet. At the same time, the major indices remain surprisingly resilient and most longer-term technical structures are not fundamentally broken. That is precisely why we do not want to remain fully defensive. Large declines in companies whose operating performance remains strong are increasingly being evaluated as potential new opportunities.
■ Wall Street: The S&P 500 gained 0.28% to 7,743.98 on Wednesday, the Nasdaq 0.27% and the Dow 0.19%. The Philadelphia Semiconductor Index rose roughly 1.8%. Vertiv gained 16.5% and Oracle more than 10%. Despite green index screens, positioning remained cautious ahead of Microsoft and Alphabet. The VIX closed at 16.91 and still does not indicate broad panic. Roughly 84% of the first 200 S&P 500 companies to report have beaten earnings expectations. The earnings cycle remains exceptionally strong, but the hurdle for guidance is rising.
■ US futures: After-hours earnings reactions changed the picture. Nasdaq futures declined around 1% in Asia, while S&P 500 futures are also lower. The initial reaction was sharp, but we are mainly focused on what happens next. Selling does not appear to be accelerating continuously. If Nasdaq futures find support around the Asian lows and begin moving back toward neutral territory, that would be an important first signal that markets are trying to absorb this shock as well.
■ Alphabet: Alphabet may be the clearest example of the new AI rules. Revenue rose 25% to $127.6 billion and Google Cloud grew an extraordinary 103% to $30.7 billion. AI and cloud demand are clearly not weak. Yet the shares fell around 10% after hours. The issue is capital intensity: capex reached $51.4 billion and free cash flow was negative $9.1 billion. Alphabet also maintains its $195 billion–$205 billion 2026 investment plan and expects spending to rise again in 2027. We remain interested in Alphabet for the long term, but investors increasingly demand proof that enormous AI spending will eventually generate adequate returns.
■ Microsoft: Microsoft provides the strong contrast. Revenue increased 19% to $92.3 billion, Azure grew 48% and commercial remaining performance obligations jumped 73% to $677 billion. Free cash flow reached $18.6 billion, materially above expectations. Current-quarter Azure growth is expected at 49%–50%. Microsoft is also investing enormous amounts in AI, but can currently finance the expansion comfortably from its own cash generation. That is exactly the distinction investors are rewarding.
■ Cash flow becomes the dividing line: The contrast between Microsoft and Alphabet is one of the most important market lessons of the week. AI demand has not disappeared. Instead, investors are drawing an increasingly sharp distinction between companies that can finance AI growth from existing cash flows and those where investment temporarily consumes nearly all available cash. We have already seen a similar distinction between strong semiconductor businesses and highly financed AI-infrastructure operators.
■ ServiceNow and Fortinet: Software and cybersecurity also demonstrate how unforgiving markets have become. ServiceNow grew more than 20%, increased its AI contract target and expects a 36% free cash flow margin, yet slower expected contract growth sent the shares around 18% lower. Fortinet beat revenue, earnings and billings expectations and raised guidance, but softer recurring-services expectations drove a roughly 25% decline. These companies are not collapsing operationally. Elevated valuations and expectations simply make any slowdown extremely expensive.
■ Software opportunities: That is exactly why we will be looking carefully at exaggerated declines in high-quality software companies over the coming days. Not every 15%–25% drop is automatically a buy, but when revenue, contract value and cash flow continue to grow structurally while the main reset is valuation, the longer-term risk-reward can become attractive. We will not blindly buy the first drop; technical stabilization comes first.
■ Samsung and memory: Samsung reported record results and expects AI-memory demand to grow faster than supply in 2027. Next year's HBM capacity is sold out and management expects tight memory conditions through 2028. Yet Samsung fell more than 4% because investors had hoped for even stronger guidance and more clarity on capital returns. This is not a weak fundamental signal for memory. It is another example of extremely elevated expectations.
■ SK Hynix: SK Hynix remains even more strongly positioned fundamentally. Management expects DRAM and HBM demand to exceed available supply through 2030 and a substantial amount of future capacity is already covered by long-term agreements. Selectivity is logical after Wednesday's enormous rally, but our fundamental memory view remains positive.
■ Asia: Weaker US technology futures are triggering profit-taking. The Kospi is down around 2.6% following Wednesday's enormous rally and Samsung weighs heavily. Broader Asian equities excluding Japan are down around 0.7%, while Japan is holding up better. This is unsurprising after the previous gains. Asia is displaying the same selectivity as Wall Street: strong fundamentals do not prevent profit-taking when expectations are already extreme.
■ AI infrastructure: The physical AI build-out remains exceptionally strong. Vertiv gained roughly 16.5% on Wednesday following exceptional results. KLA confirms strong inspection and metrology demand. Amphenol reported $12.2 billion of orders against $10.2 billion of revenue, GE Vernova's backlog reached $197 billion and Equinix raised guidance again. Demand for power, grids, cooling, connectivity and data-center capacity remains enormous. The debate is increasingly not whether AI infrastructure is being built, but at what cost and with what return.
■ Vertiv: The roughly 16.5% rally demonstrates how strongly investors reward companies that convert AI growth into actual earnings and cash flow. We continue to view Vertiv as one of the most attractive direct exposures to data-center infrastructure, but will not chase such a large move. A later controlled correction could become interesting again.
■ Oracle: Oracle gained more than 10% after providing a much clearer financial timetable. The company targets at least $225 billion of FY2030 revenue and an adjusted operating margin above 40%. Capex should peak in FY2027 and FY2028, after which free cash flow should turn positive in the second half of FY2028 and exceed $30 billion in FY2029. Oracle expects to require no more than another $20 billion of capital through FY2030. For our position this matters: investment needs remain enormous, but the financing and cash-flow pathway is now considerably clearer.
■ KLA: Revenue increased to $4.14 billion and free cash flow reached $1.34 billion. KLA guides toward roughly $4.7 billion of revenue in the current quarter and a gross margin around 62.5%. The figures support our view that inspection and metrology become structurally more important as chips become increasingly complex.
■ Amphenol, GE Vernova and Equinix: We deliberately combine these names. Amphenol is growing 65%, carries a 1.19 book-to-bill and generates $1.6 billion of free cash flow. GE Vernova reported around $29 billion of orders and $197 billion of backlog, while Equinix again delivered record bookings and raised guidance. Connectivity, power infrastructure and data centers all tell the same story: physical AI capex remains extremely strong.
■ Thyssenkrupp: Wednesday's nearly 17% decline should not be interpreted as an ordinary crash. The move relates to the spin-off and listing of tk accelis. Shareholders received one tk accelis share for every twenty Thyssenkrupp shares, while Thyssenkrupp retains 51%. For our position, the combined economic value of the two companies now matters more than the optical decline in the old share price.
■ US corporate earnings outside AI: The earnings season also remains reasonably strong outside technology. Carvana grew 42% and rallied after hours, T-Mobile reported higher revenue, earnings and customer growth, Chipotle delivered improved comparable sales and eBay grew 14%. Ford and FedEx also reported reasonable figures but received more muted reactions. Operationally, the US economy still looks fairly resilient.
■ Europe: Europe remains remarkably resilient. The AEX fell only 0.37% on Wednesday despite Adyen losing more than 13%. ASM, ASML and KPN provided support. The DAX gained 0.44% and the STOXX 600 was almost flat. We again describe Europe as something of a Teflon market: negative impulses create large moves in individual shares, but the broad indices absorb much of the shock. That can change if US technology breaks structurally lower, but so far Europe continues to hold up well.
■ Adyen: Wednesday's sharp decline remains relevant. Operating growth remains strong, but the reset of the EBITDA margin to 50% and withdrawal of medium-term margin targets reduce earnings visibility. We continue to see this mainly as a deliberate decision to invest more aggressively in growth. Adyen remains difficult to time, but after further stabilization substantial dips could again become interesting for small long-term purchases.
■ Federal Reserve and rates: The Fed held rates unchanged at 3.75%–4.00% in a 10–2 vote, with two policymakers preferring a hike. Markets ultimately interpreted Kevin Warsh's comments as somewhat dovish, pushing the US two-year yield back toward 4.69%. The ten-year remains around 5.0%, however, and therefore continues to act as a meaningful headwind for expensive growth stocks. The meeting did little to change our view: the Fed is not a major new tailwind for technology, but neither did it create a new acute shock.
■ ECB and other central banks: The ECB decides today and is expected to keep the deposit rate at 2.50%. Lagarde will face questions about elevated energy prices, inflation and French fiscal stress. Canada raised rates to 2.50% yesterday, while New Zealand unexpectedly paused. The Bank of Japan follows Friday. We deliberately combine these developments: central banks globally remain restrictive enough to constrain equity valuations, although policy paths are increasingly diverging.
■ Currencies: The dollar index is around 102.2. EUR/USD trades near 1.1140 and USD/JPY around 157.8. The dollar briefly weakened after the Fed but remains supported by the large interest-rate gap with Europe and Japan. The New Zealand dollar remains weak after the surprise pause. US inflation and the ECB are the main potential currency catalysts today.
■ Oil and Iran: Oil is actually around 1% lower this morning. Brent trades near $114 and WTI around $101. Renewed diplomatic efforts between the US and Iran are removing part of the war premium, although no agreement exists. Iran says diplomacy remains possible but a recent proposal was rejected by a senior official as unacceptable. Houthi attacks and the risk of renewed US military action also remain. Oil therefore remains our main maverick: a continued decline would be supportive for equities and inflation expectations, while fresh escalation could reverse the picture immediately.
■ Gas and European energy: European gas remains extremely expensive near €98–€100/MWh. Inventories are around 75% full, below last year, while LNG flows are under pressure from regional conflicts. This remains particularly difficult for energy-intensive industries such as chemicals, fertilizers and steel. For European inflation and the ECB, gas is currently at least as important as oil.
■ Gold, silver and metals: Gold trades around $4,040 and remains just above the important $4,000 zone where buyers have repeatedly emerged. Silver is near $53.30 and remains weaker. Copper continues to benefit structurally from grid, data-center and energy-infrastructure investment. We deliberately combine the other industrial metals: electrification and AI infrastructure remain long-term tailwinds, but China and extreme price levels can generate substantial corrections.
■ Bitcoin and crypto: Bitcoin is trading around $80,000–$81,000 and continues to hold the psychologically important $80,000 area. That is constructive but not yet powerful relative strength. Several crypto-related equities did close higher on Wednesday despite weaker cryptocurrency revenue at Robinhood. We first want to see whether the technical floor is genuinely confirmed.
■ Technical picture: Despite all the volatility, the larger index charts remain reasonably healthy. The correction has pushed several growth companies back toward important longer-term support. We therefore want to focus increasingly on companies that fall 15%–25% without a proportionate deterioration in the fundamental growth story. The market first needs a more stable phase with higher lows. Once that occurs, today's enormous individual-stock moves may begin to create attractive opportunities.
■ Shell, TotalEnergies and STMicroelectronics: Europe faces another busy earnings session. At Shell and TotalEnergies we focus on free cash flow, LNG, refining margins, debt and buybacks. At STMicroelectronics we focus on automotive, industrial demand, inventories and Q4 guidance. Its results will be important in determining whether the semiconductor recovery continues outside AI.
■ AB InBev: AB InBev also reports today. Among the major brewers, we continue to prefer AB InBev over Heineken. The key question is whether stronger pricing, earnings growth and further deleveraging again provide a more convincing profile.
■ Amazon: Amazon becomes the next major AI test tonight. The hurdle is higher following Alphabet. Investors will focus on AWS growth, AI capex, retail margins and free cash flow. Strong AWS growth combined with manageable cash generation would support the AI trade. If Amazon also shows rapidly expanding investment without sufficient cash flow, the debate over AI returns could intensify further.
■ Intel: Intel also reports after the US close. Server processors, foundry performance, new manufacturing nodes and particularly financing of investment remain central. Intel must demonstrate that technological execution is genuinely improving.
■ Eli Lilly and Mastercard: Eli Lilly and Mastercard report before the US open. At Lilly we focus on obesity and diabetes drug demand and production capacity. Mastercard provides another real-time indicator of consumer spending, cross-border activity and the health of the US consumer.
■ Macro today: At 13:30 CET the US releases a highly important package: the first Q3 GDP estimate, PCE inflation, personal income, spending and jobless claims. Consensus expects roughly 3.2% annualized GDP growth and around 0.3% month-on-month core PCE. Softer inflation could support bonds and give technology room to recover. A higher core figure could push the ten-year yield back above 5% and hit expensive growth shares particularly hard. The ECB follows at 14:15 and Lagarde at 14:45.
■ Geopolitics: Iran remains the most important geopolitical market variable because of oil. New diplomatic signals are constructive, but there is no agreement. North Korea has launched additional missiles. Ukraine remains a structural factor for European security and defence spending. Israel remains politically uncertain after the election. France may be even more important financially: fiscal problems and elevated French yields can spill over through banks and real estate.
■ Desk view: Our horns are still growing, but every time we become more aggressive this market reminds us why patience remains necessary. We saw that with Adyen and now again with Alphabet, ServiceNow and Fortinet. At the same time, underlying corporate results are exceptionally strong in many cases. Microsoft, Vertiv, KLA, Amphenol, GE Vernova, Equinix, Samsung and SK Hynix show that cloud, memory, data-center and electricity-infrastructure growth remains intact. We therefore see no fundamental reason to become bearish on the longer term. In the near term, however, the market needs to find more balance. Nasdaq futures need to stabilize, the ten-year yield should preferably avoid a sustained break above 5%, and AI credit stress must not accelerate again. Europe remains remarkably resilient. If oil and yields eventually peak while AI data stay strong, that combination could ultimately trigger another substantial rally. Until then, we remain selective: do not blindly catch falling knives, but investigate large declines in high-quality growth companies very seriously. Our base case is cautious in the near term and constructive over the longer term.
Disclaimer Aan de door ons opgestelde informatie kan op geen enkele wijze rechten worden ontleend. Alle door ons verstrekte informatie en analyses zijn geheel vrijblijvend. Alle consequenties van het op welke wijze dan ook toepassen van de informatie blijven volledig voor uw eigen rekening.
Wij aanvaarden geen aansprakelijkheid voor de mogelijke gevolgen of schade die zouden kunnen voortvloeien uit het gebruik van de door ons gepubliceerde informatie. U bent zelf eindverantwoordelijk voor de beslissingen die u neemt met betrekking tot uw beleggingen.

