☕️ Morning Call en📞 Podcast donderdag 22 oktober - Wat gaan aandelen doen?
Meer op onze website, waar we vandaag weer aan verschillende zaken aandacht besteden. Let op, dit bericht kan overlappen met een aantal berichten die wij ook op de website publiceren.
■ Europa: De Europese beurzen lijken lager te openen na een omslag in het Amerikaanse marktsentiment. Vooral technologie staat onder druk, terwijl hogere olieprijzen en geopolitieke spanningen extra onzekerheid veroorzaken. Europa blijft relatief s
 Hoofdredactie
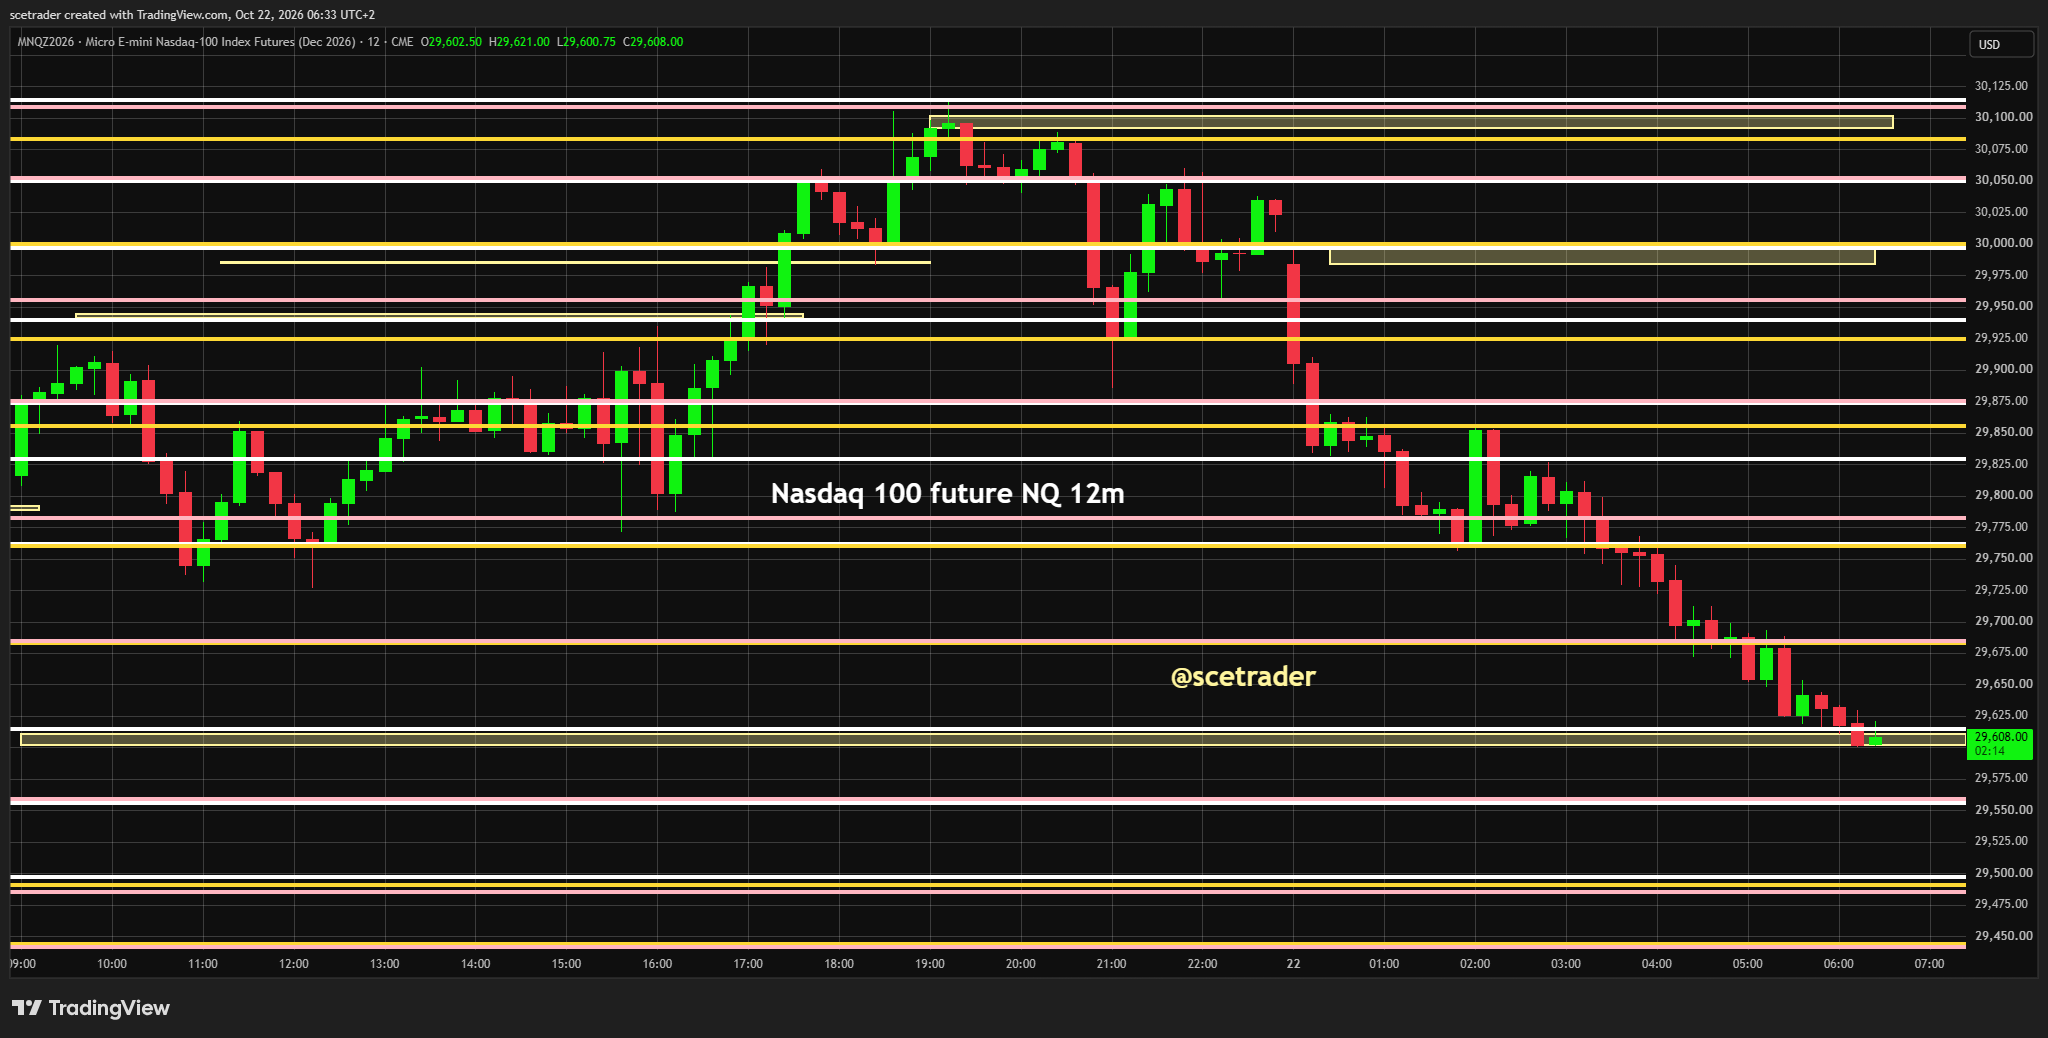
■ Amerikaanse futures: De Nasdaq 100-future verloor tijdens de aangeleverde ochtendupdate circa 1,3%. De aanvankelijk positieve reactie op kwartaalcijfers heeft plaatsgemaakt voor voorzichtigheid over AI-investeringen en rendementen. Technisch ligt een belangrijk steungebied ruim 100 punten lager, al blijft tussentijdse stabilisatie mogelijk.
■ Wall Street: De Amerikaanse indices sloten woensdag hoger, maar het enthousiasme nam later af. Aanvankelijk werden koersdalingen gekocht, totdat geopolitieke berichten de stemming drukten. De zwakkere futures maken duidelijk dat het herstel kwetsbaar blijft.
■ Azië: De verkoopdruk heeft zich uitgebreid naar Azië. Volgens de ochtendindicaties daalt de KOSPI circa 3%, de Hang Seng bijna 3% en de Nikkei ongeveer 2%. Ook Shenzhen verliest circa 1,8%. De zwakte in Hongkong kan via Tencent negatief doorwerken op Prosus.
■ Meta: De kwartaalcijfers overtroffen de verwachtingen, met sterke advertentie-inkomsten en aanhoudende groei. De investeringsplannen voor AI werden aanvankelijk positief ontvangen, maar beleggers kijken inmiddels kritischer naar het rendement op de enorme kapitaaluitgaven.
■ Tesla: De kwartaalcijfers waren gemengd, met een lagere nettowinst maar een aangepaste winst boven verwachting. Tesla verlaagt de geplande investeringen van $25 miljard naar $20 miljard. Die verlaging roept vragen op over toekomstige groei en versterkt de voorzichtigheid rond investeringen binnen technologie.
■ SAP: Het Duitse softwareconcern presenteerde sterke kwartaalcijfers en kreeg aanvankelijk een positieve koersreactie. De onderliggende prestaties ondersteunen het vertrouwen, maar het blijft onzeker of de koerswinst bij het huidige marktsentiment wordt vastgehouden.
■ IBM: Omzet en winst stegen, mede dankzij eerder uitgestelde contracten die alsnog werden afgerond. Het aandeel reageerde aanvankelijk positief, maar draaide volgens de aangeleverde marktinformatie in de nabeurshandel naar een verlies van bijna 5%. Ook bij IBM blijkt hoe kritisch beleggers naar de vooruitzichten kijken.
■ Lam Research: De omzet steeg volgens de aangeleverde cijferinformatie met meer dan 50%, ondersteund door de vraag naar apparatuur voor AI-gerelateerde chipproductie. Toch verloor het aandeel na de cijfers ruim 6%, doordat de vooruitzichten onvoldoende overtuigden. Dat kan ook ASML, ASMI en andere Europese chipbedrijven raken.
■ Texas Instruments: De resultaten wijzen op herstel in delen van de chipmarkt, maar beleggers blijven voorzichtig over de vraagontwikkeling en investeringsplannen. De cijfers bieden daarmee nog geen overtuigend signaal voor een breed herstel binnen de halfgeleidersector.
■ Nebius en CoreWeave: Piper Sandler verlaagt het koersdoel voor Nebius van $237 naar $185 en handhaaft Neutral. Na koersdalingen van meer dan 25% blijven zorgen over AI-vraag, investeringsrendement en financiering zwaar wegen. Piper adviseert geleidelijk opbouwen en geeft de voorkeur aan CoreWeave. Truist blijft positiever over beide bedrijven vanwege de vraag naar AI-rekenkracht.
■ AI en technologiesector: De aandacht verschuift van omzetgroei naar rendement op investeringen. Vooral bedrijven die miljarden uitgeven aan datacenters, chips en infrastructuur liggen onder een vergrootglas. Aanhoudende zwakte in technologie kan uiteindelijk ook andere sectoren raken wanneer beleggers liquiditeit zoeken.
■ Rente en obligaties: Amerikaanse staatsobligaties profiteren volgens de ochtendupdate van defensieve aankopen. De tienjaarsrente daalde circa 4 basispunten naar 5,09%. De stijgende obligatiekoersen en dalende effectieve rente wijzen op een vlucht naar veiligheid, niet noodzakelijk op afnemende inflatiezorgen.
■ Europese obligaties: De Duitse tienjaarsrente ligt volgens de ochtendindicaties rond 3,41%, terwijl de Franse tienjaarsrente woensdag de grens van 5% bereikte. De Franse begrotingsproblemen blijven een risico voor Europese obligaties, banken en het bredere beursklimaat.
■ Valuta: De euro noteert volgens de ochtendupdate rond $1,1240 en de dollar tegenover de yen rond 157,70. Geopolitieke onzekerheid, renteverschillen en de zwakkere aandelenmarkten kunnen de valutabewegingen versterken.
■ Olie en energie: Brent stond volgens de ochtendupdate circa 1,8% hoger op $110,77 en WTI ongeveer 1,5% hoger op $98,60. De spanningen rond Iran vergroten de zorgen over de olievoorziening. Shell en TotalEnergies kunnen profiteren, terwijl luchtvaartmaatschappijen, transportbedrijven en de chemische industrie hogere kosten tegemoetzien.
■ Goud en zilver: De geopolitieke onzekerheid kan de belangstelling voor edelmetalen ondersteunen. De ontwikkeling van de dollar en de reële rente blijft daarbij belangrijk. Zonder bevestigde actuele koersstanden trekken we geen conclusies over de dagbeweging.
■ Bitcoin: Bitcoin houdt volgens de ochtendupdate de grens van $80.000 vast en noteert rond $82.810. De cryptomarkt toont daarmee enige veerkracht ondanks de zwakkere stemming in technologie. Voor een duurzaam herstel blijft stabilisatie van het bredere marktsentiment belangrijk.
■ Crypto-aandelen: Strategy won woensdag volgens de aangeleverde marktinformatie circa 7%, terwijl Coinbase en Robinhood meer dan 3% stegen en Circle ongeveer 4% hoger eindigde. De aandelen profiteren van het herstel van Bitcoin, maar blijven bijzonder volatiel. Wij volgen deze namen voor mogelijke gefaseerde instapmomenten.
■ Macro-economie en agenda: De Amerikaanse wekelijkse werkloosheidsaanvragen en nieuwe economische indicatoren verdienen vandaag aandacht. Daarnaast blijft de kwartaalcijferstroom bepalend voor de richting van de markt. Vooral uitspraken over marges, vraagontwikkeling en toekomstige investeringen kunnen forse koersreacties veroorzaken.
■ Geopolitiek: Berichten over Amerikaanse veiligheidsmaatregelen voor personeel in Saudi-Arabië en andere Golfstaten versterken de vrees voor een nieuwe confrontatie met Iran. Het risico op verstoringen van de olievoorziening vergroot de nervositeit op de financiële markten.
■ Richting: Voor Europa blijft een lagere opening het basisscenario. Daarna wordt bepalend of de Amerikaanse futures stabiliseren en beleggers bereid blijven koersdalingen te kopen. De relatieve kracht van Europa is positief, maar aanhoudende zwakte in technologie kan uiteindelijk de bredere markt raken.
■ Surprise: Een overtuigend herstel van de Nasdaq-futures kan de negatieve opening beperken of alsnog voor een opleving zorgen. Een verdere stijging van de olieprijs, oplopende spanningen rond Iran of nieuwe verkoopdruk in technologie kan juist tot extra verliezen leiden.
■ Desk-view: We blijven voorzichtig en wachten op bevestiging voordat we nieuwe posities openen. De bedrijfsresultaten zijn onderliggend vaak behoorlijk, maar beleggers stellen hogere eisen aan investeringsrendement, financiering en vooruitzichten. Europa kan relatief sterk blijven, maar als technologie verder verzwakt, neemt het risico op bredere verkoopdruk toe. We jagen geen herstel na en blijven strikt met risicobeheer.
English version
■ Europe: European markets are expected to open lower following a reversal in US market sentiment. Technology shares face selling pressure, while higher oil prices and geopolitical tensions add to uncertainty. Europe remains relatively resilient but cannot stay immune to sustained international selling pressure.
■ US futures: Nasdaq 100 futures declined approximately 1.3% during the supplied morning update. The initially positive reaction to earnings has given way to caution over AI investment and returns. An important technical support area lies more than 100 points lower, although interim stabilization remains possible.
■ Wall Street: US indices closed higher on Wednesday, but enthusiasm faded later in the session. Investors initially bought market dips before geopolitical reports weakened sentiment. Softer futures suggest the recovery remains vulnerable.
■ Asia: Selling pressure has spread across Asian markets. Morning indications showed the KOSPI down approximately 3%, the Hang Seng nearly 3% lower and the Nikkei falling around 2%. Shenzhen also declined approximately 1.8%. Weakness in Hong Kong could negatively affect Prosus through its Tencent exposure.
■ Meta: Quarterly results exceeded expectations, supported by strong advertising revenue and continued growth. AI investment plans initially received a positive response, but investors have become more critical of returns on substantial capital expenditure.
■ Tesla: Quarterly results were mixed, with lower net income but adjusted earnings ahead of expectations. Tesla reduced planned capital expenditure from $25 billion to $20 billion. The reduction raises questions about future growth and reinforces caution toward technology investment spending.
■ SAP: The German software company reported strong quarterly results and initially received a positive market response. Underlying performance supports confidence, although it remains uncertain whether the gains can be sustained in the current market environment.
■ IBM: Revenue and profit increased, partly as previously delayed contracts were completed. Shares initially reacted positively before reversing to a loss of nearly 5% in after-hours trading, according to the supplied market information. The reversal illustrates how critically investors assess future prospects.
■ Lam Research: Revenue increased more than 50%, according to the supplied earnings information, supported by demand for AI-related semiconductor manufacturing equipment. Nevertheless, shares declined more than 6% after earnings as guidance failed to impress. The reaction could also weigh on ASML, ASMI and other European chip companies.
■ Texas Instruments: Results indicate improving conditions in parts of the semiconductor market, but investors remain cautious about demand and investment plans. The figures do not yet provide a convincing signal of a broad semiconductor recovery.
■ Nebius and CoreWeave: Piper Sandler cuts its Nebius price target from $237 to $185 while maintaining Neutral. Following declines exceeding 25%, concerns about AI demand, investment returns and financing remain significant. Piper recommends gradually building positions and prefers CoreWeave. Truist remains more positive on both companies, citing demand for AI computing capacity.
■ AI and technology: Investors are shifting their focus from revenue growth toward returns on investment. Companies spending billions on data centers, chips and infrastructure face increased scrutiny. Continued technology weakness could ultimately spread to other sectors as investors seek liquidity.
■ Rates and bonds: US government bonds benefited from defensive buying, according to the morning update. The ten-year Treasury yield declined approximately 4 basis points to 5.09%. Rising bond prices and falling yields indicate safe-haven demand rather than necessarily reflecting reduced inflation concerns.
■ European bonds: Germany's ten-year yield stood near 3.41% in the morning indications, while France's ten-year yield reached 5% on Wednesday. French budget problems remain a risk for European bonds, banks and broader equity sentiment.
■ Currencies: The euro traded near $1.1240 and USD/JPY around 157.70 in the morning update. Geopolitical uncertainty, interest rate differentials and weaker equity markets could intensify currency movements.
■ Oil and energy: Brent rose approximately 1.8% to $110.77 and WTI gained around 1.5% to $98.60, according to the morning update. Tensions involving Iran are raising concerns about oil supplies. Shell and TotalEnergies could benefit, while airlines, transportation companies and chemical producers face higher costs.
■ Gold and silver: Geopolitical uncertainty could support interest in precious metals. Dollar movements and real interest rates remain important drivers. Without verified current prices, no conclusions are drawn about the day's market moves.
■ Bitcoin: Bitcoin maintained the $80,000 level and traded near $82,810 in the morning update. The cryptocurrency market is showing some resilience despite weaker technology sentiment. A sustained recovery would benefit from stabilization in broader market sentiment.
■ Crypto stocks: Strategy gained approximately 7% on Wednesday, while Coinbase and Robinhood advanced more than 3% and Circle rose around 4%, according to the supplied market information. The stocks benefited from Bitcoin's recovery but remain highly volatile. We are monitoring these names for potential opportunities to build positions gradually.
■ Economic calendar: US weekly jobless claims and additional economic indicators deserve attention today. The ongoing earnings season remains an important driver of market direction. Commentary on margins, demand and future capital expenditure could trigger substantial share price movements.
■ Geopolitics: Reports of US security measures for personnel in Saudi Arabia and other Gulf states have increased concerns about a renewed confrontation with Iran. The risk of disruptions to oil supplies is adding to financial market uncertainty.
■ Direction: The base case for Europe remains a lower opening. The next move will depend on whether US futures stabilize and investors continue buying market dips. Europe's relative strength is encouraging, but sustained technology weakness could eventually affect the broader market.
■ Surprise: A convincing rebound in Nasdaq futures could limit the negative opening or trigger a recovery. Further oil price increases, escalating tensions involving Iran or renewed technology selling could instead produce additional losses.
■ Desk-view: We remain cautious and wait for confirmation before establishing new positions. Corporate results are often reasonably solid, but investors are demanding stronger investment returns, greater financing clarity and convincing outlooks. Europe may continue to outperform, but further technology weakness increases the risk of broader selling pressure. We avoid chasing rebounds and maintain strict risk management.
Disclaimer Aan de door ons opgestelde informatie kan op geen enkele wijze rechten worden ontleend. Alle door ons verstrekte informatie en analyses zijn geheel vrijblijvend. Alle consequenties van het op welke wijze dan ook toepassen van de informatie blijven volledig voor uw eigen rekening.
Wij aanvaarden geen aansprakelijkheid voor de mogelijke gevolgen of schade die zouden kunnen voortvloeien uit het gebruik van de door ons gepubliceerde informatie. U bent zelf eindverantwoordelijk voor de beslissingen die u neemt met betrekking tot uw beleggingen.

