☕️ Morning Call en📞 Podcast vrijdag 23 oktober - Signalen na flush in aandelen technologie
■ Europese opening: De Europese beurzen lijken vrijdag voorzichtig lager te beginnen na de zware verkoopgolf in Amerikaanse technologieaandelen. Toch zijn er aanwijzingen dat de markt op dagbasis steun kan vinden. De Amerikaanse futures zijn stabieler, de verliezen in Azië blijven beperkter en de onderliggende marktbreedte op Wall Street was donderdag opvallend sterk. Dat biedt ruimte voor een technisch herstel, mogelijk zelfs al tijdens de Europese ochtend. Of dit herstel standhoudt, zal vooral afhangen van de Amerikaanse handel later vandaag.
■ Financieringskosten AI (zie ook dit bericht): De oplopende financieringskosten worden een steeds belangrijker thema voor de aandelenmarkt. Volgens Semafor werkt SpaceX aan $40 miljard schuldfinanciering tegen rentetarieven van ongeveer 7,75% tot 8,3%. Dit laat zien dat financiers hogere risicopremies verlangen, zelfs wanneer leningen door waardevolle activa worden gedekt. Dat kan de rentelasten verhogen en de winstgevendheid onder druk zetten. Uiteindelijk kunnen bedrijven hierdoor besluiten hun kapitaaluitgaven te verlagen of projecten uit te stellen. Dat raakt mogelijk ook de toekomstige omzetgroei bij chipbedrijven, geheugenproducenten, netwerkleveranciers en datacenterbedrijven. De structurele ontwikkeling van AI blijft aantrekkelijk, maar de financiële voorwaarden waaronder deze groei plaatsvindt, veranderen.
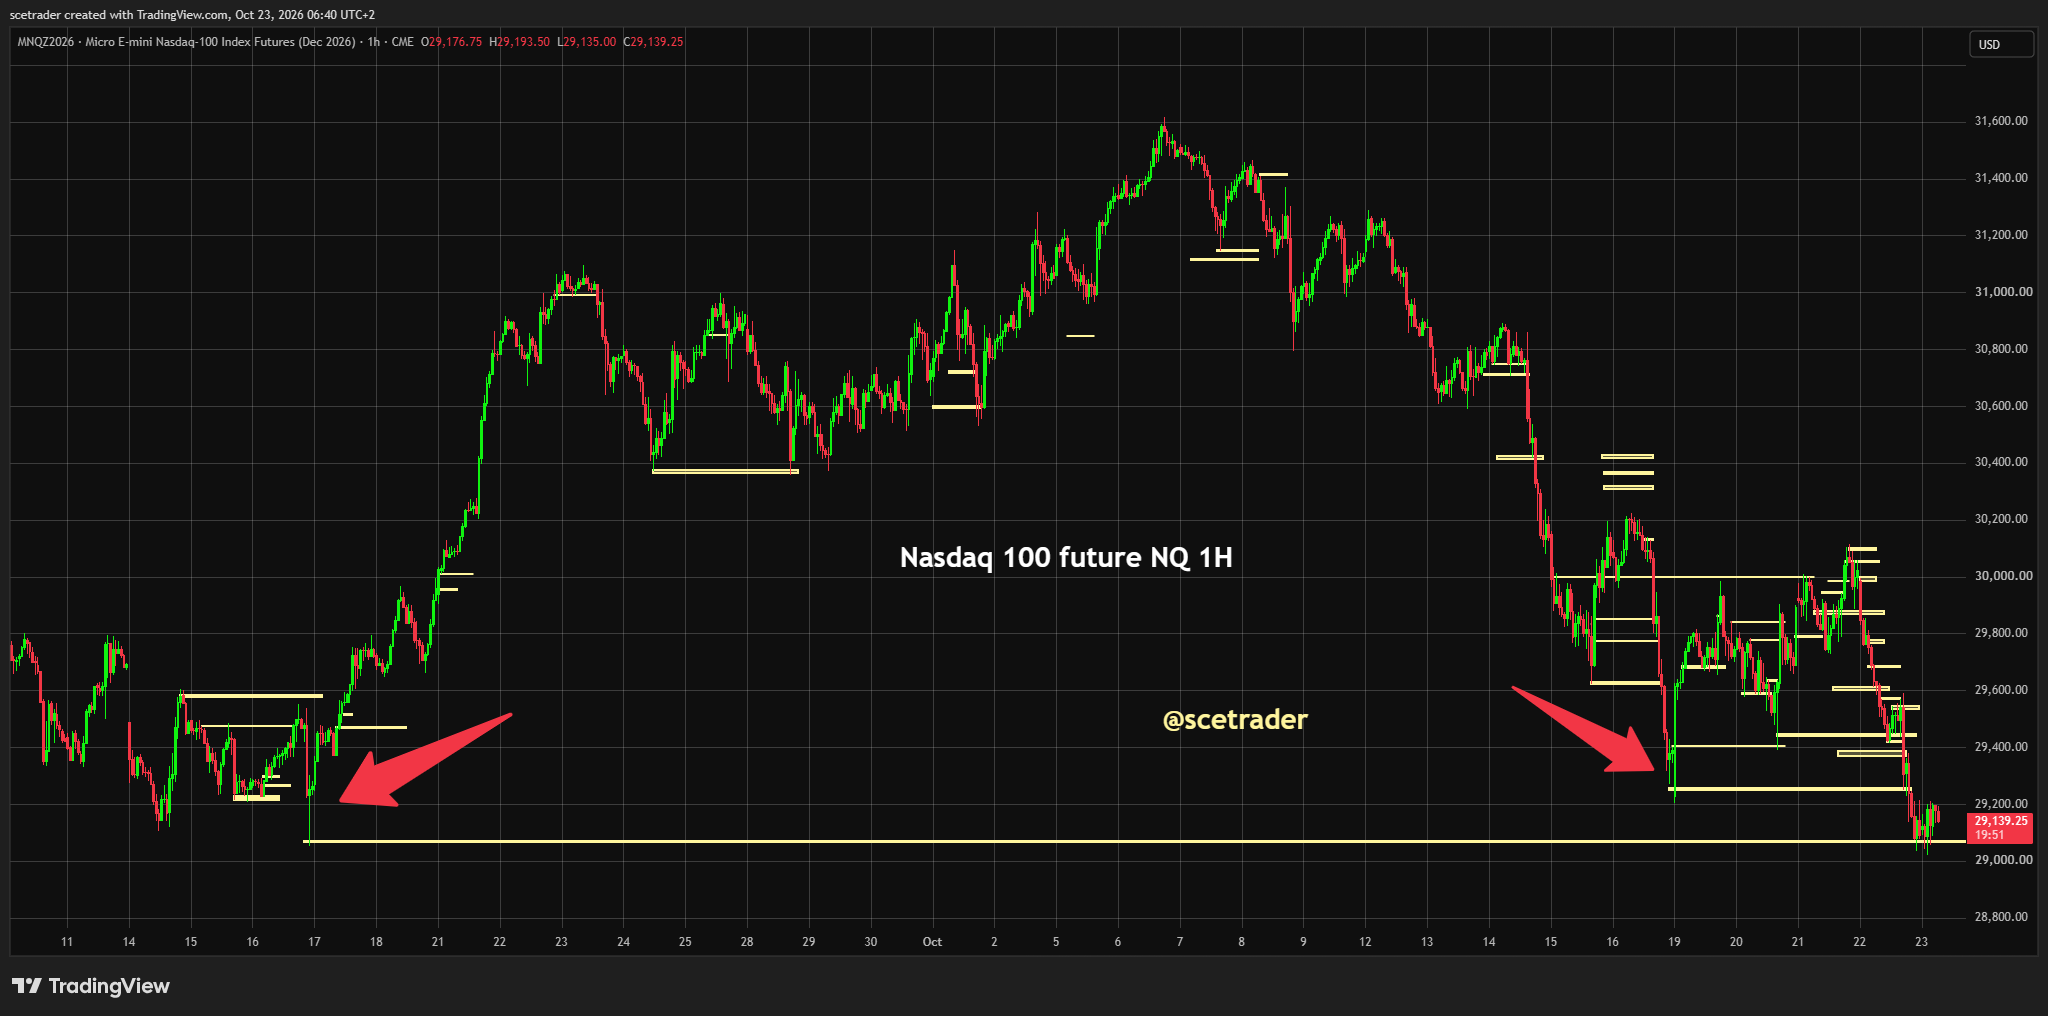
■ Amerikaanse futures: De S&P 500-future staat vrijdagochtend ongeveer 0,1% lager en de Nasdaq 100-future beweegt rond onveranderd. Technisch heeft de Nasdaq steun gevonden rond het koersgebied van 16 september. Houdt deze steun, dan kan een herstel ontstaan nadat technologie donderdag zwaar werd verkocht. Een doorbraak naar beneden zou juist aanzienlijk meer verkoopdruk kunnen veroorzaken. Daarom blijven de Nasdaq-futures een belangrijke graadmeter voor het sentiment, ook voor beleggers die zelf niet in futures handelen.
■ Wall Street: De S&P 500 verloor donderdag 1,21% tot 7.663,43 punten en de Nasdaq daalde 2,60% tot 26.008,86. De Nasdaq 100 verloor 2,90% en zakte onder zijn 100-daags gemiddelde. Vooral de halfgeleiders kregen klappen. De SOX daalde 6,72%, waarbij alle dertig indexleden terrein verloren. Toch was de markt aanzienlijk sterker dan deze cijfers suggereren. De Dow Jones en Russell 2000 sloten licht hoger, meer dan 300 S&P 500-aandelen stegen en zes van de elf sectoren eindigden in de plus. De gelijkgewogen S&P 500 hield zich eveneens goed. Vooral dagelijkse consumentengoederen, nutsbedrijven en gezondheidszorg profiteerden. De verkoopdruk was dus sterk geconcentreerd in technologie en niet in de volledige aandelenmarkt.
■ Azië: De Aziatische beurzen staan vrijdag opnieuw lager, maar van een paniekreactie is voorlopig geen sprake. De Nikkei verloor ongeveer 1,1%, de KOSPI eveneens 1,1%, Shanghai circa 1,2% en Shenzhen ongeveer 2%. De dalingen blijven daarmee beperkter dan donderdag. In Japan versnelde de kerninflatie in september naar 2,1%, tegenover 1,7% in augustus. Dat houdt de mogelijkheid van verdere renteverhogingen door de Bank of Japan nadrukkelijk op tafel.
■ Hedgefondsen: Volgens Goldman Sachs zijn hedgefondsen uitzonderlijk negatief gepositioneerd. Wereldwijd overtroffen shortverkopen de aankopen met ongeveer vijf tegen één, terwijl de shortposities bij Goldman het 99e percentiel van de afgelopen vijf jaar bereikten. Tegelijk circuleren geruchten dat sommige hedgefondsen problemen hebben en mogelijk gedwongen worden posities af te bouwen. Daarvoor ontbreekt echter bevestiging. De hoge shortpositionering kan bij een herstel juist een krachtige short squeeze veroorzaken, maar bij verdere verkoopdruk kunnen eventuele margin calls ook aandelen buiten technologie raken.
■ Western Digital: Western Digital rapporteerde 55% omzetgroei naar $4,38 miljard en een aangepaste winst van $4,64 per aandeel. Ook de verwachtingen voor het lopende kwartaal lagen boven de analistenconsensus. Toch verloor het aandeel nabeurs ongeveer 7%, omdat beleggers twijfelen of de uitzonderlijk sterke marges houdbaar zijn. De vraag naar opslagcapaciteit voor datacenters blijft groot, maar de beurs kijkt steeds kritischer naar waarderingen en toekomstige winstgroei. Western Digital komt nadrukkelijk op onze watchlist voor een mogelijke rebound. Voorlopig wachten we echter op een betere technische uitgangspositie.
■ MaxLinear: MaxLinear zag de omzet met 72% stijgen naar $218,1 miljoen. De infrastructuuromzet groeide zelfs 210%, vooral dankzij optische verbindingen voor AI-datacenters. Voor Q4 verwacht het bedrijf $240 miljoen tot $260 miljoen omzet. Ondanks deze sterke cijfers verloor het aandeel ongeveer 3,5%. De vooruitzichten voor optische verbindingen blijven aantrekkelijk en MaxLinear komt op onze lijst met mogelijke koopkansen. De chart overtuigt momenteel echter onvoldoende om al in te stappen.
■ Bloom Energy: Bloom Energy rapporteerde 138% omzetgroei naar $1,24 miljard en verhoogde de omzetverwachting voor 2026 naar $4,4 miljard tot $4,6 miljard. Toch stond het aandeel nabeurs onder druk. De vraag naar eigen stroomvoorziening voor datacenters blijft uitzonderlijk sterk, maar beleggers kijken steeds kritischer naar de waardering, investeringen en financiering. Ook Bloom Energy blijven wij actief volgen. De operationele ontwikkeling is indrukwekkend, maar voor een aankoop willen we eerst een aantrekkelijker koerspatroon zien.
■ SpaceX en telecom: Naast de dure financiering werkt SpaceX volgens Bloomberg aan plannen om toegang te krijgen tot minstens 80.000 Amerikaanse mobiele zendlocaties. Daarmee kan het bedrijf een eigen landelijk mobiel netwerk ontwikkelen. Voor torenbedrijven zoals American Tower en Crown Castle kan dit extra verhuurinkomsten opleveren, terwijl Verizon, AT&T en T-Mobile met nieuwe concurrentie te maken kunnen krijgen. De Amerikaanse telecomaanbieders verloren nabeurs ongeveer 4% tot 5%. De combinatie van grote investeringsplannen en hoge financieringskosten maakt duidelijk hoe ingrijpend de concurrentieverhoudingen kunnen veranderen.
■ OpenAI: OpenAI nadert volgens CNBC een financieringsronde van bijna $30 miljard tegen een waardering van $1,25 biljoen. Investeerders uit de Verenigde Arabische Emiraten en Coatue zouden de ronde leiden, mogelijk als voorbereiding op een beursgang in 2027. Daarnaast onderhandelt OpenAI over extra AI-rekenkracht uit de Emiraten. De afspraken zijn nog niet definitief, maar bevestigen hoe groot de kapitaalbehoefte binnen AI is geworden. Juist daarom krijgen financieringskosten en toekomstige rendementen steeds meer aandacht.
■ Meta en Tesla: Meta verloor donderdag bijna 8% en Tesla 3,1%. Bij Meta blijven de zorgen over de enorme AI-investeringen en het toekomstige rendement zwaar wegen. Tesla heeft de geplande kapitaaluitgaven juist verlaagd, wat vragen oproept over het tempo van de ontwikkeling van robotica en autonoom rijden. Beleggers reageren momenteel dus kritisch op zowel hogere als lagere investeringen. Dat laat zien hoe onzeker de markt is over de juiste verhouding tussen groei, kapitaaluitgaven en winstgevendheid. Bij Meta blijven wij voorlopig wachten.
■ Kering: Kering boekte in Q3 €3,35 miljard omzet, waarbij Gucci met 6% kromp, maar Jewelry en Eyewear respectievelijk 11% en 4% groeiden. CEO Luca de Meo zet stevig in op kostenbesparingen en herstel van Gucci, met minimaal 125 netto winkelsluitingen als doel voor 2026. Wij hebben vertrouwen in zijn aanpak en zien mogelijkheden voor een verdere koersstijging. Het commerciële herstel bij Gucci moet echter nog worden bewezen. Daarom blijven wij wachten met kopen, ondanks de relatief goede koersontwikkeling binnen de zwakke luxesector.
■ L'Oréal: L'Oréal realiseerde 11,9% omzetgroei naar €11,6 miljard, met een aangepaste vergelijkbare groei van 7,7%. Alle divisies en regio's groeiden, waarbij haarverzorging, parfums en huidverzorging bijzonder sterk presteerden. De onlineverkopen namen ongeveer 17% toe. Volgens het bedrijf groeit L'Oréal aanzienlijk sneller dan de wereldwijde beautymarkt. Dat bevestigt de sterke concurrentiepositie, juist nu andere bedrijven binnen luxe en persoonlijke verzorging meer moeite hebben om groei vast te houden.
■ Accor: Accor verraste met 9,8% omzetgroei naar €1,50 miljard, mede dankzij een stijging van 12,9% bij Luxury & Lifestyle. De opbrengst per beschikbare kamer steeg 4,9% en de hotelgroep verhoogde de onderkant van de EBITDA-verwachting voor 2026 van €1,26 miljard naar €1,27 miljard. Dat is een positieve ontwikkeling in deze moeilijke economische omstandigheden. Toch vormt dit voor ons geen aanleiding om het aandeel te kopen.
■ Unibail-Rodamco-Westfield: URW profiteert van hogere winkelverkopen, meer bezoekers, sterke verhuur en een historisch lage leegstand. De verwachting voor de aangepaste terugkerende winst per aandeel blijft staan op €9,15 tot €9,30, met een uitkering van €5,50. De verbeterde kredietrating en het toenemende gebruik van data en AI ondersteunen de verdere ontwikkeling. Vooral de lagere leegstand en hogere huuropbrengsten bevestigen de kwaliteit van de belangrijkste winkelcentra.
■ UCB: UCB verhoogde de outlook voor 2026 fors dankzij de sterke Amerikaanse vraag naar Bimzelx en betere prestaties van Cimzia. De verwachte omzet bedraagt nu €9,1 miljard tot €9,3 miljard en de EBITDA €3,5 miljard tot €3,6 miljard. Het aandeel steeg donderdag maar liefst 21,6% en keerde daarmee terug richting eerdere hoogtepunten. De resultaten zijn uitstekend, maar na deze koerssprong kopen wij UCB niet. We willen eerst zien of de sterkere vooruitzichten ook in de volgende volledige resultaten worden bevestigd.
■ Amerikaanse consumentenbedrijven: Deckers, bekend van Hoka en UGG, rapporteerde $1,48 miljard kwartaalomzet maar verlaagde de jaarverwachting naar $5,7 miljard tot $5,75 miljard. Het aandeel verloor nabeurs ongeveer 8%. Daartegenover steeg Spotify 11,1% na sterke resultaten en een betere winstverwachting, terwijl Procter & Gamble 5,6% won. Beleggers blijven dus bereid overtuigende cijfers te belonen. De verschillen tussen aandelen worden echter steeds groter.
■ Lockheed Martin: Lockheed Martin verhoogde de vooruitzichten na 11% omzetgroei naar $20,7 miljard. Het orderboek bereikte een record van $292 miljard en het aandeel steeg ongeveer 7%. De resultaten bevestigen de sterke vraag naar defensietechnologie. Ook voor Europese bedrijven zoals Thales en Saab blijven de vooruitzichten daardoor gunstig, al moet rekening worden gehouden met de hoge waarderingen na eerdere koersstijgingen.
■ Newmont: Newmont rapporteerde $6,36 miljard omzet en een aangepaste winst van $2,20 per aandeel, beide boven verwachting. Het aandeel won nabeurs ongeveer 1,5%, ondanks de recente daling van de goudprijs. De operationele resultaten blijven sterk, maar mijnbouwaandelen zijn gevoelig voor veranderingen in edelmetaalprijzen en productiekosten.
■ Halfgeleiders: De Amerikaanse chipsector werd donderdag bijzonder hard geraakt en dat kan ook vrijdag druk zetten op ASML, ASMI en BESI. Fundamenteel blijven AI, geheugen, geavanceerde productie en packaging aantrekkelijke groeigebieden. De discussie over financieringskosten zorgt echter voor een nieuwe onzekerheid. Wanneer grote AI-bedrijven hun kapitaaluitgaven verlagen, kunnen ook de omzetverwachtingen van hun leveranciers onder druk komen. De koersen lijken daar gedeeltelijk al op vooruit te lopen. Wij blijven positief over de langere termijn, maar willen eerst stabilisatie zien voordat we nieuwe posities opbouwen.
■ AI-netwerken en stroomvoorziening: De sterke resultaten van MaxLinear, Nokia en Bloom Energy bevestigen dat de vraag naar optische verbindingen, netwerkcapaciteit en elektriciteit voor datacenters groot blijft. Dat is gunstig voor Europese leveranciers van automatisering, koeling en stroominfrastructuur, waaronder Schneider Electric, Siemens Energy en ABB. De financiering van nieuwe projecten wordt echter belangrijker. Sterke vraag betekent niet automatisch dat iedere investering tegen de huidige kosten voldoende rendement oplevert.
■ Software en cloud: SAP en RELX laten zien dat bedrijven blijven investeren in zakelijke software, analytics en gespecialiseerde AI-toepassingen. Vooral terugkerende inkomsten, eigen datasets en vrije kasstroom worden belangrijker. Softwareaandelen hielden zich donderdag bovendien relatief goed binnen de Amerikaanse technologiesector. Daardoor kan software bij een technisch herstel opnieuw belangstelling krijgen, terwijl de chipsector mogelijk langer nodig heeft om te stabiliseren.
■ Europese sectoren: Gezondheidszorg en defensie blijven relatief sterk, terwijl de auto-industrie, luchtvaart en chemie last hebben van hoge financierings- en energiekosten. Banken kunnen tijdelijk steun vinden, maar blijven kwetsbaar door de Franse obligatiemarkt en mogelijke kredietverliezen. Vastgoed profiteert mogelijk van lagere staatsrentes, al blijven de financieringskosten hoog. Binnen consumentenaandelen houden defensieve bedrijven zich beter dan luxemerken met tegenvallende groei. De verschillen tussen sectoren zijn momenteel aanzienlijk.
■ Rente en obligaties: De Amerikaanse tienjaarsrente staat vrijdagochtend rond 4,97%, nadat beleggers donderdag massaal veilige Amerikaanse staatsleningen kochten. De Duitse tienjaarsrente ligt rond 3,34% en de Japanse rond 2,77%. De dalende Amerikaanse rente kan op dagbasis steun bieden aan aandelen, maar is niet uitsluitend positief. Obligaties worden vooral gekocht vanwege de internationale onzekerheid. Tegelijk kunnen risicovollere bedrijven juist hogere rentetarieven moeten betalen doordat kredietopslagen stijgen. Dat verschil is belangrijk voor de hele discussie over AI-financiering.
■ Frankrijk: De Franse tienjaarsrente staat rond 5,08%, waardoor het renteverschil met Duitsland is opgelopen naar ongeveer 170 basispunten. Dat is uitzonderlijk hoog en weerspiegelt de toenemende zorgen over de Franse overheidsfinanciën. Moody's beoordeelt vandaag de Franse kredietwaardigheid, die momenteel Aa3 met een negatieve outlook bedraagt. Een verdere verslechtering kan banken, vastgoed en andere rentegevoelige aandelen raken. Frankrijk blijft daarmee een van de belangrijkste risico's voor Europa.
■ Valuta: EUR/USD beweegt vrijdagochtend rond 1,1210 en USD/JPY noteert ongeveer 156,9. De Japanse yen en de Zwitserse frank profiteren van de vraag naar veilige havens, terwijl de dollarindex rond 101,5 beweegt. De valutamarkt weerspiegelt daarmee de internationale voorzichtigheid. Een duidelijke verbetering van het beurssentiment kan deze bewegingen snel veranderen.
■ Olie en gas: Brent noteert rond $113 tot $114 per vat na de stijging van ongeveer 4% op donderdag. Vrijdagochtend staat olie opnieuw circa 0,6% hoger, terwijl WTI rond $98 beweegt. De Amerikaanse olievoorraden daalden afgelopen week met 3,06 miljoen vaten, meer dan verwacht. De spanningen in het Midden-Oosten houden de risicopremie hoog. Ook de Europese gasprijs blijft zorgelijk. TTF noteerde donderdag rond €89 per MWh. Aanhoudend hoge energieprijzen kunnen de marges van bedrijven aantasten en het economisch herstel afremmen.
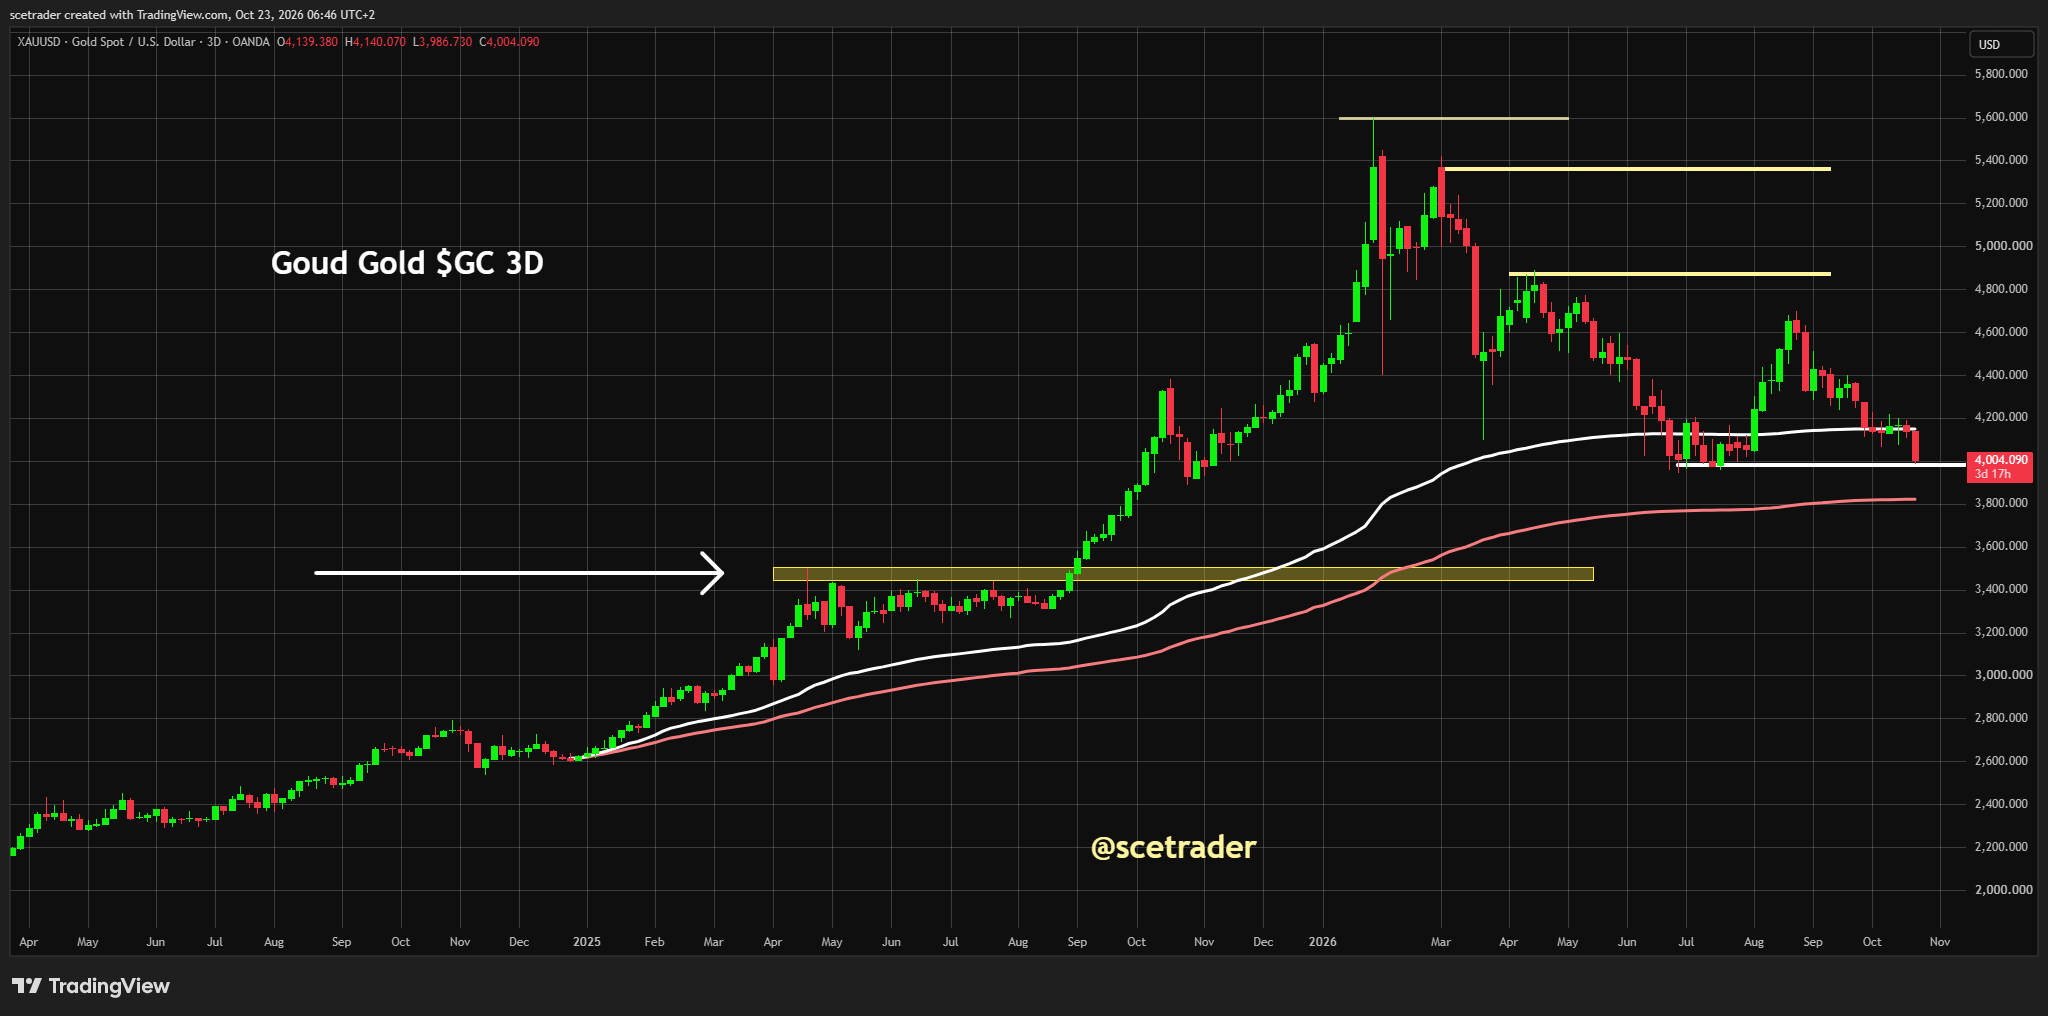
■ Goud en zilver: Goud staat vrijdagochtend rond $4.003 per ounce, ongeveer 0,5% lager, terwijl zilver verder is teruggevallen naar $53,75. De edelmetalen profiteren voorlopig niet overtuigend van de dalende Amerikaanse rente.
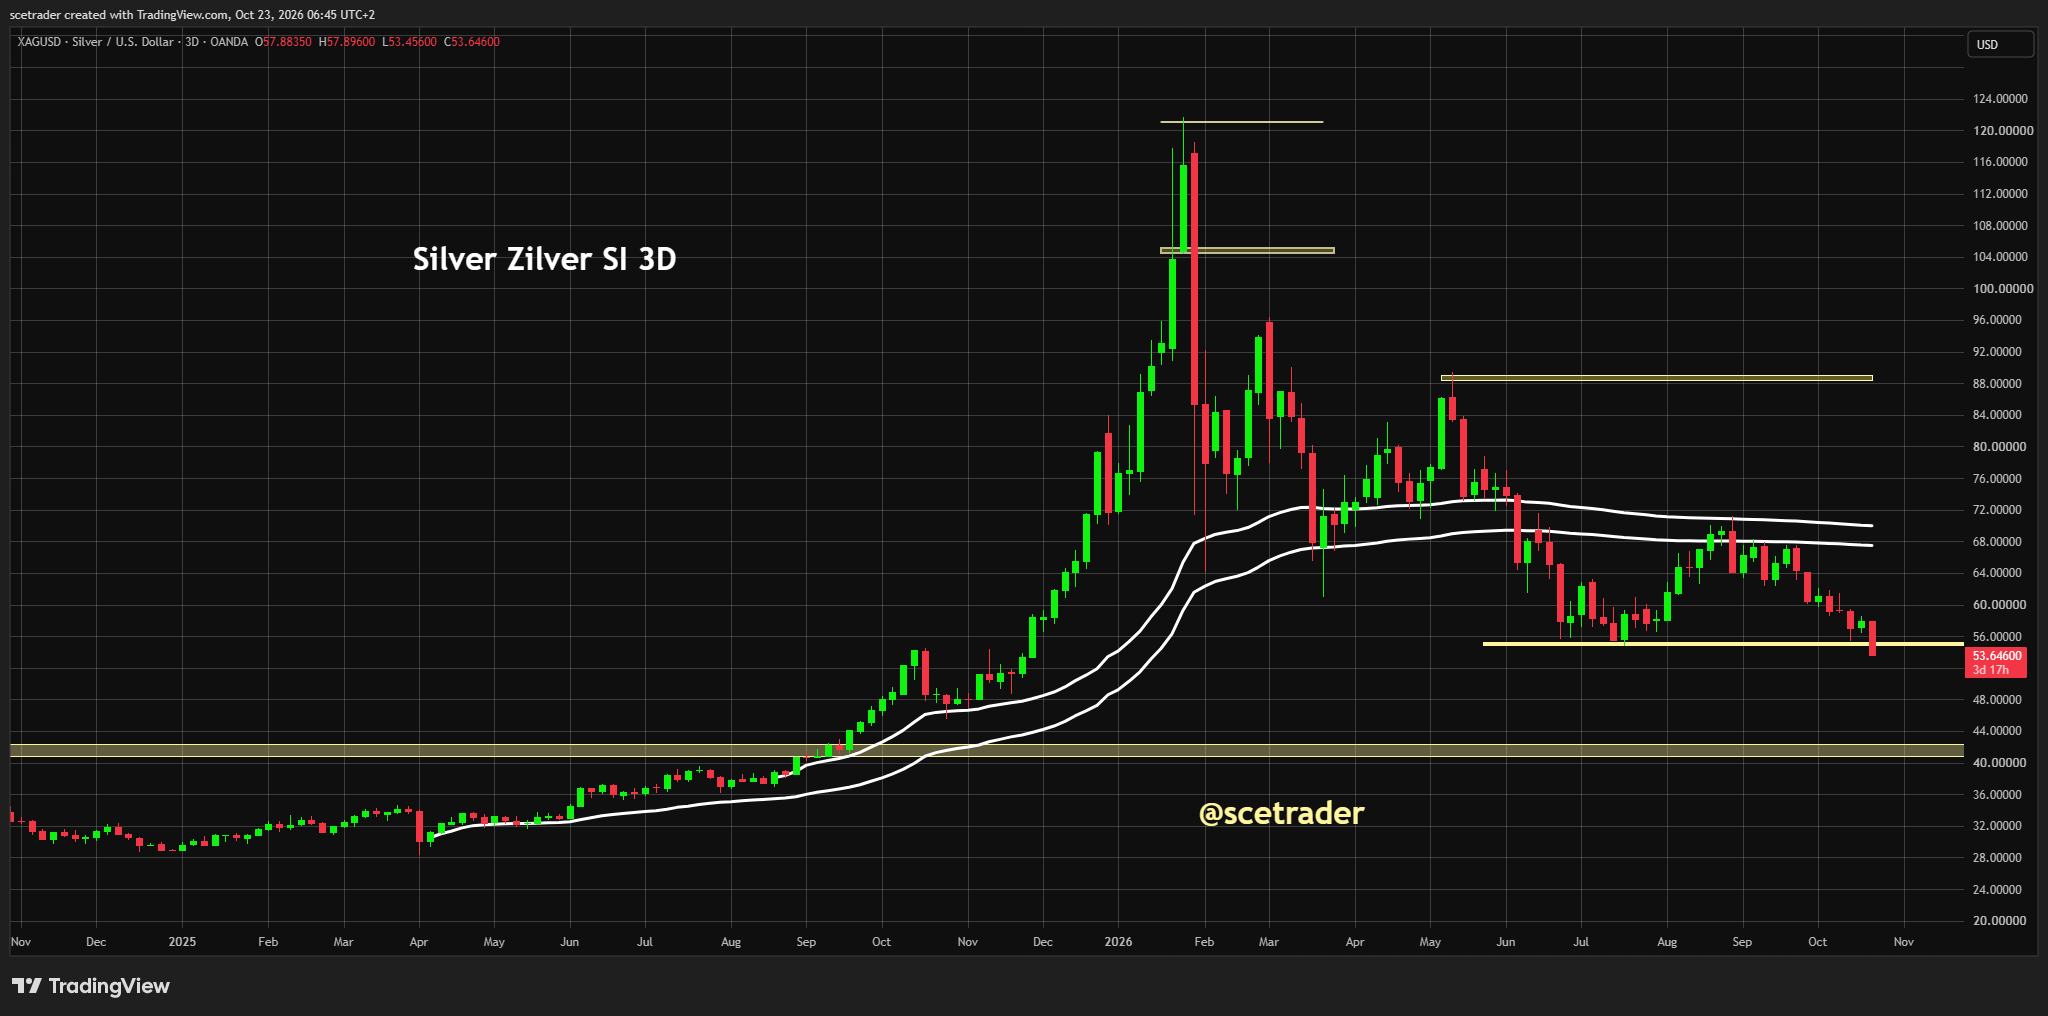
Wij verwachten op langere termijn nog altijd mogelijkheden voor een krachtige stijging, mogelijk zelfs een squeeze. De huidige charts overtuigen echter niet. Bij zilver worden belangrijke steunniveaus getest. Voorlopig wachten we op stabilisatie en beter momentum.
■ Koper: Goldman Sachs verhoogt de koperprognose voor het einde van 2026 van $13.735 naar $14.700 per ton. Een tekort aan koperschroot in China vergroot de vraag naar geraffineerd koper, terwijl de Verenigde Staten voorraden blijven opbouwen in aanloop naar mogelijke invoerheffingen. In combinatie met tegenvallende mijnbouwproductie leidt dit volgens Goldman tot een verwacht tekort buiten de VS van 950.000 ton in 2026 en 220.000 ton in 2027. Eerder rekende de bank op tekorten van 640.000 en 170.000 ton. De structurele vooruitzichten blijven sterk, al kunnen tijdelijke voorraadbewegingen voor koersschommelingen zorgen.
■ Crypto: Bitcoin noteert vrijdagochtend rond $81.700 en houdt daarmee opnieuw stand boven de belangrijke grens van $80.000. Crypto-aandelen kregen donderdag wel opnieuw klappen, waarbij verschillende namen 3% tot 5% verloren. Circle, Robinhood en Coinbase blijven interessant voor een mogelijke speculatieve positie zodra het sentiment verbetert. Wij kopen voorlopig niet, maar volgen de aandelen actief. De structurele ontwikkeling van blockchain en stablecoins blijft aantrekkelijk, zonder dat iedere cryptomunt of elk gerelateerd aandeel daarvan automatisch profiteert.
■ Macro-economie en agenda: In Nederland publiceren Allfunds, Signify en WDP vandaag cijfers. Elders in Europa staan onder meer Holcim, Sika, SGS, Volvo, Saab, Safran, Eni en Sodexo op de agenda. Om 08.00 uur verschijnen de Britse detailhandelsverkopen, gevolgd door de voorlopige inkoopmanagersindices van Frankrijk om 09.15 uur, Duitsland om 09.30 uur en de eurozone om 10.00 uur. In de Verenigde Staten volgen de PMI's om 15.45 uur en het consumentenvertrouwen van de University of Michigan om 16.00 uur. American Express en SLB behoren tot de Amerikaanse bedrijven die resultaten publiceren. Volgende week volgen de rentebesluiten van de Federal Reserve op 28 oktober en de ECB op 29 oktober.
■ Geopolitiek: Nieuwe berichten over aanvallen op Saudi-Arabië en problemen met scheepvaart in de Golfregio houden de oliemarkt gespannen. Ook Amerikaanse veiligheidsmaatregelen voor diplomatiek personeel versterken de onzekerheid. Rond Rusland en Oekraïne zijn signalen over mogelijke nieuwe gesprekken in november, maar van een akkoord of staakt-het-vuren is geen sprake. De geopolitieke ontwikkelingen blijven vooral belangrijk vanwege de gevolgen voor energieprijzen, inflatie en risicobereidheid.
■ Richting: Het kortetermijnbeeld blijft voorzichtig, maar een technisch herstel op dagbasis is goed mogelijk. De Amerikaanse futures hebben steun gevonden, de dalingen in Azië zijn beperkter en de marktbreedte op Wall Street was donderdag opvallend sterk. Vooral het vasthouden van de Nasdaq-steun rond het niveau van 16 september wordt belangrijk. Een herstel betekent echter niet automatisch dat de correctie voorbij is. Voor de komende dagen en weken blijven de financieringskosten binnen AI, de Franse rente en de olieprijs belangrijke risico's.
■ Surprise: De positieve verrassing zou zijn dat Europa al tijdens de ochtend steun vindt en Wall Street later een herstel inzet, mogelijk versterkt door de uitzonderlijk grote shortposities van hedgefondsen. De negatieve verrassing is een doorbraak van de technische Nasdaq-steun, waardoor nieuwe verkoopdruk en eventuele margin calls kunnen ontstaan. Ook verdere stijgingen van de Franse rente of olieprijs kunnen het sentiment snel doen omslaan.
■ Desk-view: De zware koersdalingen in technologie geven een negatiever beeld dan de brede Amerikaanse aandelenmarkt rechtvaardigt. Meer dan 300 S&P 500-aandelen stegen donderdag, de Dow Jones en Russell 2000 sloten hoger en de Amerikaanse rente daalde stevig. Dat biedt ruimte voor een herstel op dagbasis. Tegelijk wordt duidelijk dat de markt opnieuw moet beoordelen hoeveel winst AI-bedrijven uiteindelijk overhouden wanneer financiering duurder wordt. Hogere rentelasten kunnen marges drukken en bedrijven ertoe brengen investeringen te verlagen, met gevolgen voor de hele halfgeleiderketen. De structurele groei van AI blijft aantrekkelijk, maar niet ieder bedrijf zal even sterk profiteren. Bij Western Digital, MaxLinear, Bloom Energy en verschillende Europese technologieaandelen beginnen interessante kansen te ontstaan. Toch ontbreekt bij veel charts nog overtuigend momentum. Wij houden daarom veel cash beschikbaar en wachten op stabilisatie voordat we nieuwe posities opbouwen. Liever iets later instappen bij een duidelijker herstel dan opnieuw te vroeg kopen in een markt die nog gemakkelijk verder kan dalen.
English version
■ European opening: European equities appear set for a cautious start on Friday following Thursday's heavy sell-off in US technology stocks. Nevertheless, there are signs that markets could find support during the session. US futures are more stable, Asian declines are generally smaller and underlying market breadth on Wall Street was surprisingly strong on Thursday. This creates room for a technical recovery, potentially during the European morning. Whether such a rebound holds will depend largely on US trading later today.
■ US futures: S&P 500 futures are down approximately 0.1% on Friday morning, while Nasdaq 100 futures are trading near unchanged levels. Technically, Nasdaq has found support around the price area from September 16. If that support holds, a rebound could develop after Thursday's sharp technology sell-off. A break below it, however, could trigger substantially more selling pressure. Nasdaq futures therefore remain an important indicator of sentiment, even for investors who do not trade futures themselves.
■ Wall Street: The S&P 500 declined 1.21% to 7,663.43 on Thursday, while the Nasdaq lost 2.60% to 26,008.86. The Nasdaq 100 fell 2.90% and dropped below its 100-day moving average. Semiconductors suffered particularly heavy losses, with the SOX plunging 6.72% as all thirty constituents declined. Nevertheless, the broader market was considerably stronger than these figures suggest. The Dow Jones and Russell 2000 finished slightly higher, more than 300 S&P 500 stocks advanced and six of the eleven sectors closed positive. The equal-weighted S&P 500 also performed well. Consumer staples, utilities and healthcare were particularly strong. Selling pressure was therefore heavily concentrated in technology rather than across the entire market.
■ Asia: Asian markets are lower again on Friday, but there is no sign of widespread panic for now. The Nikkei declined approximately 1.1%, the Kospi also lost 1.1%, Shanghai fell around 1.2% and Shenzhen approximately 2%. These declines are smaller than Thursday's losses. Japanese core inflation accelerated to 2.1% in September from 1.7% in August, keeping the possibility of further Bank of Japan rate increases firmly in focus.
■ Hedge funds: According to Goldman Sachs, hedge funds are exceptionally bearishly positioned. Global short sales outpaced purchases by approximately five to one, while short positions on Goldman's books reached the 99th percentile of the past five years. There are also rumours that some hedge funds are experiencing difficulties and may be forced to reduce positions, although no confirmation has emerged. Heavy short positioning could fuel a powerful short squeeze if markets recover. However, additional selling pressure and potential margin calls could also affect stocks outside the technology sector.
■ AI financing costs: Rising borrowing costs are becoming an increasingly important theme for equity markets. According to Semafor, SpaceX is arranging $40 billion in debt financing at expected interest rates of approximately 7.75% to 8.3%. This illustrates how lenders are demanding higher risk premiums, even when borrowing is secured by valuable assets. Higher interest expenses can reduce profitability and put pressure on cash flow. Companies may eventually respond by cutting capital expenditure or delaying projects. This could also affect future revenue growth for semiconductor manufacturers, memory producers, networking suppliers and data center infrastructure companies. AI remains a structurally attractive growth market, but the financial conditions supporting that growth are changing.
■ Western Digital: Western Digital reported 55% revenue growth to $4.38 billion and adjusted earnings of $4.64 per share. Current-quarter guidance also exceeded analyst expectations. Nevertheless, shares declined approximately 7% after hours as investors questioned whether exceptionally strong margins were sustainable. Demand for data center storage remains substantial, but the market is becoming increasingly critical of valuations and future earnings growth. Western Digital is moving firmly onto our watchlist for a potential rebound. For now, however, we are waiting for a better technical setup.
■ MaxLinear: MaxLinear reported 72% revenue growth to $218.1 million. Infrastructure revenue surged 210%, primarily driven by optical connectivity products for AI data centers. Fourth-quarter revenue guidance stands at $240 million to $260 million. Despite these strong results, shares declined approximately 3.5%. Prospects for optical connectivity remain attractive and MaxLinear is on our list of potential buying opportunities. However, the chart is not yet convincing enough to establish a position.
■ Bloom Energy: Bloom Energy reported 138% revenue growth to $1.24 billion and raised its 2026 revenue outlook to $4.4 billion to $4.6 billion. Shares nevertheless came under pressure after hours. Demand for dedicated power generation for data centers remains exceptionally strong, but investors are becoming increasingly critical of valuation, investment spending and financing requirements. We continue monitoring Bloom Energy closely. Operating performance is impressive, but we want to see a more attractive technical setup before buying.
■ SpaceX and telecom: In addition to its expensive financing plans, SpaceX is reportedly negotiating access to at least 80,000 US cellular sites, according to Bloomberg. This could enable the company to develop a nationwide mobile network. Tower operators such as American Tower and Crown Castle could benefit from additional leasing demand, while Verizon, AT&T and T-Mobile may face greater competition. US wireless operators declined approximately 4% to 5% after hours. The combination of large investment plans and high borrowing costs illustrates how significantly competitive conditions could change.
■ OpenAI: According to CNBC, OpenAI is nearing a funding round of almost $30 billion at a $1.25 trillion valuation. Investors from the United Arab Emirates and Coatue are reportedly leading the financing, potentially ahead of an IPO in 2027. OpenAI is also negotiating additional AI computing capacity from the UAE. The agreements have not yet been finalized, but confirm the enormous capital requirements of AI. This is precisely why financing costs and future investment returns are attracting increasing attention.
■ Meta and Tesla: Meta declined almost 8% on Thursday, while Tesla lost 3.1%. Meta continues to face concerns about enormous AI spending and future returns. Tesla has instead reduced planned capital expenditure, raising questions about the pace of development in robotics and autonomous driving. Investors are therefore responding critically to both higher and lower spending plans. This reflects the market's uncertainty about the appropriate balance between growth, investment and profitability. We continue to wait before taking action in Meta.
■ Kering: Kering generated €3.35 billion in third-quarter revenue. Gucci declined 6%, while Jewelry and Eyewear grew 11% and 4%, respectively. CEO Luca de Meo is pursuing cost reductions and a Gucci turnaround, targeting at least 125 net store closures in 2026. We have confidence in his strategy and see potential for further share-price gains. However, a genuine commercial recovery at Gucci has not yet been demonstrated. We therefore remain on the sidelines despite the stock's relatively resilient performance in a weak luxury market.
■ L'Oréal: L'Oréal delivered 11.9% revenue growth to €11.6 billion, with adjusted like-for-like growth reaching 7.7%. All divisions and regions expanded, supported by particularly strong performance in haircare, fragrances and skincare. E-commerce revenue increased approximately 17%. According to the company, L'Oréal is significantly outperforming the global beauty market. This confirms its strong competitive position at a time when other luxury and personal care companies are finding growth more difficult to sustain.
■ Accor: Accor delivered a positive surprise with revenue rising 9.8% to €1.50 billion, supported by 12.9% growth in Luxury & Lifestyle. Revenue per available room increased 4.9%, while the hotel group raised the lower end of its 2026 EBITDA guidance from €1.26 billion to €1.27 billion. This is an encouraging development in difficult economic conditions. However, it gives us no reason to buy the stock.
■ Unibail-Rodamco-Westfield: URW benefits from higher tenant sales, increased footfall, strong leasing and record-low vacancy. Its adjusted recurring earnings per share guidance remains €9.15 to €9.30, with a €5.50 cash distribution. An improved credit rating and growing use of data and AI support further development. Lower vacancy and stronger rental income confirm the quality of its main shopping centers.
■ UCB: UCB sharply raised its 2026 outlook following strong US demand for Bimzelx and better performance from Cimzia. Expected revenue now stands at €9.1 billion to €9.3 billion and EBITDA at €3.5 billion to €3.6 billion. Shares surged 21.6% on Thursday, returning toward previous highs. The results are excellent, but we are not buying UCB after this sharp rally. We first want to see whether the improved outlook is confirmed by the company's next full earnings report.
■ US consumer companies: Deckers, owner of Hoka and UGG, reported quarterly revenue of $1.48 billion but lowered full-year guidance to $5.7 billion to $5.75 billion. Shares declined approximately 8% after hours. In contrast, Spotify gained 11.1% following strong results and an improved profit outlook, while Procter & Gamble advanced 5.6%. Investors are still willing to reward convincing earnings, but differences between individual stocks are becoming increasingly pronounced.
■ Lockheed Martin: Lockheed Martin raised its outlook following 11% revenue growth to $20.7 billion. Backlog reached a record $292 billion and shares advanced approximately 7%. These results confirm strong demand for defense technology. Prospects remain favorable for European companies such as Thales and Saab, although elevated valuations following previous substantial gains deserve attention.
■ Newmont: Newmont reported revenue of $6.36 billion and adjusted earnings of $2.20 per share, both above expectations. Shares gained approximately 1.5% after hours despite the recent decline in gold prices. Operating performance remains strong, but mining stocks are sensitive to changes in precious metal prices and production costs.
■ Semiconductors: The US semiconductor sector suffered particularly heavy losses on Thursday, potentially putting additional pressure on ASML, ASMI and BESI on Friday. Fundamentally, AI, memory, advanced manufacturing and packaging remain attractive growth areas. However, the debate about financing costs introduces a new uncertainty. If major AI companies reduce capital expenditure, suppliers could also face lower revenue growth expectations. Share prices may already be anticipating part of that risk. We remain positive longer term, but want to see stabilization before building new positions.
■ AI networking and power: Strong results from MaxLinear, Nokia and Bloom Energy confirm continued substantial demand for optical connectivity, network capacity and electricity for data centers. This is positive for European suppliers of automation, cooling and power infrastructure, including Schneider Electric, Siemens Energy and ABB. However, financing new projects is becoming increasingly important. Strong demand does not automatically mean every investment will generate sufficient returns at current costs.
■ Software and cloud: SAP and RELX demonstrate that businesses continue investing in enterprise software, analytics and specialized AI applications. Recurring revenue, proprietary datasets and free cash flow are becoming increasingly important. Software stocks also held up relatively well within the US technology sector on Thursday. Software could therefore attract renewed interest during a technical rebound, while semiconductors may need longer to stabilize.
■ European sectors: Healthcare and defense remain relatively strong, while automotive, airlines and chemicals face pressure from high financing and energy costs. Banks could temporarily find support, but remain vulnerable to stress in French government bonds and potential credit losses. Real estate may benefit from lower sovereign yields, although funding costs remain elevated. Defensive consumer businesses are holding up better than luxury companies experiencing disappointing growth. Differences between sectors are currently substantial.
■ Rates and bonds: The US ten-year Treasury yield stands around 4.97% on Friday morning, following heavy safe-haven buying of US government bonds on Thursday. Germany's ten-year yield is near 3.34% and Japan's around 2.77%. Falling US yields could support equities during the session, but the development is not entirely positive. Government bonds are being bought primarily because of international uncertainty. At the same time, riskier companies may face higher borrowing costs because credit spreads are widening. This distinction is central to the debate about AI financing.
■ France: France's ten-year government bond yield stands near 5.08%, bringing its spread over German bonds to approximately 170 basis points. This is exceptionally high and reflects increasing concerns about French public finances. Moody's reviews France's sovereign credit rating today, currently Aa3 with a negative outlook. Further deterioration could affect banks, property and other rate-sensitive stocks. France therefore remains one of the main risks for European markets.
■ Currencies: EUR/USD trades around 1.1210 on Friday morning, while USD/JPY is near 156.9. The Japanese yen and Swiss franc are benefiting from safe-haven demand, while the dollar index is around 101.5. Currency markets therefore reflect international caution. A clear improvement in equity sentiment could quickly reverse some of these moves.
■ Oil and gas: Brent trades around $113 to $114 per barrel following Thursday's approximately 4% increase. Oil is up another 0.6% on Friday morning, while WTI is near $98. US crude inventories declined 3.06 million barrels last week, more than expected. Middle East tensions continue supporting the geopolitical risk premium. European natural gas also remains a concern, with Dutch TTF trading around €89/MWh on Thursday. Persistently high energy prices could squeeze corporate margins and slow economic recovery.
■ Gold and silver: Gold trades near $4,003 per ounce on Friday morning, down approximately 0.5%, while silver has fallen further to $53.75. Precious metals have not yet benefited convincingly from lower US Treasury yields. We continue to see the potential for a powerful longer-term rally, possibly even a squeeze. However, current charts remain unconvincing. Silver is testing important support levels. We prefer to wait for stabilization and stronger momentum.
■ Copper: Goldman Sachs raised its year-end 2026 copper forecast from $13,735 to $14,700 per tonne. China's scrap shortage is increasing demand for refined copper, while the United States continues stockpiling ahead of potential tariffs. Combined with weaker mine production, Goldman now expects copper deficits outside the US of 950,000 tonnes in 2026 and 220,000 tonnes in 2027. Previous forecasts stood at 640,000 and 170,000 tonnes, respectively. Structural prospects remain strong, although temporary inventory movements could create price volatility.
■ Crypto: Bitcoin trades around $81,700 on Friday morning, once again holding above the important $80,000 threshold. Crypto-related stocks suffered additional losses on Thursday, with several names declining 3% to 5%. Circle, Robinhood and Coinbase remain interesting for a possible speculative position once sentiment improves. We are not buying yet, but continue monitoring the stocks actively. The structural development of blockchain and stablecoins remains attractive, although not every cryptocurrency or related company will automatically benefit.
■ Economic calendar: In the Netherlands, Allfunds, Signify and WDP report results today. Elsewhere in Europe, earnings are due from Holcim, Sika, SGS, Volvo, Saab, Safran, Eni and Sodexo. UK retail sales are scheduled for 08:00 CEST, followed by preliminary PMIs from France at 09:15, Germany at 09:30 and the eurozone at 10:00. US PMIs follow at 15:45 and University of Michigan consumer sentiment at 16:00. American Express and SLB are among today's reporting US companies. Next week brings the Federal Reserve decision on October 28 and the ECB decision on October 29.
■ Geopolitics: New reports of attacks on Saudi Arabia and shipping problems in the Gulf region are keeping oil markets on edge. US security measures affecting diplomatic personnel are adding to uncertainty. There are also indications of possible renewed talks involving Russia and Ukraine in November, but no ceasefire or agreement has been reached. Geopolitical developments remain particularly important because of their implications for energy prices, inflation and risk appetite.
■ Direction: The near-term outlook remains cautious, but a technical rebound during the session is certainly possible. US futures have found support, Asian declines are smaller and Wall Street market breadth was surprisingly strong on Thursday. The Nasdaq support area around September 16 will be particularly important. However, a rebound would not automatically mean the correction is over. AI financing costs, French bond yields and oil prices remain major risks for the coming days and weeks.
■ Surprise: The positive surprise would be for European equities to find support during the morning, followed by a US recovery that could be amplified by unusually heavy hedge fund short positioning. The negative surprise would be a break below Nasdaq's technical support, triggering additional selling pressure and potentially margin calls. Further increases in French bond yields or oil prices could also change sentiment quickly.
■ Desk-view: The sharp declines in technology stocks paint a more negative picture than broader US equity market performance justifies. More than 300 S&P 500 stocks advanced on Thursday, the Dow Jones and Russell 2000 finished higher and US Treasury yields declined substantially. This creates room for a technical rebound. At the same time, markets are increasingly reassessing how much profit AI companies can ultimately retain when financing becomes more expensive. Higher interest expenses can squeeze margins and encourage companies to reduce investment plans, affecting the entire semiconductor supply chain. AI remains a structurally attractive growth market, but not every company will benefit equally. Western Digital, MaxLinear, Bloom Energy and several European technology stocks are beginning to offer interesting opportunities. Nevertheless, many charts still lack convincing momentum. We are therefore maintaining substantial cash and waiting for stabilization before establishing new positions. We would rather enter slightly later during a clearer recovery than buy prematurely into a market that could still decline further.
Op onze website meer, inclusief een database met duizenden artikelen.
© 2026 SCEtrader.nl - Alle rechten voorbehouden
Disclaimer Aan de door ons opgestelde informatie kan op geen enkele wijze rechten worden ontleend. Alle door ons verstrekte informatie en analyses zijn geheel vrijblijvend. Alle consequenties van het op welke wijze dan ook toepassen van de informatie blijven volledig voor uw eigen rekening.
Wij aanvaarden geen aansprakelijkheid voor de mogelijke gevolgen of schade die zouden kunnen voortvloeien uit het gebruik van de door ons gepubliceerde informatie. U bent zelf eindverantwoordelijk voor de beslissingen die u neemt met betrekking tot uw beleggingen.

