☕️ Morning Call en📞 Podcast maandag 26 oktober - Wat gaan aandelen doen?
Meer op onze website, waar we vandaag weer aan verschillende zaken aandacht besteden. Let op, dit bericht kan overlappen met een aantal berichten die wij ook op de website publiceren.
■ Europa en futures: Europese futures staan circa 0,2% tot 0,4% hoger. S&P 500-futures winnen ongeveer 0,25% en Nasdaq 100-futures 0,2%, maar het technische beeld blijft zijwaarts tussen duidelijke steun en weerstand. Europa houdt zich goed, alleen zonder herstel van technologie blijft een echte uitbraak moeilijk.
 Hoofdredactie
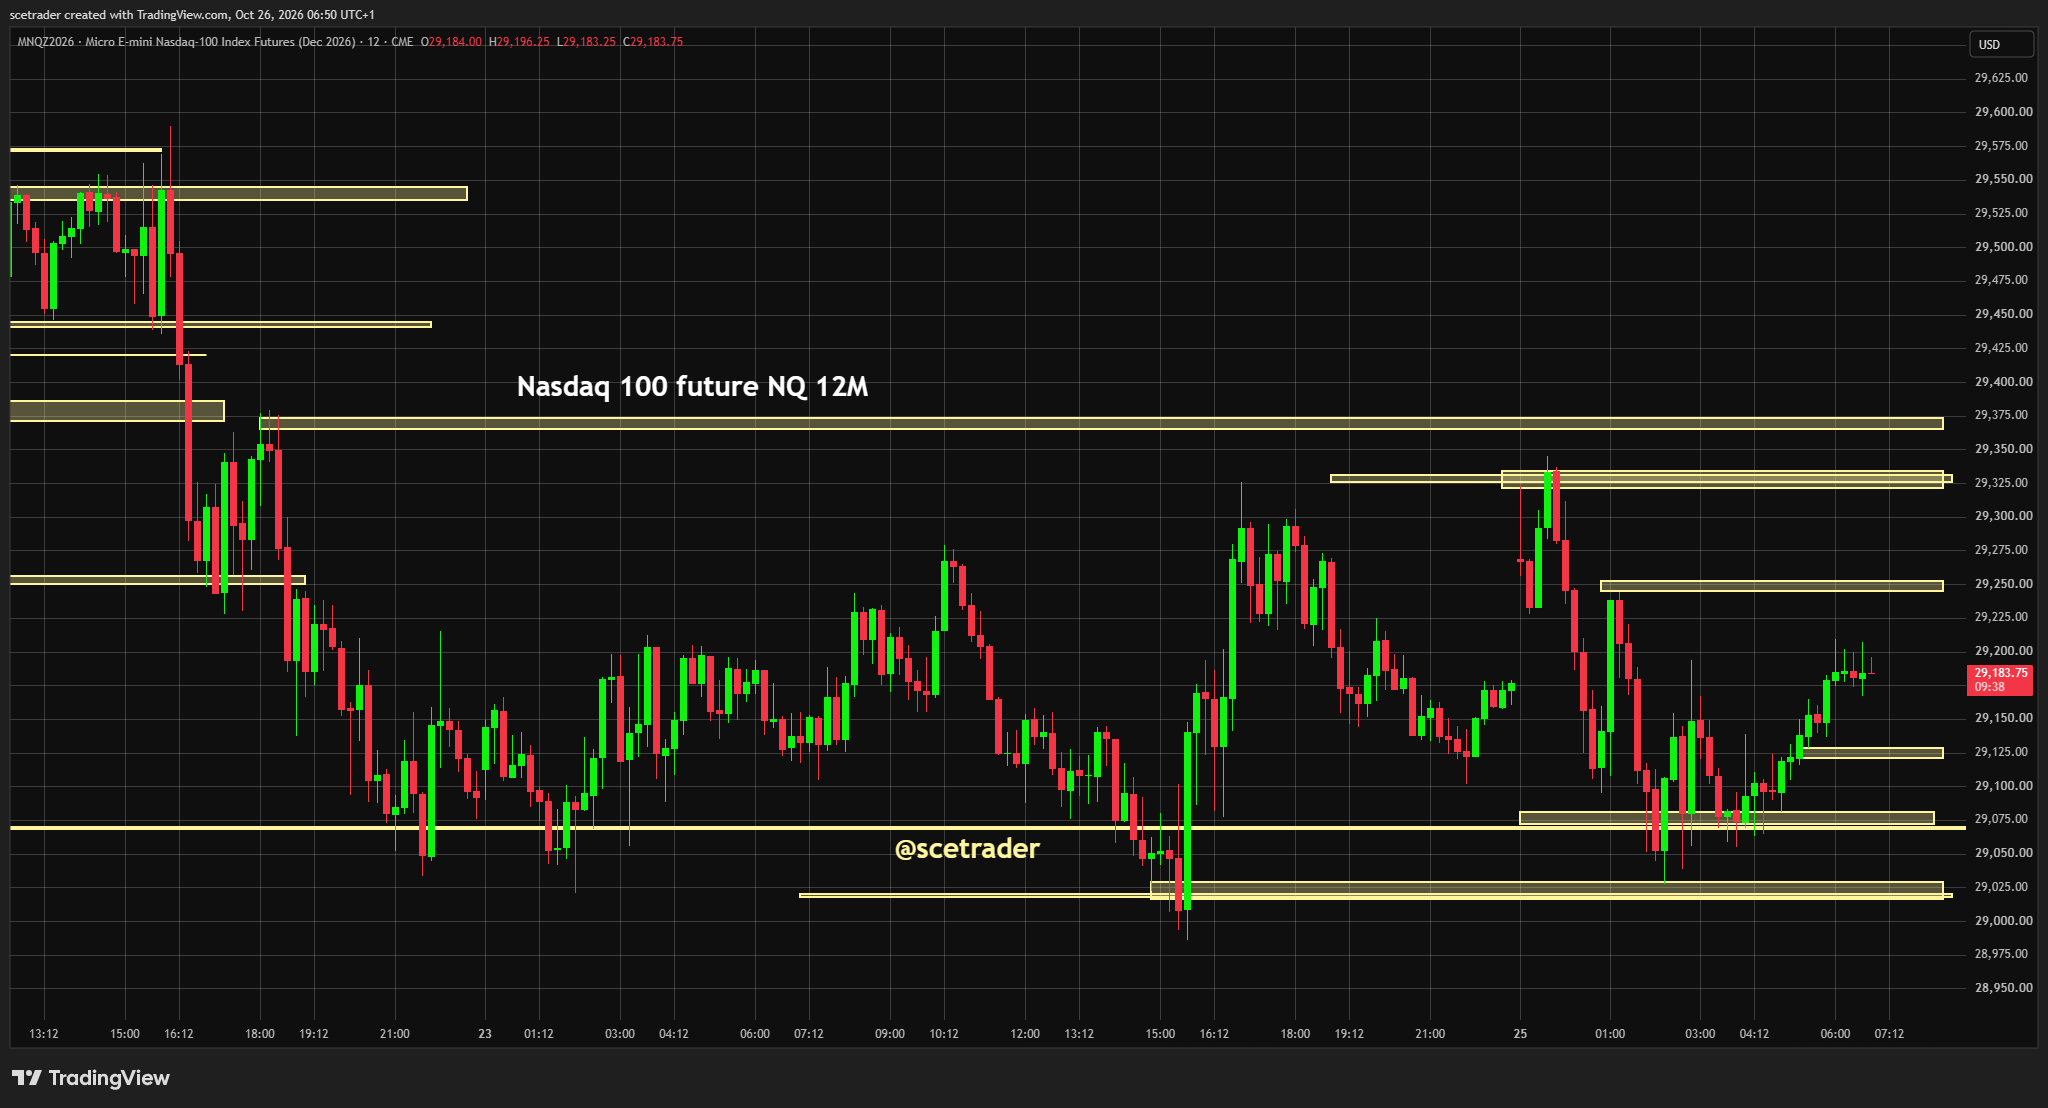
■ Futures: S&P 500-futures winnen ongeveer 0,25% en Nasdaq 100-futures 0,2%. Technisch zitten de Amerikaanse futures nog steeds tussen duidelijke steun en weerstand, waarbij de koersen ongeveer midden in die bandbreedte liggen. Een nieuwe test van de steun blijft mogelijk, terwijl een opwaartse uitbraak bij technologie het herstel juist kan versnellen.
■ Wall Street: Door het verschil in de overgang naar wintertijd opent Wall Street vandaag om 14.30 uur Nederlandse tijd. De eerste Amerikaanse handelsuren worden belangrijk om te zien of technologie opnieuw richting kan geven.
■ AI-financiering: De kredietmarkt voor veel neoclouds wordt duidelijk moeilijker. Musk zegt dat een groot deel van de circa 200 aanbieders uiteindelijk kan verdwijnen, terwijl SpaceX dankzij zijn sterkere kredietprofiel en inkomsten uit Starlink en lanceringen circa $40 miljard kan financieren voor Nvidia-chips. CoreWeave, Nebius en andere bedrijven die sterker afhankelijk zijn van externe financiering blijven daardoor kwetsbaarder.
■ Apollo en Gartner: Apollo-hoofdeconoom Torsten Slok ziet buiten Big Tech nog nauwelijks meetbaar rendement op de enorme AI-investeringen, terwijl omzet per werknemer en marges vooral bij de Magnificent Seven verbeteren. Gartner schat dat tegen 2030 mogelijk tot $3,5 biljoen aan investeringen in AI-infrastructuur het risico loopt te moeten worden afgewaardeerd. De vraag naar rendement wordt daarmee minstens zo belangrijk als de groei zelf.
■ Tweedehands AI-chips: Wanneer zwakkere neoclouds daadwerkelijk verdwijnen, kunnen grote hoeveelheden gebruikte GPU's op de markt komen. Dat kan de waarde van bestaande apparatuur drukken en tijdelijk de noodzaak verminderen om nieuwe chips te kopen.
■ NEXTDC: De problemen bij NEXTDC laten zien dat financiering niet de enige beperking is. Vertragingen bij de aansluiting op het elektriciteitsnet schuiven circa A$140 miljoen aan contractinkomsten door en nieuwe projecten zijn voorlopig stilgelegd.
■ Brazilië: Lula won de tweede ronde met 51,75% van de stemmen. Braziliaanse ETF's stonden in de nachtelijke handel op enig moment 10% tot 20% lager en de real verloor in de termijnhandel ongeveer 10%, terwijl Petrobras, Itaú en Bradesco indicatief eveneens fors daalden. Beleggers kijken nu vooral naar begrotingsbeleid, schuld en het nieuwe economische team.
■ Europa en Brazilië: Santander en Telefónica verdienen extra aandacht vanwege hun grote activiteiten in Brazilië. Een langdurige daling van de real of zwakkere Braziliaanse groei kan ook bij Europese bedrijven zichtbaar worden.
■ Azië: De Aziatische handel overtuigt niet en technologie ligt overwegend lager. De Kospi verliest circa 0,3% en de Nikkei ongeveer 0,2%, waardoor de hogere Europese en Amerikaanse futures met enige voorzichtigheid moeten worden bekeken.
■ SK Hynix: Presenteert woensdag cijfers en plannen voor aandeelhouders. Volgens berichten wordt een speciaal dividend van circa $12 miljard overwogen, maar dat is nog niet bevestigd. De cijfers worden belangrijk voor HBM, geheugenprijzen, marges en de investeringen in AI-hardware.
■ China: Beleggers kijken naar een belangrijke politieke bijeenkomst en mogelijke maatregelen om de zwakke binnenlandse vraag en vastgoedsector te ondersteunen. De ontwikkeling van de Chinese consument blijft vooral belangrijk voor Europese auto- en luxebedrijven.
■ Indonesië: De aandelenmarkt blijft onder druk na kritiek van MSCI op de transparantie van de handel. Buitenlandse beleggers blijven voorzichtig ondanks aangekondigde maatregelen van de autoriteiten.
■ Infosys: Infosys verlaagde de verwachting voor de omzetgroei in boekjaar 2027 van 1,5%–3% naar 1%–2%. Zwakkere Amerikaanse vraag en prijsdruk kunnen ook gevolgen hebben voor Europese IT-dienstverleners zoals Capgemini.
■ Chinese auto-industrie: De binnenlandse autoverkopen zouden dit jaar dalen naar 18,5 miljoen voertuigen, tegenover 23,7 miljoen in 2025. Voor 2027 wordt slechts beperkt herstel verwacht, wat ongunstig blijft voor Volkswagen, Mercedes-Benz, BMW en andere Europese fabrikanten.
■ Verizon: Publiceert vandaag kwartaalcijfers. Mobiele abonnementen, concurrentie en vrije kasstroom worden de belangrijkste aandachtspunten, terwijl de plannen van SpaceX voor mobiele diensten op langere termijn extra concurrentie kunnen opleveren.
■ PostNL: Publiceert vanochtend cijfers. De markt kijkt vooral naar pakketvolumes, marges, kostenbesparingen en de verwachtingen voor de feestdagen.
■ Microsoft, Alphabet en Amazon: De cijfers later deze week worden cruciaal voor de AI-discussie. Naast cloudgroei kijkt de markt vooral of de enorme investeringen voldoende rendement opleveren om de hogere kapitaalkosten te rechtvaardigen.
■ Halfgeleiders en geheugen: Een herstel blijft mogelijk wanneer Amerikaanse technologie stabiliseert, maar beleggers kijken steeds kritischer naar investeringen, financiering en rendement. Samsung, SK Hynix en de grote cloudbedrijven worden deze week bepalend voor chips, geheugen en apparatuur.
■ Optische netwerken: De structurele vraag naar snelle verbindingen blijft sterk. Tegelijk wordt de financiële positie van klanten die grote datacenters bouwen steeds belangrijker.
■ Stroom voor datacenters: De vraag naar nieuwe elektriciteitsvoorziening blijft sterk, maar beschikbare netcapaciteit wordt een steeds grotere beperking. Financiering én toegang tot voldoende stroom bepalen daardoor vaker of projecten daadwerkelijk doorgaan.
■ Software en cloud: De lagere verwachtingen van Infosys bevestigen dat AI niet automatisch extra groei oplevert voor iedere IT-dienstverlener. Bedrijven met terugkerende inkomsten, sterke kasstromen en duidelijke toepassingen blijven aantrekkelijker.
■ Cybersecurity: De vraag naar beveiligingssoftware blijft structureel groeien. Nieuwe cyberincidenten onderstrepen dat bedrijven niet eenvoudig kunnen besparen op de bescherming van netwerken en data.
■ Telecom en zendmasten: De plannen van SpaceX kunnen extra vraag naar zendlocaties opleveren, terwijl traditionele telecombedrijven mogelijk met meer concurrentie worden geconfronteerd.
■ Gezondheidszorg: De sector blijft relatief defensief. Cijfers van grote farmaciebedrijven kunnen deze week nieuwe kansen opleveren wanneer de markt voorzichtig blijft.
■ Auto-industrie: Het beeld blijft voorzichtig negatief door de zwakke Chinese vraag, prijsdruk en hoge financieringskosten.
■ Luchtvaart: Een verdere daling van de olieprijs kan steun bieden, maar brandstof blijft duur en geopolitieke spanningen kunnen het beeld snel omkeren.
■ Industrie en defensie: Investeringen in elektriciteitsnetten, infrastructuur en defensie blijven de vraag ondersteunen. Hoge energieprijzen en financieringskosten vormen echter tegenwind.
■ Banken: Frankrijk biedt tijdelijk wat verlichting doordat Moody's geen verlaging doorvoerde. Banken met grote activiteiten in Brazilië verdienen extra aandacht door de scherpe reactie op de verkiezingsuitslag.
■ Vastgoed: Lagere kapitaalmarktrentes kunnen steun bieden, maar de rente waartegen bedrijven zelf geld moeten lenen blijft relatief hoog.
■ Consument en luxe: Defensieve bedrijven zoals Unilever en McDonald's kunnen tijdelijk meer belangstelling krijgen wanneer technologie onder druk blijft. Luxe blijft kwetsbaar voor zwakke consumentenbestedingen in China.
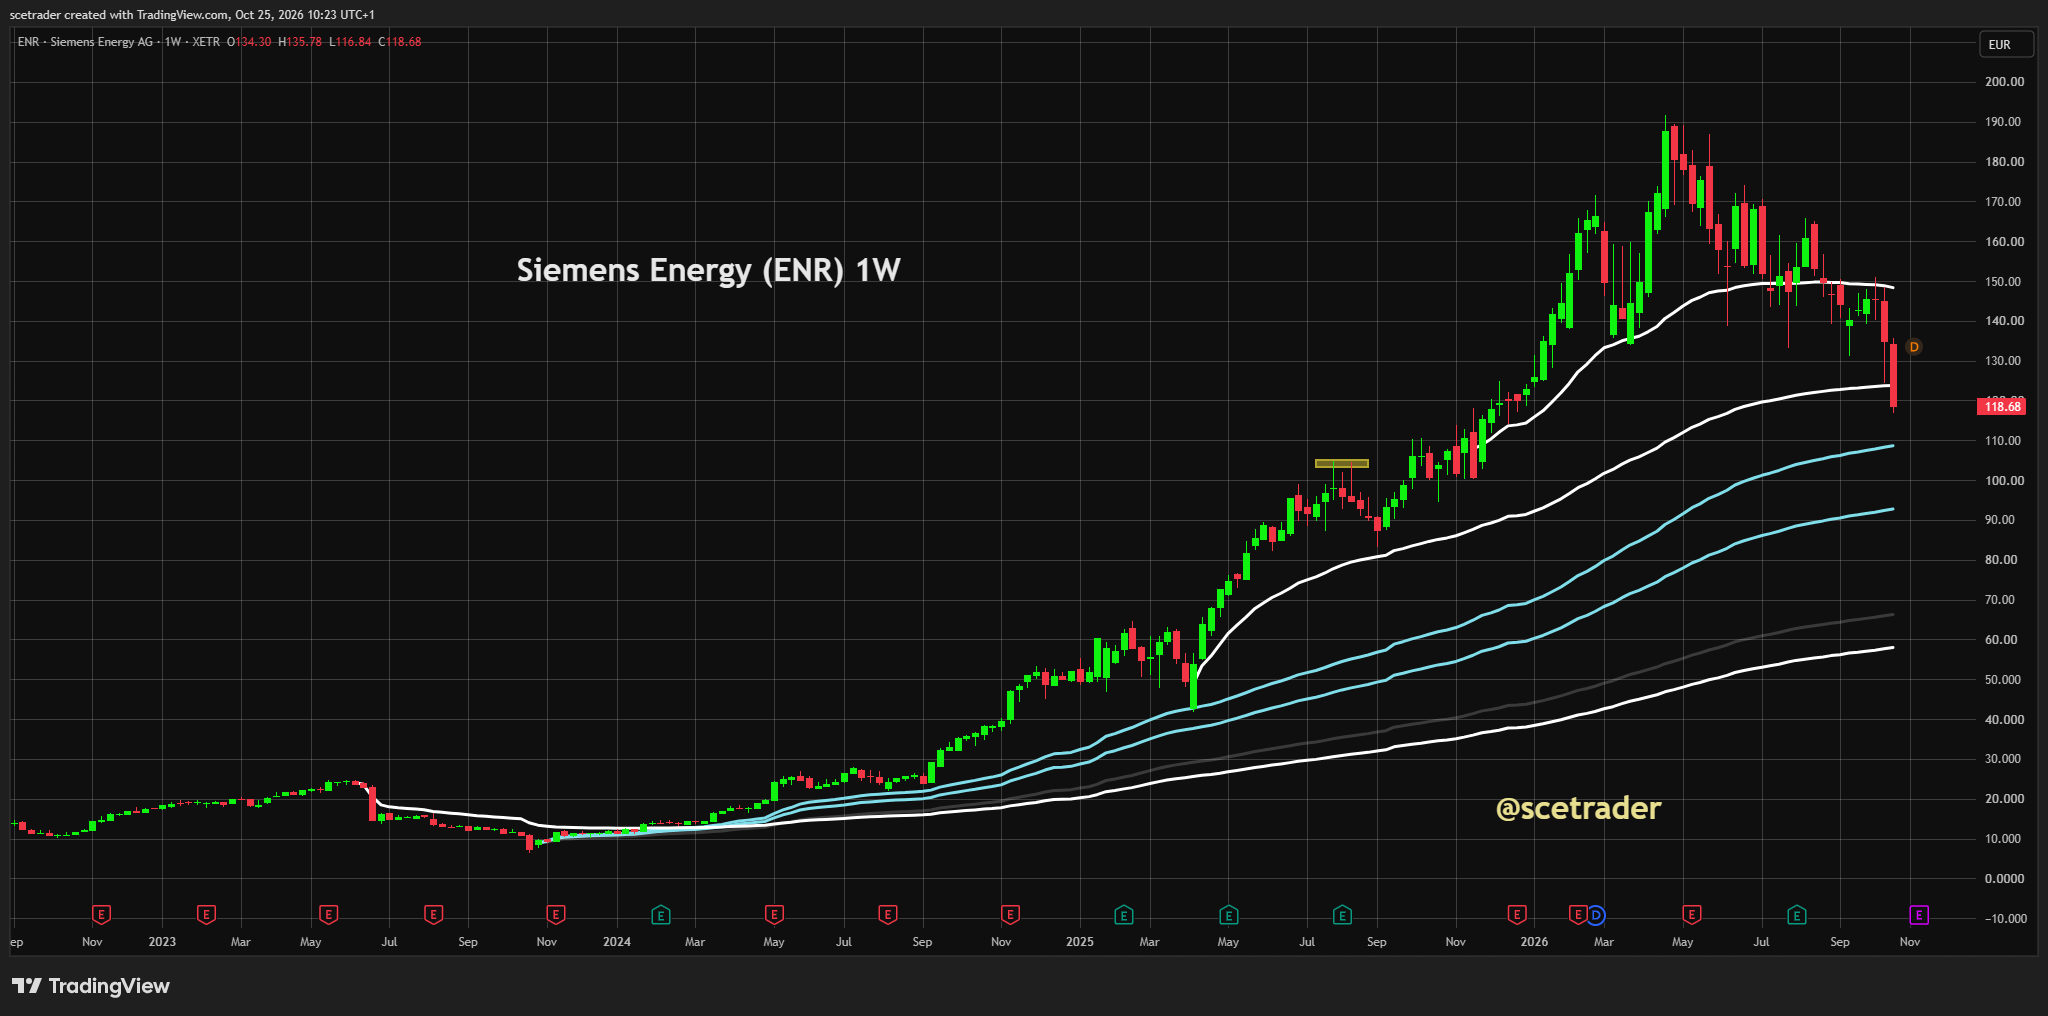
■ Siemens Energy: Siemens Energy noteert rond €121,50 en wordt interessanter nu de koers onder de eerdere zone rond €125 ligt. Wij kopen nog niet, omdat lagere VWAP-steun mogelijk pas rond €108 ligt en lagere investeringen bij hyperscalers tijdelijk orders kunnen uitstellen. Structureel blijft de vraag naar elektriciteitsinfrastructuur sterk.
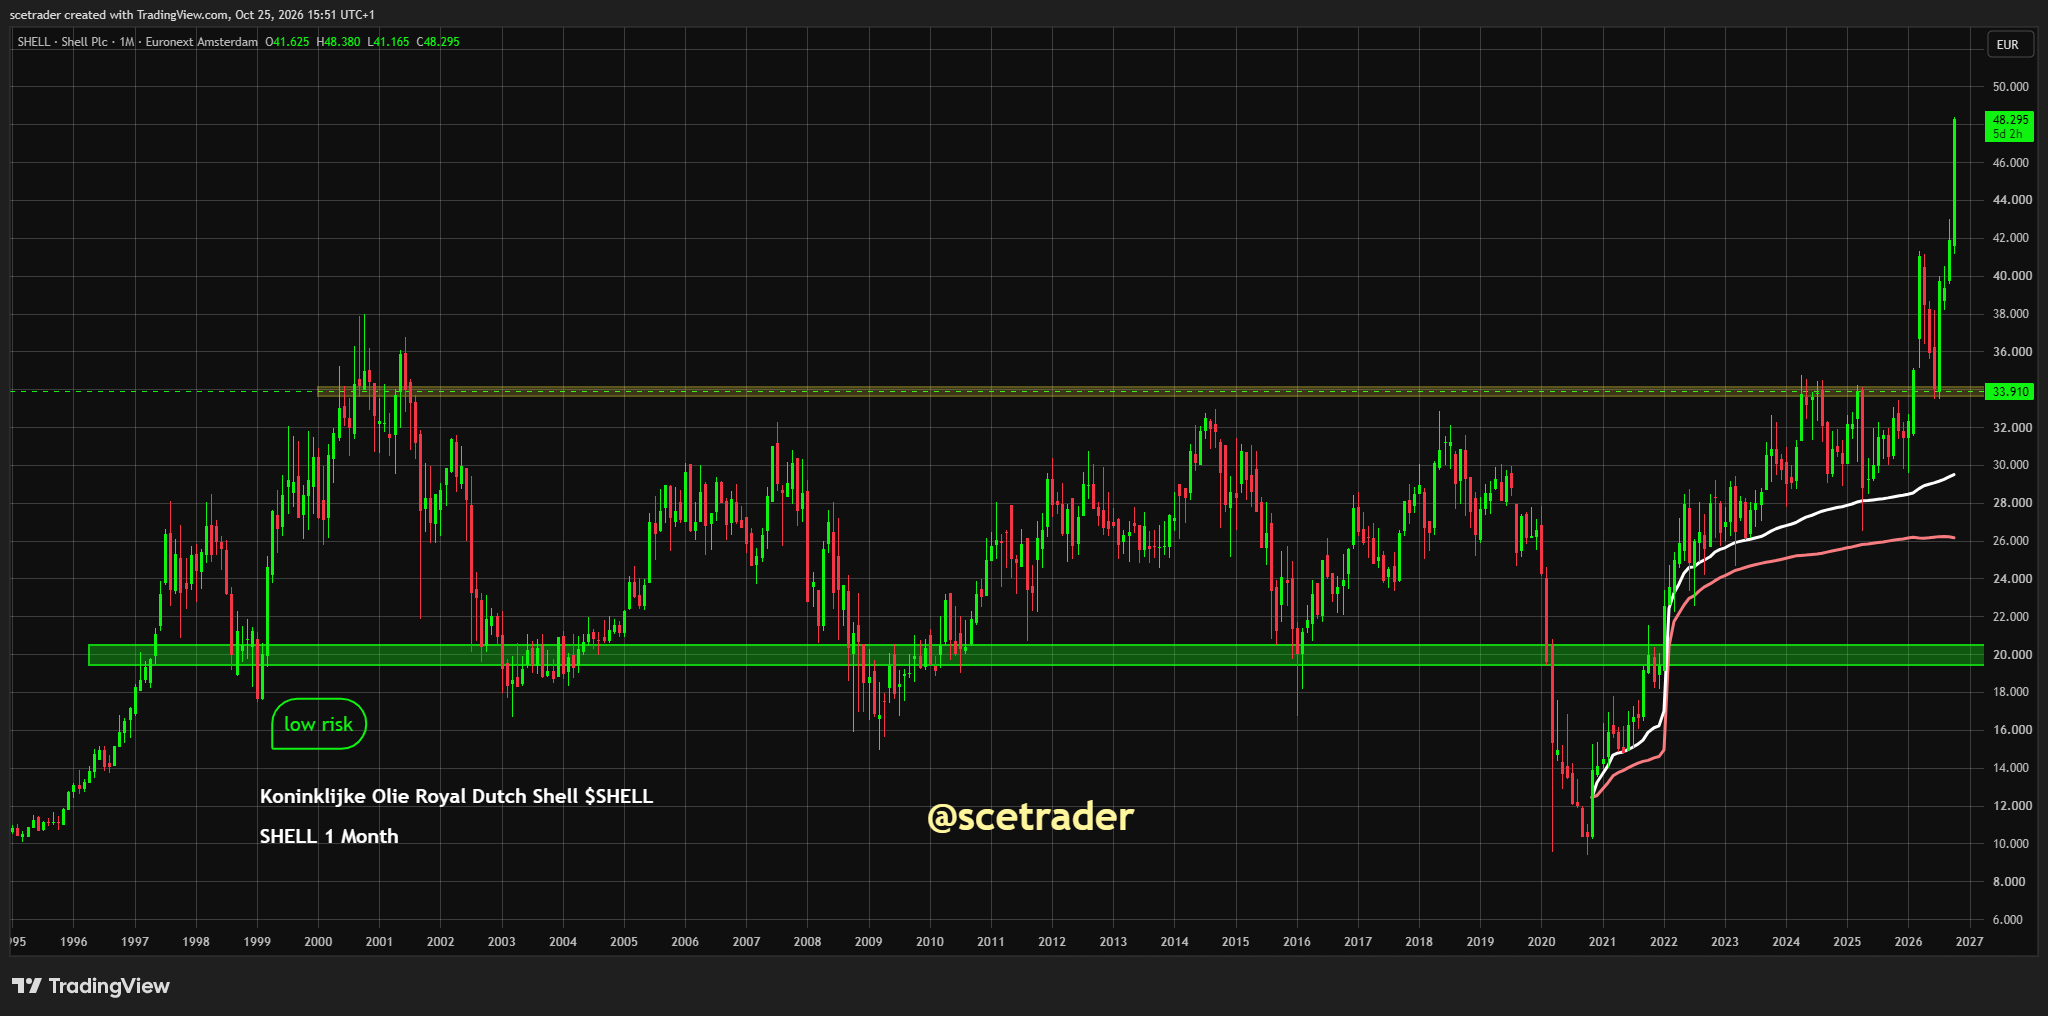
■ Shell: Shell blijft technisch sterk liggen en profiteert van zijn kasstroom, dividend en blootstelling aan energie. Wij blijven zitten en zien geen reden om de positie af te bouwen.
■ Rente: De Amerikaanse tienjaarsrente daalt circa 3 basispunten naar 4,97%, Duitsland noteert rond 3,34%, Frankrijk rond 5,04% en Japan rond 2,79%. De daling van de Amerikaanse rente wordt nog steeds vooral gezien als vraag naar veilige staatsobligaties en is daarom niet automatisch positief voor aandelen.
■ Frankrijk: Moody's handhaafde de Franse kredietrating op Aa3 met een negatieve outlook. Dat geeft tijdelijk lucht, maar begrotingsproblemen, politieke onzekerheid en nieuwe protesten zijn niet verdwenen.
■ Centrale banken: De Federal Reserve, ECB en Bank of Japan nemen deze week rentebesluiten. De markt kijkt vooral naar aanwijzingen over het verdere rentepad en de gevolgen voor financieringskosten en waarderingen.
■ Valuta: EUR/USD noteert rond 1,1220 en USD/JPY rond 157. De dollarindex beweegt rond 101,6, terwijl de Braziliaanse real na de verkiezingen zwaar onder druk staat.
■ Olie en Iran: Olie daalt circa 2% na de sterke stijging van vrijdag. Trump moet nog beslissen hoe de Verenigde Staten verder omgaan met Iran, waardoor zowel diplomatie als nieuwe militaire escalatie mogelijk blijft. Dat houdt de olieprijs bijzonder gevoelig voor nieuwe berichten.
■ Europees gas: TTF ligt rond €95 per MWh en blijft daarmee uitzonderlijk hoog. Dat blijft ongunstig voor chemie, industrie en andere bedrijven die veel energie gebruiken.
■ Goud en zilver: Goud wint circa 0,4% naar $4.010 en verdedigt opnieuw de grens van $4.000. Zilver stijgt ongeveer 0,6% naar $54,30 en houdt zich iets sterker, maar bij beide metalen ontbreekt nog een overtuigende uitbraak.
■ Platina en palladium: Platina beweegt rond $1.550 per ounce en palladium rond $1.050. Beide metalen blijven gevoelig voor de vooruitzichten van industrie en auto-industrie.
■ Koper: Koper noteert rond $14.300 per ton. De structurele vraag vanuit elektriciteitsnetten, datacenters en elektrificatie blijft sterk, maar hogere voorraden kunnen tijdelijk druk geven.
■ Bitcoin: Bitcoin staat rond $80.190 en houdt daarmee voorlopig de grens van $80.000 vast. Dat is iets positiever, maar pas bij overtuigende stabilisatie boven deze zone verbetert het technische beeld.
■ Ether: Ether beweegt rond $2.310 en blijft kwetsbaar. Een herstel van technologie en lagere obligatierentes kunnen steun bieden aan de bredere cryptomarkt.
■ Agenda vandaag: De Duitse ifo-index staat om 10.00 uur op de agenda. Verder volgen PostNL, Verizon en later Nucor, terwijl Wall Street vandaag om 14.30 uur Nederlandse tijd opent.
■ Agenda deze week: Dinsdag volgen Amerikaanse duurzame goederenorders en consumentenvertrouwen. Woensdag staan de Federal Reserve, de Britse begroting, Microsoft en Alphabet centraal. Donderdag volgen de ECB, Amerikaanse PCE-inflatie, een eerste raming van de groei en cijfers van Amazon, Intel, Shell en ING.
■ Overige cijfers: Onder meer Novartis, Porsche, HSBC, Adyen, Heineken, KPN, Unilever, Boeing, Visa en verschillende grote Europese banken publiceren deze week resultaten.
■ Israël: Israël houdt dinsdag 27 oktober parlementsverkiezingen. De uitslag en de samenstelling van de nieuwe regering kunnen gevolgen hebben voor het beleid tegenover Iran.
■ Verenigde Staten: De Amerikaanse tussentijdse verkiezingen volgen op 3 november. De politieke ontwikkelingen kunnen de komende dagen steeds meer invloed krijgen op geopolitiek, energie en risicobereidheid.
■ China en Verenigde Staten: Nieuwe Amerikaanse beperkingen op investeringen in gevoelige Chinese technologie kunnen tegenmaatregelen vanuit Beijing uitlokken. Vooral AI en geavanceerde technologie blijven gevoelig.
■ Rusland en Oekraïne: Nieuwe onderhandelingen blijven mogelijk, maar zonder concrete afspraken blijft de oorlog een risico voor energie, defensie-uitgaven en Europese markten.
■ Marktbeeld: Europa toont veel veerkracht en de futures staan licht hoger, maar het beeld blijft vooral range trading. Technologie moet uiteindelijk opnieuw richting geven en daarom trekken wij nog niet de conclusie dat de recente correctie voorbij is.
■ Richting: Voorzichtig positief, maar selectief. Licht hogere futures en lagere olie bieden ruimte voor herstel, terwijl AI-kredietstress, Frankrijk, Brazilië, hoge gasprijzen en Iran belangrijke risico's blijven.
■ Surprise: Positief wanneer Amerikaanse technologie uitbreekt en Brent verder daalt. Negatief wanneer de steun bij technologie breekt, kredietstress verder oploopt of nieuwe spanningen rond Iran de olieprijs opnieuw scherp omhoog sturen.
■ Houding: Eerst bevestiging zoeken voordat nieuwe posities worden opgebouwd. De lange termijn voor AI blijft aantrekkelijk, maar financiering, rendement en beschikbare elektriciteit worden steeds belangrijker.
English
■ Europe: European futures are up approximately 0.2% to 0.4%. This creates room for a slightly stronger start, although the picture remains fragile and Europe could quickly weaken again if technology comes under renewed pressure.
■ Futures: S&P 500 futures gain around 0.25% and Nasdaq 100 futures 0.2%. Technically, US futures remain between clear support and resistance, with prices sitting roughly in the middle of that range. Another support test remains possible, while a technology breakout could accelerate a recovery.
■ Wall Street: Because of the difference in the switch to winter time, Wall Street opens at 14:30 Dutch time today. The first US trading hours will be important in determining whether technology can regain leadership.
■ AI financing: Credit markets for many neoclouds are becoming clearly more difficult. Musk says a significant share of the roughly 200 providers could eventually disappear, while SpaceX can raise around $40 billion for Nvidia chips thanks to its stronger credit profile and Starlink and launch revenues. CoreWeave, Nebius and other companies more dependent on external financing remain more vulnerable.
■ Apollo and Gartner: Apollo Chief Economist Torsten Slok sees little measurable payoff from massive AI investment outside Big Tech, while revenue per worker and margins are improving mainly among the Magnificent Seven. Gartner estimates that as much as $3.5 trillion of AI infrastructure spending could face impairment by 2030. Returns are therefore becoming as important as growth itself.
■ Second-hand AI chips: If weaker neoclouds do fail, substantial volumes of used GPUs could reach the secondary market. This could pressure existing hardware values and temporarily reduce the need for new chip purchases.
■ NEXTDC: NEXTDC shows that financing is not the only constraint. Grid-connection delays are deferring around A$140 million of contracted revenue and new projects have been paused.
■ Brazil: Lula won the runoff with 51.75% of the vote. Brazil-related ETFs traded as much as 10% to 20% lower overnight and real futures fell around 10%, while Petrobras, Itaú and Bradesco also indicated sharp losses. Investors are now focused on fiscal policy, debt and the composition of the new economic team.
■ Europe and Brazil: Santander and Telefónica deserve additional attention because of their significant Brazilian exposure. A prolonged decline in the real or weaker Brazilian growth could also affect European companies.
■ Asia: Asian trading is unconvincing and technology is broadly lower. The Kospi is down around 0.3% and the Nikkei around 0.2%, tempering the positive signal from higher European and US futures.
■ SK Hynix: Reports earnings and shareholder-return plans on Wednesday. Media reports suggest a special dividend of around $12 billion is under consideration, although this has not been confirmed. The results will be important for HBM, memory pricing, margins and AI hardware investment.
■ China: Investors are watching an important political meeting and possible measures to support weak domestic demand and property. Chinese consumer trends remain particularly important for European automotive and luxury companies.
■ Indonesia: Equities remain under pressure following MSCI criticism of market transparency. Foreign investors remain cautious despite measures announced by authorities.
■ Infosys: Infosys lowered fiscal 2027 revenue growth guidance from 1.5%–3% to 1%–2%. Weaker US demand and pricing pressure could also affect European IT services companies such as Capgemini.
■ Chinese automotive market: Domestic vehicle sales are expected to decline to 18.5 million this year from 23.7 million in 2025. Only limited recovery is expected in 2027, remaining negative for Volkswagen, Mercedes-Benz, BMW and other European manufacturers.
■ Verizon: Reports quarterly results today. Wireless subscribers, competition and free cash flow will be the key areas of focus, while SpaceX's mobile ambitions could create additional longer-term competition.
■ PostNL: Reports earnings this morning. Parcel volumes, margins, cost reductions and the holiday-season outlook will be closely watched.
■ Microsoft, Alphabet and Amazon: Earnings later this week will be crucial for the AI debate. Beyond cloud growth, investors increasingly want to see whether enormous investment programmes generate enough return to justify higher capital costs.
■ Semiconductors and memory: A recovery remains possible if US technology stabilises, but investors are becoming more critical of investment spending, financing and returns. Samsung, SK Hynix and the major cloud companies will therefore be important for chips, memory and equipment.
■ Optical networking: Structural demand for high-speed connections remains strong. At the same time, the financial strength of customers building large data centres is becoming increasingly important.
■ Data-centre power: Demand for new power infrastructure remains strong, but grid capacity is becoming a growing constraint. Financing and access to sufficient electricity increasingly determine whether projects proceed.
■ Software and cloud: Infosys's weaker outlook confirms that AI does not automatically create additional growth for every IT services company. Businesses with recurring revenue, strong cash flow and clear applications remain more attractive.
■ Cybersecurity: Demand for security software remains structurally strong. Recent cyber incidents underline that companies cannot easily cut spending on protection of networks and data.
■ Telecom and towers: SpaceX's plans could create additional demand for tower sites, while traditional telecom operators may face stronger competition.
■ Healthcare: The sector remains relatively defensive. Earnings from major pharmaceutical companies could create new opportunities if markets remain cautious.
■ Automotive: The outlook remains cautiously negative because of weak Chinese demand, pricing pressure and high financing costs.
■ Airlines: Further declines in oil prices could provide support, but fuel remains expensive and geopolitical tensions can quickly reverse the move.
■ Industrials and defence: Investment in electricity grids, infrastructure and defence continues to support demand. High energy and financing costs remain headwinds.
■ Banks: France provides temporary relief after Moody's avoided a downgrade. Banks with substantial Brazilian exposure deserve additional attention following the sharp election reaction.
■ Real estate: Lower market yields could provide support, but companies themselves still face relatively high borrowing costs.
■ Consumer and luxury: Defensive businesses such as Unilever and McDonald's could attract more attention if technology remains under pressure. Luxury remains vulnerable to weak Chinese consumer spending.
■ Siemens Energy: Siemens Energy trades around €121.50 and is becoming more interesting after falling below the previous €125 area. We are not buying yet because lower VWAP support may lie around €108 and reduced hyperscaler investment could temporarily delay orders. Structural demand for power infrastructure remains strong.
■ Shell: Shell remains technically strong and continues to benefit from cash flow, dividends and energy exposure. We remain invested and see no reason to reduce the position.
■ Rates: The US 10-year yield is down around 3 basis points to 4.97%, Germany trades near 3.34%, France around 5.04% and Japan near 2.79%. Lower US yields are still being interpreted largely as safe-haven demand and are therefore not automatically bullish for equities.
■ France: Moody's maintained France's Aa3 rating with a negative outlook. This provides temporary relief, but fiscal problems, political uncertainty and renewed protests remain.
■ Central banks: The Federal Reserve, ECB and Bank of Japan all announce policy decisions this week. Markets will focus mainly on guidance for future policy and the implications for financing costs and valuations.
■ Currencies: EUR/USD trades around 1.1220 and USD/JPY around 157. The dollar index is near 101.6, while the Brazilian real remains under heavy pressure following the election.
■ Oil and Iran: Oil is down around 2% following Friday's sharp rise. Trump still needs to decide how the US will proceed with Iran, leaving both diplomacy and renewed military escalation possible. Oil therefore remains extremely sensitive to new developments.
■ European gas: Dutch TTF trades around €95/MWh and remains exceptionally high. This continues to weigh on chemicals, industrials and other energy-intensive businesses.
■ Gold and silver: Gold is up around 0.4% to $4,010 and is again defending $4,000. Silver gains around 0.6% to $54.30 and is holding up somewhat better, although neither metal has produced a convincing breakout.
■ Platinum and palladium: Platinum trades around $1,550 per ounce and palladium around $1,050. Both remain sensitive to the outlook for industry and automotive demand.
■ Copper: Copper trades around $14,300 per tonne. Structural demand from electricity grids, data centres and electrification remains strong, although higher inventories could temporarily pressure prices.
■ Bitcoin: Bitcoin trades around $80,190 and is holding the $80,000 level for now. This is modestly more constructive, but the technical picture only improves with convincing stabilisation above this zone.
■ Ether: Ether trades around $2,310 and remains vulnerable. A technology recovery and lower bond yields could support the broader crypto market.
■ Today's calendar: The German ifo survey is scheduled for 10:00. PostNL, Verizon and later Nucor report, while Wall Street opens at 14:30 Dutch time today.
■ This week: Tuesday brings US durable goods orders and consumer confidence. Wednesday features the Federal Reserve, the UK budget, Microsoft and Alphabet. Thursday brings the ECB, US PCE inflation, the advance GDP estimate and earnings from Amazon, Intel, Shell and ING.
■ Other earnings: Novartis, Porsche, HSBC, Adyen, Heineken, KPN, Unilever, Boeing, Visa and several major European banks also report this week.
■ Israel: Israel holds parliamentary elections on Tuesday, October 27. The result and composition of the next government could influence policy toward Iran.
■ United States: The US midterm elections follow on November 3. Political developments could increasingly influence geopolitics, energy and investor risk appetite.
■ China and the United States: New US restrictions on investment in sensitive Chinese technology could trigger countermeasures from Beijing. AI and advanced technology remain particularly exposed.
■ Russia and Ukraine: Further negotiations remain possible, but without concrete agreements the war continues to pose risks to energy, defence spending and European markets.
■ Market picture: Europe continues to show resilience and futures are modestly higher, but markets remain largely range-bound. Technology ultimately needs to regain leadership, so we are not yet concluding that the recent correction is over.
■ Direction: Cautiously positive but selective. Modestly higher futures and lower oil create room for recovery, while AI credit stress, France, Brazil, elevated gas prices and Iran remain important risks.
■ Surprise: Positive if US technology breaks higher and Brent falls further. Negative if technology support fails, credit stress increases or renewed Iran tensions push oil sharply higher.
■ Stance: Wait for confirmation before building new positions. The long-term AI outlook remains attractive, but financing, returns and electricity availability are becoming increasingly important.
© 2026 SCEtrader.nl - Alle rechten voorbehouden
Disclaimer Aan de door ons opgestelde informatie kan op geen enkele wijze rechten worden ontleend. Alle door ons verstrekte informatie en analyses zijn geheel vrijblijvend. Alle consequenties van het op welke wijze dan ook toepassen van de informatie blijven volledig voor uw eigen rekening.
Wij aanvaarden geen aansprakelijkheid voor de mogelijke gevolgen of schade die zouden kunnen voortvloeien uit het gebruik van de door ons gepubliceerde informatie. U bent zelf eindverantwoordelijk voor de beslissingen die u neemt met betrekking tot uw beleggingen.

