☕️ Morning Call en📞 Podcast woensdag 28 oktober - Met ASMI & SKHY op weg naar winst
Meer op onze website, waar we vandaag weer aan verschillende zaken aandacht besteden. Let op, dit bericht kan overlappen met een aantal berichten die wij ook op de website publiceren.
■ Opening: De signalen zijn vanochtend duidelijk beter. De cijfers van ASMI zijn zeer sterk, SK Hynix bevestigt dat de vraag naar high-end memory en HBM uitzonderlijk blijft en de chipsector trok dinsdag ook op Wall Street stevig aan. Dat maakt ons voorzichtig positiever. De problemen rond de financiering van AI-infrastructuur zijn daarmee niet verdwenen en ook olie en rente blijven risico’s. Wij gaan daarom opnieuw naar kansen kijken om cash aan het werk te zetten, vooral bij kwalitatief sterke technologie en halfgeleiders, maar nog steeds gefaseerd en niet achter sterk opgelopen koersen aan.
 Hoofdredactie
■ ASMI: ASMI boekte een recordomzet van €1,159 miljard, 44% hoger op jaarbasis bij constante valuta. De brutomarge bleef sterk op 52,0% en de aangepaste operationele marge kwam uit op 33,4%. Voor het vierde kwartaal rekent ASMI op ongeveer €1,23 miljard omzet, plus of min 5%. Nog belangrijker is 2027: ASMI verwacht dan meer dan €5,7 miljard omzet en bereikt daarmee drie jaar eerder het omzetdoel dat oorspronkelijk voor 2030 stond. Advanced logic/foundry, 2nm, de eerste stevige bijdrage van 1,4nm en sterke groei in memory zijn de belangrijkste motoren. Daarnaast komt er een nieuw aandeleninkoopprogramma van maximaal €300 miljoen. Dit zijn fundamenteel uitzonderlijk sterke cijfers. Dat garandeert niet dat de koers vandaag direct stijgt, omdat het sentiment rond AI nog steeds een belangrijke rol speelt, maar aan de operationele ontwikkeling ligt het niet.
■ SK Hynix: SK Hynix bevestigt dat de memorycyclus fundamenteel zeer sterk blijft. De omzet steeg naar 104,6 biljoen won en de operationele winst naar een record van 83,3 biljoen won. HBM4 en hoogwaardige serverproducten waren belangrijke groeimotoren en HBM4 moet vanaf het vierde kwartaal het belangrijkste HBM-product worden. Langlopende afspraken met grote klanten dekken inmiddels meer dan 50% van de productiecapaciteit voor 2027 en 2028. Voor ons is dat een belangrijk signaal dat de krapte niet zomaar verdwijnt. Wij worden daarom opnieuw positiever over memory en kunnen gefaseerd naar nieuwe posities kijken, maar de technische grafieken zijn nog niet overal hersteld. We lopen niet achter de eerste verticale koersreactie aan.
■ Wall Street: De S&P 500 steeg dinsdag 0,60% naar 7.722,60 en de Nasdaq won 1,18%, terwijl de Dow vrijwel onveranderd bleef. Technologie en halfgeleiders waren opnieuw sterk. De Philadelphia Semiconductor Index liep voor de derde sessie op rij verder op. Het herstel is daarmee duidelijk, maar na de scherpe correctie van vorige week is nog niet alle technische schade gerepareerd. Wij zien dit vooral als bevestiging dat beleggers opnieuw bereid zijn sterke operationele AI- en chipcijfers te belonen.
■ Azië: Azië krijgt vanochtend een duidelijke AI-impuls. De Kospi stijgt meer dan 6% na de cijfers van SK Hynix, terwijl de Nikkei ongeveer 1,1% wint en de brede Aziatische index exclusief Japan circa 1,7% hoger staat. Ook China staat hoger. Voor Europese chipbedrijven is dit een duidelijke steun in de rug. Het belangrijkste verschil met enkele dagen geleden is dat beleggers weer kijken naar de feitelijke vraag naar chips en memory en niet uitsluitend naar de financieringsproblemen bij een aantal AI-bedrijven.
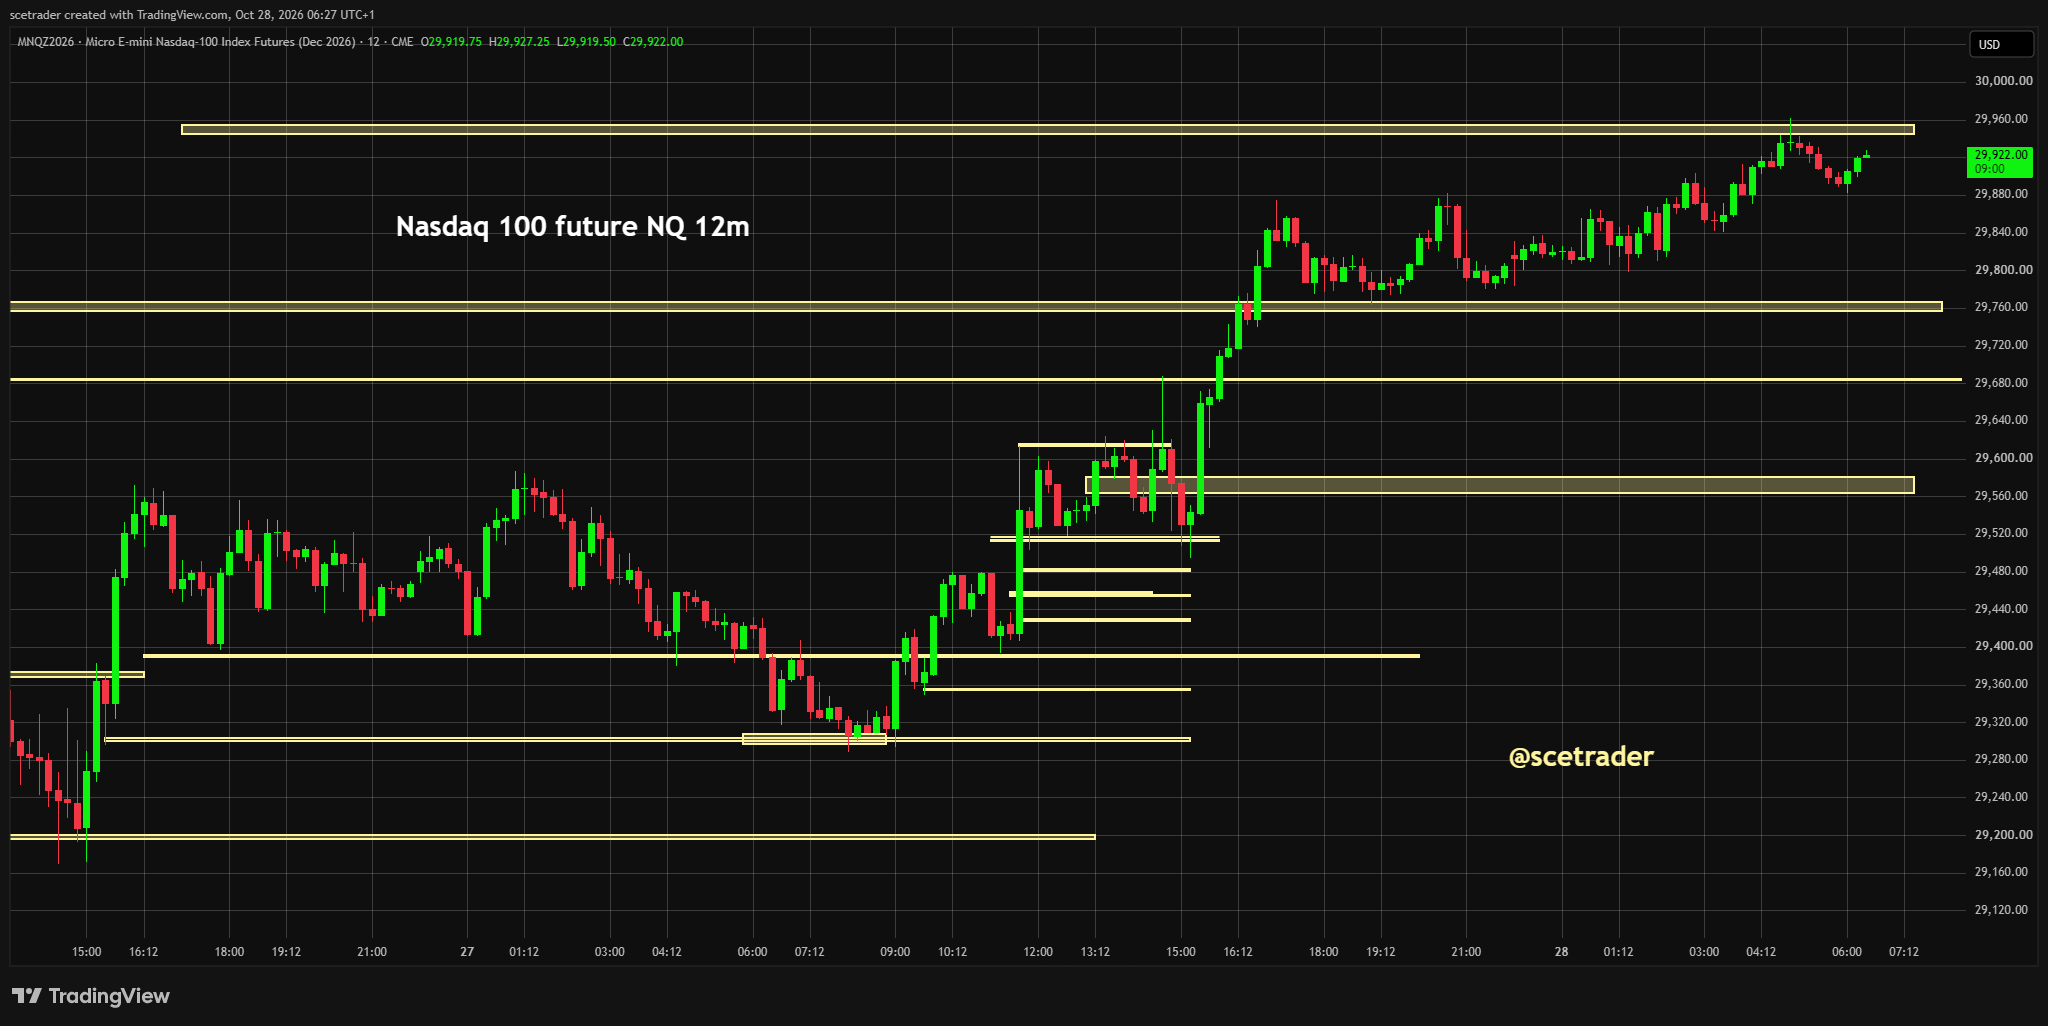
■ Futures: Amerikaanse futures laten een verdeeld maar stabiel beeld zien. De Nasdaq 100-future ligt hoger, terwijl de S&P 500-future weinig verandert. Europa wordt rond de opening eerder verdeeld tot licht lager verwacht. Wij zouden daar niet te veel uit afleiden. De sterke Aziatische chipreactie en de cijfers van ASMI geven technologie steun, terwijl hogere olieprijzen en rentes juist voor tegenwicht zorgen. Zolang technische steun wordt gekocht, blijft onze voorkeur vandaag eerder buy on dips dan verkopen op de eerste zwakke opening.
■ Olie: De olieprijs loopt opnieuw op na een door de Houthi’s opgeëiste aanval op een grote Saoedische raffinaderij. Brent stijgt ongeveer 1,4% naar ruim $115 per vat. De aanval was op het moment van schrijven nog niet door Saoedi-Arabië bevestigd. Daarmee is de juiste conclusie niet dat Iran zelf opnieuw heeft geschoten, maar dat de regionale spanningen via de Houthi’s opnieuw oplopen. De markt heeft de afgelopen maanden vaker laten zien dat een eerste olieprijsstijging weer kan wegzakken wanneer fysieke productie en export intact blijven. Wij willen daarom niet automatisch achter olie aan, maar een nieuwe escalatie blijft een serieus inflatie- en renterisico.
■ Israël: De verkiezingen in Israël hebben geen duidelijke winnaar opgeleverd. Exitpolls zetten het blok van Benjamin Netanyahu en dat van Gadi Eisenkot vrijwel gelijk, waarbij beide kampen ruim onder de 61 zetels blijven die nodig zijn voor een meerderheid. Daarmee dreigen langdurige coalitieonderhandelingen. Voor de financiële markten is vooral van belang wat dit betekent voor de houding tegenover Iran. Zolang daar geen nieuwe escalatie uit voortkomt, lijkt de markt de politieke onzekerheid voorlopig redelijk naast zich neer te leggen.
■ Federal Reserve: De Fed neemt vanavond het rentebesluit. De markt rekent op een onveranderde rente van 3,75% tot 4,00%. Het gaat daarom vooral om de toon van voorzitter Kevin Warsh en de vraag of een nieuwe renteverhoging in december nadrukkelijk op tafel blijft. De Amerikaanse tienjaarsrente staat rond 5,01%. Dat niveau blijft belangrijk voor technologie: een verder oplopende rente kan waarderingen opnieuw onder druk zetten, terwijl een rustige Fed de huidige opleving kan ondersteunen.
■ Centrale banken: De Reserve Bank of New Zealand verraste vanochtend door de rente op 2,75% te laten staan terwijl de markt op een verhoging rekende. De Nieuw-Zeelandse dollar daalde daarop fors. Ook de Bank of Canada komt vandaag met een rentebesluit, waarna donderdag de ECB en vrijdag de Bank of Japan volgen. De rente blijft daarmee naast AI en olie een van de belangrijkste factoren voor de markt in de komende dagen.
■ CoreWeave: De vijfjaars CDS van CoreWeave is gedaald van ongeveer 1.148 naar 1.041 basispunten, het laagste niveau in ruim een week. Dat is een eerste verbetering, maar een spread van meer dan 10% blijft uitzonderlijk hoog. Eerder deze maand liep de CDS boven 1.100 basispunten en steeg het rendement op een obligatie van CoreWeave tot rond 16%. De kredietmarkt zegt dus nog steeds dat het financieringsrisico zeer groot is. Voor ons verandert de daling van de CDS daarom nog niet de fundamentele voorzichtigheid rond het aandeel. Wel is het belangrijk dat de stress niet verder oploopt.
■ Meta: Meta heeft de directe aandelenfinanciering verhoogd naar $25 miljard gewone aandelen en $12,5 miljard aan depositary shares die zijn gekoppeld aan verplicht converteerbare preferente aandelen met een dividend van 6,5%. De gewone aandelenuitgifte werd verhoogd van $22,5 miljard naar $25 miljard. NVIDIA investeert daarnaast $3 miljard in Meta. De constructie geeft Meta enorme financiële slagkracht voor de verdere AI-uitbouw, maar zorgt tegelijkertijd voor verwatering en onderstreept hoe kapitaalintensief de AI-race is geworden. Dat chipleveranciers zelf investeren in een van hun grootste klanten is bovendien iets wat wij kritisch blijven volgen.
■ Deutsche Bank: Jim Reid van Deutsche Bank wijst erop dat eind oktober historisch vaak een belangrijk seizoensmatig dieptepunt vormt en dat Amerikaanse aandelen in 21 van de afgelopen 23 midterm-cycli in de drie maanden na begin oktober hoger stonden. Dat is geen garantie, zeker niet met de huidige onzekerheid rond AI, olie, rente en geopolitiek. Het past wel bij onze gedachte dat een eventuele nieuwe terugval mogelijk de laatste grotere correctie van dit jaar kan worden. Voorwaarde blijft dat technologie stabiliseert en de kredietstress verder afneemt.
■ NXP: NXP kwam met sterke cijfers. De omzet steeg 19% naar $3,79 miljard en de aangepaste winst kwam uit op $4,20 per aandeel. Automotive, industrial en datacenterinfrastructuur droegen bij aan de groei. De vrije kasstroom bedroeg ruim $1,2 miljard en NXP verhoogde de beschikbare aandeleninkoopcapaciteit met $5 miljard. Dit is een positieve read-through voor delen van de Europese auto- en industriële chipsector, waaronder Infineon en Melexis. Wij gaan daar niet automatisch achteraan kopen, maar de fundamentele vraag ligt duidelijk beter dan enkele kwartalen geleden.
■ Teradyne: Teradyne boekte $1,306 miljard omzet, 70% meer dan een jaar eerder, en een aangepaste winst van $2,29 per aandeel. Vooral memory- en systeemtests profiteerden sterk van AI. Toch reageerde het aandeel na beurs negatief. Dat is voor ons een nuttige waarschuwing: fantastische cijfers zijn in deze markt niet automatisch voldoende voor een hogere koers wanneer waarderingen en verwachtingen al zeer hoog zijn. Hetzelfde geldt vandaag voor ASMI. Fundamenteel zeer sterk betekent niet dat iedere eerste koersreactie omhoog moet zijn.
■ Seagate: Ook Seagate bevestigt de kracht van de vraag vanuit datacenters. De omzet bedroeg $4,2 miljard, de aangepaste winst $7,68 per aandeel en de vrije kasstroom $1,5 miljard. De vraagomgeving blijft volgens het bedrijf sterker worden. Ook hier reageerde de koers ondanks de goede cijfers niet overtuigend positief. Daarmee zien we hetzelfde beeld als bij Teradyne: de operationele AI-vraag is zeer sterk, maar beleggers zijn kritischer geworden op waardering en het rendement op de enorme investeringen.
■ Robinhood: Robinhood stelde na beurs teleur. De winst van $0,51 per aandeel bleef onder de verwachte $0,55 en het aandeel verloor ongeveer 7%. De omzet uit cryptohandel daalde 55% naar $120 miljoen. Daartegenover stonden sterke opties en prediction markets, waardoor de totale transaction-based revenue met 19% steeg naar $867 miljoen. Wij blijven het bedrijf interessant vinden, maar hoeven de eerste daling niet direct te kopen. Laat de koers eerst verder uitrazen en kijk daarna opnieuw naar de technische structuur.
■ Amerikaanse consument: Het Amerikaanse consumentenvertrouwen steeg in oktober onverwacht naar 91,7, tegen een marktverwachting van ongeveer 81. Dat wijst niet op een consument die op dit moment abrupt wegvalt. Tegelijkertijd blijven hoge prijzen een belangrijke bron van onvrede. Dat is voor aandelen positief vanuit groei, maar minder gunstig voor de hoop op snel lagere rentes.
■ Microsoft en Alphabet: Vanavond komen na de Fed Microsoft en Alphabet met cijfers. De markt verwacht opnieuw zeer sterke cloudgroei, met ongeveer 47,7% groei voor Azure en ruim 95% voor Google Cloud. De discussie gaat echter steeds minder over alleen omzetgroei. Microsoft, Alphabet en Amazon hebben samen bijna $1,7 biljoen aan backlog en kunnen dit jaar tot ongeveer $600 miljard investeren. Beleggers willen daarom vooral zien dat die investeringen voldoende omzet, marges en kasstroom opleveren. De cijfers van vanavond kunnen bepalend worden voor de volgende beweging in de hele AI-sector.
■ Nederlandse agenda: Vandaag komen in Nederland Adyen, Arcadis, Corbion, Heineken, KPN en Unilever met updates of cijfers. Daarmee wordt het naast ASMI een drukke dag in Amsterdam. Vooral Adyen, Unilever en Heineken kunnen veel beweging veroorzaken, terwijl Corbion interessant blijft door de eerdere overnamespeculatie. Voor de AEX kan de combinatie van deze cijfers en een sterke of zwakke reactie op ASMI vandaag meer betekenen dan de futures bij de opening.
■ Valuta en rente: De dollarindex staat rond 102,4 en de Amerikaanse tienjaarsrente rond 5,01%. De dollar blijft daarmee stevig in aanloop naar de Fed. De combinatie van een hoge Amerikaanse rente en een mogelijke nieuwe renteverhoging in december blijft een rem op hoog gewaardeerde groeiaandelen. Een duidelijke terugval van de tienjaarsrente zou voor technologie juist een extra positief signaal zijn.
■ Goud: Goud handelt rond $4.040 per ounce en blijft daarmee boven de belangrijke zone van $4.000. Een sterke dollar en een Amerikaanse tienjaarsrente rond 5% houden de prijs op korte termijn tegen, ondanks de geopolitieke onzekerheid. Zolang $4.000 standhoudt, verandert er voor ons weinig aan het grotere positieve technische beeld.
■ Bitcoin: Bitcoin beweegt opnieuw rond $80.000. Dat niveau blijft de eerste belangrijke technische zone nadat het eerder opnieuw werd getest. Voor crypto wordt de Fed vanavond eveneens belangrijk. Een sterkere dollar en verder oplopende rente zouden opnieuw druk kunnen geven, terwijl een minder hawkish boodschap ruimte biedt voor herstel.
■ VIX: De VIX sloot dinsdag op 17,52 en daalde daarmee opnieuw. Dat is duidelijk minder bearish dan enkele dagen geleden en past bij de verbetering die we ook in technologie zien. Tegelijkertijd is de volatiliteit nog niet terug op de lage niveaus van eerder deze maand. Het signaal is daarom positief, maar nog niet sterk genoeg om alle voorzichtigheid los te laten.
■ AEX: De AEX sloot dinsdag 0,59% hoger op 1.139,83. De recente top ligt op 1.147,35. Bij een overtuigende doorbraak daarvan komt 1.160 snel in beeld als eerste volgende zone. Dat niveau vinden wij op zichzelf niet ver weg, zeker niet wanneer ASMI en de chipsector vandaag steun geven. Onder 1.147 blijft het echter eerst zaak dat de markt de recente hogere bodems vasthoudt.
■ Desk-view: Onze stemming is iets positiever geworden. ASMI, SK Hynix, NXP, Teradyne en Seagate laten zien dat de onderliggende groei in chips, memory, storage en AI-infrastructuur zeer sterk blijft. Daartegenover staan CoreWeave, de enorme kapitaalbehoefte van Meta en de hoge rente als duidelijke waarschuwingen dat niet ieder onderdeel van de AI-keten even gezond is. Wij gaan daarom niet ineens volledig risk-on, maar we gaan wel opnieuw voorsorteren. Cash kan gefaseerd weer aan het werk wanneer kwalitatief sterke technologie op steun terugvalt. Voor vandaag is de basis buy on dips, tenzij olie verder uitbreekt, de rente fors stijgt of de kredietstress rond AI opnieuw duidelijk verslechtert.
SCE Trader Market Update – Wednesday, October 28, 2026
English
■ Opening: The signals are clearly improving this morning. ASM International delivered exceptionally strong results, SK Hynix confirmed that demand for high-end memory and HBM remains extremely strong, and semiconductor stocks also rallied sharply on Wall Street on Tuesday. That makes us cautiously more positive. The financing problems surrounding AI infrastructure have not disappeared, while oil and interest rates remain important risks. We are therefore again looking for opportunities to put cash to work, particularly in high-quality technology and semiconductor stocks, but still gradually and without chasing sharply higher prices.
■ ASM International: ASM delivered record revenue of €1.159 billion, up 44% year on year at constant currencies. Gross margin remained strong at 52.0% and adjusted operating margin reached 33.4%. For the fourth quarter, ASM expects revenue of approximately €1.23 billion, plus or minus 5%. More importantly, the company now expects 2027 revenue above €5.7 billion, reaching the revenue target originally set for 2030 three years ahead of schedule. Advanced logic/foundry, 2nm, the first meaningful contribution from 1.4nm and strong memory growth are the main drivers. ASM also authorized a new share-buyback program of up to €300 million. Fundamentally, these are exceptionally strong results. That does not guarantee an immediate share-price rise today because broader AI sentiment remains important, but the operating performance itself is difficult to fault.
■ SK Hynix: SK Hynix confirms that the memory cycle remains fundamentally very strong. Revenue climbed to 104.6 trillion won and operating profit reached a record 83.3 trillion won. HBM4 and high-value server products were important growth drivers, while HBM4 is expected to become the company's mainstream HBM product from the fourth quarter. Long-term agreements with major customers already cover more than 50% of production capacity for 2027 and 2028. For us, that is an important indication that tight supply conditions are unlikely to disappear quickly. We are therefore becoming more positive on memory again and may look at phased entries, although technical charts have not fully recovered. We will not chase the first vertical rally.
■ Wall Street: The S&P 500 gained 0.60% on Tuesday to 7,722.60 and the Nasdaq rose 1.18%, while the Dow was virtually unchanged. Technology and semiconductor stocks were again strong, with the Philadelphia Semiconductor Index extending its recovery for a third consecutive session. The rebound is now clear, but not all of last week's technical damage has been repaired. We mainly see this as confirmation that investors are once again willing to reward strong operating results across AI and semiconductors.
■ Asia: Asia is receiving a clear AI boost this morning. South Korea's Kospi is up more than 6% following SK Hynix's results, while the Nikkei is around 1.1% higher and the broad Asia-Pacific index excluding Japan gains approximately 1.7%. China is also higher. This provides a clear tailwind for European semiconductor stocks. The main difference compared with several days ago is that investors are again focusing on actual chip and memory demand rather than exclusively on financing problems at several AI companies.
■ Futures: US futures are mixed but stable. Nasdaq 100 futures are higher while S&P 500 futures are little changed. Europe is expected to open mixed to slightly lower. We would not read too much into that. Strong Asian semiconductor performance and ASM's results support technology, while higher oil prices and bond yields provide a counterweight. As long as technical support continues to attract buyers, our preference today remains closer to buying dips than selling the first weak opening.
■ Oil: Oil prices are rising again after Yemen's Houthis claimed an attack on a major Saudi refinery. Brent is up around 1.4% to above $115 per barrel. Saudi Arabia had not confirmed the refinery attack at the time of writing. The correct conclusion is therefore not that Iran itself has launched fresh strikes, but that regional tensions are again increasing through the Houthis. Markets have repeatedly shown that an initial oil-price spike can fade if physical production and exports remain intact. We therefore do not automatically chase oil higher, although renewed escalation remains a serious inflation and interest-rate risk.
■ Israel: Israel's election produced no clear winner. Exit polls put Benjamin Netanyahu's bloc and Gadi Eisenkot's bloc effectively level, with both well short of the 61 seats required for a parliamentary majority. Lengthy coalition negotiations are therefore likely. For financial markets, the main question is what the result ultimately means for Israel's approach toward Iran. Unless it leads to fresh escalation, markets appear prepared for now to look through the domestic political uncertainty.
■ Federal Reserve: The Federal Reserve announces its rate decision tonight. Markets expect the target range to remain unchanged at 3.75% to 4.00%. Attention therefore shifts to Chair Kevin Warsh and whether he keeps another December rate increase firmly on the table. The US ten-year Treasury yield is around 5.01%. That remains important for technology: a further rise in yields could again pressure valuations, while a relatively calm Fed message could support the current rebound.
■ Central banks: The Reserve Bank of New Zealand surprised markets this morning by leaving its policy rate unchanged at 2.75% when investors had expected an increase. The New Zealand dollar fell sharply. The Bank of Canada also announces a decision today, followed by the ECB on Thursday and the Bank of Japan on Friday. Interest rates therefore remain one of the market's main drivers alongside AI and oil over the coming days.
■ CoreWeave: CoreWeave's five-year CDS has tightened from roughly 1,148 to 1,041 basis points, the lowest level in more than a week. That is an initial improvement, but a spread above 10% remains exceptionally stressed. Earlier this month the CDS moved above 1,100 basis points and the yield on one of CoreWeave's bonds reached around 16%. The credit market is therefore still signaling substantial financing risk. The CDS improvement does not yet change our fundamental caution on the shares, although it is important that stress is no longer accelerating.
■ Meta: Meta has increased its immediate equity financing to $25 billion of common stock and $12.5 billion of depositary shares linked to 6.5% mandatory convertible preferred stock. The common-stock offering was increased from $22.5 billion to $25 billion. NVIDIA is also investing $3 billion in Meta. The structure gives Meta enormous financial firepower for continued AI expansion, but it also creates dilution and underlines just how capital-intensive the AI race has become. Chip suppliers investing directly in one of their largest customers is another development we will continue to monitor critically.
■ Deutsche Bank: Deutsche Bank's Jim Reid points out that late October has historically often marked an important seasonal low and that US equities were higher three months after early October in 21 of the past 23 midterm cycles. That is no guarantee, particularly given current uncertainty around AI, oil, rates and geopolitics. It does, however, fit our view that another pullback could potentially become the final major correction of the year. The condition remains that technology stabilizes and credit stress continues to ease.
■ NXP: NXP delivered strong results. Revenue rose 19% to $3.79 billion and adjusted earnings reached $4.20 per share. Automotive, industrial and data-center infrastructure contributed to growth. Free cash flow exceeded $1.2 billion and NXP increased its available share-buyback authorization by $5 billion. That provides a positive read-through for parts of Europe's automotive and industrial semiconductor sector, including Infineon and Melexis. We will not automatically chase those shares, but underlying demand is clearly stronger than several quarters ago.
■ Teradyne: Teradyne reported $1.306 billion of revenue, up 70% year on year, and adjusted earnings of $2.29 per share. Memory and systems testing benefited strongly from AI demand. Nevertheless, the shares traded lower after hours. That is a useful warning for us: excellent numbers are not automatically enough to push shares higher when valuations and expectations are already elevated. The same principle applies to ASM today. Strong fundamentals do not guarantee a positive first reaction.
■ Seagate: Seagate also confirmed the strength of data-center demand. Revenue reached $4.2 billion, adjusted EPS $7.68 and free cash flow $1.5 billion. The company continues to describe the demand environment as strengthening. Yet here too the share-price reaction was not convincingly positive. That reinforces the same message we see at Teradyne: operating AI demand remains very strong, but investors have become more demanding on valuation and returns on the enormous investment cycle.
■ Robinhood: Robinhood disappointed after the close. Earnings of $0.51 per share missed the $0.55 estimate and the stock fell around 7%. Crypto transaction revenue dropped 55% to $120 million. Strong options and prediction-market activity partly offset that weakness, with total transaction-based revenue rising 19% to $867 million. We remain interested in the company, but there is no need to buy the first decline. Let the shares settle and reassess the technical structure afterwards.
■ US consumer: US consumer confidence unexpectedly rose to 91.7 in October, compared with market expectations around 81. That does not suggest a consumer that is suddenly collapsing. At the same time, elevated prices remain a major source of concern. For equities that is supportive from a growth perspective, but less helpful for hopes of rapidly lower interest rates.
■ Microsoft and Alphabet: Microsoft and Alphabet report after the Fed tonight. Markets expect another period of very strong cloud growth, with Azure forecast to grow around 47.7% and Google Cloud more than 95%. The debate, however, is increasingly moving beyond revenue growth alone. Microsoft, Alphabet and Amazon together have almost $1.7 trillion of backlog and could invest up to roughly $600 billion this year. Investors now want evidence that these investments generate sufficient revenue, margins and cash flow. Tonight's results could therefore determine the next major move across the entire AI complex.
■ Dutch calendar: Adyen, Arcadis, Corbion, Heineken, KPN and Unilever are all scheduled to publish updates or results today. That makes it another busy session in Amsterdam alongside ASM. Adyen, Unilever and Heineken in particular can generate significant index movement, while Corbion remains interesting following earlier takeover speculation. For the AEX, the combination of these results and the reaction to ASM may matter more today than the opening indication from futures.
■ Currencies and rates: The dollar index is around 102.4 and the US ten-year Treasury yield around 5.01%. The dollar therefore remains firm heading into the Fed meeting. The combination of elevated US yields and the possibility of another rate increase in December remains a headwind for highly valued growth stocks. A clear decline in the ten-year yield would be an additional positive signal for technology.
■ Gold: Gold trades around $4,040 an ounce and remains above the important $4,000 area. A firm dollar and a US ten-year yield around 5% are restraining the metal in the short term despite geopolitical uncertainty. As long as $4,000 holds, our broader positive technical view remains unchanged.
■ Bitcoin: Bitcoin is trading around $80,000 again. That remains the first important technical zone after another recent test. Tonight's Fed decision will also matter for crypto. A stronger dollar and higher yields would create renewed pressure, while a less hawkish message could allow another recovery attempt.
■ VIX: The VIX closed Tuesday at 17.52 and declined again. That is clearly less bearish than several days ago and fits with the improvement we are seeing in technology. Volatility has not, however, returned to the low levels seen earlier this month. The signal is positive, but not yet strong enough to abandon all caution.
■ AEX: The AEX closed Tuesday 0.59% higher at 1,139.83. The recent high stands at 1,147.35. A convincing break above that level would quickly bring 1,160 into view as the first next upside area. That is not far away, particularly if ASM and the broader semiconductor sector provide support today. Below 1,147, however, the first requirement is that the market continues to hold its recent higher lows.
■ Desk view: Our stance has become somewhat more positive. ASM, SK Hynix, NXP, Teradyne and Seagate show that underlying growth in semiconductors, memory, storage and AI infrastructure remains exceptionally strong. CoreWeave, Meta's enormous capital requirements and high interest rates provide the counterargument and remind us that not every part of the AI chain is equally healthy. We are therefore not suddenly moving fully risk-on, but we are again preparing to deploy capital. Cash can gradually be put back to work when high-quality technology stocks pull back toward support. For today, the basic approach is buy on dips unless oil breaks sharply higher, bond yields jump or AI credit stress clearly deteriorates again.
Disclaimer Aan de door ons opgestelde informatie kan op geen enkele wijze rechten worden ontleend. Alle door ons verstrekte informatie en analyses zijn geheel vrijblijvend. Alle consequenties van het op welke wijze dan ook toepassen van de informatie blijven volledig voor uw eigen rekening.
Wij aanvaarden geen aansprakelijkheid voor de mogelijke gevolgen of schade die zouden kunnen voortvloeien uit het gebruik van de door ons gepubliceerde informatie. U bent zelf eindverantwoordelijk voor de beslissingen die u neemt met betrekking tot uw beleggingen.

