☕️ Morning Call en📞 Podcast dinsdag 15 september - Signalen start aandelen - ASML - ADYEN
Meer op onze website, waar we vandaag weer aan verschillende zaken aandacht besteden. Let op, dit bericht kan overlappen met een aantal berichten die wij ook op de website publiceren.
■ Europa lijkt voorzichtig en verdeeld aan de nieuwe sessie te beginnen. Van brede paniek is geen sprake, maar de combinatie van een Amerikaanse 10-jaarsrente boven 5%, olie op hoge niveaus en de forse correctie in semiconductors beperkt voorlopig de ruimte voor een overtuigende risk-on beweging.
■ Voor de AEX blijft het beeld uitzonderlijk tweedelig. De index hield maandag vrijwel stand terwijl ASML, ASMI en Besi fors werden verkocht. Vandaag wordt daarom vooral belangrijk of de chipsector stabiliseert. Kopers in semiconductors kunnen de AEX snel steun geven; een tweede verkoopgolf maakt het beeld aanzienlijk kwetsbaarder.
■ De Amerikaanse futures geven voorlopig weinig richting. Zowel de S&P 500 future als de Nasdaq 100 future noteert ongeveer 0,2% lager. Na de forse bewegingen van maandag is dat vooral een afwachtend signaal en nog geen nieuwe brede verkoopgolf.
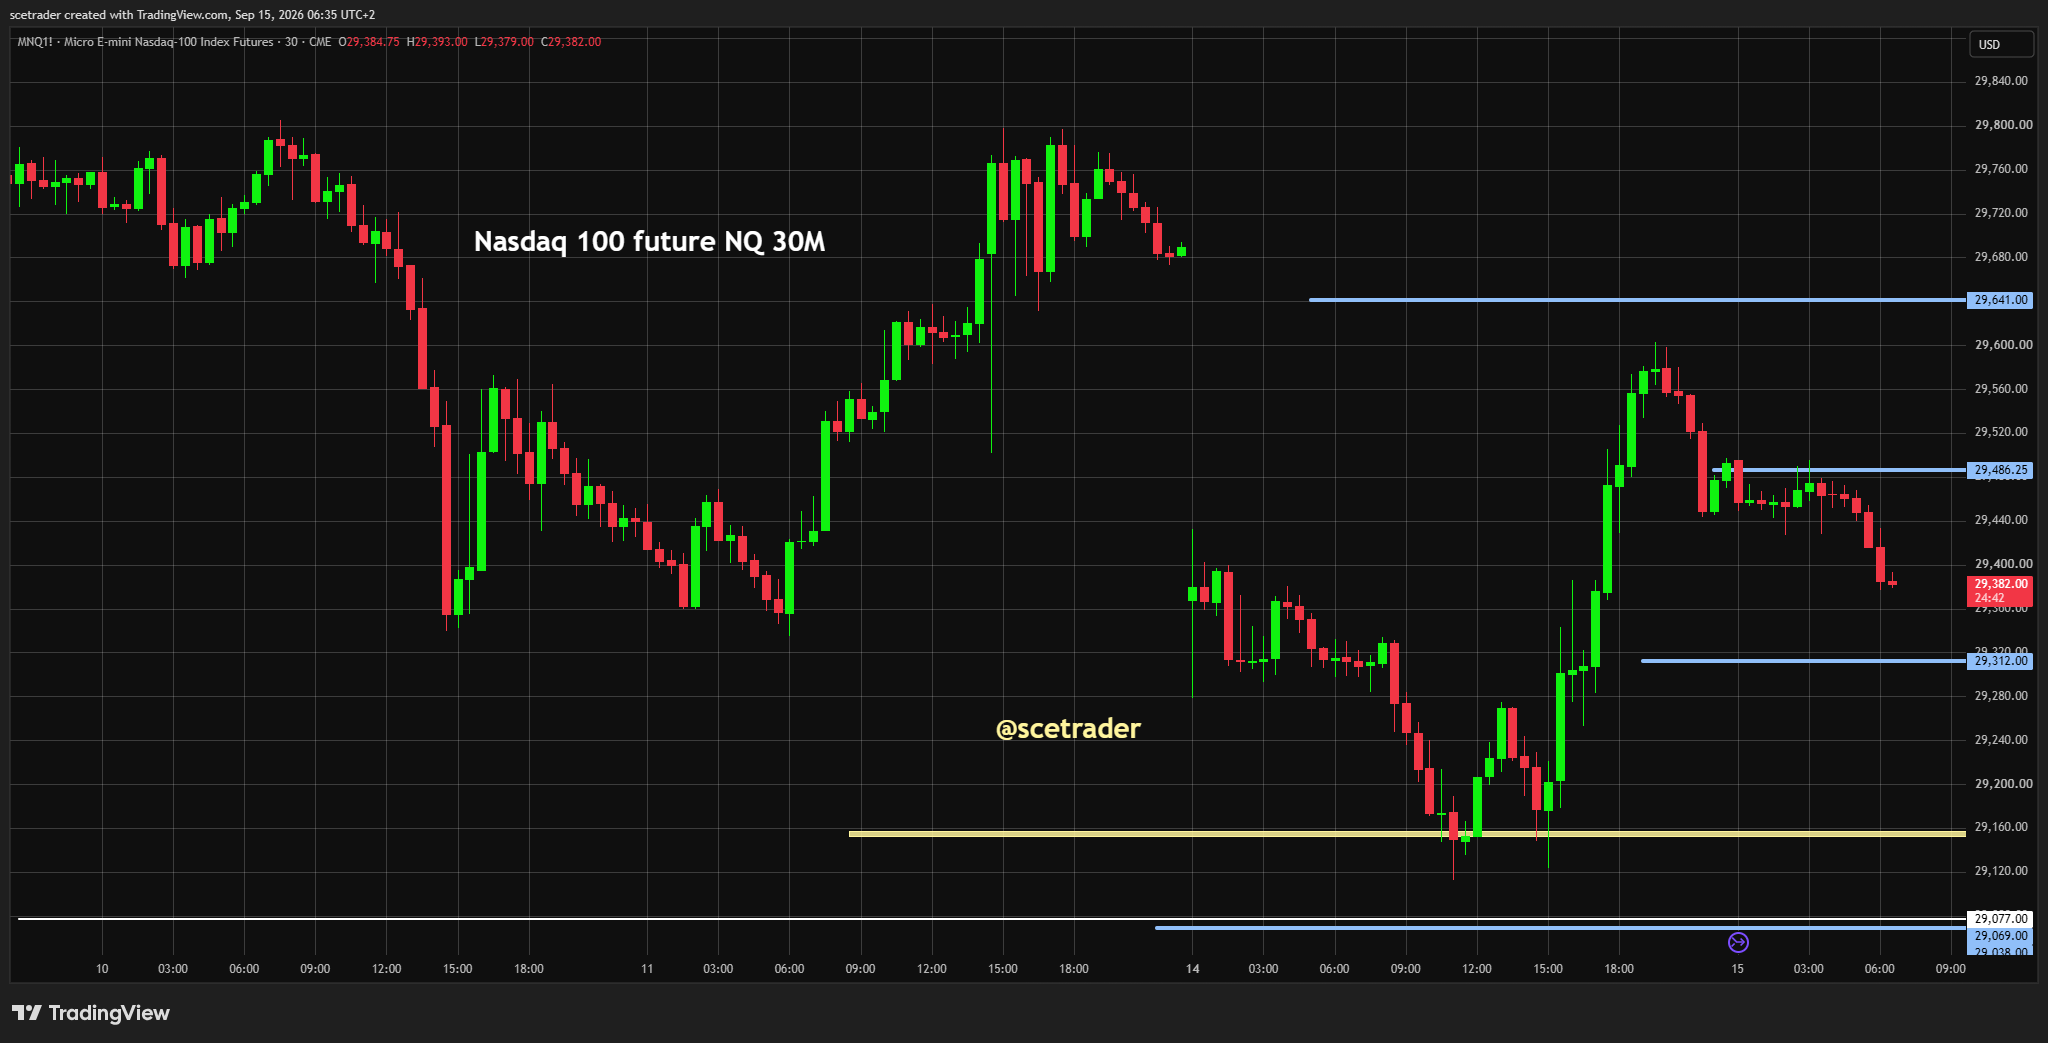
■ De Nasdaq 100 future verdient extra aandacht. Sinds het Amerikaanse slot is weerstand opgebouwd en vanaf die zone is de future opnieuw wat teruggevallen. De blauwe lijn vormt een eerste belangrijke support, terwijl daaronder nog lagere steun richting de gele zone ligt. Houdt die steun, dan kan opnieuw een technische rebound ontstaan; breekt zij, dan komt een test van lagere niveaus snel terug in beeld.
■ De VIX sloot maandag ongeveer 8% hoger op 17,10, terwijl ook de VVIX circa 4% opliep tot bijna 95. De volatiliteit is daarmee duidelijk toegenomen, maar zolang de gewone VIX onder 20 blijft, prijst de optiemarkt nog geen brede stressfase. Het beeld is nerveuzer, maar voorlopig beheersbaar.
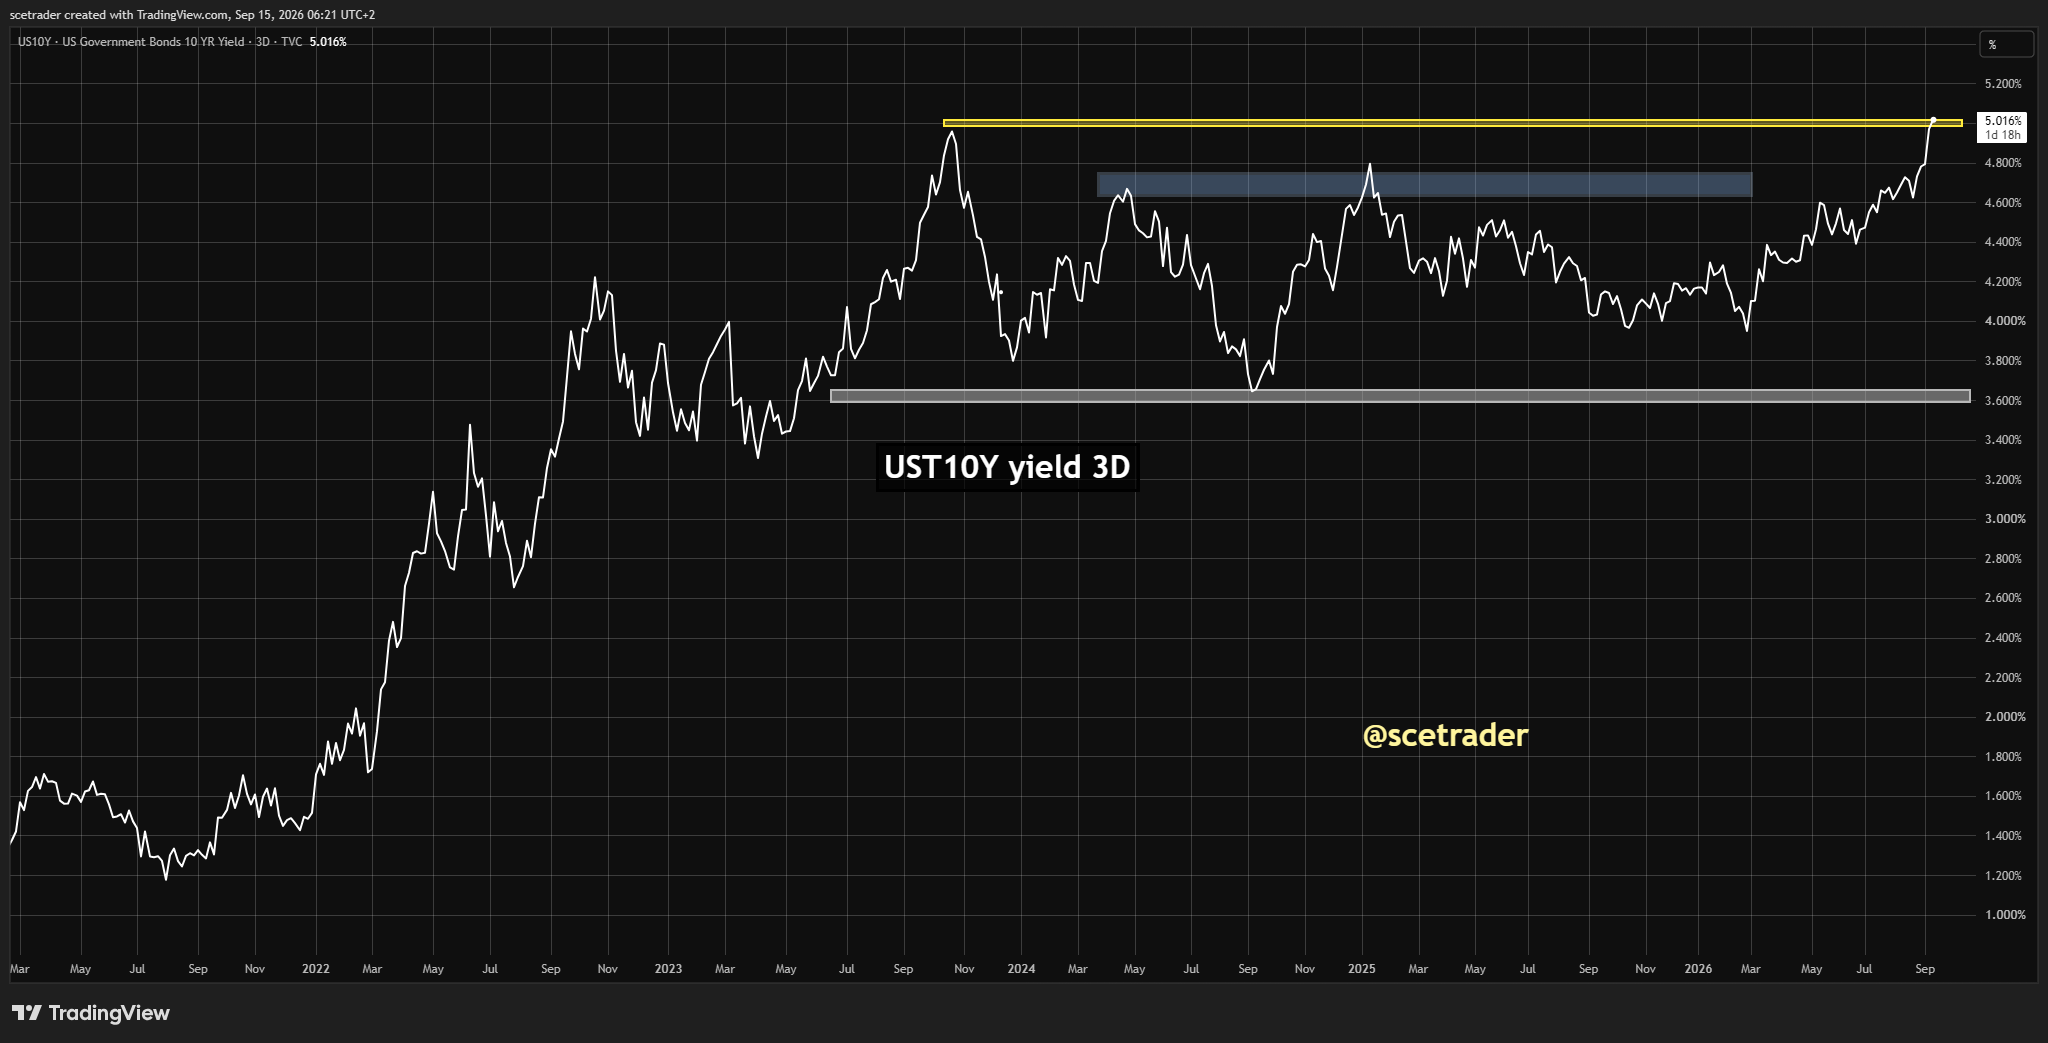
■ De Amerikaanse 10-jaarsrente is vandaag het belangrijkste macrogetal. Het rendement stijgt ongeveer 3 basispunten naar 5,02% en staat daarmee opnieuw boven de belangrijke 5%-grens. De vraag is of obligatiekopers rond dit niveau terugkomen of dat de markt een structureel hogere lange rente begint in te prijzen.
■ Het rentebeeld is wereldwijd ongunstiger geworden. De Japanse 10-jaarsrente noteert rond 3,02%, Duitsland rond 3,53% en Nederland inmiddels rond 3,59%. Hoge kapitaalmarktrentes worden daarmee steeds nadrukkelijker een waarderingsprobleem voor vastgoed, bouw, groeibedrijven en andere financieringsgevoelige sectoren.
■ De markt rekent steeds sterker op een renteverhoging van 25 basispunten door de Federal Reserve. Die stap lijkt voor een belangrijk deel ingeprijsd. Veel belangrijker wordt daarom de boodschap daarna: gaat het om één aanpassing of opent de Fed de deur naar meer verhogingen?
■ Voor ons blijft rente structureel een groter probleem dan olie. Energieprijzen kunnen uiteindelijk reageren op extra productie, alternatieve routes of vraaguitval. Bij de lange rente spelen daarnaast een hogere termijnpremie, grote begrotingstekorten en de nasleep van de uitzonderlijke stimulering sinds Covid. Dat maakt het veel moeilijker om te bepalen waar de rente uiteindelijk stabiliseert.
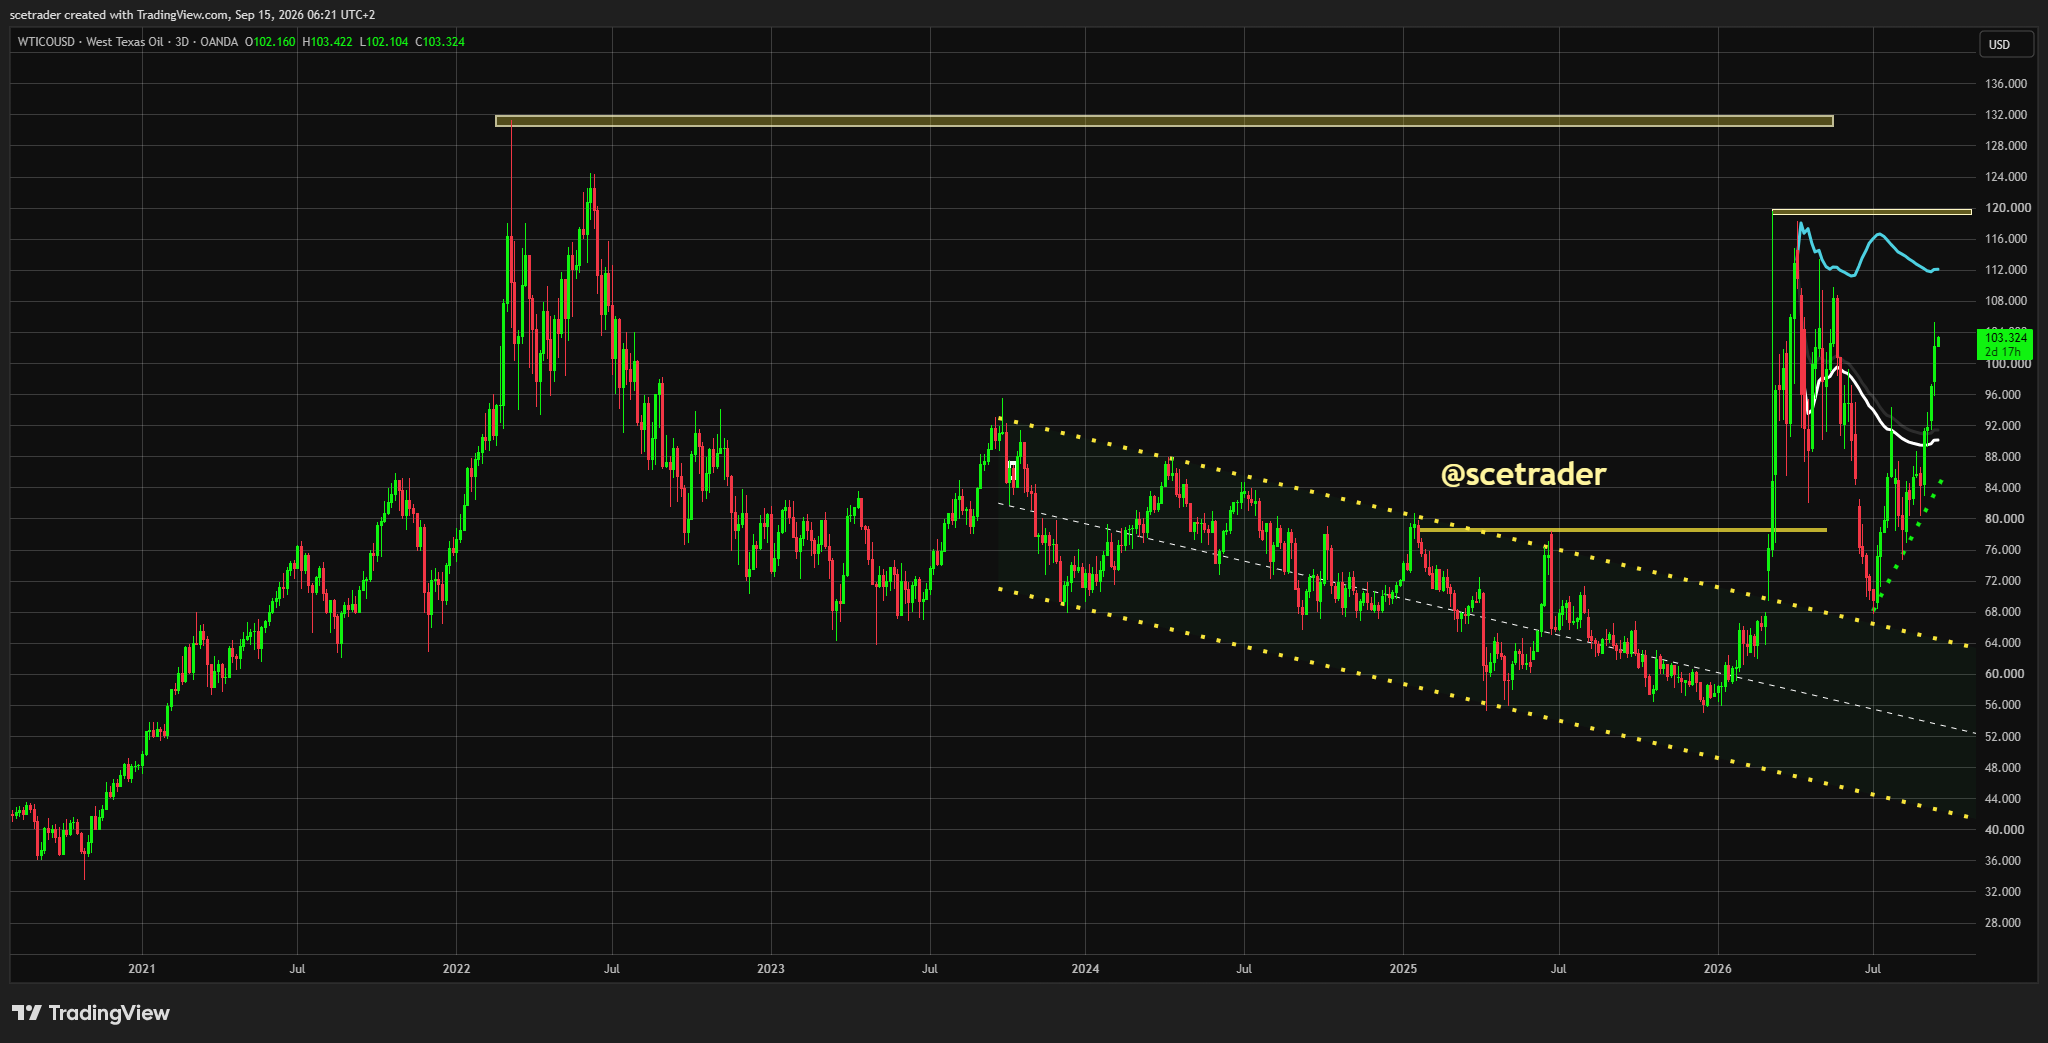
■ Olie blijft wel een belangrijke korte-termijnfactor. Brent noteert rond $107,40 en staat sinds vannacht ongeveer 1,6% hoger. De olieprijs breekt niet overtuigend naar nieuwe niveaus uit, maar blijft hardnekkig hoog. Juist het ontbreken van een duidelijke aanleiding voor een forse daling houdt beleggers voorzichtig.
■ De geopolitieke risicopremie blijft aanwezig. Schade aan de Saoedische Oost-West-pijpleiding kan weken herstel vergen, terwijl de Houthi-dreiging en onzekerheid rond Hormuz en Bab el-Mandeb belangrijke energie- en scheepvaartroutes kwetsbaar houden. Dat maakt plotselinge uitschieters in olie mogelijk.
■ Voor Europa komt daar opnieuw het gasrisico bovenop. Dreigende taal vanuit Rusland over mogelijk veel hogere Europese gasprijzen komende winter is geen basisscenario, maar alleen de mogelijkheid ervan is relevant voor inflatieverwachtingen, industrie, huishoudens en het toekomstige ECB-beleid.
■ EUR/USD noteert rond 1,1540 en USD/JPY rond 154,7. De dollar blijft profiteren van de hogere Amerikaanse rente, terwijl de yen ondanks verwachtingen van verdere verkrapping door de Bank of Japan zwak blijft.
■ Goud noteert rond $4.430 en zilver rond $63,30. Hogere rente en een sterke dollar werken op korte termijn tegen. Voor de langere termijn blijven wij positiever, mede omdat de Verenigde Staten uiteindelijk maatregelen kunnen proberen om de lange rente tijdelijk naar beneden te krijgen. Een dergelijke beweging zou opnieuw steun kunnen geven aan goud en zilver.
■ Bitcoin noteert rond $77.580 en is enigszins hersteld, maar nog niet overtuigend. De zone rond $80.000 blijft weerstand en een Amerikaanse 10-jaarsrente boven 5% maakt een duurzame nieuwe opwaartse beweging lastiger.
■ Cryptogerelateerde aandelen lieten maandag juist forse winsten zien. Circle won ongeveer 7%, Coinbase circa 9% en Strategy rond 5%. Dat bevestigt dat risicobereidheid niet volledig uit de markt verdwenen is en dat de rotaties onder de oppervlakte groot blijven.
■ Wall Street herstelde maandag later vanaf de dieptepunten en ook de Magnificent 7 eindigde verdeeld. De brede markt bleef daarmee opvallend sterker dan de semiconductorhoek. Voorlopig past dat beter bij een zware sectorrotatie dan bij een algemene capitulatie.
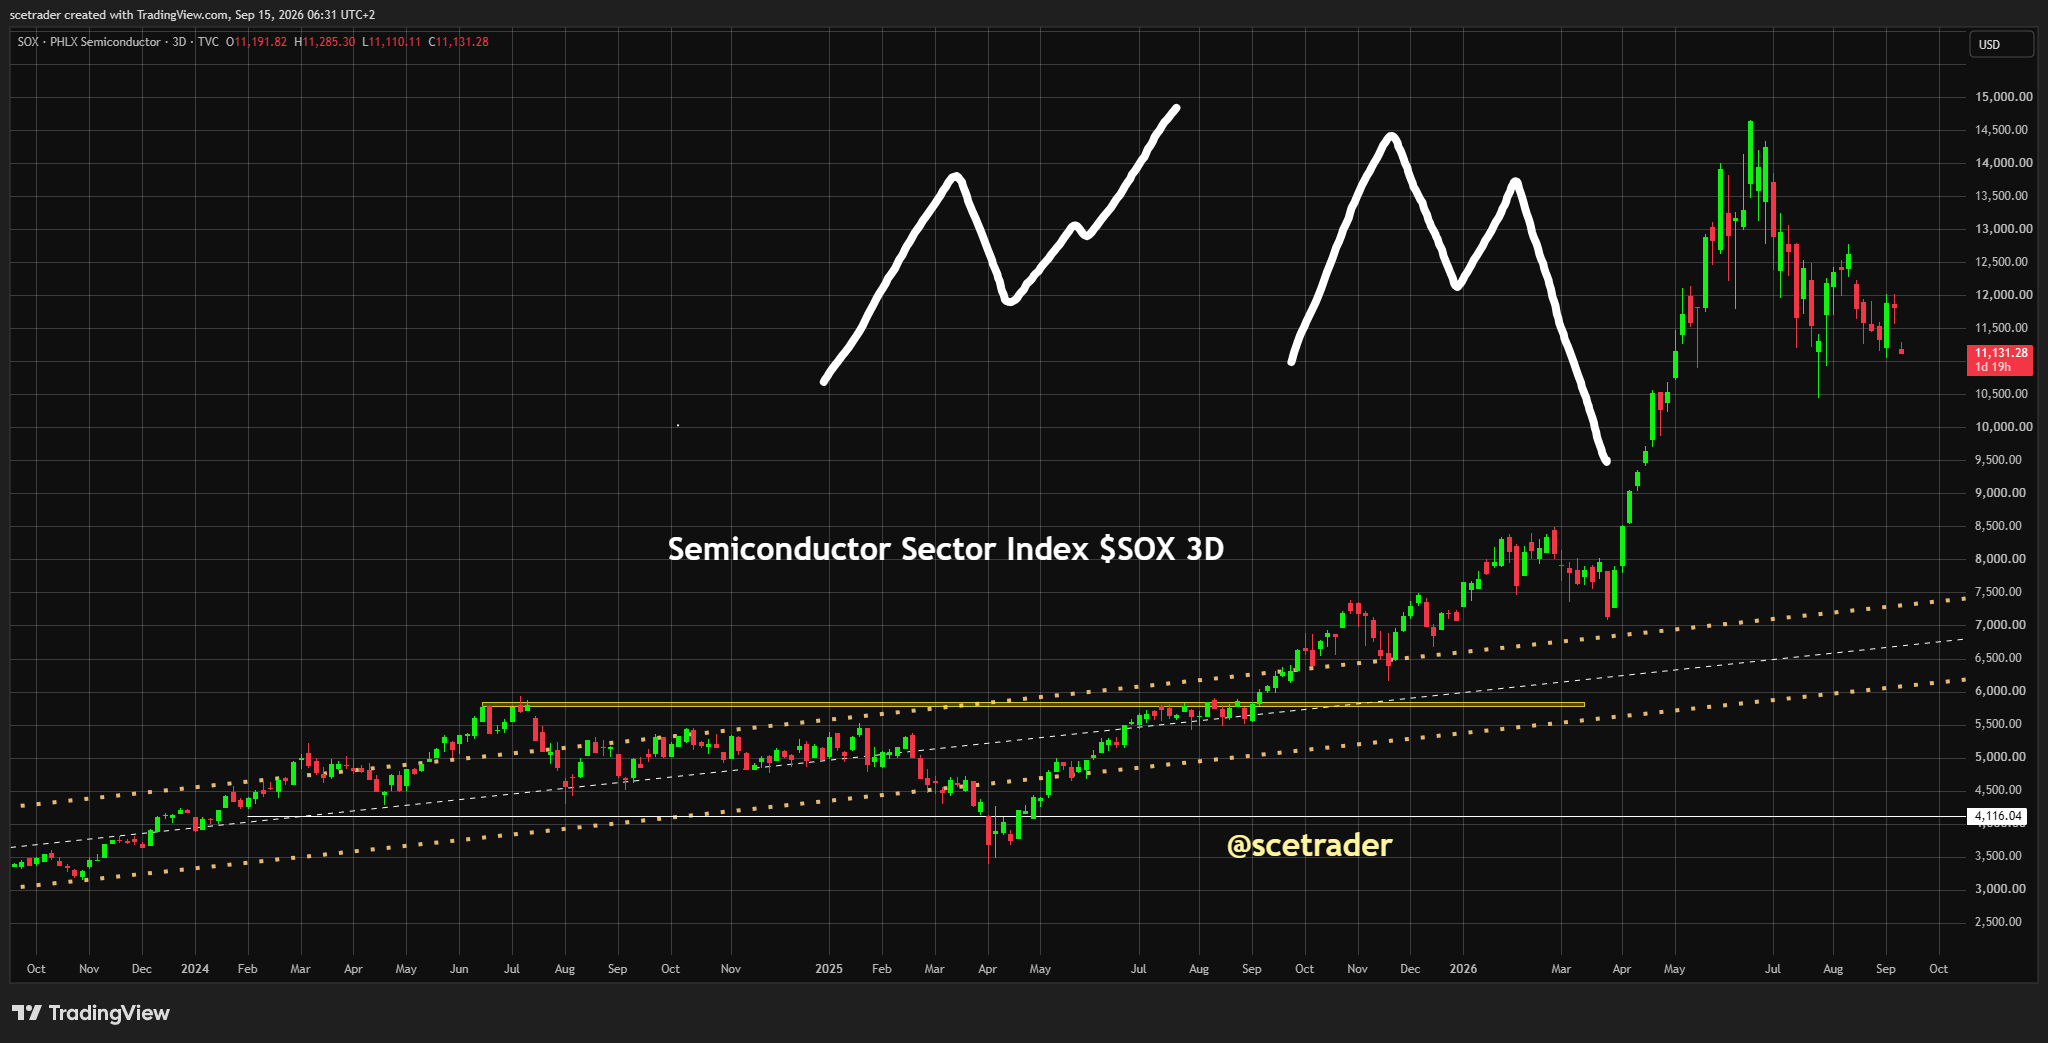
■ De Philadelphia Semiconductor Index verloor bijna 6% en blijft vandaag een van de belangrijkste indicatoren. De sector moet eerst laten zien waar opnieuw een bodem ontstaat. Een herstel van de chipindex zou ook voor de Nasdaq 100 en Europese technologie direct verlichting geven.
■ ASML blijft voor de AEX de belangrijkste individuele indicator. Het aandeel verloor maandag ruim 6%, maar juist tegenover die koersreactie staat opvallend sterk fundamenteel nieuws. JPMorgan-analisten meldden na een gesprek met de CFO van ASML dat het concern onderzoekt hoe het in 2028 meer dan 110 EUV-systemen kan produceren om aan de AI-gedreven vraag te voldoen. Volgens JPMorgan is ASML voor 2027 vrijwel uitverkocht, kan het minimaal 80 EUV-machines produceren en mikt het voor 2028 op ongeveer 30% extra capaciteit. JPMorgan schrijft bovendien dat het management de vraag als “zeer, zeer sterk” heeft omschreven en dat het merendeel van de nieuwe orders inmiddels voor levering in 2028 is. De beperkende factor is volgens JPMorgan niet de supply chain, maar de snelheid waarmee ASML EUV-systemen kan assembleren.
■ Ook onder de motorkap blijft het ASML-verhaal sterk. Volgens JPMorgan neemt de EUV-intensiteit per chip toe, kan Intel vanaf 2027 opnieuw een betekenisvolle klant worden en zijn nieuwe potentiële klanten, waaronder Musk-gerelateerde projecten, in ontwikkeling. High-NA EUV begint vanaf 2028 aan de adoptiefase en moet in het volgende decennium veel belangrijker worden. Daarnaast kunnen de verkopen aan Chinese memoryproducenten in 2027 juist sterker worden. Dat past niet bij het beeld dat de semiconductor- en AI-investeringscyclus plotseling tot stilstand komt.
■ ASMI werd eveneens zeer hard geraakt. Na zo’n beweging kan een technische rebound snel ontstaan, maar eerst moet duidelijk worden waar echte steun ligt. Voor de langere termijn blijft de AI-investeringscyclus belangrijker dan één slechte beursdag.
■ Bij Besi geldt hetzelfde onderscheid tussen korte en lange termijn. De koers heeft technisch schade opgelopen, maar de structurele vraag naar advanced packaging en hybrid bonding verdwijnt niet doordat beleggers tijdelijk voorzichtiger worden met AI-capex.
■ Infineon en Soitec laten zien dat dit geen exclusief Nederlands chipverhaal is. De hele Europese semiconductorsector wordt opnieuw gewaardeerd op een combinatie van rente, AI-capex, memory-efficiëntie en de hoeveelheid toekomstige groei die al in de koersen verwerkt zat.
■ De discussie over het afremmen van AI en systemen die mogelijk minder memory gebruiken, kan op korte termijn druk blijven geven. Daar staat tegenover dat tekorten niet verdwenen zijn en er geen bewijs is dat de totale behoefte aan compute, networking en datacenterinfrastructuur structureel afneemt. Efficiëntere AI hoeft bovendien niet minder totale vraag te betekenen wanneer lagere kosten juist veel meer toepassingen mogelijk maken.
■ Optical networking ondersteunt juist het langere AI-verhaal. Tijdens een recente sectorronde van Goldman Sachs gaven bedrijven aan dat AI de optische netwerkmarkt mogelijk nog tien tot twintig jaar in een opwaartse cyclus kan houden. Zelfs wanneer die inschatting te optimistisch blijkt en de cyclus uiteindelijk korter duurt, wijst dit erop dat de AI-infrastructuurcyclus waarschijnlijk nog vele jaren kan doorgaan.
■ Software bleef juist sterk. ServiceNow won maandag ongeveer 7%. Dat laat zien dat beleggers niet simpelweg technologie verkopen, maar onderscheid maken tussen hardware- en capexgevoelige aandelen en softwarebedrijven die juist kunnen profiteren van verdere AI-adoptie.
■ Zscaler sprong ongeveer 27% omhoog. Het aandeel ligt nu rond een belangrijke weerstand. Een overtuigende doorbraak kan technisch opnieuw ruimte naar boven openen, terwijl na zo’n uitzonderlijk sterke dag ook consolidatie rond die weerstand logisch zou zijn.
■ Hoge olie helpt energiebedrijven, maar dezelfde beweging raakt energie-intensieve industrie, chemie, transport en luchtvaart. Europa kan daardoor op indexniveau relatief rustig ogen terwijl de winstimplicaties per sector sterk uiteenlopen.
■ Hogere rente blijft daarnaast een duidelijke tegenwind voor vastgoed, bouw en andere financieringsgevoelige groeibedrijven. Met de Nederlandse 10-jaarsrente rond 3,59% en de Duitse rond 3,53% blijft de financieringsomgeving veel minder vriendelijk dan beleggers jarenlang gewend waren.
■ Airbus blijft voor ons een van de sterkere Europese lange-termijngroeiers. Het concern ziet ondanks geopolitieke spanningen en problemen in de toeleveringsketen geen verzwakking in de vraag of bereidheid om toestellen af te nemen en verwacht wereldwijd ongeveer 42.000 nieuwe vliegtuigen in de komende twintig jaar, waarvan circa 45% naar Azië-Pacific gaat. China alleen heeft naar verwachting 8.830 nieuwe passagiersvliegtuigen nodig, India 3.480 en de rest van Azië-Pacific 6.880. Vooral India blijft zeer hard groeien, terwijl China een grote vervangingsslag voor de boeg heeft. Airbus blijft daarmee structureel aantrekkelijk; Boeing houden we na jaren van operationele problemen steeds nadrukkelijker in de gaten, omdat ook dat bedrijf uiteindelijk van dezelfde enorme vervangings- en groeicyclus kan profiteren.
■ Adyen krijgt mooi en strategisch belangrijk nieuws met de aansluiting op de Guidewire Marketplace als goedgekeurde wereldwijde betaalpartner voor verzekeraars. Via één integratie kunnen verzekeraars premie-incasso, terugkerende betalingen, claims en andere geldstromen via Adyens eigen financiële infrastructuur afwikkelen. Adyen bezit zelf banklicenties en beheert daardoor veel meer van de volledige geldstroom dan een traditionele softwarelaag of betaalverwerker. Guidewire bedient meer dan 570 verzekeraars in 43 landen en de integratie wordt vanaf 2027 wereldwijd beschikbaar. Dit kan Adyens positie binnen verzekeringen en financial services structureel verbreden. Wij zijn hier duidelijk bullish op: het aandeel blijft op korte termijn wisselvallig, maar de combinatie van eigen infrastructuur, wereldwijde schaal, hoge technologische toetredingsdrempels en uitbreiding naar nieuwe verticale markten maakt de kans op een duidelijk hogere koers over een langere periode in onze ogen aanzienlijk groter dan op een structureel lagere koers.
■ De Amerikaanse banken vormden maandag naast semiconductors een tweede zwakke hoek. Bank of America verloor 5,6% nadat CEO Brian Moynihan aangaf dat kwartaalomzet en handelsinkomsten ongeveer gelijk zullen blijven aan vorig jaar en investment-bankingfees naar verwachting circa 10% dalen. Tegelijk benadrukte hij dat de onderliggende economie en bedrijfsresultaten goed blijven, waardoor dit eerder een tegenvallend winst- en kapitaalmarktverhaal is dan een recessiesignaal. Citigroup verloor ongeveer 3,5%, JPMorgan Chase circa 2% en Goldman Sachs ruim 4%. Volgende maand worden de bankcijfers daarom belangrijk om te beoordelen of de zwakkere trading- en investment-bankingontwikkeling sectorbreed is.
■ De combinatie blijft opvallend. Semiconductors dalen door onzekerheid over toekomstige AI-investeringen, banken worden geraakt door minder krachtig kapitaalmarktmomentum, terwijl software en cryptogerelateerde aandelen juist forse winsten kunnen laten zien. Dat bevestigt dat we nog steeds in een zeer selectieve rotatiemarkt zitten.
■ Voor Europa betekent dit dat één zwakke sector niet automatisch het volledige beursbeeld hoeft te bepalen. De indices kunnen relatief goed blijven liggen wanneer software, defensieve kwaliteit en energie steun geven, zelfs wanneer de chipsector nog geen duidelijke bodem heeft gevonden.
■ Tegelijkertijd blijft een nieuwe test van de recente dieptepunten mogelijk. Een Amerikaanse 10-jaarsrente boven 5%, hardnekkig hoge olie en onzekerheid rond AI-capex zijn voldoende om een volgende verkoopgolf uit te lokken wanneer technische support in de Nasdaq 100 future en semiconductors breekt.
■ Het tegenovergestelde scenario blijft eveneens mogelijk. Zakt de Amerikaanse 10-jaarsrente terug onder 5%, breekt olie niet verder uit en houden de Nasdaq 100 future en semiconductors hun eerste steun, dan kan na de zware correctie snel een technische relief rally ontstaan.
■ Desk-view: wij rekenen op een verdeelde en voorzichtige Europese start. De Amerikaanse 10-jaarsrente boven 5% is momenteel de grootste risicofactor, met olie daar direct achter. De Nasdaq 100 future moet nadrukkelijk worden gevolgd: de huidige weerstand houdt voorlopig, terwijl de supportlijnen bepalen of opnieuw een rebound of juist een nieuwe verkoopgolf volgt. Voor de AEX draait de dag vooral om ASML, ASMI en Besi. De informatie die JPMorgan na het gesprek met de CFO van ASML naar buiten bracht, onderstreept tegelijkertijd dat de structurele EUV- en AI-vraag veel sterker is dan de koersreactie van maandag doet vermoeden. ServiceNow, Zscaler en crypto laten zien dat beleggers niet alles verkopen, terwijl Amerikaanse banken naast semiconductors een tweede zwakke sector vormen. Airbus en vooral Adyen blijven voorbeelden waar wij het langere groeiverhaal duidelijk intact zien. Zolang de zwakte niet naar de volledige markt uitbreidt, blijft dit primair een zware sectorrotatie; breekt ook de marktbreedte, dan wordt het beeld wezenlijk negatiever.
English
■ Europe looks set for a cautious and divided start. There is no broad panic, but the combination of a U.S. 10-year yield above 5%, elevated oil prices and the sharp semiconductor correction is limiting the scope for a convincing risk-on move.
■ The AEX remains exceptionally divided. The index barely moved on Monday while ASML, ASMI and Besi suffered heavy losses. Today therefore revolves mainly around whether the semiconductor sector stabilizes. Buyers returning to chips can quickly support the AEX; another selling wave would make the picture considerably more vulnerable.
■ U.S. futures currently provide little direction. Both the S&P 500 future and Nasdaq 100 future are around 0.2% lower. Following Monday's large sector moves, this looks more like a wait-and-see signal than the start of another broad selling wave.
■ The Nasdaq 100 future deserves particular attention. Resistance has developed since the U.S. close and the future has slipped back from that area. The blue line marks an important first support level, with lower support closer to the yellow zone. If support holds, another technical rebound can develop; if it breaks, a test of lower levels quickly returns to the agenda.
■ The VIX closed Monday around 8% higher at 17.10, while the VVIX also rose by roughly 4% to almost 95. Volatility has clearly increased, but as long as the regular VIX remains below 20, the options market is not pricing a broad stress phase.
■ The U.S. 10-year yield is today's most important macro number. It is around 3 basis points higher at 5.02%, again above the important 5% threshold. The question is whether bond buyers return around this level or whether markets begin pricing structurally higher long-term yields.
■ The rate picture has become less favourable globally. Japan's 10-year yield is around 3.02%, Germany around 3.53% and the Netherlands around 3.59%. High long-term yields are increasingly becoming a valuation problem for real estate, construction, growth companies and other financing-sensitive sectors.
■ Markets are increasingly pricing a 25-basis-point Federal Reserve hike. The move itself appears largely discounted. The more important issue is the message afterwards: one adjustment or the start of another tightening sequence?
■ We continue to see rates as a larger structural issue than oil. Energy prices can eventually respond to additional supply, alternative routes or demand destruction. Long-term yields are also influenced by a higher term premium, large fiscal deficits and the legacy of extraordinary post-Covid stimulus, making it much harder to determine where yields ultimately stabilize.
■ Oil remains an important short-term variable. Brent trades around $107.40 and is up roughly 1.6% since overnight trading began. Oil is not decisively breaking to new highs, but it remains stubbornly elevated. The lack of a clear catalyst for a sharp decline is keeping investors cautious.
■ The geopolitical risk premium remains. Damage to Saudi Arabia's East-West pipeline may take weeks to repair, while the Houthi threat and uncertainty around Hormuz and Bab el-Mandeb keep major energy and shipping routes vulnerable.
■ Europe also faces renewed gas risk. Russian warnings about potentially much higher European gas prices this winter are not a base case, but the possibility itself matters for inflation expectations, industry, households and future ECB policy.
■ EUR/USD trades around 1.1540 and USD/JPY around 154.7. The dollar remains supported by higher U.S. yields, while the yen stays weak despite expectations for further Bank of Japan tightening.
■ Gold trades around $4,430 and silver around $63.30. Higher yields and a strong dollar are near-term headwinds. Over the longer term, we remain more positive, partly because the United States may eventually try measures aimed at temporarily pushing long-term yields lower. Such a move could again support gold and silver.
■ Bitcoin trades around $77,580 and has recovered somewhat, but not convincingly. The $80,000 area remains resistance and a U.S. 10-year yield above 5% makes a durable new upside move more difficult.
■ Crypto-related equities posted strong gains on Monday. Circle rose about 7%, Coinbase around 9% and Strategy roughly 5%. That confirms that risk appetite has not disappeared from the market and that internal rotations remain substantial.
■ Wall Street recovered from its lows later on Monday and the Magnificent Seven finished mixed. The broader market therefore remained notably stronger than semiconductors. For now, that fits a severe sector rotation better than a general capitulation.
■ The Philadelphia Semiconductor Index lost almost 6% and remains one of today's key gauges. The sector first needs to show where a new bottom can form. A recovery in the chip index would immediately provide relief for both the Nasdaq 100 and European technology.
■ ASML remains the key individual indicator for the AEX. The stock lost more than 6% on Monday, but that share-price reaction stands in sharp contrast to remarkably strong underlying demand. JPMorgan analysts said after meeting ASML's CFO that the company is examining ways to produce more than 110 EUV systems in 2028 to meet AI-driven demand. According to JPMorgan, ASML is already almost sold out for 2027, can produce at least 80 EUV systems and is targeting roughly 30% additional capacity in 2028. JPMorgan also wrote that management described demand as “very, very strong” and that most new orders are now for delivery in 2028. The limiting factor is not the supply chain, according to JPMorgan, but the speed at which ASML can assemble EUV systems.
■ The underlying ASML story also remains strong. According to JPMorgan, EUV intensity per chip is increasing, Intel could again become a meaningful customer from 2027 and new potential customers, including Musk-related projects, are developing. High-NA EUV adoption begins in 2028 and should become much more significant over the following decade. Sales to Chinese memory manufacturers could also strengthen in 2027. That does not fit the idea that the semiconductor and AI investment cycle is suddenly coming to a halt.
■ ASMI was also hit extremely hard. A technical rebound can develop quickly after such a move, but genuine support first needs to emerge. Over the longer term, the AI investment cycle matters more than one poor trading session.
■ The same short-term versus long-term distinction applies to Besi. The technical picture has been damaged, but structural demand for advanced packaging and hybrid bonding does not disappear because investors temporarily become more cautious about AI capex.
■ Infineon and Soitec show that this is not exclusively a Dutch semiconductor story. The entire European semiconductor sector is being repriced around rates, AI capex, memory efficiency and the amount of future growth already reflected in valuations.
■ The debate about slowing AI development and systems potentially requiring less memory can continue to pressure the sector in the short term. However, shortages have not disappeared and there is no evidence that total demand for compute, networking and data-centre infrastructure is structurally declining. More efficient AI also does not necessarily mean lower aggregate demand if cheaper computing enables many more applications.
■ Optical networking supports the longer-term AI case. During a recent Goldman Sachs sector tour, companies suggested AI could keep the optical networking market in an upward cycle for another ten to twenty years. Even if that estimate proves too optimistic and the cycle ultimately lasts less long, it still points to an AI infrastructure cycle that could continue for many years.
■ Software remained strong. ServiceNow gained around 7% on Monday. That shows investors are not simply selling technology, but differentiating between hardware and capex-sensitive companies and software businesses that can benefit from wider AI adoption.
■ Zscaler surged around 27%. The stock is now near important resistance. A convincing breakout could technically open further upside, although consolidation around resistance after such an exceptional one-day move would also be logical.
■ High oil supports energy companies, but hurts energy-intensive industry, chemicals, transport and airlines. Europe can therefore look relatively calm at index level while the underlying earnings implications differ sharply by sector.
■ Higher yields also remain a clear headwind for real estate, construction and other financing-sensitive growth companies. With Dutch 10-year yields around 3.59% and German yields near 3.53%, the financing environment remains much less favourable than investors were accustomed to for years.
■ Airbus remains one of the stronger long-term European growth stories in our view. The company sees no weakening in aircraft demand or willingness to take deliveries despite geopolitical and supply-chain headwinds and expects around 42,000 new aircraft to be required globally over the next twenty years, with roughly 45% going to Asia-Pacific. China alone is expected to require 8,830 new passenger aircraft, India 3,480 and the rest of Asia-Pacific 6,880. India remains a particularly strong growth market, while China faces a major fleet-renewal cycle. Airbus therefore remains structurally attractive; after years of operational problems, Boeing is also becoming increasingly interesting to watch as it could eventually benefit from the same enormous replacement and growth cycle.
■ Adyen has received strategically positive news through its approval as a global payment partner on the Guidewire Marketplace for insurers. The integration enables insurers to manage premium collection, recurring payments, claims and other money flows through Adyen's own financial infrastructure. Adyen also owns banking licences, allowing it to control much more of the full money-movement chain than a conventional software layer or payment processor. Guidewire serves more than 570 insurers across 43 countries and the integration is set to become globally available from 2027. This can structurally broaden Adyen's position in insurance and financial services. We view this clearly bullish: the stock remains volatile in the short term, but the combination of proprietary infrastructure, global scale, high technological barriers to entry and expansion into new verticals makes a clearly higher long-term share price significantly more likely in our view than a structurally lower one.
■ U.S. banks formed a second weak area alongside semiconductors on Monday. Bank of America fell 5.6% after CEO Brian Moynihan said quarterly revenue and trading income were expected to remain roughly flat year on year and investment-banking fees could decline by around 10%. At the same time, he stressed that the underlying economy and corporate results remain healthy, making this more of an earnings and capital-markets issue than a recession signal. Citigroup fell about 3.5%, JPMorgan Chase around 2% and Goldman Sachs more than 4%. Next month's bank earnings will therefore be important in determining whether weaker trading and investment-banking trends are sector-wide.
■ The combination remains striking. Semiconductors are falling on uncertainty around future AI investment, banks are being pressured by softer capital-markets momentum, while software and crypto-related equities can still deliver strong gains. This confirms that markets remain in a highly selective rotation phase.
■ For Europe, this means one weak sector does not automatically determine the entire market. Indices can continue to hold up relatively well if software, defensive quality and energy provide support even while semiconductors are still searching for a clear bottom.
■ At the same time, another test of recent lows remains possible. A U.S. 10-year yield above 5%, stubbornly high oil prices and uncertainty around AI capex are enough to trigger another selling wave if technical support in Nasdaq 100 futures and semiconductors breaks.
■ The opposite scenario remains equally possible. If the U.S. 10-year yield falls back below 5%, oil does not break higher and Nasdaq 100 futures and semiconductors hold their first support areas, the heavy correction can quickly produce a technical relief rally.
■ Desk view: we expect a divided and cautious European start. The U.S. 10-year yield above 5% is currently the main risk factor, with oil directly behind it. The Nasdaq 100 future deserves close attention: resistance is holding for now, while the support lines will determine whether another rebound or a fresh selling wave follows. For the AEX, the session revolves around ASML, ASMI and Besi. The information JPMorgan released after meeting ASML's CFO simultaneously underlines that structural EUV and AI demand remains much stronger than Monday's share-price reaction suggests. ServiceNow, Zscaler and crypto show that investors are not selling everything, while U.S. banks now form a second weak sector alongside semiconductors. Airbus and especially Adyen remain examples where we clearly see the longer-term growth story as intact. As long as weakness does not spread into the full market, this remains primarily a severe sector rotation; if market breadth also breaks, the picture becomes materially more negative.
Disclaimer Aan de door ons opgestelde informatie kan op geen enkele wijze rechten worden ontleend. Alle door ons verstrekte informatie en analyses zijn geheel vrijblijvend. Alle consequenties van het op welke wijze dan ook toepassen van de informatie blijven volledig voor uw eigen rekening.
Wij aanvaarden geen aansprakelijkheid voor de mogelijke gevolgen of schade die zouden kunnen voortvloeien uit het gebruik van de door ons gepubliceerde informatie. U bent zelf eindverantwoordelijk voor de beslissingen die u neemt met betrekking tot uw beleggingen.

