☕️ Morning Call en📞 Podcast vrijdag 9 oktober - Hogere start aandelen Europa
■ Europa: wij gaan uit van een duidelijk hogere Europese opening. De Europese futures liggen gemiddeld ongeveer 0,5% hoger. De combinatie van hogere Amerikaanse futures, duidelijk lagere lange rente en olie die terugvalt geeft Europa een veel beter uitgangspunt dan gisteren. Het FT-artikel over OpenAI dat gisteren voor zoveel onrust zorgde was naar onze mening simpelweg een onzin artikel (zie ook dit bericht).
Wil je alle artikelen kunnen lezen en elke podcast beluisteren? Neem dan een abonnement en krijg toegang tot alle artikelen en de database met duizenden berichten.
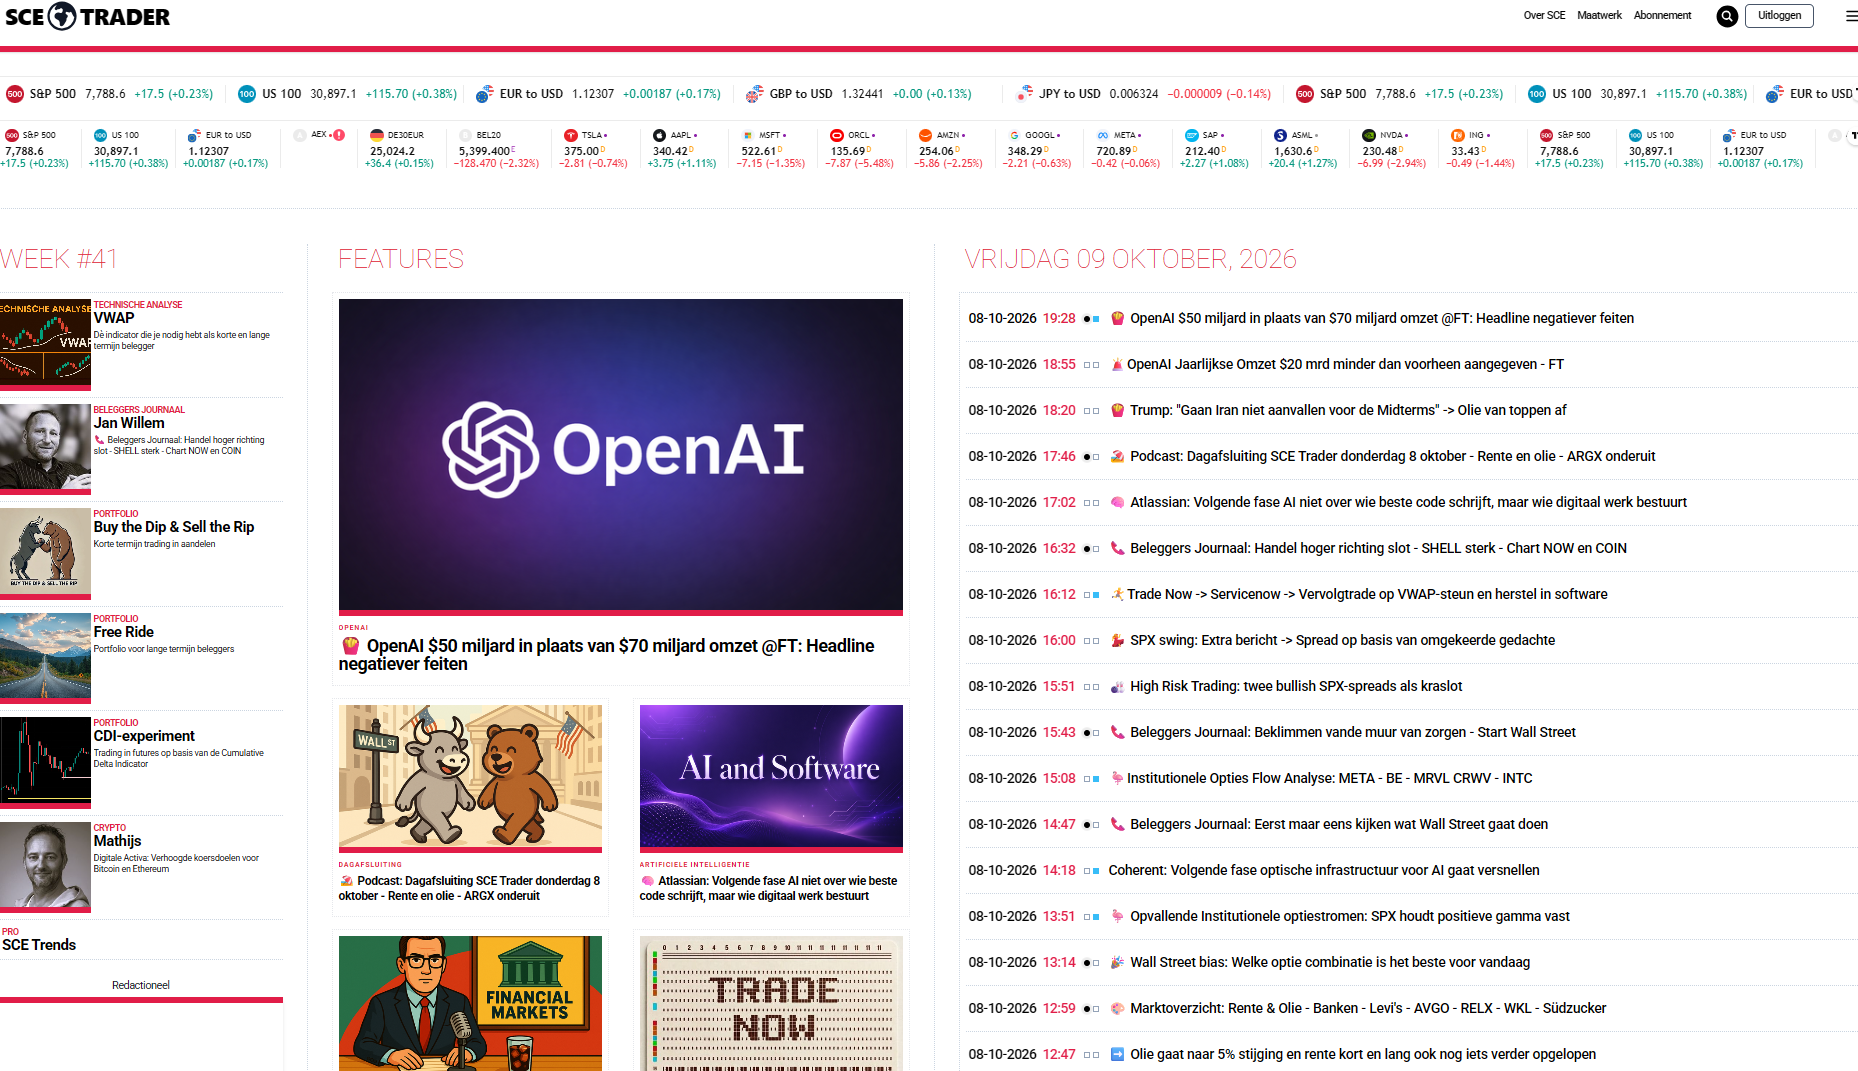
■ Amerikaanse futures: S&P 500-futures staan ongeveer 0,3% hoger en Nasdaq 100-futures circa 0,5%. Daarmee is een deel van de daling van gisteren alweer teruggedraaid. De Amerikaanse markt liet tegen het slot bovendien al enig herstel zien en de opwaartse bias keert vanochtend terug.
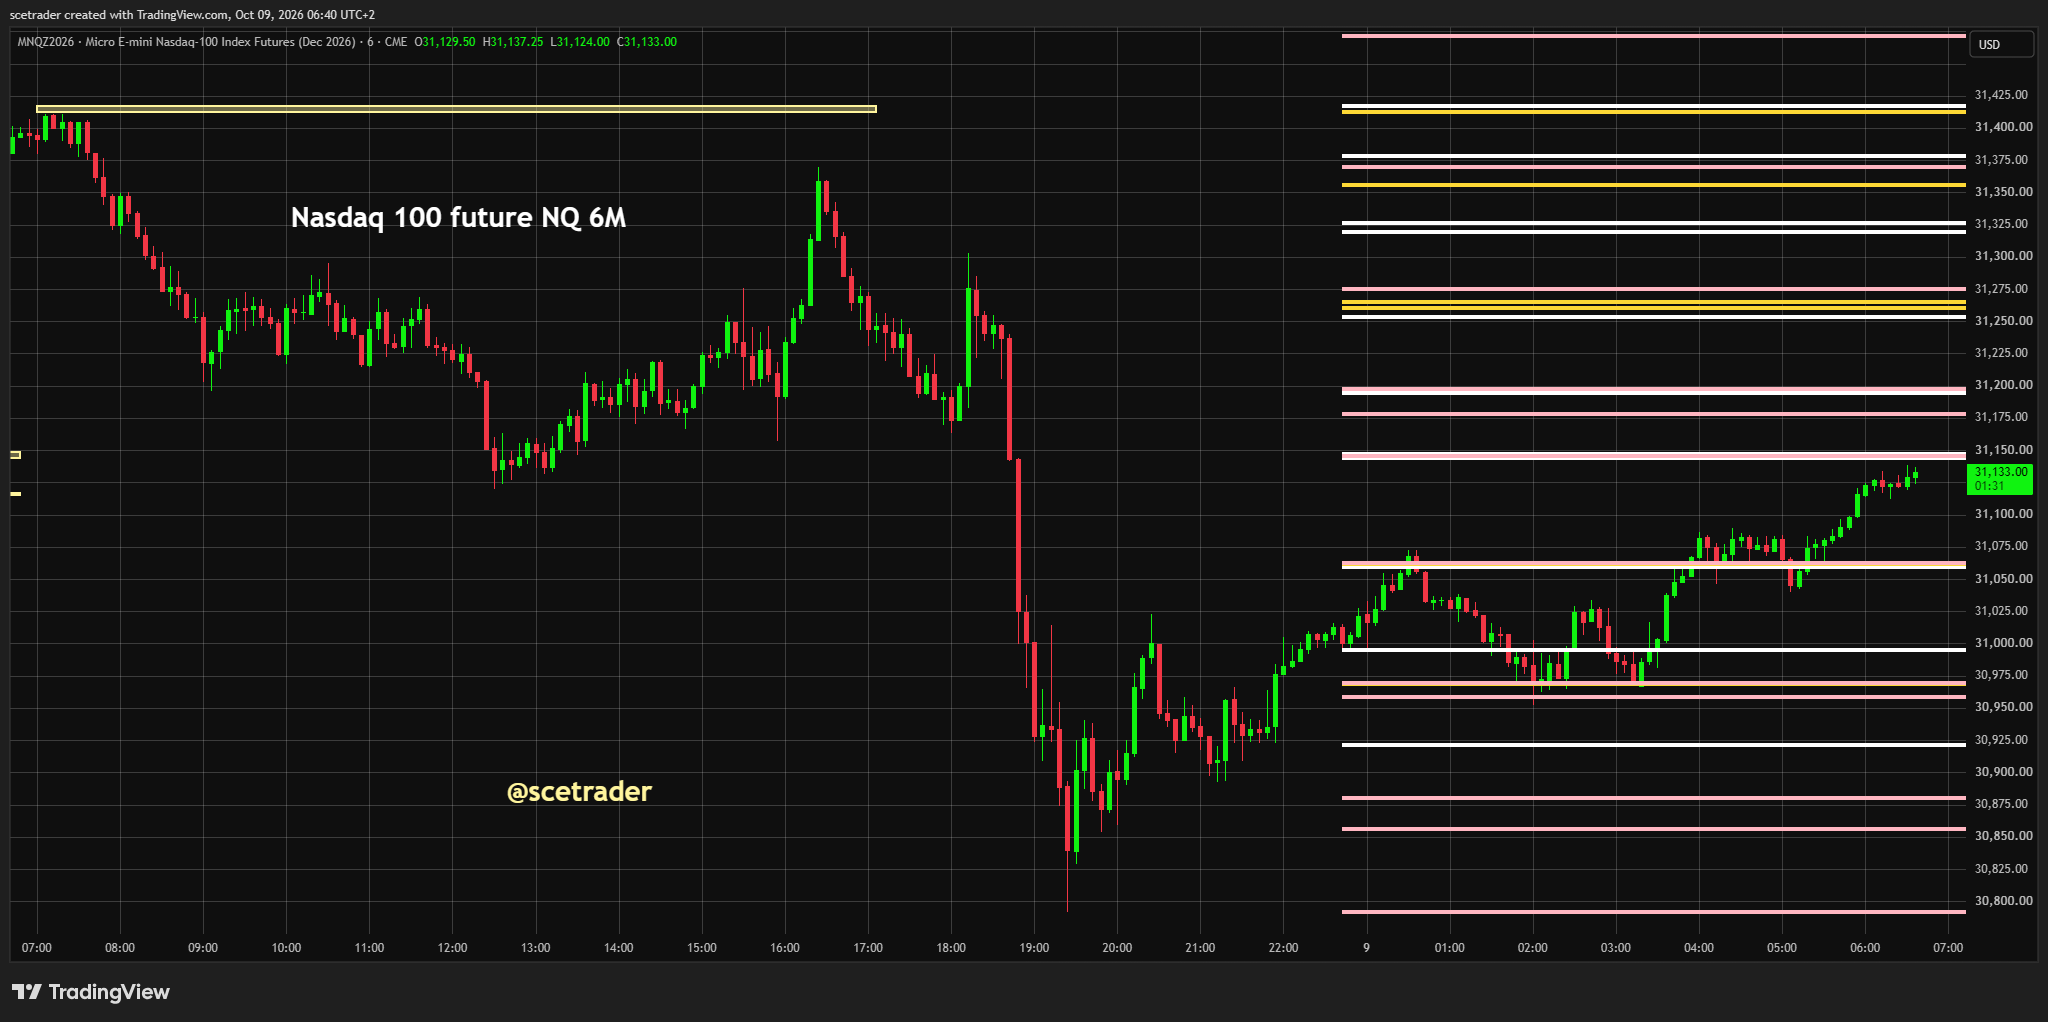
■ Nasdaq 100-futures: technisch liggen redelijke steunniveaus onder de huidige koers. Een intraday dip blijft mogelijk, maar duidelijker weerstand komt pas ongeveer 100 tot 150 punten hoger in beeld. Voorlopig past dat opnieuw bij een buy-on-dips structuur.
■ Marktstructuur: ondanks de grilligheid blijven markten aan de onderkant opvallend goed gebufferd. Dat zien we ook terug in de optie markt. Het voelt regelmatig alsof aandelen alleen maar dalen, terwijl de grote indices nog steeds rond zeer hoge niveaus bewegen. Zolang die buffer intact blijft, verwachten wij eerder een uitbraak omhoog dan omlaag.
■ Optie-aanpak: meerdere recente optieposities liepen waardeloos af of leverden slechts beperkte winst op, maar dat hoort bij een asymmetrische aanpak. Een reeks kleine verliezen kan worden gecompenseerd wanneer een grotere opwaartse beweging wel wordt geraakt. De lage volatiliteit en de blijvende steun onder de markt zijn redenen om deze aanpak selectief voort te zetten.
■ Azië: verschillende Aziatische markten zijn gesloten, waaronder Zuid-Korea. Daardoor ontbreekt vandaag een volledige read-through vanuit de regio en vooral vanuit de chipsector. De Hang Seng wint ongeveer 1% en geeft daarmee in ieder geval een positiever China-signaal.
■ Rente VS: de Amerikaanse 10-jaarsrente is fors teruggevallen van ongeveer 5,35% naar 5,23%. Dat is een van de belangrijkste positieve signalen richting de Europese opening. De veiling van 30-jarig Amerikaans papier verliep bovendien redelijk goed.
■ Rente Duitsland: de Duitse 10-jaarsrente begint rond 3,49%. De rust in de rente markt geeft vooral rentegevoelige Europese aandelen meer lucht.
■ Rente Frankrijk: de Franse 10-jaarsrente begint rond 4,88%. Dat blijft hoog, maar ook hier neemt de directe spanning iets af.
■ Rente Japan: de Japanse lange rente daalt ongeveer 6 basispunten naar 3,02%. Ook dat helpt het internationale rente beeld.
■ EUR/USD: de euro staat rond 1,1230. De munt houdt zich redelijk goed nu de druk vanuit de lange rente wat afneemt.
■ USD/JPY: de dollar noteert rond 158,1 yen. De yen blijft daarmee zwak ondanks de daling van de Japanse rente.
■ Olie: olie staat ongeveer 1,5% lager na de forse stijging van gisteren. Dat is een duidelijke verbetering voor Europa. Lagere olie vermindert de directe inflatie- en rente druk en helpt vooral industrie, transport en andere energiegevoelige sectoren.
■ Iran: Trump heeft volgens de aangeleverde informatie aangegeven niet van plan te zijn Iran vóór de midterms aan te vallen. Daarmee verdwijnt een deel van de directe geopolitieke premie uit olie. Wij trekken daar niet automatisch de conclusie uit dat een aanval later wel volgt.
■ Goud: goud staat ongeveer 1% hoger rond $4.182. De vraag naar edelmetalen blijft daarmee opvallend sterk ondanks het betere aandelenbeeld.
■ Zilver: zilver staat ongeveer 2% hoger rond $60,50 en noteert opnieuw boven $60. Mogelijk begint rond de recente lage niveaus een bodem te ontstaan, maar zilver blijft voor ons een zeer speculatieve markt.
■ Technologie Europa: de lagere lange rente en hogere Nasdaq 100-futures geven technologie een duidelijk beter uitgangspunt. De druk van gisteren kan daardoor deels worden teruggedraaid.
■ Halfgeleiders Europa: wij verwachten herstel bij Europese chipnamen. Het negatieve OpenAI-verhaal van gisteren lijkt fundamenteel zwaar overdreven, terwijl de enorme investeringsstroom richting AI gewoon doorgaat. Lagere rente vormt bovendien extra steun.
■ Banken Europa: ook banken hebben ruimte voor herstel. De duidelijke daling van de lange rente neemt een deel van de spanning van de afgelopen dagen weg en kan koopvraag terugbrengen.
■ Industrie Europa: lagere olie en lagere rente zijn beide positief. Daarmee verbetert het beeld voor industrie, automatisering, infrastructuur en andere investeringsgevoelige bedrijven.
■ Telecom Europa: de verdere stap van SpaceX en Starlink richting mobiele telefonie is duidelijk negatief voor traditionele telecomaanbieders. Directe satellietverbindingen kunnen op termijn een groter deel van mobiele connectiviteit overnemen, waardoor bestaande operators extra concurrentie krijgen op prijs, dekking en marktaandeel.
■ Daimler Truck: de voertuigverkopen stegen in het derde kwartaal 26% naar 91.260 stuks. Noord-Amerika groeide 51% en Mercedes-Benz Trucks 13%, waarmee de eerder verwachte sterkere tweede jaarhelft daadwerkelijk op gang lijkt te komen. Daimler Buses daalde 16% en elektrische trucks en bussen 28%. Per saldo positief, vooral door het duidelijke herstel in Noord-Amerika.
■ Aegon: aandeelhouders hebben ingestemd met de verhuizing naar de Verenigde Staten. De stemming was vooral een formaliteit en geeft Aegon nu formeel het mandaat om de zetelverplaatsing uit te voeren. Op 15 oktober worden de Aegon B-aandelen van Vereniging Aegon omgewisseld tegen gewone aandelen in een verhouding van 40 tegen 1. Vereniging Aegon Americas zal daarna 18,4% van Aegon bezitten. Op 9 december 2027 volgt een beleggersdag in New York.
■ Prosus: de Hang Seng die ongeveer 1% hoger staat kan vandaag enige steun geven. Wij blijven zelf echter terughoudend en doen voorlopig niets met Prosus.
■ Technologie VS en AI: het herstel van de Nasdaq 100-futures laat zien dat de markt de AI-schrik van gisteren alweer gedeeltelijk relativeert. De fundamentele investeringscyclus rond chips, compute, datacenters, networking, koeling en energie blijft uitzonderlijk groot.
■ OpenAI: het FT-verhaal over ongeveer $50 miljard in plaats van $70 miljard annualized revenue is voor ons vooral een storm in een glas theewater. Het gaat niet om nieuwe cijfers die aantonen dat plotseling $20 miljard omzet is verdwenen. Een belangrijk deel van het verschil zit in definities en in de manier waarop Anthropic verkopen via cloudpartners breder meetelt. De markt reageerde gisteren vooral op de headline, terwijl de onderliggende feiten veel minder negatief zijn.
■ AI-capex: het lagere OpenAI-cijfer is wel relevant voor waarderingen. Een kleinere vergelijkbare omzetbasis maakt de verhouding tussen de inkomsten van AI-labs en de enorme investeringen in chips, datacenters, networking, energie en koeling minder comfortabel. De volgende fase van de AI-markt zal daarom steeds meer draaien om marges, vrije kasstroom, bezettingsgraad en rendement op geïnvesteerd kapitaal.
■ AI-keten: zodra de eerste schrik voorbij is en beleggers beseffen dat hier geen $20 miljard aan bestaande omzet is verdwenen, kan het OpenAI-verhaal uiteindelijk met een sisser aflopen. Voor Microsoft, NVIDIA, Broadcom, Oracle, CoreWeave, AMD, Amazon en Alphabet blijft veel belangrijker of compute, cloudcapaciteit en networking sterk groeien en nieuwe capaciteit snel wordt gevuld. Zolang dat zo is, verandert deze headline de structurele AI-these veel minder dan de eerste koersreactie suggereerde.
■ SoftBank: volgens de aangeleverde informatie krijgt SoftBank toegang tot ongeveer $100 miljard aan financiering vanuit partijen uit de Golf voor verdere AI-investeringen. De omvang onderstreept juist hoe groot de AI-investeringscyclus blijft. Een aanzienlijk deel van dat kapitaal zal uiteindelijk doorwerken naar chips, datacenters, koeling, networking en energie.
■ SpaceX: de verdere stap richting mobiele telefonie opent voor SpaceX en Starlink een nieuwe potentiële inkomstenbron. Tegelijk is dit juist slecht nieuws voor bestaande telecomaanbieders, omdat SpaceX via zijn eigen satellietnetwerk steeds directer kan concurreren met traditionele mobiele infrastructuur.
■ AST SpaceMobile: het SpaceX-nieuws is duidelijk negatief voor AST SpaceMobile. De concurrentie in directe satellietcommunicatie naar mobiele apparaten wordt hierdoor groter en SpaceX beschikt over zeer grote schaal, veel kapitaal en een reeds bestaand satellietnetwerk.
■ Oracle: Oracle onderzoekt volgens berichtgeving of aardgas per truck naar een locatie kan worden gebracht doordat een geplande pijpleiding vertraging heeft. Het aandeel daalde op het bericht. Dit is opnieuw een operationele tegenvaller rond de enorme infrastructuuruitbouw en ook de kredietrating blijft onder druk staan. Helemaal onverwacht is dit niet. Onze lange termijn visie verandert niet: Oracle is in onze ogen bijna too big to fail binnen de AI-infrastructuur en cloudketen. Wanneer de huidige bouw-, energie- en financieringsproblemen uiteindelijk worden opgelost, denken wij dat het aandeel weer flink kan stijgen.
■ GlobalFoundries: GlobalFoundries staat op onze lijst voor mogelijke verdere opbouw. Er lopen al call spreads en wij overwegen daarnaast aandelen te kopen. Die stap hebben wij gisteren nog bewust een dag uitgesteld. De structurele vraag naar gespecialiseerde chips blijft voor ons aantrekkelijk.
■ Coinbase: het aandeel verloor gisteren ongeveer 4%. Tegelijk ziet Coinbase verdere institutionele expansie als een belangrijke groeimotor en daar zien wij eveneens potentie. Wij volgen het aandeel voor een mogelijke call spread of speculatieve positie, maar doen nu nog niets.
■ Robinhood: Robinhood blijft op onze lijst voor een mogelijke call spread of speculatieve aandelenpositie. Wij wachten eerst op een aantrekkelijker technisch en marktmatig instapmoment.
■ Circle: ook Circle blijft op de watchlist. De structurele groei van digitale financiële infrastructuur blijft interessant, maar wij willen eerst een betere ingang zien.
■ Bitcoin: Bitcoin staat rond $82.350 en blijft daarmee opnieuw netjes boven de belangrijke grens van $80.000. Zolang deze zone houdt, blijft het technische beeld bruikbaar.
■ Crypto aandelen: verschillende crypto gerelateerde aandelen daalden gisteren. Zolang Bitcoin boven $80.000 blijft, zien wij dat nog niet als bewijs dat de structurele crypto trend breekt. Wij wachten vooral op duidelijke bodemvorming bij de individuele aandelen.
■ Surprise: de grootste verrassing ligt opnieuw aan de bovenkant. Europese futures staan gemiddeld ongeveer 0,5% hoger, S&P-futures winnen 0,3%, Nasdaq 100-futures 0,5%, olie daalt en vooral de Amerikaanse 10-jaarsrente is scherp teruggevallen. Daarmee draaien vrijwel alle factoren die gisteren tegenwerkten vanochtend deels de andere kant op.
■ Desk-view: wij gaan uit van een duidelijk hogere Europese opening. De belangrijkste steun komt van de daling van de Amerikaanse 10-jaarsrente naar ongeveer 5,23%, lagere olie en hogere Amerikaanse futures. Het OpenAI-verhaal zien wij als een storm in een glas theewater die na de eerste schrik met een sisser kan aflopen. Chips, banken en industrie hebben ruimte voor herstel. Daar staat tegenover dat SpaceX en Starlink een nieuwe structurele bedreiging vormen voor traditionele telecomaanbieders en AST SpaceMobile. De markt blijft grillig, maar onze bias voor de Europese opening is duidelijk positief.
English
■ Europe: we expect a clearly higher European opening. European futures are up roughly 0.5% on average. Higher US futures, clearly lower long-term yields and lower oil provide Europe with a much better setup than yesterday. In our view, the FT article on OpenAI that caused so much market turbulence yesterday was simply a nonsense article.
■ US futures: S&P 500 futures are around 0.3% higher and Nasdaq 100 futures roughly 0.5% higher. Part of yesterday’s weakness has therefore already been reversed. The US market also showed some recovery into the close and the upward bias is returning this morning.
■ Nasdaq 100 futures: reasonable support remains underneath the market. An intraday dip is still possible, but clearer resistance only appears roughly 100 to 150 points higher. The structure therefore continues to fit a buy-on-dips market.
■ Market structure: markets remain remarkably well supported on the downside, including through the options market. Despite rates, geopolitics and large daily moves, major indices remain at elevated levels. As long as this buffer remains intact, we still expect a breakout higher rather than lower.
■ Options approach: several recent options positions expired worthless or generated only limited profits, but that is part of an asymmetric approach. A series of small losses can be offset when a larger upside move is captured. Low volatility and persistent support beneath the market remain reasons to continue this approach selectively.
■ Asia: several Asian markets are closed, including South Korea. This limits the regional read-through, particularly from semiconductors. The Hang Seng is around 1% higher and therefore provides at least a more positive signal from China.
■ US rates: the US 10-year yield has fallen sharply from around 5.35% to 5.23%. This is one of the most important positive signals heading into the European open. The US 30-year Treasury auction was also reasonably well received.
■ German rates: Germany’s 10-year yield starts around 3.49%. The calmer rates backdrop gives rate-sensitive European equities more room.
■ French rates: France’s 10-year yield starts around 4.88%. This remains elevated, but immediate pressure is easing somewhat.
■ Japanese rates: Japan’s long-term yield is around 6 basis points lower at 3.02%. This also improves the global rates backdrop.
■ EUR/USD: the euro trades around 1.1230. The currency is holding up reasonably well as long-term rate pressure eases.
■ USD/JPY: the dollar trades around 158.1 yen. The yen therefore remains weak despite lower Japanese yields.
■ Oil: oil is around 1.5% lower following yesterday’s sharp increase. This is a clear improvement for Europe. Lower oil reduces immediate inflation and rates pressure and particularly benefits industrials, transport and other energy-sensitive sectors.
■ Iran: Trump has indicated, according to the supplied information, that he does not intend to attack Iran before the midterms. This removes some of the immediate geopolitical premium from oil. We do not automatically conclude that an attack will therefore occur later.
■ Gold: gold is around 1% higher near $4,182. Demand for precious metals therefore remains surprisingly strong despite the improved equity backdrop.
■ Silver: silver is around 2% higher near $60.50 and has moved back above $60. A bottom may be developing around recent lows, although silver remains a highly speculative market for us.
■ European technology: lower long-term yields and stronger Nasdaq 100 futures provide a clearly better setup. Some of yesterday’s pressure can therefore be reversed.
■ European semiconductors: we expect a rebound in European semiconductor names. Yesterday’s US chip decline on the OpenAI story looks fundamentally excessive, while the extraordinary AI investment cycle continues. Lower rates provide additional support.
■ European banks: banks also have room to recover. The clear decline in long-term yields removes part of the stress seen over recent sessions.
■ European industrials: lower oil and lower rates are both supportive. This improves the setup for industrials, automation, infrastructure and other investment-sensitive businesses.
■ European telecom: SpaceX and Starlink moving further into mobile communications is clearly negative for traditional telecom providers. Direct satellite connectivity could eventually take a larger share of mobile communications, increasing pressure on pricing, coverage and market share.
■ Daimler Truck: third-quarter vehicle sales rose 26% to 91,260 units. North America grew 51% and Mercedes-Benz Trucks 13%, indicating that the stronger second half is taking shape. Daimler Buses fell 16% and battery-electric truck and bus sales declined 28%. Overall positive, primarily because of the clear North American recovery.
■ Aegon: shareholders approved the relocation to the United States. The vote was largely a formality and now formally authorises the move. On October 15, Aegon B shares held by Vereniging Aegon will be exchanged for ordinary shares at a 40-for-1 ratio. Vereniging Aegon Americas will subsequently own 18.4% of Aegon. An investor day will be held in New York on December 9, 2027.
■ Prosus: the Hang Seng’s roughly 1% rise may provide some support today. We remain cautious ourselves and are not taking action in Prosus at present.
■ US technology and AI: recovering Nasdaq 100 futures show that markets are already partly reassessing yesterday’s AI scare. The fundamental investment cycle around chips, compute, data centres, networking, cooling and power remains exceptionally large.
■ OpenAI: the FT story suggesting roughly $50 billion rather than $70 billion in annualised revenue is, in our view, largely a storm in a teacup. These are not new figures showing that $20 billion of revenue suddenly disappeared. A meaningful part of the difference relates to definitions and Anthropic’s broader treatment of cloud-partner sales. Markets reacted mainly to the headline yesterday, while the underlying facts are much less negative.
■ AI capex: the lower OpenAI figure still matters for valuations. A smaller comparable revenue base makes the relationship between AI-lab revenue and the enormous investment in chips, data centres, networking, power and cooling less comfortable. The next stage of the AI market will increasingly focus on margins, free cash flow, utilisation and return on invested capital.
■ AI ecosystem: once the initial shock has passed and investors recognise that $20 billion of existing revenue has not disappeared, the OpenAI story could ultimately fizzle out with limited lasting damage. For Microsoft, NVIDIA, Broadcom, Oracle, CoreWeave, AMD, Amazon and Alphabet, the key issue remains whether compute, cloud capacity and networking continue to grow strongly and new capacity fills quickly. As long as that remains the case, this headline changes the structural AI thesis far less than the initial market reaction suggested.
■ SoftBank: according to the supplied information, SoftBank has access to roughly $100 billion of financing from Gulf-based parties for further AI investment. The scale reinforces how large the AI investment cycle remains. A substantial portion of this capital will ultimately flow through to chips, data centres, cooling, networking and power.
■ SpaceX: the further move into mobile communications opens a new potential revenue stream for SpaceX and Starlink. At the same time, this is bad news for existing telecom providers because SpaceX can increasingly use its satellite network to compete directly with traditional mobile infrastructure.
■ AST SpaceMobile: the SpaceX development is clearly negative for AST SpaceMobile. Competition in direct satellite-to-device communications is increasing and SpaceX has very large scale, substantial capital and an existing satellite network.
■ Oracle: Oracle is reportedly considering trucking natural gas to a site because a planned pipeline has been delayed. The shares fell on the report. This is another operational setback around the enormous infrastructure buildout and the credit rating also remains under pressure. It is not entirely unexpected. Our long-term view remains unchanged: in our view Oracle has become almost too big to fail within the AI infrastructure and cloud ecosystem. Once construction, energy and financing constraints are resolved, we believe the shares can rise substantially again.
■ GlobalFoundries: GlobalFoundries is on our list for possible further accumulation. Call spreads are already in place and we are also considering buying shares. We deliberately postponed that step by another day yesterday. Structural demand for specialised semiconductors remains attractive to us.
■ Coinbase: the shares fell around 4% yesterday. Coinbase nevertheless sees continued institutional expansion as an important growth driver and we see potential there as well. We are watching the stock for a potential call spread or speculative position but are taking no action yet.
■ Robinhood: Robinhood remains on our list for a potential call spread or speculative equity position. We are waiting for a more attractive technical and market entry.
■ Circle: Circle also remains on the watchlist. Structural growth in digital financial infrastructure remains interesting, but we first want a better entry.
■ Bitcoin: Bitcoin trades around $82,350 and remains comfortably above the important $80,000 level. As long as this area holds, the technical picture remains constructive.
■ Crypto equities: several crypto-related equities declined yesterday. As long as Bitcoin remains above $80,000, we do not view this as evidence that the structural crypto trend is breaking. We are primarily waiting for clear bottom formation in individual names.
■ Surprise: the largest surprise lies to the upside again. European futures are around 0.5% higher on average, S&P futures are up 0.3%, Nasdaq 100 futures 0.5%, oil is lower and, most importantly, the US 10-year yield has fallen sharply. Almost all the factors that worked against markets yesterday are therefore partially reversing this morning.
■ Desk-view: we expect a clearly higher European opening. The main support comes from the decline in the US 10-year yield to around 5.23%, lower oil and higher US futures. We view the OpenAI story as a storm in a teacup that could fizzle out once the initial shock passes. Semiconductors, banks and industrials have room to recover. At the same time, SpaceX and Starlink represent a new structural threat to traditional telecom providers and AST SpaceMobile. Markets remain volatile, but our bias for the European open is clearly positive.
Op onze website meer, inclusief een database met duizenden artikelen.
© 2026 SCEtrader.nl - Alle rechten voorbehouden
Disclaimer Aan de door ons opgestelde informatie kan op geen enkele wijze rechten worden ontleend. Alle door ons verstrekte informatie en analyses zijn geheel vrijblijvend. Alle consequenties van het op welke wijze dan ook toepassen van de informatie blijven volledig voor uw eigen rekening.
Wij aanvaarden geen aansprakelijkheid voor de mogelijke gevolgen of schade die zouden kunnen voortvloeien uit het gebruik van de door ons gepubliceerde informatie. U bent zelf eindverantwoordelijk voor de beslissingen die u neemt met betrekking tot uw beleggingen.

