☕️ Morning Call en📞 Podcast donderdag 8 oktober - Wat gaan aandelen doen?
Meer op onze website, waar we vandaag weer aan verschillende zaken aandacht besteden. Let op, dit bericht kan overlappen met een aantal berichten die wij ook op de website publiceren.
■ Europa: de Europese beurzen lijken verdeeld en mogelijk iets lager te openen na de duidelijke daling van woensdag. Die zwakte moet wel worden gerelativeerd, omdat verschillende grote indices nog altijd dicht bij recordniveaus staan. De belangrijkste tegenkrachten zijn de hoge lange rente, opnieuw hogere olie en een zwakke Aziatische sessie. Technisch blijft herstel mogelijk, maar wij sluiten niet uit dat eerst opnieuw de lage niveaus van woensdag worden opgezocht.
■ Amerikaanse futures: S&P 500-futures en Nasdaq 100-futures staan ongeveer 0,1% lager. Dat zijn kleine bewegingen en daarmee ontbreekt vanuit Wall Street voorlopig een nieuwe zware verkoopimpuls. Wij sluiten wel uitdrukkelijk niet uit dat de futures eerst verder terugvallen en steun zoeken voordat een nieuwe opwaartse beweging ontstaat.
■ Wall Street: de Amerikaanse markt stond woensdag onder druk, maar de verliezen bleven uiteindelijk beperkt. Op lagere niveaus ontstond opnieuw een duidelijke buffer en in het laatste deel van de sessie bewoog de markt vooral zijwaarts. Dat vinden wij opvallend sterk gezien de hoge rente, geopolitieke onzekerheid en druk op momentum aandelen. Verschillende indices staan bovendien nog steeds rond recordniveaus. De markt blijft daarmee tegen een forse muur van zorgen omhoog klimmen.
■ Wall Street en midterms: de Amerikaanse midterms komen dichterbij en zullen geleidelijk meer aandacht krijgen. Dat kan extra politieke onzekerheid veroorzaken, maar tot nu toe verwerkt Wall Street slecht nieuws opvallend gemakkelijk. Het signaal vanuit woensdag is daardoor gemengd: zwakke momentum aandelen en chips aan de ene kant, maar opnieuw duidelijke koopinteresse op lagere niveaus aan de andere kant.
■ Azië: de Aziatische markten liggen breed lager. Singapore verliest ongeveer 3%, de KOSPI bijna 2% en Shenzhen rond 1%. Ook Japan, Taiwan, Hongkong, India, Maleisië en Australië staan lager. De zwakte is niet overal even groot, maar Europa krijgt vanuit Azië geen positieve impuls. Vooral technologie en aandelen met een grote blootstelling aan Azië kunnen daar last van hebben.
■ Samsung: Samsung kwam met sterke cijfers, maar het aandeel reageert toch zwak. De markt kijkt duidelijk verder dan de huidige winst en richt zich op nieuwe capaciteit, mogelijke prijsdruk en de ontwikkeling van marges binnen memory. Wij denken dat een deel van deze zorgen uiteindelijk kan meevallen, maar de flauwe reactie van de koers is wel een belangrijke waarschuwing voor de bredere chipsector. Goede cijfers alleen zijn op dit moment niet voldoende.
■ Rente VS: de Amerikaanse 10-jaarsrente staat rond 5,31% en beweegt voorlopig zijwaarts op een zeer hoog niveau. Dat is voor aandelen belangrijk, omdat een verdere snelle stijging opnieuw druk kan zetten op waarderingen. Tegelijk zal een extreem hoge rente uiteindelijk zelf economische schade veroorzaken, onder meer via de woningmarkt en financieringskosten. Wij verwachten daarom dat ook deze rentebeweging ergens een top zal moeten vinden, maar willen daar niet op vooruitlopen.
■ Rente Europa: binnen Europa blijft de rente een van de belangrijkste risico’s. De Franse 10-jaarsrente begint rond 4,90% en de Duitse rond 3,48%. Ook elders in Europa blijven de renteniveaus hoog. Een snelle verdere stijging of een sterke verbreding van de verschillen tussen landen kan een herstel van aandelen direct afremmen.
■ Frankrijk: Frankrijk blijft het grootste Europese renteprobleem. Wanneer verschillen tussen staatsrentes te sterk oplopen, beschikt de ECB over instrumenten om te voorkomen dat de eurozone financieel te ver uit elkaar loopt. Wij lopen niet vooruit op daadwerkelijke interventie. De Franse rente en vooral het verschil met Duitsland blijven daarom belangrijke signalen voor banken, de euro en het algemene Europese sentiment.
■ Obligatieveilingen: de Amerikaanse veiling van 10-jarig schatkistpapier verliep woensdag redelijk goed. Ook de Japanse veiling van 30-jarig papier veroorzaakte geen nieuwe onrust. Dat zijn positieve signalen, omdat er ondanks de hoge rente nog steeds vraag naar langlopende obligaties bestaat. Vandaag volgt een Amerikaanse veiling van 30-jarig papier en die wordt opnieuw een belangrijke test.
■ Japanse rente: de Japanse 10-jaarsrente staat rond 3,08% en is iets verbeterd. Dat geeft enige rust, maar het absolute niveau blijft hoog. Japan blijft daardoor belangrijk voor wereldwijde kapitaalstromen. Hogere rente in Japan kan op termijn betekenen dat Japans geld minder sterk naar Amerikaanse en Europese obligaties stroomt.
■ Valuta: EUR/USD staat rond 1,12 en USD/JPY rond 158,2. De euro blijft zwak, maar stabiliseert voorlopig. Een zwakkere euro kan Europese exporteurs helpen. Een nieuwe snelle daling zou daarentegen opnieuw kunnen worden gelezen als minder vertrouwen in Europa en vooral in de ontwikkeling van de Europese rente.
■ Olie: olie staat duidelijk hoger en beweegt opnieuw richting de bovenkant van de recente bandbreedte. WTI noteert rond $90 en Brent boven $101. Dat biedt steun aan energiebedrijven, maar vergroot tegelijkertijd de inflatie- en rentedruk voor de brede markt. De combinatie van hoge olie en hoge lange rente blijft daarmee een van de belangrijkste tegenkrachten.
■ Iran, Houthi’s en geopolitiek: nieuwe spanningen rond de Houthi’s en het bredere conflict in het Midden-Oosten geven olie opnieuw steun. In Amerikaanse media wordt daarnaast gespeculeerd over verdere militaire escalatie rond Iran. Dat behandelen wij niet als vaststaand scenario. Wel blijft duidelijk dat Iran, de Houthi’s en belangrijke scheepvaartroutes een geopolitieke premie in energie houden.
■ Goud en zilver: goud staat ongeveer 0,5% hoger rond $4.132 en zilver beweegt rond $60 en ligt licht hoger. Beide edelmetalen zitten daarmee in een soort wachtstand. Wanneer de markt serieus gaat verwachten dat centrale banken obligatiemarkten opnieuw moeten ondersteunen, kan dat snel extra vraag naar goud en zilver veroorzaken. Een dergelijke beweging kan plotseling ontstaan, maar daar lopen wij nu nog niet op vooruit.
■ VIX en VVIX: de VIX sloot woensdag rond 15,07 en de VVIX rond 83,18. Dat zijn geen niveaus die wijzen op paniek. Juist gezien de zorgen rond rente, olie, chips en geopolitiek is dat opvallend. De volatiliteitsmarkt bevestigt daarmee vooralsnog niet dat beleggers rekening houden met een grote systeemcorrectie.
■ Crypto: Bitcoin staat rond $82.650. De zone rond $80.000 wordt nu een belangrijke test. Wanneer Bitcoin daar een nieuwe steun kan vormen, ontstaat technisch ruimte voor herstel. Cryptogerelateerde aandelen lagen woensdag juist zwak. Wij willen daarom eerst zien of rond $80.000 daadwerkelijk koopvraag terugkomt.
■ Technologie Europa: hoge lange rente blijft een duidelijke tegenkracht voor technologie. De structurele vraag naar AI, datacenters en digitalisering blijft sterk, maar beleggers worden kritischer op waardering, financiering, nieuwe capaciteit en marges. Dat zorgt voor grotere verschillen tussen individuele aandelen.
■ Halfgeleiders Europa: de zwakke reactie van Samsung op sterke cijfers laat zien dat de markt steeds verder vooruitkijkt. Groei alleen is niet meer voldoende. Capaciteit, prijsontwikkeling, marges en technologische voorsprong gaan steeds zwaarder meewegen. Dat maakt selectie belangrijker dan simpelweg de hele chipsector kopen.
■ Banken Europa: banken blijven zeer gevoelig voor Frankrijk. Hoge rente is op zichzelf niet automatisch negatief voor banken, maar snel oplopende verschillen tussen staatsrentes kunnen wel druk veroorzaken. Vooral grote Franse, Italiaanse en andere Europese banken kunnen sterk reageren wanneer de obligatiemarkt opnieuw onrustiger wordt.
■ Energie Europa: hogere olie geeft energiebedrijven een relatief gunstige uitgangspositie. De sector kan daardoor opnieuw beter presteren dan de brede markt. Voor de rest van de beurs is dezelfde beweging in olie juist een extra risico via inflatie, rente en hogere kosten.
■ Industrie Europa: infrastructuur, elektrificatie, automatisering en datacenters blijven structurele groeigebieden. Hoge financieringskosten vormen de belangrijkste tegenkracht. Bedrijven die rechtstreeks profiteren van grote investeringsprogramma’s hebben daardoor een duidelijk betere uitgangspositie dan meer traditionele cyclische bedrijven.
■ Chemie: hogere olie en energie blijven ongunstig voor energie-intensieve producenten. Bedrijven met sterke prijszetting, een gezonde balans en minder directe energiegevoeligheid hebben daardoor een voordeel.
■ Transport en luchtvaart: hogere olie werkt rechtstreeks door in brandstofkosten en vormt opnieuw een risico voor luchtvaart en andere transportbedrijven. De sector heeft daarom belang bij stabilisatie van energieprijzen.
■ Vastgoed: vastgoed blijft een van de meest rentegevoelige sectoren. Zolang de lange rente op deze niveaus blijft, verwachten wij geen brede herwaardering. Balanskwaliteit, schuldlooptijden en kasstromen blijven bepalend.
■ Consument en luxe: de zwakke Aziatische sessie geeft weinig steun aan bedrijven met grote blootstelling aan China. Hoge rente blijft daarnaast een rem op de consument. Luxe heeft daarom vooral behoefte aan een duidelijker herstel van de Aziatische vraag.
■ Europese auto’s: mogelijke tijdelijke beperkingen op Chinese hybride auto’s kunnen Europese fabrikanten op korte termijn ondersteunen. Structureel vinden wij dit minder overtuigend. China kan met tegenmaatregelen reageren en de concurrentie van Chinese fabrikanten verdwijnt niet door importbeperkingen. Een handelsconflict kan uiteindelijk juist tegen Europa werken.
■ SAP / IBM: SAP en IBM lanceren IBM Ready for SAP Solutions om middelgrote en snelgroeiende bedrijven sneller naar SAP Cloud ERP en AI te brengen. De oplossing combineert SAP-technologie met IBM-consulting en AI-tools. Bij Volumetric Building Companies daalden de cyclustijden voor inkoop, productie en voorraadbeheer na de migratie met 50%. Positief voor SAP door snellere Cloud ERP- en AI-adoptie, en voor IBM door een sterkere positie als implementatie- en AI-partner.
■ Euronext: de handelsactiviteit trok in september sterk aan. Cashtransacties stegen 10% ten opzichte van augustus en 8% op jaarbasis, terwijl de gemiddelde dagelijkse handelswaarde 11% op maandbasis en 16% op jaarbasis toenam. Aandelenderivaten stegen ruim 84% ten opzichte van augustus en 31% op jaarbasis, terwijl Euronext FX bijna 49% meer volume draaide dan een jaar eerder. Eén maand zegt op zichzelf weinig, maar de brede verbetering over meerdere handelscategorieën past wel bij de sterkere trend in marktactiviteit. Positief voor Euronext.
■ Euronext en Deutsche Börse: beide bedrijven blijven sterke Europese beursinfrastructuurbedrijven. In de markt blijft het idee bestaan dat verdere schaalvergroting of consolidatie op langere termijn logisch kan zijn. Wij behandelen dat niet als concrete transactie. Strategisch zou een grotere Europese combinatie wel interessante schaalvoordelen kunnen opleveren.
■ EVS Broadcast Equipment: EVS kwam met een duidelijke tegenvaller en verlaagde de omzetverwachting voor 2026 naar €190 tot €205 miljoen door een zwakkere instroom van orders en uitgestelde investeringsbeslissingen bij klanten. Naast de cijfers vinden wij vooral de communicatie rond de bijstelling problematisch. Wanneer een bedrijf onverwacht fors moet bijsturen en daar onvoldoende helder over communiceert, neemt voor ons de voorspelbaarheid sterk af. Wij blijven hier voorlopig weg.
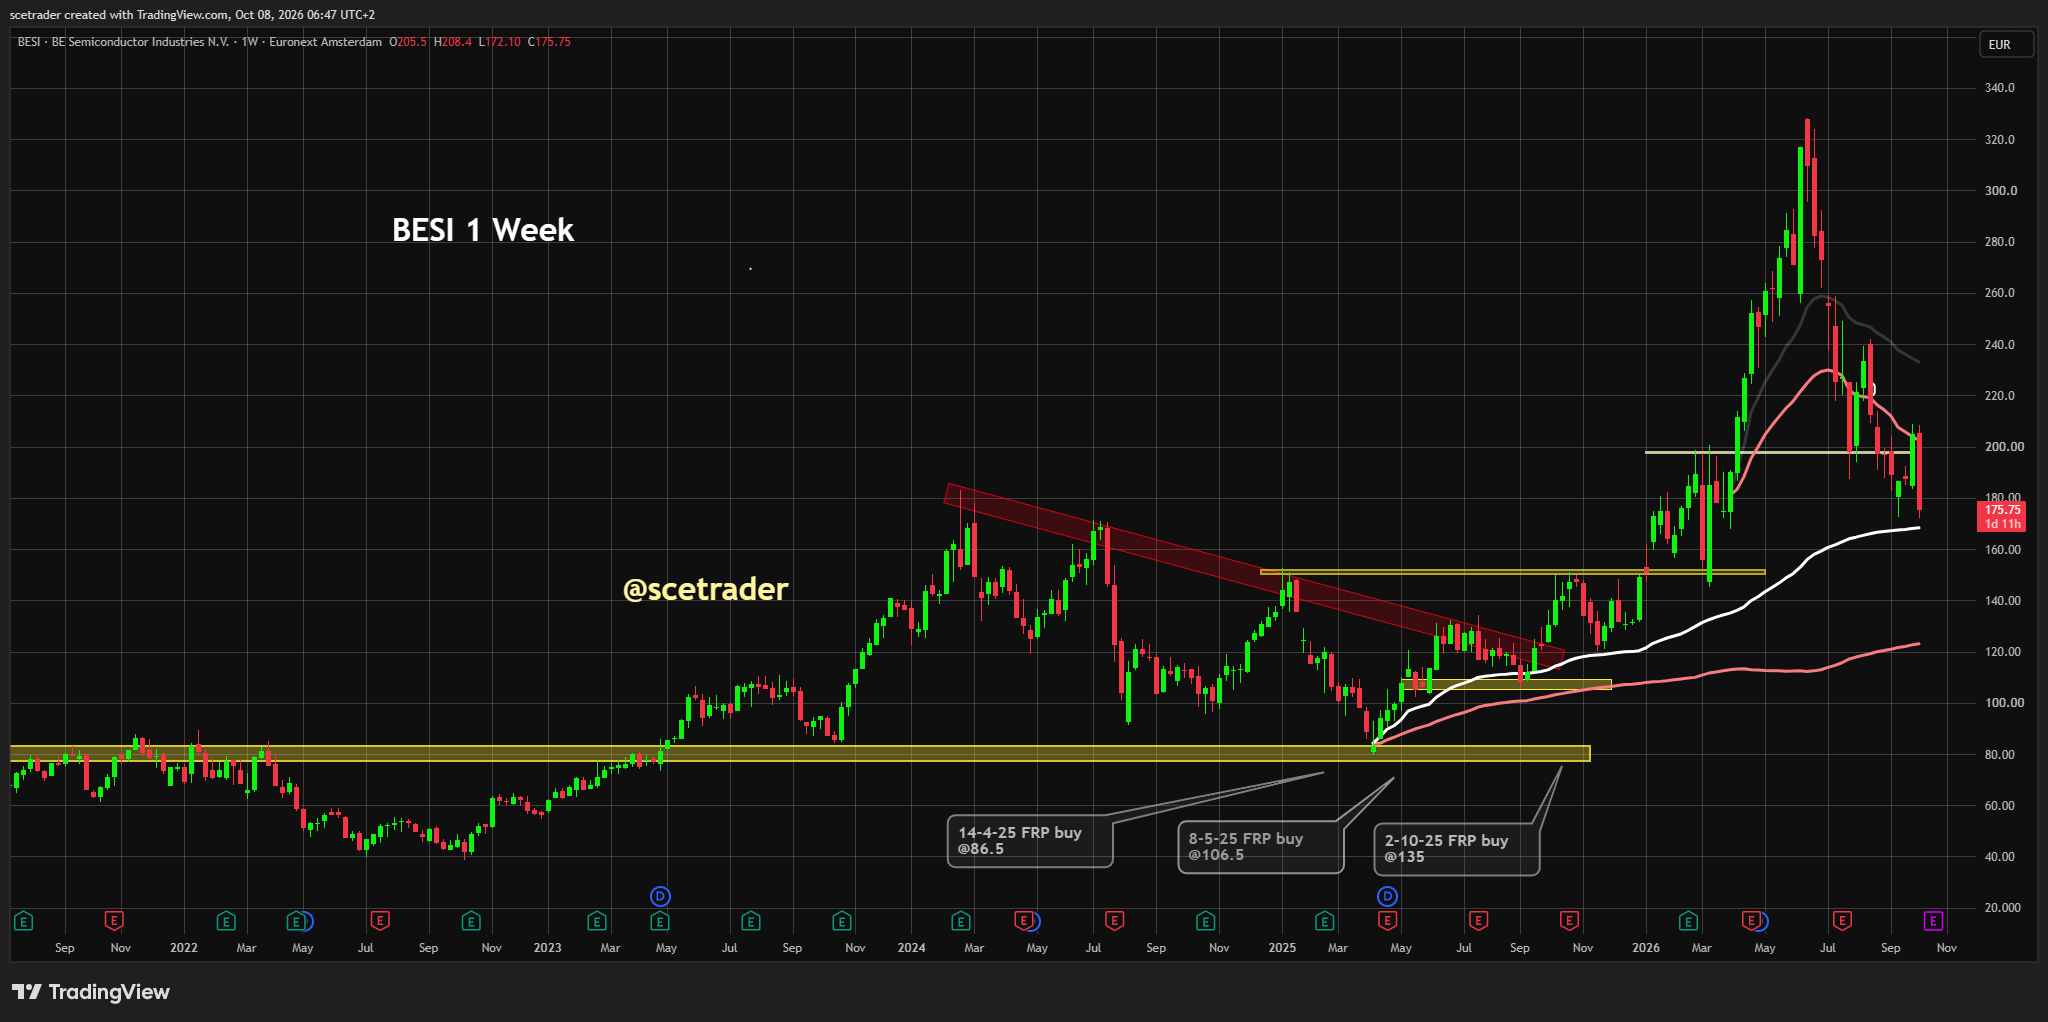
■ Besi: Besi blijft na de forse daling en de downgrade van UBS een moeilijke naam. Technisch ligt een belangrijke VWAP-zone rond €168. Daaronder komt pas veel lager opnieuw een zone rond ongeveer €122 tot €123 in beeld. Wij hebben geen positie. Wij denken dat Besi uiteindelijk opnieuw een opwaartse fase kan krijgen, maar zouden een eerste opleving nu niet najagen. Eerst moet duidelijk worden waar de bodem ligt en hoe de zorgen rond hybrid bonding, mogelijke vertragingen en concurrentie zich ontwikkelen. De forse daling is voor Amsterdam opvallend, maar vergelijkbare bewegingen komen bij kleinere Amerikaanse chipbedrijven vaker voor en betekenen niet automatisch dat de lange termijn case definitief voorbij is.
■ Shell: Shell kwam woensdag met een sterke trading update en krijgt vandaag extra steun van de hogere olieprijs. De hogere gasproductie en sterk verbeterde raffinagemarges maken het operationele beeld positief. Daarmee heeft Shell twee steunpilaren tegelijk: een sterke eigen update en een hogere olieprijs. Wij verwachten daarom relatieve kracht en blijven bullish.
■ Mercedes-Benz: China blijft het zwakke onderdeel van de verkoopontwikkeling, terwijl volledig elektrische modellen juist beter presteren. Het beeld is daardoor niet volledig negatief, maar de Chinese markt blijft de belangrijkste uitdaging. Voor de Europese auto-industrie blijft dat een belangrijke waarschuwing.
■ Technologie VS en AI: Wall Street blijft dicht bij recordniveaus ondanks hoge rente, geopolitieke onzekerheid en druk op momentum aandelen. Dat is een teken van veerkracht. Tegelijk wordt het verschil tussen winnaars en verliezers binnen AI groter nu waardering, financiering, capaciteit en daadwerkelijke winstgroei belangrijker worden.
■ Halfgeleiders en memory VS: de zwakke reactie op de sterke Samsung-cijfers is ook relevant voor Amerikaanse memorynamen. De markt wil meer duidelijkheid over nieuwe capaciteit, prijzen en marges. De structurele AI-vraag blijft sterk, maar memory wordt opnieuw duidelijker als cyclische markt gewaardeerd.
■ Micron: D.A. Davidson handhaafde woensdag het koopadvies en verhoogde het koersdoel fors van $2.100 naar $3.000. De analist denkt dat beleggers nog vroeg zitten in het herkennen van de structurele waarde van Micron en uiteindelijk een veel hogere waarderingsmultiple kunnen toekennen. Dat is duidelijk positief en ondersteunt de lange termijn case rond memory en AI.
■ CoreWeave: ARK Invest van Cathie Wood heeft CoreWeave gekocht. Dat kan op korte termijn nieuwe aandacht naar het aandeel trekken. Wij blijven zelf terughoudender, omdat wij CoreWeave binnen de groep AI-infrastructuurnamen als een van de zwakkere ondernemingen zien. De aankoop door ARK verandert onze fundamentele terughoudendheid niet automatisch.
■ Nebius: Nebius kreeg een upgrade van Rosenblatt Securities. Dat is een positieve katalysator. Voor ons wordt vooral belangrijk hoe sterk de markt hierop reageert, omdat de reactie van de koers iets zegt over hoeveel koopvraag er momenteel nog in AI-infrastructuurnamen zit.
■ Levi Strauss: Levi Strauss verhoogde de winstverwachting. Dat is positief voor het aandeel, maar wij verwachten weinig invloed op de brede markt. Het blijft vooral een bedrijfspecifieke ontwikkeling en verandert het algemene consumentenbeeld niet.
■ Duitse handelsdata: Duitsland komt vandaag met handelscijfers. Vooral de exportontwikkeling is belangrijk vanwege de grote afhankelijkheid van China en de wereldhandel. Een zwak cijfer kan opnieuw twijfel geven over de kracht van het Duitse industriële herstel.
■ ECB: de markt blijft zoeken naar aanwijzingen over hoe de ECB omgaat met de combinatie van hoge energieprijzen, hoge obligatierentes en zwakkere groei. Wanneer verschillen tussen Europese staatsrentes verder oplopen, zal de aandacht voor de beschikbare instrumenten snel toenemen. De markt rekent er uiteindelijk op dat de ECB fragmentatie niet volledig uit de hand laat lopen.
■ Fed-notulen: de renteverhoging van september werd unaniem gesteund, maar de motivatie verschilde. Veel Fed-functionarissen zagen de stap naar 3,75–4,00% vooral als verzekering tegen hardnekkige inflatie, terwijl een kleinere groep de verhoging noodzakelijk vond om inflatie verder terug te dringen. De meeste beleidsmakers rekenen nog op één mogelijke verhoging van 25 basispunten voor het einde van het jaar, waarna volgens de huidige prognoses waarschijnlijk voldoende verkrapping is bereikt.
■ Amerikaanse arbeidsmarkt: later vandaag verschuift de aandacht naar nieuwe signalen uit de Amerikaanse arbeidsmarkt. De markt zal vooral beoordelen of de arbeidsmarkt sterk genoeg blijft om de Fed ruimte te geven de rente langer hoog te houden. Een sterk cijfer is daardoor niet automatisch positief voor aandelen wanneer het de rente opnieuw omhoog duwt.
■ Amerikaanse 30-jaarsveiling: na de redelijk verlopen veiling van 10-jarig papier op woensdag volgt vandaag de verkoop van 30-jarige Amerikaanse staatsleningen. Goede vraag kan de obligatiemarkt verder stabiliseren. Een zwakke veiling kan de lange rente opnieuw omhoog sturen en direct druk zetten op technologie en andere rentegevoelige aandelen.
■ Surprise: de grootste verrassing ligt voor ons nog iets aan de bovenkant, maar met minder overtuiging. Wall Street staat dicht bij recordniveaus, Amerikaanse futures bewegen nauwelijks en VIX en VVIX wijzen niet op paniek. Daartegenover staan zwak Azië, hogere olie en hoge rente. Wij sluiten daarom uitdrukkelijk niet uit dat Europa en de Amerikaanse futures eerst opnieuw lagere niveaus testen voordat een herstelbeweging ontstaat.
■ Desk-view: de Europese opening oogt verdeeld en mogelijk iets lager. Wall Street geeft geen zware negatieve impuls, maar Azië is zwak en olie en rente blijven tegenwind. Frankrijk blijft het belangrijkste Europese risico. Stabiliseren rente en spreads, dan kan herstel snel volgen. Zonder die stabilisatie verwachten wij eerst opnieuw lagere niveaus.
English
■ Europe: European equities are heading for a mixed and potentially slightly lower opening after Wednesday’s clear decline. That weakness should be kept in perspective because several major indices remain close to record levels. The main headwinds are high long-term yields, rising oil and weak Asian markets. A technical rebound remains possible, although another test of Wednesday’s lows may come first.
■ US futures: S&P 500 and Nasdaq 100 futures are around 0.1% lower. These are small moves and therefore do not signal a fresh heavy selling impulse from Wall Street. We explicitly cannot rule out another move lower first as futures search for support before buyers return.
■ Wall Street: US equities were under pressure on Wednesday, but final losses remained limited. Another clear buffer appeared at lower levels and trading moved largely sideways late in the session. The underlying tone therefore remains relatively healthy given high yields, geopolitical uncertainty and pressure on momentum stocks. Several indices also remain close to record levels. Markets continue to climb a substantial wall of worry.
■ Wall Street and midterms: the US midterm elections are moving closer and will gradually attract more attention. This may add political uncertainty, but Wall Street has so far absorbed negative news remarkably well. Wednesday’s signal was therefore mixed: weakness in momentum and semiconductors on one side, but renewed buying at lower levels on the other.
■ Asia: Asian markets are broadly lower. Singapore is down around 3%, the KOSPI almost 2% and Shenzhen around 1%. Japan, Taiwan, Hong Kong, India, Malaysia and Australia are also weaker. The losses are not equally severe everywhere, but Asia provides no positive impulse for Europe. Technology and companies with significant Asian exposure may feel the most pressure.
■ Samsung: Samsung reported strong results, but the shares are nevertheless weaker. Investors are clearly looking beyond current earnings toward new capacity, possible pricing pressure and memory margins. We believe some of these concerns may ultimately prove manageable, but the weak share-price response is an important warning signal for the broader semiconductor sector. Strong results alone are currently not enough.
■ US rates: the US 10-year yield trades around 5.31% and is currently moving sideways at a very elevated level. For equities, avoiding another rapid increase is particularly important. Extremely high rates will eventually create economic damage themselves through housing and financing costs. We therefore expect the move in yields to reach a ceiling eventually, although we do not want to anticipate where that occurs.
■ European rates: European interest rates remain one of the key risks. The French 10-year yield begins near 4.90% and the German equivalent around 3.48%. Rates remain elevated elsewhere in Europe as well. Another rapid increase or a sharp widening in spreads between countries could immediately undermine an equity recovery.
■ France: France remains Europe’s biggest rates problem. If sovereign spreads become excessively wide, the ECB has instruments available to prevent excessive financial fragmentation within the euro area. We are not assuming actual intervention. French yields and especially the spread versus Germany therefore remain important indicators for banks, the euro and broader European sentiment.
■ Bond auctions: Wednesday’s US 10-year Treasury auction was reasonably well received. Japan’s 30-year auction also generated no fresh stress. These are positive signals because demand for long-dated bonds remains present despite high yields. A US 30-year Treasury auction follows today and will again be an important test.
■ Japanese rates: the Japanese 10-year yield is around 3.08% and has eased slightly. This provides some relief, although the absolute level remains high. Japan therefore remains important for global capital flows. Higher Japanese yields may eventually reduce Japanese demand for US and European bonds.
■ FX: EUR/USD trades around 1.12 and USD/JPY around 158.2. The euro remains weak but is stabilising for now. A weaker euro may support European exporters. Another rapid decline could instead be interpreted as lower confidence in Europe and particularly in the European rates backdrop.
■ Oil: oil is clearly higher and is again moving toward the upper end of its recent range. WTI trades around $90 and Brent above $101. This supports energy companies but simultaneously increases inflation and rate pressure for the broader market. The combination of expensive oil and high long-term yields remains one of the main headwinds.
■ Iran, Houthis and geopolitics: renewed tensions involving the Houthis and the wider Middle East conflict are again supporting oil. US media are also discussing the possibility of further military escalation involving Iran. We do not treat this as an established scenario. Iran, the Houthis and important shipping routes nevertheless continue to keep a geopolitical premium in energy.
■ Gold and silver: gold is around 0.5% higher near $4,132 and silver trades around $60 and is slightly positive. Both precious metals are effectively in a waiting phase. If markets begin seriously expecting central banks to support bond markets again, this could rapidly generate additional demand for gold and silver. Such a move could develop quickly, although we are not anticipating it yet.
■ VIX and VVIX: the VIX closed Wednesday near 15.07 and the VVIX around 83.18. These are not panic levels. Given concerns around rates, oil, semiconductors and geopolitics, this is notable. Volatility markets therefore do not currently confirm expectations of a major systemic correction.
■ Crypto: Bitcoin trades around $82,650. The $80,000 area is becoming an important test. If Bitcoin can establish new support there, technical room for recovery emerges. Crypto-related stocks were weak on Wednesday, so we first want to see genuine buying demand return around $80,000.
■ European technology: high long-term yields remain a clear headwind for technology. Structural demand for AI, data centres and digitalisation remains strong, but investors are becoming more critical of valuation, financing, new capacity and margins. This is creating greater dispersion between individual stocks.
■ European semiconductors: the weak response to strong Samsung results shows that investors are increasingly looking further ahead. Growth alone is no longer enough. Capacity, pricing, margins and technological leadership are becoming increasingly important. Selection therefore matters more than simply buying the entire semiconductor sector.
■ European banks: banks remain highly sensitive to France. High rates are not automatically negative for banks, but rapidly widening sovereign spreads can create meaningful pressure. Major French, Italian and other European banks may react sharply if bond markets become more volatile again.
■ European energy: higher oil gives energy companies a relatively favourable setup. The sector could therefore again outperform the broader market. For the rest of equities, the same move in oil creates additional inflation, rate and cost pressure.
■ European industrials: infrastructure, electrification, automation and data centres remain structural growth areas. High financing costs are the key counterweight. Companies with direct exposure to large investment programmes therefore have a clearly stronger setup than traditional cyclicals.
■ Chemicals: higher oil and energy remain unfavourable for energy-intensive producers. Companies with stronger pricing power, healthier balance sheets and less direct energy exposure therefore have an advantage.
■ Transport and airlines: higher oil feeds directly into fuel costs and creates renewed risk for airlines and other transport companies. The sector would benefit from stabilising energy prices.
■ Property: property remains one of the most rate-sensitive sectors. Without a clear decline in long-term yields, we do not expect a broad rerating. Balance-sheet quality, debt maturities and cash flow remain decisive.
■ Consumer and luxury: weak Asian markets provide little support to companies with significant China exposure. High interest rates also remain a drag on consumers. Luxury therefore needs a clearer recovery in Asian demand.
■ European autos: possible temporary restrictions on Chinese hybrid vehicles may support European manufacturers in the short term. Structurally, we are less convinced. China may retaliate and competitive pressure from Chinese manufacturers will not disappear through import restrictions. A trade conflict could ultimately work against Europe.
■ SAP / IBM: SAP and IBM are launching IBM Ready for SAP Solutions to help midsized and fast-growing companies move faster to SAP Cloud ERP and AI. The offering combines SAP technology with IBM consulting and AI tools. Volumetric Building Companies reduced cycle times across purchasing, manufacturing and inventory by 50% after the migration. Positive for SAP through faster Cloud ERP and AI adoption, and for IBM through a stronger position as an implementation and AI partner.
■ Euronext: trading activity strengthened sharply in September. Cash transactions increased 10% from August and 8% year on year, while average daily trading value rose 11% month on month and 16% year on year. Equity-derivatives volumes jumped more than 84% from August and 31% year on year, while Euronext FX volumes were almost 49% higher than a year earlier. One month alone says relatively little, but broad improvement across several trading categories fits the stronger underlying trend in market activity. Positive for Euronext.
■ Euronext and Deutsche Börse: both companies remain strong European exchange-infrastructure businesses. The idea that additional scale or consolidation may eventually make strategic sense remains present in the market. We do not treat this as a concrete transaction. A larger European combination could nevertheless offer interesting scale benefits.
■ EVS Broadcast Equipment: EVS delivered a clear disappointment and lowered its 2026 revenue outlook to €190 million to €205 million because of weaker order intake and delayed customer investment decisions. Beyond the numbers, we find the communication around the revision problematic. When a company has to adjust expectations sharply and communication lacks clarity, predictability falls materially. We would stay away for now.
■ Besi: following the sharp decline and UBS downgrade, Besi remains a difficult name for us. Technically, an important VWAP area sits around €168. Below that, another much lower zone appears around €122 to €123. We hold no position. We believe Besi can eventually enter another upward phase, but we would not chase an initial rebound. We first want to see where a genuine bottom develops and how concerns around hybrid bonding, potential delays and competition evolve. The decline is large for Amsterdam, but moves of this magnitude occur more regularly among smaller US semiconductor stocks and do not automatically mean the long-term case is permanently broken.
■ Shell: Shell released a strong trading update on Wednesday and receives additional support today from higher oil. Higher gas production and significantly stronger refining margins leave the operating picture positive. Shell therefore has two supports at once: a strong company update and higher oil. We expect relative strength and remain bullish.
■ Mercedes-Benz: China remains the weak part of sales development, while fully electric models are performing better. The picture is therefore not uniformly negative, but China remains the company’s main challenge. This remains an important warning for the wider European auto industry.
■ US technology and AI: Wall Street remains close to record levels despite high rates, geopolitical uncertainty and pressure on momentum stocks. This is a sign of resilience. At the same time, the gap between winners and losers within AI is widening as valuation, financing, capacity and actual earnings growth matter more.
■ US semiconductors and memory: the weak response to strong Samsung results is also relevant for US memory names. Investors want more clarity on new capacity, pricing and margins. Structural AI demand remains strong, but memory is again being valued more explicitly as a cyclical market.
■ Micron: D.A. Davidson maintained its Buy rating on Wednesday and sharply raised its price target from $2,100 to $3,000. The analyst believes investors are still early in recognising Micron’s structural value and could ultimately assign the shares a much higher valuation multiple. This is clearly positive and supports the longer-term memory and AI case.
■ CoreWeave: Cathie Wood’s ARK Invest has bought CoreWeave. This may attract renewed short-term attention to the stock. We remain more cautious because we view CoreWeave as one of the weaker companies within the AI-infrastructure group. ARK’s purchase does not automatically change our fundamental caution.
■ Nebius: Nebius received an upgrade from Rosenblatt Securities. This is a positive catalyst. The strength of the market reaction will be particularly important because it indicates how much buying demand currently remains for AI-infrastructure stocks.
■ Levi Strauss: Levi Strauss raised its profit outlook. This is positive for the stock, although we expect limited impact on the broader market. It remains mainly a company-specific development and does not materially change the wider consumer picture.
■ German trade data: Germany releases trade data today. Export performance is particularly important given the country’s dependence on China and global trade. A weak result could renew doubts about the strength of Germany’s industrial recovery.
■ ECB: markets continue to look for clues on how the ECB will deal with the combination of high energy prices, elevated bond yields and weaker growth. If European sovereign spreads widen further, attention on available policy instruments will increase quickly. Markets ultimately expect the ECB not to allow fragmentation to become uncontrolled.
■ Fed minutes: the September rate increase was unanimously supported, although officials differed on the reasoning. Many viewed the move to 3.75–4.00% mainly as insurance against persistent inflation, while a smaller group saw it as necessary to push inflation lower. Most policymakers still expect one possible 25-basis-point increase before year-end, which under current projections would likely complete the tightening cycle.
■ US labour market: attention later shifts toward fresh US labour-market signals. Investors will mainly assess whether employment remains strong enough to allow the Fed to keep rates high for longer. A strong number is therefore not automatically positive for equities if it pushes yields higher again.
■ US 30-year auction: following Wednesday’s reasonably successful 10-year auction, the US Treasury sells 30-year debt today. Strong demand could further stabilise bond markets. A weak auction could push long-term yields higher again and immediately pressure technology and other rate-sensitive equities.
■ Surprise: the largest surprise still lies somewhat on the upside for us, although with less conviction. Wall Street remains close to record levels, US futures are barely moving and VIX and VVIX show no panic. Against this stand weak Asian markets, higher oil and elevated yields. We therefore explicitly cannot rule out Europe and US futures testing lower levels first before a rebound develops.
■ Desk-view: Europe looks set for a mixed and potentially slightly lower opening. Wall Street provides no major negative impulse, but Asia is weak and oil and rates remain headwinds. France remains Europe’s main risk. If yields and spreads stabilise, a rebound could follow quickly. Without that stabilisation, we expect lower levels first.
Disclaimer Aan de door ons opgestelde informatie kan op geen enkele wijze rechten worden ontleend. Alle door ons verstrekte informatie en analyses zijn geheel vrijblijvend. Alle consequenties van het op welke wijze dan ook toepassen van de informatie blijven volledig voor uw eigen rekening.
Wij aanvaarden geen aansprakelijkheid voor de mogelijke gevolgen of schade die zouden kunnen voortvloeien uit het gebruik van de door ons gepubliceerde informatie. U bent zelf eindverantwoordelijk voor de beslissingen die u neemt met betrekking tot uw beleggingen.

