☕️ Morning Call en📞 Podcast vrijdag 2 oktober - Wat gaan aandelen doen?
■ Europa: wij gaan uit van een verdeelde start. De toon is onderliggend beter dan tijdens de rentestress van donderdag, maar de handel in Azië overtuigt niet en richting de Amerikaanse arbeidsmarktcijfers blijft er ruimte voor een eerste intradaydip. De belangrijkste observatie blijft dat aandelen bij terugvallen steeds opnieuw kopers aantrekken. Die buffer aan de onderkant is nog aanwezig, maar het banenrapport kan via de obligatiemarkt binnen enkele minuten het volledige Europese beeld veranderen.
Wil je alle artikelen kunnen lezen en elke podcast beluisteren? Neem dan een abonnement en krijg toegang tot alle artikelen en de database met duizenden berichten.
■ Wall Street: Wall Street wist donderdag opnieuw van de lows te herstellen. De S&P 500 won 0,20% tot 7.666,48 en de Dow Jones 0,04%, ondanks dat de Amerikaanse 10-jaarsrente eerder richting 5,34% schoot. Technologie hield relatief goed stand en de daling van de 10-jaarsrente richting 5,25% bracht later op de sessie opnieuw kopers terug. De beperkte winst van de hoofdindices vertelt daarmee maar een deel van het verhaal.
■ Marktbreedte: de marktbreedte verbeterde, maar bevestigt nog geen breed gezonde rally. Er waren iets meer stijgers dan dalers, terwijl het aantal nieuwe 52-week lows nog steeds duidelijk boven het aantal nieuwe highs lag. De markt beloont vooral ondernemingen waar structurele groei, schaarste en concrete winstontwikkeling zichtbaar zijn.
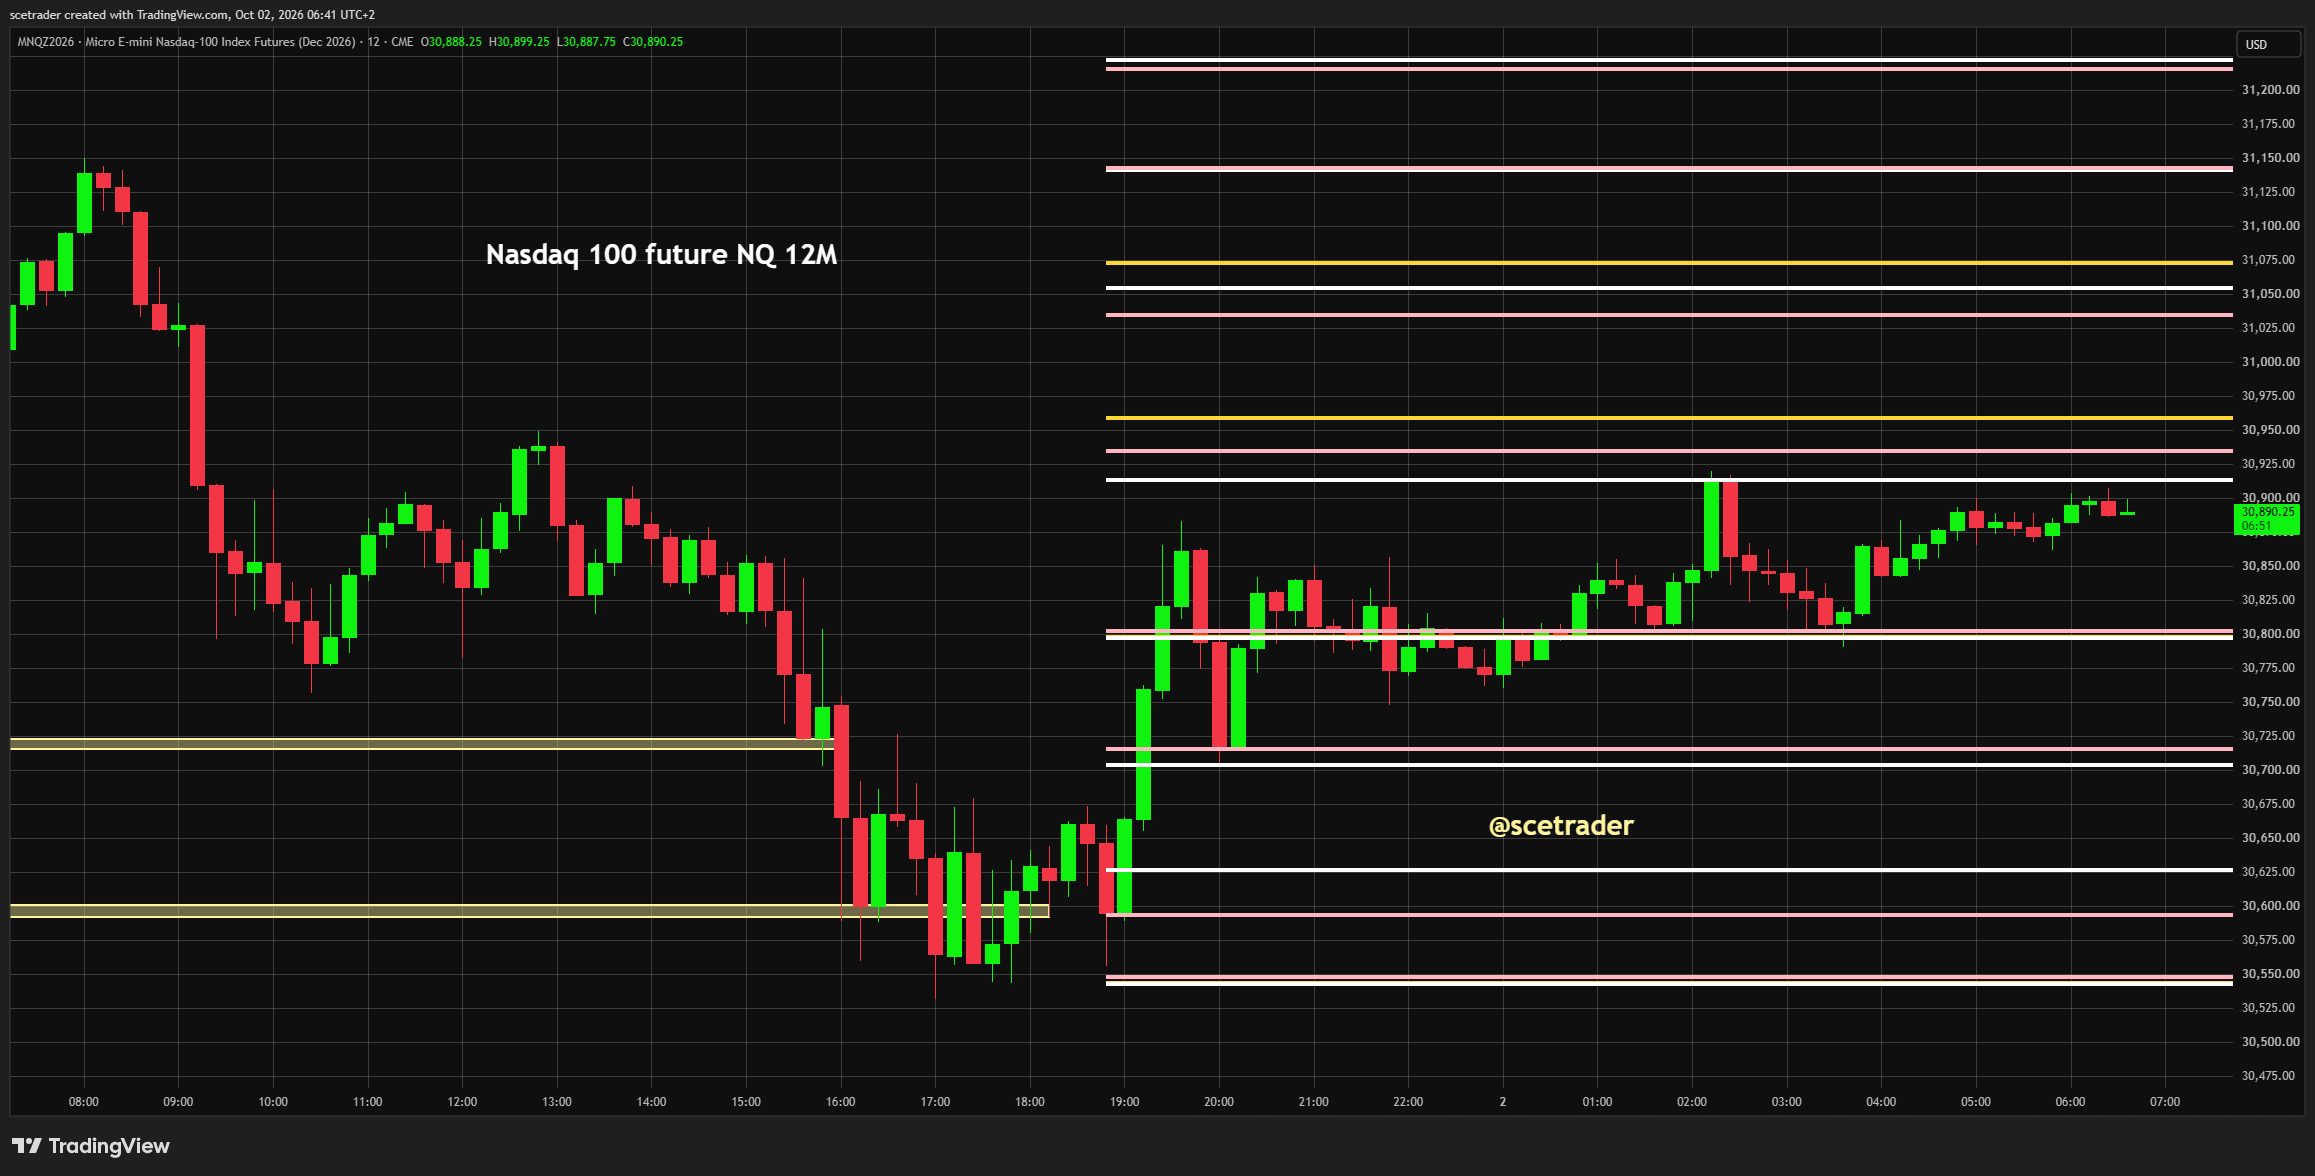
■ Amerikaanse futures: S&P 500-futures staan circa 0,3% hoger en Nasdaq 100-futures ongeveer 0,4% in de plus. Dat is constructief, maar technisch blijft het mogelijk dat vooral de Nasdaq-future eerst nog wat liquiditeit aan de onderkant zoekt. Wij zouden de hogere futures daarom niet blind najagen. Een dip vóór of na de arbeidsmarktcijfers blijft nadrukkelijk mogelijk.
■ Surprise: de verrassingkant ligt voor ons voorlopig nog iets meer aan de bovenkant, maar met een belangrijke waarschuwing. De handel op vrijdag was de laatste tijd vaak positief, terwijl juist de onverwachte beweging op sommige vrijdagen een forse daling was. We laten daarom zowel een sterke recovery als een scherpe neerwaartse surprise open. Het Amerikaanse banenrapport wordt de scheidsrechter.
■ Rente en banenrapport: de Amerikaanse 10-jaarsrente is teruggevallen van ongeveer 5,34% naar circa 5,25%, maar dat niveau blijft extreem hoog. De 2-jaarsrente daalde fors na mildere signalen vanuit de Fed, waardoor de curve steiler werd. De markt prijst nog ongeveer 25% kans op een renteverhoging in oktober, tegen circa 69% een week geleden, terwijl een verhoging in december nog volledig is ingeprijsd. Voor het banenrapport ligt de verwachting rond 90.000 nieuwe banen en 4,1% werkloosheid. Vooral de lonen kunnen bepalend worden: een sterke loonstijging kan de lange rente onmiddellijk opnieuw omhoog sturen.
■ Frankrijk en eurozone-risico: Europa heeft daarnaast een eigen obligatieprobleem. De spread tussen Franse en Duitse staatsobligaties is boven 140 basispunten gekomen, het hoogste niveau sinds 2012, door zorgen over de Franse overheidsfinanciën. Dat betekent dat Europese aandelen niet alleen afhankelijk zijn van Amerikaanse Treasuries. Frankrijk voegt inmiddels een duidelijke eigen risicopremie toe aan het Europese rentebeeld.
■ Azië: de Aziatische markten blijven terughoudend. De brede MSCI-index voor Azië-Pacific exclusief Japan verliest ongeveer 0,5% en de Nikkei circa 0,7%. China blijft vanwege de feestperiode gesloten. Dat zwakke tot zijwaartse beeld is niet vreemd: beleggers wachten liever op het Amerikaanse banenrapport voordat zij grote nieuwe richtingsposities innemen.
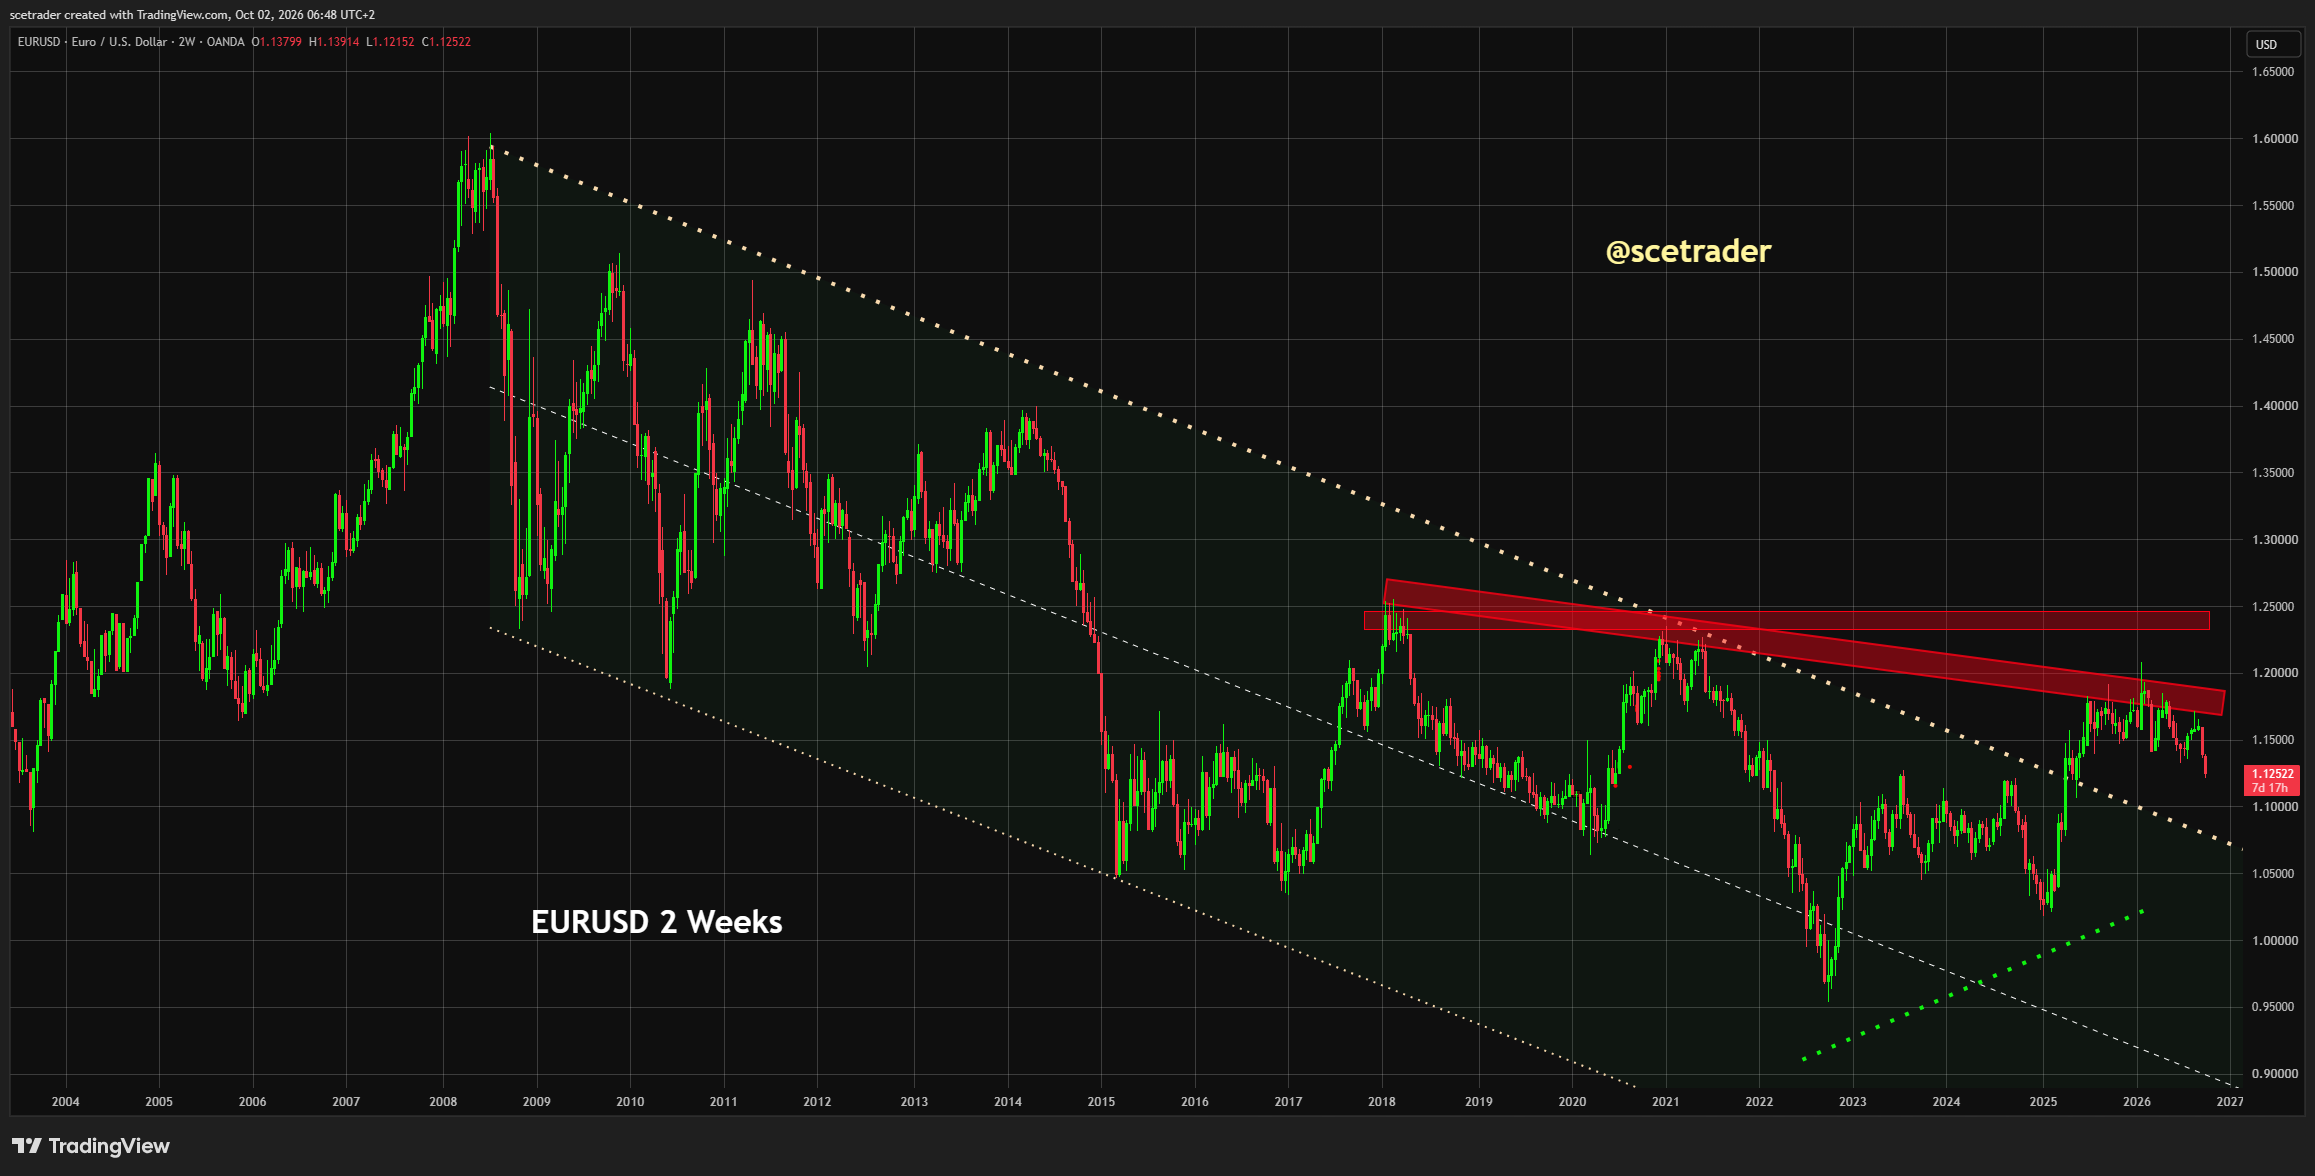
■ Valuta: de dollarindex staat rond 102,09 en noteerde op het hoogste niveau sinds april 2025. EUR/USD beweegt rond 1,1235 na eerder ongeveer 1,1215 te hebben geraakt. USD/JPY staat rond 158,1. De euro blijft daarmee technisch zwak. Een zwakkere euro helpt Europese ondernemingen met veel dollaromzet, maar maakt tegelijkertijd olie en andere in dollars geprijsde grondstoffen duurder.
■ Olie en energie: olie consolideert op een hoog niveau na de forse sprong van donderdag. WTI noteert rond $92,84 en Brent blijft boven $102. China's opschorting van de export van olieproducten vergroot de zorgen over de beschikbaarheid van brandstoffen. Voor energieproducenten is dat gunstig, maar voor de rest van de markt is dure energie opnieuw een inflatierisico en daarmee indirect ook een renterisico.
■ Verenigde Staten, Iran en Hormuz: de Amerikaanse militaire opbouw in het Midden-Oosten wordt groter. Een derde vliegdekschipgroep en de Makin Island Amphibious Ready Group worden naar de regio gestuurd, waarmee tegen eind november ongeveer 9.000 tot 10.000 extra Amerikaanse militairen kunnen worden toegevoegd aan de meer dan 50.000 die al aanwezig zijn. President Trump overweegt volgens de berichtgeving nieuwe aanvallen op Iran na de midtermverkiezingen wanneer geen akkoord wordt bereikt. Dat verhoogt het geopolitieke staartrisico rond Iran, Hormuz en energie, maar betekent niet dat nieuwe aanvallen al zijn besloten.
■ Hormuz: fysieke olie-exporten uit de Golf functioneren beter dan tijdens eerdere fases van de crisis, maar diplomatiek blijft de situatie kwetsbaar. HSBC gaat in zijn basisscenario uit van herhaaldelijk vastlopende onderhandelingen en aanhoudende onzekerheid rond Hormuz. Daardoor kan een geopolitieke premie in olie en gas blijven zitten, zelfs wanneer de daadwerkelijke scheepvaartvolumes relatief normaal zijn.
■ BP en TotalEnergies: HSBC heeft BP en TotalEnergies opgewaardeerd naar kopen. De bank verhoogde zijn verwachting voor Europese aardgasprijzen met 34% voor de rest van dit jaar en met 40% voor volgend jaar en ziet daarnaast sterkere vooruitzichten voor olie en raffinagemarges. Dat geeft beide aandelen een extra fundamentele impuls bovenop het hogere olieprijsniveau.
■ Shell en Repsol: HSBC handhaaft eveneens koopadviezen op Shell en Repsol. Voor Shell is de combinatie van hogere olie- en gasprijzen, LNG, raffinage en trading gunstig. Voor Repsol werkt dezelfde hogere energieprijs rechtstreeks door in de winstvooruitzichten. De keerzijde voor de markt is dat dezelfde energieprijzen de inflatie langer hoog kunnen houden.
■ BP: ook JPMorgan heeft BP opgewaardeerd naar overweight. De bank ziet verbetering doordat BP terugkeert naar een eenvoudiger bedrijfsmodel en opnieuw meer ruimte krijgt voor groei op lange termijn. BP krijgt daarmee zowel vanuit de grondstoffenmarkt als vanuit analisten een sterkere rugwind.
■ Goud en zilver: goud noteert rond $4.183 en zilver rond $61,50. Beide edelmetalen blijven opvallend stevig in een markt waarin rente, valuta en geopolitiek zeer beweeglijk zijn. Onze eerdere berekeningen op basis van de optiecurves van GLD en SLV blijven relevant voor de middellange termijn, maar op dagbasis blijven beide markten volatiel.
■ Micron, SOXX en Nvidia: Micron eindigde na de aanvankelijke scepsis uiteindelijk ongeveer 3% hoger, SOXX won 1,29% tot 575,96 en Nvidia steeg circa 1%. Dat is een duidelijke bevestiging dat de markt de sterke AI- en memorycyclus uiteindelijk zwaarder laat wegen dan de angst dat de top al bereikt is. HBM, datacenter-memory en geavanceerde productiecapaciteit blijven schaars.
■ ASML, ASM International en Besi: voor de Nederlandse chipketen blijft de Amerikaanse read-through positief. Meer HBM en advanced memory vragen meer wafercapaciteit en complexere processtappen, wat ASML en ASM International ondersteunt. Tegelijk wordt advanced packaging steeds belangrijker voor het combineren van accelerators en HBM, wat positief blijft voor Besi. De rente is een waarderingsrem, maar de fysieke AI-capexcyclus blijft intact.
■ Photonics: Coherent sprong ongeveer 11% en bevestigt opnieuw dat optical connectivity een steeds belangrijker onderdeel van de AI-infrastructuur wordt. Ook Applied Optoelectronics en Credo blijven interessante namen binnen de koppeling tussen AI-datacenters en snelle optische verbindingen. Aehr Test Systems profiteert vanuit een aangrenzende test- en semiconductorhoek. Naarmate AI-clusters groter worden, groeit niet alleen de behoefte aan compute, maar ook aan extreem snelle verbindingen tussen accelerators, racks en datacenters.
■ Accenture: Accenture steeg ongeveer 22% na sterke omzet, bookings en guidance. Dit is belangrijker dan alleen de koerssprong. De markt begint AI minder uitsluitend te zien als bedreiging voor consultancy en outsourcing en meer als nieuwe investeringscyclus rond cloudmigratie, data, cybersecurity, automatisering, governance en integratie.
■ Capgemini, Sopra Steria en Bechtle: de beweging bij Accenture is een directe positieve read-through. Vooral Capgemini kan profiteren van het veranderende narratief, maar ook Sopra Steria en Bechtle krijgen steun. AI automatiseert bestaand werk, maar bedrijven hebben tegelijkertijd externe partijen nodig om systemen, processen en data geschikt te maken voor AI.
■ Computacenter, Reply, Indra en Tieto: hetzelfde geldt breder voor Europese IT-services. De AI-gelden gaan niet uitsluitend naar Nvidia, memory en hyperscalers. Een steeds groter gedeelte moet uiteindelijk worden besteed aan implementatie, infrastructuur, cloudomgevingen, data-architectuur en beveiliging.
■ AI-infrastructuur en stroom: chips en elektriciteit worden steeds meer één investeringsketen. Nieuwe datacenters vragen semiconductors en memory, maar vervolgens ook stroomproductie, transformatoren, koeling, netwerkcapaciteit en enorme hoeveelheden kabels. Elektriciteit wordt daarmee steeds duidelijker de volgende fysieke bottleneck van de AI-cyclus.
■ Siemens Energy, Schneider Electric, Legrand, Prysmian en Wärtsilä: deze bedrijven zitten allemaal aan verschillende kanten van die volgende AI-fase. Siemens Energy profiteert van extra opwekking en netuitbreiding, Schneider van stroomverdeling en energiebeheer, Legrand van datacenterinfrastructuur, Prysmian van energie- en datakabels en Wärtsilä van lokale stroomoplossingen wanneer netaansluitingen niet snel genoeg beschikbaar zijn. Dit zijn steeds nadrukkelijker de Europese picks and shovels van AI.
■ Nike en Adidas: de Nike-cijfers waren zwak en dat is ook voor Adidas geen goed signaal. Nike rapporteerde $11,21 miljard omzet, terwijl Greater China valuta-neutraal 26% daalde en EMEA 5%. Management sprak expliciet over een voorzichtige consument en gebrek aan energie binnen lifestyle. Adidas kan marktaandeel van Nike winnen, maar ontsnapt niet volledig aan zwakke vraag in China en Europa en een meer promotionele sportswearmarkt.
■ JD Sports: voor JD Sports is de koppeling met Nike nog directer. Nike vormt een belangrijk gedeelte van het assortiment. Wanneer Nike te weinig nieuwe lifestyleproducten heeft die consumenten naar winkels trekken, kan dat direct doorwerken in traffic, sell-through en promotiedruk bij JD Sports.
■ Magnum Ice Cream: UBS denkt dat Magnum bij de Q3-update op 29 oktober de outlook voor autonome omzetgroei nadrukkelijker richting de bovenkant van de bestaande bandbreedte van 3% tot 5% kan sturen. UBS rekent op 5,3% autonome omzetgroei en 3,7% autonome volumegroei in Q3, tegenover respectievelijk 4,8% en 2,3% in Q2. De bank heeft een koopadvies en een koersdoel van €18,30. Het fundamentele signaal is positief: zowel omzet als volumes zouden opnieuw moeten versnellen.
■ Avantium: bij Avantium zijn onze alarmbellen verder afgegaan. De financieringsbehoefte en de positie van bestaande aandeelhouders worden steeds belangrijker. Wij vrezen dat aanvullende financiering of een herstructurering uiteindelijk tot zeer zware verwatering kan leiden. In een zwaar scenario kan de economische restwaarde voor bestaande aandeelhouders zeer beperkt worden. Wij zien daarom geen reden om vooruit te lopen op een herstelverhaal.
■ Stellantis en Exor: de nieuwe verkoopupdate van Stellantis verandert onze terughoudende visie niet. De onderneming staat er operationeel nog steeds zwak voor en wij doen niets met het aandeel. Voor Exor is dat eveneens ongunstig vanwege de belangrijke blootstelling van de holding aan Stellantis.
■ Anthropic: het bedrijf achter Claude zou volgens de aangeleverde informatie al in de week van 9 november kunnen beginnen met de formele marketing van zijn beursgang. Daarmee kan Anthropic mogelijk nog vóór Thanksgiving op 26 november naar de beurs. Wanneer dat lukt, wordt dit een belangrijke nieuwe waarderingstest voor pure-play AI-bedrijven op de publieke aandelenmarkt.
■ Bitcoin en crypto: Bitcoin noteert rond $86.440 en blijft daarmee opvallend sterk. De uitbraak boven $80.000 houdt stand en die zone kan steeds meer als nieuwe steun gaan functioneren. Strategy won donderdag ongeveer 4%, maar blijft voor ons een aanzienlijk speculatievere manier om Bitcoin-exposure te krijgen. Bij Strategy zijn de uitslagen doorgaans veel groter dan bij Bitcoin zelf.
■ Volatiliteit: de VIX steeg donderdag slechts circa 0,3% naar 16,4 en VVIX ongeveer 2,8% naar 92. Dat zijn nog steeds geen paniekniveaus. De markt is nerveus over rente, energie, geopolitiek en arbeidsmarktdata, maar de optiemarkt prijst voorlopig geen acute aandelencrisis.
■ Marktbuffer: Wall Street liet donderdag opnieuw zien dat er voorlopig een buffer onder de markt ligt. Micron draaide van een nerveuze eerste reactie naar een duidelijke winst, de indices herstelden nadat de rente van zijn piek terugkwam en verschillende structurele groeiers werden agressief gekocht. Zolang dips opnieuw vraag aantrekken, blijft het moeilijk om structureel bearish te worden. Het risico is uiteraard dat die buffer op enig moment wel breekt.
■ Marktimplicatie: het beeld richting Europa is selectief maar niet zwak. Semiconductors en photonics blijven sterk, IT-services krijgen via Accenture een krachtige herwaardering en de fysieke infrastructuur rond AI blijft een structurele groeimotor. Energieproducenten profiteren van hoge olie- en gasprijzen. Daartegenover staan de zwakke signalen van Nike over de consument, Franse obligatiestress en een Amerikaanse 10-jaarsrente die met circa 5,25% nog steeds zeer hoog is. Het banenrapport kan daardoor opnieuw een grote sectorrotatie veroorzaken.
■ Desk-view: wij beginnen met een verdeelde Europese bias en sluiten een eerste intradaydip nadrukkelijk niet uit. De markt blijft echter opmerkelijk weerbaar aan de onderkant. Onze fundamentele voorkeur ligt bij semiconductors, photonics, AI-infrastructuur, stroom, kabels en selectieve IT-services. Energie is eveneens sterk, al vormt olie boven $102 voor de brede markt juist een nieuwe inflatierisico. Nike bevestigt dat we voorzichtig moeten blijven met consument en sportswear. De sleutel ligt vandaag bij de Amerikaanse arbeidsmarkt: blijft de lange rente na de cijfers beheersbaar, dan verwachten we opnieuw kopers op zwakte. Schiet de 10-jaarsrente weer richting of boven de recente piek, dan kan de neerwaartse surprise aanzienlijk groter worden.
English
■ Europe: we expect a mixed European start. The underlying tone is better than during Thursday's rate stress, but Asian trading is failing to convince and ahead of the US employment report there remains room for an initial intraday dip. The key observation is that equities continue to attract buyers whenever they fall sufficiently. That downside buffer remains present, but the jobs report can completely change the European picture through the bond market within minutes.
■ Wall Street: Wall Street again recovered from its lows on Thursday. The S&P 500 gained 0.20% to 7,666.48 and the Dow Jones added 0.04%, despite the US 10-year yield earlier pushing toward 5.34%. Technology held up relatively well and the subsequent decline in the 10-year yield toward 5.25% brought buyers back into equities. The modest headline index gains therefore tell only part of the story.
■ Market breadth: breadth improved, but still does not confirm a broadly healthy rally. Advancers modestly outnumbered decliners, while new 52-week lows still clearly exceeded new highs. Markets are primarily rewarding companies where structural growth, scarcity and concrete earnings momentum remain visible.
■ US futures: S&P 500 futures are around 0.3% higher and Nasdaq 100 futures roughly 0.4% higher. This is constructive, but the Nasdaq future in particular still has technical room to seek liquidity on the downside first. We therefore would not blindly chase higher futures. A dip before or after the employment report remains entirely possible.
■ Surprise: the surprise side remains slightly tilted to the upside for now, but with an important warning. Friday sessions have often been positive recently, while on some Fridays the true surprise has instead been a sharp decline. We therefore keep both a strong recovery and a meaningful downside surprise open. The US employment report will be the referee.
■ Rates and employment report: the US 10-year yield has retreated from roughly 5.34% to around 5.25%, but that remains an exceptionally high level. The 2-year yield fell sharply following more dovish Fed signals, steepening the curve. Markets now price roughly a 25% probability of an October hike, down from about 69% a week ago, while a December increase remains fully priced. Consensus for the employment report is around 90,000 new jobs and 4.1% unemployment. Wages may be particularly important: a strong wage print could immediately push long-term yields higher again.
■ France and eurozone risk: Europe also has its own bond-market problem. The spread between French and German government bonds has moved above 140 basis points, the widest since 2012, amid concerns over French public finances. European equities are therefore not only dependent on US Treasuries. France is now adding a clear domestic risk premium to Europe's rate backdrop.
■ Asia: Asian markets remain cautious. The broad MSCI Asia-Pacific ex-Japan index is down around 0.5% and the Nikkei roughly 0.7%. China remains closed for the holiday period. This weak-to-sideways picture is understandable as investors prefer to wait for the US employment report before taking major directional positions.
■ FX: the dollar index is around 102.09 and reached its highest level since April 2025. EUR/USD trades around 1.1235 after touching roughly 1.1215 earlier. USD/JPY is near 158.1. The euro therefore remains technically weak. A weaker euro helps European companies with significant dollar revenue, but simultaneously makes oil and other dollar-priced commodities more expensive.
■ Oil and energy: oil is consolidating at elevated levels after Thursday's sharp jump. WTI is around $92.84 and Brent remains above $102. China's suspension of refined-product exports adds to concerns over fuel availability. This is favourable for energy producers, but for the broader market expensive energy again represents an inflation risk and therefore indirectly a rate risk.
■ United States, Iran and Hormuz: the US military buildup in the Middle East is increasing. A third aircraft-carrier strike group and the Makin Island Amphibious Ready Group are being sent to the region, potentially adding roughly 9,000 to 10,000 US personnel by the end of November to more than 50,000 already deployed. President Trump is reportedly considering renewed strikes on Iran after the midterm elections if no agreement is reached. This raises geopolitical tail risk around Iran, Hormuz and energy, but does not mean renewed strikes have already been decided.
■ Hormuz: physical Gulf oil exports are functioning better than during earlier phases of the crisis, but diplomacy remains fragile. HSBC's base case assumes repeated breakdowns in negotiations and continued uncertainty around Hormuz. A geopolitical premium can therefore remain embedded in oil and gas even when physical shipping volumes are relatively normal.
■ BP and TotalEnergies: HSBC upgraded BP and TotalEnergies to Buy. The bank raised its European natural-gas price forecast by 34% for the remainder of this year and by 40% for next year and also sees stronger oil and refining-margin prospects. Both stocks therefore receive an additional fundamental tailwind on top of higher oil prices.
■ Shell and Repsol: HSBC also maintains Buy ratings on Shell and Repsol. For Shell, the combination of higher oil and gas prices, LNG, refining and trading is favourable. Repsol receives the same direct benefit from higher energy prices. The downside for broader markets is that those same energy prices can keep inflation elevated for longer.
■ BP: JPMorgan also upgraded BP to Overweight. The bank sees improvement as BP returns to a simpler business model and again creates room for longer-term growth. BP therefore receives a stronger tailwind from both commodities and analyst sentiment.
■ Gold and silver: gold trades around $4,183 and silver around $61.50. Both precious metals remain notably firm in a market where rates, currencies and geopolitics are highly volatile. Our earlier calculations based on GLD and SLV option curves remain relevant for the medium-term outlook, although daily price action remains volatile.
■ Micron, SOXX and Nvidia: Micron ultimately finished roughly 3% higher after initial scepticism, SOXX gained 1.29% to 575.96 and Nvidia rose around 1%. This clearly confirms that markets are ultimately placing more weight on the strong AI and memory cycle than on fears that the peak has already been reached. HBM, data-center memory and advanced manufacturing capacity remain scarce.
■ ASML, ASM International and Besi: the US read-through remains positive for the Dutch semiconductor chain. More HBM and advanced memory require greater wafer capacity and more complex manufacturing steps, supporting ASML and ASM International. Advanced packaging also becomes increasingly important when combining accelerators and HBM, benefiting Besi. Rates remain a valuation constraint, but the physical AI-capex cycle remains intact.
■ Photonics: Coherent jumped roughly 11%, again confirming that optical connectivity is becoming an increasingly important part of the AI-infrastructure cycle. Applied Optoelectronics and Credo also remain interesting names within the link between AI data centers and high-speed optical connectivity. Aehr Test Systems benefits from an adjacent testing and semiconductor theme. As AI clusters grow, demand rises not only for compute but also for ultra-fast connections between accelerators, racks and data centers.
■ Accenture: Accenture gained roughly 22% following strong revenue, bookings and guidance. This matters beyond the share-price move. Markets are beginning to treat AI less exclusively as a threat to consulting and outsourcing and more as a new investment cycle around cloud migration, data, cybersecurity, automation, governance and integration.
■ Capgemini, Sopra Steria and Bechtle: Accenture's move provides a direct positive read-through. Capgemini stands to benefit most directly, while Sopra Steria and Bechtle also receive support. AI automates existing work, but companies simultaneously require external partners to prepare systems, processes and data for AI.
■ Computacenter, Reply, Indra and Tieto: the same applies more broadly across European IT services. AI spending is not going only to Nvidia, memory and hyperscalers. A growing portion must ultimately be spent on implementation, infrastructure, cloud environments, data architecture and security.
■ AI infrastructure and power: semiconductors and electricity are increasingly becoming one investment chain. New data centers require chips and memory, but then also power generation, transformers, cooling, grid capacity and enormous amounts of cabling. Electricity is therefore increasingly becoming the next physical bottleneck of the AI cycle.
■ Siemens Energy, Schneider Electric, Legrand, Prysmian and Wärtsilä: these companies sit on different sides of that next AI phase. Siemens Energy benefits from additional generation and grid expansion, Schneider from power distribution and energy management, Legrand from data-center infrastructure, Prysmian from power and data cables and Wärtsilä from local generation solutions when grid connections are not available quickly enough. These companies are increasingly becoming Europe's picks and shovels of AI.
■ Nike and Adidas: Nike's results were weak and that is also an unfavourable signal for Adidas. Nike reported $11.21 billion in revenue, while Greater China declined 26% in constant currencies and EMEA fell 5%. Management explicitly described consumers as cautious and lifestyle demand as lacking energy. Adidas can gain share from Nike, but cannot fully escape weak demand in China and Europe and a more promotional sportswear market.
■ JD Sports: the Nike linkage is even more direct for JD Sports. Nike represents an important part of the assortment. If Nike lacks fresh lifestyle products capable of bringing consumers into stores, that can feed directly into traffic, sell-through and promotional pressure at JD Sports.
■ Magnum Ice Cream: UBS believes Magnum could steer full-year organic sales growth guidance more explicitly toward the upper end of the current 3% to 5% range when it reports its Q3 update on October 29. UBS expects Q3 organic sales growth of 5.3% and organic volume growth of 3.7%, versus 4.8% and 2.3% respectively in Q2. The bank has a Buy rating and an €18.30 price target. The fundamental signal is positive: both sales and volumes are expected to accelerate again.
■ Avantium: our alarm bells around Avantium are ringing more loudly. Financing requirements and the position of existing shareholders are becoming increasingly important. We fear that additional financing or a restructuring could ultimately cause very substantial dilution. In a severe scenario, the economic residual value for existing shareholders could become very limited. We therefore see no reason to front-run a recovery story.
■ Stellantis and Exor: the latest Stellantis sales update does not change our cautious view. The company's operating position remains weak and we are doing nothing with the shares. This is also unfavourable for Exor because of the holding company's significant exposure to Stellantis.
■ Anthropic: the company behind Claude could reportedly begin formal marketing for its IPO as early as the week of November 9, potentially allowing it to begin trading before Thanksgiving on November 26. If achieved, this would become an important new valuation test for pure-play AI companies in public markets.
■ Bitcoin and crypto: Bitcoin trades around $86,440 and remains notably strong. The breakout above $80,000 is holding and that zone may increasingly develop into new support. Strategy gained roughly 4% on Thursday, but remains a considerably more speculative way to obtain Bitcoin exposure in our view. Moves in Strategy are generally much larger than in Bitcoin itself.
■ Volatility: the VIX rose only around 0.3% to 16.4 on Thursday and VVIX approximately 2.8% to 92. These are still not panic levels. Markets are nervous about rates, energy, geopolitics and employment data, but options markets are not currently pricing an acute equity crisis.
■ Market buffer: Wall Street again showed on Thursday that a buffer remains beneath the market for now. Micron reversed from a nervous initial reaction into a clear gain, the indices recovered after yields retreated from their peak and several structural growth stocks were aggressively bought. As long as dips continue to attract demand, it remains difficult to become structurally bearish. The obvious risk is that this buffer eventually breaks.
■ Market implication: the setup for Europe is selective but not weak. Semiconductors and photonics remain strong, IT services are receiving a powerful rerating through Accenture and the physical infrastructure behind AI remains a structural growth engine. Energy producers benefit from high oil and gas prices. Against that stand Nike's warning on the consumer, French bond-market stress and a US 10-year yield still near 5.25%. Today's employment report can therefore trigger another major sector rotation.
■ Desk-view: we start with a mixed European bias and explicitly allow for an initial intraday dip. Markets nevertheless remain remarkably resilient on the downside. Our fundamental preference remains semiconductors, photonics, AI infrastructure, power, cables and selected IT services. Energy is also strong, although oil above $102 creates a new inflation risk for the broader market. Nike confirms that caution remains warranted around consumer and sportswear. The key today is the US labour market: if long-term yields remain manageable after the data, we expect buyers to return on weakness. If the 10-year yield surges back toward or above its recent peak, the downside surprise could become materially larger.
Op onze website meer, inclusief een database met duizenden artikelen.
© 2026 SCEtrader.nl - Alle rechten voorbehouden
Disclaimer Aan de door ons opgestelde informatie kan op geen enkele wijze rechten worden ontleend. Alle door ons verstrekte informatie en analyses zijn geheel vrijblijvend. Alle consequenties van het op welke wijze dan ook toepassen van de informatie blijven volledig voor uw eigen rekening.
Wij aanvaarden geen aansprakelijkheid voor de mogelijke gevolgen of schade die zouden kunnen voortvloeien uit het gebruik van de door ons gepubliceerde informatie. U bent zelf eindverantwoordelijk voor de beslissingen die u neemt met betrekking tot uw beleggingen.

