☕️ Morning Call en📞 Podcast maandag 5 oktober - Wat gaan aandelen doen?
Meer op onze website, waar we vandaag weer aan verschillende zaken aandacht besteden. Let op, dit bericht kan overlappen met een aantal berichten die wij ook op de website publiceren.
■ Europa: de Europese beurzen lijken licht hoger te kunnen beginnen. Euro Stoxx 50-futures wezen eerder op ongeveer +0,3%, terwijl Azië vooral via Japan en Taiwan steun geeft. De meeste signalen zijn positief, maar niet sterk genoeg om de opening blind na te jagen.
■ Frankrijk: de Franse 10-jaarsrente begint rond 4,87% tegenover ongeveer 3,45% voor Duitsland. Op basis van deze nieuwste standen ligt de spread rond 142 basispunten. Dat blijft uitzonderlijk breed en maakt Frankrijk direct bij de opening één van de belangrijkste Europese risicofactoren. Begrotingsproblemen, zwakke groei en politieke onzekerheid zijn inmiddels zichtbaar in obligaties én valuta.
■ Rente: de Amerikaanse 10-jaarsrente ligt rond 5,27%, de Duitse rond 3,45% en de Japanse rond 3,09%. De Amerikaanse rente ligt iets gunstiger dan eerder, maar 5,27% blijft een zwaar niveau voor aandelenwaarderingen. De zwakkere Amerikaanse arbeidsmarkt heeft wel een deel van de onmiddellijke Fed-druk weggenomen.
■ Frankrijk, begroting en ratings: Frankrijk rekent voor 2026 op een begrotingstekort van ongeveer 5,4% van het bbp en een schuldquote van circa 119,3%, oplopend richting 121,7% in 2027. De economische groei ligt slechts rond 0,4–0,5%. S&P, Fitch en Scope beoordelen Frankrijk op A+ met een stabiele outlook; Moody’s staat op Aa3 met een negatieve outlook en heeft op 23 oktober een nieuwe beoordeling gepland.
■ Frankrijk en ECB: Frankrijk staat nog meerdere stappen boven junk, maar de markt prijst duidelijk meer risico dan de officiële ratings suggereren. TPI en OMT geven de ECB instrumenten om ongewenste fragmentatie tegen te gaan, maar zijn geen automatische garantie dat Frankfurt iedere verdere stijging van de Franse rente zal afremmen. Het belangrijkste blijft een geloofwaardig begrotingspad.
■ Franse banken: Franse banken hebben geen onbeheersbare directe blootstelling aan Franse staatsobligaties, maar blijven wel gevoelig voor een langdurig hoge Franse risicopremie. Hogere fundingkosten voor senior schuld en AT1 kunnen uiteindelijk de kredietvoorwaarden raken. BNP Paribas en Crédit Agricole hebben door spreiding en kapitaal meer buffer, maar een nerveuze openingsreactie blijft mogelijk wanneer de OAT-markt opnieuw verslechtert.
■ Richting: onze bias voor de Europese opening blijft licht opwaarts. Azië, chips en lagere olie helpen. Daartegenover staan vrijwel richtingloze Amerikaanse futures, Frankrijk en de nog altijd zeer hoge kapitaalmarktrente.
■ Surprise: de grootste positieve verrassing zou komen van een brede chiprally in combinatie met stabiele obligaties. Aan de onderkant wordt het beeld kwetsbaarder wanneer Franse spreads snel verbreden of de Amerikaanse lange rente opnieuw versnelt.
■ Wall Street: Wall Street sloot vrijdag hoger na de zwakkere arbeidsmarktcijfers, al nam het enthousiasme richting het slot af. De S&P 500 won 0,73% tot 7.722,72, de Nasdaq Composite 1,19% en de Dow 0,49%. De Philadelphia Semiconductor Index won ongeveer 2,4% en SOXX sloot 2,18% hoger op 588,90. De vraag was dus duidelijk selectief en vooral gericht op technologie en chips.
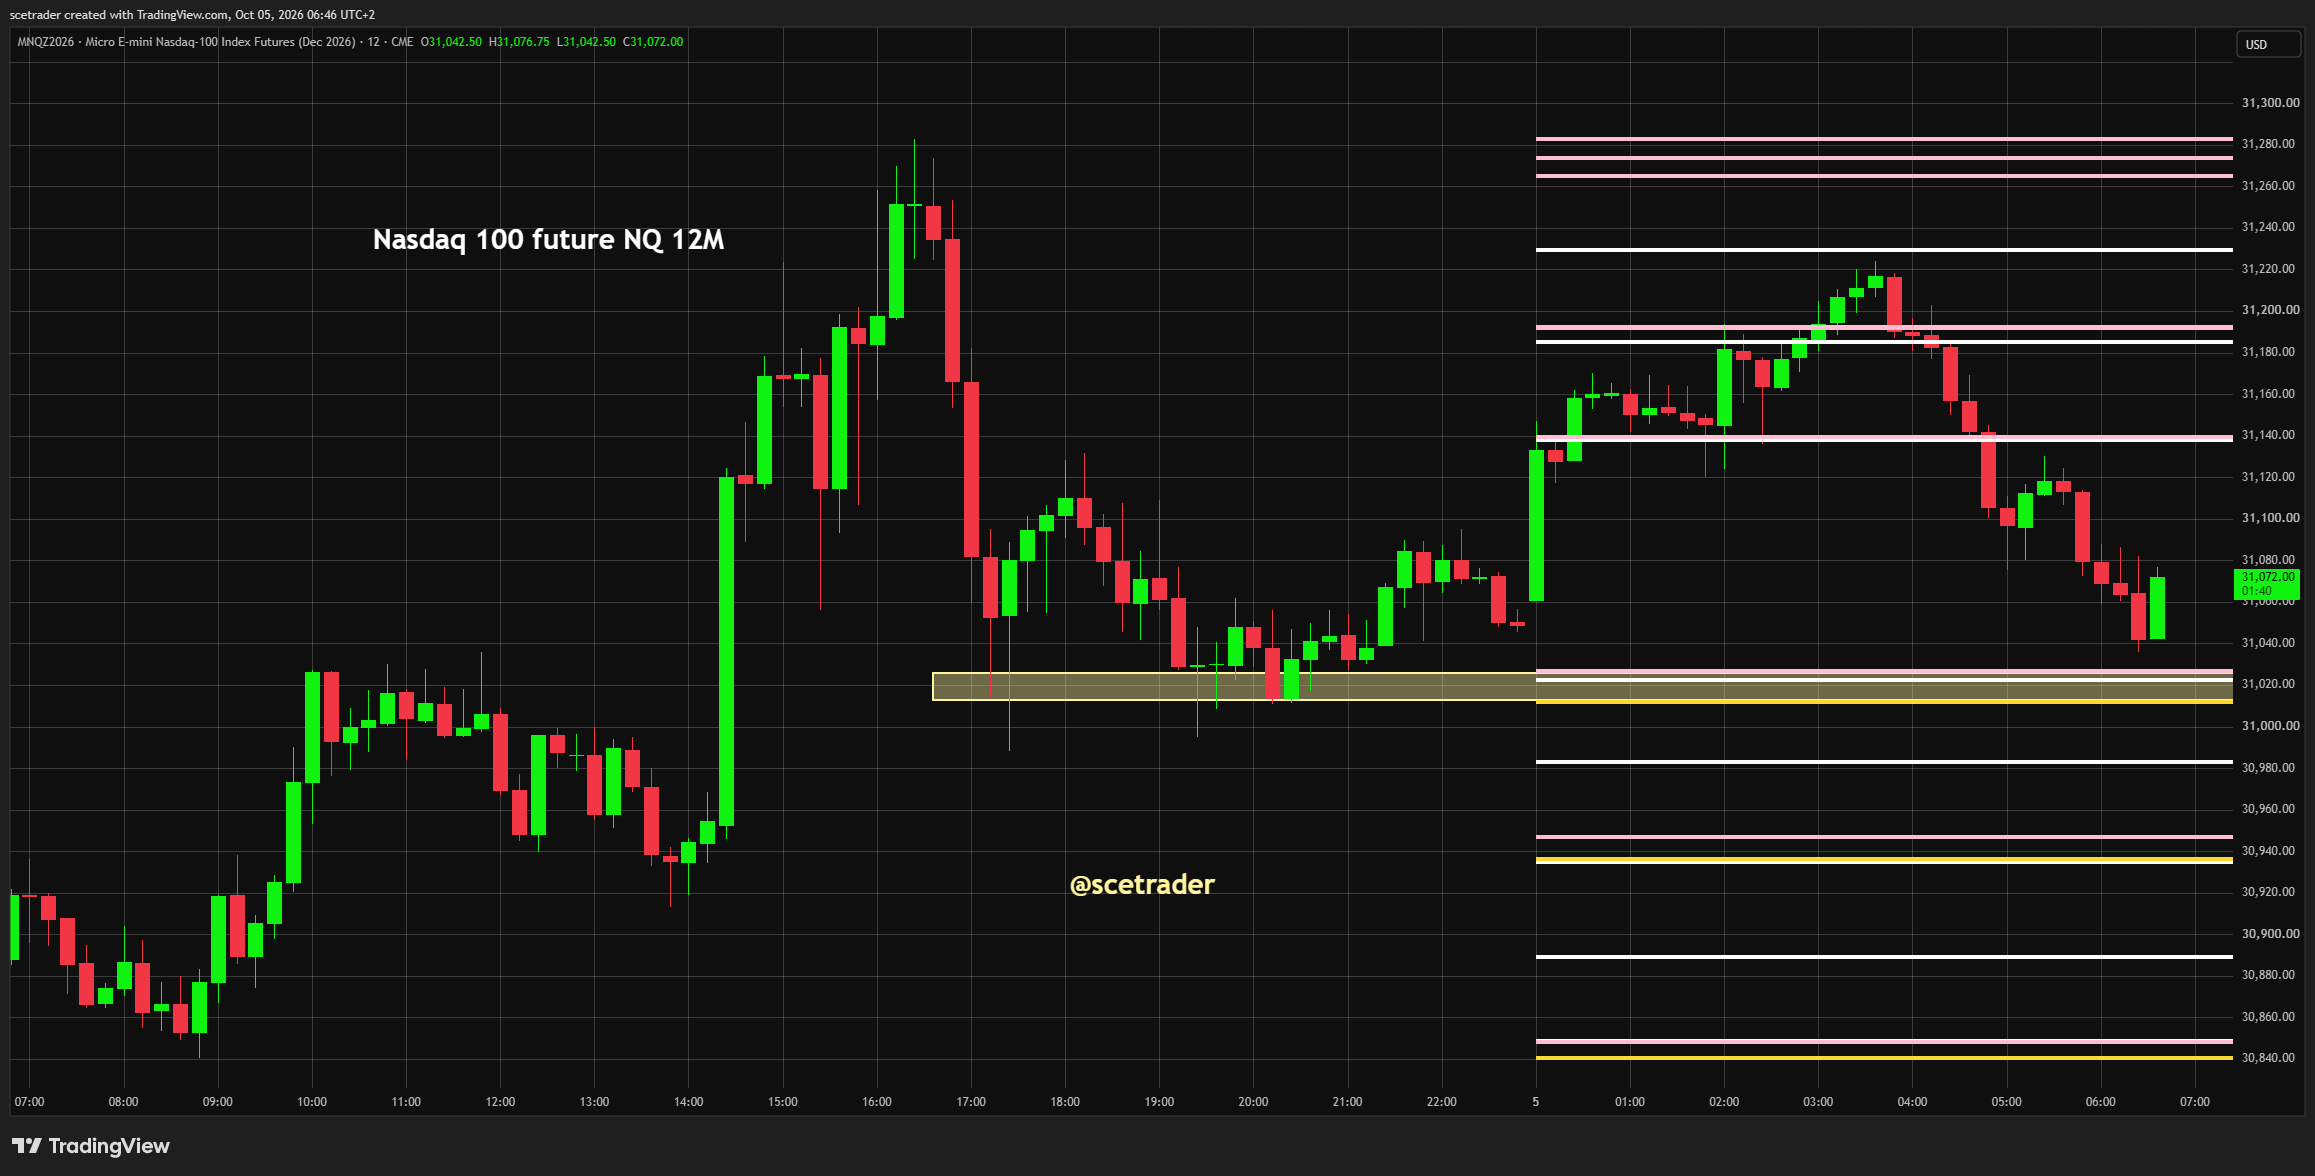
■ Amerikaanse futures: S&P 500-futures staan ongeveer 0,1% lager en Nasdaq 100-futures zijn vrijwel onveranderd. Daar valt voor de Europese opening weinig directionele bevestiging uit te halen. De futuresmarkt oogt voorlopig eerder onbeslist dan zwak.
■ Azië: de Nikkei wint ongeveer 2,2% en de Taiwanese index circa 2,5%. China en Zuid-Korea zijn vanwege feestdagen gesloten. Vooral Taiwan geeft een interessante semiconductor-read-through voor Europa.
■ TSMC, Terafab en ASML: TSMC behoort tot de trekkers in Taiwan nadat gesprekken over samenwerking rond het Terafab-project zijn bevestigd. We behandelen dit nog niet als een volledig afgeronde fabdeal. Als hier daadwerkelijk nieuwe productiecapaciteit uit voortkomt, kan dat positief doorwerken naar de semiconductor-equipmentketen en daarmee onder meer naar ASML en andere leveranciers.
■ Valuta: EUR/USD noteert rond 1,1180 en ligt ongeveer 0,7% lager. USD/JPY beweegt rond 150,1. De euro blijft opvallend zwak en Frankrijk speelt daarin een belangrijke rol. Een zwakkere euro helpt theoretisch Europese exporteurs, maar de afgelopen periode zagen we niet dat exportgerichte aandelen daar automatisch positief op reageerden.
■ Olie: olie noteert ongeveer 1% lager en zet daarmee de daling van de afgelopen dagen voort. Saudi Aramco heeft de novemberprijs voor Arab Light richting Azië fors verlaagd, terwijl de Europese prijsstelling juist minder soepel is. Dat wijst vooral op stevige concurrentie om Aziatische marktaandelen. Voor de brede aandelenmarkt is een lagere olieprijs voorlopig gunstig.
■ Iran en Hormuz: geopolitieke risico’s rond Iran blijven aanwezig, maar de fysieke oliestromen functioneren veel beter dan tijdens de eerste spanningen. Volgens de eerder aangeleverde post-breek informatie was ongeveer 98% van de flow door de Straat van Hormuz alweer op gang gekomen en worden alternatieve routes versneld gebruikt. Zolang dat zo blijft, kan olie verder loskomen van de geopolitieke headlines.
■ Verenigde Staten en Zuid-Korea: president Trump heeft gedreigd met nieuwe handelssancties wanneer Zuid-Korea niet participeert in het Amerikaanse LNG-project in Alaska. Het project heeft een omvang van ongeveer $54 miljard. Seoul wil alleen investeren wanneer het economisch levensvatbaar is. De bredere boodschap is dat handelspolitiek opnieuw aan directe investeringsdoelen kan worden gekoppeld.
■ Brazilië: Flávio Bolsonaro eindigde als winnaar van de eerste ronde van de presidentsverkiezingen zonder absolute meerderheid. Daardoor volgt een tweede ronde tegen Lula. Voor Europa verwachten we voorlopig weinig directe impact, maar voor Braziliaanse activa, grondstoffen en de relatie met de VS kan de tweede ronde relevanter worden.
■ Goud en zilver: goud noteert rond $4.135 en ligt iets lager. Zilver staat ongeveer 1% hoger rond $61. Goud lijkt voorlopig aan de onderkant te stabiliseren. De Amerikaanse lange rente en de dollar blijven voor beide metalen de belangrijkste variabelen.
■ Koper: koper blijft sterk genoeg om als positief signaal voor infrastructuur en datacenters te gelden. Investeringen in elektriciteitsnetten en AI-infrastructuur bieden structurele steun, terwijl een verdere economische afkoeling de cyclische vraag kan remmen.
■ ISM diensten: om 16:00 uur Nederlandse tijd verschijnt de Amerikaanse ISM voor de dienstensector. Vooral werkgelegenheid en prices paid zijn belangrijk. Gematigde prijsdruk in combinatie met redelijke activiteit zou het scenario van een Fed-pauze ondersteunen. Hardnekkige inflatie naast verzwakkende groei zou het moeilijkste scenario zijn.
■ Optionsstructuur maandag: SPX, NDX en QQQ beschikken in de bredere books over positieve gamma en de volatiliteitscurve staat in duidelijke contango. Dat ondersteunt mean reversion en kan normale dips afremmen. Tegelijk beginnen SPX, NDX, QQQ en SOXX vrijwel direct tegen zware call- en gammabarrières.
■ SPX: SPX sloot op 7.722,72. Structurele zero gamma ligt rond 7.500, de korte gamma flip rond 7.722,5, de volatility trigger rond 7.695, de korte put wall op 7.680 en max pain rond 7.700. De closing book bevat circa +$39,53 miljard netto dealer gamma en de bredere book ongeveer +$36,38 miljard per 1% beweging. De korte expiratie bevat circa 73.000 calls tegenover 225.000 puts, een put/call-OI rond 3,08. ATM-IV ligt rond 12,5%. Boven 7.725–7.750 ontstaat ruimte richting 7.800; onder 7.695 volgt de eerste waarschuwing en onder 7.680 verslechtert de structuur duidelijk.
■ NDX: NDX sloot op 30.807,93. Structurele zero gamma ligt rond 27.640 en de korte gammazone rond 30.400–30.500. De call wall ligt op 30.800 en max pain rond 30.200. Netto GEX richting de maandexpiratie bedraagt circa +$10,1 miljard per 1% beweging, terwijl netto delta rond -$47 miljard ligt. Implied volatility rond 21% impliceert ongeveer 1,3% voor één handelsdag en 3,0% over vijf dagen. Boven 31.000 krijgt de technologiebeweging overtuigend nieuwe bevestiging.
■ QQQ: QQQ sloot op 749,58. Structurele zero gamma ligt rond 715,80, de gamma flip en call wall op 755, de put wall op 736 en max pain rond 740. De closing book bevat circa +$1,01 miljard netto dealer gamma en de bredere book ongeveer +$13,98 miljard per 1% beweging. Netto delta ligt rond -$94,5 miljard en de put/call-OI rond 2,46. De maandagketen prijst ongeveer ±0,8%. Boven 755–760 wordt het beeld sterker; onder 740 en vooral 736 duidelijk zwakker.
■ IWM: IWM sloot op 281,52. De gamma flip ligt rond 290, de call wall op 285, de put wall op 277 en max pain rond 280. De closing book bevat ongeveer +$60,2 miljoen dealer gamma en de brede delta-exposure circa +$211 miljoen. Smallcaps blijven structureel minder overtuigend dan Nasdaq. Boven 285 verbreedt de rally; onder 277 ontstaat een duidelijke waarschuwing.
■ SOXX: SOXX sloot vrijdag 2,18% hoger op 588,90. Structurele zero gamma ligt rond 571,29 en de zware gamma flip en call wall op 600. De closing book bevat circa +$30,9 miljoen netto dealer gamma en de bredere GEX ongeveer +$39 miljoen per 1% beweging. Voor 9 oktober ligt de put/call-OI rond 1,00 en richting 16 oktober rond 2,0. ATM-IV rond de 590-strike ligt ongeveer op 28%. De 600-zone wordt één van de belangrijkste signalen voor de Europese chipopening.
■ Volatiliteit en marktinternals: VIX9D staat rond 12,06, VIX op 15,31 en VIX3M op 18,01. De ratio’s rond 0,79 en 0,85 bevestigen contango. VIX-futures lopen van ongeveer 17,65 in oktober naar 18,34 in november en 18,80 in december. VXN rond 21,2 en VVIX rond 87 laten geen acute aandelenstress zien. MOVE rond 108 en SKEW rond 145 geven echter aan dat rentevolatiliteit en tailrisk nog steeds serieus worden geprijsd.
■ Scenario maandag: het basisscenario blijft licht opwaarts. Voor sterkere bevestiging willen we SPX boven 7.725 en vervolgens 7.750 zien, QQQ door 755 en richting 760, NDX boven 31.000 en SOXX door 600. Een zijwaartse sessie blijft volledig mogelijk en zou binnen deze positieve gammaomgeving niet automatisch negatief zijn.
■ Scenario komende dagen: de meerdaagse visie blijft minder uitgesproken. Positieve gamma en sterke technologie staan tegenover de zeer hoge Amerikaanse lange rente, zwakke arbeidsvraag, hoge SKEW en stevige putpositionering. Het neerwaartse scenario krijgt pas veel meer gewicht wanneer SPX onder 7.680, QQQ onder 736 en IWM onder 277 breken in combinatie met oplopende VIX en zwakkere SOXX.
■ ASML, ASM International en Besi: de uitgangspositie voor Europese semiconductors is gunstig na de sterke Amerikaanse en Taiwanese chiphandel. De TSMC/Terafab-discussie kan daarnaast voor extra belangstelling in equipment zorgen. Een doorbraak van SOXX boven 600 zou deze read-through duidelijk sterker maken.
■ Infineon, STMicroelectronics en Melexis: ook mature en power semiconductors stonden vrijdag sterk. Melexis won ongeveer 2,6%, STMicroelectronics circa 3% en Infineon ongeveer 5% rond €62,70. Wij zijn long STMicroelectronics. Infineon hebben we nog niet gekocht, maar blijft op de radar voor een mogelijke positie.
■ Volantis Semiconductor: Volantis is niet beursgenoteerd, maar onderstreept dat photonics een steeds grotere rol kan krijgen binnen de ontwikkeling van AI-infrastructuur. Voor ons is vooral relevant dat hierdoor opnieuw belangstelling ontstaat voor beursgenoteerde bedrijven die actief zijn in optische technologie.
■ Onze photonics-posities: wij zitten in Lumentum en volgen daarnaast Coherent, Applied Optoelectronics, Credo Technology Group, Aehr Test Systems, Broadcom en Marvell binnen dezelfde bredere photonicsontwikkeling. We kijken ook naar mogelijke aanvullende namen.
■ Investment View: photonics blijft voor ons een belangrijke groeirichting binnen AI-infrastructuur. We willen bestaande posities en kandidaten blijven volgen en eventueel uitbreiden wanneer waardering en koersverloop dat toelaten, maar we willen sterke koerssprongen niet blind najagen.
■ Schneider Electric en PTC: Schneider Electric heeft de overname van PTC nu bevestigd. Daarmee verandert dit van een mogelijke transactie in een concrete strategische stap. PTC versterkt Schneiders positie in industriële software naast Aveva. Voor beleggers worden nu vooral de betaalde prijs, financiering, integratie en de uiteindelijke synergieën belangrijk.
■ Dassault Systèmes: de bevestigde PTC-deal kan ook positief doorwerken naar de waardering van industriële ontwerp- en engineeringsoftware. Dassault Systèmes kan daardoor extra belangstelling krijgen. Tegelijk ontstaat met Schneider en PTC een financieel sterkere concurrent, waardoor de read-through niet volledig eenzijdig positief is.
■ Industrie: lagere olie helpt productie, transport en logistiek, terwijl de hoge kapitaalmarktrente investeringen blijft afremmen. Een stabiele of verder dalende rente zou het industriebeeld duidelijk verbeteren.
■ Banken: banken krijgen steun van het hoge renteniveau, maar Frankrijk vormt een belangrijke tegenkracht. Vooral Franse banken kunnen nerveus reageren wanneer OAT-spreads opnieuw oplopen.
■ Energie: lagere olie vermindert de directe impuls voor olieproducenten. Het prijsniveau blijft hoog, maar de nieuwe Saudische prijsstelling richting Azië maakt concurrentie om marktaandeel opnieuw belangrijker.
■ Consument: lagere olie helpt huishoudens, maar de zwakke euro maakt import duurder en de hoge rente blijft de bestedingen remmen. Het consumentensignaal blijft daarom gemengd.
■ Gezondheidszorg: gezondheidszorg blijft een defensieve tegenhanger wanneer cyclische aandelen, banken of vastgoed onder druk komen.
■ Vastgoed: vastgoed blijft kwetsbaar voor de hoge kapitaalmarktrente. De lichte daling van enkele obligatierentes is nog onvoldoende om het financieringsprobleem wezenlijk te verbeteren. Een licht negatieve read-through bij de opening blijft daarom mogelijk.
■ Avantium: de recente wijzigingen rond de ondernemingsstructuur blijven bij ons alarmbellen afgeven. Misschien zijn we te sceptisch, maar we zien voorlopig geen aanleiding iets met het aandeel te doen.
■ ABN AMRO: Amundi Asset Management heeft het belang in ABN AMRO vergroot. Het kapitaalbelang bedraagt nu 3,04% en het stemrecht 3,00%, tegenover respectievelijk 2,60% en 2,56% op 10 augustus. Dat verandert de fundamentele bankcase niet, maar is wel een institutioneel signaal.
■ Ahold Delhaize: Citi Research heeft het koersdoel verlaagd van €37,20 naar €35 met een ongewijzigd Neutral-advies. Voor de VS verwacht Citi 0,4% vergelijkbare omzetgroei tegenover 1,0% consensus en een marge van 4,05% tegenover 4,34%. Voor Europa rekent Citi op 0,8% vergelijkbare groei tegenover 2,1% consensus en een marge van 3,90% tegenover 4,02%. Ook het herstel in Servië verloopt volgens Citi trager dan verwacht.
■ Nike: Nike kreeg vrijdag een zware koersreactie. Wij doen er niets mee. De zwakke consumentenvraag en problemen binnen sportswear maken een lagere koers voor ons niet automatisch aantrekkelijk.
■ Adidas: ook bij Adidas blijven we aan de zijlijn. Het bedrijf kan marktaandeel van Nike winnen, maar ontsnapt niet aan de bredere zwakte binnen consument en sportswear.
■ Universal Music Group: UMG kreeg vrijdag steun van een brokerupgrade en won ongeveer 1,5%. Voor vandaag willen we vooral zien of dat relatieve momentum standhoudt.
■ Aalberts: Aalberts won vrijdag ongeveer 1% rond €49,90. We blijven het aandeel volgen, maar zien in die beweging geen zelfstandig nieuw koopsignaal.
■ Theon International: Theon won vrijdag ongeveer 3%, maar wij blijven twijfelen over de risk/reward en doen niets.
■ Bekaert: Bekaert won vrijdag ongeveer 2%. We blijven het aandeel vooral op afstand volgen.
■ Colruyt: Colruyt verloor vrijdag opnieuw ongeveer 2%. De winstwaarschuwing leidt tot verdere neerwaartse analistendruk en wij zijn nog niet overtuigd dat het aandeel al een bodem heeft bereikt.
■ Kering en luxe: Kering stond vrijdag ongeveer 1% lager na een downgrade van JPMorgan. Wij blijven voorzichtig met luxe en willen eerst overtuigender herstel van de consument zien.
■ Stellantis: Stellantis won vrijdag ongeveer 5% na verkoopcijfers, maar wij doen er niets mee. Onze zorg over de concurrentiepositie tegenover Chinese producenten in het midden- en lagere segment blijft bestaan.
■ Hochtief en Heidelberg Materials: Hochtief won vrijdag ongeveer 5% en Heidelberg Materials circa 10%. Lagere olie en verwachtingen rond afnemende inflatie en grondstofkosten kunnen steun blijven geven, maar vooral bij Heidelberg is in één sessie al veel optimisme ingeprijsd.
■ Duitse chemie: het sentiment in de Duitse chemiesector is voor de tweede maand op rij verbeterd. Lagere olie helpt, maar lost de structurele problemen rond energie en Duitse productiekosten niet op.
■ Bayer: Bayer stond vrijdag uiteindelijk ongeveer 1% lager. Een eerdere veel grotere negatieve koersindicatie bleek onjuist. We trekken daarom geen bijzondere conclusie uit Bayer voor de opening.
■ Deutsche Börse: Deutsche Börse won vrijdag ongeveer 1,5%. Een eventuele combinatie met Euronext zou een zeer grote Europese marktinfrastructuurgroep opleveren, maar dit blijft een scenario en geen aangekondigde transactie.
■ Siemens Energy: Siemens Energy won vrijdag ongeveer 2% en lag rond €145. Het aandeel houdt sterk stand. We sluiten niet uit dat we later een kleine positie nemen, maar hebben nog niets gekocht.
■ Skydance: na afronding van de fusie tussen Paramount en Warner Bros. Discovery gaat het concern verder als Skydance. Het tickersymbool verandert vanaf 6 oktober van PSKY naar SKYD. De transactie heeft een waarde van ongeveer $81 miljard.
■ Bitcoin en crypto: Bitcoin noteert rond $85.610 en beweegt weinig. Ether lag eerder rond $2.700. Crypto-gerelateerde aandelen waren vrijdag in de Verenigde Staten gemengd. Daarmee geeft crypto voor de Europese opening geen uitgesproken risk-on- of risk-offsignaal.
■ Marktbuffer: positieve gamma, contango in volatiliteit, sterke semiconductors, een groene Aziatische sessie en lagere olie geven de markt een buffer. Daartegenover staan de Franse obligatiestress, de zwakke euro, zeer hoge lange rente en vrijwel vlakke Amerikaanse futures. De buffer is dus aanwezig, maar niet breed genoeg om zonder bevestiging agressief risico toe te voegen.
■ Marktimplicatie: de meeste signalen voor de Europese opening zijn licht positief, maar de markt blijft selectief. Chips hebben de beste uitgangspositie, met Taiwan, TSMC en de Amerikaanse semiconductortrade als steun. Schneider Electric en PTC zetten industriële software in de belangstelling en kunnen ook Dassault Systèmes bewegen. Franse banken en vastgoed zijn kwetsbaarder door de rente, terwijl lagere olie industrie en consument enige verlichting geeft.
■ Desk-view: we gaan uit van een licht positieve Europese opening, maar houden bewust een slag om de arm. Franse rente staat direct bovenaan onze monitor: 4,87% op tien jaar tegenover Duitsland rond 3,45%. Binnen aandelen verwachten we de meeste belangstelling bij semiconductors en industriële software. We blijven long STMicroelectronics, houden Infineon en Siemens Energy op de radar en doen niets met Nike, Adidas, Theon, Stellantis en Avantium. Voor Wall Street blijven SPX 7.725–7.750, QQQ 755–760, NDX 31.000 en SOXX 600 de belangrijkste upsidechecks. Om 16:00 uur Nederlandse tijd wordt ISM diensten de belangrijkste nieuwe macrotest.
English
■ Europe: European equities appear set for a modestly higher opening. Euro Stoxx 50 futures previously pointed to roughly +0.3%, while Asia provides support mainly through Japan and Taiwan. Most signals are positive, but not strong enough to justify blindly chasing the opening move.
■ France: the French 10-year yield starts around 4.87% versus roughly 3.45% for Germany. Based on these latest levels, the spread is around 142 basis points. That remains exceptionally wide and makes France one of the most important European risk factors from the opening. Fiscal problems, weak growth and political uncertainty are now visible in both bonds and currencies.
■ Rates: the US 10-year yield is around 5.27%, Germany around 3.45% and Japan roughly 3.09%. The US yield is slightly more favourable than before, but 5.27% remains a difficult level for equity valuations. Weaker US labour data have nevertheless removed some immediate Fed pressure.
■ France, fiscal position and ratings: France expects a 2026 budget deficit of roughly 5.4% of GDP and a debt ratio near 119.3%, rising toward 121.7% in 2027. Economic growth is only around 0.4–0.5%. S&P, Fitch and Scope rate France A+ with stable outlooks; Moody’s stands at Aa3 with a negative outlook and has a new review scheduled for October 23.
■ France and the ECB: France remains several steps above junk, but markets are pricing materially more risk than official ratings suggest. TPI and OMT give the ECB tools to counter unwanted fragmentation, but they are not an automatic guarantee that Frankfurt will suppress every further rise in French yields. A credible fiscal path remains the key issue.
■ French banks: French banks do not have unmanageable direct exposure to French sovereign bonds, but they remain sensitive to a persistently high French risk premium. Higher senior and AT1 funding costs can eventually affect lending conditions. BNP Paribas and Crédit Agricole have more protection through diversification and capital, but a nervous opening reaction remains possible if the OAT market deteriorates again.
■ Direction: our bias for the European open remains modestly positive. Asia, semiconductors and lower oil provide support. Almost directionless US futures, France and still very high capital-market yields remain the counterweights.
■ Surprise: the biggest positive surprise would come from a broad semiconductor rally combined with stable bond markets. On the downside, the picture becomes more vulnerable if French spreads widen rapidly or US long-term yields accelerate again.
■ Wall Street: Wall Street closed higher on Friday after weaker employment data, although enthusiasm faded somewhat into the close. The S&P 500 gained 0.73% to 7,722.72, the Nasdaq Composite 1.19% and the Dow 0.49%. The Philadelphia Semiconductor Index gained roughly 2.4% and SOXX closed 2.18% higher at 588.90. Demand was therefore clearly selective and concentrated in technology and semiconductors.
■ US futures: S&P 500 futures are roughly 0.1% lower and Nasdaq 100 futures almost unchanged. They provide little directional confirmation for Europe. The futures market currently looks indecisive rather than weak.
■ Asia: the Nikkei gains roughly 2.2% and Taiwan around 2.5%. China and South Korea are closed for holidays. Taiwan in particular provides an interesting semiconductor read-through for Europe.
■ TSMC, Terafab and ASML: TSMC is among the leaders in Taiwan after discussions around collaboration with the Terafab project were confirmed. We do not yet treat this as a fully completed fab agreement. If it ultimately leads to new production capacity, the semiconductor equipment chain and companies such as ASML could benefit.
■ FX: EUR/USD trades around 1.1180 and is down roughly 0.7%. USD/JPY is near 150.1. The euro remains notably weak and France appears to be an important factor. A weaker euro is theoretically supportive for European exporters, but recent trading has not shown an automatic positive response among export-oriented equities.
■ Oil: oil is roughly 1% lower and continues the decline of recent days. Saudi Aramco sharply cut the November Arab Light price into Asia, while European pricing was less accommodative. This primarily points to intense competition for Asian market share. Lower oil remains supportive for the broad equity market.
■ Iran and Hormuz: geopolitical risks around Iran remain, but physical oil flows are functioning much better than during the initial stress. According to previously supplied post-break information, roughly 98% of flow through the Strait of Hormuz had already resumed and alternative routes were being used more aggressively. As long as that continues, oil can remain less sensitive to geopolitical headlines.
■ United States and South Korea: President Trump has threatened new trade sanctions if South Korea does not participate in the US Alaska LNG project. The project is worth roughly $54 billion. Seoul intends to invest only if it is economically viable. The broader message is that trade policy may again become linked to direct investment objectives.
■ Brazil: Flávio Bolsonaro finished first in the opening round of Brazil’s presidential election without an absolute majority. A runoff against Lula will therefore follow. We expect limited immediate impact on European equities, although the second round may become more relevant for Brazilian assets, commodities and relations with the US.
■ Gold and silver: gold trades around $4,135 and is slightly lower. Silver is roughly 1% higher near $61. Gold appears to be stabilising at the lower end of its range. US long-term yields and the dollar remain the main variables for both metals.
■ Copper: copper remains strong enough to provide a positive signal for infrastructure and data centers. Investment in electricity grids and AI infrastructure offers structural support, while further economic cooling could restrain cyclical demand.
■ ISM services: the US ISM services report is due at 16:00 Dutch time. Employment and prices paid are particularly important. Moderate price pressure alongside reasonable activity would support the Fed-pause scenario. Persistent inflation combined with weakening growth would be the most difficult outcome.
■ Monday options structure: SPX, NDX and QQQ carry positive gamma across their broader books and the volatility curve remains firmly in contango. This supports mean reversion and can dampen ordinary pullbacks. At the same time, SPX, NDX, QQQ and SOXX begin almost directly against heavy call and gamma barriers.
■ SPX: SPX closed at 7,722.72. Structural zero gamma is around 7,500, the short gamma flip near 7,722.5, the volatility trigger around 7,695, the short put wall at 7,680 and max pain around 7,700. The closing book contains roughly +$39.53 billion of net dealer gamma and the broader book about +$36.38 billion per 1% move. Short expiration contains roughly 73,000 calls versus 225,000 puts, producing put/call OI near 3.08. ATM IV is around 12.5%. Above 7,725–7,750, 7,800 comes into view; below 7,695 is the first warning and below 7,680 the structure deteriorates materially.
■ NDX: NDX closed at 30,807.93. Structural zero gamma is around 27,640 and the short gamma area around 30,400–30,500. The call wall is at 30,800 and max pain near 30,200. Net GEX into monthly expiration is roughly +$10.1 billion per 1% move, while net delta is around -$47 billion. Implied volatility near 21% implies roughly 1.3% for one trading day and 3.0% over five days. A move above 31,000 would provide convincing new confirmation for technology.
■ QQQ: QQQ closed at 749.58. Structural zero gamma is around 715.80, the gamma flip and call wall at 755, the put wall at 736 and max pain near 740. The closing book contains roughly +$1.01 billion of net dealer gamma and the broader book around +$13.98 billion per 1% move. Net delta is near -$94.5 billion and put/call OI around 2.46. Monday prices roughly ±0.8%. Above 755–760 the setup strengthens; below 740 and especially 736 it deteriorates.
■ IWM: IWM closed at 281.52. The gamma flip is around 290, call wall 285, put wall 277 and max pain near 280. The closing book contains roughly +$60.2 million of dealer gamma and broad delta exposure around +$211 million. Small caps remain structurally less convincing than Nasdaq. Above 285 the rally broadens; below 277 a clear warning develops.
■ SOXX: SOXX closed 2.18% higher on Friday at 588.90. Structural zero gamma is around 571.29 and the heavy gamma flip and call wall at 600. The closing book contains roughly +$30.9 million of net dealer gamma and broader GEX around +$39 million per 1% move. October 9 put/call OI is near 1.00 and rises toward 2.0 by October 16. ATM IV near the 590 strike is around 28%. The 600 area is one of the key signals for the European semiconductor open.
■ Volatility and market internals: VIX9D is around 12.06, VIX 15.31 and VIX3M 18.01. Ratios around 0.79 and 0.85 confirm contango. VIX futures rise from roughly 17.65 in October to 18.34 in November and 18.80 in December. VXN near 21.2 and VVIX around 87 show no acute equity stress. MOVE around 108 and SKEW around 145 nevertheless show that rates volatility and tail risk remain seriously priced.
■ Monday scenario: the base case remains modestly higher. Stronger confirmation requires SPX above 7,725 and then 7,750, QQQ through 755 and toward 760, NDX above 31,000 and SOXX through 600. A sideways session remains entirely possible and would not automatically be negative in this positive-gamma environment.
■ Coming-days scenario: the multi-day view remains less decisive. Positive gamma and strong technology sit against very high US long-term yields, weaker labour demand, elevated SKEW and substantial put positioning. The downside case gains much more weight only if SPX falls below 7,680, QQQ below 736 and IWM below 277 together with a rising VIX and weaker SOXX.
■ ASML, ASM International and Besi: the starting position for European semiconductors is favourable after strong US and Taiwanese chip trading. The TSMC/Terafab discussion can provide additional attention to equipment. A break in SOXX above 600 would materially strengthen this read-through.
■ Infineon, STMicroelectronics and Melexis: mature and power semiconductors were also strong on Friday. Melexis gained roughly 2.6%, STMicroelectronics around 3% and Infineon about 5% near €62.70. We are long STMicroelectronics. We have not bought Infineon, but it remains on the radar for a potential position.
■ Volantis Semiconductor: Volantis is not publicly listed but reinforces that photonics can play an increasingly important role in the development of AI infrastructure. For us, the main relevance is that it creates renewed interest in listed companies active in optical technology.
■ Our photonics positions: we hold Lumentum and also follow Coherent, Applied Optoelectronics, Credo Technology Group, Aehr Test Systems, Broadcom and Marvell within the same broader photonics development. We are also looking at possible additional names.
■ Investment View: photonics remains an important growth direction for us within AI infrastructure. We want to keep following existing positions and candidates and may add when valuation and price action allow, but we do not want to chase strong price spikes blindly.
■ Schneider Electric and PTC: Schneider Electric has now confirmed the acquisition of PTC. This changes the story from a potential transaction into a concrete strategic move. PTC strengthens Schneider’s position in industrial software alongside Aveva. The paid price, financing, integration and eventual synergies now become the key issues for investors.
■ Dassault Systèmes: the confirmed PTC transaction may also affect the valuation of industrial design and engineering software. Dassault Systèmes could therefore attract additional attention. At the same time, Schneider-backed PTC becomes a financially stronger competitor, so the read-through is not entirely one-sided.
■ Industrials: lower oil helps manufacturing, transport and logistics, while high capital-market yields continue to restrain investment. Stable or declining rates would improve the industrial setup materially.
■ Banks: banks receive support from high interest rates, but France remains an important counterweight. French banks in particular can react nervously if OAT spreads widen again.
■ Energy: lower oil reduces the immediate impulse for producers. Absolute price levels remain high, but new Saudi pricing into Asia makes competition for market share more relevant again.
■ Consumer: lower oil helps households, but the weak euro makes imports more expensive and high rates continue to restrain spending. The consumer signal therefore remains mixed.
■ Healthcare: healthcare remains a defensive counterweight if cyclicals, banks or property come under pressure.
■ Property: property remains vulnerable to high capital-market yields. The modest decline in some bond yields is not yet sufficient to materially improve financing conditions. A slightly negative opening read-through therefore remains possible.
■ Avantium: recent changes around the corporate structure continue to set off alarm bells for us. We may be too sceptical, but for now we see no reason to do anything with the shares.
■ ABN AMRO: Amundi Asset Management increased its stake in ABN AMRO. Its capital interest now stands at 3.04% and voting rights at 3.00%, up from 2.60% and 2.56% respectively on August 10. This does not change the fundamental bank case but is an institutional signal.
■ Ahold Delhaize: Citi Research cut its price target from €37.20 to €35 while maintaining Neutral. Citi expects 0.4% US comparable sales growth versus 1.0% consensus and a margin of 4.05% versus 4.34%. In Europe, Citi expects 0.8% comparable growth versus 2.1% consensus and a 3.90% margin versus 4.02%. Recovery in Serbia is also slower than expected.
■ Nike: Nike suffered a heavy price reaction on Friday. We are doing nothing with the shares. Weak consumer demand and problems within sportswear do not automatically make a lower price attractive.
■ Adidas: we also remain on the sidelines in Adidas. The company may gain share from Nike but cannot escape broader weakness in consumer demand and sportswear.
■ Universal Music Group: UMG received support from a broker upgrade on Friday and gained roughly 1.5%. Today we mainly want to see whether that relative momentum persists.
■ Aalberts: Aalberts gained roughly 1% near €49.90 on Friday. We continue to follow the shares but do not see that move as a standalone new buying signal.
■ Theon International: Theon gained roughly 3% on Friday, but we remain uncertain about the risk/reward and are doing nothing.
■ Bekaert: Bekaert gained roughly 2% on Friday. We continue to follow the shares mainly from a distance.
■ Colruyt: Colruyt lost roughly 2% again on Friday. The profit warning is creating further negative analyst pressure and we are not convinced the shares have already found a bottom.
■ Kering and luxury: Kering was roughly 1% lower on Friday following a JPMorgan downgrade. We remain cautious on luxury and want to see more convincing consumer recovery first.
■ Stellantis: Stellantis gained roughly 5% on Friday following sales data, but we are doing nothing with the shares. Our concern about competitiveness versus Chinese manufacturers in the mid- and lower-end segments remains.
■ Hochtief and Heidelberg Materials: Hochtief gained roughly 5% and Heidelberg Materials around 10% on Friday. Lower oil and expectations of easing inflation and raw-material costs may continue to provide support, although Heidelberg has already priced in a substantial amount of optimism in a single session.
■ German chemicals: sentiment in the German chemicals sector has improved for a second consecutive month. Lower oil helps but does not solve structural problems around energy and German production costs.
■ Bayer: Bayer ultimately traded roughly 1% lower on Friday. An earlier much larger negative reading proved incorrect. We therefore draw no special conclusion from Bayer for the opening.
■ Deutsche Börse: Deutsche Börse gained roughly 1.5% on Friday. A potential combination with Euronext would create a very large European market-infrastructure group, but this remains a scenario and not an announced transaction.
■ Siemens Energy: Siemens Energy gained roughly 2% on Friday and traded near €145. The shares continue to hold up well. We do not exclude taking a small position later but have not bought yet.
■ Skydance: after the Paramount-Warner Bros. Discovery merger closes, the company will continue under the Skydance name. The ticker changes from PSKY to SKYD from October 6. The transaction is valued at roughly $81 billion.
■ Bitcoin and crypto: Bitcoin trades around $85,610 and is moving little. Ether was previously around $2,700. US crypto-related equities were mixed on Friday. Crypto therefore provides no clear risk-on or risk-off message for the European open.
■ Market buffer: positive gamma, volatility contango, strong semiconductors, a green Asian session and lower oil provide the market with a buffer. Against that stand French bond stress, a weak euro, very high long-term yields and almost flat US futures. The buffer is present, but not broad enough to justify aggressively adding risk without confirmation.
■ Market implication: most signals for the European open are modestly positive, but the market remains selective. Semiconductors have the strongest setup, with Taiwan, TSMC and US chip trading providing support. Schneider Electric and PTC put industrial software in focus and may also move Dassault Systèmes. French banks and property remain more vulnerable to rates, while lower oil provides some relief to industrials and consumers.
■ Desk-view: we expect a modestly positive European opening but deliberately retain some caution. French rates sit at the top of our monitor: 4.87% on the 10-year versus Germany around 3.45%. Within equities, we expect the greatest interest in semiconductors and industrial software. We remain long STMicroelectronics, keep Infineon and Siemens Energy on the radar and are doing nothing with Nike, Adidas, Theon, Stellantis and Avantium. For Wall Street, SPX 7,725–7,750, QQQ 755–760, NDX 31,000 and SOXX 600 remain the main upside checks. At 16:00 Dutch time, ISM services becomes the main new macro test.
© 2026 SCEtrader.nl - Alle rechten voorbehouden
Disclaimer Aan de door ons opgestelde informatie kan op geen enkele wijze rechten worden ontleend. Alle door ons verstrekte informatie en analyses zijn geheel vrijblijvend. Alle consequenties van het op welke wijze dan ook toepassen van de informatie blijven volledig voor uw eigen rekening.
Wij aanvaarden geen aansprakelijkheid voor de mogelijke gevolgen of schade die zouden kunnen voortvloeien uit het gebruik van de door ons gepubliceerde informatie. U bent zelf eindverantwoordelijk voor de beslissingen die u neemt met betrekking tot uw beleggingen.

