☕️ Morning Call en📞 Podcast maandag 2 november - Start aandelen Europa
Meer op onze website, waar we vandaag weer aan verschillende zaken aandacht besteden. Let op, dit bericht kan overlappen met een aantal berichten die wij ook op de website publiceren.
■ Europa: De Europese beurzen lijken verdeeld tot licht hoger te openen nadat vrijdag al een belangrijk deel van de Amerikaanse technologieschade werd verwerkt. De DAX-future staat ongeveer 0,25% hoger en de olieprijs daalt 3% tot 3,5%, wat energieaandelen kan drukken maar industrie, transport en consumenten juist helpt. Ook een technisch herstel bij chips kan steun geven, maar een goede opening betekent nog niet dat de korte correctie voorbij is.
 Hoofdredactie
■ Wall Street-futures: De S&P 500-future wint ongeveer 0,5% en de Nasdaq 100-future bijna 1%. Dat is een duidelijke poging tot herstel, maar nog klein tegenover de zware daling van vrijdag en de bijna 30% koersval bij Intel. Voorlopig zien wij dit daarom als een technische rebound die later vandaag nog moet bewijzen dat kopers werkelijk terugkeren.
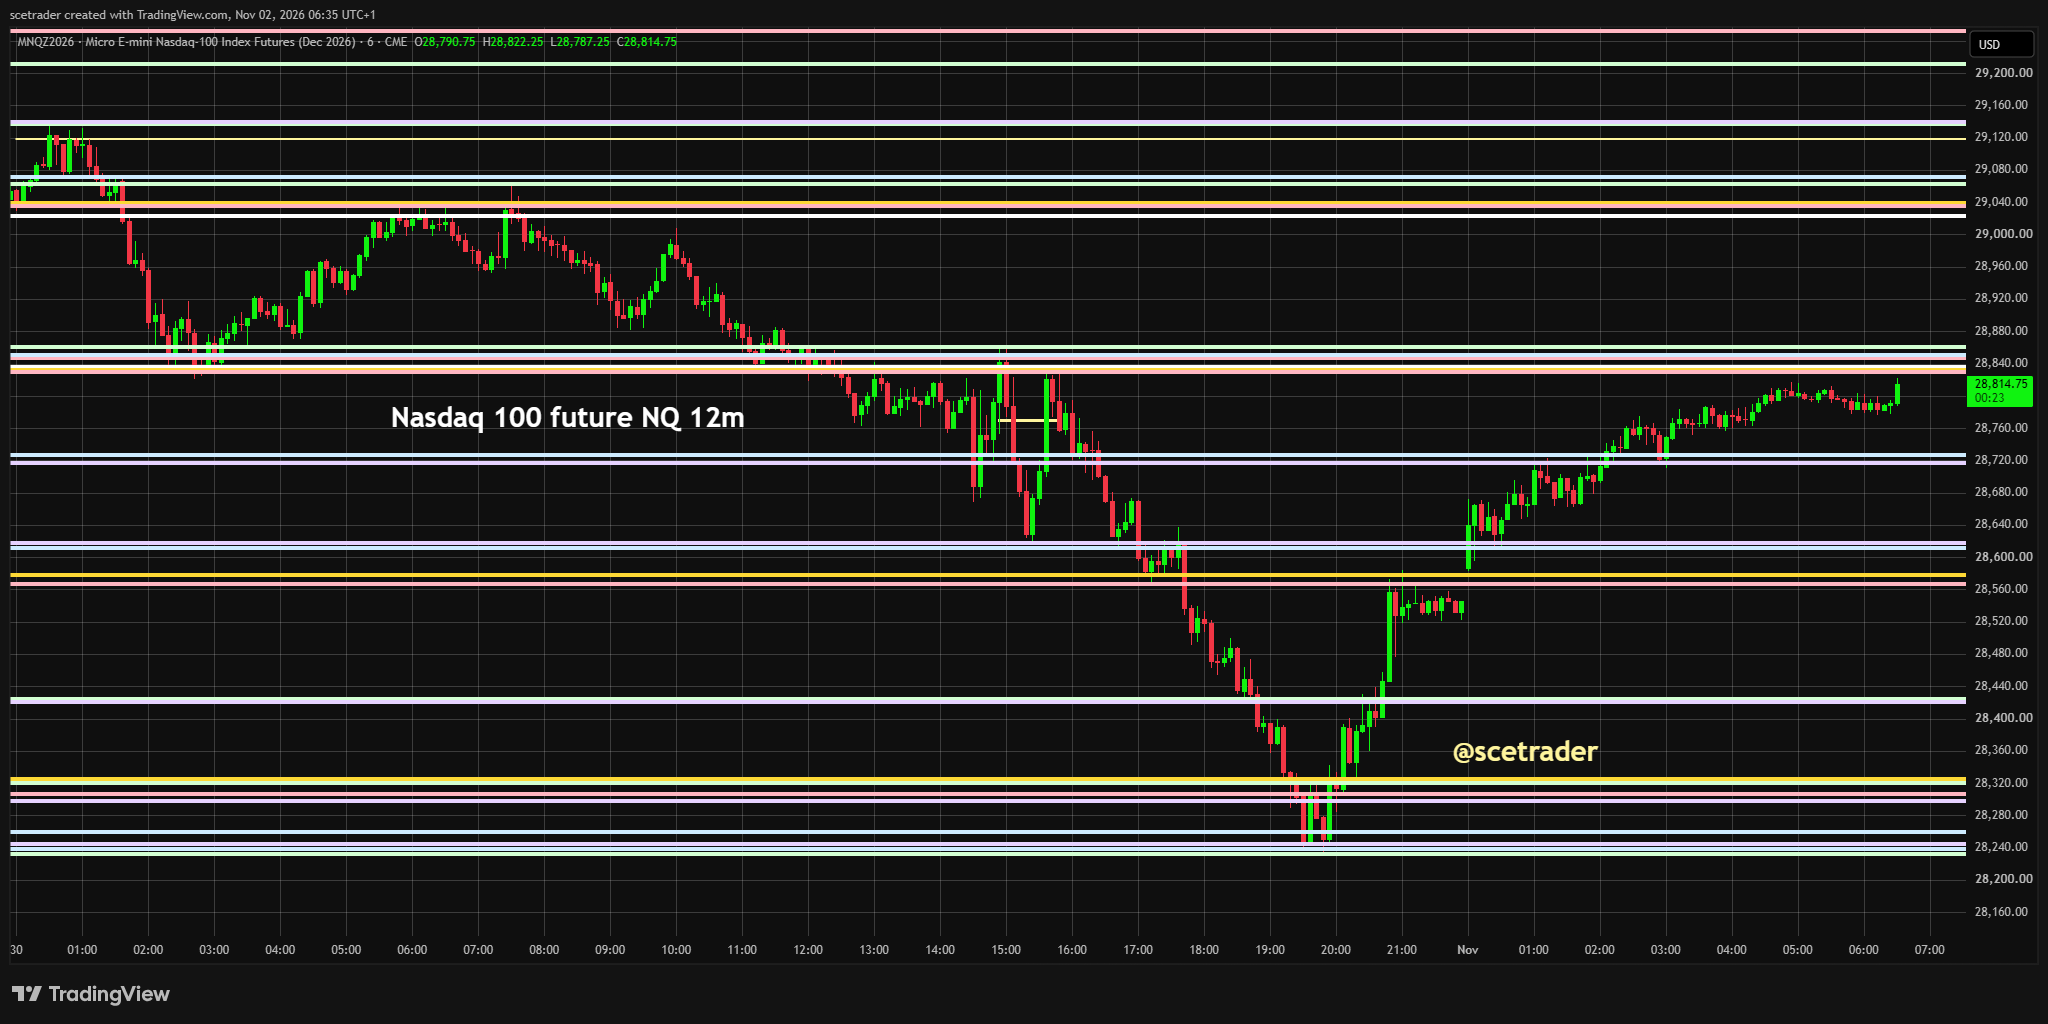
■ Nasdaq 100 technisch: De Nasdaq 100-future ligt tegen een eerste weerstandszone. Bij een overtuigende doorbraak zien wij ruimte voor ongeveer 200 tot 250 punten extra herstel, terwijl circa 100 punten lager de eerste stevige steun ligt en daaronder meerdere steunlagen uit de Aziatische handel. De belangrijkste vraag is of dit herstel doorzet of opnieuw verandert in sell on rallies.
■ VIX: De VIX sloot vrijdag op 19,41 na een stijging van 12,9%, maar wist opnieuw niet overtuigend boven 20 uit te breken. Dat past bij een markt met duidelijke stress, maar nog zonder volledige paniek. Een duurzame beweging boven 20 zou interessant worden omdat we dan kunnen zien of ook de bredere markt daadwerkelijk begint te breken.
■ Azië: Aziatische markten proberen de forse verkoop van vrijdag te relativeren. De KOSPI wint bijna 3% en Shenzhen ongeveer 1,3%, wat Europa een betere uitgangspositie geeft. Eén sterke sessie maakt echter nog geen bodem en vooral binnen financiële waarden blijft het beeld minder overtuigend.
■ Banken: Vooral banken in Mainland China blijven achter bij het bredere Aziatische herstel. Dat verdient aandacht omdat de markt steeds nadrukkelijker kijkt naar rente, obligatieverliezen en mogelijke gevolgen van oplopende kredietstress. Franse banken kunnen bij verdere ontspanning rond de Golfregio tijdelijk iets beter liggen door hun relatief grotere belangen daar, maar wij maken daar nog geen structurele call van.
■ Halfgeleiders: Na de zware verkoop van vrijdag kan de chipsector technisch herstellen. Fundamenteel blijft de vraag naar AI, memory en rekenkracht sterk en de operationele groei verdwijnt niet, maar beleggers kijken nu veel scherper naar schuld, vrije kasstroom en rendement op de enorme investeringen. Een paar groene dagen zijn daarom nog geen bewijs dat de sector alweer structureel omhoog draait.
■ AI-financiering en kredietstress: De AI-golf wordt steeds meer gefinancierd met schuld, onderpand en private credit. Meta kreeg van S&P een negatieve outlook, Amazon beschikt over een gedekte faciliteit tot $80 miljard tegenover circa $220 miljard verwachte cash-capex in 2026 en Microsoft haalde $25 miljard op, terwijl Athene $12,9 miljard aan digitale infrastructuur blootstelling heeft en Blue Owl meer dan $140 miljard aan mogelijke transacties ziet. Voor Anthropic wordt zelfs rekening gehouden met een mogelijke double-B/high-yield kredietkwaliteit, al is dat geen officiële rating; er is nog geen brede kredietcrisis, maar het verschil tussen sterke bedrijven met veel kasstroom en ondernemingen die voortdurend nieuw kapitaal nodig hebben wordt snel groter.
■ Carlyle, KKR, Oaktree en pensioenrisico: Carlyle, KKR en Oaktree willen afgeprijsde leningen opkopen en in CLO’s verpakken nu spreads zijn opgelopen en meer dan 90% van de leningen onder pari handelde. Voor grote kredietpartijen ontstaan daarmee koopkansen, maar het onderliggende risico verdwijnt niet: het wordt opnieuw verdeeld over beleggers in die structuren. Het gevaar is dat pensioenfondsen en andere institutionele beleggers uiteindelijk weer in zulke complexe kredietproducten worden gelokt, zoals we dat in de aanloop naar 2008 ook hebben gezien.
■ Bill Ackman over AI-schuld: Bill Ackman verwacht dat de vraag naar AI-compute structureel sterk blijft en denkt dat grote hyperscalers dankzij hun sterke balans toegang houden tot kapitaal. Veel meer risico ziet hij bij zwaar gefinancierde neoclouds, die volgens hem lijken op met veel schuld gefinancierde vastgoedontwikkelaars en daardoor zeer gevoelig zijn voor de kosten van kapitaal. Als de datacenterplannen van Elon Musk daadwerkelijk worden uitgevoerd, zou volgens Ackman zelfs richting $1 biljoen aan financiering nodig kunnen zijn, waardoor bedrijven bijna op staatsniveau om schuld gaan concurreren en de rente langdurig hoog kan blijven.
■ Dell: Dell verhoogde onlangs de outlook, maar de koersreactie laat zien dat de markt die verbetering nog niet volledig gelooft. Zolang geen overtuigende technische steun wordt gevonden, kan het aandeel eerst verder dalen en kunnen tijdelijke rallies opnieuw worden verkocht. Wij wachten daarom liever op een duidelijke bodem en terugkerend momentum.
■ Heineken: Heineken haalde €1 miljard op met €500 miljoen aan driejarige obligaties tegen 3,75% en €500 miljoen aan zevenjarige obligaties tegen 4,125%. De relatief gunstige coupons en sterke belangstelling laten zien dat obligatiebeleggers vertrouwen houden in de financiële positie van Heineken; de opbrengst wordt onder meer gebruikt om bestaande schuld af te lossen. Wij doen niets met het aandeel en zouden binnen de brouwers nog altijd eerder kiezen voor AB InBev, dat wij kwalitatief sterker vinden.
■ Olie en Iran: Olie daalt ongeveer 3% tot 3,5% doordat de markt meer kans ziet op een diplomatieke oplossing rond Iran. Dat is voor Europa op dagbasis positief omdat lagere energieprijzen de inflatiedruk en kosten voor bedrijven verlagen, al kunnen olieaandelen zoals Shell daardoor wat terugvallen. Het spel rond Iran is echter allerminst gespeeld en zonder echte overeenkomst kan de geopolitieke premie in korte tijd weer volledig terugkomen.
■ Rente: De Amerikaanse tienjaarsrente ligt rond 4,93%, de Duitse rond 3,32%, de Franse rond 4,97% en de Japanse rond 2,78%. De iets lagere Amerikaanse en Duitse rente geeft groeiaandelen enige lucht, terwijl Frankrijk juist zwak blijft en de grote spread met Duitsland een duidelijke stressindicator is. Hogere AI-financieringsbehoefte kan bovendien structureel voor extra vraag naar kapitaal zorgen en daarmee de rente langer hoog houden.
■ Goud: Goud herstelt ongeveer 1% naar circa $3.915 na de zware verkoop van vrijdag. Dat kan een eerste tussenbodem zijn, maar de korte technische trend is nog niet overtuigend verbeterd. Wij willen eerst zien dat steun daadwerkelijk wordt vastgehouden en dat hogere bodems ontstaan.
■ Zilver: Zilver herstelt bijna 3% naar ongeveer $50,40. De beweging is stevig, maar ook hier verandert één goede sessie de beschadigde technische structuur nog niet. Wij willen uiteindelijk opnieuw call spreads toevoegen, maar pas wanneer de grafiek duidelijk stabiliseert en het momentum verbetert.
■ Valuta: EUR/USD beweegt rond 1,118 en USD/JPY rond 157,7. De valutamarkt blijft daarmee opvallend rustig tegenover de grote bewegingen bij aandelen, olie en edelmetalen. Nieuwe renteverwachtingen en de Bank of Japan blijven de belangrijkste katalysatoren.
■ Bitcoin: Bitcoin beweegt rond $78.420 en probeert na de Binance-stress te consolideren. Dat herstel valt gezien de omvang van de problemen bij Binance eigenlijk nog mee, maar de eerdere technische schade is niet volledig hersteld. Wij blijven daarom voorzichtig totdat de koers opnieuw overtuigend boven belangrijke weerstand uitbreekt.
■ Apple en agenda: Apple rapporteert na de Amerikaanse handel en wordt daarmee een belangrijke nieuwe test voor technologie. Daarnaast komen de Amerikaanse tussentijdse verkiezingen dichterbij en kunnen nieuwe ontwikkelingen rond Iran en de rente het sentiment snel opnieuw veranderen. Een technisch herstel vandaag zegt daarom nog weinig over de richting van de komende dagen.
■ Desk-view: De uitgangspositie voor maandag is duidelijk beter dan het slot van vrijdag: Azië herstelt, Amerikaanse futures staan hoger en de olieprijs daalt fors. Dat geeft Europa ruimte om stabiel tot iets hoger te openen, maar wij noemen nog geen bodem zolang rebounds in technologie snel kunnen veranderen in sell on rallies. De groei van AI blijft structureel sterk, maar het echte vraagstuk verschuift naar financiering, kredietkwaliteit en rendement op de honderden miljarden aan investeringen; wij houden daarom veel cash beschikbaar en willen eerst duidelijke steun en terugkerend momentum zien voordat we opnieuw groter risico nemen.
🔵 English version
Morning Call: Lower oil supports Europe, but AI credit stress remains
© 2026 SCEtrader.nl - All rights reserved.
■ Europe: European equities are heading for a mixed to slightly higher opening after already absorbing a significant part of Friday's US technology selloff. DAX futures are up around 0.25% and crude is down roughly 3% to 3.5%, potentially weighing on energy while supporting industrials, transportation and consumers. A technical semiconductor rebound could also help, although a positive opening would not prove that the short-term correction is over.
■ Wall Street futures: S&P 500 futures are up around 0.5% and Nasdaq 100 futures almost 1%. That represents a clear recovery attempt, but remains small compared with Friday's heavy losses and Intel's almost 30% decline. For now, we therefore view this as a technical rebound that still needs to prove buyers are genuinely returning.
■ Nasdaq 100 technical: Nasdaq 100 futures are approaching an initial resistance area. A convincing breakout could create room for another roughly 200 to 250 points of upside, while first meaningful support sits around 100 points lower, followed by several support layers formed during Asian trading. The key question is whether the rebound continues or once again develops into sell on rallies.
■ VIX: The VIX closed Friday at 19.41 after rising 12.9%, but again failed to break convincingly above 20. This is consistent with a market experiencing significant stress without full panic. A sustained move above 20 would become important because it would show whether broader market stress is beginning to emerge.
■ Asia: Asian markets are attempting to recover from Friday's heavy selling. The KOSPI is up almost 3% and Shenzhen around 1.3%, giving Europe a better starting point. One strong session does not confirm a bottom, however, and financial shares remain less convincing.
■ Banks: Mainland Chinese banks are notably lagging the broader Asian recovery. That deserves attention as markets increasingly focus on rates, bond losses and the potential consequences of rising credit stress. French banks may receive some short-term support if Gulf tensions ease further because of their relatively larger exposure to the region, but we do not make a structural call on that yet.
■ Semiconductors: The semiconductor sector may stage a technical rebound after Friday's heavy selling. Fundamental demand for AI, memory and computing remains strong and operating growth has not disappeared, but investors are now much more focused on debt, free cash flow and returns on huge investment. A few positive sessions would therefore not prove that the sector has resumed a structural uptrend.
■ AI financing and credit stress: The AI investment wave is increasingly being financed through debt, collateral and private credit. Meta received a negative outlook from S&P, Amazon has a secured facility of up to $80 billion against roughly $220 billion of expected cash capex in 2026 and Microsoft raised $25 billion, while Athene has $12.9 billion of digital-infrastructure exposure and Blue Owl sees more than $140 billion of potential transactions. Markets are even discussing a possible double-B/high-yield profile for Anthropic, although this is not an official rating; there is still no broad credit crisis, but the gap between strong companies with abundant cash flow and businesses requiring repeated external funding is widening rapidly.
■ Carlyle, KKR, Oaktree and pension risk: Carlyle, KKR and Oaktree are looking to buy discounted loans and package them into CLOs as spreads widen and more than 90% of loans trade below par. That creates opportunities for large credit investors, but the underlying risk does not disappear and is instead redistributed to investors in those structures. The danger is that pension funds and other institutional investors are ultimately drawn into complex credit products again, similar to what occurred before 2008.
■ Bill Ackman on AI debt: Bill Ackman expects structural demand for AI compute to remain strong and believes major hyperscalers can continue accessing capital because of their balance sheets. He sees much greater risk at highly leveraged neoclouds, which he compares with leveraged real-estate developers and therefore views as extremely sensitive to the cost of capital. If Elon Musk's data-center plans are fully executed, Ackman argues that financing requirements could approach $1 trillion, forcing companies to compete for debt at almost sovereign scale and potentially keeping rates higher for longer.
■ Dell: Dell recently raised its outlook, but the share-price reaction shows that markets do not yet fully trust the improvement. Until genuine technical support is found, the shares may fall further and temporary rallies may again be sold. We therefore prefer to wait for a clearer bottom and returning momentum.
■ Heineken: Heineken raised €1 billion through €500 million of three-year notes at 3.75% and €500 million of seven-year notes at 4.125%. The relatively favorable coupons and strong demand demonstrate that bond investors remain confident in Heineken's financial position, while proceeds will partly repay existing debt. We are not acting on the shares and would still prefer AB InBev within brewing, which we consider the stronger overall proposition.
■ Oil and Iran: Crude is down roughly 3% to 3.5% as markets assign a greater probability to a diplomatic solution around Iran. That is supportive for Europe on a daily basis because lower energy prices reduce inflation pressure and corporate costs, although oil stocks such as Shell may weaken. The Iran situation remains far from resolved, however, and without an actual agreement the geopolitical premium can return very quickly.
■ Rates: The US ten-year yield is around 4.93%, Germany's roughly 3.32%, France's around 4.97% and Japan's approximately 2.78%. Slightly lower US and German yields offer some relief to growth stocks, while France remains weak and its wide spread versus Germany is a clear stress indicator. Massive AI financing requirements could also create structural demand for capital and keep rates elevated for longer.
■ Gold: Gold is recovering roughly 1% toward $3,915 following Friday's heavy selloff. This could represent an initial interim bottom, but the short-term technical trend has not yet improved convincingly. We first want to see support hold and higher lows develop.
■ Silver: Silver is recovering almost 3% toward roughly $50.40. The move is strong, but one good session does not repair the damaged technical structure. We ultimately want to add call spreads again, but only once the chart clearly stabilizes and momentum improves.
■ Currencies: EUR/USD trades around 1.118 and USD/JPY around 157.7. Currency markets remain remarkably calm compared with large moves across equities, oil and precious metals. Rate expectations and the Bank of Japan remain the main catalysts.
■ Bitcoin: Bitcoin trades around $78,420 and is attempting to consolidate following the Binance stress. Considering the scale of the Binance problems, the recovery is actually relatively resilient, although the earlier technical damage has not been fully repaired. We remain cautious until the market convincingly clears important resistance again.
■ Apple and calendar: Apple reports after the US close and becomes an important new test for technology sentiment. The US midterm elections are also approaching, while fresh developments around Iran and interest rates can quickly change the picture again. A technical rebound today therefore says little about the direction of the next several sessions.
■ Desk view: Monday's starting point is clearly better than Friday's close: Asia is recovering, US futures are higher and crude is falling sharply. That gives Europe room for a flat to slightly higher opening, but we are not calling a bottom while technology rebounds can still quickly turn into sell on rallies. Structural AI growth remains strong, but the central issue is shifting toward financing, credit quality and returns on hundreds of billions of dollars of investment; we therefore retain substantial cash and first want to see clear support and returning momentum before taking materially more risk.
© 2026 SCEtrader.nl - Alle rechten voorbehouden
Disclaimer Aan de door ons opgestelde informatie kan op geen enkele wijze rechten worden ontleend. Alle door ons verstrekte informatie en analyses zijn geheel vrijblijvend. Alle consequenties van het op welke wijze dan ook toepassen van de informatie blijven volledig voor uw eigen rekening.
Wij aanvaarden geen aansprakelijkheid voor de mogelijke gevolgen of schade die zouden kunnen voortvloeien uit het gebruik van de door ons gepubliceerde informatie. U bent zelf eindverantwoordelijk voor de beslissingen die u neemt met betrekking tot uw beleggingen.

