Wolfspeed: Duidelijke tekenen van herstel, maar het financiële risico blijft groot

■ De omzet was beter dan verwacht: Wolfspeed realiseerde $155 miljoen omzet tegenover een verwachting rond $150 miljoen. De omzet lag bovendien boven het midden van de eigen eerdere bandbreedte en steeg licht ten opzichte van het vorige kwartaal.
■ De aangepaste winst per aandeel stelde licht teleur: Het aangepaste verlies bedroeg $2,03 per aandeel tegenover een verwachting rond $1,99 verlies. De onderneming blijft dus ver verwijderd van winstgevendheid, ondanks de duidelijke verbetering hoger in de resultatenrekening.
■ Adjusted EBITDA was juist beter dan verwacht: Het aangepaste EBITDA-verlies kwam uit op $54,7 miljoen tegenover ongeveer $62 miljoen verwacht. Ook ten opzichte van het vorige kwartaal verbeterde dit cijfer met ongeveer 12%.
■ De aangepaste brutomarge verbeterde zeer sterk: De marge steeg met 710 basispunten ten opzichte van het vorige kwartaal naar ongeveer -13%. Dat is één van de belangrijkste signalen dat de hogere benutting van de bestaande fabrieken eindelijk operationele hefboom begint op te leveren.
■ De officiële GAAP-brutomarge blijft echter zeer zwak: Deze kwam uit op -22%. Wolfspeed produceerde dus nog altijd tegen hogere kosten dan de omzet die met die productie werd gerealiseerd.
■ De Q2-outlook is duidelijk positief: Wolfspeed verwacht $155 miljoen tot $175 miljoen omzet. Het midden van $165 miljoen ligt boven de eerdere marktverwachting en impliceert opnieuw sequentiële groei.
■ De aangepaste brutomarge moet in Q2 richting break-even bewegen: Dat zou een grote stap zijn na jaren van zware verliezen op fabrieksniveau. Het betekent echter nadrukkelijk nog niet dat Wolfspeed als onderneming winstgevend wordt, omdat daar nog tientallen miljoenen aan operationele kosten en rente bovenop komen.
■ Power Products zijn de sterkste activiteit: De omzet bedroeg $116,8 miljoen en steeg ongeveer 10% ten opzichte van het vorige kwartaal. Management schrijft een belangrijk deel van die groei toe aan Industrial & Energy, waar ook de activiteiten voor AI-datacenters onder vallen.
■ Materials blijft duidelijk zwakker: De omzet uit Materials kwam uit op $38,2 miljoen en daalde ten opzichte van het vorige kwartaal. De overgang naar 200mm biedt kansen, maar de markt voor siliciumcarbide wafers blijft competitief en gevoelig voor overcapaciteit en prijsdruk.
■ De kasstroom blijft één van de grootste risico's: De operationele kasstroom bedroeg negatief $84,2 miljoen en de vrije kasstroom ongeveer negatief $96,5 miljoen. Wolfspeed verbrandt dus nog steeds bijna $100 miljoen cash per kwartaal.
■ De liquiditeit is nog aanzienlijk: Cash, cash equivalents en korte beleggingen bedroegen ongeveer $995 miljoen. Dat geeft tijd om het herstel uit te voeren, maar de liquiditeit daalde wel met bijna $94 miljoen in één kwartaal.
■ De balans is na Chapter 11 veel beter, maar nog altijd zwaar: Wolfspeed heeft ongeveer $1,68 miljard aan financiële schuld tegenover bijna $1 miljard aan liquiditeit. De onderneming is financieel veel sterker dan vóór de herstructurering, maar rentelasten blijven een belangrijke rem op het herstel.
■ De mogelijke $1,5 miljard financiering van de Amerikaanse overheid kan veel veranderen: De eerste tranche van $600 miljoen moet vooral dure bestaande schuld herfinancieren. Management verwacht daardoor meer dan $50 miljoen jaarlijkse rentebesparing en ongeveer $100 miljoen jaarlijkse verbetering van de cashrente tijdens de eerste vijf jaar.
■ Die $1,5 miljard is nog niet definitief: Het gaat om een voorwaardelijke toezegging. Due diligence, definitieve overeenkomsten, financiële voorwaarden en andere stappen moeten nog worden afgerond voordat het geld daadwerkelijk beschikbaar komt.
■ De financiering kan opnieuw tot verwatering leiden: De Amerikaanse overheid kan warrants ontvangen voor maximaal 7,5% van het volledig verwaterde aandelenkapitaal, afhankelijk van de daadwerkelijk opgenomen tranches. Management heeft daarnaast aangegeven dat een beperkte aandelenuitgifte onderdeel kan zijn van de voorwaarden.
■ AI-datacenters worden een echte nieuwe groeimarkt: Management noemt dit de snelst groeiende eindmarkt van Wolfspeed en zegt dat de omzet op basis van de laatste twaalf maanden meer dan is verdubbeld. De opkomst van 800V en HVDC in datacenters vergroot de waarde van efficiënte vermogensomzetting en daarmee de toepassing van siliciumcarbide.
■ Automotive blijft eveneens belangrijk: Wolfspeed heeft een meerjarige overeenkomst gesloten met BorgWarner voor de volgende generatie 800V-omvormers. Management spreekt over een meerderheidsaandeel van de benodigde siliciumcarbidecomponenten binnen dit programma.
■ Infineon ondersteunt de 200mm-strategie: De langlopende overeenkomst voor wafers is uitgebreid van 150mm naar 200mm. Dat is een belangrijke bevestiging dat een grote klant commerciële waarde ziet in de nieuwe productiegeneratie van Wolfspeed.
■ GaN biedt extra kansen, maar is nog geen belangrijke omzetbron: Wolfspeed wil bestaande productie en intellectueel eigendom gebruiken om ook galliumnitrideproducten te ontwikkelen voor onder meer datacenters, communicatie en humanoid robots. Dat vergroot de potentiële markt, maar voegt ook extra uitvoeringsrisico toe.
■ Investment View: Wij hebben momenteel geen positie in Wolfspeed, maar overwegen vanwege de duidelijke verbetering een zeer kleine speculatieve positie te openen. Wolfspeed blijft een aandeel met een uitzonderlijk hoog risico en wij hebben geen vast moment bepaald waarop we zullen instappen. Wanneer wij daadwerkelijk een positie innemen, melden wij dat expliciet. Dat kan vandaag zijn, maar net zo goed over een week of pas later.
Investment View
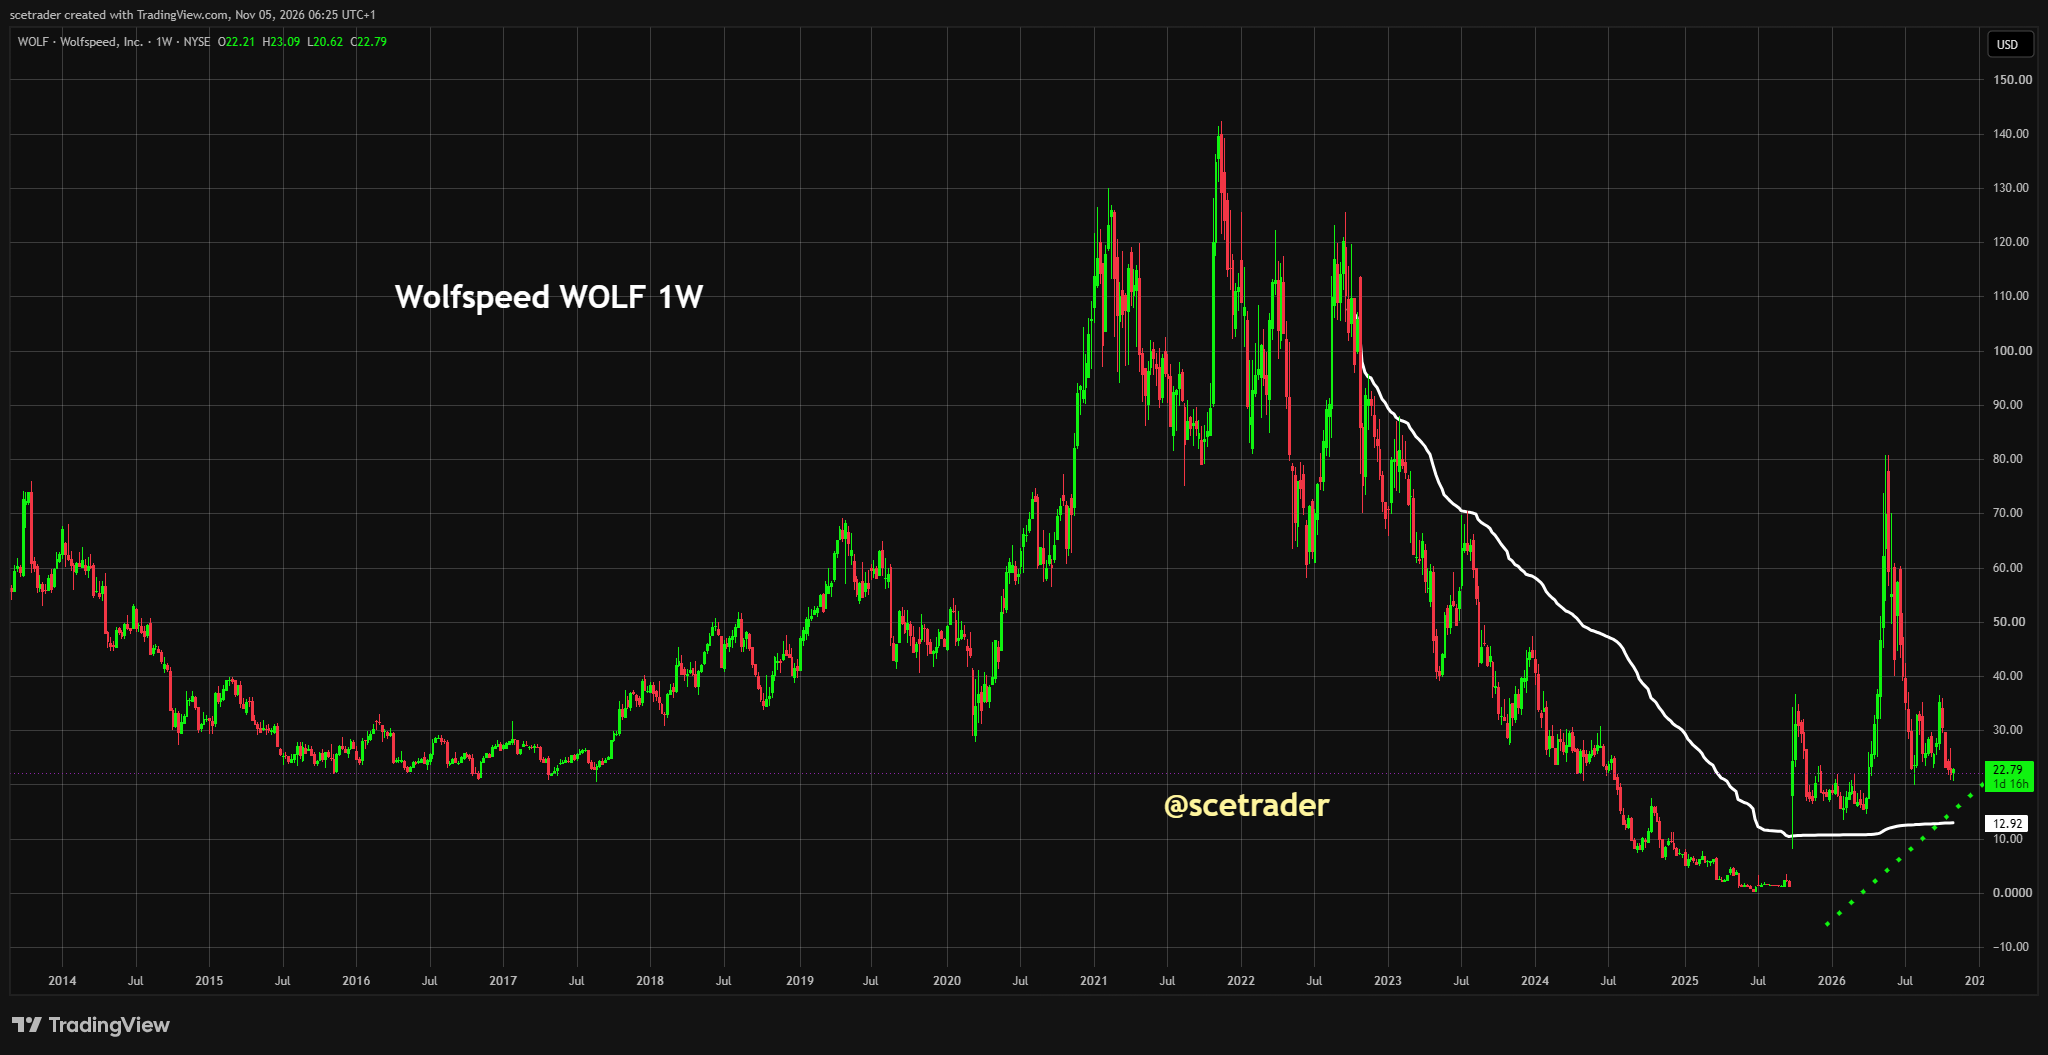
Wolfspeed blijft voor ons één van de meest risicovolle aandelen binnen de chipsector. De onderneming heeft een zware financiële herstructurering achter de rug, de brutomarge is nog steeds negatief en er wordt per kwartaal bijna $100 miljoen vrije cash verbrand. Tegelijk zien we voor het eerst voldoende operationele verbetering om serieus te overwegen een zeer kleine speculatieve positie te openen, omdat omzet, benutting van de fabrieken, aangepaste brutomarge en de vooruitzichten voor het volgende kwartaal allemaal de goede kant op bewegen.
■ Wij hebben op dit moment nog geen positie in Wolfspeed. We overwegen wel een zeer kleine speculatieve eerste positie, omdat de verhouding tussen het zeer hoge risico en de mogelijke upside duidelijk interessanter wordt.
■ Er is geen vast moment waarop wij moeten kopen. Een eventuele eerste positie kan vandaag worden ingenomen, maar net zo goed over een week of veel later wanneer de koers, de technische structuur en het algemene marktsentiment naar onze mening een betere verhouding tussen risico en potentieel rendement bieden.
■ Wanneer wij daadwerkelijk een positie openen, melden wij dat expliciet. Tot dat moment hebben wij geen positie en willen we ook niet de indruk wekken dat een aankoop al vaststaat.
De reden dat Wolfspeed opnieuw onze aandacht krijgt, is niet één spectaculaire omzetbeat. Veel belangrijker is dat verschillende onderdelen van de herstelcase tegelijkertijd beginnen te verbeteren. De omzet ligt boven verwachting, Power Products groeit opnieuw, de aangepaste brutomarge verbetert snel en management denkt in het volgende kwartaal al richting break-even te kunnen bewegen op het niveau van de aangepaste brutomarge.
Daar komt de mogelijke financiering van de Amerikaanse overheid bovenop. Wanneer de eerste tranche daadwerkelijk wordt afgesloten, kan een groot gedeelte van de dure bestaande schuld worden vervangen door financiering met een looptijd van dertig jaar. Vooral de verwachte daling van de jaarlijkse cashrente kan voor Wolfspeed belangrijk zijn, omdat iedere dollar minder rente direct de levensduur van de huidige liquiditeit verlengt.
Toch moeten we voorkomen dat we een verbeterend bedrijf verwarren met een financieel gezond bedrijf. Zelfs wanneer de aangepaste brutomarge in Q2 rond nul komt, heeft Wolfspeed nog steeds naar verwachting $65 miljoen tot $69 miljoen aan aangepaste operationele kosten. Daarnaast blijven rente en andere financieringskosten bestaan, waardoor een brutomarge rond nul slechts een tussenstap is en absoluut geen eindpunt.
De kasstroom is voor ons daarom minstens zo belangrijk als de brutomarge. Wolfspeed gebruikte in Q1 $84 miljoen cash in de operationele activiteiten en kwam na beperkte investeringen uit op bijna $97 miljoen negatieve vrije kasstroom. Dat is een groot bedrag voor een onderneming met $155 miljoen kwartaalomzet en laat zien hoe snel de balans opnieuw onder druk kan komen wanneer het herstel vertraagt.
Wij zien dus een asymmetrische situatie. Wanneer management de omzet verder laat stijgen, de bestaande fabrieken beter vult, de brutomarge snel positief maakt en tegelijkertijd de rentelast verlaagt, kan de winststructuur binnen relatief korte tijd zeer sterk verbeteren. Wanneer de vraag opnieuw verzwakt of de financiering niet wordt afgerond, kan dezelfde hoge vaste kostenbasis juist opnieuw tot grote verliezen en aanvullende verwatering leiden.
Daarom past alleen een zeer kleine positie bij onze huidige visie. We hoeven niet het absolute dieptepunt te kopen en we hoeven ook niet op basis van één kwartaal te beslissen. Timing blijft bij een aandeel met dit risicoprofiel uitzonderlijk belangrijk en wij willen de vrijheid houden om vandaag, volgende week of pas veel later te handelen.
Cijfers en outlook
Wolfspeed rapporteerde voor Q1 FY2027 een omzet van $155 miljoen. Dat lag boven de marktverwachting rond $150 miljoen en eveneens boven het midden van de eerdere eigen bandbreedte.
De omzetontwikkeling is niet spectaculair, maar de richting is beter. Ten opzichte van het vorige kwartaal steeg de omzet licht en voor Q2 verwacht management opnieuw groei naar een bandbreedte van $155 miljoen tot $175 miljoen.
Het midden van die vooruitzichten bedraagt $165 miljoen. Dat zou ongeveer 6% tot 7% sequentiële groei betekenen en ligt duidelijk boven de marktverwachting die vooraf rond $154 miljoen lag.
De omzetbeat zelf is dus positief, maar wij vinden de ontwikkeling van de marge belangrijker. Wolfspeed heeft jarenlang enorme productiecapaciteit opgebouwd en moet die capaciteit nu vullen om de vaste kosten over voldoende omzet te verdelen.
De winst per aandeel blijft zwak
Het aangepaste verlies bedroeg $2,03 per aandeel. De markt rekende op ongeveer $1,99 verlies en daarmee was dit een kleine tegenvaller.
De GAAP-winst per aandeel kwam uit op negatief $2,61. Het officiële nettoverlies bedroeg ongeveer $144 miljoen.
Deze cijfers moeten wel met voorzichtigheid worden vergeleken met vorig jaar. Wolfspeed kwam in september 2025 uit Chapter 11 en gebruikt sindsdien fresh-start accounting, waardoor de onderneming zelf aangeeft dat verschillende cijfers van vóór en na de herstructurering niet rechtstreeks vergelijkbaar zijn.
Ook het aantal aandelen is sterk veranderd. Daardoor zegt een eenvoudige jaar-op-jaarvergelijking van de winst per aandeel veel minder dan bij een normale onderneming zonder financiële herstructurering.
Adjusted EBITDA laat wel verbetering zien
Adjusted EBITDA kwam uit op negatief $54,7 miljoen. Dat lag duidelijk beter dan de verwachting rond negatief $62 miljoen en verbeterde ook met ongeveer $8 miljoen ten opzichte van het vorige kwartaal.
Dat is belangrijk omdat het laat zien dat de sterke verbetering van de brutomarge daadwerkelijk hoger in de resultatenrekening doorwerkt. Het bedrijf verliest nog steeds veel geld, maar de richting wordt beter.
Tegelijk blijft het absolute verlies zeer groot ten opzichte van de omzet. Een aangepast EBITDA-verlies van bijna $55 miljoen op $155 miljoen omzet betekent dat de onderneming nog een lange weg heeft voordat het bedrijfsmodel zichzelf kan financieren.
Daarom willen wij niet alleen verbetering zien, maar ook het tempo van die verbetering volgen. Wolfspeed heeft simpelweg niet onbeperkt tijd om ieder kwartaal tientallen miljoenen cash te blijven verbranden.
De brutomarge is het belangrijkste operationele cijfer
De aangepaste brutomarge kwam uit op ongeveer -13%. Dat was 710 basispunten beter dan in het vorige kwartaal en daarmee veruit één van de sterkste onderdelen van de cijfers.
Management schrijft de verbetering vooral toe aan een hogere benutting van de fabrieken. De afbouw van de voorraad is grotendeels afgerond, waardoor productie weer beter kan aansluiten op de daadwerkelijke vraag.
Daarnaast hielp een gunstiger productmix binnen Power. Producten met hogere toegevoegde waarde kunnen de gemiddelde marge verbeteren zonder dat de totale omzet extreem snel hoeft te stijgen.
Dit is precies de operationele hefboom die Wolfspeed nodig heeft. De onderneming beschikt al over dure productiecapaciteit en iedere extra dollar omzet kan daardoor veel sterker bijdragen aan de brutowinst wanneer de fabrieken beter worden benut.
De officiële brutomarge blijft nog zeer negatief
De GAAP-brutomarge bedroeg -22%. De kostprijs van de omzet kwam daarmee uit op ongeveer $189 miljoen tegenover slechts $155 miljoen omzet.
Dat betekent dat Wolfspeed op officiële boekhoudkundige basis nog steeds geld verliest voordat onderzoek, verkoopkosten, administratie, rente en andere uitgaven überhaupt worden meegerekend.
De aangepaste brutomarge sluit verschillende posten uit. Daaronder zat in Q1 bijvoorbeeld ongeveer $11,8 miljoen aan kosten voor het heronderhandelen van een langlopend contract met een leverancier.
Die aanpassing is groot ten opzichte van de kwartaalomzet. Wij vinden het daarom belangrijk om zowel de aangepaste als de GAAP-marge te volgen en niet alleen de aantrekkelijkste maatstaf te gebruiken.
Q2 kan een belangrijke mijlpaal worden
Voor Q2 verwacht Wolfspeed dat de aangepaste brutomarge verder verbetert en richting break-even beweegt. Wanneer dit lukt, zou het bedrijf in twee kwartalen een groot gedeelte van het eerdere verlies op fabrieksniveau hebben weggewerkt.
Management gaf tijdens de call aan dat het eerder ongeveer $200 miljoen kwartaalomzet nodig dacht te hebben om de aangepaste brutomarge rond nul te krijgen. Door de operationele verbeteringen en de gunstigere productmix denkt Wolfspeed dat het nieuwe niveau iets onder $200 miljoen kan liggen.
Voor Mohawk Valley noemt management een algemene benutting van ongeveer 25% tot 30% als niveau waarmee die brutomarge rond break-even haalbaar kan worden. Dat onderstreept hoeveel ongebruikte capaciteit er nog beschikbaar is.
Wanneer de vraag verder groeit, kan die resterende capaciteit een belangrijke bron van operationele hefboom worden. Het bedrijf hoeft niet direct opnieuw een nieuwe fabriek te bouwen om aanzienlijk meer omzet te kunnen produceren.
Break-even brutomarge is nog geen winstgevendheid
Dit onderscheid is cruciaal voor de investment case. Een aangepaste brutomarge van 0% betekent alleen dat de directe productiekosten ongeveer gelijk zijn aan de omzet.
Wolfspeed verwacht voor Q2 nog steeds $65 miljoen tot $69 miljoen aangepaste operationele kosten. Daar komen financieringskosten en verschillende andere uitgaven nog bovenop.
De onderneming moet de brutomarge dus uiteindelijk niet alleen naar nul brengen, maar ruim positief maken. Alleen dan kan voldoende brutowinst ontstaan om onderzoek, verkoop, administratie en rente te betalen.
Het is daarom te vroeg om op basis van de Q2-outlook over daadwerkelijke winstgevendheid te spreken. De verbetering is belangrijk, maar het herstelproces bevindt zich nog in een vroege fase.
Power Products laten het sterkste herstel zien
Power Products realiseerde $116,8 miljoen omzet. Dat was ongeveer 10% hoger dan in het vorige kwartaal en vormde daarmee de belangrijkste bron van de sequentiële omzetgroei.
Management zegt dat vooral Industrial & Energy sterk bijdroeg. Onder deze categorie vallen ook toepassingen voor de stroomvoorziening van AI-datacenters.
Dit is strategisch belangrijk omdat Wolfspeed daarmee minder afhankelijk kan worden van alleen elektrische auto's. Silicon carbide kan ook een belangrijke rol spelen bij zeer efficiënte omzetting van grote hoeveelheden elektriciteit in datacenters.
Het ontstaan van een tweede grote eindmarkt kan de benutting van de fabrieken verbeteren en daarmee ook direct helpen om de brutomarge te herstellen.
Materials blijft achter
Materials Products realiseerde $38,2 miljoen omzet. Dat lag duidelijk lager dan het vorige kwartaal en laat zien dat het herstel niet over de hele onderneming gelijkmatig verloopt.
Wolfspeed heeft historisch een sterke positie in siliciumcarbide wafers, maar de markt heeft de afgelopen jaren te maken gekregen met veel nieuwe capaciteit. Vooral Aziatische producenten hebben de beschikbare productie sterk uitgebreid.
Dat heeft geleid tot prijsdruk en zorgt ervoor dat de economische waarde van alleen waferverkoop minder vanzelfsprekend is. De overgang naar 200mm moet de kosten per chip verlagen, maar vereist tegelijkertijd dat voldoende klanten de nieuwe wafers daadwerkelijk afnemen.
De overeenkomst met Infineon is daarom belangrijk. Een grote chipproducent die zijn langlopende relatie uitbreidt naar 200mm geeft validatie aan de technologie en biedt meer zicht op toekomstige benutting van de Materials-capaciteit.
Voorraad daalt duidelijk
De voorraad bedroeg ongeveer $203,5 miljoen tegenover ongeveer $234 miljoen aan het einde van het vorige kwartaal. Daarmee werd in één kwartaal meer dan $30 miljoen voorraad afgebouwd.
Dat helpt de balans en verklaart een gedeelte van de positieve beweging in het werkkapitaal. Tegelijk maakt een lagere voorraad het mogelijk om productie beter op de werkelijke vraag af te stemmen.
De keerzijde is dat dit voordeel niet onbeperkt kan doorgaan. Management zegt dat het programma om werkkapitaal vrij te maken inmiddels grotendeels is afgerond.
Over de afgelopen vijf kwartalen leverden verbeteringen in het werkkapitaal ongeveer $235 miljoen cash op. Alleen al in Q1 kwam ongeveer $60 miljoen cash vrij uit deze bron.
De onderliggende cashburn verdient daarom extra aandacht
Ondanks ongeveer $60 miljoen steun uit het werkkapitaal gebruikte Wolfspeed nog steeds $84,2 miljoen cash in de operationele activiteiten. Dat laat zien dat de structurele cashburn nog fors is.
De vrije kasstroom kwam uit op negatief $96,5 miljoen. De beperkte investeringen zorgen ervoor dat bijna de volledige operationele kasuitstroom ook daadwerkelijk doorloopt naar de vrije kasstroom.
De grote zorg is dat de onderneming in toekomstige kwartalen minder steun krijgt van voorraadvermindering en andere verbeteringen in het werkkapitaal. De omzet- en margeverbetering moet die wegvallende hulp dan vervangen.
Dit maakt Q2 en Q3 belangrijker dan alleen vanwege de omzet. Wij willen zien dat de operationele kasuitstroom daadwerkelijk begint te dalen wanneer de brutomarge richting nul en vervolgens positief beweegt.
Lage investeringen zijn juist een groot voordeel
Wolfspeed gaf in Q1 slechts ongeveer $11 miljoen uit aan materiële vaste activa. Dat is extreem laag ten opzichte van de enorme investeringsbedragen uit de periode waarin Mohawk Valley en andere productiecapaciteit werden gebouwd.
De dure fabrieken bestaan inmiddels. De belangrijkste uitdaging is daarom niet meer het bouwen van capaciteit, maar het voldoende vullen van die capaciteit met winstgevende orders.
Dat kan het herstel financieel zeer krachtig maken. Wanneer de omzet stijgt zonder dat de investeringen opnieuw even hard hoeven toe te nemen, kan de vrije kasstroom veel sneller verbeteren dan tijdens de bouwfase.
Het risico is precies het tegenovergestelde wanneer de vraag tegenvalt. Een grotendeels vaste kostenbasis blijft dan bestaan terwijl te weinig omzet binnenkomt om die kosten te dragen.
Bijna $1 miljard liquiditeit geeft tijd
Wolfspeed eindigde het kwartaal met ongeveer $995 miljoen aan cash, cash equivalents en korte beleggingen. Dat is een aanzienlijke buffer voor een onderneming met een omzet van $155 miljoen per kwartaal.
De liquiditeit lag aan het einde van het vorige kwartaal echter nog rond $1,09 miljard. Er verdween dus in drie maanden tijd bijna $94 miljoen.
Wanneer een vergelijkbaar tempo zou aanhouden, neemt de financiële ruimte snel af. Daarom is de verbetering van de brutomarge en kasstroom geen luxe maar een noodzakelijke voorwaarde voor het voortbestaan van het huidige herstelplan.
De mogelijke overheidsfinanciering kan deze vergelijking sterk veranderen. Vooral een veel lagere cashrente kan de snelheid waarmee liquiditeit verdwijnt aanzienlijk verminderen.
De schuld blijft groot
Wolfspeed heeft ongeveer $930 miljoen langlopende schuld en circa $750 miljoen aan converteerbare leningen. Samen komt dat neer op ongeveer $1,68 miljard financiële schuld.
Tegenover bijna $1 miljard aan liquiditeit resteert grofweg $686 miljoen netto schuld. Dat is veel beter beheersbaar dan de schuldpositie vóór Chapter 11, maar nog steeds groot voor een onderneming die momenteel negatieve EBITDA en vrije kasstroom rapporteert.
De rentelast bevestigt dit probleem. In Q1 werd ongeveer $32 miljoen cashrente betaald en de officiële resultatenrekening laat nog hogere totale netto rentelasten zien.
Iedere besparing op deze post heeft daardoor een directe en grote invloed op de toekomstige cashburn.
Chapter 11 heeft het financiële profiel volledig veranderd
Wolfspeed kwam in september 2025 uit Chapter 11. De onderneming verminderde de schuld aanzienlijk en begon daarna met een nieuwe balans onder fresh-start accounting.
Daarmee is het huidige Wolfspeed financieel niet rechtstreeks vergelijkbaar met de onderneming van vóór de herstructurering. Activa, verplichtingen en het aandelenkapitaal zijn opnieuw gewaardeerd en de bestaande aandeelhouders zijn tijdens het proces zeer zwaar verwaterd.
Dit verleden blijft relevant voor iedere nieuwe belegger. Het laat zien dat een uitstekende technologie en een aantrekkelijke markt niet automatisch voldoende zijn wanneer de balans en de kapitaalstructuur verkeerd zijn ingericht.
Wij beoordelen de huidige case daarom veel strenger op kasstroom en financiering dan we bij een financieel gezonde chipproducent zouden doen.
De $1,5 miljard overheidsfinanciering kan een grote verandering brengen
Wolfspeed heeft een voorwaardelijke toezegging ontvangen voor maximaal $1,5 miljard aan financiering met een looptijd van dertig jaar van het Amerikaanse Department of War.
De eerste tranche bedraagt maximaal $600 miljoen. Die tranche is vooral bedoeld om de resterende dure first-lien schuld te herfinancieren die oorspronkelijk ongeveer $1,1 miljard bedroeg en inmiddels naar ongeveer $630 miljoen is teruggebracht.
Management verwacht dat deze herfinanciering jaarlijks meer dan $50 miljoen aan rentelasten kan besparen. Omdat de rente gedurende de eerste vijf jaar grotendeels wordt toegevoegd aan de schuld in plaats van direct in cash te worden betaald, kan de jaarlijkse besparing op de cashrente in die periode rond $100 miljoen liggen.
Dat is enorm in verhouding tot de huidige cashburn. Een besparing van ongeveer $25 miljoen per kwartaal zou een aanzienlijk gedeelte van de huidige operationele kasuitstroom kunnen compenseren.
Het blijft een voorwaardelijke toezegging
Het belangrijkste woord bij deze financiering is voorwaardelijk. Wolfspeed heeft nog niet simpelweg $1,5 miljard op de bank gekregen.
De overheid voert aanvullende due diligence uit en definitieve kredietdocumenten moeten nog worden afgerond. Daarnaast gelden financiële, juridische en andere voorwaarden voordat individuele tranches daadwerkelijk kunnen worden opgenomen.
Management gaf tijdens de call aan dat er ook bepaalde maatregelen nodig kunnen zijn om de balans verder te verlagen in risico. Daaronder kan een beperkte aandelenuitgifte vallen.
De onderneming hoopt het proces idealiter voor het einde van het kalenderjaar af te ronden. Totdat de definitieve overeenkomsten daadwerkelijk zijn ondertekend, moeten beleggers dus rekening houden met uitvoeringsrisico.
De eerste $600 miljoen is vooral herfinanciering
Het is eveneens belangrijk om niet te doen alsof de volledige financiering nieuw groeikapitaal is. De eerste tranche van $600 miljoen wordt voornamelijk gebruikt om bestaande dure schuld te vervangen.
Dat verbetert de looptijd en de rentekosten, maar de onderneming krijgt hierdoor niet ineens $600 miljoen extra economische waarde. Schuld wordt vooral ingeruild voor andere schuld met aantrekkelijkere voorwaarden.
De resterende tranches kunnen wel worden gebruikt voor strategische investeringen. Wolfspeed wil daarmee onder meer siliciumcarbide verder ontwikkelen en nieuwe mogelijkheden creëren binnen GaN, communicatie, defensie en technologie die beter bestand is tegen straling.
Management benadrukt dat hiervoor geen nieuwe grote fabrieken hoeven te worden gebouwd. De strategie is juist om bestaande locaties, machines en intellectueel eigendom beter te benutten.
Verwatering blijft een serieus risico
Aan de mogelijke overheidsfinanciering zijn warrants gekoppeld. Wanneer alle tranches worden opgenomen, kan de Amerikaanse overheid warrants ontvangen die gezamenlijk oplopen tot maximaal 7,5% van het volledig verwaterde aandelenkapitaal.
Dat is materieel voor bestaande aandeelhouders. Wolfspeed is uit Chapter 11 gekomen met een volledig veranderde aandelenstructuur en eventuele nieuwe aandelen of warrants drukken opnieuw de waarde per bestaand aandeel.
De economische vergelijking kan nog steeds positief uitvallen wanneer de lagere rente en extra groeimogelijkheden veel meer waarde creëren dan de verwatering kost. Dat moet echter worden bewezen en mag niet automatisch worden aangenomen.
Dit is precies waarom wij bij een eventuele positie zeer klein willen beginnen. De upside kan groot zijn, maar het aandeel blijft gevoelig voor financiële voorwaarden die buiten de normale operationele prestaties liggen.
AI-datacenters worden steeds belangrijker
Management noemt AI-datacenters de snelst groeiende eindmarkt van Wolfspeed. Op basis van de laatste twaalf maanden is de omzet uit deze activiteit volgens het bedrijf meer dan verdubbeld.
Het orderboek groeit eveneens sneller. Wolfspeed heeft een speciaal team voor datacenters en werkt steeds directer samen met hyperscalers en producenten van voedingen en andere infrastructuur.
De belangrijkste technologische verandering is de verschuiving naar hogere spanningen. Grote AI-datacenters bewegen richting 800V en HVDC om enorme hoeveelheden vermogen efficiënter over de infrastructuur te verdelen.
Siliciumcarbide is juist sterk bij hoge spanning en hoog vermogen. Daardoor kan de hoeveelheid siliciumcarbide per datacenter sterk stijgen wanneer deze architecturen op grotere schaal worden ingevoerd.
AI kan de markt voor siliciumcarbide breder maken
Historisch draaide een groot gedeelte van de bull case voor siliciumcarbide om elektrische auto's. Die markt blijft belangrijk, maar de afhankelijkheid van één eindmarkt heeft de sector kwetsbaar gemaakt toen de groei van elektrische auto's minder voorspelbaar werd.
AI-datacenters kunnen een tweede grote vraagbron creëren. Stroom moet bij verschillende stappen worden omgezet, beschermd en efficiënt naar de compute-apparatuur worden gebracht.
Naarmate het vermogen per rack stijgt, wordt iedere procent energieverlies duurder. Daardoor neemt de economische waarde van efficiëntere vermogenshalfgeleiders toe.
Voor Wolfspeed is dit belangrijk omdat meer vraag naar Power Products niet alleen omzet oplevert. Hogere volumes kunnen ook de bestaande fabrieken beter vullen en daardoor de brutomarge sneller verbeteren.
De AI-case moet wel realistisch worden gehouden
Wolfspeed maakt niet bekend hoeveel omzet momenteel exact uit AI-datacenters komt. We weten dus niet of deze activiteit al tientallen of honderden miljoenen dollars vertegenwoordigt.
De onderneming heeft eveneens geen concrete dollarwaarde van het orderboek voor deze markt gegeven. De verdubbeling klinkt aantrekkelijk, maar groei vanaf een kleine basis kan procentueel zeer sterk lijken.
De Strategic Partner Award van Megmeet bevestigt dat Wolfspeed een relatie opbouwt met een relevante klant, maar is op zichzelf geen gegarandeerde grote order.
Wij zien AI-datacenters daarom als een belangrijke nieuwe katalysator, maar nog niet als voldoende bewijs dat het hele financiële probleem van Wolfspeed daarmee automatisch wordt opgelost.
BorgWarner versterkt Automotive
Wolfspeed heeft een meerjarige overeenkomst gesloten om siliciumcarbidecomponenten te leveren voor de volgende generatie 800V-omvormers van BorgWarner.
Management gaf tijdens de call aan dat Wolfspeed een meerderheidsaandeel van de benodigde siliciumcarbidecontent voor dit programma zal leveren. Dat maakt de overeenkomst concreter dan een normale vroege design win.
800V-architecturen zijn aantrekkelijk voor siliciumcarbide omdat de voordelen van hogere efficiëntie en minder energieverlies juist bij hogere spanning groter worden.
De financiële omvang van de overeenkomst is niet openbaar gemaakt. We zouden daarom geen eigen omzetwaarde aan dit contract koppelen voordat BorgWarner of Wolfspeed meer informatie geeft.
Automotive blijft een grote structurele kans
Elektrische voertuigen blijven een belangrijke eindmarkt voor siliciumcarbide. De technologie maakt efficiëntere omvormers mogelijk en kan helpen het rijbereik te verhogen of kleinere koelsystemen toe te passen.
De markt is echter veel competitiever geworden. Verschillende producenten hebben nieuwe capaciteit gebouwd en autofabrikanten proberen de kosten per voertuig voortdurend te verlagen.
Wolfspeed moet daarom niet alleen technisch goed blijven, maar ook op prijs en leveringszekerheid concurrerend zijn. De overstap naar 200mm is juist bedoeld om de productiekosten structureel te verlagen.
BorgWarner is daarom belangrijk als bewijs dat klanten ook na de financiële herstructurering bereid zijn langlopende afspraken met Wolfspeed te maken.
Infineon bevestigt de waarde van de Materials-activiteiten
De bestaande relatie tussen Wolfspeed en Infineon bestaat al meer dan twintig jaar. De partijen hebben de langlopende leveringsovereenkomst nu uitgebreid met 200mm siliciumcarbide wafers.
Voor Infineon ondersteunt dit de overgang van 150mm naar 200mm productie. Voor Wolfspeed creëert het een grote externe klant voor de technologie waarin jarenlang zwaar is geïnvesteerd.
Daarnaast heeft de overeenkomst strategische waarde door de wens van Westerse chipbedrijven om meerdere betrouwbare leveranciers in verschillende regio's te behouden.
De exacte volumes en prijzen zijn niet bekend. Het contract is daardoor duidelijk positief voor de commerciële validatie, maar nog niet voldoende om de toekomstige winst van Materials exact te modelleren.
De 200mm-strategie moet nu financieel gaan werken
Wolfspeed heeft jarenlang betoogd dat 200mm wafers uiteindelijk lagere kosten per chip mogelijk maken. Een grotere wafer levert meer chips per productieronde en kan daardoor de kosten per eenheid verlagen wanneer de opbrengst en benutting voldoende hoog zijn.
Het probleem zat niet alleen bij de technologie, maar vooral bij de timing. Wolfspeed bouwde enorme capaciteit voordat de markt voldoende volume had om deze fabrieken efficiënt te vullen.
Dat veroorzaakte de zware onderbenutting die de brutomarges jarenlang onder druk heeft gezet. De huidige cijfers laten voor het eerst duidelijker zien hoe snel die marges kunnen herstellen zodra de benutting stijgt.
De komende kwartalen moeten bewijzen of dit structureel is. Eén of twee kwartalen met betere benutting zijn nog onvoldoende om de oude fouten definitief achter ons te laten.
GaN vergroot de potentiële markt
Wolfspeed wil naast siliciumcarbide ook sterker inzetten op galliumnitride. GaN is vooral aantrekkelijk bij lagere spanningen, terwijl siliciumcarbide sterk blijft bij hogere spanning en hoger vermogen.
Management ziet kansen bij de spanningsverlaging binnen datacenters en bij humanoid robots. Ook communicatie en defensie worden genoemd als mogelijke toepassingen.
Het voordeel is dat een gedeelte van de bestaande machines en kennis kan worden gebruikt. Wolfspeed hoeft daardoor niet vanaf nul een volledig nieuw productieplatform te bouwen.
Dat kan uiteindelijk extra omzet opleveren en de benutting van de bestaande infrastructuur verder verhogen. Voorlopig is GaN echter vooral strategische optionaliteit en nog geen belangrijke bron van gerapporteerde omzet.
Defensie geeft een extra strategische dimensie
De betrokkenheid van het Amerikaanse Department of War gaat verder dan alleen financiële steun. Silicon carbide en GaN zijn belangrijk voor vermogenselektronica, communicatie, radar en verschillende defensietoepassingen.
Wolfspeed wil een gedeelte van de nieuwe financiering gebruiken om technologie te ontwikkelen die beter bestand is tegen straling. Dat kan relevant zijn voor satellieten en andere toepassingen in zware omstandigheden.
Een sterke positie binnen de Amerikaanse defensieketen kan commerciële voordelen bieden door langlopende projecten en een grotere voorkeur voor binnenlandse productie.
Daar staat tegenover dat overheidscontracten vaak lange ontwikkeltrajecten kennen. Wij zouden daarom nog geen grote toekomstige defensieomzet in de huidige investment case opnemen.
TSiC biedt interessante technologie, maar nog weinig financiële zichtbaarheid
Wolfspeed heeft ook transparent silicon carbide commercieel geïntroduceerd. De technologie kan volgens de onderneming toepassingen krijgen in augmented reality, quantum computing en geavanceerde optica.
De hoge brekingsindex van siliciumcarbide kan bijvoorbeeld helpen om dunnere optische systemen voor AR-brillen te ontwikkelen. Dat is technologisch interessant en laat zien dat het materiaal meer toepassingen heeft dan alleen vermogenselektronica.
Financieel is deze activiteit echter nog zeer vroeg. Er zijn geen grote omzetdoelen, volumes of winstbijdragen bekendgemaakt.
Wij zien TSiC daarom als mogelijke lange termijn optionaliteit. Het speelt vrijwel geen rol bij onze beoordeling of Wolfspeed in FY2027 financieel kan stabiliseren.
De markt voor siliciumcarbide blijft competitief
De grotere vraag vanuit AI en automotive helpt de verhouding tussen vraag en aanbod, maar het probleem van overtollige capaciteit is nog niet volledig verdwenen.
Veel producenten hebben de afgelopen jaren geïnvesteerd in nieuwe fabrieken en wafercapaciteit. Vooral Chinese spelers zijn agressief gegroeid en concurreren sterk op prijs.
Dat betekent dat Wolfspeed niet alleen voldoende volume moet vinden. Het bedrijf moet dit volume ook tegen prijzen verkopen waarmee de nieuwe 200mm-infrastructuur uiteindelijk aantrekkelijke marges kan realiseren.
Management is duidelijk positiever over de marktdynamiek en ziet tekenen dat de balans verbetert. Wij vinden het echter te vroeg om te concluderen dat de volledige sector al uit de periode van overcapaciteit is.
Hogere benutting is de belangrijkste hefboom
De kern van de hele herstelcase is uiteindelijk relatief eenvoudig. Wolfspeed heeft veel meer capaciteit dan het momenteel gebruikt.
Dat is negatief wanneer de omzet laag blijft, omdat afschrijvingen, personeel en andere vaste kosten over te weinig producten worden verdeeld. De brutomarge blijft dan zwaar onder druk.
Hetzelfde mechanisme werkt echter zeer sterk de andere kant op wanneer de volumes stijgen. Een groot gedeelte van de extra omzet kan dan bijdragen aan de brutowinst omdat veel vaste kosten toch al worden gemaakt.
Daarom kan een relatief bescheiden stijging van de omzet een veel grotere beweging in de brutomarge veroorzaken. De verbetering van 710 basispunten in Q1 is daar een eerste duidelijk voorbeeld van.
Upside scenario
In het positieve scenario groeit de omzet in Q2 naar het midden of de bovenkant van de bandbreedte en bereikt de aangepaste brutomarge daadwerkelijk ongeveer break-even. De hogere benutting van Mohawk Valley blijft daarna doorlopen, waardoor de brutomarge in de daaropvolgende kwartalen duidelijk positief wordt.
Power Products blijven groeien dankzij AI-datacenters, automotive en industriële toepassingen. BorgWarner begint meer volume af te nemen en andere 800V-platforms zorgen voor aanvullende vraag.
Infineon en andere klanten nemen steeds meer 200mm wafers af. Daardoor verbetert ook Materials en ontstaat een bredere omzetgroei dan alleen bij Power.
De overheidsfinanciering wordt definitief afgesloten. De eerste $600 miljoen vervangt dure schuld en verlaagt de jaarlijkse cashrente met ongeveer $100 miljoen tijdens de eerste vijf jaar.
Hierdoor neemt de cashburn zeer snel af. Wolfspeed krijgt meer tijd om de fabrieken te vullen zonder opnieuw op korte termijn grote hoeveelheden kapitaal te hoeven ophalen.
GaN, defensie en TSiC leveren vervolgens extra optionaliteit. Wanneer deze ontwikkelingen samenkomen, kan de huidige verliesstructuur binnen enkele jaren veranderen in een bedrijf met aanzienlijk hogere omzet en sterkere marges.
In dat scenario kan de waardering van Wolfspeed sterk veranderen. Juist omdat de huidige cijfers nog zo zwak zijn, kan de operationele hefboom bij een succesvolle turnaround uitzonderlijk groot zijn.
Downside scenario
In het negatieve scenario blijft de omzet rond het huidige niveau hangen en blijkt de Q2-guidance te optimistisch. De aangepaste brutomarge bereikt dan geen break-even en blijft negatief door te lage benutting.
De markt voor elektrische auto's groeit minder snel dan verwacht en de vraag vanuit AI-datacenters blijkt onvoldoende groot om de beschikbare capaciteit snel genoeg te vullen. Materials blijft tegelijkertijd onder prijsdruk staan.
De vrije kasstroom blijft daardoor rond negatief $100 miljoen per kwartaal. Omdat de voordelen uit het werkkapitaal grotendeels zijn uitgeput, kan de cashpositie vervolgens sneller dalen.
De voorwaardelijke lening kan daarnaast vertraging oplopen of met zwaardere voorwaarden worden afgesloten. Nieuwe aandelen, warrants of andere maatregelen kunnen bestaande aandeelhouders verder verwateren.
Ook wanneer de lening wel doorgaat, blijft PIK-rente economische rente. De cashbetaling wordt uitgesteld, maar de verplichting wordt aan de schuld toegevoegd.
Wanneer Wolfspeed vervolgens nog meer tijd nodig heeft om winstgevend te worden, kan uiteindelijk opnieuw extra kapitaal nodig zijn. Na de zware verwatering rond Chapter 11 zou dat voor bestaande aandeelhouders opnieuw zeer pijnlijk kunnen zijn.
Dit scenario maakt duidelijk waarom wij alleen een zeer kleine positie overwegen. De mogelijke upside is groot, maar een aanzienlijk permanent verlies van kapitaal blijft eveneens mogelijk.
Conclusie
Disclaimer Aan de door ons opgestelde informatie kan op geen enkele wijze rechten worden ontleend. Alle door ons verstrekte informatie en analyses zijn geheel vrijblijvend. Alle consequenties van het op welke wijze dan ook toepassen van de informatie blijven volledig voor uw eigen rekening.
Wij aanvaarden geen aansprakelijkheid voor de mogelijke gevolgen of schade die zouden kunnen voortvloeien uit het gebruik van de door ons gepubliceerde informatie. U bent zelf eindverantwoordelijk voor de beslissingen die u neemt met betrekking tot uw beleggingen.


