🌴SIPEF koopt voor $42 miljoen extra belangen in acht Indonesische groepsbedrijven
■ SIPEF vergroot zijn belang in Indonesië: Dochterbedrijf PT Tolan Tiga Indonesia heeft een bindende intentieverklaring getekend om belangen van 5% in acht bestaande Indonesische groepsbedrijven over te nemen voor in totaal $42 miljoen.
■ De deal wordt volledig uit cash betaald: SIPEF hoeft hiervoor geen nieuwe aandelen uit te geven. Voor bestaande aandeelhouders ontstaat dus geen verwatering.
■ SIPEF koopt activiteiten die het al controleert: De acht bedrijven worden al volledig geconsolideerd. De transactie voegt geen nieuwe activiteiten toe, maar vergroot het aandeel van SIPEF in de bestaande winst.
■ Meer resultaat blijft bij de eigen aandeelhouders: Na afronding gaat een groter deel van de winst van deze Indonesische activiteiten naar SIPEF en minder naar de huidige minderheidsaandeelhouder.
■ De prijs ligt dicht bij de boekwaarde: SIPEF betaalt $42 miljoen voor belangen die eind juni voor $40,6 miljoen in de boeken stonden. Er wordt dus geen grote premie betaald.
■ Het extra economische belang staat gelijk aan circa 3.175 hectare: SIPEF krijgt meer recht op de opbrengst van bestaande plantages zonder nieuwe grond te hoeven ontwikkelen.
■ Hogere palmolieprijzen maken de deal aantrekkelijker: Wanneer palmolieprijzen sterk blijven of verder stijgen, profiteert SIPEF van hogere opbrengsten terwijl na deze transactie een groter deel van de winst binnen de groep blijft.
■ Investment View blijft positief: De combinatie van hogere palmolieprijzen, meer economisch belang in bestaande activiteiten, financiering uit cash en geen verwatering ondersteunt onze positieve visie. Wanneer het huidige beeld aanhoudt, kan het aandeel naar onze mening verder richting €120.
Investment View
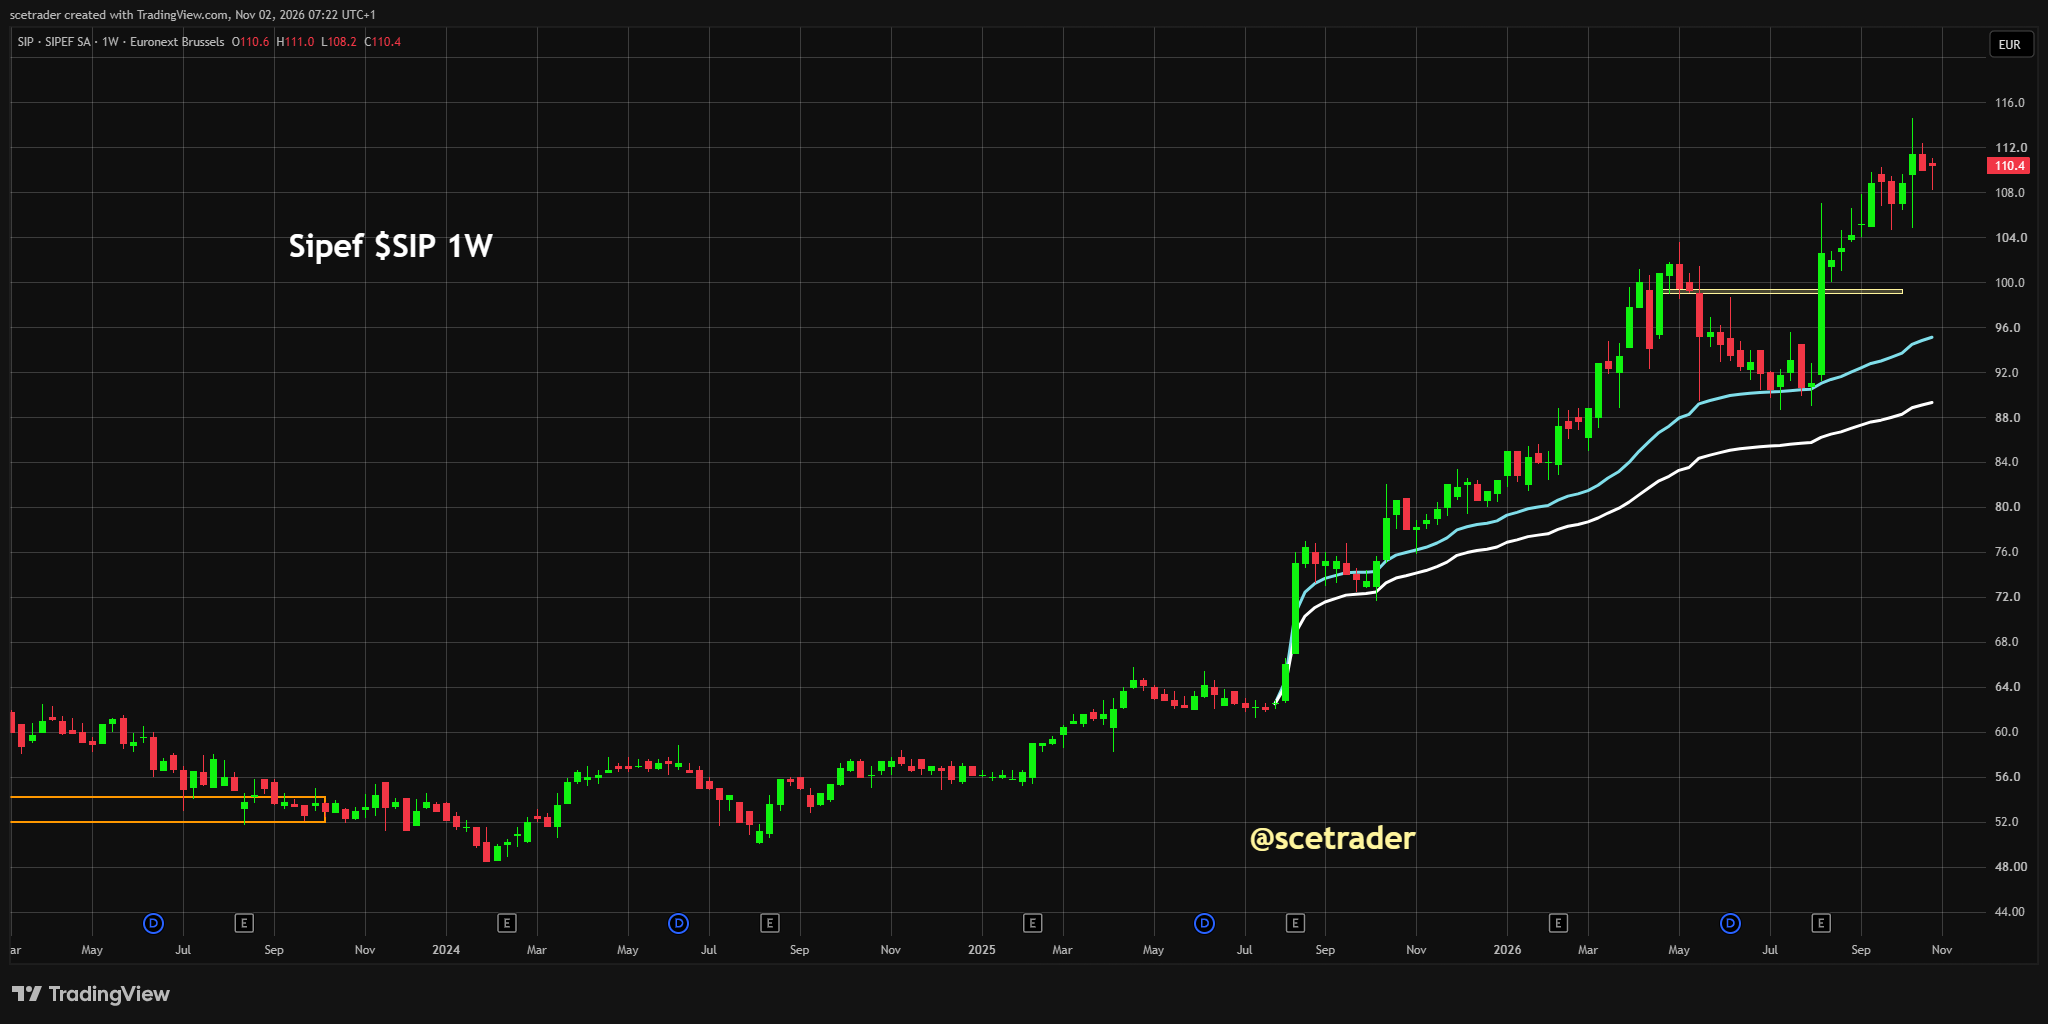
Wij zien deze transactie als positief voor SIPEF. Het bedrijf gebruikt $42 miljoen van zijn bestaande cash om een groter belang te krijgen in activiteiten die het al kent, controleert en volledig in de cijfers opneemt. Er hoeft geen nieuwe onderneming te worden geïntegreerd en SIPEF neemt geen onbekend operationeel risico over.
Het belangrijkste voordeel is eenvoudig: een groter deel van de toekomstige winst blijft bij SIPEF. De omzet en operationele winst van deze bedrijven staan al in de geconsolideerde cijfers, maar na de overname gaat minder resultaat naar de minderheidsaandeelhouder. Dat kan de winst die uiteindelijk aan SIPEF-aandeelhouders toekomt verhogen.
De timing is eveneens gunstig zolang de palmolieprijs sterk blijft. SIPEF profiteert direct van hogere verkoopprijzen en krijgt na afronding van deze transactie een groter economisch belang in dezelfde productie. De onderneming hoeft daarvoor geen nieuwe plantages aan te leggen of jarenlang te wachten totdat nieuwe bomen volwassen zijn.
Onze koersvisie richting €120 is niet alleen op deze deal gebaseerd. Het is de combinatie van sterke palmolieprijzen, bestaande winstgevende activiteiten, een gezonde financiële positie en een groter aandeel in de toekomstige winst die het beeld ondersteunt.
SIPEF koopt meer van wat het al bezit
De transactie heeft betrekking op acht Indonesische bedrijven waarin de verkopende partij momenteel rechtstreeks 5% bezit. SIPEF controleert deze ondernemingen al via zijn Indonesische dochterbedrijf.
Daardoor verandert de operationele structuur nauwelijks. De plantages, fabrieken, werknemers en productie blijven dezelfde. Wat verandert, is hoeveel van het economische resultaat uiteindelijk aan SIPEF toekomt.
Dat maakt de deal overzichtelijk. Bij een klassieke overname moet een koper vaak eerst bewijzen dat de verwachte synergie en groei daadwerkelijk worden gerealiseerd. Hier kent SIPEF de activa en de prestaties al uit de eigen bedrijfsvoering.
De aankoop komt daardoor vooral neer op het vergroten van het belang in bestaande winstgevende activiteiten.
De prijs oogt redelijk
SIPEF betaalt in totaal $42 miljoen. De boekwaarde van de minderheidsbelangen bedroeg eind juni $40,6 miljoen en zou volgens het bedrijf bij afronding nog ongeveer in lijn moeten liggen met de overeengekomen prijs.
Het verschil is daarmee beperkt. SIPEF betaalt geen forse premie om toegang te krijgen tot een nieuwe markt of toekomstige groei die nog moet worden bewezen.
Dat is belangrijk voor het verwachte rendement op de investering. Hoe hoger de prijs die voor een belang wordt betaald, hoe meer toekomstige winst nodig is om de investering aantrekkelijk te maken. Hier ligt de aankoopprijs dicht bij de bestaande boekwaarde.
De uiteindelijke aantrekkelijkheid wordt natuurlijk bepaald door de winst die deze belangen de komende jaren opleveren, maar de uitgangspositie oogt verstandig.
Geen aandelenuitgifte
Voor bestaande aandeelhouders is de financiering misschien wel het duidelijkste positieve punt. De $42 miljoen wordt betaald uit de bestaande cashmiddelen van SIPEF.
Er hoeft daardoor geen aandelenemissie plaats te vinden. Het aantal uitstaande aandelen neemt door deze transactie niet toe en de extra winst hoeft dus niet over een groter aantal aandelen te worden verdeeld.
Dat is belangrijk omdat een overname op bedrijfsniveau aantrekkelijk kan zijn, maar per aandeel weinig kan opleveren wanneer daarvoor veel nieuwe aandelen worden uitgegeven. Dat probleem speelt hier niet.
SIPEF gebruikt bestaande financiële middelen om het belang van de huidige aandeelhouders in de winstgevende Indonesische activiteiten te vergroten.
Circa 3.175 hectare extra economisch belang
SIPEF geeft aan dat de extra economische eigendom overeenkomt met ongeveer 3.175 hectare bestaande plantages.
Dat betekent niet dat de onderneming fysiek 3.175 hectare nieuwe grond toevoegt. De plantages zijn er al en maken al deel uit van de activiteiten van de groep.
SIPEF koopt een groter aandeel in de economische opbrengst ervan. Daarmee ontstaat geen nieuwe ontwikkelingsfase en hoeft er niet jarenlang te worden geïnvesteerd voordat de grond productie begint op te leveren.
Dat maakt het risico lager dan bij een grote uitbreiding van het fysieke areaal. SIPEF betaalt voor een groter belang in bestaande productie die het zelf al beheert.
Palmolieprijs blijft een belangrijke motor
De ontwikkeling van de palmolieprijs blijft belangrijk voor het aandeel. Wanneer verkoopprijzen stijgen, loopt de opbrengst per geproduceerde ton op terwijl niet alle kosten in hetzelfde tempo meestijgen.
Dat kan de winst relatief sterk laten stijgen. Voor SIPEF is een gunstige palmoliemarkt daarom direct zichtbaar in de kasstroom en het resultaat.
Door de nieuwe transactie krijgt SIPEF een groter aandeel in diezelfde winst. De onderneming koopt dus niet meer productievolume, maar wel een groter recht op de economische opbrengst van de productie die al aanwezig is.
Wanneer palmolieprijzen sterk blijven, kan deze aankoop daardoor aantrekkelijker uitpakken dan wanneer dezelfde transactie tijdens een zwakke grondstoffenmarkt zou worden gedaan.
Waarom €120 mogelijk blijft
De transactie van $42 miljoen is op zichzelf niet groot genoeg om een koers van €120 te rechtvaardigen. De deal moet daarom worden gezien als één onderdeel van de bredere beleggingscasus.
De belangrijkste steun komt van de combinatie van palmolieprijzen, productie, kasstroom en kapitaaldiscipline. Wanneer SIPEF sterke prijzen ontvangt en tegelijkertijd meer van de winst van de Indonesische activiteiten binnen de groep houdt, kan de winst per aandeel verder toenemen.
De financiering uit cash helpt daarbij. Er ontstaat geen verwatering en de onderneming houdt de structuur eenvoudig.
Wanneer de palmolieprijs sterk blijft en de operationele prestaties zich goed ontwikkelen, zien wij daarom ruimte voor een verdere waardering van het aandeel richting €120.
Wat kan tegenvallen
De palmolieprijs blijft de grootste externe factor. Een sterke daling zou de winstgevendheid drukken en daarmee ook een deel van het positieve effect van de transactie verminderen.
Daarnaast blijft productie afhankelijk van weersomstandigheden, opbrengsten per hectare en andere agrarische factoren. Een hoge verkoopprijs helpt minder wanneer het beschikbare volume tegenvalt.
De transactie is bovendien nog niet afgerond. De partijen hebben een bindende intentieverklaring ondertekend, maar de definitieve documenten en gebruikelijke goedkeuringen moeten nog worden afgehandeld. SIPEF mikt op afronding uiterlijk eind december 2026.
Dat zijn normale risico’s rond de transactie en veranderen voor ons de positieve hoofdconclusie niet.
Conclusie
SIPEF gaat voor $42 miljoen extra belangen van 5% kopen in acht Indonesische groepsbedrijven die het al controleert. De onderneming gebruikt daarvoor bestaande cash en hoeft geen nieuwe aandelen uit te geven.
De deal verhoogt daardoor het economische belang van SIPEF in bestaande productie zonder nieuwe plantages te ontwikkelen of onbekende activiteiten over te nemen. Na afronding blijft een groter deel van de winst van deze bedrijven bij SIPEF-aandeelhouders.
Dat is vooral interessant wanneer palmolieprijzen sterk blijven. SIPEF profiteert dan van hogere opbrengsten en krijgt tegelijk een groter aandeel in de winst die met de bestaande Indonesische activiteiten wordt verdiend.
Wij zien de transactie daarom als positief. In combinatie met sterke palmolieprijzen en goede operationele prestaties blijft een verdere koersbeweging richting €120 voor ons mogelijk.
🔵 English version
SIPEF ($SIP) to acquire additional stakes in eight Indonesian group companies for $42 million
■ SIPEF is increasing its ownership in Indonesia: Subsidiary PT Tolan Tiga Indonesia has signed a binding letter of intent to acquire 5% interests in eight existing Indonesian group companies for an aggregate consideration of $42 million.
■ The transaction will be fully funded with cash: SIPEF does not need to issue new shares, meaning existing shareholders will not be diluted by the acquisition.
■ SIPEF is buying more of businesses it already controls: All eight companies are already fully consolidated. The transaction therefore adds no new operations but increases SIPEF’s economic share of existing earnings.
■ More profit will remain with SIPEF shareholders: Following completion, a larger portion of the earnings generated by these Indonesian operations will accrue to SIPEF rather than the current minority shareholder.
■ The price is close to book value: SIPEF is paying $42 million for interests that had a carrying value of $40.6 million at the end of June. The company is therefore not paying a large acquisition premium.
■ The additional economic ownership equals roughly 3,175 hectares: SIPEF gains a larger claim on the economics of existing plantations without developing additional land.
■ Higher palm oil prices make the transaction more attractive: If palm oil prices remain strong or continue to rise, SIPEF benefits from higher selling prices while a greater share of the resulting profit remains within the group.
■ Investment View remains positive: Higher palm oil prices, greater ownership of established operations, cash financing and the absence of dilution support our positive view. If the current backdrop remains intact, we believe the shares can continue toward €120.
Investment View
We view the transaction as positive for SIPEF. The company is using $42 million of existing cash to increase its ownership of businesses it already knows, controls and fully consolidates. There is no unfamiliar operation to integrate and no new operating region to manage.
The main benefit is straightforward: a larger share of future earnings remains with SIPEF. Revenue and operating profit from these businesses are already included in the consolidated accounts, but following the acquisition less profit will be allocated to the minority shareholder. That can increase the earnings ultimately attributable to SIPEF shareholders.
The timing is also favourable as long as palm oil prices remain strong. SIPEF benefits directly from higher selling prices and, after completion of this transaction, will own a greater economic share of the same production. The company does not need to develop new plantations or wait years for new trees to mature.
Our view toward €120 is therefore not based on the transaction alone. It is supported by the combination of strong palm oil prices, established profitable operations, a healthy financial position and a larger share of future earnings.
SIPEF is buying more of businesses it already owns
The transaction covers eight Indonesian companies in which the seller currently holds direct 5% interests. SIPEF already controls these businesses through its Indonesian subsidiary.
The operational structure therefore changes very little. The plantations, mills, employees and production remain the same. What changes is the proportion of the economic result that ultimately belongs to SIPEF.
That makes the transaction relatively straightforward. In a conventional acquisition, the buyer often needs to prove that expected growth or synergies will materialise. SIPEF already knows these assets and their performance from its own operations.
The purchase is therefore mainly about increasing ownership of existing profitable businesses.
The price appears reasonable
SIPEF is paying $42 million in total. The carrying value of the minority interests was $40.6 million at the end of June and the company expects that value to remain broadly in line with the agreed consideration at completion.
The difference is limited. SIPEF is not paying a substantial premium to enter a new market or acquire future growth that still needs to be proven.
This matters for the expected return on the investment. The higher the acquisition price, the more future earnings are required to make the transaction attractive. In this case, the purchase price remains close to the existing carrying value.
The final return will depend on the earnings generated by these interests over the coming years, but the starting point appears sensible.
No equity issue
For existing shareholders, the funding structure is one of the clearest positives. SIPEF will pay the $42 million consideration from existing cash resources.
No equity issuance is required. The number of shares outstanding will therefore not increase as a result of the transaction and additional earnings do not need to be spread across a larger share base.
This matters because an acquisition can make sense at the corporate level while creating little value per share if a large number of new shares are issued to finance it. That problem does not exist here.
SIPEF is using existing financial resources to increase its shareholders’ economic interest in profitable Indonesian operations.
Around 3,175 hectares of additional economic ownership
SIPEF states that the additional beneficial ownership corresponds to approximately 3,175 hectares of existing plantations.
This does not mean the company is physically adding 3,175 hectares of new land. The plantations already exist and are already part of the group’s operations.
SIPEF is acquiring a greater share of the economic output generated by those assets. There is therefore no new development phase and no need to wait years for newly planted land to begin producing.
That makes the risk lower than a major expansion of physical planted area. SIPEF is paying for a larger interest in production it already manages.
Palm oil prices remain an important driver
Palm oil pricing remains one of the most important variables for SIPEF. When selling prices increase, revenue per tonne rises while not all operating costs increase at the same pace.
That can create significant operating leverage and lead to a stronger increase in earnings than in revenue alone.
The transaction adds another layer to that benefit. SIPEF is not buying additional physical production volume, but it is acquiring a larger claim on the earnings generated by the production already in place.
If palm oil prices remain strong, this purchase could therefore become more valuable than the same transaction would have been in a weak commodity environment.
Why €120 remains possible
The $42 million transaction alone is not large enough to justify a €120 share price. It should be viewed as one part of the broader investment case.
The main support comes from the combination of palm oil pricing, production, cash generation and disciplined capital allocation. If SIPEF continues to receive strong selling prices while retaining a larger share of the earnings from its Indonesian operations, earnings per share can improve further.
Cash financing also matters because it avoids dilution and keeps the structure simple.
If palm oil prices remain strong and operating performance continues to develop well, we therefore see room for the shares to move further toward €120.
What could disappoint
Palm oil prices remain the largest external variable. A sharp decline would reduce profitability and offset part of the positive impact of the acquisition.
Production also remains dependent on weather conditions, yields per hectare and other agricultural factors. High selling prices provide less benefit when available production volumes disappoint.
The transaction has also not yet closed. The parties have signed a binding letter of intent, but definitive documentation and customary approvals still need to be completed. SIPEF is targeting completion by the end of December 2026.
These are normal transaction risks and do not change our positive overall assessment.
Conclusion
SIPEF plans to spend $42 million to acquire additional 5% interests in eight Indonesian group companies it already controls. The company will use existing cash and will not need to issue new shares.
The transaction therefore increases SIPEF’s economic ownership of existing production without developing new plantations or acquiring unfamiliar businesses. Following completion, a greater share of the earnings generated by these companies will remain with SIPEF shareholders.
That is particularly attractive if palm oil prices remain strong. SIPEF benefits from higher selling prices while simultaneously increasing its share of the earnings generated by its existing Indonesian operations.
We therefore view the transaction positively. Combined with strong palm oil prices and solid operating performance, we continue to see room for the shares to move toward €120.
Disclaimer Aan de door ons opgestelde informatie kan op geen enkele wijze rechten worden ontleend. Alle door ons verstrekte informatie en analyses zijn geheel vrijblijvend. Alle consequenties van het op welke wijze dan ook toepassen van de informatie blijven volledig voor uw eigen rekening.
Wij aanvaarden geen aansprakelijkheid voor de mogelijke gevolgen of schade die zouden kunnen voortvloeien uit het gebruik van de door ons gepubliceerde informatie. U bent zelf eindverantwoordelijk voor de beslissingen die u neemt met betrekking tot uw beleggingen.


