☕️ Morning Call en📞 Podcast maandag 29 september - Wat gaan aandelen doen?
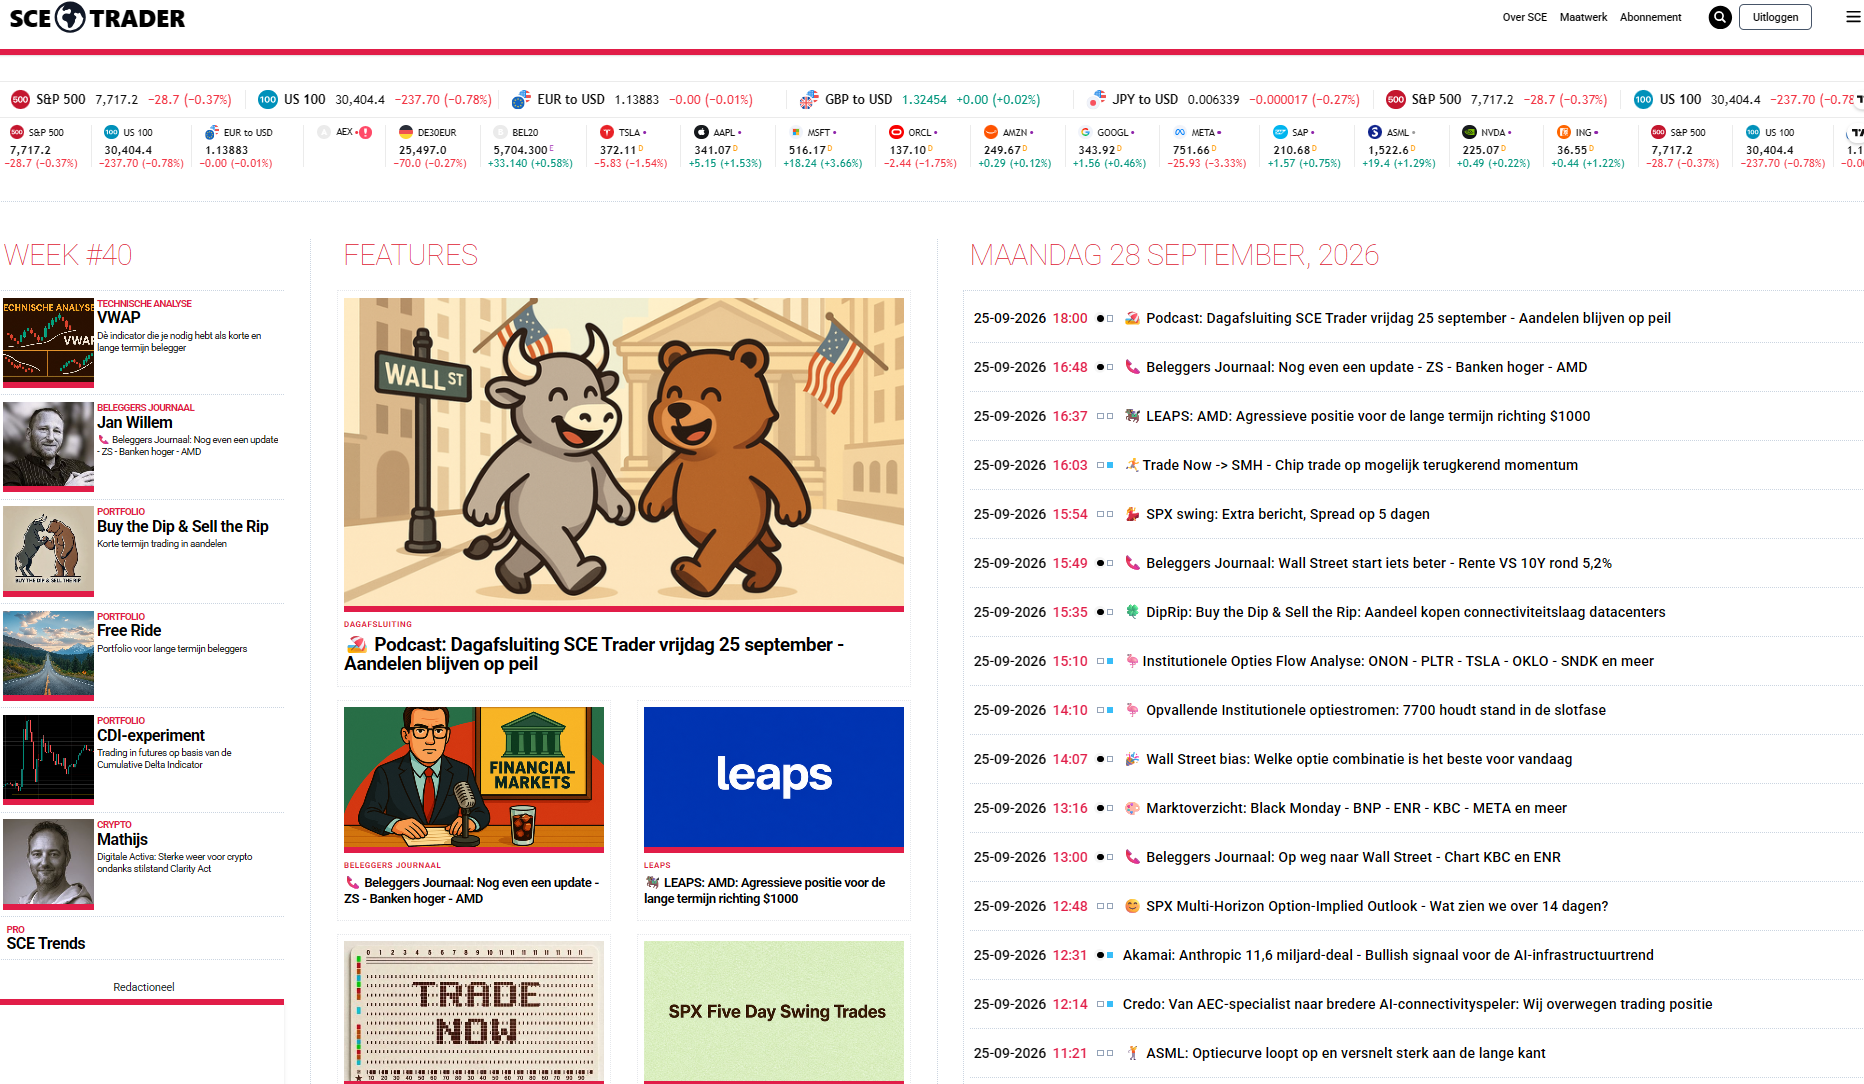
Meer op onze website, waar we vandaag weer aan verschillende zaken aandacht besteden. Let op, dit bericht kan overlappen met een aantal berichten die wij ook op de website publiceren.
■ Europa en Euro Stoxx-futures: de Euro Stoxx-futures staan circa 0,3% hoger en vormen daarmee meteen het opvallendste contrast van deze ochtend. Amerikaanse futures staan lager en technologie ligt in delen van Azië duidelijk onder druk, maar Europa weigert dat beeld voorlopig volledig over te nemen. De uitgangspositie is daardoor verdeeld en niet overtuigend risk-off.
■ AEX: de index sloot vrijdag iets boven 1.112 en blijft daarmee boven de psychologische grens van 1.100. Aan de bovenkant is 1.120 nog niet overtuigend doorbroken, terwijl wij rond 1.080 de belangrijkste steun zien. De AEX zit daarmee nog steeds in een trading range waarin dips relatief gemakkelijk worden opgevangen. Een echte verslechtering ontstaat voor ons pas wanneer de onderkant van die structuur overtuigend breekt.
■ Amerikaanse futures: de S&P 500-future staat circa 0,4% lager, terwijl Dow- en Russell 2000-futures eveneens in het rood liggen. Futures kunnen in de Aziatische sessie echter relatief grote bewegingen maken die later weer gedeeltelijk worden teruggedraaid. De huidige daling is daarom relevant, maar nog geen garantie voor een even zwakke Amerikaanse cashopening.
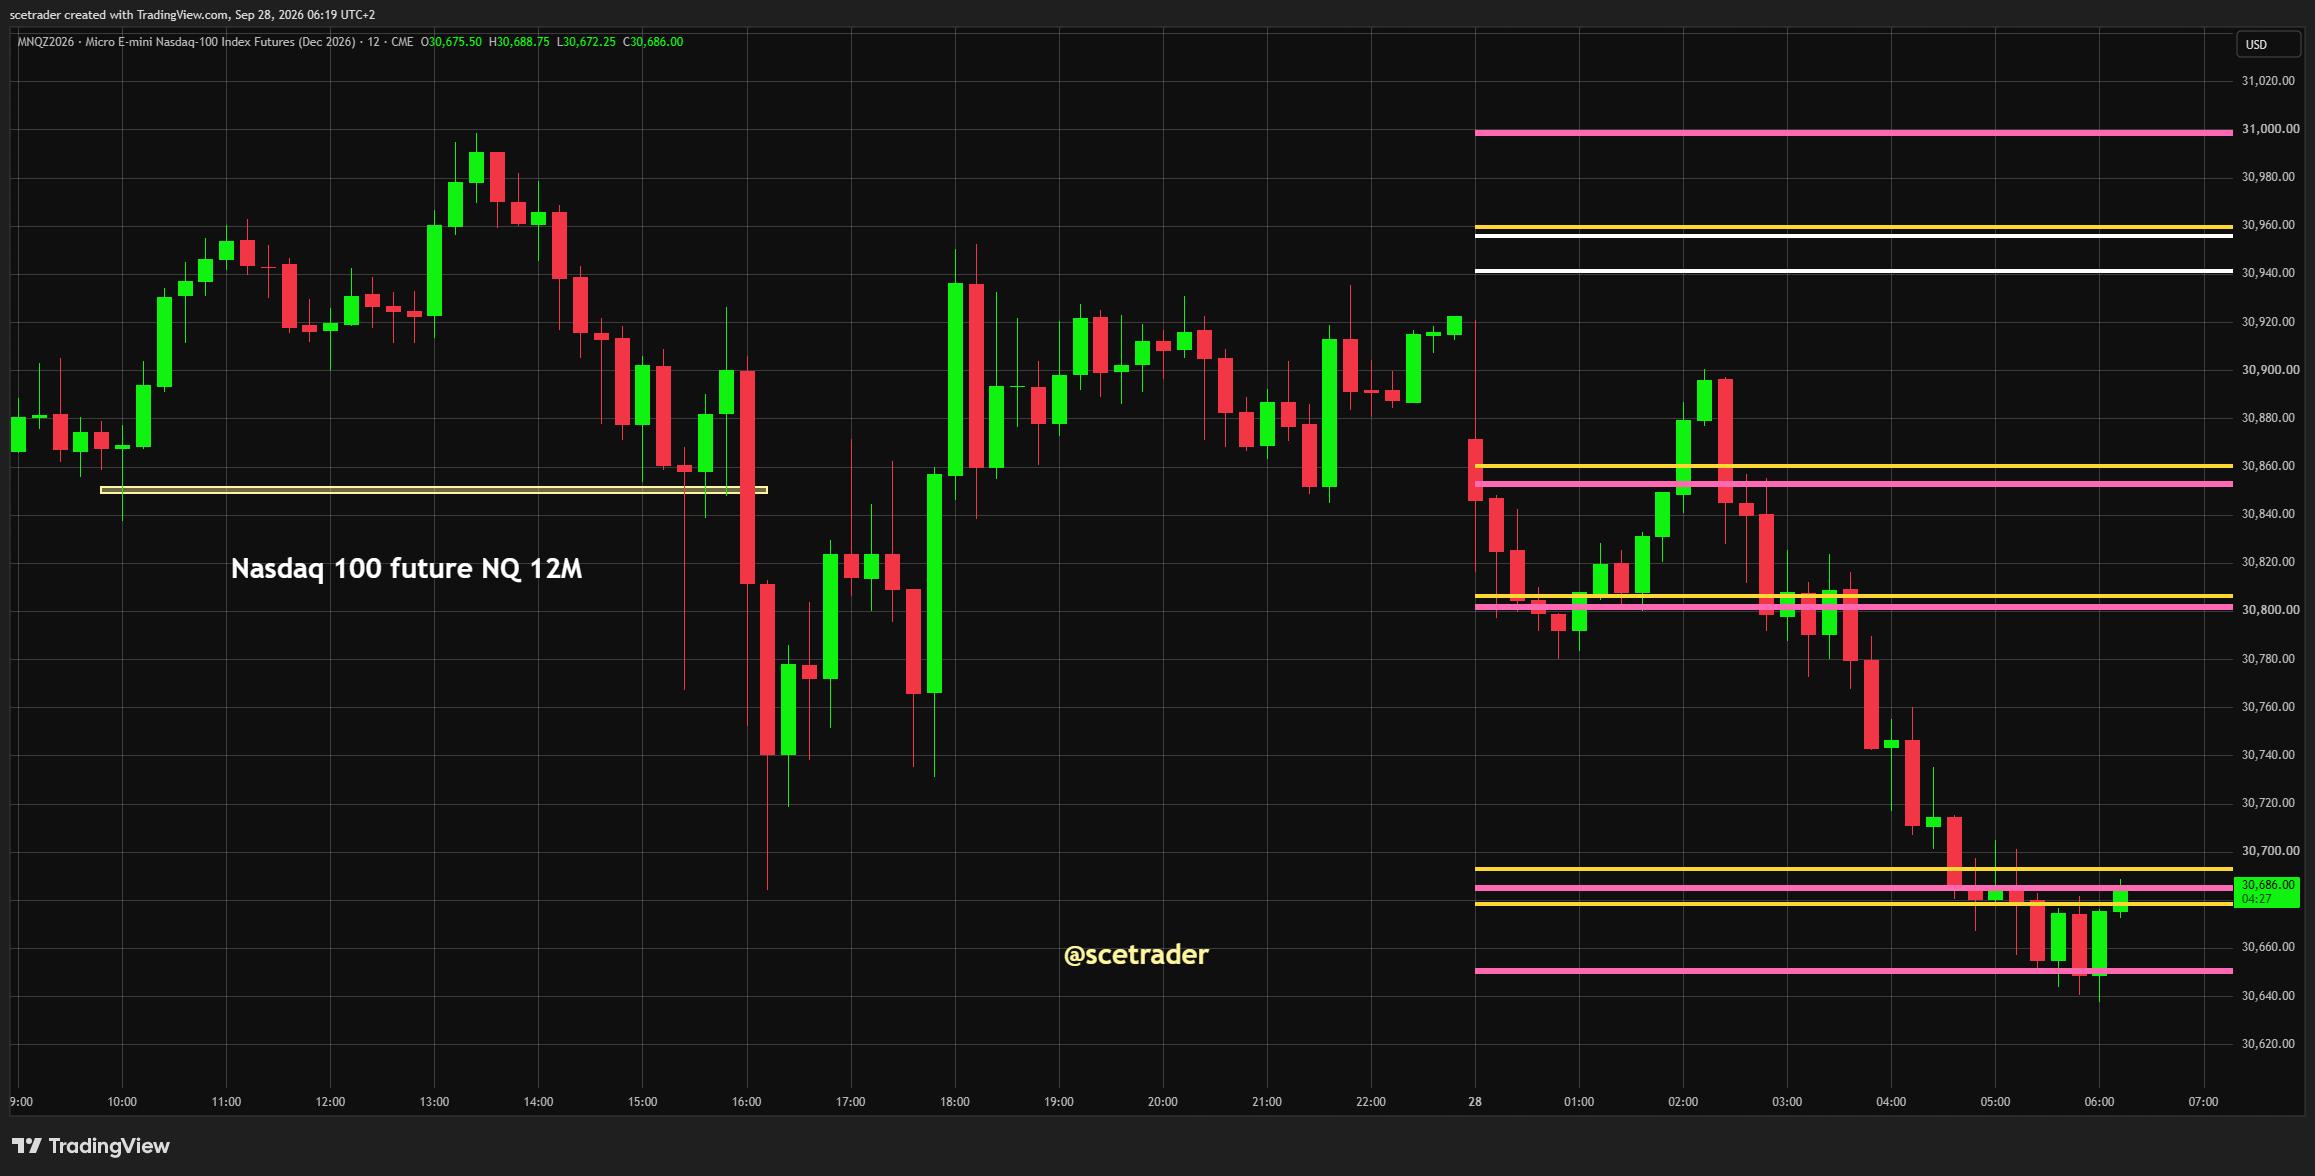
■ Nasdaq 100-futures: de Nasdaq 100-future staat circa 0,7% lager en is daarmee duidelijk zwakker dan de brede markt. Technisch valt op dat verschillende eerdere steun- en weerstandsniveaus van functie wisselen. De future beweegt rond zo’n belangrijke zone: wordt weerstand teruggewonnen, dan kan die later opnieuw als steun gaan functioneren en ontstaat ruimte voor herstel. Breekt de onderkant daarentegen overtuigend, dan neemt het risico op versnelling toe.
■ Marktstructuur en opties: optiegerelateerde signalen laten nog steeds zien dat de markt aan de onderkant wordt gedempt. Dat verklaart mede waarom recente dalingen regelmatig relatief snel kopers aantrokken. Het mechanisme werkt echter ook andersom: wanneer belangrijke steun daadwerkelijk breekt, kunnen market makers hun hedges moeten aanpassen en juist mee gaan verkopen. Een beperkte daling kan dan plotseling veel sneller worden.
■ Wall Street: vrijdag wisten de Amerikaanse indices ondanks alle onzekerheid opnieuw hoger te sluiten. De S&P 500 won 0,51% tot 7.743,41, de Nasdaq steeg 0,48% tot 27.068,72 en de Dow 0,93% tot 51.828,62. Die veerkracht blijft opvallend gezien de sterke rentestijging en de volatiele olieprijs. De lagere futures van maandagmorgen leveren een deel daarvan weer in.
■ Azië: het regionale beeld is zwak maar niet uniform. De Hang Seng ligt hoger, terwijl Shenzhen ongeveer 3,3% verliest en de Kospi circa 2,2% lager staat. Shanghai staat eveneens onder druk, terwijl Japan veel rustiger beweegt. De grootste zwakte zit daarmee vooral in technologie-, groei- en semiconductorgerelateerde markten.
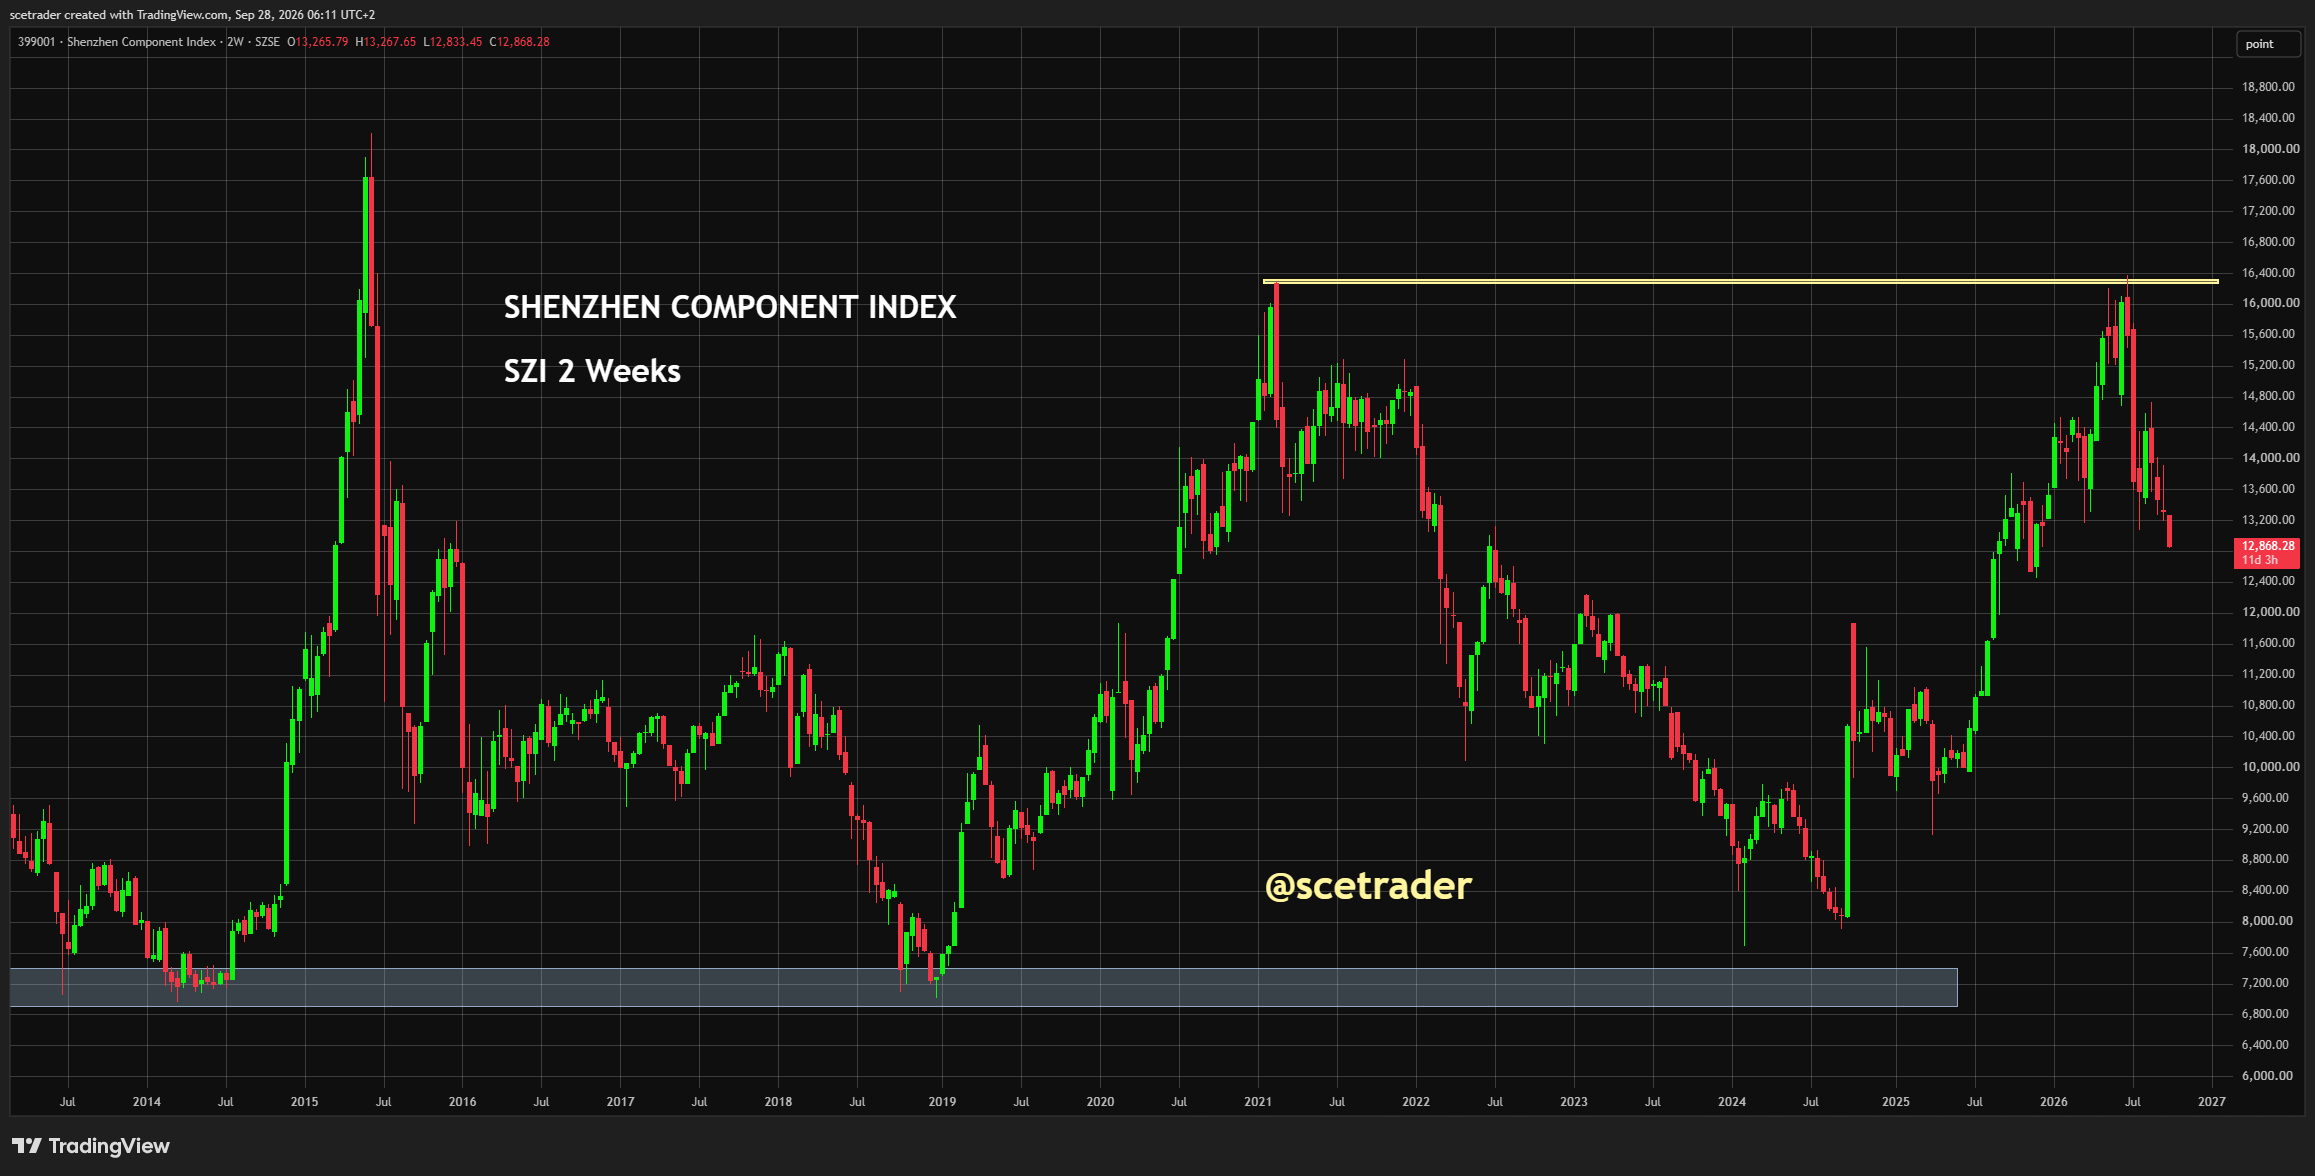
■ China: de heropening van de Chinese markten brengt direct verkoopdruk. Beleggers lijken teleurgesteld dat de gesprekken tussen Trump en Xi wel voor een minder gespannen toon hebben gezorgd, maar nog onvoldoende harde oplossingen bieden voor de structurele handels- en technologiegeschillen. Daarbovenop blijven consumptie en vastgoed zwakke plekken in de Chinese economie. Dat maakt China opnieuw relevant voor luxe, industrie en technologie in Europa.
■ Zuid-Korea en memory: de zwakke Kospi verdient extra aandacht omdat Samsung Electronics en SK hynix grote spelers zijn in memory. Dat komt vlak voordat Micron later deze week met cijfers komt. De koerszwakte is voor ons nog geen bewijs dat de memorycyclus structureel heeft gepiekt. Zolang HBM, DRAM en AI-gerelateerde memoryvraag krap blijven, zien wij grotere correcties eerder als potentiële kansen.
■ VS-China: de contacten tussen Washington en Beijing blijven constructiever dan enkele maanden geleden, maar een brede oplossing voor de structurele economische en technologische conflicten ontbreekt. Voor aandelen verlaagt een minder confronterende toon het directe escalatierisico, maar er is nog onvoldoende om een grote nieuwe economische impuls in te prijzen. De markt wil uiteindelijk concrete uitvoering zien.
■ Amerikaanse rente en Fed: de Amerikaanse 10-jaarsrente staat rond 5,21% en handelde vrijdag al rond 5,22–5,23%. Ook de lange kant van de curve blijft hoog, terwijl de markt een aanzienlijke kans op opnieuw een renteverhoging in oktober inprijst. Dat is vooral voor technologie, vastgoed en andere durationgevoelige sectoren een zware waarderingsfactor. Niet alleen het niveau maar vooral de snelheid van de stijging blijft het risico.
■ Wereldwijde rente: de Japanse 10-jaarsrente staat rond 3,09%, Duitsland rond 3,62% en Nederland rond 3,70%. Dit is dus nadrukkelijk geen uitsluitend Amerikaans probleem. Hogere kapitaalkosten verspreiden zich steeds verder over de wereldeconomie en beginnen invloed te krijgen op financiering, vastgoed, investeringen en uiteindelijk consumentengedrag.
■ Nederlandse woningmarkt: de hogere rente begint ook buiten de financiële markten zichtbaar te worden. Nieuwe hypotheken zijn duidelijk duurder geworden en er zijn signalen dat de activiteit bij woningbezichtigingen afneemt. Dat betekent niet automatisch dat de woningmarkt hard moet corrigeren, maar wel dat de hogere kapitaalkosten inmiddels daadwerkelijk in de reële economie terechtkomen.
■ 1987-scenario: dit blijft voor ons een belangrijk tail risk en nadrukkelijk niet de base case. Ook in 1987 liep de rente snel op terwijl aandelen aanvankelijk gewoon verder stegen. De harde correctie kwam pas later en zeer plotseling. De overeenkomst waar wij op letten is daarom niet het exacte renteniveau, maar de snelheid waarmee yields stijgen terwijl aandelen die ontwikkeling aanvankelijk blijven negeren.
■ Rentescenario en mogelijke buybacks: onze base case blijft dat we uiteindelijk dichter bij een rentetop komen en dat beleggers geleidelijk wennen aan het hogere niveau. Tegelijk wordt gespeculeerd over grotere Amerikaanse maatregelen om de obligatiemarkt tijdelijk te ondersteunen, waaronder uitgebreidere terugkoopprogramma’s. Eerdere acties maakten echter nauwelijks indruk. Pas wanneer daadwerkelijk veel meer structurele koopvraag naar langlopend papier ontstaat, verandert het rentebeeld overtuigend.
■ Olie en Iran: olie staat ongeveer 1,5–2% hoger. Trump heeft aangegeven dat gesprekken met Iran doorgaan, maar een Iraans voorstel rond de Straat van Hormuz werd niet geaccepteerd en fundamentele verschillen blijven bestaan. De markt prijst daarom nog steeds een aanzienlijke geopolitieke premie in. Zonder nieuwe calamiteiten denken wij wel dat olie dichter bij de bovenkant van de huidige range kan komen.
■ Dollar en valuta: EUR/USD staat rond 1,1390 en USD/JPY rond 157,7, terwijl de dollarindex dicht bij recente toppen blijft. Het Amerikaanse rentevoordeel ondersteunt de dollar. Dat helpt Europese ondernemingen met veel omzet in de Verenigde Staten bij de valutaomrekening, maar maakt in dollars geprijsde energie en grondstoffen tegelijkertijd duurder voor Europa.
■ Ahold Delhaize: is een goed voorbeeld van die valutadynamiek. De sterke dollar zou via de grote Amerikaanse omzetbasis gunstig moeten doorwerken in de gerapporteerde cijfers, maar het aandeel heeft daar de laatste tijd nauwelijks van geprofiteerd. De valuta blijft dus een positieve fundamentele factor, maar is momenteel geen voldoende zelfstandige koerskatalysator.
■ Goud en zilver: goud staat ongeveer 2% lager rond $4.196 en zilver verliest circa 3% richting $62. Beide markten blijven zeer volatiel. Dat edelmetalen ondanks geopolitieke onzekerheid zo scherp corrigeren, laat zien hoe zwaar de hoge rente en sterke dollar wegen. De beweging kan bovendien aangeven dat beleggers nog geen overtuigende top in de kapitaalmarktrente zien.
■ Koper: blijft dicht bij uitzonderlijk hoge niveaus, maar ligt op korte termijn wat zwakker door de sterke dollar en het negatieve Chinese beursbeeld. Structureel verandert dat weinig aan de grote vraag vanuit elektriciteitsnetten, datacenters, AI-infrastructuur en elektrificatie. Koper blijft daardoor een belangrijke fysieke graadmeter voor de investeringscyclus.
■ Bitcoin: beweegt rond $84.500 en blijft relatief stabiel. Dat is relevant omdat de forse bewegingen in olie, rente en Chinese technologie nog niet leiden tot een brede liquidatie van risicodragende activa. De stress is op dit moment eerder selectief dan systeemwijd.
■ VIX: de VIX sloot vrijdag rond 14,88 en laat daarmee nog altijd geen paniek zien. Ook bredere optiesignalen wijzen niet op massale stress. Dat biedt steun aan het idee dat de markt de huidige problemen voorlopig absorbeert, maar maakt de situatie ook gevoelig: wanneer Nasdaq, olie en rente tegelijk verder verslechteren, kan volatiliteit vanaf zo’n laag niveau relatief snel oplopen.
■ Semiconductors: de internationale setup is vanochtend ongunstig. De Nasdaq-future ligt lager, de Kospi staat stevig in de min en ook Shenzhen is zwak. Toch blijven wij structureel positief over de chipcyclus. Wanneer de Amerikaanse rente stabiliseert, kan aandacht snel teruggaan naar de nog steeds enorme investeringen in AI en datacenters.
■ ASML, ASMI en Besi: worden daarom de belangrijkste graadmeters voor de kwaliteit van de Europese opening. Houden deze aandelen stand ondanks de zwakke Aziatische technologie-indicatie en lagere Nasdaq-futures, dan is dat duidelijke relatieve kracht. Gaan ze onmiddellijk mee omlaag, dan kan de AEX intern aanzienlijk zwakker zijn dan het indexniveau suggereert.
■ Memory: wij zien nog onvoldoende bewijs dat de cyclus al structureel heeft gepiekt. AI vraagt niet alleen meer GPU-compute maar ook steeds meer HBM, DRAM en opslag, terwijl het aantal belangrijke leveranciers beperkt blijft. De aandelen kunnen uiteraard hard corrigeren, maar bij intacte vraag blijven grotere dips voor ons potentiële koopmomenten.
■ Micron: noteert op minder dan 7× de verwachte winst voor boekjaar 2027, terwijl HBM, advanced DRAM en een veel geconcentreerdere industrie de winstbasis veranderen. De cijfers later deze week worden een belangrijke test. Voor een structurele rerating moet Micron aantonen dat hogere marges en rendementen beter door de cyclus heen standhouden. De algemene marktstemming blijft belangrijk, maar wij verwachten nog steeds dat het aandeel opnieuw een stevige rally kan inzetten.
■ AI-complex: de discussie dat de ontwikkeling van AI structureel zou worden afgeremd verandert voor ons weinig aan de grote trend. De technologie staat nog relatief vroeg in haar ontwikkeling en vereist enorme investeringen in compute, memory, networking, stroom, koeling, security en datacenters. Projecten kunnen vertragen, maar dat is iets anders dan het verdwijnen van de investeringscyclus.
■ Chinese optische aandelen: staan opnieuw onder druk doordat het Amerikaanse restrictierisico rond optische transceivers toeneemt. Nieuwe Amerikaanse wetgeving richt zich specifiek op producten van Zhongji Innolight en Eoptolink voor gevoelige overheidssystemen. De beweging laat zien dat ook de optische laag van AI-infrastructuur steeds meer onderdeel wordt van de technologische strijd tussen de Verenigde Staten en China.
■ Amerikaanse optische aandelen: wij zijn op dit moment opnieuw verschillende Amerikaanse namen binnen optical modules, lasers, glasvezel en interconnect aan het bekijken om te beoordelen of we opnieuw willen instappen. Coherent, Lumentum en Applied Optoelectronics behoren tot de aandelen die we onderzoeken, terwijl Corning een bredere blootstelling aan de optische infrastructuurketen biedt. Dit zijn nadrukkelijk slechts enkele voorbeelden en niet de volledige lijst. De structurele AI-datacentervraag blijft sterk en verdere beperkingen voor Chinese leveranciers kunnen de concurrentiepositie van Amerikaanse spelers verbeteren.
■ Zscaler: kwam vrijdag fors onder druk nadat chief revenue officer Mike Rich om persoonlijke redenen vertrekt en per 1 oktober wordt opgevolgd door intern saleshoofd Ross Tackett. De markt reageert vooral op onzekerheid rond de commerciële uitvoering. Omdat de opvolger intern komt en Rich tot eind december als adviseur blijft, zien wij dit voorlopig eerder als korte-termijnruis dan als een fundamentele breuk in de cybersecuritycase.
■ Apple: een Amerikaanse jury heeft Apple een schadevergoeding van $5,7 miljard opgelegd wegens vermeende inbreuk door de Taptic Engine op twee patenten van Taction. Apple ontkent dat het de technologie heeft gebruikt en gaat in beroep. Ondanks het uitzonderlijk hoge bedrag verwachten wij dat het negatieve effect op het aandeel waarschijnlijk beperkt blijft zolang de zaak niet uitmondt in bredere beperkingen voor belangrijke producten of technologie.
■ Ondas: verdient opnieuw aandacht omdat de onderneming zich niet alleen op militaire drones en anti-drones richt, maar ook steeds meer civiele toepassingen krijgt. Bescherming van stadions en andere drukbezochte locaties laat zien hoe breed de markt voor autonome beveiligingssystemen uiteindelijk kan worden. Dat maakt Ondas voor ons meer dan alleen een defensieaandeel.
■ Defensie en drones: de oorlog in Oekraïne heeft de ontwikkeling van drones en anti-drones sterk versneld en verandert tegelijkertijd de rol van traditionele militaire hardware. CSG en Rheinmetall blijven belangrijke spelers binnen conventionele defensie, maar steeds meer budget verschuift naar drones, sensoren, elektronische systemen en tegenmaatregelen. Ondas zit daarmee in een ander deel van dezelfde bredere ontwikkeling.
■ Luxe: krijgt waarschijnlijk een zwakkere opening door het negatieve beeld op het Chinese vasteland. China blijft een belangrijke eindmarkt en sentimentindicator voor de sector. Zonder verbetering van de Chinese consumentenvraag blijven wij terughoudend, ook wanneer individuele aandelen technisch tijdelijk herstellen.
■ Banken: kunnen verdeeld openen. Hogere rente kan de rentemarge ondersteunen, maar is niet automatisch positief doordat fundingkosten, kredietkwaliteit, vastgoed en obligatieportefeuilles eveneens worden geraakt. De vorm van de rentecurve en de snelheid van de rentestijging zijn daarom belangrijker dan alleen het absolute niveau.
■ Energie: profiteert vanzelfsprekend van de hogere olieprijs en kan daardoor relatief beter liggen dan de brede markt. Het risico zit juist buiten de sector: een verdere stijging van olie kan inflatieverwachtingen opnieuw omhoog trekken, de obligatierente ondersteunen en daarmee uiteindelijk de totale aandelenmarkt raken.
■ Industrie en chemie: krijgen de moeilijke combinatie van hoge financieringskosten en opnieuw duurdere energie voor de kiezen. Vooral voor Duitsland is dat een ongunstige mix. Bedrijven met veel energieverbruik of hoge investeringsbehoeften blijven daardoor extra gevoelig.
■ Transport en luchtvaart: hogere olie werkt direct door in de brandstofrekening en is daarom een negatieve read-through. Nieuwe spanningen rond Hormuz kunnen hier relatief snel effect hebben op marges en verwachtingen.
■ Consument: krijgt te maken met hogere energiekosten, duurdere financiering en nog altijd stevige inflatiedruk. Daarmee blijven koopkracht en marges een aandachtspunt. Bedrijven met sterke merken en pricing power kunnen dat beter opvangen dan zwakkere consumentenbedrijven.
■ Vastgoed: blijft een van de meest rentegevoelige sectoren. Met de lange rente rond de huidige niveaus is herfinanciering duur en blijft waarderingsdruk bestaan. Een duurzame daling van de kapitaalmarktrente is nodig voordat het structurele beeld duidelijk verbetert.
■ Technologie en software: hogere yields drukken de waarderingen, maar de structurele AI-vraag vormt een sterke tegenkracht. Daardoor kan de sector in eerste instantie zwakker openen en later toch herstellen wanneer de rente niet verder doorschiet. Selectiviteit blijft belangrijk omdat niet ieder bedrijf dezelfde winstgroei of balanskwaliteit heeft.
■ Agenda: later vandaag volgen meerdere Amerikaanse beleids- en macromomenten, waaronder opmerkingen over bankentoezicht, de Dallas Fed Manufacturing Survey en een toespraak over AI en opkomende technologie. Later deze week verschuift de aandacht verder naar Amerikaanse arbeidsmarkt- en inflatiecijfers, die direct invloed kunnen hebben op de renteverwachtingen.
■ Marktimplicatie: het beeld voor de Europese opening is ongewoon verdeeld. Euro Stoxx-futures staan circa 0,3% hoger, terwijl de S&P 500-future ongeveer 0,4% daalt en de Nasdaq 100-future circa 0,7% lager staat. Shenzhen en de Kospi liggen zwak, de US 10Y staat rond 5,21% en olie wint circa 1,5–2%, maar tegelijkertijd blijft de VIX laag en tonen Europese futures relatieve kracht. De eerste grote test wordt daarom of Europa, en vooral ASML, ASMI en Besi, de internationale technologiezwakte kan absorberen.
■ Desk-view: wij gaan voorlopig uit van een verdeelde start en verwachten dat de markt eerst opnieuw de onderkant van de recente trading range kan testen. Houdt die zone stand, dan kunnen dips opnieuw kopers aantrekken en ontstaat ruimte voor herstel binnen de range. De optiestructuur ondersteunt dat scenario voorlopig nog. Breekt de steun echter terwijl yields verder versnellen, dan wordt het 1987-scenario belangrijker: niet het absolute renteniveau, maar de snelheid van de stijging kan uiteindelijk een plotselinge herprijzing veroorzaken. Dat blijft vooralsnog het tail risk en niet onze base case. De positieve Euro Stoxx-futures, lage VIX en afwezigheid van brede liquidatiestress geven Europa voorlopig nog ruimte om de zwakke internationale signalen te absorberen.
English
■ Europe and Euro Stoxx futures: Euro Stoxx futures are up around 0.3%, immediately creating the most striking contrast of the morning. US futures are lower and technology is under clear pressure across parts of Asia, yet Europe is so far refusing to fully follow that signal. The starting point is therefore mixed rather than convincingly risk-off.
■ AEX: the index closed Friday slightly above 1,112 and therefore remains above the psychological 1,100 level. On the upside, 1,120 has not yet been convincingly broken, while we see the area around 1,080 as the key support. The AEX therefore remains within a trading range in which dips are still being absorbed relatively easily. We would only see a genuine deterioration if the lower end of that structure breaks convincingly.
■ US futures: S&P 500 futures are down roughly 0.4%, while Dow and Russell 2000 futures are also in negative territory. Futures can make relatively large moves during the Asian session that are later partially reversed. The current decline therefore matters, but does not guarantee an equally weak US cash open.
■ Nasdaq 100 futures: Nasdaq 100 futures are down roughly 0.7% and are therefore clearly weaker than the broader market. Technically, several previous support and resistance areas are changing roles. Futures are trading around one of these important zones: if resistance is reclaimed, it can later become support again and create room for recovery. If the downside breaks convincingly instead, the risk of acceleration increases.
■ Market structure and options: options-related signals continue to show that downside moves are being dampened. This helps explain why recent declines have regularly attracted buyers relatively quickly. The mechanism also works in reverse, however: if important support genuinely breaks, market makers may need to adjust their hedges and sell into weakness. A limited decline can then suddenly become much faster.
■ Wall Street: US indices still managed to close higher on Friday despite all the uncertainty. The S&P 500 gained 0.51% to 7,743.41, the Nasdaq rose 0.48% to 27,068.72 and the Dow gained 0.93% to 51,828.62. That resilience remains notable given the sharp rise in yields and volatile oil prices. Monday morning's lower futures are giving back part of those gains.
■ Asia: the regional picture is weak but not uniform. The Hang Seng is higher, while Shenzhen is down around 3.3% and the Kospi roughly 2.2%. Shanghai is also under pressure, while Japan is much more stable. The greatest weakness is therefore concentrated in technology-, growth- and semiconductor-related markets.
■ China: the reopening of Chinese markets is immediately producing selling pressure. Investors appear disappointed that Trump-Xi talks have created a less tense tone but still offer too few hard solutions to the structural trade and technology disputes. Consumption and property also remain weak parts of China's economy. This again makes China an important headwind for European luxury, industrials and technology.
■ South Korea and memory: the weak Kospi deserves particular attention because Samsung Electronics and SK hynix are major memory players. This comes just before Micron reports later this week. Current price weakness is not yet evidence for us that the memory cycle has structurally peaked. As long as HBM, DRAM and AI-related memory demand remain tight, we are more inclined to view larger corrections as potential opportunities.
■ US-China: contacts between Washington and Beijing remain more constructive than several months ago, but a broad solution to the structural economic and technology conflicts is still missing. For equities, a less confrontational tone reduces immediate escalation risk, but there is still too little to price a major new economic impulse. Markets ultimately want concrete implementation.
■ US rates and Fed: the US 10-year yield is around 5.21% and already traded in the 5.22–5.23% area on Friday. The long end of the curve also remains elevated, while markets price a meaningful probability of another October rate increase. This remains a major valuation headwind for technology, real estate and other duration-sensitive sectors. Not only the level but especially the speed of the increase remains the risk.
■ Global rates: Japan's 10-year yield is around 3.09%, Germany's around 3.62% and the Dutch 10-year around 3.70%. This is therefore clearly not an exclusively American problem. Higher capital costs are spreading further through the global economy and beginning to affect financing, real estate, investment and ultimately consumer behaviour.
■ Dutch housing market: higher rates are now becoming visible outside financial markets as well. New mortgages have clearly become more expensive and there are signs of reduced activity in home viewings. This does not automatically mean the housing market must correct sharply, but it does show that higher capital costs are now reaching the real economy.
■ 1987 scenario: this remains an important tail risk for us and explicitly not our base case. Rates also rose rapidly in 1987 while equities initially continued higher. The severe correction only came later and very suddenly. The similarity we are watching is therefore not the exact rate level, but the speed at which yields rise while equities initially continue to ignore the move.
■ Rate scenario and potential buybacks: our base case remains that we are ultimately moving closer to a rate peak and that investors gradually adapt to higher levels. There is also speculation about larger US measures to temporarily support the bond market, including expanded buyback programmes. Previous actions made little impression, however. Only genuine structural demand for longer-dated bonds would convincingly change the rate picture.
■ Oil and Iran: oil is up roughly 1.5–2%. Trump has indicated that talks with Iran will continue, but an Iranian proposal involving the Strait of Hormuz was not accepted and fundamental differences remain. Markets therefore continue to price a substantial geopolitical premium. Without new disruptions, we still believe oil may be moving closer to the upper end of its current range.
■ Dollar and currencies: EUR/USD is around 1.1390 and USD/JPY around 157.7, while the dollar index remains close to recent highs. The US rate advantage continues to support the dollar. This helps European companies with large US revenue through currency translation, but simultaneously makes dollar-priced energy and commodities more expensive for Europe.
■ Ahold Delhaize: is a good example of this currency dynamic. The stronger dollar should support reported results through the company's large US revenue base, yet the shares have barely benefited recently. Currency therefore remains a positive fundamental factor, but it is currently not a sufficient standalone share-price catalyst.
■ Gold and silver: gold is down roughly 2% around $4,196 and silver loses about 3% toward $62. Both markets remain highly volatile. The fact that precious metals are correcting so sharply despite geopolitical uncertainty shows how heavily high yields and the strong dollar are weighing. The move may also indicate that investors do not yet see a convincing peak in long-term rates.
■ Copper: remains near exceptionally elevated levels but is somewhat weaker in the short term because of the strong dollar and negative Chinese equity backdrop. Structurally, this changes little about strong demand from power grids, datacentres, AI infrastructure and electrification. Copper therefore remains an important physical gauge of the investment cycle.
■ Bitcoin: trades around $84,500 and remains relatively stable. This matters because the large moves in oil, rates and Chinese technology are not yet producing broad liquidation across risk assets. Stress is currently more selective than systemic.
■ VIX: VIX closed Friday around 14.88 and therefore still shows no panic. Broader options signals likewise do not indicate mass stress. This supports the idea that markets are absorbing the current problems for now, but also makes the setup sensitive: if Nasdaq, oil and yields deteriorate simultaneously, volatility can rise relatively quickly from such low levels.
■ Semiconductors: the international setup is unfavourable this morning. Nasdaq futures are lower, the Kospi is firmly negative and Shenzhen is also weak. Structurally, however, we remain constructive on the semiconductor cycle. If US yields stabilise, attention can quickly return to the still enormous investment in AI and datacentres.
■ ASML, ASMI and Besi: will therefore be the key gauges for the quality of the European open. If these stocks hold up despite weak Asian technology signals and lower Nasdaq futures, that would indicate clear relative strength. If they immediately move lower as well, the AEX could be materially weaker internally than the headline index suggests.
■ Memory: we still see insufficient evidence that the cycle has structurally peaked. AI requires not only more GPU compute but also increasing amounts of HBM, DRAM and storage, while the number of major suppliers remains limited. The shares can obviously correct sharply, but with demand intact we continue to view larger dips as potential buying opportunities.
■ Micron: trades at less than 7× expected fiscal-2027 earnings while HBM, advanced DRAM and a far more concentrated industry reshape its earnings base. Results later this week will be an important test. For a structural rerating, Micron needs to demonstrate that higher margins and returns can hold up better through the cycle. The broader market backdrop remains important, but we still expect the shares to be capable of another strong rally.
■ AI complex: discussion about structurally slowing AI development does little to change the major trend in our view. The technology is still relatively early in its development and requires enormous investment in compute, memory, networking, power, cooling, security and datacentres. Projects can be delayed, but that is different from the investment cycle disappearing.
■ Chinese optical stocks: are under renewed pressure as US restriction risk around optical transceivers increases. New US legislation specifically targets products from Zhongji Innolight and Eoptolink for sensitive government systems. The move shows that the optical layer of AI infrastructure is increasingly becoming part of the technology struggle between the United States and China.
■ US optical stocks: we are currently reviewing several US names across optical modules, lasers, fibre and interconnect to determine whether we want to re-enter positions. Coherent, Lumentum and Applied Optoelectronics are among the stocks we are examining, while Corning provides broader exposure to the optical infrastructure chain. These are explicitly only a few examples and not the complete list. Structural AI datacentre demand remains strong and further restrictions on Chinese suppliers could improve the competitive position of US players.
■ Zscaler: came under heavy pressure on Friday after chief revenue officer Mike Rich announced his departure for personal reasons and will be replaced on October 1 by internal sales chief Ross Tackett. The market is mainly reacting to uncertainty around commercial execution. Because the successor is internal and Rich remains as an adviser through year-end, we currently see this more as short-term noise than a fundamental break in the cybersecurity case.
■ Apple: a US jury has awarded $5.7 billion in damages after finding that Apple's Taptic Engine infringed two Taction patents. Apple denies using the technology and plans to appeal. Despite the exceptionally large amount, we expect the negative impact on the shares to remain relatively limited unless the case leads to broader restrictions affecting key products or technology.
■ Ondas: deserves renewed attention because the company is not only exposed to military drones and counter-drone systems but is also developing an increasing number of civilian applications. Protecting stadiums and other high-traffic locations illustrates how broad the market for autonomous security systems could eventually become. This makes Ondas more than simply a defence stock in our view.
■ Defence and drones: the war in Ukraine has sharply accelerated the development of drones and counter-drone systems while simultaneously changing the role of traditional military hardware. CSG and Rheinmetall remain important conventional defence players, but increasing amounts of spending are shifting toward drones, sensors, electronic systems and countermeasures. Ondas therefore operates in another part of the same broader development.
■ Luxury: is likely to face a weaker open because of the negative picture in mainland China. China remains an important end market and sentiment indicator for the sector. Without improvement in Chinese consumer demand, we remain cautious even if individual shares occasionally stage technical rebounds.
■ Banks: could open mixed. Higher rates can support net interest margins but are not automatically positive because funding costs, credit quality, property exposure and bond portfolios are also affected. The shape of the yield curve and the speed of the rate increase therefore matter more than the absolute level alone.
■ Energy: naturally benefits from higher oil prices and could therefore outperform the broader market. The risk sits outside the sector: another move higher in oil could push inflation expectations up again, support bond yields and ultimately weigh on equities more broadly.
■ Industrials and chemicals: face the difficult combination of high financing costs and more expensive energy. This is particularly unfavourable for Germany. Companies with high energy consumption or significant investment requirements remain especially sensitive.
■ Transport and airlines: higher oil directly feeds into fuel costs and is therefore a negative read-through. Fresh tensions around Hormuz could affect margins and expectations relatively quickly.
■ Consumer: faces higher energy costs, more expensive financing and still-elevated inflation pressure. Purchasing power and margins therefore remain important issues. Companies with strong brands and pricing power are better positioned than weaker consumer businesses.
■ Real estate: remains one of the most rate-sensitive sectors. With long-term yields around current levels, refinancing remains expensive and valuation pressure persists. A sustained decline in capital-market yields is needed before the structural picture becomes clearly more favourable.
■ Technology and software: higher yields pressure valuations, while structural AI demand provides a powerful counterweight. The sector could therefore open weaker initially and still recover later if rates do not continue to rise. Selectivity remains important because not every company has the same earnings growth or balance-sheet quality.
■ Calendar: several US policy and macro events are scheduled later today, including remarks on bank supervision, the Dallas Fed Manufacturing Survey and a speech on AI and emerging technology. Attention later this week will increasingly shift toward US labour-market and inflation data, which could directly affect rate expectations.
■ Market implication: the setup for the European open is unusually mixed. Euro Stoxx futures are up around 0.3%, while S&P 500 futures are down roughly 0.4% and Nasdaq 100 futures around 0.7%. Shenzhen and the Kospi are weak, the US 10-year yield is around 5.21% and oil gains roughly 1.5–2%, yet VIX remains low and European futures show relative strength. The first major test is therefore whether Europe, and particularly ASML, ASMI and Besi, can absorb the international technology weakness.
■ Desk-view: we currently expect a mixed start and believe the market may first test the lower end of its recent trading range again. If that area holds, dips could once again attract buyers and create room for a recovery within the range. The options structure still supports that scenario for now. If support breaks while yields accelerate further, the 1987 scenario becomes more relevant: not the absolute rate level, but the speed of the rise could eventually trigger a sudden repricing. For now, that remains the tail risk rather than our base case. Positive Euro Stoxx futures, low VIX and the absence of broad liquidation stress still give Europe room to absorb the weak international signals first.
© 2026 SCEtrader.nl - Alle rechten voorbehouden
Disclaimer Aan de door ons opgestelde informatie kan op geen enkele wijze rechten worden ontleend. Alle door ons verstrekte informatie en analyses zijn geheel vrijblijvend. Alle consequenties van het op welke wijze dan ook toepassen van de informatie blijven volledig voor uw eigen rekening.
Wij aanvaarden geen aansprakelijkheid voor de mogelijke gevolgen of schade die zouden kunnen voortvloeien uit het gebruik van de door ons gepubliceerde informatie. U bent zelf eindverantwoordelijk voor de beslissingen die u neemt met betrekking tot uw beleggingen.

