☕️ Morning Call en📞 Podcast dinsdag 22 september - Europa na de rally op Wall Street
Meer op onze website, waar we vandaag weer aan verschillende zaken aandacht besteden. Let op, dit bericht kan overlappen met een aantal berichten die wij ook op de website publiceren.
■ Europa kan dinsdag opnieuw hoger openen, waarbij de futures ongeveer 0,3% winst aangeven. De achtergrond is breder positief dan alleen technologie: de Amerikaanse lange rente is teruggekomen, olie is duidelijk onder de recente toppen gebleven, Azië ligt goed en de toon richting de ontmoeting tussen Trump en Xi is constructiever geworden. Na de draai van gisteren krijgt de markt op korte termijn opnieuw meer kenmerken van een buy-on-dips-markt. Dat betekent niet dat we rechtstreeks naar nieuwe records gaan; de beurs blijft grillig en we houden nadrukkelijk rekening met terugvallen binnen de bestaande handelsrange.
■ De Amerikaanse futures geven vanochtend nog geen nieuwe krachtige impuls. De S&P 500-future beweegt ongeveer vlak en de Nasdaq 100-future staat circa 0,2% hoger.
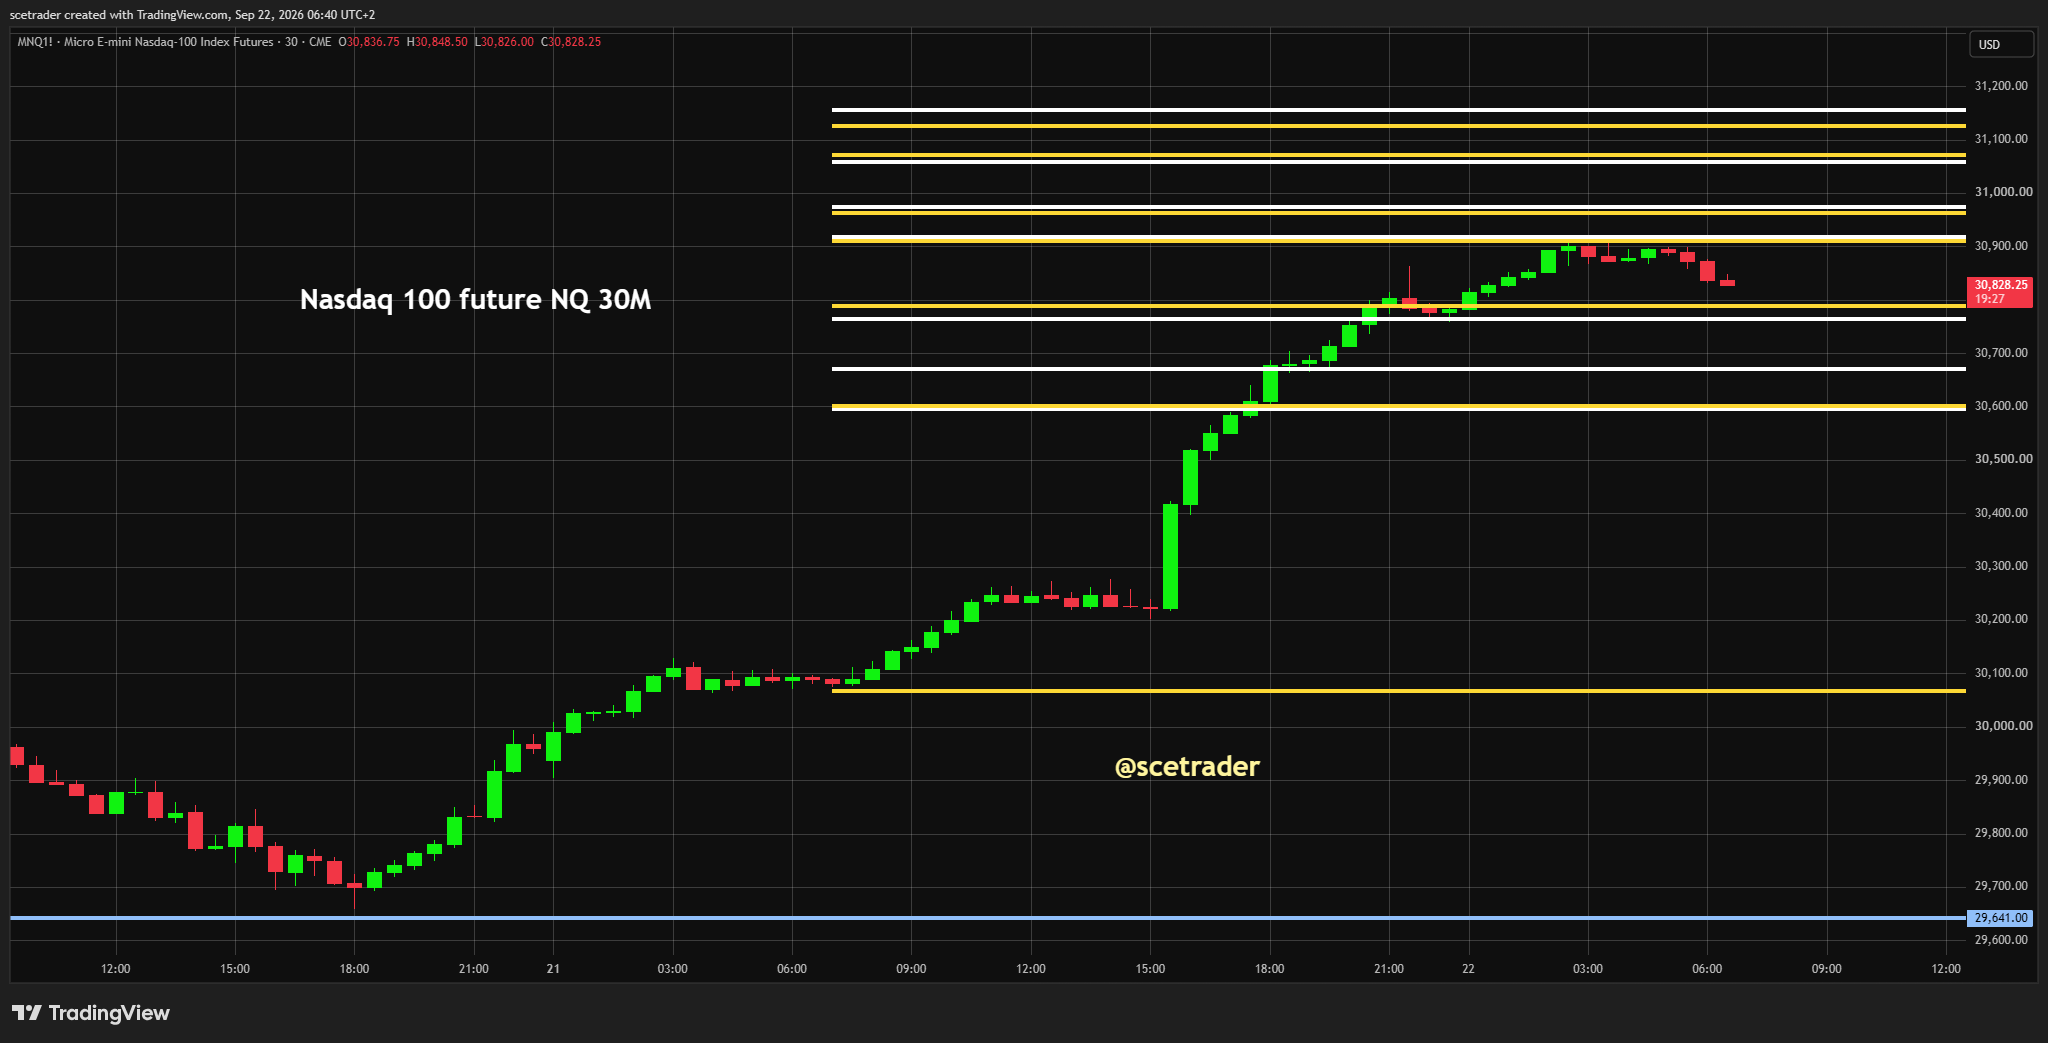
Na de forse Amerikaanse stijging van gisteren ligt er op de 30-minutengrafiek ruimte om eerst liquiditeit aan de onderkant op te zoeken. Juist dat maakt de sessie interessant: een eerste terugval hoeft niet bearish te zijn als kopers daar opnieuw instappen. De chart van de Nasdaq 100-future laat goed zien waarom wij rekening houden met zo’n terugtest voordat opnieuw een poging omhoog kan volgen.
■ Azië ondersteunt het positieve Europese beeld. De KOSPI staat ongeveer 1,1% hoger en ook andere Aziatische markten liggen in de plus. Japan is vandaag gesloten en geeft dus geen eigen aandelenmarktsignaal. Vooral de kracht in Zuid-Koreaanse technologie en halfgeleiders is relevant voor Europa, omdat die opnieuw steun kan geven aan ASML, ASMI, BESI, Infineon en STMicroelectronics.
■ De markt blijft ondertussen vooruitkijken naar de ontmoeting tussen Trump en Xi. Beide kanten laten zich volgens de berichtgeving relatief positief uit en de mogelijkheid dat de huidige handelsrust voor langere tijd wordt verlengd, wordt door beleggers constructief geïnterpreteerd. Voor Europa is dat breder relevant dan alleen technologie: minder handelsspanning helpt ook industrie, chemie, luxe en andere sectoren die sterk afhankelijk zijn van China en de mondiale investeringscyclus.
■ De Amerikaanse 10-jaarsrente staat ongeveer vier basispunten lager rond 4,96%, terwijl de Duitse lange rente rond 3,45% ligt. Dat is een belangrijk steunpunt voor aandelen. De korte rente blijft hoog en verdere monetaire verkrapping is niet van tafel, maar zolang de lange rente onder de recente toppen blijft, neemt de waarderingsdruk op technologie, vastgoed en andere rentegevoelige sectoren af.
■ De dollar blijft stevig. De dollarindex beweegt rond 100,4, EUR/USD blijft daardoor onder druk en de yen noteert rond 157,5 per dollar. Voor Europa werkt dat twee kanten op: exporteurs profiteren van gunstigere valutaomrekening, terwijl een sterke dollar tegelijkertijd de mondiale financiële condities krapper maakt.
■ Technologie blijft de belangrijkste structurele motor van de markt. De Amerikaanse AI-rally wordt in Azië opnieuw bevestigd en gisteren trok de stijging in de VS uiteindelijk zelfs door naar software. Dat is belangrijk, omdat de beweging daarmee niet uitsluitend meer door een handvol hardware- en chipaandelen wordt gedragen.
■ Meta heeft met Muse opnieuw aandacht gevestigd op de volgende fase van AI. De persoonlijke AI-agent heeft in korte tijd veel tractie gekregen en heeft de discussie over de benodigde inference-capaciteit opnieuw aangejaagd. Meta zelf steeg gisteren zeer sterk, maar voor ons is vooral de bredere implicatie belangrijk: wanneer AI-agents daadwerkelijk door honderden miljoenen mensen dagelijks worden gebruikt, neemt de vraag naar rekencapaciteit zeer sterk toe.
■ Intel is daarvan een van de duidelijkste voorbeelden. Het aandeel steeg gisteren ongeveer 12% tot rond $121,80. Wij hebben de afgelopen tijd nadrukkelijk aandacht besteed aan Intel en blijven denken dat er meer mogelijk is. AI-agents vragen niet alleen GPU’s en andere accelerators, maar ook grote hoeveelheden server-CPU-capaciteit. Dat onderdeel van de AI-keten is volgens ons lange tijd onderschat.
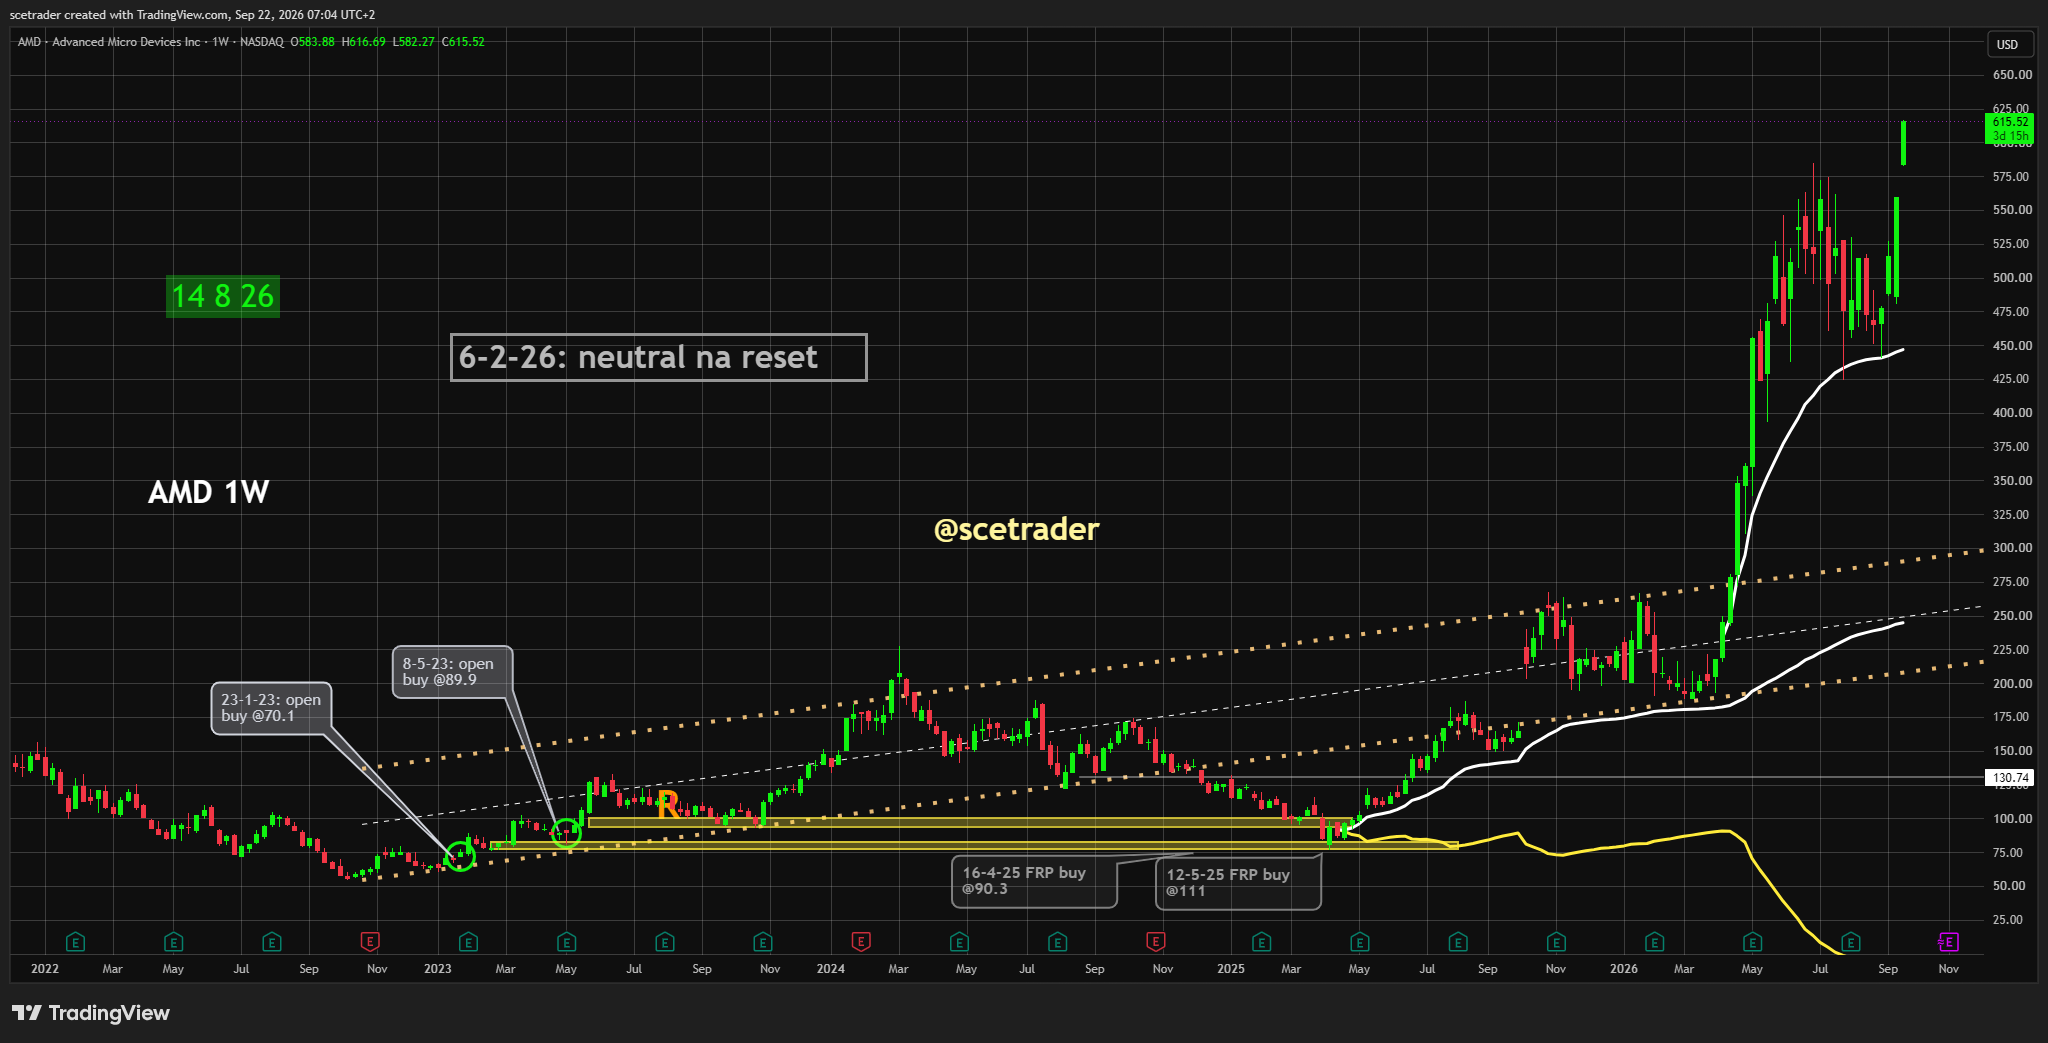
■ AMD steeg gisteren eveneens zeer sterk en kwam rond $615,50 uit. De grens van $600 waar we eerder naar keken, is daarmee bereikt. Wij gaan onze langere termijnberekeningen opnieuw bekijken, maar onze fundamentele gedachte blijft dat AMD nog veel verder kan profiteren van de groei van AI-compute en server-CPU’s. Op langere termijn sluiten wij een koers richting $1.000 niet uit, al blijft dat nadrukkelijk een meerjarig scenario en geen rechte lijn omhoog. Op 14 augutus gaven we overigens aan dat we ondermeer AMD gingen kopen: zie dit bericht.
■ Arm past in hetzelfde verhaal. Het bedrijf rekent op meer dan 35% jaarlijkse groei van de server-CPU-markt richting ongeveer $120 miljard in 2030, terwijl AMD zelf spreekt over een potentiële markt die uiteindelijk richting $220 miljard kan groeien. Als AI-agents breed doorbreken, kan vooral inference ervoor zorgen dat CPU-vraag veel sneller groeit dan enkele jaren geleden werd aangenomen.
■ De Europese semiconductorsector blijft daardoor aantrekkelijk ondersteund. ASML, ASMI en BESI blijven voor de AEX de meest directe namen, terwijl Infineon en STMicroelectronics elders in Europa kunnen meeliften. Belangrijk is wel dat chips vandaag niet opnieuw het volledige Europese verhaal hoeven te dragen; juist de verbreding naar andere sectoren is nu interessant.
■ Banken en verzekeraars blijven constructief. De korte rente blijft hoog genoeg om marges te ondersteunen, terwijl de lagere lange rente de spanningen op de obligatiemarkt vermindert. Frankrijk blijft wel een zwakke plek doordat de risicopremie tegenover Duitsland hoog blijft. Banken met een grote Franse blootstelling blijven daardoor gevoeliger voor bewegingen in staatsobligaties.
■ Industrie kan een van de belangrijkste winnaars buiten technologie worden. Lagere energieprijzen verlagen transport-, productie- en inputkosten, terwijl een rustiger verhouding tussen Washington en Beijing gunstig is voor de mondiale investeringscyclus. Voor een industriële economie als Duitsland kan een structureel lagere energierekening uiteindelijk belangrijker worden dan nog een extra procent stijging in Amerikaanse technologie.
■ Chemie profiteert op dezelfde manier. Europese chemiebedrijven hebben relatief veel energie nodig en daardoor kan een duurzame daling van olie en gas sterker in de marges doorwerken dan bij veel Amerikaanse concurrenten. Tegelijk blijft China cruciaal voor de vraag. Lagere kosten en minder handelsonzekerheid zouden hier dus gelijktijdig kunnen helpen.
■ Luxe kan tactisch meer belangstelling krijgen wanneer het sentiment rond China verbetert. Wij blijven daar wel voorzichtig mee, omdat uiteindelijk de daadwerkelijke Chinese consumentenvraag belangrijker is dan diplomatieke headlines. De zwakke euro geeft bedrijven met veel omzet buiten Europa daarnaast wel een extra valuta-effect.
■ Auto’s blijven de structurele zwakke uitzondering. Lagere energie en eventuele handelsontspanning helpen enigszins, maar lossen de steeds grotere concurrentiedruk vanuit Chinese EV-producenten niet op. Die concurrentie gaat inmiddels niet alleen om prijs, maar ook om batterijtechnologie, software, korte modelcycli en kwaliteit. Een opleving van Europese autoaandelen zien wij voorlopig daarom vooral als onderdeel van een bredere cyclische beweging.
■ Olie staat vanochtend ongeveer 1% hoger na de forse daling van de afgelopen dagen, maar blijft ruim onder de recente pieken. Brent beweegt rond $100. Dat is voor Europa nog altijd een veel gunstiger omgeving dan olie richting $110. Zolang energie rond deze niveaus blijft, neemt de druk op inflatie, industrie en consumenten af, terwijl geïntegreerde oliebedrijven zoals Shell en TotalEnergies juist wat minder steun krijgen.
■ Reizen en transport behoren daarom tot de duidelijkste potentiële winnaars. Brandstof is een belangrijke kostenpost voor luchtvaart, logistiek en transport. Wanneer olie beheersbaar blijft en geopolitieke verstoringen niet opnieuw toenemen, kan dat rechtstreeks in betere marges doorwerken.
■ Vastgoed en utilities profiteren van de lagere lange rente, maar het fundamentele probleem is nog niet volledig verdwenen. De absolute financieringskosten blijven hoog. Het renteplaatje is dus beter dan vorige week, maar we zijn nog lang niet terug in de goedkope financieringsomgeving van enkele jaren geleden.
■ Goud en zilver blijven opvallend goed liggen. Zilver noteert rond $66 en goud rond $4.339, ondanks een stevige dollar en nog altijd hoge kapitaalmarktrentes. Dat relatieve koersgedrag vinden wij constructief. Van een bevestigde nieuwe uitbraak is nog geen sprake, maar wanneer beide metalen onder deze omstandigheden geen nieuwe dieptepunten meer maken, neemt de kans op bodemvorming en een latere nieuwe rally toe.
■ Crypto kende gisteren opnieuw een zeer sterke sessie. Bitcoin noteert vanochtend rond $85.620 na de forse stijging, terwijl Strategy gisteren ongeveer 9,5% won. Een deel daarvan is simpelweg het gevolg van een terugkeer van risicobereidheid, maar het structurele verhaal rond tokenization wordt minstens zo belangrijk.
■ De Amerikaanse regelgevingsrichting voor crypto wordt duidelijk gunstiger. Meer ruimte voor tokenized securities en blockchaininfrastructuur kan ervoor zorgen dat aandelen, collateral, settlement en andere financiële instrumenten steeds verder onchain worden gebracht. Daarmee wordt blockchain steeds minder alleen een speculatief cryptoverhaal en steeds meer onderdeel van de infrastructuur van de traditionele kapitaalmarkt.
■ Fastned blijft technisch sterk en is opnieuw boven weerstand doorgelopen. Wij hebben fundamenteel nog steeds twijfels bij het aandeel, maar de koersontwikkeling zelf kunnen we niet negeren. Zolang de uitbraak standhoudt, blijft het technische beeld beter dan wij enige tijd geleden verwachtten.
■ Alfen lijkt voorlopig de belangrijke steunzone tussen €10 en €12 vast te houden. Dat is op dit moment het belangrijkste technische gegeven. Zolang die zone intact blijft, wordt verdere directe neerwaartse versnelling voorkomen, maar voor een structureel positiever beeld willen we eerst meer bewijs zien.
■ Accsys ziet druk op volumes en omzet en wij zien op dit moment onvoldoende aanleiding om daar iets mee te doen. De zwakke bouw- en renovatiemarkt blijft een rem. Voorlopig laten wij het aandeel liggen.
■ Société Générale blijft passen in het positieve beeld rond Europese banken. De recente strategische update en de hogere rendementsdoelstellingen zagen er degelijk uit en bevestigen dat de winstgevendheid van Europese banken fundamenteel sterk blijft. Dat ondersteunt onze bredere constructieve visie op financials.
■ Novo Nordisk verloor gisteren ongeveer 8% na de Capital Markets Day. Natuurlijk komt er een moment waarop het aandeel opnieuw overtuigend naar boven draait, maar wij zien geen reden om daarop vooruit te lopen. Onze lijn blijft daarom simpel: voorlopig wegblijven.
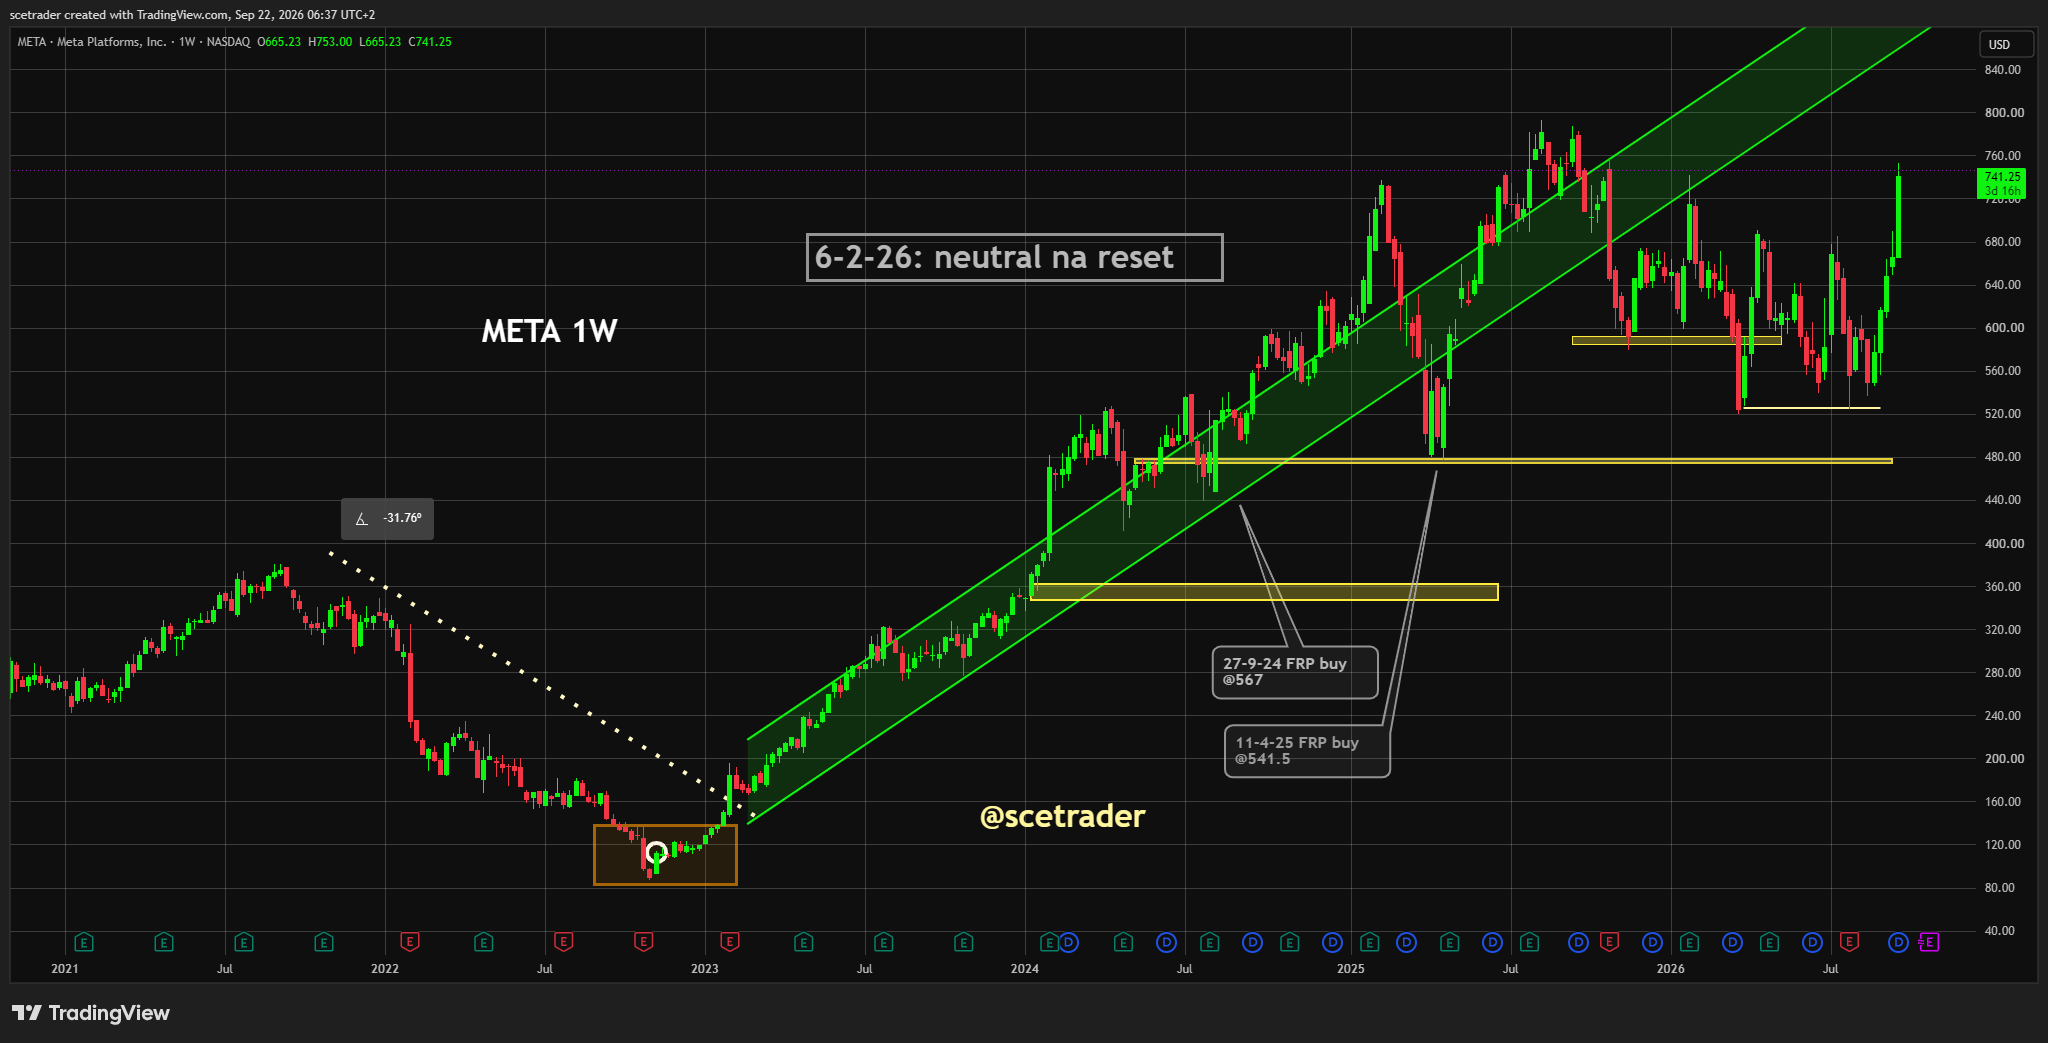
■ Meta steeg gisteren ongeveer 11,3% door het enthousiasme rond Muse. Dat is een forse beweging en Meta staat er technisch duidelijk beter bij, maar het aandeel behoort voor ons nog steeds niet tot de allergrootste favorieten. Wat wel steeds duidelijker wordt, is dat Meta een forse inhaalslag maakt op het gebied van AI en dat vooral de leveranciers van compute-infrastructuur daarvan kunnen profiteren.
■ Richting Wall Street wordt vooral belangrijk of de buy-on-dips-mentaliteit blijft bestaan. De futures geven vanochtend nog geen krachtige nieuwe impuls en de Nasdaq 100-future heeft technisch ruimte aan de onderkant. Als zo’n terugtest wordt gekocht, zou dat juist bevestigen dat de Amerikaanse markt na de sterke rally van gisteren nog niet klaar is met de beweging omhoog.
■ Desk-view: het beeld is beter dan enkele dagen geleden. Lagere lange rente, olie die ruim onder de recente pieken blijft, constructievere geluiden tussen China en de VS en aanhoudend sterk AI-nieuws zorgen samen voor een gunstiger marktklimaat. Technologie en chips blijven de structurele motor, maar de echte verbetering zit in de verbreding naar banken, verzekeraars, industrie, chemie, luxe en reizen. Op korte termijn lijkt de buy-on-dips-mentaliteit terug te keren, maar we blijven binnen een grillige markt waarin stevige correcties mogelijk blijven. Zolang belangrijke steunniveaus standhouden en dips worden gekocht, ligt de korte richting voor ons omhoog.
English
■ Europe could open higher again on Tuesday, with futures indicating gains of around 0.3%. The backdrop is broader than technology alone: U.S. long-term yields have retreated, oil remains well below recent highs, Asia is positive and the tone ahead of the Trump-Xi meeting has become more constructive. Following yesterday’s shift, the market is again showing more characteristics of a short-term buy-on-dips environment. That does not mean a straight move to new records; markets remain volatile and pullbacks within the existing trading range should still be expected.
■ U.S. futures are not yet providing another powerful impulse this morning. S&P 500 futures are roughly flat and Nasdaq 100 futures are up around 0.2%. After yesterday’s strong U.S. rally, the 30-minute Nasdaq 100 futures chart leaves room for the market to search for liquidity lower first. That is exactly what makes the session interesting: an initial pullback does not need to be bearish if buyers step in again. The chart helps illustrate why we are allowing for a retest before another attempt higher.
■ Asia supports the positive European setup. The KOSPI is around 1.1% higher and other Asian markets are also advancing. Japan is closed today and therefore provides no current equity-market signal. Strength in South Korean technology and semiconductors is particularly relevant for Europe because it can again support ASML, ASMI, BESI, Infineon and STMicroelectronics.
■ Markets are also looking ahead to the meeting between Trump and Xi. Both sides have sounded relatively constructive and the possibility that the current trade truce could be extended for longer is being interpreted positively by investors. For Europe, this matters well beyond technology: lower trade tension also helps industrials, chemicals, luxury and other sectors highly exposed to China and the global investment cycle.
■ The U.S. 10-year yield is around four basis points lower near 4.96%, while German long-term yields are around 3.45%. That is an important support for equities. Short-term rates remain elevated and additional monetary tightening is not off the table, but as long as long-term yields stay below recent peaks, valuation pressure on technology, real estate and other rate-sensitive sectors is reduced.
■ The dollar remains firm. The dollar index is around 100.4, EUR/USD remains under pressure and the yen is near 157.5 per dollar. For Europe, this works both ways: exporters benefit from favourable currency translation, while a stronger dollar also tightens global financial conditions.
■ Technology remains the main structural engine of the market. The U.S. AI rally is being confirmed again in Asia and yesterday the U.S. move eventually broadened into software as well. That matters because the advance is no longer being driven exclusively by a handful of hardware and semiconductor stocks.
■ Meta’s Muse has again highlighted the next stage of AI. The personal AI agent has gained substantial traction in a short period of time and has refocused attention on the enormous amount of inference capacity autonomous agents could require. For us, the broader implication matters more than Meta’s own share-price move: if AI agents are eventually used daily by hundreds of millions of people, compute demand could rise dramatically.
■ Intel is one of the clearest examples. The shares gained around 12% yesterday to roughly $121.80. We have focused heavily on Intel recently and continue to believe there is more upside potential. AI agents require not only GPUs and other accelerators, but also very large amounts of server CPU capacity. In our view, that part of the AI chain has been underestimated.
■ AMD also rose sharply yesterday and reached roughly $615.50. The $600 level we had previously been watching has therefore been reached. We will revisit our longer-term calculations, but our fundamental view remains that AMD can benefit significantly from the growth of AI compute and server CPUs. Over a multi-year horizon, we would not rule out a move toward $1,000, although that is clearly not a short-term target or a straight-line scenario.
■ Arm fits into the same story. The company expects the server CPU market to grow by more than 35% annually toward approximately $120 billion by 2030, while AMD itself sees a potential market that could ultimately approach $220 billion. If AI agents reach mass adoption, inference could cause CPU demand to grow much faster than previously assumed.
■ European semiconductors therefore remain well supported. ASML, ASMI and BESI are the most direct names for the AEX, while Infineon and STMicroelectronics can benefit elsewhere in Europe. The key difference today is that chips may not have to carry the entire market if the rally broadens into other sectors.
■ Banks and insurers remain constructive. High short-term rates continue to support margins, while lower long-term yields reduce stress in bond markets. France remains a weak point because the risk premium versus Germany is still elevated, leaving banks with large French exposure more sensitive to government-bond moves.
■ Industrials could become one of the main beneficiaries outside technology. Lower energy prices reduce transport, production and input costs, while a calmer relationship between Washington and Beijing supports the global investment cycle. For an industrial economy such as Germany, structurally lower energy costs could ultimately matter more than another percentage point of gains in U.S. technology.
■ Chemicals benefit in much the same way. European chemical companies are relatively energy-intensive, so a sustained decline in oil and gas can have a disproportionate impact on margins. China remains crucial on the demand side, meaning lower costs and less trade uncertainty could help simultaneously.
■ Luxury could attract more tactical interest if sentiment around China continues to improve. We remain cautious because actual Chinese consumer demand matters more than diplomatic headlines. A weaker euro does, however, provide an additional currency benefit for companies generating substantial revenue outside Europe.
■ Autos remain the clear structural weak exception. Lower energy prices and potential trade easing help at the margin but do not resolve the growing competitive pressure from Chinese EV manufacturers. Competition now extends well beyond price into batteries, software, short model cycles and quality.
■ Oil is around 1% higher this morning after falling sharply over recent sessions, but remains well below recent peaks. Brent is trading around $100. For Europe, that remains a much more favourable environment than oil near $110, reducing pressure on inflation, industry and consumers while providing somewhat less support for integrated oil companies such as Shell and TotalEnergies.
■ Travel and transport therefore remain among the clearest potential beneficiaries. Fuel is a major cost item for airlines, logistics and transport. If oil remains manageable and geopolitical disruption does not intensify again, margins can benefit directly.
■ Real estate and utilities benefit from lower long-term yields, although the fundamental financing problem has not fully disappeared. Absolute borrowing costs remain high. The rate environment is better than last week, but still far from the cheap-capital conditions seen several years ago.
■ Gold and silver continue to hold up remarkably well. Silver is around $66 and gold around $4,339 despite a firm dollar and still-high long-term yields. We view that relative resilience as constructive. There is no confirmed breakout yet, but if both metals stop making new lows under these conditions, the probability of a base and later renewed rally increases.
■ Crypto again had a very strong session yesterday. Bitcoin is trading around $85,620 this morning following its sharp rise, while Strategy gained approximately 9.5% yesterday. Part of the move simply reflects renewed risk appetite, but the structural tokenization story is becoming at least as important.
■ The U.S. regulatory direction for crypto is becoming clearly more supportive. More room for tokenized securities and blockchain infrastructure could gradually move equities, collateral, settlement and other financial instruments onchain. Blockchain would then become less of a purely speculative crypto story and increasingly part of the infrastructure of traditional capital markets.
■ Fastned remains technically strong and has again pushed above resistance. We still have fundamental reservations, but the price action itself cannot be ignored. As long as the breakout holds, the technical picture remains better than we expected some time ago.
■ Alfen appears to be holding the important €10–12 support zone. For now, that is the key technical point. As long as the zone remains intact, another immediate downside acceleration is avoided, although we want more evidence before becoming structurally positive.
■ Accsys continues to face pressure on volumes and revenue, and we currently see insufficient reason to become involved. The weak construction and renovation market remains a headwind.
■ Société Générale continues to fit the positive European banking picture. The recent strategic update and higher profitability targets looked solid and reinforce the view that European banks remain fundamentally profitable. That supports our broader constructive stance on financials.
■ Novo Nordisk fell around 8% yesterday following its Capital Markets Day. At some point the shares will obviously turn convincingly higher again, but we see no reason to anticipate that move. Our line therefore remains simple: stay away for now.
■ Meta gained around 11.3% yesterday on enthusiasm around Muse. That is a substantial move and the technical picture has clearly improved, but Meta is still not one of our absolute favourite names. What is becoming increasingly clear, however, is that Meta is making a major AI catch-up effort and that the suppliers of compute infrastructure could be among the biggest beneficiaries.
■ Heading toward Wall Street, the key question is whether the buy-on-dips mentality remains intact. Futures are not yet providing another major impulse and Nasdaq 100 futures have room to probe lower technically. If that retest attracts buyers, it would reinforce the idea that the U.S. market is not yet finished with the latest move higher.
■ Desk-view: the backdrop is clearly better than it was several days ago. Lower long-term yields, oil remaining well below recent highs, more constructive U.S.-China signals and continued strong AI news together create a more favourable market environment. Technology and semiconductors remain the structural engine, but the real improvement is the broadening into banks, insurers, industrials, chemicals, luxury and travel. In the short term, the buy-on-dips mentality appears to be returning, but this remains a volatile market in which significant corrections are entirely possible. As long as key support levels hold and dips continue to attract buyers, the short-term direction remains upward.
Disclaimer Aan de door ons opgestelde informatie kan op geen enkele wijze rechten worden ontleend. Alle door ons verstrekte informatie en analyses zijn geheel vrijblijvend. Alle consequenties van het op welke wijze dan ook toepassen van de informatie blijven volledig voor uw eigen rekening.
Wij aanvaarden geen aansprakelijkheid voor de mogelijke gevolgen of schade die zouden kunnen voortvloeien uit het gebruik van de door ons gepubliceerde informatie. U bent zelf eindverantwoordelijk voor de beslissingen die u neemt met betrekking tot uw beleggingen.

