☕️ Morning Call en📞 Podcast vrijdag 25 september - Spike rente, hoe gaat Europa reageren
Meer op onze website, waar we vandaag weer aan verschillende zaken aandacht besteden. Let op, dit bericht kan overlappen met een aantal berichten die wij ook op de website publiceren.
■ Europa: de Europese beurzen lijken vrijdag verdeeld te openen, maar de opvallendste constatering blijft dat aandelen de forse rentestijging tot nu toe goed absorberen. Dips worden relatief snel opgevangen en ook Wall Street herstelde gisteren vanaf lagere niveaus. Dat wijst op veerkracht, al blijft een verdere ongecontroleerde stijging van de rente het belangrijkste neerwaartse risico.
■ Amerikaanse rente: de 10-jaarsrente staat rond 5,19%, nadat enkele dagen geleden nog rond 5% werd gehandeld. De institutionele koopvraag die rond 5% werd verwacht is nog niet overtuigend zichtbaar en de markt blijft een hogere term premium eisen. Tegelijk ontstaat na deze snelle beweging steeds meer ruimte voor het scenario dat de rentetop dichterbij komt.
■ Wereldwijde rente: de rentestijging is niet langer alleen Amerikaans. De Japanse 10-jaarsrente beweegt rond 3,10%, Duitsland rond 3,61% en Nederland rond 3,68%. Daarmee stijgen wereldwijd de kapitaalkosten voor aandelen, vastgoed, krediet en nieuwe investeringen.
■ Inflatie: hogere prijzen in de reële economie blijven een probleem voor de obligatiemarkt. Nieuwe prijsverhogingen bij onder meer Disney en Pepsi illustreren dat ondernemingen hogere kosten nog steeds proberen door te berekenen. Dat maakt een snelle terugkeer naar structureel lagere inflatieverwachtingen moeilijker.
■ Olie en energie: olie staat vanochtend circa 1,5–2% lager en geeft daarmee enige verlichting tegenover de hogere rente. Dat is belangrijk omdat lagere energieprijzen de inflatiedruk kunnen verminderen. De markt blijft echter gevoelig voor nieuwe geopolitieke verstoringen, waardoor olie snel opnieuw kan draaien.
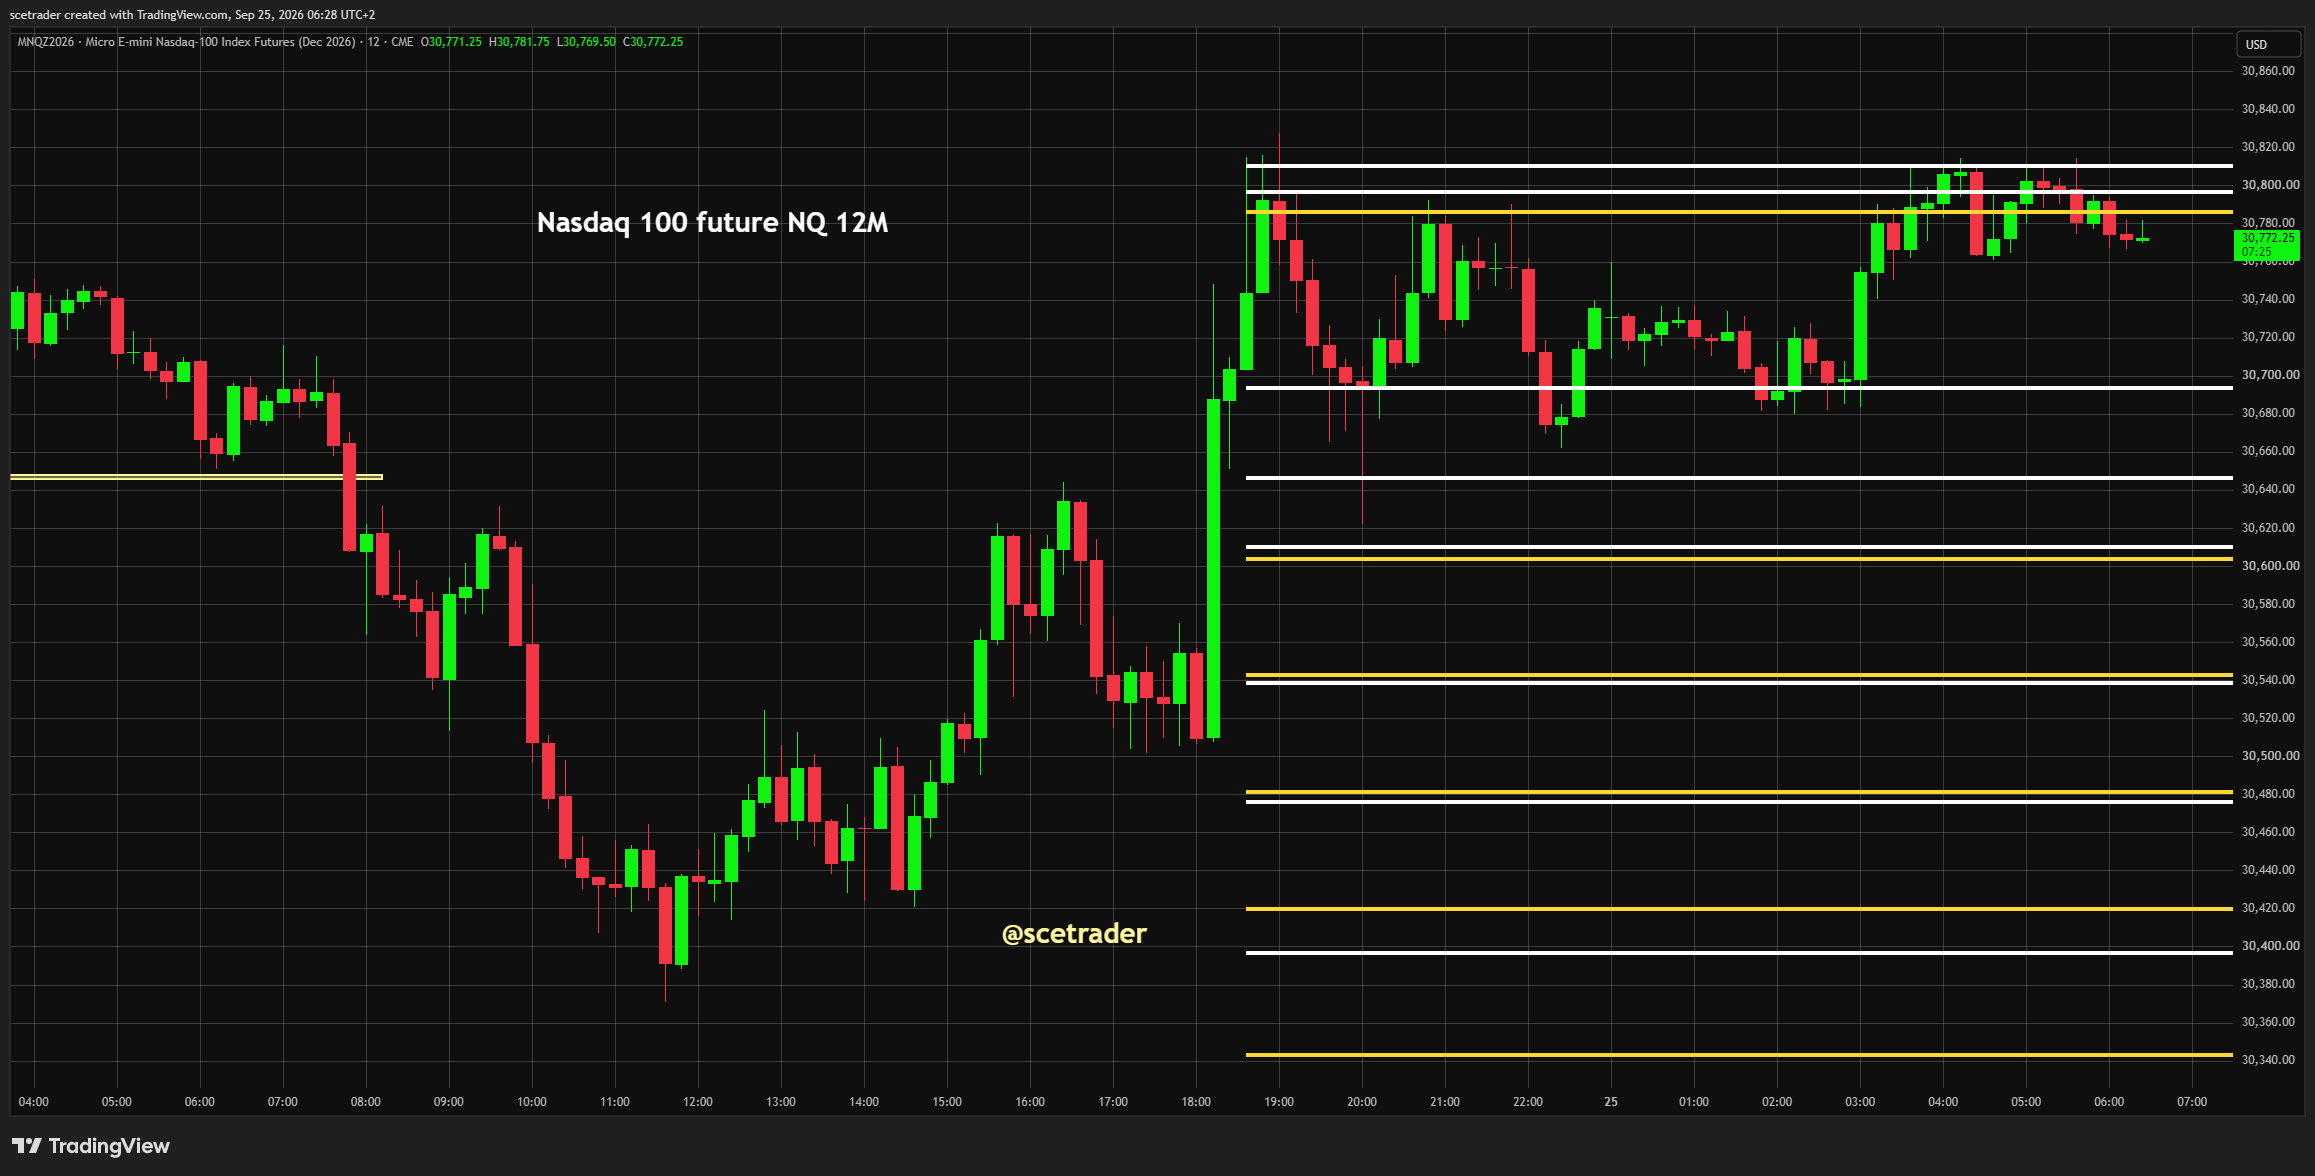
■ Amerikaanse futures: de S&P 500-future staat ongeveer 0,1% lager en de Nasdaq 100-future rond onveranderd. De Nasdaq zit vlak onder een weerstand waar de markt meerdere keren niet overtuigend doorheen kwam, maar terugvallen worden eveneens snel gekocht. Het technische beeld blijft daardoor onbeslist, maar zeker niet zwak.
■ Azië: Zuid-Korea, het Chinese vasteland en Taiwan zijn gesloten, waardoor het regionale beeld enigszins vertekend is. De Nikkei staat ongeveer 1% hoger, maar van een breed Aziatisch risk-on signaal is geen sprake. De hogere Japanse rente blijft bovendien een tegenkracht.
■ VS-China: de recente gesprekken hebben de markt vooralsnog geen grote nieuwe economische katalysator gegeven. De toon wordt niet als escalerend geïnterpreteerd, maar concrete nieuwe handelsimpulsen blijven beperkt. Daardoor blijven rente, olie en AI-investeringen belangrijker voor het actuele marktbeeld.
■ Wall Street en chips: de Philadelphia Semiconductor Index verloor gisteren slechts ongeveer 0,3%, terwijl Micron circa 1%, AMD rond 2% en Intel bijna 4% won. Vooral Intel blijft duidelijk momentum tonen. Dat is opvallend gezien de sterke rentestijging en bevestigt dat de chipsector fundamenteel nog steeds veel steun krijgt.
■ Goud, zilver en Bitcoin: goud beweegt rond $4.272, zilver rond $63,60 en Bitcoin iets boven $84.000. Geen van deze markten laat momenteel een ongecontroleerde stressbeweging zien. Dat is opvallend gezien de snelheid waarmee de rente is gestegen.
■ VIX en VVIX: de VIX staat rond 15,7 en de VVIX rond 90,6. Beide blijven daarmee binnen relatief normale ranges en laten vooralsnog geen paniekpricing zien. Dat betekent niet dat de rentestijging ongevaarlijk is, maar wel dat de optiemarkt nog geen systeemstress signaleert.
■ Renterisico: een snel oplopende rente kan uiteindelijk wel degelijk financiële stress veroorzaken wanneer de beweging te lang doorgaat. De huidige markt absorbeert de stijging opvallend goed, maar dat mag niet worden verward met de gedachte dat rente onbeperkt kan stijgen zonder gevolgen. Juist daarom blijft stabilisatie van de obligatiemarkt cruciaal.
■ Banken: hogere rente is niet langer automatisch positief voor banken. Een hogere lange rente kan bepaalde inkomsten ondersteunen, maar fundingkosten, kredietkwaliteit, vastgoedfinanciering en waarderingen worden tegelijkertijd moeilijker. De reactie van Europese banken op deze nieuwe fase van de rentestijging verdient daarom extra aandacht.
■ Wolters Kluwer: voegt met Expert AI Document Extract en Document Create nieuwe AI-functionaliteit toe aan CT hCue voor juridische en complianceworkflows. Documentextractie en drafting worden daarmee onderdeel van bestaande klantprocessen, wat gebruik, retentie, upselling en mogelijk pricing power kan ondersteunen. Een sterkere katalysator ontstaat wanneer hogere adoptie of ARR daadwerkelijk zichtbaar wordt.
■ Meta en Muse: Meta won gisteren ongeveer 4% en Muse laat tegelijkertijd zeer sterke gebruiksgroei zien. Het verkeer van Muse op OpenRouter is in acht weken ongeveer 85 keer gestegen tot meer dan 2 biljoen tokens per week, waarbij ruim 90% afkomstig is van AI-native bedrijven en professionele developers. Dat suggereert dat Muse snel onderdeel wordt van echte ontwikkel- en productieworkflows en niet alleen een consumentenverhaal is.
■ AI-infrastructuur: nieuwe ramingen gaan uit van circa $10,3 biljoen aan investeringen in datacenters en gerelateerde AI-infrastructuur tussen 2025 en 2032, gemiddeld ongeveer 3,6% van het Amerikaanse bbp per jaar. Dat maakt duidelijk dat de AI-cyclus veel verder reikt dan GPU’s alleen. Stroom, koeling, CPU-compute, memory, networking, glasvezel, storage, substrates, PCB’s en complete datacenterbouw profiteren allemaal van dezelfde investeringsgolf.
■ Memory en cybersecurity: de verbreding van AI-investeringen wordt ook zichtbaar buiten accelerators. Memory, CPU-capaciteit, security, networking en distributed compute worden steeds belangrijker naarmate inference en agents op grotere schaal worden ingezet. Dat ondersteunt het idee dat de fysieke AI-cyclus nog steeds relatief vroeg in zijn ontwikkeling zit.
■ BNP Paribas en Google Cloud: breiden hun samenwerking met vijf jaar uit om cloudinfrastructuur en agentic AI verder binnen de bank uit te rollen. Gemini Enterprise wordt ingezet voor gerichte workflows en Gemini-modellen worden geïntegreerd in de generatieve AI-assistent die al beschikbaar is voor meer dan 65.000 medewerkers. Dit is opnieuw een concreet voorbeeld dat agentic AI verschuift van experiment naar grootschalige enterprise-implementatie.
■ Nebius: BNP Paribas verhoogt het advies naar Outperform en ziet Nebius richting eind 2027 mogelijk ongeveer $22 miljard ARR bereiken. De AI-omzet groeide in Q2 met 514% en de annualized run-rate revenue bereikte $3 miljard, terwijl capaciteit vrijwel direct wordt verkocht zodra die beschikbaar komt. De recente prijsverhogingen van ongeveer 17–21% voor geselecteerde NVIDIA GPU-instances wijzen bovendien op mogelijke pricing power naast volumegroei.
■ Nebius en chipsector: de sterke ontwikkeling bij Nebius is een positieve read-through voor de bredere AI- en semiconductor supply chain. Dat betekent niet dat chipaandelen dezelfde dag automatisch stijgen, maar verkochte capaciteit, hogere prijzen en agressieve uitbreidingsplannen bevestigen dat de onderliggende vraag naar compute nog altijd sterk is.
■ CoreWeave: wij maken nadrukkelijk onderscheid tussen CoreWeave en Nebius en zijn op CoreWeave terughoudender. Niet iedere AI-infrastructuurprovider verdient dezelfde waardering of hetzelfde risicoprofiel. Financiering, klantconcentratie, capex en vrije kasstroom blijven essentieel bij het beoordelen van deze bedrijven.
■ Akamai: Anthropic committeert $11,6 miljard over zeven jaar aan Akamai Cloud Infrastructure Services, met ruimte voor nog eens $9 miljard. Het gaat vooral om CPU-gerelateerde workloads en daarmee is dit een belangrijk signaal dat AI-infrastructuur zich verbreedt van GPU-training naar inference, agents, memory, networking en distributed cloud. Daar staat wel circa $5,5 miljard aan gerelateerde capex tegenover en Anthropic kan warrants krijgen die uiteindelijk tot ongeveer 5% verwatering kunnen leiden, waardoor dit structureel bullish is maar op korte termijn geen gratis cashflowverhaal.
■ Oracle: heeft rond Project Jupiter in New Mexico een force-majeuremelding gestuurd om zich te beschermen tegen mogelijke verplichtingen wanneer het datacenter vertraging oploopt. Het project is afhankelijk van externe financiering en moet nog verschillende uitvoerings- en regulatoire stappen doorlopen, terwijl Oracle tegelijkertijd een zeer grote gecontracteerde cloudvraag in werkende capaciteit moet omzetten. Het nieuws is duidelijk negatief voor de uitvoering, maar wij blijven positief over Oracle op langere termijn omdat dit vooralsnog vooral een projectspecifiek probleem lijkt en niet een breuk in de structurele vraag naar cloud- en AI-capaciteit.
■ HelloFresh en Prosus: HelloFresh verlaagt de outlook voor 2026 en verwacht in Q3 een omzetdaling van 11–12% op constante valuta, terwijl voor het volledige jaar een daling van 9–11% wordt verwacht en AEBITDA wordt geraamd op €350–€370 miljoen. Dat is een negatieve read-through voor Prosus via Just Eat Takeaway, omdat het opnieuw wijst op druk binnen online food en thuisconsumptie. HelloFresh en JET hebben verschillende bedrijfsmodellen, maar zwakkere consumentenvraag is voor beide geen gunstige achtergrond.
■ Prosus en Just Eat Takeaway: los van de HelloFresh-read-through blijven wij vraagtekens zetten bij de strategische waarde van Just Eat Takeaway binnen Prosus. Andere belangen binnen Prosus bieden duidelijke structurele groeiverhalen, terwijl bij JET veel minder duidelijk is welke extra waarde het bezit voor de groep creëert. Dat kan een reden blijven waarom beleggers voorzichtig met dit onderdeel omgaan.
■ Fastned: positieve signalen rond de Europese markt voor elektrische voertuigen blijven fundamenteel steun geven aan laadnetwerken. Wij hebben eerder gedeeltelijk winst genomen en houden nu een free ride aan. Op de huidige niveaus kopen wij niet bij en laten we de koers eerst zelf bewijzen dat een verdere uitbraak mogelijk is.
■ SIPEF: het aandeel blijft interessant door het vooruitzicht dat El Niño de palmolieproductie kan beïnvloeden en daarmee hogere palmolieprijzen kan ondersteunen. Technisch wordt vooral de zone rond €110 belangrijk; een overtuigende uitbraak kan ruimte creëren voor een volgende beweging hoger. Het blijft daarbij sterk afhankelijk van palmolieprijzen en weersontwikkelingen.
■ Luxe: de sector kan enige steun krijgen wanneer macro-onzekerheid afneemt, maar wij zien nog geen reden om het bredere probleem weg te schrijven. China, consumentenvraag en hoge waarderingen blijven tegenkrachten. Luxe zit daarmee nog steeds in een moeilijke fase.
■ Defensie: de sector lag gisteren zwak en wij zijn voorlopig terughoudender geworden. Zonder nieuwe grote escalatie bestaat ruimte voor verdere consolidatie of correctie na de sterke eerdere rally. Dat geldt ook voor verschillende Europese defensienamen die al veel toekomstige groei in de waardering hebben verwerkt.
■ CSG en Rheinmetall: beide blijven structureel profiteren van hogere defensie-uitgaven, maar de korte termijn hoeft daardoor niet automatisch opnieuw omhoog. Na de sterke koersontwikkeling kan verdere correctie of consolidatie gezond zijn. Wij willen eerst zien waar nieuwe institutionele vraag terugkomt.
■ Theon International: behandelen wij afzonderlijk van CSG en Rheinmetall. De recente cijfers waren naar onze mening niet sterk genoeg om automatisch een nieuwe versnelling van de koers te rechtvaardigen. Het aandeel kan daardoor eerst consolideren of verder corrigeren voordat opnieuw een aantrekkelijker technisch beeld ontstaat.
■ Basic-Fit: de recente beleggerspresentatie vonden wij onderliggend niet slecht en de koers is inmiddels teruggevallen richting relevante volumegewogen gemiddelde zones. Aan de bovenkant ligt nog weerstand, maar een nieuwe herstelpoging sluiten wij niet uit. Het blijft niet een van onze favoriete fundamentele aandelen, maar tactisch kan het interessanter worden.
■ Marktimplicatie: de markt blijft in een duidelijke spagaat. De rente is zeer snel gestegen en vormt het grootste risico, terwijl lagere olie, beperkte volatiliteit, sterke AI-investeringen en het feit dat dips steeds opnieuw worden gekocht juist steun geven. Zolang die combinatie voortduurt, blijft de kans op een opwaartse verrassing aanwezig, maar een nieuwe scherpe uitbraak van de lange rente kan het beeld snel veranderen.
■ Desk-view: de veerkracht van aandelen is momenteel bijna net zo belangrijk als de rentestijging zelf. Een Amerikaanse 10-jaarsrente rond 5,19% zou normaal gesproken veel meer schade aan groeiaandelen kunnen veroorzaken, maar chips, AI-infrastructuur en verschillende software- en technologieaandelen blijven opmerkelijk sterk. De enorme datacenterinvesteringen, de snelle groei van Muse, Nebius, de Anthropic-deal met Akamai en de verdere enterprise-adoptie van agentic AI laten zien dat de fundamentele investeringscyclus doorgaat. Dat maakt ons niet blind voor het renterisico: als yields blijven doorschieten kan uiteindelijk wel degelijk iets breken. Voorlopig blijft het echter een markt waarin dips worden opgevangen en waarin de veerkracht groter is dan de obligatiemarkt alleen zou doen vermoeden.
English
■ Europe: European markets appear headed for a mixed Friday open, but the most important observation remains how well equities are absorbing the sharp rise in yields. Dips continue to attract buyers relatively quickly and Wall Street also recovered from lower levels yesterday. That signals resilience, although another uncontrolled rise in yields remains the main downside risk.
■ US rates: the 10-year yield is around 5.19%, after trading near 5% only a few days ago. The institutional Treasury demand expected around 5% has not yet appeared convincingly and markets continue to demand a higher term premium. At the same time, the speed of the recent move increasingly leaves room for the possibility that the rate peak is getting closer.
■ Global rates: the rise in yields is no longer just an American phenomenon. Japan's 10-year is around 3.10%, Germany around 3.61% and the Netherlands around 3.68%. Capital costs are therefore rising globally for equities, property, credit and new investment projects.
■ Inflation: higher prices in the real economy remain a problem for bond markets. New price increases from companies including Disney and Pepsi illustrate that businesses are still attempting to pass through higher costs. That makes a rapid return to structurally lower inflation expectations more difficult.
■ Oil and energy: oil is down roughly 1.5–2% this morning and is therefore providing some relief against the higher-rate backdrop. This matters because lower energy prices can reduce inflation pressure. Markets remain sensitive to renewed geopolitical disruptions, however, meaning oil can reverse quickly.
■ US futures: S&P 500 futures are down around 0.1% and Nasdaq 100 futures are roughly unchanged. The Nasdaq is sitting just below resistance that has rejected several recent attempts higher, but declines are also attracting buyers quickly. The technical picture therefore remains undecided rather than weak.
■ Asia: South Korea, mainland China and Taiwan are closed, making the regional picture somewhat distorted. The Nikkei is around 1% higher, but there is no broad Asian risk-on signal. Higher Japanese yields also remain a counterforce.
■ US-China: recent talks have so far failed to provide markets with a major new economic catalyst. The tone is not being interpreted as escalatory, but concrete new trade impulses remain limited. Rates, oil and AI investment therefore remain more important to the current market setup.
■ Wall Street and semiconductors: the Philadelphia Semiconductor Index lost only around 0.3% yesterday, while Micron gained roughly 1%, AMD around 2% and Intel almost 4%. Intel in particular continues to display strong momentum. That is notable given the sharp rise in yields and confirms that the semiconductor sector still has substantial fundamental support.
■ Gold, silver and Bitcoin: gold trades around $4,272, silver around $63.60 and Bitcoin slightly above $84,000. None of these markets is currently showing an uncontrolled stress move. That is notable given the speed of the rise in bond yields.
■ VIX and VVIX: VIX is around 15.7 and VVIX around 90.6. Both remain within relatively normal ranges and are not yet showing panic pricing. That does not make the rise in yields harmless, but it does indicate that the options market is not currently signalling systemic stress.
■ Rate risk: rapidly rising yields can eventually create financial stress if the move continues for too long. Markets are absorbing the current increase remarkably well, but that should not be confused with the idea that yields can rise indefinitely without consequences. Stabilisation in bond markets therefore remains crucial.
■ Banks: higher yields are no longer automatically positive for the sector. Higher long-term rates can support some revenue streams, but funding costs, credit quality, property financing and valuations simultaneously become more difficult. The response of European banks to this new phase of the rate move therefore deserves close attention.
■ Wolters Kluwer: is adding Expert AI Document Extract and Document Create to CT hCue for legal and compliance workflows. Document extraction and drafting become part of existing customer processes, which can support usage, retention, upselling and potentially pricing power. A stronger catalyst emerges once higher adoption or additional ARR becomes visible.
■ Meta and Muse: Meta gained around 4% yesterday while Muse continues to show very strong usage growth. Muse traffic on OpenRouter has increased roughly 85-fold in eight weeks to more than 2 trillion tokens per week, with over 90% coming from AI-native companies and professional developers. This suggests Muse is rapidly entering real development and production workflows rather than remaining merely a consumer story.
■ AI infrastructure: new estimates point to roughly $10.3 trillion of investment in datacentres and related AI infrastructure between 2025 and 2032, averaging around 3.6% of US GDP per year. This makes clear that the AI cycle extends far beyond GPUs alone. Power, cooling, CPU compute, memory, networking, fibre, storage, substrates, PCBs and complete datacentre construction all benefit from the same investment wave.
■ Memory and cybersecurity: the broadening of AI investment is increasingly visible outside accelerators. Memory, CPU capacity, security, networking and distributed compute become more important as inference and agents scale. This supports the view that the physical AI cycle remains relatively early in its development.
■ BNP Paribas and Google Cloud: are extending their partnership for another five years to deepen the deployment of cloud infrastructure and agentic AI across the bank. Gemini Enterprise will support targeted workflows and Gemini models will be integrated into the generative AI assistant already available to more than 65,000 employees. This is another concrete example of agentic AI moving from experimentation toward large-scale enterprise deployment.
■ Nebius: BNP Paribas has upgraded the shares to Outperform and sees Nebius potentially approaching roughly $22 billion of ARR by the end of 2027. AI revenue grew 514% in Q2 and annualized run-rate revenue reached $3 billion, while capacity is being sold almost as soon as it becomes available. Recent price increases of roughly 17–21% on selected NVIDIA GPU instances also point to potential pricing power alongside volume growth.
■ Nebius and semiconductors: the strong development at Nebius is a positive read-through for the broader AI and semiconductor supply chain. This does not mean semiconductor stocks automatically rise on the same day, but sold-out capacity, higher pricing and aggressive expansion plans confirm that underlying demand for compute remains strong.
■ CoreWeave: we explicitly distinguish between CoreWeave and Nebius and remain more cautious on CoreWeave. Not every AI-infrastructure provider deserves the same valuation or risk profile. Financing, customer concentration, capex and free cash flow remain essential when assessing these businesses.
■ Akamai: Anthropic is committing $11.6 billion over seven years to Akamai Cloud Infrastructure Services, with room for another $9 billion. The workloads are primarily CPU-related, making this an important signal that AI infrastructure is broadening from GPU training toward inference, agents, memory, networking and distributed cloud. Against this, Akamai expects roughly $5.5 billion of related capex and Anthropic may receive warrants representing up to approximately 5% dilution, making the deal structurally bullish but not an immediate free-cash-flow windfall.
■ Oracle: has issued a force majeure notice related to Project Jupiter in New Mexico to protect itself against potential obligations if the datacentre is delayed. The project depends on external financing and still faces several execution and regulatory steps, while Oracle must simultaneously convert very large contracted cloud demand into operating capacity. The news is clearly negative for execution, but we remain positive on Oracle over the longer term because this still appears primarily to be a project-specific issue rather than a break in structural demand for cloud and AI capacity.
■ HelloFresh and Prosus: HelloFresh has cut its 2026 outlook and expects Q3 revenue to decline 11–12% in constant currency, while full-year revenue is now expected to fall 9–11% and AEBITDA is guided to €350–€370 million. This is a negative read-through for Prosus through Just Eat Takeaway because it points to renewed pressure across online food and at-home consumption. HelloFresh and JET have different business models, but weaker consumer demand is not a favourable backdrop for either.
■ Prosus and Just Eat Takeaway: separate from the HelloFresh read-through, we continue to question the strategic value Just Eat Takeaway adds within Prosus. Other holdings inside Prosus offer clearer structural growth stories, while the additional value created by JET for the group remains less obvious. This may continue to make investors cautious about this part of the portfolio.
■ Fastned: positive developments across the European electric-vehicle market remain structurally supportive for charging networks. We previously took partial profits and now hold a free ride. We are not adding at current levels and want the share price to demonstrate that a further breakout is sustainable.
■ SIPEF: the shares remain interesting because El Niño could affect palm-oil production and potentially support higher palm-oil prices. Technically, the area around €110 is particularly important; a convincing breakout could create room for another move higher. The case remains highly dependent on palm-oil prices and weather developments.
■ Luxury: the sector may receive some support if macro uncertainty eases, but we see no reason yet to dismiss the broader challenges. China, consumer demand and high valuations remain headwinds. Luxury therefore remains in a difficult phase.
■ Defence: the sector was weak yesterday and we have become more cautious in the short term. Without a major new escalation, there is room for further consolidation or correction after the strong earlier rally. Several European defence stocks already discount substantial future growth.
■ CSG and Rheinmetall: both remain structurally exposed to higher defence spending, but this does not automatically mean another immediate move higher. After the strong share-price performance, further consolidation or correction could be healthy. We first want to see where institutional demand returns.
■ Theon International: we treat this separately from CSG and Rheinmetall. In our view, the recent figures were not strong enough to automatically justify another acceleration in the share price. The stock may therefore consolidate or correct further before a more attractive technical setup develops.
■ Basic-Fit: we did not find the recent investor presentation fundamentally poor and the shares have now corrected toward relevant volume-weighted average areas. Resistance remains overhead, but another recovery attempt is possible. It is still not one of our preferred fundamental holdings, although the tactical setup can become more interesting.
■ Market implication: markets remain caught in a clear tension. Yields have risen very quickly and represent the largest risk, while lower oil, contained volatility, strong AI investment and the fact that dips continue to attract buyers provide support. As long as this combination persists, upside surprises remain possible, but another sharp breakout in long-term yields can change the picture quickly.
■ Desk-view: equity resilience is currently almost as important as the rise in yields itself. A US 10-year yield around 5.19% would normally be expected to cause considerably more damage to growth equities, yet semiconductors, AI infrastructure and several software and technology names remain remarkably strong. Enormous datacentre investment, rapid Muse adoption, Nebius, Anthropic's Akamai deal and continued enterprise adoption of agentic AI all show that the fundamental investment cycle is continuing. That does not make us complacent about rates: if yields continue to surge, something can eventually break. For now, however, this remains a market where dips are being bought and resilience is stronger than the bond market alone would suggest.
Disclaimer Aan de door ons opgestelde informatie kan op geen enkele wijze rechten worden ontleend. Alle door ons verstrekte informatie en analyses zijn geheel vrijblijvend. Alle consequenties van het op welke wijze dan ook toepassen van de informatie blijven volledig voor uw eigen rekening.
Wij aanvaarden geen aansprakelijkheid voor de mogelijke gevolgen of schade die zouden kunnen voortvloeien uit het gebruik van de door ons gepubliceerde informatie. U bent zelf eindverantwoordelijk voor de beslissingen die u neemt met betrekking tot uw beleggingen.

