☕️ Morning Call en📞 Podcast donderdag 24 september - Xi, rente, diesel en aandelen
Wil je alle artikelen kunnen lezen en elke podcast beluisteren? Neem dan een abonnement en krijg toegang tot alle artikelen en de database met duizenden berichten.
■ Europa gaat richting een verdeelde tot licht lagere opening. Euro Stoxx 50- en DAX-futures staan rond 0,3% lager, maar de onderliggende toon is beter dan deze eerste indicatie alleen suggereert. Japan geeft technologie steun, de commercialisering van kunstmatige intelligentie versnelt en olie geeft iets terrein prijs. Daartegenover staat vooral de rente als duidelijke tegenkracht. Voor AEX, DAX en CAC 40 wordt daarmee belangrijk of de eerste verkoopdruk daadwerkelijk doorzet of dat kopers op lagere niveaus terugkeren.
■ De Amerikaanse futures staan momenteel eveneens iets onder druk. De S&P 500-future en Nasdaq 100-future verliezen beide ongeveer 0,25%. Dat is geen grote beweging, maar na de wat tegenvallende Amerikaanse sessie van woensdag moet Wall Street opnieuw laten zien dat de markt dips blijft kopen. Voor Europa kan het gedrag van de Amerikaanse futures in de eerste uren daarom belangrijker worden dan de eigen openingsmove.
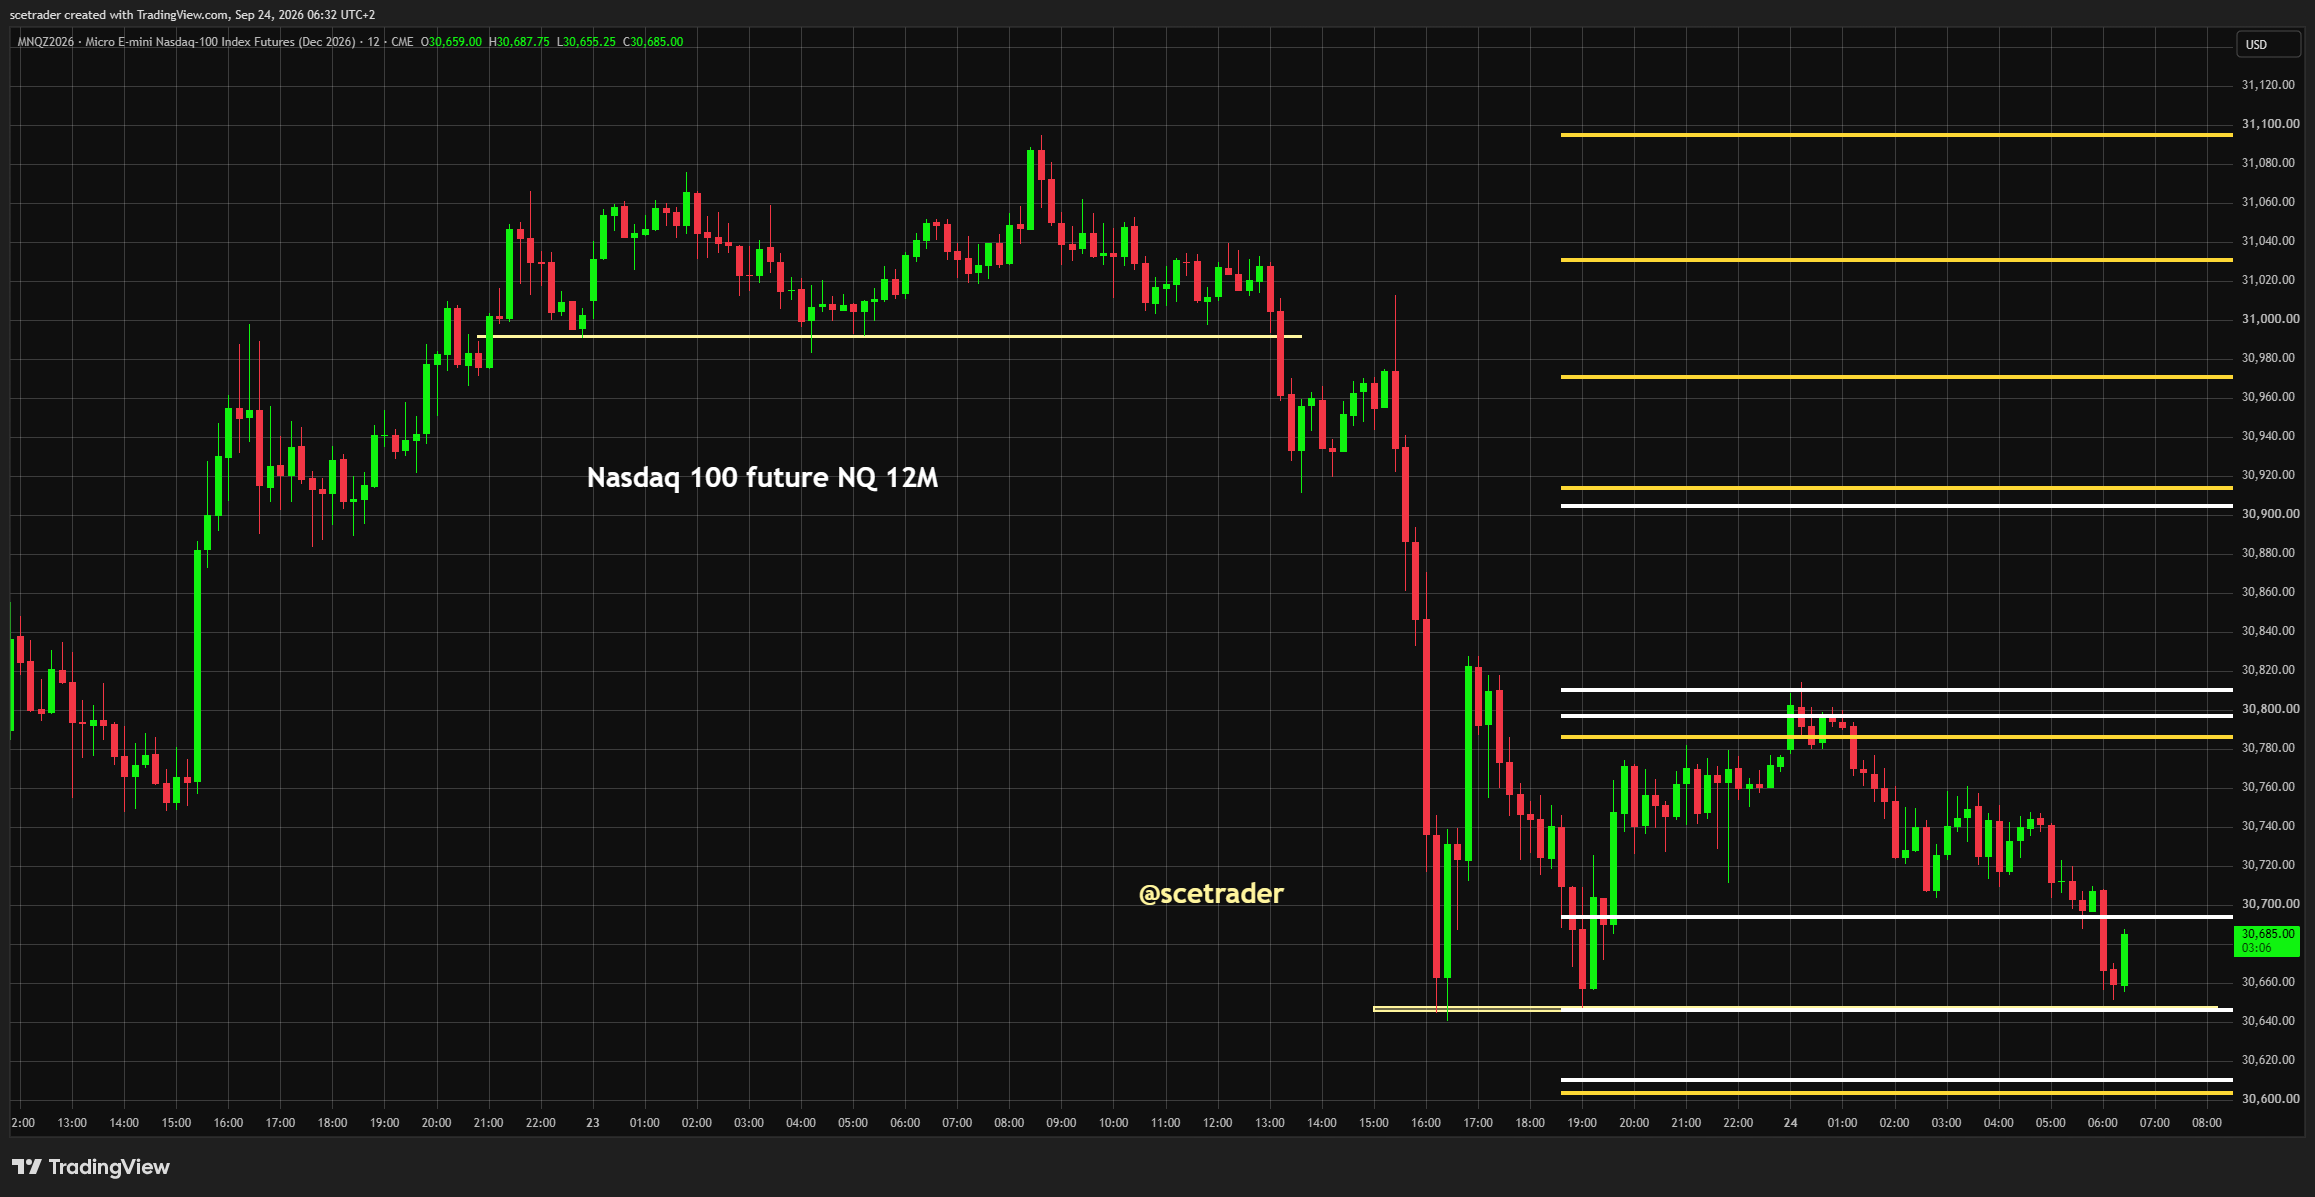
■ Technisch begint de Nasdaq 100-future rond het huidige niveau interessanter te worden. Sinds ongeveer 16:30 ET gisteren lijkt in deze zone meerdere keren steun te ontstaan. Een iets lagere bodem blijft mogelijk en daaronder ligt nog een steviger supportgebied, maar wanneer de markt telkens snel terugveert kan juist hier een bruikbare kortetermijnbodem ontstaan. Voor traders is de snelheid waarmee een eventuele dip wordt teruggekocht belangrijker dan de eerste tik omlaag.
■ Wall Street stelde woensdag enigszins teleur, maar de beweging bleef relatief beperkt tegenover de forse winsten van de voorgaande sessie. Er was geen brede capitulatie en de grotere trend rond technologie en AI werd niet gebroken. Wij behandelen de daling daarom voorlopig als consolidatie binnen een handelsrange en niet als bewijs dat de markt een nieuwe neerwaartse fase is begonnen.
■ Software hield zich binnen die minder sterke Amerikaanse sessie relatief goed. Dat verdient aandacht omdat de AI-winstpool geleidelijk kan verschuiven van alleen hardware naar toepassingen, workflows, cybersecurity en agentic software. Wanneer software ook op zwakkere beursdagen relatief sterk blijft, ontstaat steeds meer bewijs dat beleggers vooruitlopen op de volgende monetisatielaag van AI.
■ Azië geeft een uitgesproken gemengd beeld. De Nikkei wint ongeveer 1% nu Japan na enkele vrije dagen weer handelt en de KOSPI staat eveneens circa 1% hoger. Taiwan verliest daarentegen ongeveer 0,6% en Shenzhen circa 1,7%. Japan en Korea geven dus enige steun aan technologie, maar het bredere Aziatische beeld is duidelijk zwakker en vormt nog geen brede risk-on-bevestiging.
■ De ontmoeting tussen Xi Jinping en Donald Trump blijft vandaag een belangrijke mogelijke katalysator. De bestaande handelswapenstilstand tussen de Verenigde Staten en China is met twee maanden verlengd. Daarmee verdwijnt het risico op een onmiddellijke nieuwe tariefronde naar de achtergrond, maar handel, technologie, chips, kritieke grondstoffen en Taiwan blijven moeilijke dossiers. Voor aandelen kan het uitblijven van nieuwe escalatie op zichzelf al belangrijk zijn; een groot akkoord is niet noodzakelijk om een deel van de risicopremie te verlagen.
■ De Amerikaanse 10-jaarsrente is vandaag de belangrijkste macrobreekfactor en noteert rond 5,12%. De markt is daarmee duidelijker boven 5% gekomen. Dat is belangrijk omdat veel partijen ervan uitgingen dat institutionele vraag naar Treasuries rond dit rendement sterk genoeg zou worden om de stijging af te remmen. Gebeurt dat niet en loopt de rente verder op, dan kan vooral technologie opnieuw snel met multiple-compressie te maken krijgen.
■ Ook buiten de Verenigde Staten loopt de rente op. De Japanse 10-jaarsrente steeg ongeveer 9 basispunten naar circa 3,07% en de Duitse 10-jaarsrente beweegt rond 3,55%. Daarmee is de beweging mondiaal en niet slechts een Amerikaans verschijnsel. Voor groeiaandelen betekent dit dat de discount rate opnieuw vanuit meerdere markten tegelijk tegenwind geeft.
■ EUR/USD beweegt rond 1,1380 en bevestigt daarmee de verdere kracht van de dollar. USD/JPY staat rond 157,9. De sterkere dollar helpt Europese exporteurs bij de omzetvertaling, maar weerspiegelt tegelijkertijd de relatief strakke Amerikaanse financiële condities. Voor Europese technologie is die combinatie gemengd: valutasteun aan de winstkant, maar een hogere discount rate aan de waarderingskant.
■ Olie ligt ongeveer 0,7% lager en Brent beweegt rond $102. Dat levert enige verlichting voor Europa na de forse eerdere stijging. Een verdere beweging richting $100 zou positief zijn voor inflatie, transportkosten, industriële marges en de koopkracht van consumenten. De daling is daarmee breder relevant dan alleen voor de energiesector zelf.
■ Diesel vormt echter een afzonderlijk risico. In Washington wordt gesproken over mogelijke beperkingen op Amerikaanse dieseluitvoer om de binnenlandse markt te beschermen. Er is nog geen definitieve maatregel. Mocht de uitvoer daadwerkelijk worden beperkt, dan kan dat voor Europa ongunstig zijn omdat diesel mondiaal al relatief krap is en marginale veranderingen in aanbod snel doorwerken in prijzen en raffinagemarges.
■ Benzine, kerosine en aardgas hebben elk een andere economische transmissie. Benzine raakt rechtstreeks de consument, kerosine is belangrijk voor luchtvaart en logistiek en gas blijft richting de winter cruciaal voor Europese industrie, elektriciteitsproductie en verwarming. Lagere Brent is dus positief, maar betekent nadrukkelijk niet dat de volledige Europese energieketen alweer goedkoop is.
■ Rond Iran houdt de markt rekening met de mogelijkheid van enige tijdelijke ontspanning, maar er is geen bevestigd nieuw akkoord. Voor aandelen is vooral belangrijk dat olie momenteel niet opnieuw versnelt ondanks het geopolitieke risico. Een combinatie van verder stijgende rente én opnieuw stijgende olie zou het ongunstigste scenario zijn voor Europa; rust in crude haalt juist een deel van die druk weg.
■ Goud noteert rond $4.290 en beweegt voorlopig binnen zijn recente range. Dat het metaal ondanks de sterke dollar en een Amerikaanse 10-jaarsrente boven 5% zo goed blijft liggen, vinden wij opvallend. Structurele vraag naar bescherming en diversificatie lijkt daarmee intact. Eerst verdere consolidatie is mogelijk, maar een nieuwe rally later sluiten wij niet uit.
■ Zilver beweegt rond $64,70. Naast de monetaire component heeft zilver een veel grotere industriële gevoeligheid dan goud via elektronica, zonnepanelen, elektrificatie en technologie. Dat maakt het structurele verhaal aantrekkelijk, maar verklaart ook waarom zilver bij veranderend momentum veel harder kan bewegen dan goud.
■ Koper rond $6,7 per pound blijft voor ons misschien wel de interessantste fysieke indicator van de investeringscyclus. Datacenters, elektriciteitsnetten, stroomvoorziening, AI-infrastructuur en elektrificatie vragen allemaal enorme hoeveelheden koper. Wanneer de AI-boom werkelijk steeds verder de fysieke economie in trekt, moet een deel daarvan uiteindelijk ook in de kopervraag zichtbaar blijven.
■ Bitcoin noteert rond $88.880 en ligt daarmee duidelijk boven de niveaus van enkele dagen geleden. Ether beweegt rond $2.683 volgens de laatste aangeleverde stand. Crypto geeft daarmee vooralsnog geen klassiek risk-off-signaal. Wel moeten we letten op de relatieve prestatie van crypto-aandelen: wanneer spotcrypto sterk blijft terwijl de equities achterblijven, kan dat wijzen op afnemende breedte binnen de trade.
■ De AI-cyclus gaat ondertussen een nieuwe fase in. Het eerste deel van de beursbeweging draaide vooral om modellen, GPU’s en datacenters. De volgende fase draait steeds meer om agents die daadwerkelijk taken uitvoeren, betalingen initiëren, software bedienen en bedrijfsprocessen automatiseren. Daarmee verspreidt de economische winstpool zich steeds verder buiten de oorspronkelijke hardwarewinnaars.
■ Voor de Europese technologiesector blijft de fundamentele uitgangspositie sterk. Japan geeft een positieve impuls aan chips en apparatuur, de vraag naar AI-infrastructuur blijft hoog en steeds complexere chiparchitecturen vragen meer equipment. De keerzijde is de Amerikaanse rente boven 5%. Technologie blijft daarmee fundamenteel sterk, maar de waarderingsruimte wordt kleiner.
■ Mature chips verdienen een volledig eigen sectorblik. Automotive, industrial, analog en power semiconductors bewegen op een andere cyclus dan GPU’s en HBM. Een herstel in deze groep zou belangrijk zijn omdat het bewijst dat de semiconductorcyclus zich verbreedt. De volatiliteit blijft echter hoog, waardoor wij dit vooral als een tactische tradinghoek bekijken.
■ Industrie profiteert van meerdere structurele investeringsgolven tegelijk: datacenters, stroomnetten, elektrificatie en infrastructuur. Lagere olie helpt bovendien aan de kostenkant. Een constructiever handelsklimaat tussen de VS en China kan daar nog een extra impuls bovenop zetten, vooral bij internationaal georiënteerde Duitse en Europese bedrijven.
■ Transport krijgt rechtstreeks steun wanneer olie en kerosine dalen. Voor luchtvaart, logistiek en vrachtvervoer werkt een lagere brandstofprijs snel door in de kostenbasis. Tegelijk blijft de sector gevoelig voor de economische cyclus; goedkopere brandstof helpt het meest wanneer volumes op peil blijven.
■ Chemie profiteert eveneens van lagere energie- en inputkosten, maar dat verhaal is minder eenvoudig. Marges verbeteren alleen duurzaam wanneer de vraag niet tegelijkertijd verzwakt. De Europese industriële cyclus en China blijven daarom minstens zo belangrijk als de olieprijs zelf.
■ De consument krijgt steun wanneer benzine en energie goedkoper worden. Dat verlaagt de inflatiedruk en verbetert de beschikbare koopkracht. Voor retailers en consumentenaandelen is echter uiteindelijk nodig dat dit ook in volumes en marges zichtbaar wordt; lagere energie alleen is nog geen volledige consumptiecase.
■ Europese auto’s krijgen een gemengd maar potentieel beter handelsbeeld. Volkswagen, BMW, Mercedes-Benz en Stellantis hebben allemaal belang bij stabielere betrekkingen met China en een betrouwbare toevoer van kritieke grondstoffen. De sterke Europese EV-verkoop is eveneens positief voor volumes, maar prijsdruk en Chinese concurrentie betekenen dat hogere aantallen niet automatisch hogere marges opleveren.
■ Luxe blijft nauw gekoppeld aan China. LVMH, Hermès en Kering kunnen profiteren wanneer de politieke en handelsrisicopremie rond China afneemt. Voor een echte structurele herwaardering is echter meer nodig: de Chinese consument moet uiteindelijk zelf weer sterker worden. Diplomatie kan het sentiment verbeteren, maar vervangt geen eindvraag.
■ Elektrificatie krijgt een belangrijke impuls doordat de Europese verkoop van elektrische auto’s in de laatst gemeten periode ongeveer 52% is gestegen. Dat is relevant voor laadnetwerken, stroominfrastructuur, power semiconductors en andere leveranciers. Voor ons is dit vooral een sectorbrede bevestiging dat de fysieke investeringen rond elektrificatie nog steeds groeien.
■ Binnen de AEX blijven ASML, ASMI en BESI de belangrijkste individuele technologische read-throughs. ASML profiteert van de structurele behoefte aan leading-edge capaciteit, ASMI van steeds complexere depositionstappen en BESI van advanced packaging. De fundamentele vraag blijft sterk, maar bij een Amerikaanse 10-jaarsrente boven 5% worden orders, winstgroei en uitvoering belangrijker dan alleen multiple-expansie.
■ Binnen mature chips kijken wij concreet naar X-FAB, STMicroelectronics en Infineon als mogelijke DipRip-trades. Dat is nadrukkelijk speculatief handelen en geen lange termijn koopbeslissing. Juist de hoge volatiliteit maakt deze groep interessant voor traders wanneer automotive, industrial en power chips beginnen te herstellen. Infineon is bovendien een belangrijke DAX-read-through op zowel elektrificatie als industriële semiconductors.
■ SAP past in de mogelijke volgende monetisatielaag van AI. Het bedrijf zit diep in finance, planning, supply chains en andere kritieke bedrijfsprocessen. Juist daar moeten AI-agents uiteindelijk taken gaan uitvoeren. Wanneer ondernemingen bereid zijn te betalen voor concrete productiviteitswinst, kan enterprise-software een groter deel van de AI-winstpool naar zich toe trekken.
■ Fastned is de meest directe lokale read-through van de sterkere Europese EV-verkoop. Wij hebben na de eerdere rally winst genomen en een kleiner deel laten doorlopen als free ride. Rond €40 hadden wij meer winstnemingen verwacht. Wanneer het aandeel die zone zonder zware verkoopdruk verwerkt, kan het door ABN AMRO genoemde koersdoel rond €60 opnieuw als relevante marktanker gaan fungeren. Wij willen na de sterke rit echter niet achter de koers aan lopen.
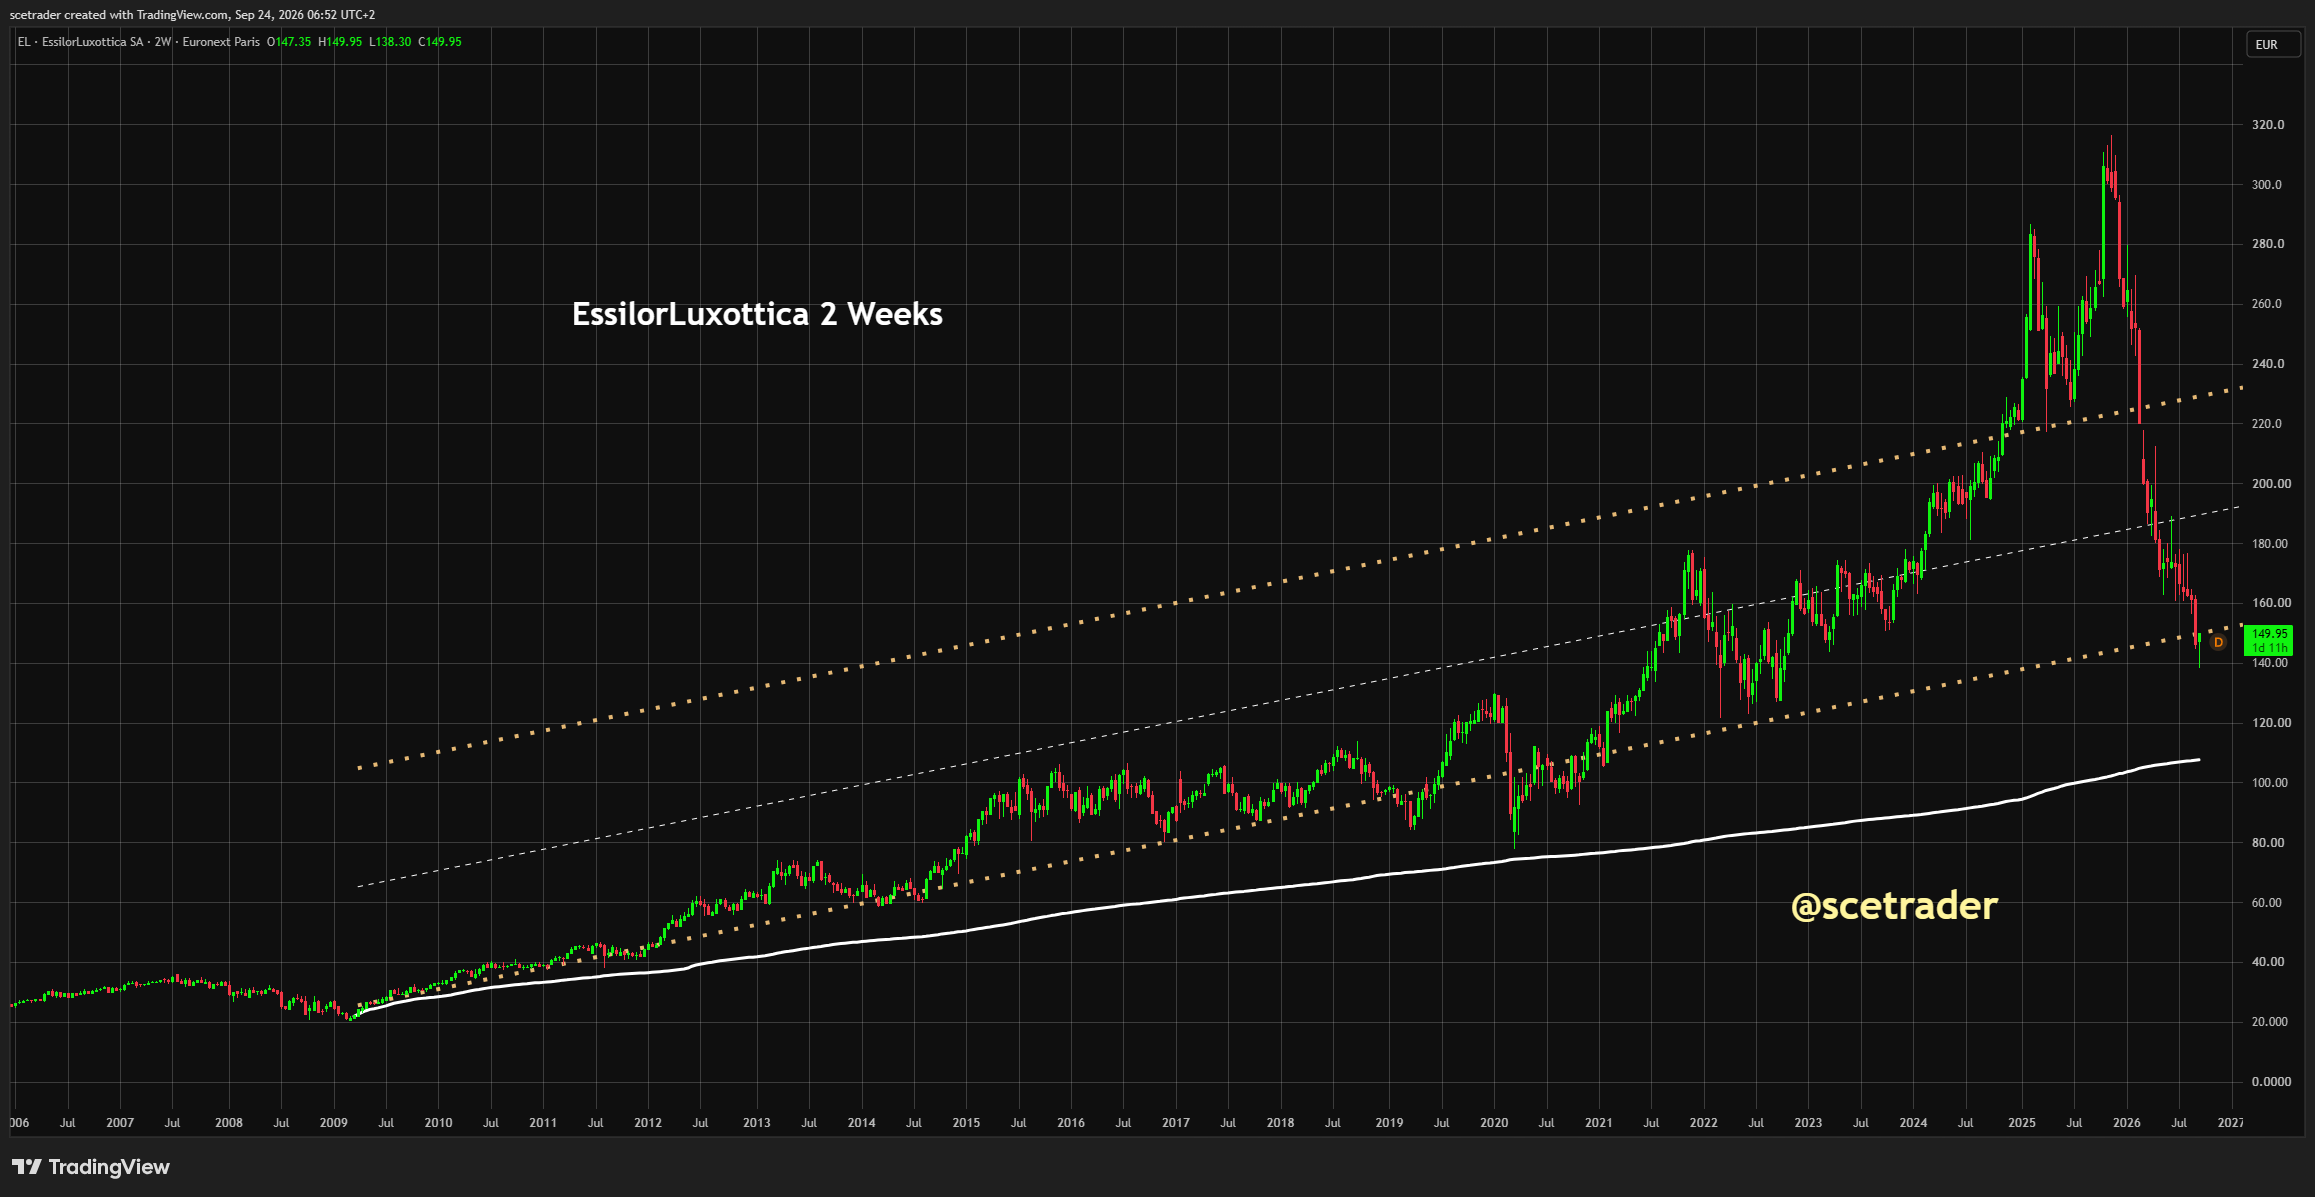
■ EssilorLuxottica krijgt via Meta opnieuw een interessante katalysator. De nieuwe generatie AI-brillen vergroot de strategische waarde van de samenwerking en EssilorLuxottica beschikt via merken, distributie en productie over een sterke first-moverpositie. Concurrentie van Google en mogelijk Microsoft komt eraan, maar dat maakt de categorie juist interessanter. Voor traders willen wij vooral zien of de chart nu daadwerkelijk een bodem begint te bevestigen.
■ Adyen krijgt door agentic commerce een relevantere langetermijncase. Stripe is rechtstreeks geïntegreerd in de paymentlaag rond Muse en vormt daarmee zowel concurrent als belangrijke read-through. De vraag wordt wanneer Adyen zelf sterker naar voren komt in agentic payments. Wanneer softwareagents autonoom transacties uitvoeren, kan de betalingsverwerker die deze transacties wereldwijd veilig en efficiënt afwikkelt een strategisch zeer waardevolle positie krijgen.
■ AB InBev blijft voor ons geen uitgesproken favoriet, maar binnen de brouwers behoort het wel tot de betere namen. Na de Capital Markets Day willen wij vooral zien of institutionele belangstelling standhoudt. De strategie buiten traditioneel bier kan een extra groeilaag opleveren, maar wij willen eerst dat de markt bevestigt dat deze nieuwe activiteiten ook daadwerkelijk meer waarde krijgen.
■ Arcadis blijft een belangrijk event-driven dossier na het afketsen van de WSP-deal. Een berekening van een handelaar komt uit op een mogelijke economische waarde van ongeveer €52 tot €56 per aandeel voor aandeelhouders, afhankelijk van hoe de aandelencomponent van de transactie wordt gewaardeerd. Dat is nadrukkelijk geen officieel bodsniveau. De relevante professionele vraag wordt nu governance: heeft het bestuur voldoende geprobeerd om betere voorwaarden of een hogere economische waarde voor aandeelhouders uit WSP te halen?
■ Alfen blijft een tactische lokale naam. De belangrijkste vraag is of de bestaande technische steun opnieuw voldoende koopvraag aantrekt. Het aandeel blijft zeer volatiel en daardoor vooral geschikt voor kleine posities. Eerst willen wij bevestiging zien dat de bodem standhoudt voordat we een nieuwe rally als structureel relevanter behandelen.
■ Fugro heeft een groot Australisch contract binnengehaald voor het vervangen van kritieke onderzeese infrastructuur. Daarnaast zal het bedrijf onderzeese data verzamelen en inspectiediensten uitvoeren. De voorbereidende werkzaamheden beginnen binnen enkele weken en de offshore-operaties moeten tegen eind 2027 starten. De opdrachtgever en contractwaarde zijn niet bekendgemaakt, waardoor de exacte omzet- en marge-impact nog niet betrouwbaar kan worden berekend.
■ Operationeel is het Fugro-contract positief, maar het verandert onze risicobeoordeling niet volledig. Wij besteedden gisteren al aandacht aan het risico dat het bedrijf mogelijk nog een nieuwe winstwaarschuwing kan geven wanneer projecttiming, utilisation of marges tegenvallen. Een grotere orderportefeuille is gunstig, maar neemt problemen op bestaande projecten niet weg. Pricing, utilisation, projectuitvoering en cash conversion worden daarom belangrijker dan alleen het headlinebedrag van nieuwe opdrachten.
■ Meta’s Muse laat vervolgens zien hoe snel agentic AI richting dagelijks gebruik beweegt. De assistent kan met toestemming toepassingen op een computer bedienen en krijgt een eigen e-mailadres. Daarmee gaat Muse veel verder dan een chatbot: de software kan daadwerkelijk taken uitvoeren namens de gebruiker. Dat vergroot zowel de potentiële engagementwaarde als de economische waarde van Meta’s ecosysteem.
■ Het commerciële ecosysteem rond Muse is uitzonderlijk breed. Shoppingpartners omvatten onder meer Walmart, Best Buy, Gap, Sephora, Ulta, Dick’s Sporting Goods, Fanatics, Michael Kors, American Eagle en Wayfair. PayPal, Stripe Link en Shop Pay vormen een deel van de paymentlaag, terwijl Expedia, Turo, Fever en Viator reizen en activiteiten toevoegen. Box, GitHub, Granola en Notion zitten in productivity. Meer dan 2.000 aanvragen voor nieuwe koppelingen suggereren dat dit ecosysteem nog snel verder kan verbreden.
■ Iedere extra agenthandeling creëert opnieuw vraag naar inference, compute, memory, networking, storage, stroom en koeling. Daarmee komt Vertiv rechtstreeks in beeld. Wij hebben gisteren een positie in Vertiv ingenomen omdat het bedrijf precies in de fysieke datacenterlaag zit waar meer AI-agentgebruik uiteindelijk extra stroom- en koelcapaciteit vereist. Dat maakt Vertiv voor ons een veel directere fysieke read-through op agentic AI dan veel softwareaandelen.
■ Circle verloor woensdag ongeveer 3% tot circa $91,70. Wij wachten voorlopig met een nieuwe positie, maar de structurele case wordt juist interessanter. Wanneer AI-agents zelfstandig betalingen en settlement uitvoeren, kunnen stablecoins een veel grotere praktische rol krijgen dan alleen binnen cryptohandel. Circle zit rechtstreeks op die infrastructuur. Op langere termijn zien wij veel potentieel, maar wij willen eerst een betere technische ingang.
■ Alibaba blijft ondanks de zwakke koersreactie van woensdag speculatief interessant. Qwen Intelligence moet een full-stack agentic AI-platform worden dat onder meer diep in smartphones kan worden geïntegreerd. Alibaba probeert daarmee niet alleen een model te leveren, maar een volledige agentlaag. Een constructiever VS-China-klimaat kan vervolgens een tweede katalysator zijn doordat zowel de technologische ruimte als de risicopremie rond China kunnen verbeteren.
■ McDonald’s gaat wereldwijd ongeveer $8,5 miljard investeren om franchisenemers te helpen bij kunstmatige intelligentie, keukenmodernisering en nieuwe productcategorieën. AI wordt onder meer getest via hulpmiddelen voor personeel en voice ordering. Tegelijk investeert McDonald’s in handgepaneerde kip en nieuwe dranken, waaronder energiedranken met Red Bull. Richting 2030 wil de onderneming ongeveer 1,5 procentpunt marktaandeel winnen binnen de mondiale markten voor kip en dranken.
■ Voor beleggers vinden wij vooral de leverancierskant van McDonald’s interessant. Een wereldwijde modernisering van duizenden restaurants creëert potentiële vraag naar professionele keukenapparatuur, automatisering, sensoren, digitale bestelsystemen, paymenttechnologie, restaurantsoftware en andere foodservice-infrastructuur. Niet de volledige $8,5 miljard zal bij deze leveranciers terechtkomen, maar voor gespecialiseerde bedrijven kunnen standaardisatiecontracten over duizenden locaties een zeer grote relatieve omzetimpact hebben.
■ Marktimplicatie: wij verwachten een verdeelde tot licht lagere opening, maar het onderliggende bedrijfsnieuws is constructiever dan de futures doen vermoeden. Technologie, software, mature chips, industrie en elektrificatie hebben voldoende fundamentele katalysatoren om op zwakte opnieuw koopinteresse te krijgen. De Amerikaanse 10-jaarsrente rond 5,12% is echter de harde breekfactor. Stabiliseert of daalt die rente, dan ontstaat snel ruimte voor herstel. Loopt de rente verder op, dan neemt de kans op bredere multiple-compressie en een risk-off-reactie snel toe.
■ Desk-view: de eerste koersbeweging hoeft vandaag niet het volledige dagverloop te bepalen. De futures en het gemengde Aziatische beeld rechtvaardigen voorzichtigheid, terwijl de rente het grootste macrogevaar vormt. Onder de oppervlakte is het bedrijfsmatige nieuws juist breed constructief: ASML, ASMI en BESI blijven de kern van de Europese AI-hardwareketen, X-FAB, STMicroelectronics en Infineon geven een mogelijke tactische mature-chiptrade, SAP past in de volgende softwaremonetisatielaag, industrie en transport profiteren van lagere olie en elektrificatie wordt ondersteund door de sterke EV-verkoop. Volkswagen, BMW, Mercedes-Benz en Stellantis kunnen profiteren van stabielere handel met China, terwijl LVMH, Hermès en Kering vooral bewijs van sterkere Chinese eindvraag nodig hebben. Fastned blijft als free ride interessant, EssilorLuxottica krijgt via AI-brillen een nieuwe tradingkatalysator, Adyen krijgt een steeds relevantere agentic-paymentcase, Arcadis verschuift richting een governance- en waarderingsdiscussie, Alfen moet zijn bodem bewijzen en Fugro krijgt een positieve nieuwe opdracht zonder dat het risico op een volgende winstwaarschuwing verdwijnt. Daarna verschuift de internationale blik naar Meta, Vertiv, Circle, Alibaba en McDonald’s. De bedrijfsmatige setup is breed genoeg voor herstel; de rente bepaalt of de markt daarvoor vandaag ruimte krijgt.
English
■ Europe is heading toward a mixed to slightly weaker open. Euro Stoxx 50 and DAX futures are around 0.3% lower, but the underlying tone is better than this initial indication alone suggests. Japan is supporting technology, the commercialisation of artificial intelligence is accelerating and oil is easing slightly. Against that, interest rates remain the clearest counterforce. For the AEX, DAX and CAC 40, the key question is therefore whether initial selling pressure persists or buyers return at lower levels.
■ US futures are currently also under modest pressure. S&P 500 and Nasdaq 100 futures are both down around 0.25%. That is not a major move, but after Wednesday's somewhat disappointing US session Wall Street again needs to demonstrate that investors continue to buy dips. For Europe, the behaviour of US futures during the first hours may therefore matter more than the initial European move itself.
■ Technically, Nasdaq 100 futures are becoming more interesting around current levels. Support appears to have developed several times in this area since roughly 16:30 ET yesterday. A slightly lower low remains possible and there is another stronger support area beneath the market, but if futures rebound rapidly again a usable short-term bottom may be forming here. For traders, the speed at which another possible dip is bought matters more than the first downward move.
■ Wall Street disappointed somewhat on Wednesday, but the move remained relatively limited compared with the strong gains of the preceding session. There was no broad capitulation and the larger technology and AI trend was not broken. We therefore continue to treat the decline as consolidation within a trading range rather than evidence that the market has entered a new downtrend.
■ Software held up relatively well during that weaker US session. That deserves attention because the AI profit pool may gradually shift from hardware alone toward applications, workflows, cybersecurity and agentic software. If software remains relatively strong even on weaker market days, there is increasing evidence that investors are beginning to position for the next monetisation layer of AI.
■ Asia is providing a clearly mixed picture. The Nikkei is up around 1% as Japan resumes trading after several holidays and the KOSPI is also roughly 1% higher. Taiwan is down around 0.6%, however, while Shenzhen is losing roughly 1.7%. Japan and Korea therefore provide some support to technology, but the broader Asian picture is clearly weaker and does not yet confirm a broad risk-on move.
■ The meeting between Xi Jinping and Donald Trump remains an important potential catalyst today. The existing US-China trade truce has been extended by two months. This pushes the risk of an immediate new tariff round into the background, although trade, technology, semiconductors, critical materials and Taiwan remain difficult issues. For equities, avoiding fresh escalation can itself matter; a major agreement is not required to reduce part of the risk premium.
■ The US 10-year yield is today's main macro break factor and trades around 5.12%. Markets have therefore moved more clearly above 5%. This matters because many participants had assumed institutional Treasury demand would become strong enough around this yield to slow the rise. If that does not happen and yields move higher, technology in particular can quickly face renewed multiple compression.
■ Rates are also rising outside the United States. The Japanese 10-year yield increased by roughly 9 basis points to around 3.07%, while the German 10-year trades around 3.55%. The move is therefore global rather than purely American. For growth equities, discount rates are once again creating headwinds from several markets at the same time.
■ EUR/USD trades around 1.1380, confirming further dollar strength. USD/JPY is around 157.9. A stronger dollar helps European exporters through revenue translation but at the same time reflects relatively tight US financial conditions. For European technology, that combination is mixed: currency support to earnings, but a higher discount rate on valuation.
■ Oil is around 0.7% lower and Brent trades near $102. That provides some relief for Europe after the sharp earlier increase. A further move toward $100 would be constructive for inflation, transport costs, industrial margins and consumer purchasing power. The decline therefore matters much more broadly than for the energy sector alone.
■ Diesel represents a separate risk. Washington is discussing possible restrictions on US diesel exports to protect domestic availability. No final measure has been announced. If exports were actually restricted, that could be negative for Europe because diesel is already relatively tight globally and marginal changes in supply can quickly affect prices and refining margins.
■ Gasoline, jet fuel and natural gas each have different economic transmission mechanisms. Gasoline directly affects consumers, jet fuel is important for aviation and logistics, while gas remains crucial for European industry, electricity generation and heating heading into winter. Lower Brent is therefore constructive, but emphatically does not mean Europe's entire energy chain has become cheap again.
■ Around Iran, markets are allowing for the possibility of some temporary easing, but there is no confirmed new agreement. For equities, what matters most is that oil is currently not accelerating again despite geopolitical risk. A combination of rising rates and renewed oil strength would be the least favourable scenario for Europe; calmer crude removes part of that pressure.
■ Gold trades around $4,290 and remains inside its recent range. We continue to find it notable that the metal is holding up this well despite a strong dollar and a US 10-year yield above 5%. Structural demand for protection and diversification therefore appears intact. Further consolidation may come first, but we would not rule out another rally later.
■ Silver trades around $64.70. Alongside its monetary component, silver has significantly greater industrial exposure than gold through electronics, solar, electrification and technology. That makes the structural story attractive, but it also explains why silver can move much more aggressively when momentum changes.
■ Copper around $6.7 per pound remains perhaps the most interesting physical indicator of the investment cycle for us. Datacentres, power grids, electricity infrastructure, AI and electrification all require enormous amounts of copper. If the AI boom is genuinely moving deeper into the physical economy, part of that should ultimately remain visible in copper demand.
■ Bitcoin trades around $88,880 and is therefore clearly above levels seen several days ago. Ether is around $2,683 according to the latest supplied level. Crypto is therefore not providing a classic risk-off signal. The relative performance of crypto equities does need attention: if spot crypto remains strong while listed equities lag, that can indicate narrowing breadth within the trade.
■ The AI cycle is meanwhile entering a new phase. The first part of the equity move revolved largely around models, GPUs and datacentres. The next phase increasingly involves agents actually executing tasks, initiating payments, operating software and automating business processes. The economic profit pool is therefore spreading increasingly beyond the original hardware winners.
■ The fundamental setup for European technology remains strong. Japan is providing a positive impulse to semiconductors and equipment, demand for AI infrastructure remains high and increasingly complex chip architectures require more equipment. The counterforce is the US yield above 5%. Technology therefore remains fundamentally strong, but valuation headroom is becoming smaller.
■ Mature semiconductors deserve a completely separate sector view. Automotive, industrial, analog and power semiconductors operate on a different cycle from GPUs and HBM. A recovery in this group would matter because it would prove that the semiconductor cycle is broadening. Volatility remains high, so we mainly view this as a tactical trading angle.
■ Industrials benefit from several structural investment waves at the same time: datacentres, power grids, electrification and infrastructure. Lower oil also helps on the cost side. A more constructive US-China trade backdrop can add another impulse, particularly for internationally exposed German and European businesses.
■ Transport receives direct support when oil and jet fuel decline. For airlines, logistics and freight, lower fuel prices feed quickly into the cost base. The sector remains sensitive to the economic cycle, however; cheaper fuel helps most when volumes remain healthy.
■ Chemicals also benefit from lower energy and input costs, but the story is less straightforward. Margins improve sustainably only if demand does not deteriorate simultaneously. The European industrial cycle and China therefore remain at least as important as oil prices themselves.
■ Consumers receive support when gasoline and energy costs decline. This reduces inflation pressure and improves disposable purchasing power. For retailers and consumer equities, however, that eventually needs to translate into volumes and margins; lower energy alone is not a complete investment case.
■ European autos face a mixed but potentially improving trade backdrop. Volkswagen, BMW, Mercedes-Benz and Stellantis all benefit from more stable relations with China and reliable access to critical materials. Strong European EV sales are also supportive for volumes, but pricing pressure and Chinese competition mean higher unit sales do not automatically translate into higher margins.
■ Luxury remains closely tied to China. LVMH, Hermès and Kering can benefit if the political and trade risk premium around China declines. A genuine structural re-rating requires more, however: Chinese consumer demand itself ultimately needs to strengthen. Diplomacy can improve sentiment, but it cannot replace end demand.
■ Electrification is receiving an important impulse from a roughly 52% increase in European electric-vehicle sales in the latest measured period. This matters for charging networks, grid infrastructure, power semiconductors and other suppliers. For us, this is primarily a sector-wide confirmation that physical investment around electrification continues to grow.
■ Within the AEX, ASML, ASMI and BESI remain the key individual technology read-throughs. ASML benefits from structural demand for leading-edge capacity, ASMI from increasingly complex deposition requirements and BESI from advanced packaging. Fundamental demand remains strong, but with the US 10-year above 5%, orders, earnings growth and execution matter more than multiple expansion alone.
■ Within mature semiconductors, we are specifically watching X-FAB, STMicroelectronics and Infineon as potential DipRip trades. This explicitly means speculative trading rather than a long-term buy decision. The high volatility makes the group interesting for traders when automotive, industrial and power chips begin to recover. Infineon is also an important DAX read-through for both electrification and industrial semiconductors.
■ SAP fits the potential next monetisation layer of AI. The company sits deeply inside finance, planning, supply chains and other critical business processes. That is precisely where AI agents will eventually need to execute tasks. If enterprises are willing to pay for concrete productivity gains, enterprise software can capture a larger share of the AI profit pool.
■ Fastned is the most direct local read-through from stronger European EV sales. We took profits after the earlier rally and allowed a smaller position to continue as a free ride. Around €40 we had expected heavier profit-taking. If the stock absorbs that area without major selling pressure, the ABN AMRO target around €60 can again become a relevant market anchor. We do not want to chase the stock after the strong move.
■ EssilorLuxottica receives another interesting catalyst through Meta. The new generation of AI glasses increases the strategic value of the partnership and EssilorLuxottica has a strong first-mover position through its brands, distribution and manufacturing capabilities. Competition from Google and potentially Microsoft is coming, but that makes the category more interesting rather than less. For traders, we mainly want to see whether the chart now begins to confirm a bottom.
■ Adyen gains a more relevant long-term case through agentic commerce. Stripe is directly integrated into the payments layer around Muse and is therefore both a competitor and an important read-through. The question is when Adyen itself becomes more visible in agentic payments. If software agents execute transactions autonomously, the payment processor capable of settling them securely and efficiently around the world can occupy a strategically valuable position.
■ AB InBev remains far from a major favourite for us, but it is one of the better names among brewers. Following the Capital Markets Day, we mainly want to see whether institutional interest persists. The strategy beyond traditional beer can create an additional growth layer, but we first want the market to confirm that investors are actually assigning greater value to those new activities.
■ Arcadis remains an important event-driven situation following the failure of the WSP transaction. One trader's calculation produces potential economic value of roughly €52 to €56 per share for shareholders, depending on how the equity component of the transaction is valued. That is explicitly not an official offer level. The relevant professional question now becomes governance: did the board do enough to extract better terms or higher economic value for shareholders from WSP?
■ Alfen remains a tactical local name. The key question is whether existing technical support once again attracts enough buying demand. The stock remains highly volatile and therefore mainly suitable for small positions. We first want confirmation that the floor holds before treating a new rally as structurally more important.
■ Fugro has secured a major Australian contract to replace critical subsea infrastructure. The company will also collect subsea data and perform inspection services. Preparatory work begins within weeks and offshore operations are expected to start by the end of 2027. The client and contract value were not disclosed, meaning the precise revenue and margin impact cannot yet be calculated reliably.
■ Operationally, the Fugro contract is positive, but it does not completely change our risk assessment. Yesterday we already highlighted the risk that the company could still issue another profit warning if project timing, utilisation or margins disappoint. A larger order book is supportive but does not remove problems on existing projects. Pricing, utilisation, project execution and cash conversion therefore matter more than the headline value of new awards alone.
■ Meta's Muse then shows how quickly agentic AI is moving toward everyday use. With permission, the assistant can operate applications on a computer and is getting its own email address. Muse therefore goes much further than a chatbot: the software can actually execute tasks on behalf of the user. That increases both the potential engagement value and the economic value of Meta's ecosystem.
■ The commercial ecosystem around Muse is exceptionally broad. Shopping partners include Walmart, Best Buy, Gap, Sephora, Ulta, Dick’s Sporting Goods, Fanatics, Michael Kors, American Eagle and Wayfair. PayPal, Stripe Link and Shop Pay form part of the payments layer, while Expedia, Turo, Fever and Viator add travel and experiences. Box, GitHub, Granola and Notion sit in productivity. More than 2,000 submissions for new integrations suggest that the ecosystem can broaden rapidly from here.
■ Every additional agent action creates further demand for inference, compute, memory, networking, storage, power and cooling. That puts Vertiv directly in focus. We initiated a position in Vertiv yesterday because the company sits precisely in the physical datacentre layer where greater AI-agent usage ultimately requires additional power and cooling capacity. That makes Vertiv a much more direct physical read-through on agentic AI for us than many software equities.
■ Circle lost roughly 3% on Wednesday to around $91.70. We are waiting before taking a new position, but the structural case is becoming more interesting. If AI agents execute payments and settlement autonomously, stablecoins can play a far larger practical role than in crypto trading alone. Circle sits directly on that infrastructure. We see substantial long-term potential but first want a better technical entry.
■ Alibaba remains speculatively interesting despite Wednesday's weak share-price reaction. Qwen Intelligence is intended to become a full-stack agentic AI platform that can be integrated deeply into smartphones. Alibaba is therefore trying to deliver not just a model but a complete agent layer. A more constructive US-China environment can then provide a second catalyst by improving both technological room and China's risk premium.
■ McDonald’s plans to invest roughly $8.5 billion globally to support franchisees with artificial intelligence, kitchen modernisation and new product categories. AI is being tested through employee tools and voice ordering, while McDonald’s is also investing in hand-breaded chicken and new beverages, including Red Bull energy drinks. By 2030, the company aims to gain roughly 1.5 percentage points of market share across the global chicken and beverage categories.
■ For investors, we find the supplier side of McDonald’s particularly interesting. A global modernisation of thousands of restaurants creates potential demand for professional kitchen equipment, automation, sensors, digital ordering systems, payment technology, restaurant software and other foodservice infrastructure. Not all of the $8.5 billion will flow to these suppliers, but standardisation contracts across thousands of sites can create a very large relative revenue impact for specialist businesses.
■ Market implication: we expect a mixed to slightly weaker open, but underlying corporate news is more constructive than futures suggest. Technology, software, mature semiconductors, industrials and electrification have enough fundamental catalysts to attract buying interest again on weakness. The US 10-year yield around 5.12% is the hard break factor. If yields stabilise or fall, there is rapid room for recovery. If yields continue higher, the probability of broader multiple compression and a risk-off response rises quickly.
■ Desk-view: the first move does not need to determine the entire session today. Futures and the mixed Asian picture justify caution, while rates remain the largest macro risk. Beneath the surface, corporate news is broadly constructive: ASML, ASMI and BESI remain the core European AI-hardware chain, X-FAB, STMicroelectronics and Infineon provide a potential tactical mature-semiconductor trade, SAP fits the next software monetisation layer, while industrials and transport benefit from lower oil and electrification is supported by strong EV sales. Volkswagen, BMW, Mercedes-Benz and Stellantis can benefit from more stable trade with China, while LVMH, Hermès and Kering still need evidence of stronger Chinese end demand. Fastned remains interesting as a free ride, EssilorLuxottica receives a new trading catalyst through AI glasses, Adyen gains an increasingly relevant agentic-payments case, Arcadis shifts toward a governance and valuation debate, Alfen needs to prove its floor and Fugro receives a positive new order without removing the risk of another profit warning. Attention then shifts internationally toward Meta, Vertiv, Circle, Alibaba and McDonald’s. The corporate setup is broad enough for recovery; rates will determine whether markets are given room to act on it.
Op onze website meer, inclusief een database met duizenden artikelen.
© 2026 SCEtrader.nl - Alle rechten voorbehouden
Disclaimer Aan de door ons opgestelde informatie kan op geen enkele wijze rechten worden ontleend. Alle door ons verstrekte informatie en analyses zijn geheel vrijblijvend. Alle consequenties van het op welke wijze dan ook toepassen van de informatie blijven volledig voor uw eigen rekening.
Wij aanvaarden geen aansprakelijkheid voor de mogelijke gevolgen of schade die zouden kunnen voortvloeien uit het gebruik van de door ons gepubliceerde informatie. U bent zelf eindverantwoordelijk voor de beslissingen die u neemt met betrekking tot uw beleggingen.

