☕️ Morning Call en📞 Podcast donderdag 17 september - Wat gaan aandelen doen?
■ We gaan de Europese handel verdeeld tot licht positief in. De eerste negatieve reactie op de renteverhoging van de Federal Reserve lijkt niet verder te escaleren en de markt blijft opvallend taai aan de onderkant. Het blijft wel een duidelijke trading-range-markt: terugvallen worden opgevangen, maar stijgingen lopen eveneens snel tegen weerstand aan. Stabiele lange rentes, rustiger olie en relatief sterke technologie maken het onderliggende beeld beter dan de daling van de Dow suggereert.
■ De S&P 500-future staat ongeveer 0,5% hoger. Dat is na de hawkish Fed een redelijk signaal, al gaat het mede om fair value en kan de feitelijke openingsimpuls dus iets kleiner zijn. Belangrijker is dat de Amerikaanse 10-jaarsrente rond 5% blijft en na het rentebesluit niet opnieuw versnelt.
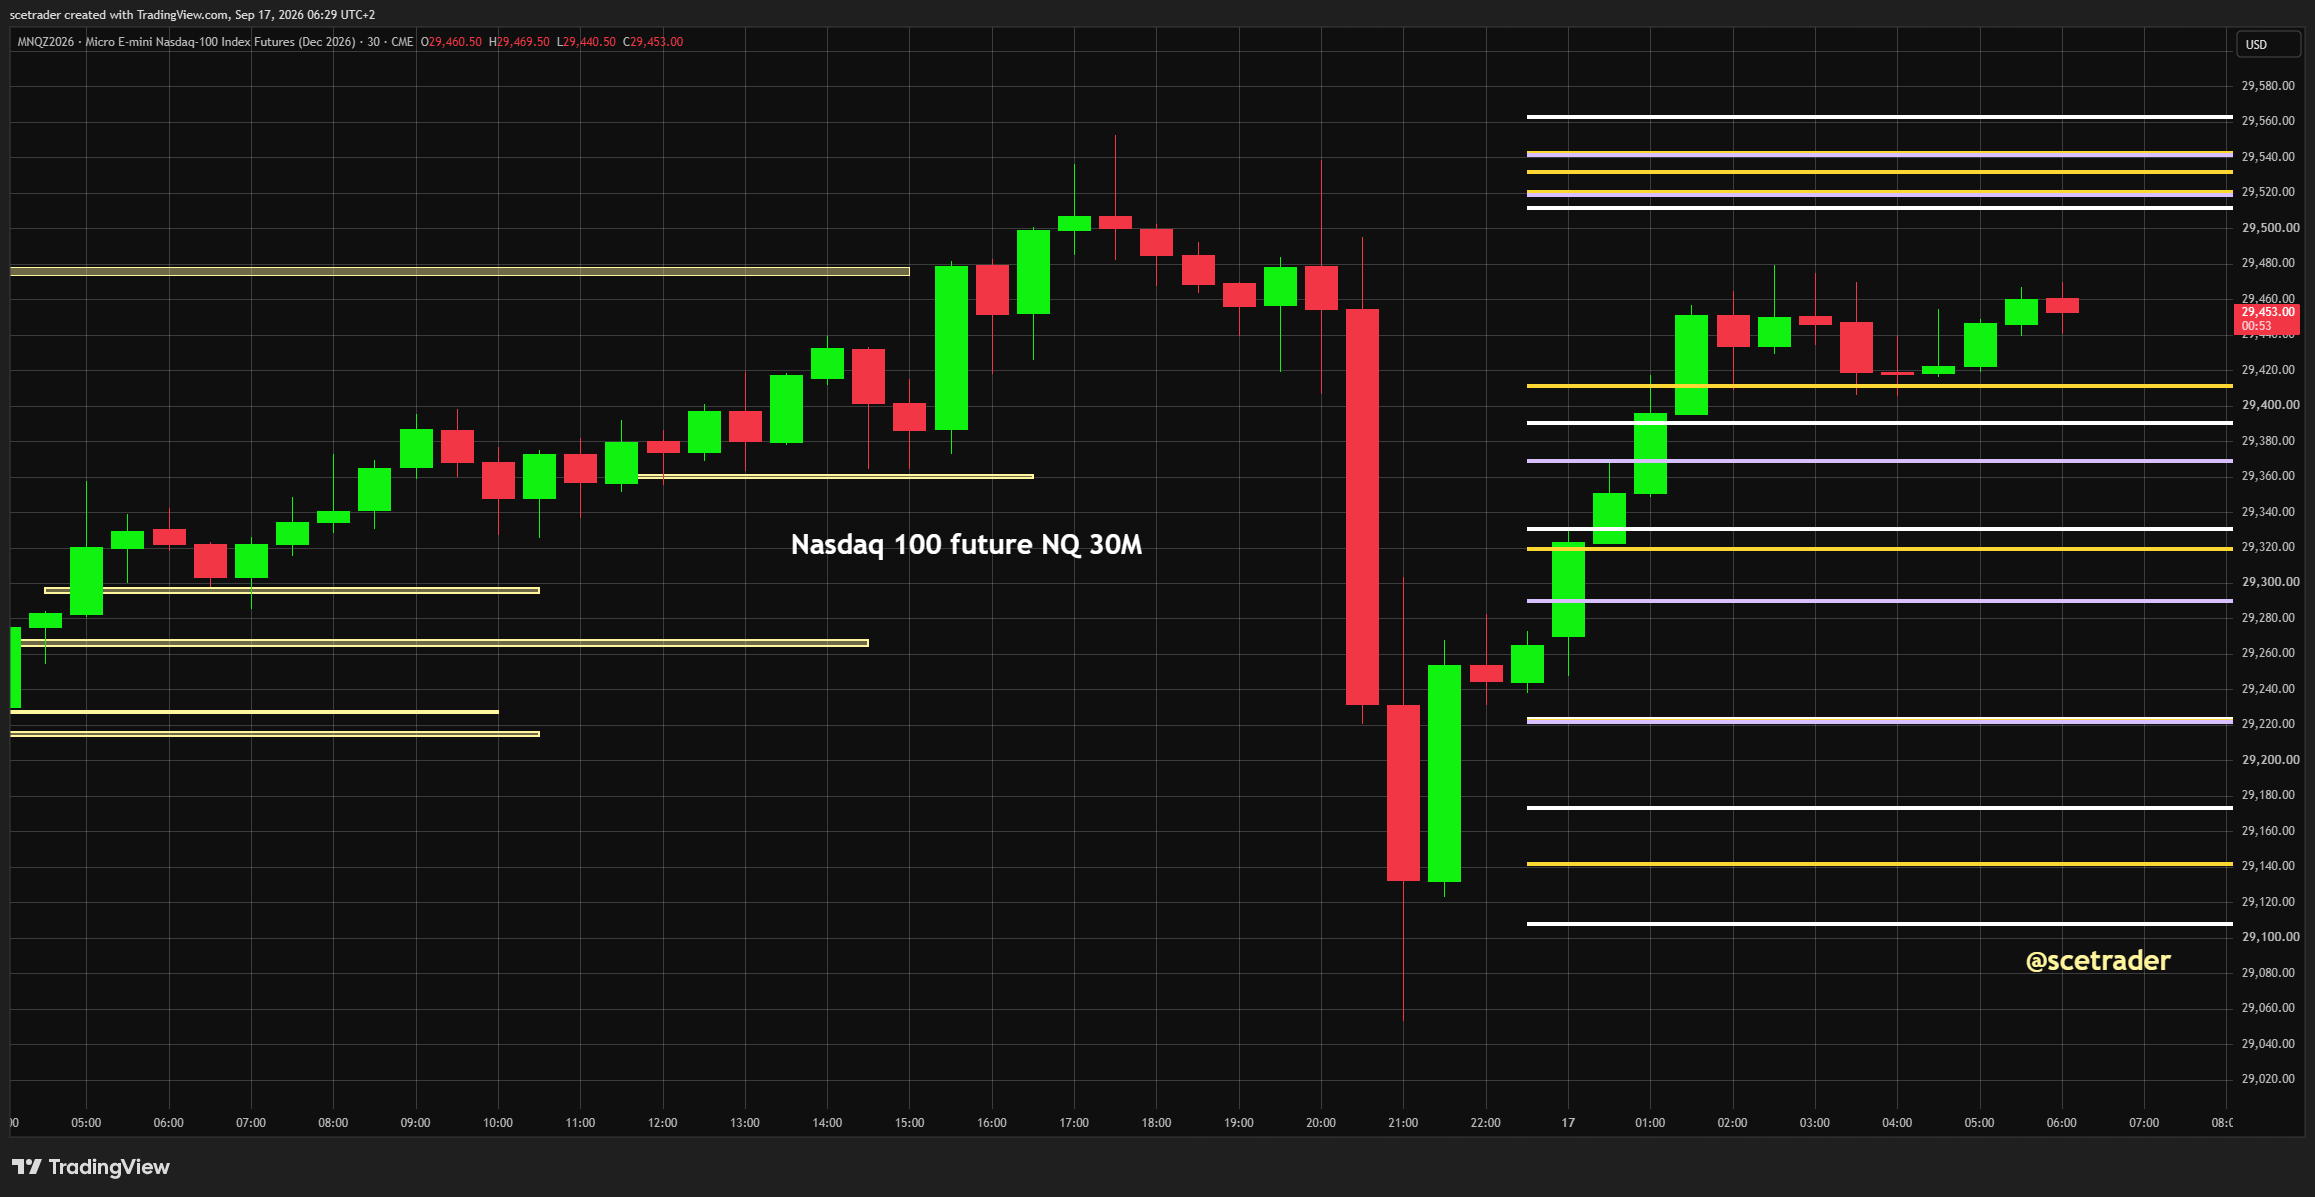
■ De Nasdaq 100-future staat circa 0,6% hoger, eveneens mede op fair-valuebasis. Technisch blijft het beeld interessant: rond 29.325 ligt steun onder de huidige koers en de future noteert boven drie steunlijnen. Boven de huidige koers ligt echter een pakket weerstandslijnen waar de stijging kan worden afgeremd. Pas wanneer de Nasdaq 100-future ook door die weerstanden overtuigend heen breekt, ontstaat ruimte voor duidelijk meer winst.
■ De Euro Stoxx 50-future staat ongeveer 0,5% hoger. Daarmee ligt een vlakke tot licht positieve Europese opening voor de hand, maar ook hier moet de markt eerst bewijzen dat zij door de weerstand aan de bovenkant kan breken. De STOXX 600 herstelde woensdag al ongeveer 0,5% vanaf een dieptepunt in drie maanden en ook DAX, CAC 40 en Euro Stoxx 50 sloten hoger.
■ Wall Street sloot woensdag zwak op headline-niveau, maar het onderliggende beeld was aanzienlijk beter. De Dow verloor 1,21% tot 51.461,78, de S&P 500 0,44% tot 7.552,14 en de Nasdaq slechts 0,01% tot 25.978,43. Technologie was de sterkste S&P-sector, energie verloor ongeveer 3% en de Philadelphia Semiconductor Index won 0,6%. Dat lijkt meer op stevige sectorrotatie dan op brede liquidatie, al bleef de marktbreedte zwak en lag het handelsvolume boven het recente gemiddelde.
■ De Federal Reserve verhoogde de rente unaniem met 25 basispunten naar 3,75%-4,00% en voorzitter Kevin Warsh klonk hawkish. Van de achttien beleidsmakers die renteprojecties indienden verwachten er zestien dit jaar ten minste nog één verhoging. De markt verwerkt daarmee een strakker kort rentepad zonder een nieuwe uitbraak van de lange rente. De 2-jaarsrente staat rond 4,71%, de 10-jaars rond 5% en de 30-jaars rond 5,33%. Vooral 5% op de 10-jaarsrente blijft het belangrijke kantelpunt voor groeiaandelen.
■ De Fed verhoogde de inflatieverwachting voor 2026 naar 3,7%, terwijl 2,3% economische groei en ongeveer 4,1% werkloosheid worden voorzien. De Amerikaanse consument blijft sterk: de detailhandelsverkopen stegen in augustus 1,2% en de control group ongeveer 1,4%. Importprijzen stegen 0,7% op maandbasis en 7,0% op jaarbasis. De huizenmarkt blijft daarentegen kwetsbaar door de hoge hypotheekrente. Vandaag volgen onder meer jobless claims, housing starts, building permits, de Philadelphia Fed-index en pending home sales.
■ De marktstructuur blijft belangrijk. De Amerikaanse indices staan nog boven de niveaus waarop negatieve gamma en dealerhedging een neerwaartse beweging echt kunnen versnellen. Zolang die niveaus niet breken, blijft de markt aan de onderkant opvallend taai. Ook de AEX-optiebias blijft long en verbeterde woensdag zelfs iets.
■ De AEX sloot woensdag vrijwel onveranderd rond 1.096 punten. Binnen de index is de interne balans wel duidelijk richting technologie verschoven: ASMI won 2,88% en ASML 1,26%, terwijl Shell 2,05% verloor. Waar Shell eerder zwakke chips compenseerde, nemen semiconductors nu het stokje over. Voor de brede AEX is een stabiele of geleidelijk lagere Brent-prijs rond $100-$105 gunstiger dan een nieuwe stijging richting $110.
■ Shell blijft profiteren van hoge absolute energieprijzen en een nog altijd krappe fysieke energiemarkt, maar het kortetermijnmomentum is zwakker zolang olie van de recente toppen terugkomt. Daarmee is Shell vandaag eerder een rem op de AEX, terwijl technologie juist wat meer ruimte krijgt.
■ Voor de DAX is rustiger energie bovengemiddeld belangrijk vanwege de zware blootstelling aan industrie, auto's, chemie en transport. De Duitse 10-jaarsrente staat rond 3,51%, na eerder ongeveer 3,57% te hebben bereikt. Ook de CAC profiteert van lagere energiedruk, al blijft zwakke Chinese binnenlandse vraag een rem op luxe. Voor de Euro Stoxx 50 wordt het beeld constructiever zolang zowel olie als Bund-rentes niet opnieuw oplopen.
■ Azië verwerkt de Fed redelijk goed en vooral de technologie-intensieve indices vallen positief op. Taiwan wint ongeveer 1,5%, de KOSPI circa 0,8% en de Nikkei rond 0,5%. MSCI Asia-Pacific ex-Japan staat ongeveer 0,4% hoger, terwijl de CSI 300 circa 0,4% verliest en de Hang Seng ongeveer 0,9% daalt. Dat is geen brede Aziatische groeirally, maar wel opnieuw een positief signaal voor technologie en semiconductors.
■ Hongkong verhoogde vanwege de koppeling van de Hongkong-dollar aan de Amerikaanse dollar de basisrente met 25 basispunten naar 4,25%, de eerste verhoging sinds juli 2023. Dat vergroot opnieuw de druk op vastgoed en andere rentegevoelige activa in Hongkong.
■ De dollar blijft sterk. De dollarindex staat rond 100,33, EUR/USD rond 1,1460, USD/JPY rond 156,1 en GBP/USD rond 1,338. De dollar profiteert vooral van de hogere Amerikaanse korte rente en het renteverschil met andere centrale banken. Zolang de Amerikaanse 10-jaarsrente rond 5% blijft in plaats van verder uit te breken, veroorzaakt die dollarsterkte nog geen nieuwe brede stressfase.
■ Olie is na de forse bewegingen van de afgelopen dagen gestabiliseerd. WTI staat rond $102,40 en Brent rond $105,80, beide vrijwel onveranderd. Saoedi-Arabië verwacht dat de problemen rond de East-West Pipeline en Yanbu sneller kunnen worden opgelost dan aanvankelijk werd gevreesd, waardoor een deel van de geopolitieke premie uit de recente top is verdwenen. Ook daalden de Amerikaanse olievoorraden minder sterk dan verwacht. Voor brede aandelen is stabiele olie op dit niveau neutraal tot licht positief, maar de fysieke markt blijft krap en een nieuwe prijsschok is niet uitgesloten.
■ Europees gas blijft een apart risico. TTF handelde recent rond €82 per MWh. Hoge LNG-prijzen in Azië drukken de vraag vanuit onder meer China, India en Pakistan, waardoor meer ladingen richting Europa kunnen komen. Dat helpt de beschikbaarheid, maar niet noodzakelijk de betaalbaarheid. Voor Europese industrie blijft energie daardoor een belangrijke structurele kostenfactor.
■ Goud en zilver wachten op een nieuwe impuls. Voorlopig houden bij beide edelmetalen de belangrijkste steunlijnen stand, waardoor het technische beeld intact blijft.
■ Koper geeft ondertussen een positiever signaal over de fysieke Chinese vraag. LME-koper steeg ongeveer 1,1% naar circa $14.230 per ton, terwijl de Yangshan-importpremie rond $118 per ton ligt, het hoogste niveau in bijna vier jaar. Dat is opvallend sterk gezien de zwakte in andere delen van de Chinese economie.
■ De chipsector blijft een van de sterkere onderdelen van de markt. SOXX won woensdag 0,6%, Amerikaanse technologie hield relatief goed stand en ook Taiwan en Korea liggen vandaag sterk. Voor Nvidia, Broadcom, AMD, Micron, ASML, ASMI en Besi blijft de echte vraag niet of er meer discussie over AI-risico's komt, maar of hyperscalers daadwerkelijk hun investeringen in datacenters en chips gaan terugschroeven. Daarvoor zien we nog onvoldoende bewijs.
■ Nebius geeft juist een sterk signaal dat de vraag naar hoogwaardige AI-rekenkracht krap blijft. Vanaf 1 oktober verhoogt het bedrijf de tarieven voor H100-, H200-, B200- en B300-GPU's met ongeveer 17% tot 21%. Tegelijk groeide de AI Cloud-omzet in het tweede kwartaal met 514% en draaide de aangepaste EBITDA naar een winst van $236,2 miljoen. De koers steeg daarop meer dan 6% in de overnight-handel en ook IREN en CoreWeave liepen op. Voor ons is vooral de pricing power belangrijk: zulke verhogingen zijn moeilijk door te voeren wanneer de vraag naar AI-compute zwak is.
■ Ook Huawei's AI-chiproadmap richting 2027 onderstreept dat de wereldwijde semiconductorwedloop doorgaat. China investeert zwaar in eigen AI-chips en technologische onafhankelijkheid. Dat verhoogt op langere termijn de concurrentiedruk, maar houdt tegelijkertijd de investeringen in fabs, equipment, packaging en infrastructuur hoog.
■ Novo Nordisk en Anthropic gaan samenwerken om AI breder in te zetten bij geneesmiddelenonderzoek, R&D en softwareontwikkeling. Novo gaat onder meer Claude Science gebruiken voor biologische analyses en specifieke onderzoeksprocessen. Strategisch is dat interessant, maar het verandert onze terughoudende visie op Novo niet. Het bedrijf loopt naar onze mening in belangrijke ontwikkelingsgebieden te ver achter en deze samenwerking gaat die achterstand op korte termijn niet oplossen. Eventuele voordelen van AI zullen pas over een langere periode zichtbaar worden.
■ Prosus kiest via iFood opnieuw voor zeer agressieve kapitaalallocatie in Brazilië. iFood wil in het lopende boekjaar R$24 miljard, ruim €4 miljard, investeren, 41% meer dan in de vorige investeringscyclus. Het geld gaat naar restaurants, apotheken, dierenwinkels, technologie, AI en iFood Pago, terwijl meer dan R$2 miljard specifiek naar technologie en innovatie gaat. iFood verwacht dat activiteiten buiten traditionele maaltijdbezorging tegen het einde van dit jaar ongeveer 40% van omzet en resultaat vertegenwoordigen. Wij blijven desondanks duidelijk negatief. Maaltijdbezorging blijft een vechtmarkt met lage marges, zware concurrentie van onder meer 99Food en Keeta en een voortdurende behoefte aan kapitaal. Dat iFood zich verbreedt naar fintech en andere categorieën maakt de strategie breder, maar verandert voor ons niet dat Prosus opnieuw zeer veel geld inzet in een sector waarin het structurele rendement op extra kapitaal nog bewezen moet worden. Prosus verloor woensdag ongeveer 2,7% en de zwakke chart versterkt voor ons het negatieve beeld.
■ De Bank of England zal naar verwachting de rente vandaag op 3,75% houden. De Britse headline-inflatie staat rond 3,1% en de kerninflatie rond 2,6%, terwijl de arbeidsmarkt verzwakt. Daarmee ligt een onveranderde rente voor de hand, al blijft bij aanhoudend hoge energieprijzen het risico bestaan dat later dit jaar alsnog een verhoging nodig wordt.
■ Vrijdag volgt de Bank of Japan, waar een verhoging naar 1,25% wordt verwacht, het hoogste renteniveau in ongeveer 31 jaar. Vooral USD/JPY rond 156 verdient aandacht. Een plotseling sterkere yen kan yen-gefinancierde carry trades onder druk zetten en daarmee effecten hebben op aandelen, emerging markets en crypto.
■ De VIX sloot woensdag op 17,71 na intraday 18,94 te hebben aangetikt. Dat past bij voorzichtigheid, maar niet bij paniek. Zolang volatiliteit onder controle blijft, de Amerikaanse 10-jaarsrente niet overtuigend boven 5% uitbreekt en semiconductors blijven stabiliseren, ontbreekt nog het signaal van een brede stressfase.
■ Crypto houdt zich ondanks de Fed redelijk goed. Bitcoin staat rond $76.240. De Clarity Act kreeg bij de procedurestemming 50 stemmen voor en 49 tegen, maar had 60 stemmen nodig om verder te komen. Het wetsvoorstel is daarmee vertraagd en niet definitief verdwenen. Wij zien dit vooral als een politieke en regulatoire tegenvaller voor de sector en niet als een belangrijke directe trigger voor de brede aandelenmarkt.
■ Circle blijft een van de interessantere beursgenoteerde cryptonamen voor de langere termijn, juist als er uiteindelijk meer duidelijkheid komt over Amerikaanse cryptowetgeving. Het aandeel is echter extreem volatiel en wij kijken voorlopig nog de kat uit de boom.
■ Het totaalbeeld blijft verdeeld tot licht positief. Steun komt van betere futures, relatief sterke technologie, stabiele lange rentes en olie die van de recente toppen is teruggekomen. Daartegenover staan een hawkish Fed, een sterke dollar en duidelijke technische weerstand boven de markt. De trading range blijft daarmee intact: terugvallen worden opgevangen, maar stijgingen lopen eveneens snel tegen aanbod aan.
■ Desk-view: de markt ligt beter dan de negatieve Amerikaanse slotstanden doen vermoeden, maar de bovenkant moet nog worden verdiend. S&P- en Nasdaq-futures staan hoger, semiconductors blijven relatief sterk, Aziatische technologie ligt goed en olie is tot rust gekomen. Bij de Nasdaq 100 ligt steun rond 29.325 onder de huidige koers en de future blijft boven drie steunlijnen, maar boven de huidige koers ligt een duidelijk pakket weerstanden waar eerst doorheen moet worden gebroken voordat een grotere rally ruimte krijgt. Zolang de Amerikaanse risiconiveaus houden en de 10-jaarsrente rond of onder 5% blijft, zien wij geen bevestiging van een nieuwe neerwaartse trend. Prosus blijft voor ons nadrukkelijk aan de negatieve kant.
English
■ We enter the European session mixed to slightly positive. The initial negative reaction to the Federal Reserve's rate increase does not appear to be escalating and the market remains remarkably resilient on weakness. This is still a clear trading-range market: declines continue to find support, while rallies quickly run into resistance overhead. Stable long-term yields, calmer oil and relative technology strength make the underlying picture better than the Dow's decline suggests.
■ S&P 500 futures are up around 0.5%. That is a reasonable signal after the hawkish Fed, although this is partly a fair-value indication and the actual opening impulse may therefore be somewhat smaller. More importantly, the U.S. 10-year yield remains around 5% and has not accelerated higher again after the rate decision.
■ Nasdaq 100 futures are up roughly 0.6%, also partly on a fair-value basis. Technically, the setup remains interesting: support sits around 29,325 below the current price and the future remains above three support lines. Above the current price, however, there is a cluster of resistance levels that could cap the move. Only a convincing break through those resistances would create room for materially larger gains.
■ Euro Stoxx 50 futures are up around 0.5%. That points to a flat to modestly positive European opening, although here too the market first has to prove that it can clear overhead resistance. The STOXX 600 already recovered roughly 0.5% on Wednesday from a three-month low, while the DAX, CAC 40 and Euro Stoxx 50 also finished higher.
■ Wall Street looked weak at headline level on Wednesday, but the underlying picture was considerably better. The Dow lost 1.21% to 51,461.78, the S&P 500 fell 0.44% to 7,552.14 and the Nasdaq slipped just 0.01% to 25,978.43. Technology was the strongest S&P sector, energy fell roughly 3% and the Philadelphia Semiconductor Index gained 0.6%. This looks more like aggressive sector rotation than broad liquidation, although market breadth remained weak and volume was above recent averages.
■ The Federal Reserve unanimously raised rates by 25 basis points to 3.75%-4.00% and Chair Kevin Warsh sounded hawkish. Sixteen of the eighteen policymakers submitting rate projections expect at least one further increase this year. Markets are therefore absorbing a tighter short-rate path without another breakout in long-term yields. The two-year is around 4.71%, the 10-year near 5% and the 30-year around 5.33%. The 5% level on the 10-year remains the key threshold for growth equities.
■ The Fed raised its 2026 inflation forecast to 3.7%, while projecting 2.3% economic growth and unemployment around 4.1%. The U.S. consumer remains strong: August retail sales rose 1.2% and the control group roughly 1.4%. Import prices increased 0.7% month on month and 7.0% year on year. Housing remains vulnerable because of high mortgage rates. Today's calendar includes jobless claims, housing starts, building permits, the Philadelphia Fed survey and pending home sales.
■ Market structure remains important. U.S. indices are still above the levels where negative gamma and dealer hedging could materially accelerate a decline. As long as those levels hold, downside continues to be absorbed surprisingly well. The AEX options bias also remains long and improved slightly on Wednesday.
■ The AEX closed almost unchanged around 1,096 on Wednesday. Internally, however, the balance has clearly shifted toward technology: ASMI gained 2.88% and ASML 1.26%, while Shell lost 2.05%. Where Shell previously offset semiconductor weakness, chips are now taking over. For the broader AEX, stable or gradually lower Brent around $100-$105 is more constructive than another move toward $110.
■ Shell continues to benefit from high absolute energy prices and a still-tight physical market, but short-term momentum weakens while crude retreats from recent highs. That makes Shell more of a drag on the AEX today, while technology has more room to contribute.
■ Calmer energy prices matter disproportionately for the DAX because of its heavy exposure to industrials, autos, chemicals and transport. Germany's 10-year yield is around 3.51% after previously reaching roughly 3.57%. The CAC also benefits from lower energy pressure, although weak Chinese domestic demand remains a headwind for luxury. The Euro Stoxx 50 becomes more constructive as long as both crude and Bund yields remain contained.
■ Asia is absorbing the Fed reasonably well and technology-heavy markets stand out positively. Taiwan is up around 1.5%, the KOSPI roughly 0.8% and the Nikkei around 0.5%. MSCI Asia-Pacific ex-Japan is up approximately 0.4%, while the CSI 300 is down around 0.4% and the Hang Seng roughly 0.9%. This is not a broad Asian growth rally, but it is another positive signal for technology and semiconductors.
■ Hong Kong raised its base rate by 25 basis points to 4.25% because of the Hong Kong dollar's peg to the U.S. dollar, its first increase since July 2023. That adds renewed pressure to property and other rate-sensitive assets in Hong Kong.
■ The dollar remains strong. The dollar index is around 100.33, EUR/USD roughly 1.1460, USD/JPY around 156.1 and GBP/USD near 1.338. The dollar is benefiting primarily from higher U.S. short-term rates and wider policy differentials. As long as the U.S. 10-year remains around 5% rather than breaking materially higher, dollar strength is not yet creating another broad stress phase.
■ Oil has stabilized after the sharp moves of recent days. WTI is around $102.40 and Brent near $105.80, both close to unchanged. Saudi Arabia expects the problems around the East-West Pipeline and Yanbu to be resolved faster than initially feared, removing part of the geopolitical premium from the recent highs. U.S. crude inventories also fell by less than expected. For broad equities, stable oil at these levels is neutral to mildly positive, although physical conditions remain tight enough for another price shock to remain possible.
■ European gas remains a separate risk. TTF recently traded around €82 per MWh. High LNG prices in Asia are reducing demand from countries including China, India and Pakistan, allowing more cargoes to move toward Europe. That helps availability but not necessarily affordability. Energy therefore remains an important structural cost factor for European industry.
■ Gold and silver are waiting for a new impulse. For now, the key support levels in both precious metals continue to hold, keeping the technical picture intact.
■ Copper is providing a more constructive signal on physical Chinese demand. LME copper gained roughly 1.1% to around $14,230 per tonne, while China's Yangshan import premium is near $118 per tonne, its highest level in almost four years. That is notably strong given weakness elsewhere in the Chinese economy.
■ Semiconductors remain one of the stronger areas of the market. SOXX gained 0.6% on Wednesday, U.S. technology held up relatively well and Taiwan and Korea are also strong today. For Nvidia, Broadcom, AMD, Micron, ASML, ASMI and Besi, the real issue is not whether debate around AI risks increases, but whether hyperscalers actually cut data-centre and semiconductor budgets. We still see insufficient evidence of that.
■ Nebius is instead providing a strong signal that high-end AI compute remains tight. From October 1, the company will raise prices for H100, H200, B200 and B300 GPUs by roughly 17% to 21%. At the same time, second-quarter AI Cloud revenue surged 514% and adjusted EBITDA swung to a $236.2 million profit. The stock gained more than 6% overnight and also lifted IREN and CoreWeave. The key point for us is pricing power: increases of this magnitude are difficult to impose if demand for AI compute is weak.
■ Huawei's AI-chip roadmap toward 2027 also underlines that the global semiconductor race continues. China is investing heavily in domestic AI chips and technological independence. That increases long-term competitive pressure but simultaneously keeps investment in fabs, equipment, packaging and infrastructure elevated.
■ Novo Nordisk and Anthropic will collaborate on the broader use of AI in drug discovery, R&D and software engineering. Novo will use tools including Claude Science for biological analysis and specific research workflows. Strategically, this is interesting, but it does not change our cautious view on Novo. In our view, the company remains too far behind in important development areas for this collaboration to close that gap in the short term. Any benefits from AI are likely to become visible only over a longer horizon.
■ Prosus is once again choosing very aggressive capital allocation in Brazil through iFood. iFood plans to invest R$24 billion, more than €4 billion, in the current fiscal year, 41% more than in the previous investment cycle. Spending will go to restaurants, pharmacies, pet stores, technology, AI and iFood Pago, with more than R$2 billion specifically allocated to technology and innovation. iFood expects activities outside traditional food delivery to represent roughly 40% of revenue and results by the end of this year. We nevertheless remain clearly negative. Food delivery remains a low-margin battleground with heavy competition from players including 99Food and Keeta and a persistent need for capital. Expanding into fintech and other categories broadens the strategy, but does not change our view that Prosus is again committing a very large amount of money to a sector where the structural return on additional capital still has to be proven. Prosus lost roughly 2.7% on Wednesday and its weak chart reinforces our negative view.
■ The Bank of England is expected to keep Bank Rate at 3.75% today. UK headline inflation is around 3.1% and core inflation roughly 2.6%, while the labour market is weakening. That supports an unchanged decision, although persistently high energy prices could still create a risk of another increase later this year.
■ The Bank of Japan follows on Friday, with a move to 1.25% expected, the highest level in roughly 31 years. USD/JPY around 156 deserves particular attention. A sudden stronger yen could pressure yen-funded carry trades and therefore also affect equities, emerging markets and crypto.
■ The VIX closed Wednesday at 17.71 after reaching 18.94 intraday. That is consistent with caution rather than panic. As long as volatility remains contained, the U.S. 10-year does not convincingly break above 5% and semiconductors continue stabilizing, there is still no signal of a broad stress phase.
■ Crypto is holding up reasonably well despite the Fed. Bitcoin is around $76,240. The Clarity Act received 50 votes in favour and 49 against in the procedural vote, but needed 60 to advance. The bill is therefore delayed rather than permanently dead. We see this mainly as a political and regulatory setback for the sector rather than an important direct trigger for the broader equity market.
■ Circle remains one of the more interesting listed crypto names over the longer term, particularly if greater U.S. regulatory clarity eventually emerges. The stock is extremely volatile, however, and we are staying on the sidelines for now.
■ The overall picture remains mixed to slightly positive. Support comes from firmer futures, relatively strong technology, stable long-term yields and oil retreating from recent highs. Against that are a hawkish Fed, a strong dollar and clear technical resistance above the market. The trading range therefore remains intact: declines are being absorbed, but rallies are also quickly meeting supply.
■ Desk view: the market is holding up better than the negative U.S. closing levels suggest, but the upside still has to be earned. S&P and Nasdaq futures are higher, semiconductors remain relatively strong, Asian technology is holding up well and oil has stabilized. In the Nasdaq 100, support sits around 29,325 below the current price and the future remains above three support lines, but above the current price there is a clear cluster of resistance that first needs to be broken before a larger rally has room to develop. As long as the main U.S. risk levels hold and the 10-year yield remains around or below 5%, we do not have confirmation of a new downtrend. Prosus remains firmly on the negative side for us.
Op onze website meer, inclusief een database met duizenden artikelen.
© 2026 SCEtrader.nl - Alle rechten voorbehouden
Disclaimer Aan de door ons opgestelde informatie kan op geen enkele wijze rechten worden ontleend. Alle door ons verstrekte informatie en analyses zijn geheel vrijblijvend. Alle consequenties van het op welke wijze dan ook toepassen van de informatie blijven volledig voor uw eigen rekening.
Wij aanvaarden geen aansprakelijkheid voor de mogelijke gevolgen of schade die zouden kunnen voortvloeien uit het gebruik van de door ons gepubliceerde informatie. U bent zelf eindverantwoordelijk voor de beslissingen die u neemt met betrekking tot uw beleggingen.

