☕️ Morning Call en📞 Podcast maandag 16 november - Wat gaan aandelen doen?
Meer op onze website, waar we vandaag weer aan verschillende zaken aandacht besteden. Let op, dit bericht kan overlappen met een aantal berichten die wij ook op de website publiceren.
■ Openingsprognose: Europa gaat naar verwachting lager van start, maar de Europese futures verliezen met ongeveer 0,1% tot 0,2% opvallend weinig vergeleken met de forse verkoop in Aziatische technologie. Dat wijst voorlopig op relatieve veerkracht buiten de chipsector. Voor ASML, ASMI, BESI en andere technologieaandelen verwachten wij wel directe druk bij de opening.
 Hoofdredactie
■ Europa: de beperkte daling van de Europese futures is op zichzelf een belangrijk signaal. Taiwan, Zuid-Korea en Amerikaanse technologiefutures staan veel zwaarder onder druk, terwijl Europa zich daar vooralsnog gedeeltelijk van losmaakt. Die relatieve kracht kan alleen standhouden wanneer de Nasdaq-futures stabiliseren, want bij een verdere verkoopgolf in Amerikaanse technologie zal Europa moeilijk volledig buiten schot blijven.
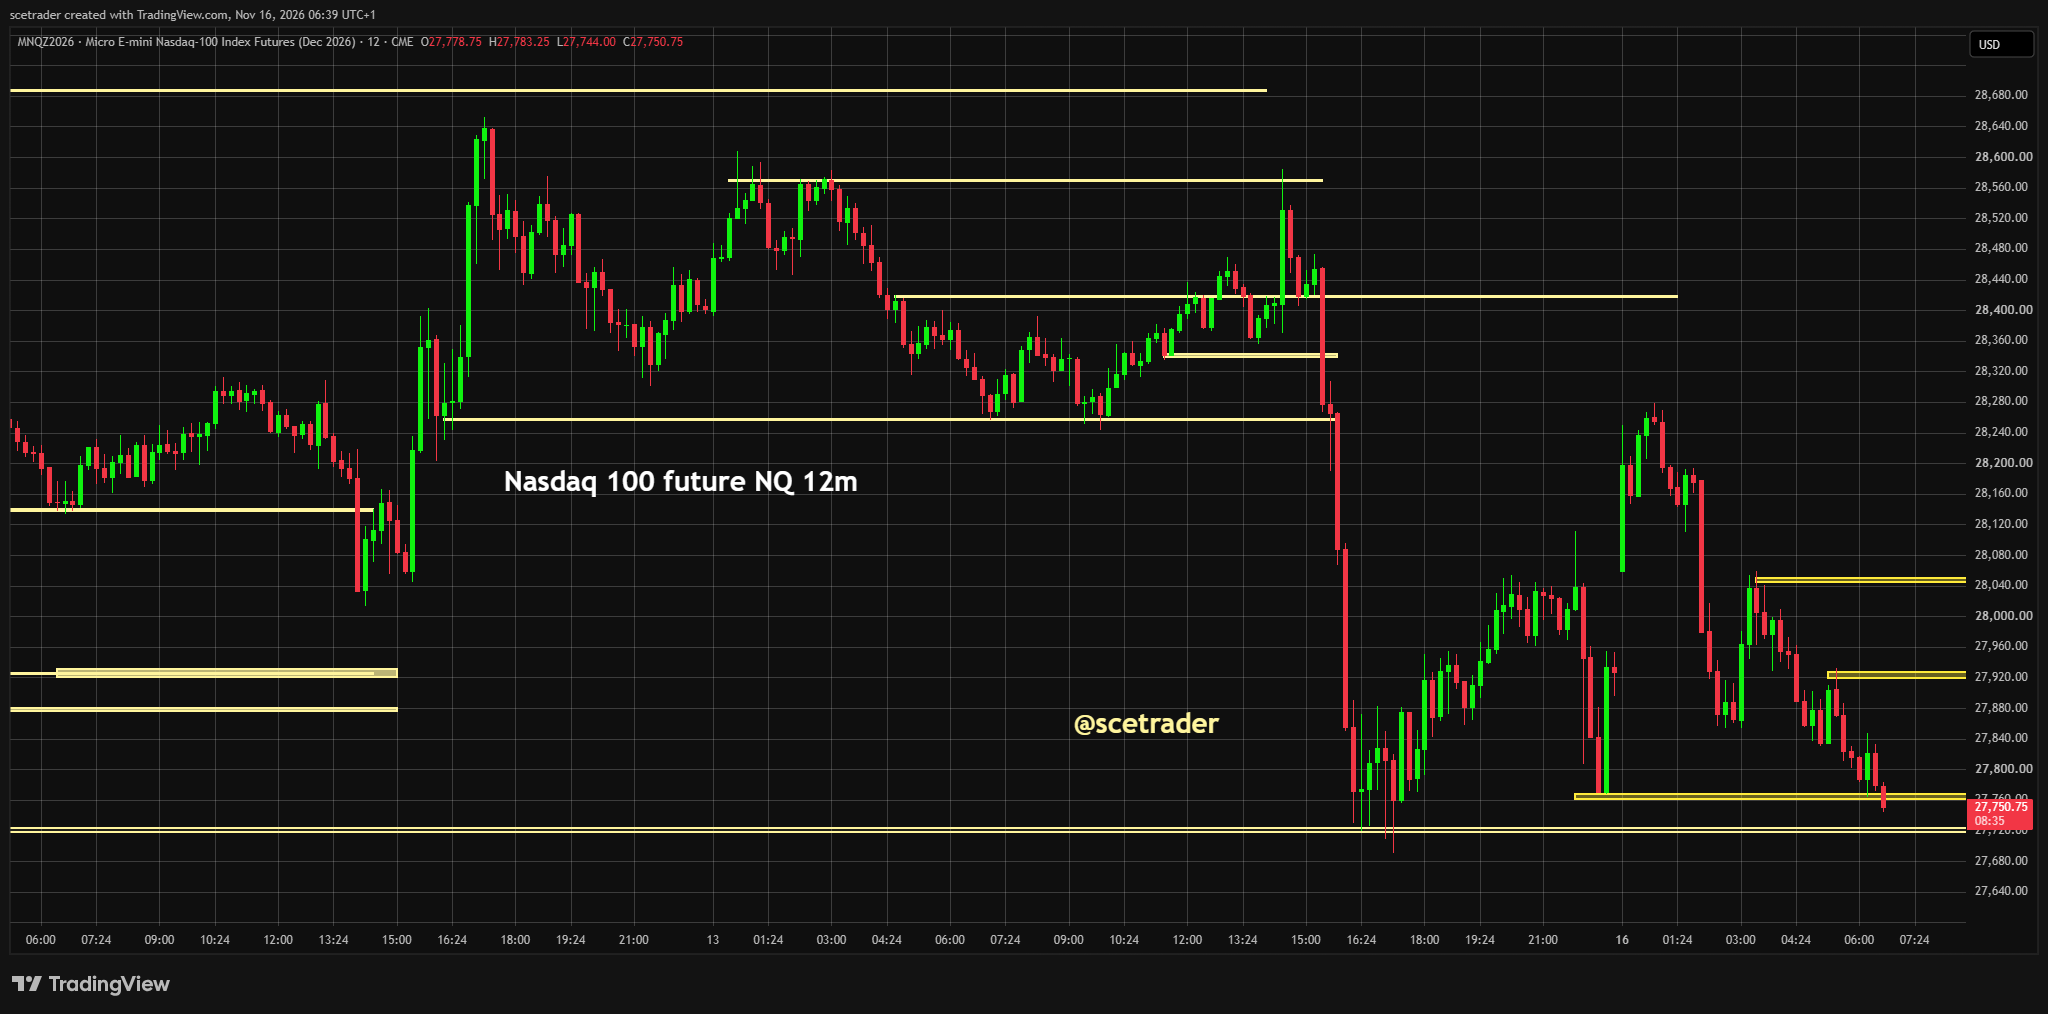
■ Amerikaanse futures: de S&P 500-future verliest ongeveer 0,5% en de Nasdaq 100-future circa 1%. Het verschil bevestigt dat de verkoopdruk vooral geconcentreerd zit in technologie, AI en semiconductors en veel minder in de volledige aandelenmarkt. Zolang de Nasdaq duidelijk zwakker blijft dan de S&P 500 verwachten wij dat groeiaandelen ook in Europa achterblijven.
■ Aziatische semiconductors: de verkoopdruk in Azië is verder toegenomen. Taiwan verliest ongeveer 6%, de Zuid-Koreaanse KOSPI circa 3,8% en de Nikkei ongeveer 2%. De zwaarste verkoop zit daarmee bij chips, memory, AI-hardware en exportgerichte technologie.
■ Taiwan: de daling van ongeveer 6% maakt Taiwan opnieuw het centrum van de wereldwijde semiconductorverkoop. Door het grote gewicht van TSMC en de bredere chipketen is deze beweging veel relevanter voor Europese halfgeleideraandelen dan een vergelijkbare daling in een minder technologie-intensieve markt. Wij rekenen daarom op extra druk op Europese chipapparatuur bij de opening.
■ Zuid-Korea / memory: de KOSPI verliest ongeveer 3,8% en daarmee worden ook Samsung, SK hynix en de bredere memorysector geraakt door de risicoreductie. Dat contrasteert met de nog steeds sterke onderliggende signalen voor HBM en server-memory. Wanneer de operationele markt krap blijft terwijl aandelen vooral door sentiment worden verkocht, kan juist deze hoek later sterk herstellen zodra de verkoopdruk stabiliseert.
■ Aziatische divergentie: ondanks de zware dalingen in Taiwan, Zuid-Korea en Japan noteert Hongkong licht hoger. Daarmee is opnieuw zichtbaar dat Azië niet over de volle breedte wordt verkocht. De zwaarste druk zit bij markten die direct zijn gekoppeld aan semiconductors en AI-hardware, terwijl andere delen van Azië veel minder hard worden geraakt.
■ Barclays: Barclays is voor het eerst sinds half maart tactisch bullish op Amerikaanse aandelen nadat de BETI-indicator een koopsignaal gaf. BETI, de Barclays Equity Timing Indicator, bundelt 19 signalen rond onder meer marktstructuur, positionering en sentiment. De bank ziet ruimte voor een tijdelijke rebound doordat beleggers hun aandelenblootstelling sterk hebben afgebouwd en de volatiliteitsdruk afneemt. Historisch volgde na vergelijkbare signalen gemiddeld ongeveer 8% winst in twee maanden, met volgens Barclays een hit rate van 95%. Barclays noemt dit nadrukkelijk geen fundamentele draai en wil bij een snelle stijging van ongeveer 5% tot 6% in november alweer winst nemen.
■ Morgan Stanley / J.P. Morgan: Morgan Stanley gaat maximum overweight op wereldwijde aandelen en ziet ongeveer 15% opwaarts potentieel voor de S&P 500. De bank houdt de Verenigde Staten op overweight en heeft Europa en Japan eveneens naar overweight verhoogd omdat waarderingen zijn gedaald en de investeringscyclus in AI volgens de bank intact blijft. J.P. Morgan houdt de Verenigde Staten als belangrijkste overweight, blijft positief op Japan en beoordeelt Europa en emerging markets neutraler. Samen met Barclays laat dit zien dat meerdere grote banken positiever worden terwijl de markt zelf nog corrigeert.
■ NVIDIA: de discussie rond NVIDIA draait inmiddels om veel meer dan alleen het vertrek van Jensen Huang. Huang bespreekt volgens berichtgeving met vertrouwelingen een mogelijke terugkeer, terwijl medestanders proberen steun voor zijn comeback op te bouwen. Tegelijk heeft het bestuur Arm-CEO René Haas benaderd als mogelijke opvolger. Een terugkeer van Huang kan op korte termijn vertrouwen herstellen, maar lost vragen rond bestuur, toezicht en de onderlinge financieringsconstructies binnen AI niet automatisch op. De cijfers van dinsdag 17 november worden daardoor niet alleen een winsttest, maar ook een belangrijke geloofwaardigheidstest voor het volledige AI-complex.
■ NVIDIA / particuliere beleggers: particuliere beleggers hebben tijdens de recente daling uitzonderlijk agressief NVIDIA-aandelen gekocht. Dat geeft de koers een natuurlijke bron van vraag, maar wij zien zware retailaankopen tijdens een onzekere correctie niet automatisch als bodemsignaal. Het verschil met Barclays is belangrijk: institutionele positionering is sterk teruggebracht, terwijl particuliere beleggers de NVIDIA-dip juist al massaal proberen te kopen.
■ NVIDIA / Vera Rubin: de volumegroei van Vera Rubin-servers kan volgens onbevestigde berichten verder verschuiven richting 2027. Eerdere berichten wezen op HBM4 als mogelijke bottleneck, maar de nieuwste melding uit de toeleveringsketen stelt juist dat het HBM-probleem in oktober zou zijn opgelost en dat vervorming van het moederbord de nieuwste vertraging veroorzaakt. Wij behandelen dit daarom nadrukkelijk als een onbevestigd signaal. Wanneer de productiestart werkelijk verder opschuift, kunnen leveranciers van 800V DC-stroomsystemen, M9-substraatmaterialen en optische onderdelen later omzet zien verschuiven, terwijl grote assemblagepartners als Foxconn en Quanta al verder zijn met het opschalen van hun productie.
■ NVIDIA / Israël: het Israëlische ministerie van Financiën onderzoekt hoe kwetsbaar de economie is voor een terugval bij NVIDIA, dat inmiddels ongeveer NIS 10 miljard per jaar aan Israëlische belastinginkomsten genereert en een belangrijke bijdrage levert aan de economische groei. De belastingdienst en het kantoor van de hoofdeconoom bekijken het risico, al verwachten ambtenaren voorlopig dat de NVIDIA-gerelateerde inkomsten stabiel blijven. De geplande uitbreiding van NVIDIA in Israël kan die belastingbijdrage de komende jaren juist verder verhogen.
■ Nomura / memory: Nomura verwacht dat strengere Amerikaanse exportbeperkingen voor chips naar China uiteindelijk positief kunnen uitpakken voor de wereldwijde memorybalans. Wanneer de voorgestelde beperkingen worden ingevoerd verdwijnt weliswaar vraag uit China, maar volgens Nomura kan de beperking van het wereldwijde aanbod nog groter zijn. Daardoor kan de markt voor DRAM, HBM en andere memoryproducten op middellange en langere termijn juist krapper worden, wat de prijzen ondersteunt.
■ AI-financiering: de belangrijkste vraag rond het AI-complex verschuift steeds verder van de vraag naar rekenkracht naar de manier waarop alle nieuwe capaciteit wordt gefinancierd. CoreWeave, Nebius, IREN en andere grote infrastructuurspelers gaan enorme verplichtingen aan voor datacenters, chips, stroom en netwerkcapaciteit. Hoge vraag naar AI kan daardoor samengaan met financiële stress wanneer schuld sneller groeit dan kasstromen.
■ AI-financiering / risico-overdracht: banken en andere kredietverstrekkers willen grote datacenter- en AI-leningen niet altijd volledig op hun eigen balans houden. Financieringen kunnen via securitisaties, speciale vennootschappen en andere constructies verder worden verspreid over private credit, vermogensbeheerders, verzekeraars en andere institutionele beleggers. De relevante overeenkomst met 2008 is niet dat dezelfde crisis zich herhaalt, maar dat het moeilijker kan worden om te bepalen waar het uiteindelijke kredietrisico zit wanneer leningen en risico meerdere keren worden doorgegeven.
■ Banken: hogere rente is daarom niet automatisch positief voor banken. Hogere marges op nieuwe leningen helpen, maar dat voordeel wordt minder belangrijk wanneer kredietkwaliteit verslechtert of banken grote AI- en datacenterexposures moeten afdekken, verkopen of herstructureren. Voor financiële aandelen wordt de kwaliteit van leningen aan AI- en datacenterprojecten daarmee belangrijker dan alleen het niveau van de rente.
■ AI voor de langere termijn: wij blijven voor de langere termijn positief op AI, chips, robotisering, memory, networking en datacentertechnologie. De huidige discussie betekent niet dat de technologische ontwikkeling stopt. De internetsector bleef na de dotcombubbel eveneens structureel groeien. Het risico is dat een sterke technologische revolutie tussentijds gepaard kan gaan met een forse financiële correctie wanneer kapitaal verkeerd wordt geprijsd of te veel schuld wordt opgebouwd.
■ Cyclische bullmarkt: wij zien nog onvoldoende bewijs dat de grotere cyclische bullmarkt definitief voorbij is. De huidige correctie kan ook een financiële schoonmaak binnen een langere opgaande cyclus worden, waarna de sterkste bedrijven opnieuw leiding nemen. Daarvoor moet eerst duidelijker worden hoeveel financieringsstress werkelijk in het AI-systeem zit en welke ondernemingen hun investeringen met voldoende vrije kasstroom kunnen dragen.
■ Anthropic: de geplande beursgang van Anthropic op donderdag 19 november blijft naast NVIDIA een belangrijke test voor het vertrouwen in AI. De voorlopige prijsrange ligt op $70 tot $78 en de onderneming wil onder ticker ANT naar Nasdaq. Sterke vraag zou aantonen dat institutioneel kapitaal nog steeds beschikbaar is voor grote AI-bedrijven, terwijl tegenvallende vraag de discussie over waardering en financiering verder kan verscherpen.
■ Rente en Federal Reserve: de Amerikaanse tienjaarsrente staat rond 5,15% nadat de rente vrijdag opnieuw opliep. De Japanse tienjaarsrente noteert rond 2,88%, de Duitse rond 3,37% en de Franse rond 4,92%. Daarmee krijgen groeiaandelen tegelijkertijd te maken met AI-kredietstress en hoge financieringskosten. Een nieuwe versnelling van de Amerikaanse lange rente zou de druk op hoog gewaardeerde technologie verder vergroten.
■ Yen en carry trades: USDJPY noteert rond 159,4 en blijft daarmee dicht bij 160. Dat houdt het risico van Japanse interventie en een plotseling sterkere yen levend. Een snelle yenstijging kan wereldwijd gefinancierde posities onder druk zetten, juist op een moment dat Aziatische technologie al sterk wordt verkocht.
■ Valuta: EURUSD beweegt rond 1,1020. De euro blijft daarmee zwak genoeg om Europese exporteurs enige steun te geven, maar de sterkere dollar maakt dollarfinanciering duurder en werkt negatief door naar verschillende grondstoffen. Wij zien de valuta daarom als beperkte steun voor Europa, niet als voldoende reden voor een structurele outperformance.
■ gbpusd: gbpusd beweegt nog binnen een bredere trading range, maar het technische patroon begint meer neerwaarts risico te laten zien. Er is nog geen bevestigde neerwaartse uitbraak en daarom koppelen wij hier nog geen harde richting aan. Wanneer de onderkant van de bestaande range overtuigend breekt, neemt de kans op een verdere daling duidelijk toe.
■ Geopolitiek: Donald Trump, Xi Jinping en Vladimir Putin staan donderdag gepland voor gezamenlijk overleg tijdens de APEC-top in Shenzhen. Nucleaire veiligheid en bredere geopolitieke verhoudingen staan centraal, terwijl Oekraïne eveneens op de achtergrond meespeelt. Wij verwachten niet automatisch een grote doorbraak, maar alleen al het overleg tussen de drie leiders kan invloed hebben op defensieaandelen, energie en de algemene risicobereidheid.
■ Olie en Iran: olie noteert ongeveer 0,7% lager ondanks nieuwe spanningen rond Iran. Dat is opvallend omdat geopolitieke onrust normaal juist een hogere risicopremie veroorzaakt. De markt lijkt momenteel meer gewicht te geven aan zorgen over vraag en toekomstig aanbod. Nieuwe escalatie in de regio kan dat beeld echter zeer snel veranderen.
■ Goud en zilver: goud staat ongeveer 0,5% lager rond $3.867 en overtuigt technisch nog niet. Zilver verliest ongeveer 2% en noteert rond $47,60, waarmee het zwakke technische patroon intact blijft. De combinatie van een sterke dollar en hoge Amerikaanse reële rente blijft voor beide edelmetalen een belangrijke tegenwind.
■ Koper: koper blijft onder druk door zwakke Chinese economische signalen en de sterke dollar. Dat is vooral relevant voor mijnbouw, grondstoffen en Europese cyclische industrie. Zolang koper geen duidelijke bodem vormt, geeft de industriële grondstoffenmarkt weinig bevestiging van een brede verbetering in de mondiale groeiverwachtingen.
■ Bitcoin en crypto: Bitcoin staat rond $64.730 en blijft opnieuw onder druk. Dat is belangrijk omdat crypto duidelijk zwakker handelt dan brede Europese aandelen en daarmee een negatief signaal voor speculatieve risicobereidheid afgeeft. Een duidelijke breuk onder de recente steun zou de kans op verdere verkoop in crypto-aandelen vergroten.
■ Europese sectorrotatie: wij verwachten de grootste druk bij Europese technologie en semiconductors, terwijl defensieve consumentenaandelen en bepaalde financials relatief beter kunnen blijven liggen. De opmerkelijk beperkte daling van de Europese futures laat zien dat beleggers de Aziatische chipverkoop nog niet volledig vertalen naar een brede Europese verkoopgolf. Dat kan veranderen wanneer Nasdaq-futures verder verzwakken.
■ Marktstructuur: dit blijft een markt waarin de richting zeer snel kan omslaan. De signalen voor de korte termijn zijn zwak, maar institutionele positionering is sterk afgebouwd en meerdere grote banken worden positiever. Tegelijk hebben particuliere beleggers NVIDIA agressief gekocht. Een herstel kan daardoor zeer snel gaan, maar even snel weer mislukken wanneer nieuwe AI- of kredietheadlines verschijnen.
■ Macro vandaag: om 14:30 CET verschijnt de Empire State Manufacturing Index voor november. De consensus ligt rond 17,6 tegenover 25,5 in oktober. Vooral nieuwe orders, werkgelegenheid en prijsdruk worden belangrijk voor de Amerikaanse rente. Een sterke uitkomst in combinatie met hogere prijzen kan de tienjaarsrente opnieuw omhoog duwen en technologie verder raken, terwijl zwakkere prijsdruk juist ruimte kan geven voor een tactisch herstel.
■ Desk-view: voor de opening is het beeld duidelijk negatief voor technologie en semiconductors. Nasdaq-futures verliezen ongeveer 1%, Taiwan rond 6% en Zuid-Korea bijna 4%, terwijl Bitcoin opnieuw onder druk staat en de Amerikaanse tienjaarsrente rond 5,15% blijft. Toch zien wij twee belangrijke tegenkrachten. Europa houdt zich voorlopig opvallend beter dan Azië en de Amerikaanse techfutures, terwijl Barclays, Morgan Stanley en J.P. Morgan juist positiever worden nu institutionele positionering en waarderingen zijn gedaald. Tegelijk blijven de structurele signalen voor memory sterk en verwacht Nomura dat exportbeperkingen de markt zelfs verder kunnen verkrappen. De grootste onzekerheid zit daarom niet in de vraag of AI-technologie blijft groeien, maar in de financiële architectuur waarmee die groei wordt betaald. Wij verwachten een zwakke opening en houden rekening met verdere verkoop in technologie, maar de voorwaarden voor een krachtige tactische rebound worden tegelijkertijd beter. Dat maakt dit geen markt waarin wij één rechte lijn verwachten.
🔵 English version
■ Opening forecast: Europe is expected to open lower, but European futures are down only around 0.1% to 0.2%, remarkably little compared with the heavy selling in Asian technology. That currently points to relative resilience outside the semiconductor sector. We nevertheless expect immediate pressure on ASML, ASMI, BESI and other European technology stocks at the open.
■ Europe: the limited decline in European futures is an important signal in itself. Taiwan, South Korea and U.S. technology futures are under much heavier pressure, while Europe is so far partially decoupling from that weakness. This relative strength can only persist if Nasdaq futures stabilize, because a further sell-off in U.S. technology would eventually make it difficult for Europe to remain fully immune.
■ U.S. futures: S&P 500 futures are down around 0.5% and Nasdaq 100 futures roughly 1%. The difference confirms that selling pressure is concentrated primarily in technology, AI and semiconductors rather than across the entire equity market. As long as the Nasdaq remains clearly weaker than the S&P 500, we expect growth stocks to underperform in Europe as well.
■ Asian semiconductors: selling pressure in Asia has intensified further. Taiwan is down around 6%, South Korea's KOSPI roughly 3.8% and the Nikkei about 2%. The heaviest selling is therefore concentrated in chips, memory, AI hardware and export-oriented technology.
■ Taiwan: the roughly 6% decline puts Taiwan back at the center of the global semiconductor sell-off. Because of the enormous weight of TSMC and the broader chip supply chain, this move matters far more for European semiconductor stocks than a similar decline in a less technology-heavy market. We therefore expect additional pressure on European semiconductor equipment stocks at the open.
■ South Korea / memory: the KOSPI is down around 3.8%, meaning Samsung, SK hynix and the broader memory sector are also being hit by risk reduction. This contrasts with still-strong underlying signals for HBM and server memory. If the operating market remains tight while shares are primarily sold because of sentiment, this segment could later recover sharply once selling pressure stabilizes.
■ Asian divergence: despite the heavy declines in Taiwan, South Korea and Japan, Hong Kong is trading modestly higher. This again shows that Asia is not being sold uniformly. The heaviest pressure is concentrated in markets directly tied to semiconductors and AI hardware, while other parts of Asia are being hit much less severely.
■ Barclays: Barclays has turned tactically bullish on U.S. equities for the first time since mid-March after its BETI indicator generated a buy signal. BETI, the Barclays Equity Timing Indicator, combines 19 signals covering areas including market structure, positioning and sentiment. The bank sees room for a temporary rebound because investors have sharply reduced equity exposure while volatility pressure is easing. Historically, similar signals were followed by an average gain of roughly 8% over two months, with Barclays citing a 95% hit rate. Barclays explicitly says this is not a fundamental shift and would look to take profits if the S&P 500 quickly rises around 5% to 6% during November.
■ Morgan Stanley / J.P. Morgan: Morgan Stanley has moved to maximum overweight on global equities and sees roughly 15% upside for the S&P 500. The bank remains overweight U.S. equities and has upgraded Europe and Japan to overweight because valuations have fallen and it believes the AI investment cycle remains intact. J.P. Morgan keeps the U.S. as its core overweight, remains positive on Japan and takes a more neutral stance on Europe and emerging markets. Together with Barclays, this shows that several major banks are becoming more constructive while the market itself is still correcting.
■ NVIDIA: the NVIDIA debate now extends far beyond Jensen Huang's departure. Huang has discussed a possible return with confidants, according to reports, while allies are trying to build support for his comeback. At the same time, the board has approached Arm CEO Rene Haas as a possible successor. A Huang return could restore confidence in the short term, but it would not automatically resolve questions around governance, oversight and interconnected financing structures within AI. Tuesday's November 17 earnings therefore become not just an earnings test but an important credibility test for the entire AI complex.
■ NVIDIA / retail investors: retail investors have bought NVIDIA shares exceptionally aggressively during the recent decline. That provides a natural source of demand, but we do not automatically view heavy retail buying during an uncertain correction as a bottom signal. The contrast with Barclays is important: institutional positioning has been sharply reduced, while individual investors are already buying the NVIDIA dip aggressively.
■ NVIDIA / Vera Rubin: the volume ramp of Vera Rubin servers may shift further into 2027 according to unconfirmed reports. Earlier reporting pointed to HBM4 as a potential bottleneck, but the latest supply-chain report instead claims that the HBM issue was resolved in October and that motherboard warpage caused the newest delay. We therefore treat this explicitly as an unconfirmed signal. If the production ramp does slip further, suppliers of 800V DC power systems, M9 substrate materials and optical components could see revenue pushed out, while large assembly partners such as Foxconn and Quanta are already further advanced in scaling production.
■ NVIDIA / Israel: Israel's Finance Ministry is examining how vulnerable the economy could be to a downturn at NVIDIA, which now generates roughly NIS 10 billion in annual Israeli tax revenue and makes an important contribution to economic growth. The Israel Tax Authority and the Finance Ministry's chief economist's office are reviewing the risk, although officials currently expect NVIDIA-related revenues to remain stable. NVIDIA's planned expansion in Israel could increase that tax contribution further in coming years.
■ Nomura / memory: Nomura believes tighter U.S. export restrictions on chips to China could ultimately prove positive for the global memory balance. If the proposed restrictions are enacted, some Chinese demand would disappear, but Nomura expects the reduction in global supply could be even larger. That could tighten markets for DRAM, HBM and other memory products over the medium to long term and support pricing.
■ AI financing: the key question around the AI complex is increasingly shifting from demand for compute toward the way all of the new capacity is financed. CoreWeave, Nebius, IREN and other major infrastructure players are taking on enormous obligations for data centers, chips, power and network capacity. Strong AI demand can therefore coexist with financial stress if debt grows faster than cash flow.
■ AI financing / risk transfer: banks and other lenders do not always want to retain large data center and AI loans entirely on their own balance sheets. Financing can be spread through securitisations, special-purpose vehicles and other structures into private credit, asset managers, insurers and other institutional investors. The relevant similarity with 2008 is not that the same crisis is repeating, but that it can become harder to determine where the ultimate credit risk sits when loans and risk are repeatedly transferred.
■ Banks: higher interest rates are therefore not automatically positive for banks. Wider margins on new lending help, but that benefit becomes less important if credit quality deteriorates or banks need to hedge, sell or restructure large AI and data center exposures. For financial stocks, the quality of lending to AI and data center projects therefore becomes more important than the level of rates alone.
■ AI over the longer term: we remain positive over the longer term on AI, chips, robotics, memory, networking and data center technology. The current debate does not mean technological development stops. The internet continued to grow structurally after the dot-com bubble as well. The risk is that a powerful technological revolution can still experience a severe financial correction when capital is mispriced or too much debt is accumulated.
■ Cyclical bull market: we still see insufficient evidence that the broader cyclical bull market has definitively ended. The current correction could become a financial clean-up within a longer upward cycle, after which the strongest companies resume leadership. First, however, markets need greater clarity on how much financing stress is actually embedded in the AI system and which companies can support their investment spending with sufficient free cash flow.
■ Anthropic: Anthropic's planned IPO on Thursday, November 19 remains another important test of confidence in AI alongside NVIDIA. The preliminary price range is $70 to $78 and the company is seeking a Nasdaq listing under ticker ANT. Strong demand would demonstrate that institutional capital remains available for major AI companies, while disappointing demand could further intensify the debate around valuation and financing.
■ Rates and Federal Reserve: the U.S. 10-year yield is around 5.15% after yields moved higher again on Friday. Japan's 10-year yield is around 2.88%, Germany's around 3.37% and France's around 4.92%. Growth stocks are therefore facing AI credit stress and high financing costs at the same time. Another acceleration in U.S. long-term yields would increase pressure on highly valued technology.
■ Yen and carry trades: USDJPY is trading around 159.4 and therefore remains close to 160. This keeps the risk of Japanese intervention and a sudden strengthening of the yen alive. A rapid yen rally could pressure financed positions globally just as Asian technology is already being sold heavily.
■ FX: EURUSD is trading around 1.1020. The euro remains weak enough to provide some support to European exporters, but the stronger dollar makes dollar financing more expensive and weighs on several commodities. We therefore view currencies as limited support for Europe rather than a reason for structural outperformance.
■ gbpusd: gbpusd remains within a broader trading range, but the technical pattern is starting to show more downside risk. There is not yet a confirmed downside breakout, so we are not assigning a firm direction at this stage. A convincing break below the lower end of the existing range would materially increase the probability of a further decline.
■ Geopolitics: Donald Trump, Xi Jinping and Vladimir Putin are scheduled to hold joint talks on Thursday during the APEC summit in Shenzhen. Nuclear security and broader geopolitical relations are expected to be central, while Ukraine also remains part of the wider backdrop. We do not automatically expect a major breakthrough, but the talks between the three leaders alone can influence defense stocks, energy and broader risk appetite.
■ Oil and Iran: oil is down around 0.7% despite renewed tensions involving Iran. That is notable because geopolitical stress would normally produce a higher risk premium. Markets currently appear to be placing greater weight on demand concerns and future supply. New escalation in the region could nevertheless change that picture very quickly.
■ Gold and silver: gold is down around 0.5% near $3,867 and still does not look technically convincing. Silver is down around 2% near $47.60, leaving its weak technical pattern intact. The combination of a strong dollar and high U.S. real yields remains an important headwind for both precious metals.
■ Copper: copper remains under pressure from weak Chinese economic signals and the strong dollar. This is particularly relevant for mining, commodities and European cyclical industry. As long as copper fails to establish a clear bottom, industrial commodities provide little confirmation of a broad improvement in global growth expectations.
■ Bitcoin and crypto: Bitcoin is trading around $64,730 and remains under pressure again. This matters because crypto is clearly weaker than broad European equities and is therefore sending a negative signal for speculative risk appetite. A clear break below recent support would increase the probability of further selling in crypto-related equities.
■ European sector rotation: we expect the greatest pressure in European technology and semiconductors, while defensive consumer stocks and some financials may hold up relatively better. The remarkably limited decline in European futures shows that investors have not yet translated the Asian chip sell-off into a broad European sell-off. That can change if Nasdaq futures weaken further.
■ Market structure: this remains a market in which direction can reverse very quickly. Short-term signals are weak, but institutional positioning has been sharply reduced and several major banks are becoming more constructive. At the same time, retail investors have aggressively bought NVIDIA. A recovery can therefore move very quickly but can fail just as quickly if new AI or credit headlines emerge.
■ Macro today: the November Empire State Manufacturing Index is released at 14:30 CET. Consensus is around 17.6 compared with 25.5 in October. New orders, employment and pricing will be particularly important for U.S. rates. A strong reading combined with higher price pressure could push the 10-year yield higher again and add further pressure to technology, while softer pricing could create room for a tactical recovery.
■ Desk view: ahead of the open, the picture is clearly negative for technology and semiconductors. Nasdaq futures are down around 1%, Taiwan roughly 6% and South Korea almost 4%, while Bitcoin is under pressure again and the U.S. 10-year yield remains around 5.15%. We nevertheless see two important counterforces. Europe is holding up remarkably better than Asia and U.S. technology futures, while Barclays, Morgan Stanley and J.P. Morgan are becoming more constructive as institutional positioning and valuations have fallen. At the same time, structural memory signals remain strong and Nomura expects export restrictions could tighten the market even further. The greatest uncertainty is therefore not whether AI technology continues to grow, but the financial architecture used to pay for that growth. We expect a weak open and remain prepared for additional selling in technology, but conditions for a powerful tactical rebound are simultaneously improving. This is not a market in which we expect one straight line.
Disclaimer Aan de door ons opgestelde informatie kan op geen enkele wijze rechten worden ontleend. Alle door ons verstrekte informatie en analyses zijn geheel vrijblijvend. Alle consequenties van het op welke wijze dan ook toepassen van de informatie blijven volledig voor uw eigen rekening.
Wij aanvaarden geen aansprakelijkheid voor de mogelijke gevolgen of schade die zouden kunnen voortvloeien uit het gebruik van de door ons gepubliceerde informatie. U bent zelf eindverantwoordelijk voor de beslissingen die u neemt met betrekking tot uw beleggingen.

