☕️ Morning Call en📞 Podcast donderdag 12 november - Hoe gaan aandelen Europa beginnen?
Meer op onze website, waar we vandaag weer aan verschillende zaken aandacht besteden. Let op, dit bericht kan overlappen met een aantal berichten die wij ook op de website publiceren.
Zie dit bericht over NVIDIA. En hier een snapshot over de euro tegen de dollar.
■ Richting Europa: Europese aandelen gaan naar verwachting verdeeld van start. Technologie en halfgeleiders kunnen opnieuw onder druk komen door de onzekerheid rond NVIDIA, maar andere delen van de markt kunnen beter blijven liggen. Europa heeft veel minder directe blootstelling aan AI dan de Nasdaq en lagere olieprijzen bieden enige steun aan transport, chemie en consumentgerichte bedrijven. Het belangrijkste wordt daarom of de zwakte bij technologie beperkt blijft of zich na de opening uitbreidt naar de bredere Europese markt.
 Hoofdredactie
■ Wall Street: de Amerikaanse markt liet woensdag juist een zeer krachtige rebound zien. De S&P 500 steeg 1,31%, Nasdaq 1,60% en de SOX 5,66%, terwijl CoreWeave 24,7% won en Nebius meer dan 15% steeg. Die beweging liet zien dat kopers opnieuw bereid waren risico te nemen binnen AI en halfgeleiders. De nieuwe onzekerheid rond NVIDIA komt dus direct na een forse herstelrally, waardoor vandaag vooral moet blijken hoeveel van die winst kan worden vastgehouden.
■ Amerikaanse futures: de S&P 500-future staat ongeveer 0,5% lager en de Nasdaq 100-future circa 1,1% in de min. Daarmee is de druk duidelijk toegenomen. Technisch kan de Nasdaq 100-future opnieuw richting 28.000 en mogelijk 27.900 terugvallen. Rond die zones moet blijken of de sterke rebound van woensdag voldoende nieuwe kopers aantrekt of dat rally's voorlopig vooral worden gebruikt om risico af te bouwen.
■ Azië: de voorzichtigheid rond NVIDIA is duidelijk terug te zien in Azië. Taiwan staat bijna 3% lager, Zuid-Korea ongeveer 1% in de min, Hongkong eveneens circa 1% lager en de Nikkei verliest rond 0,7%. Vooral Taiwanese en andere Aziatische chipaandelen staan onder druk. Dat maakt de beweging belangrijk voor ASML, ASMI en BESI, omdat de verkoopdruk niet alleen bij NVIDIA zelf blijft maar ook doorwerkt naar leveranciers binnen de keten.
■ Japan: USD/JPY noteert rond 159,7 en blijft daarmee dicht bij het psychologisch belangrijke niveau van 160. Tegelijk blijft de Japanse inflatiedruk stevig, wat de Bank of Japan onder druk houdt om verder te verkrappen. De Japanse tienjaarsrente staat rond 2,78%. Een plotselinge scherpe stijging van de yen blijft een groter mondiaal marktrisico dan verdere geleidelijke yenverzwakking, omdat carry trades dan versneld kunnen worden afgebouwd.
■ Sectorrotatie: de relatieve kracht in elektriciteit, elektriciteitsnetten en power-infrastructuur blijft interessant. Terwijl het NVIDIA-verhaal opnieuw druk zet op pure AI- en chipnamen, kan een deel van het kapitaal binnen het AI-thema verschuiven naar bedrijven die profiteren van stroomvraag, uitbreiding van elektriciteitsnetten en fysieke datacenter-infrastructuur. Europa heeft juist binnen die fysieke infrastructuur relatief veel sterke bedrijven.
■ NVIDIA $NVDA: het aandeel ligt nabeurs ongeveer 8% lager nadat de onzekerheid rond Jensen Huang verder is toegenomen. Het bestuur beraadt zich volgens berichtgeving op zijn toekomst, terwijl nieuwe beschuldigingen rond persoonlijke relaties en mogelijke nationale veiligheidsrisico's de onrust rond het bestuur vergroten. Een belangrijk deel daarvan is niet bewezen en moet daarom nadrukkelijk als onbevestigde berichtgeving worden behandeld. Voor de markt is vooral belangrijk dat NVIDIA naast China- en exportbeperkingen nu ook met potentieel leiderschapsrisico wordt geconfronteerd bij een onderneming die uitzonderlijk sterk met Huang wordt geïdentificeerd.
■ NVIDIA $NVDA en AI-financiering: het grotere marktrisico zit niet alleen in de vraag wie NVIDIA eventueel zou leiden, maar in het volledige financiële ecosysteem rond het bedrijf. NVIDIA, hyperscalers, neoclouds, datacenters en financiers zijn sterk met elkaar verweven via investeringen, langlopende contracten en enorme kapitaalbehoeften. Wanneer vertrouwen rond NVIDIA afneemt, gaat de markt opnieuw kijken naar circulaire geldstromen binnen AI en naar de vraag hoe stevig de financiering van klanten en infrastructuurprojecten werkelijk is. Dat is voor ons een belangrijker risico dan de vraag of één afzonderlijke concurrent op korte termijn marktaandeel wint.
■ Semiconductors: voor ASML, ASMI en BESI wordt vooral belangrijk of de druk bij NVIDIA en Aziatische chipaandelen beperkt blijft of zich uitbreidt naar AMD, Broadcom, TSMC en de bredere datacenterketen. Verschillende concurrenten van NVIDIA reageerden aanvankelijk beter, maar dat moet worden gerelativeerd omdat de volledige AI-keten sterk met elkaar verweven is. Een brede nieuwe verkoopgolf door de sector zou aangeven dat de markt het NVIDIA-probleem niet langer als bedrijfsspecifiek beschouwt.
■ Volatiliteit en marktmechaniek: de VIX daalde woensdag naar 17,49 terwijl technologie en halfgeleiders hard herstelden. De markt kwam daarmee vanuit een duidelijk betere uitgangspositie voordat de nieuwe NVIDIA-onzekerheid ontstond. Een beperkte terugval vandaag hoeft die rebound niet onmiddellijk ongeldig te maken. Pas wanneer de marktbreedte opnieuw sterk verslechtert en de volatiliteit fors oploopt, neemt het risico toe dat de rally van woensdag slechts tijdelijk was.
■ Technisch marktbeeld: veel momentumaandelen beginnen na de recente correctie interessantere niveaus te bereiken en wij denken dat bij verschillende namen een bodem dichterbij kan komen. De belangrijke VWAP-lijnen liggen echter nog niet overtuigend goed en geven nog geen brede bevestiging dat de correctie voorbij is. Eén sterke groene sessie is daarom onvoldoende. Eerst moet blijken of nieuwe terugvallen boven belangrijke technische zones worden opgevangen en of hogere bodems ontstaan.
■ Amerikaanse rente en Fed: de Amerikaanse tienjaarsrente noteert rond 4,99% en blijft daarmee dicht tegen 5% liggen. Inflatie is nog niet overtuigend onder controle en de markt houdt rekening met een strakker rentepad van de Federal Reserve. Dat blijft vooral een probleem voor premium groei en AI-aandelen. Een duurzame beweging van de tienjaarsrente boven 5% zou de kans op verdere waarderingsdruk duidelijk vergroten.
■ Europese rente: de Duitse tienjaarsrente noteert rond 3,32%, terwijl de Franse rente rond 4,8% ligt. Ook Europa kan daardoor niet rekenen op een snelle terugkeer naar een zeer ruim monetair klimaat. Hogere rente blijft relatief gunstig voor banken, maar maakt financiering duurder voor vastgoed en andere kapitaalintensieve bedrijven.
■ Valuta: EUR/USD noteert rond 1,080 en USD/JPY rond 159,7. De dollar blijft daarmee stevig. Dat helpt Europese bedrijven met veel dollaromzet, maar creëert tegenwind voor grondstoffen, opkomende markten en ondernemingen die veel financiering in dollars nodig hebben.
■ Olie: WTI staat rond $85,40 per vat en Brent rond $91,70, beide ongeveer 1% lager. De prijs kreeg kortstondig steun van nieuwe berichten over Israëlische militaire voorbereidingen richting Iran, maar per saldo overheerst voorlopig de lagere directe escalatiepremie. De combinatie van lagere olie en nog steeds hoge geopolitieke onzekerheid betekent dat die risicopremie snel kan terugkeren wanneer het Iran-verhaal verslechtert.
■ Europees gas: de Europese gasmarkt blijft kwetsbaar doordat opslagvoorraden minder comfortabel zijn dan een jaar geleden en de regio afhankelijk blijft van LNG-aanvoer. Hogere gas- en elektriciteitsprijzen zouden vooral chemie, industrie en andere energie-intensieve bedrijven raken. Lagere olie alleen is onvoldoende om een nieuwe gasprijsschok te compenseren.
■ Goud: goud noteert rond $3.975 per ounce en ongeveer 0,3% lager. Hogere rente en een sterke dollar blijven tegenwind. Technisch oogt het beeld voorlopig zwakker en zolang goud niet overtuigend belangrijke verloren niveaus terugwint, ontbreekt een duidelijk nieuw opwaarts signaal.
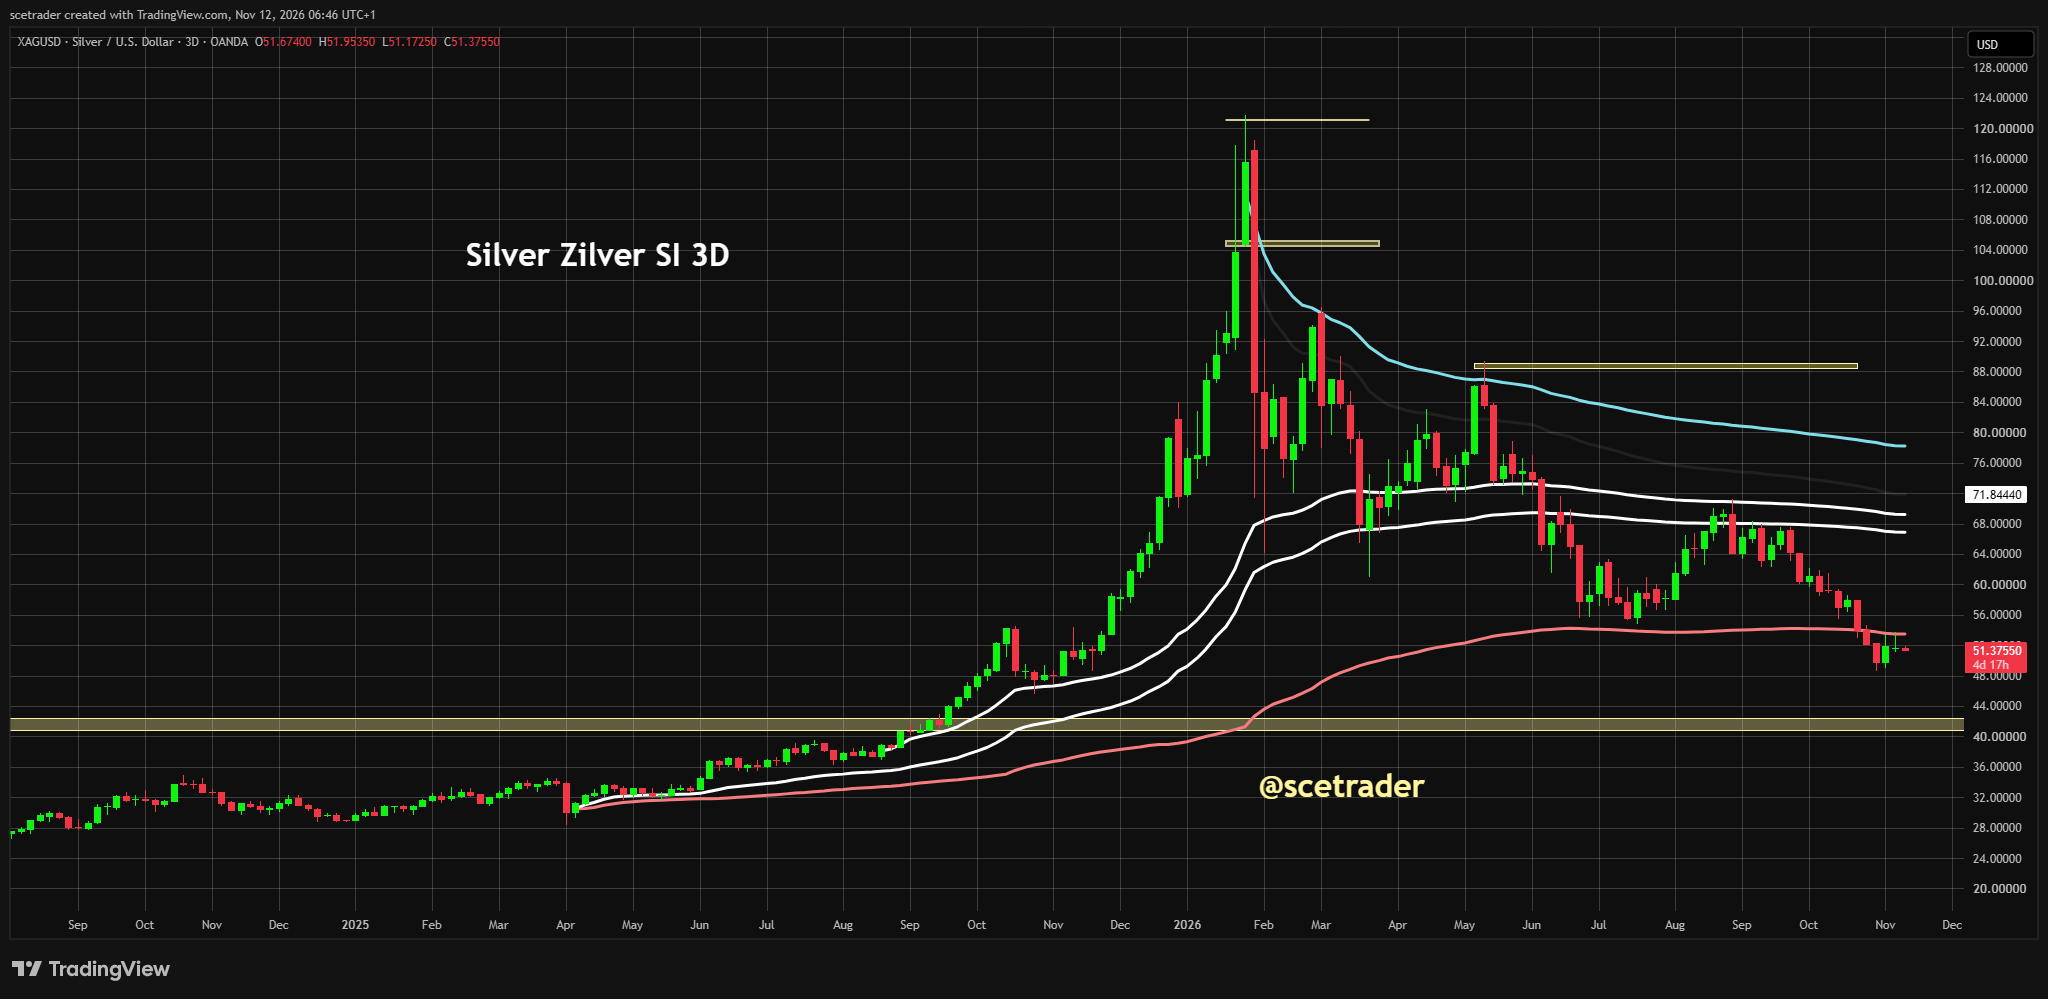
■ Zilver: zilver noteert rond $51,40 per ounce. Op de driedaagse chart blijft de Lower Band 2 die vanaf ongeveer april 2025 loopt een belangrijke technische barrière. Zolang zilver daar niet overtuigend doorheen breekt, blijft het technische beeld eerder zwak ondanks de relatief sterke fysieke vraag in China. De grote premie van Chinese fysieke benchmarkprijzen ten opzichte van Westerse futures blijft wel een fundamenteel steunpunt.
■ Koper: de zwakkere futuresprijs contrasteert nog steeds met een krappe fysieke markt in China. SHFE-voorraden staan rond het laagste niveau in drie jaar en de Yangshan-importpremie is uitzonderlijk hoog. Dat ondersteunt de gedachte dat een deel van de recente daling vooral uit positionering en het terugdraaien van eerdere trades komt en niet uit een plotselinge instorting van de fysieke vraag.
■ Amerikaanse waardering en marktrisico: de combinatie van een tienjaarsrente rond 5%, een sterke dollar en opnieuw onzekerheid binnen AI maakt de markt veel minder vergevingsgezind voor zeer hoge waarderingen. Bedrijven kunnen operationeel nog steeds uitstekend presteren en toch forse koersdalingen krijgen wanneer beleggers een lagere waardering accepteren. Dat risico blijft vooral groot bij aandelen waarvan een groot gedeelte van de waardering gebaseerd is op winst die pas jaren later moet worden gerealiseerd.
■ Sam Altman / AI-vraag: Sam Altman waarschuwde Samsung-bestuurders dat een deel van de huidige AI-vraag mogelijk dubbel wordt geteld, doordat neoclouds capaciteit bestellen voor verwachte klanten die uiteindelijk terug te voeren zijn op dezelfde grote AI-bedrijven. Volgens Altman zijn OpenAI en Anthropic momenteel de belangrijkste echte aanjagers van de grote vraaggroei. Hij waarschuwt voor mogelijke aanbodschokken en turbulentie binnen de infrastructuurketen, maar verwacht tegelijkertijd dat de structurele vraag naar AI-rekenkracht op de langere termijn zeer sterk blijft groeien.
■ Anthropic: de verwachte beursgang van Anthropic wordt door de markt steeds meer als een mogelijke positieve katalysator voor het AI-verhaal behandeld. Dat kan het sentiment ondersteunen, maar verandert niets aan de huidige vragen rond financiering, NVIDIA en de kwaliteit van sommige AI-investeringen. Een succesvolle beursgang kan vertrouwen geven, maar lost kredietstress elders in de keten niet op.
■ AI-kredietstress en neoclouds: de rally van woensdag bij CoreWeave en Nebius liet zien dat beleggers nog bereid zijn om fors terug in AI-infrastructuur te stappen. De onderliggende vragen over financiering, beschikbare stroom, cash burn, leaseverplichtingen en het tempo waarin nieuwe capaciteit omzet begint te genereren blijven echter volledig bestaan. De nieuwe onzekerheid rond NVIDIA en de opmerkingen van Sam Altman maken die discussie juist belangrijker, omdat opnieuw wordt gekeken of dezelfde eindvraag op meerdere plaatsen in de keten wordt meegeteld.
■ Stargate-financiering: rond de financiering van AI-infrastructuur blijven ook berichten circuleren dat een grote bank circa $500 miljoen aan Stargate-gerelateerde obligaties zou hebben verkocht. De identiteit van de betreffende partij en de precieze omstandigheden zijn niet bevestigd. Zolang dat niet onafhankelijk vaststaat, behandelen wij dit uitsluitend als een mogelijk signaal dat sommige institutionele partijen kritischer kijken naar het risico binnen AI-projectfinanciering en niet als bewezen uitstroom uit Stargate.
■ Foxconn: de cijfers van Foxconn worden een belangrijke fysieke controle op de AI-investeringscyclus. Het gaat vooral om AI-servers, cloudproducten en networking. Sterke leveringen zouden aantonen dat de enorme investeringsplannen van hyperscalers daadwerkelijk in hardware worden omgezet. Een duidelijke vertraging zou juist zwaarder wegen omdat Foxconn diep in de fysieke AI-keten zit.
■ Geopolitiek / Iran: Israëlische media melden dat het veiligheidskabinet de IDF heeft opgedragen de voorbereidingen op een mogelijke nieuwe aanval op Iran op te voeren. Er is geen officiële bevestiging dat een aanval op korte termijn gepland staat en details over timing en omvang ontbreken. Gadi Eisenkot heeft demissionair premier Netanyahu gewaarschuwd tegen niet-dringende militaire acties zolang de vorming van een nieuwe regering loopt. Tegelijkertijd overweegt vicepresident JD Vance volgens The Wall Street Journal persoonlijk overleg met de Iraanse veiligheidsfunctionaris Mohsen Rezaei en staat president Trump open voor zo'n ontmoeting. Er lopen dus tegelijkertijd een militair voorbereidingsspoor en een mogelijk diplomatiek spoor, waardoor olie en defensie zeer gevoelig blijven voor nieuwe berichten.
■ Geopolitiek / Taiwan: Taiwan blijft naast het NVIDIA-verhaal een tweede belangrijke risicofactor voor halfgeleiders. Toenemende Chinese militaire activiteit rond het eiland en verdere Amerikaanse beperkingen op geavanceerde technologie richting China kunnen de sector ook los van de huidige onrust rond NVIDIA onder druk zetten.
■ Siemens $SIE: Siemens kwam met sterker dan verwachte Q4-cijfers en verhoogt de groeiverwachting voor de middellange termijn, mede door de sterke vraag vanuit datacenters voor AI. De industriële winst steeg 22% naar een record van €3,89 miljard, boven de consensus van €3,71 miljard. De omzet groeide 11% naar €23,68 miljard tegenover €23,39 miljard verwacht, terwijl de orders met 58% naar een record van €34,77 miljard stegen. De sterke orderinstroom werd vooral gedragen door grote contracten bij Mobility en Smart Infrastructure, waaronder datacenters. Siemens verhoogt de verwachte vergelijkbare jaarlijkse omzetgroei voor de middellange termijn naar 7% tot 11%, tegenover 6% tot 9% eerder. Dit versterkt het beeld dat de AI-investeringscyclus zich verder verbreedt van chips en servers naar elektriciteitsdistributie, grids en fysieke datacenter-infrastructuur.
■ Allianz $ALV: Allianz heeft over de eerste negen maanden een record operationeel resultaat van €14,1 miljard geboekt tegenover €13,1 miljard een jaar eerder. De bovenkant van de operationele winstverwachting voor 2026 is verhoogd naar ongeveer €18,6 miljard, tegenover de eerdere doelstelling van €17,4 miljard plus of min €1 miljard. De markt kijkt nu vooral naar de kwaliteit van de onderliggende winst binnen schadeverzekeringen, Life/Health en vermogensbeheer.
■ Munich Re $MUV2: Munich Re meldde eerder een voorlopige nettowinst van ongeveer €1,7 miljard over het derde kwartaal, duidelijk boven de analistenverwachting van €1,479 miljard. Daarmee komt de winst over negen maanden rond €5,7 miljard uit en werd de jaarverwachting verhoogd van €6,3 miljard naar €6,6 miljard. De belangrijkste nieuwe informatie moet daarom komen uit grote schades, prijsontwikkeling in herverzekering en beleggingsinkomsten.
■ KBC $KBC: bij KBC zijn netto rente-inkomsten, fees, kosten, kredietverliezen en kapitaalratio's belangrijker dan alleen de uiteindelijke nettowinst. De hogere rente kan de inkomsten ondersteunen, maar wij letten vooral op eventuele signalen dat de kredietkwaliteit begint te verslechteren.
■ Lakefront Biotherapeutics $LKFT: Lakefront rapporteerde een aangepast kwartaalverlies van €0,04 per aandeel, terwijl de omzet met 89,4% terugviel naar €7,58 miljoen en het kwartaalverlies €2,67 miljoen bedroeg. De actuele omzet is voor de investment case veel minder belangrijk dan gamgertamig en de grote kaspositie. Nieuwe Phase 1b-data worden in december op ASH gepresenteerd en wijzen volgens het bedrijf op de mogelijkheid dat remissie bij auto-immuun cytopenieën behouden blijft na herstel van B-cellen zonder achtergrondtherapie, passend bij het concept van een mogelijke immune reset. Gamgertamig heeft daarnaast FDA Orphan Drug Designation voor pemphigus gekregen en registratiestudies worden in 2027 verwacht. Lakefront verwacht eind 2026 €2,0 miljard tot €2,05 miljard aan cash en financiële investeringen, start een tweede aandeleninkoop van €50 miljoen en verwacht na financiering van de portefeuille tot de eerste mogelijke goedkeuring van gamgertamig nog minstens €1,6 miljard beschikbaar te houden voor strategische transacties en andere kapitaalallocatie.
■ SBM Offshore $SBMO: SBM Offshore komt met de trading update over het derde kwartaal. De belangrijkste punten zijn bevestiging van de outlook, projectuitvoering, cashflow en nieuwe FPSO-orders. Als wij de stukken zouden hebben, zouden wij op een stijging blijven zitten. Na de sterke koersontwikkeling moet nieuwe zichtbaarheid op orders vooral aantonen dat het groeiverhaal ook voor de komende jaren overeind blijft.
■ Prosus $PRX: de zwakkere Aziatische markt en druk op Chinese groeiaandelen kunnen opnieuw voor enige koersdruk zorgen. Wij doen niets met Prosus. Ook de overname van Just Eat Takeaway blijft voor ons moeilijk overtuigend door de lage marges en de structureel lastige economie van maaltijdbezorging.
■ Defensie: Rheinmetall blijft technisch zwak en ook binnen andere Europese defensienamen is het beeld minder sterk dan eerder in het jaar. CSG kwam met cijfers, maar wij blijven voor dit moment terughoudend binnen de defensiehoek. Ook bij Theon zien wij op dit moment geen reden om vooruit te lopen op een technische draai.
■ Ex-dividend: Shell, Unilever en ArcelorMittal noteren ex-dividend. Een deel van eventuele koersdruk bij deze aandelen is daardoor mechanisch en moet niet automatisch als fundamentele verkoop worden geïnterpreteerd.
■ AeroVironment $AVAV: AeroVironment heeft een internationale order van $405 miljoen ontvangen voor LOCUST X3 hoogenergetische lasersystemen voor inzet tegen drones in het Midden-Oosten. De systemen zijn ontworpen om kleine en middelgrote drones tegen veel lagere kosten uit te schakelen dan conventionele raketonderscheppers, waarbij de beschikbare vuurkracht vooral door stroomvoorziening en koeling wordt beperkt. Fundamenteel is dit een sterke order en een bevestiging van de groeiende markt voor directed-energy luchtverdediging. Technisch blijft de chart duidelijk slecht liggen, al kan na de forse terugval wel enige steun ontstaan. Dat is voorlopig nog onvoldoende om van een echte trenddraai te spreken.
■ CoreWeave $CRWV: CoreWeave steeg woensdag 24,7% en liet daarmee zien hoe snel sentiment kan omslaan wanneer beleggers opnieuw vertrouwen krijgen in het pad richting winstgevendheid. Die rally verandert voor ons echter niet de structurele vragen rond financiering, leverage en cash burn. Technisch kan het aandeel nog verder herstellen, maar wij sluiten niet uit dat CoreWeave later opnieuw in een dalende trend terechtkomt wanneer de markt de financieringsrisico's opnieuw zwaarder gaat wegen.
■ Nebius $NBIS: Nebius komt met cijfers na de forse rally van woensdag. Omzet alleen is niet voldoende. Beschikbaar vermogen, gecontracteerde capaciteit, capex, cash burn en het tempo waarin nieuwe datacenters daadwerkelijk operationeel worden zijn minstens zo belangrijk. Juist na de discussie over dubbel getelde AI-vraag en neocloudfinanciering wordt de kwaliteit van de groei belangrijker dan alleen het groeipercentage.
■ Applied Materials $AMAT: Applied Materials rapporteert na het Amerikaanse slot. De guidance wordt een belangrijke nieuwe check op investeringen in logic, memory en geavanceerde chipproductie. Voor ASML, ASMI en BESI is vooral belangrijk of klanten geplande capex blijven uitvoeren ondanks hogere rente, de NVIDIA-onrust en de recente volatiliteit binnen AI.
■ Cisco $CSCO: Cisco rapporteert na het Amerikaanse slot. Datacenter-netwerken, AI-switching, optische connectiviteit, security en marges zijn de belangrijkste onderdelen. Sterke AI-orders zouden bevestigen dat de investeringscyclus zich verder verbreedt van GPU's naar networking en andere infrastructuur rond grote clusters.
■ Bitcoin en crypto: Bitcoin noteert rond $73.620 en blijft zwak ten opzichte van aandelen. Crypto profiteerde nauwelijks van de krachtige Wall Street-rally van woensdag. Zolang aandelen standhouden en Bitcoin alleen achterblijft, blijft dat vooral een crypto-specifiek probleem. Wanneer Bitcoin verder wegzakt en tegelijkertijd Nasdaq en de brede markt opnieuw verzwakken, wordt het signaal voor algemene risicobereidheid duidelijk negatiever.
■ Agenda: vandaag blijven macrodata, rente en bedrijfsresultaten elkaar snel afwisselen. SBM Offshore, Nebius, Applied Materials, Cisco en verschillende Duitse bedrijven zijn belangrijk voor afzonderlijke sectoren. Voor de totale markt wegen NVIDIA, Amerikaanse futures en de tienjaarsrente voorlopig echter zwaarder dan één afzonderlijke cijferpublicatie.
■ Desk-view: wij starten verdeeld en voorzichtig. De sterke rally van woensdag laat zien dat kopers nog steeds zeer snel terugkomen wanneer de verkoopdruk afneemt, maar de technische bevestiging is nog onvoldoende en belangrijke VWAP-lijnen liggen bij veel momentumaandelen nog niet overtuigend goed. NVIDIA is nu de grootste onbekende, waarbij niet alleen de positie van Jensen Huang maar vooral de mogelijke gevolgen voor het financieringsnetwerk rond AI belangrijk zijn. Europa kan relatief beter blijven liggen door de kleinere directe AI-blootstelling en lagere olie, maar bij brede verkoop in halfgeleiders, neoclouds en hyperscalers wordt ontkoppelen moeilijk. Voor de Verenigde Staten zien wij voorlopig eerder een omgeving waarin rally's nog regelmatig worden verkocht totdat er meer duidelijkheid komt over NVIDIA, rente en AI-kredietstress.
🔵 English version
■ Europe direction: European equities are expected to open mixed. Technology and semiconductors could again come under pressure because of renewed uncertainty around NVIDIA, while other parts of the market may hold up better. Europe has much less direct AI exposure than the Nasdaq and lower oil prices provide some support to transport, chemicals and consumer-facing companies. The key question is therefore whether weakness remains concentrated in technology or spreads into the broader European market after the open.
■ Wall Street: US equities staged a very strong rebound on Wednesday. The S&P 500 gained 1.31%, Nasdaq 1.60% and the SOX 5.66%, while CoreWeave surged 24.7% and Nebius gained more than 15%. The move showed that buyers were again willing to take risk within AI and semiconductors. Renewed NVIDIA uncertainty therefore arrives immediately after a significant recovery rally, making today's key test how much of those gains can be preserved.
■ US futures: S&P 500 futures are down around 0.5% and Nasdaq 100 futures approximately 1.1%. Pressure has therefore increased materially. Technically, Nasdaq 100 futures could retest 28,000 and potentially 27,900. Those areas should show whether Wednesday's strong rebound attracts new buyers or whether rallies are still primarily being used to reduce risk.
■ Asia: caution around NVIDIA is clearly visible across Asian markets. Taiwan is down almost 3%, South Korea around 1%, Hong Kong approximately 1% and the Nikkei roughly 0.7%. Taiwanese and other Asian chip stocks are particularly weak. That matters for ASML, ASMI and BESI because selling is extending beyond NVIDIA itself into parts of the supply chain.
■ Japan: USD/JPY is trading around 159.7 and remains close to the psychologically important 160 level. Japanese inflation pressure remains firm, keeping pressure on the Bank of Japan to tighten further. The Japanese ten-year yield is around 2.78%. A sudden sharp yen appreciation remains a larger global market risk than additional gradual yen weakness because it could accelerate the unwinding of carry trades.
■ Sector rotation: relative strength in electricity, power grids and infrastructure remains interesting. While the NVIDIA story again pressures pure AI and semiconductor names, some capital within the AI theme could rotate toward companies benefiting from power demand, grid expansion and physical data-centre infrastructure. Europe has several strong companies in exactly those areas.
■ NVIDIA $NVDA: the shares are down around 8% after hours as uncertainty around Jensen Huang increases. According to reports, the board is considering his future while new allegations involving personal relationships and potential national-security issues add to governance concerns. Much of this remains unproven and should explicitly be treated as unconfirmed reporting. For markets, the important point is that NVIDIA is now facing not only China and export restrictions but also potential leadership risk at a company exceptionally closely identified with Huang.
■ NVIDIA $NVDA and AI financing: the larger market risk is not simply who might lead NVIDIA, but the entire financial ecosystem surrounding the company. NVIDIA, hyperscalers, neoclouds, data centres and financiers are deeply interconnected through investments, long-term contracts and enormous capital requirements. If confidence around NVIDIA deteriorates, markets will again scrutinise circular capital flows within AI and ask how robust customer and infrastructure financing really is. That is a more important risk for us than whether one individual competitor gains some market share in the short term.
■ Semiconductors: for ASML, ASMI and BESI, the key question is whether pressure around NVIDIA and Asian chip stocks remains contained or spreads to AMD, Broadcom, TSMC and the broader data-centre chain. Several NVIDIA competitors initially reacted better, but that needs to be viewed cautiously because the entire AI chain is deeply interconnected. A broad new selloff across the sector would indicate that markets no longer view the NVIDIA problem as company-specific.
■ Volatility and market mechanics: the VIX declined to 17.49 on Wednesday while technology and semiconductors rebounded sharply. Markets therefore entered the latest NVIDIA uncertainty from a clearly stronger starting point. A modest decline today does not automatically invalidate the rebound. Only a major deterioration in market breadth combined with a sharp volatility increase would significantly raise the risk that Wednesday's rally was merely temporary.
■ Technical market picture: many momentum stocks are beginning to reach more interesting levels after the recent correction and we believe several may be approaching potential bottoms. Key VWAP lines, however, are still not positioned convincingly enough to confirm that the correction is over. One strong green session is therefore insufficient. We first want to see whether new pullbacks are absorbed above important technical zones and whether higher lows begin to develop.
■ US rates and Fed: the US ten-year yield is around 4.99% and remains close to 5%. Inflation has not been convincingly brought under control and markets continue to price a tighter Federal Reserve path. This remains particularly problematic for premium growth and AI equities. A sustained move in the ten-year yield above 5% would materially increase the risk of further valuation pressure.
■ European rates: the German ten-year yield is around 3.32%, while French yields are near 4.8%. Europe therefore cannot rely on a rapid return to an extremely loose monetary environment either. Higher rates remain relatively supportive for banks but increase financing costs for real estate and other capital-intensive businesses.
■ Currencies: EUR/USD is trading around 1.080 and USD/JPY near 159.7. The dollar therefore remains firm. This supports European companies with substantial dollar revenues but creates headwinds for commodities, emerging markets and businesses requiring significant dollar funding.
■ Oil: WTI is around $85.40 per barrel and Brent around $91.70, both approximately 1% lower. Prices briefly received support from renewed reports about Israeli military preparations involving Iran, but the lower immediate escalation premium is dominating for now. The combination of lower oil and persistent geopolitical uncertainty means a risk premium can return very quickly if the Iran situation deteriorates.
■ European gas: Europe's gas market remains vulnerable because storage levels are less comfortable than a year ago and the region remains dependent on LNG supply. Higher gas and electricity prices would particularly hurt chemicals, industrial companies and other energy-intensive businesses. Lower oil alone would not offset another gas-price shock.
■ Gold: gold is trading around $3,975 per ounce and roughly 0.3% lower. Higher rates and a strong dollar remain headwinds. The technical picture currently looks weaker and, until gold convincingly recovers important lost levels, there is no clear new upside signal.
■ Silver: silver is trading around $51.40 per ounce. On the three-day chart, the Lower Band 2 extending back to around April 2025 remains an important technical barrier. Until silver breaks convincingly through that area, the technical picture remains relatively weak despite strong physical demand in China. The large premium in Chinese physical benchmark prices versus Western futures remains a fundamental support factor.
■ Copper: weaker futures prices continue to contrast with a tight physical market in China. SHFE inventories remain near a three-year low and the Yangshan import premium is exceptionally elevated. This supports the view that part of the recent decline reflects positioning and an unwind of earlier trades rather than a sudden collapse in physical demand.
■ US valuation and market risk: the combination of a ten-year yield near 5%, a strong dollar and renewed uncertainty within AI makes markets much less forgiving of very high valuations. Companies can continue to perform extremely well operationally and still experience sharp share-price declines if investors accept a lower valuation. That risk remains greatest for companies whose valuations depend heavily on profits expected many years into the future.
■ Sam Altman / AI demand: Sam Altman warned Samsung executives that some current AI demand may be double counted because neoclouds order capacity for expected customers that ultimately trace back to the same major AI companies. According to Altman, OpenAI and Anthropic are currently the primary genuine drivers of major demand growth. He warned about potential supply shocks and turbulence within the infrastructure chain while still expecting structural demand for AI compute to grow very strongly over the longer term.
■ Anthropic: the expected Anthropic IPO is increasingly being treated as a potential positive catalyst for the AI narrative. It could support sector sentiment, but it does not resolve current questions around financing, NVIDIA and the quality of certain AI investments. A successful IPO could support confidence, but it would not eliminate credit stress elsewhere in the chain.
■ AI credit stress and neoclouds: Wednesday's rallies in CoreWeave and Nebius showed that investors remain willing to move aggressively back into AI infrastructure. Underlying questions around financing, available power, cash burn, lease obligations and the speed at which new capacity begins generating revenue remain fully intact. Renewed NVIDIA uncertainty and Sam Altman's comments make that debate even more important because investors are again asking whether the same end demand is being counted multiple times across the chain.
■ Stargate financing: reports continue to circulate that a large bank may have sold around $500 million of Stargate-related bonds. The identity of the institution and exact circumstances have not been confirmed. Until independently established, we treat this only as a potential sign that some institutional investors are becoming more critical of risk in AI project financing and not as confirmed evidence of a Stargate funding exodus.
■ Foxconn: Foxconn's results will provide an important physical check on the AI investment cycle. AI servers, cloud products and networking are the main areas of focus. Strong shipments would demonstrate that hyperscalers' enormous investment plans are actually translating into hardware deliveries. A clear slowdown would matter considerably because Foxconn sits deep inside the physical AI supply chain.
■ Geopolitics / Iran: Israeli media report that the security cabinet instructed the IDF to increase preparations for a possible renewed attack on Iran. There is no official confirmation that an imminent strike is planned and details on timing and scope remain limited. Gadi Eisenkot has urged caretaker Prime Minister Netanyahu to avoid non-urgent military action while efforts to form a new government continue. At the same time, Vice President JD Vance is considering direct talks with Iranian security official Mohsen Rezaei according to The Wall Street Journal, while President Trump is open to such a meeting. Markets are therefore facing both a military-preparation track and a possible diplomatic track, leaving oil and defence highly sensitive to new headlines.
■ Geopolitics / Taiwan: Taiwan remains a second important semiconductor risk alongside the NVIDIA story. Increasing Chinese military activity around the island and further US restrictions on advanced technology exports to China can pressure the sector independently of the current NVIDIA uncertainty.
■ Siemens $SIE: Siemens reported stronger-than-expected Q4 results and raised its mid-term growth outlook, supported in part by strong demand from AI data centres. Industrial profit increased 22% to a record €3.89 billion, ahead of the €3.71 billion consensus. Revenue rose 11% to €23.68 billion versus €23.39 billion expected, while orders surged 58% to an all-time high of €34.77 billion. The strong order intake was driven mainly by major wins at Mobility and Smart Infrastructure, including data centres. Siemens raised its expected mid-term comparable annual revenue growth range to 7% to 11% from 6% to 9% previously. The results reinforce the view that the AI investment cycle is broadening beyond chips and servers into power distribution, grids and physical data-centre infrastructure.
■ Allianz $ALV: Allianz generated record operating profit of €14.1 billion in the first nine months versus €13.1 billion a year earlier. The upper end of its 2026 operating profit target has been raised to approximately €18.6 billion from the previous target of €17.4 billion plus or minus €1 billion. Markets will now focus on the quality of underlying earnings across property and casualty, Life/Health and asset management.
■ Munich Re $MUV2: Munich Re previously reported preliminary third-quarter net profit of around €1.7 billion, clearly above the €1.479 billion analyst consensus. Nine-month profit is therefore around €5.7 billion and full-year guidance was raised from €6.3 billion to €6.6 billion. The most important new information should therefore come from major losses, reinsurance pricing and investment income.
■ KBC $KBC: for KBC, net interest income, fees, expenses, credit losses and capital ratios matter more than the final net-profit figure alone. Higher rates can support revenue, but we are particularly watching for any indication that credit quality is beginning to deteriorate.
■ Lakefront Biotherapeutics $LKFT: Lakefront reported an adjusted quarterly loss of €0.04 per share while revenue declined 89.4% to €7.58 million and the quarterly loss was €2.67 million. Current revenue matters far less to the investment case than gamgertamig and the company's large cash position. New Phase 1b data will be presented at ASH in December and, according to the company, suggest the potential to maintain remission in autoimmune cytopenias after B-cell reconstitution without background therapy, consistent with the concept of a possible immune reset. Gamgertamig has also received FDA Orphan Drug Designation for pemphigus and registrational studies are expected in 2027. Lakefront expects year-end 2026 cash and financial investments of €2.0 billion to €2.05 billion, is launching a second €50 million share repurchase programme and expects to retain at least €1.6 billion for strategic transactions and other capital-allocation priorities after funding the portfolio through the first potential gamgertamig approval.
■ SBM Offshore $SBMO: SBM Offshore releases its third-quarter trading update. The key issues are confirmation of guidance, project execution, cash flow and new FPSO awards. If we held the shares, we would remain positioned for further upside. Following the strong share-price performance, additional order visibility needs to demonstrate that the growth story remains intact for the coming years.
■ Prosus $PRX: weaker Asian markets and pressure on Chinese growth shares can create renewed pressure on Prosus. We are doing nothing with Prosus. The Just Eat Takeaway acquisition also remains difficult for us to justify given low margins and the structurally challenging economics of food delivery.
■ Defence: Rheinmetall remains technically weak and the picture across several other European defence names is less powerful than earlier in the year. CSG reported results, but we remain cautious on the defence sector for now. We also see no reason at present to front-run a technical reversal in Theon.
■ Ex-dividend: Shell, Unilever and ArcelorMittal trade ex-dividend. Part of any weakness in these shares is therefore mechanical and should not automatically be interpreted as fundamental selling.
■ AeroVironment $AVAV: AeroVironment has secured a $405 million international order for LOCUST X3 high-energy laser systems for counter-drone defence in the Middle East. The systems are designed to defeat small and midsize drones at much lower cost than conventional missile interceptors, with available firing capacity primarily limited by power supply and cooling. Fundamentally, this is a strong order and confirms growing demand for directed-energy air defence. Technically, however, the chart remains clearly weak, although some support may develop after the sharp decline. That is not yet enough to call a genuine trend reversal.
■ CoreWeave $CRWV: CoreWeave surged 24.7% on Wednesday, demonstrating how quickly sentiment can reverse when investors regain confidence in the path toward profitability. That rally does not change our structural questions around financing, leverage and cash burn. Technically, the shares could recover further, but we would not rule out CoreWeave returning to a downtrend later if markets again focus more heavily on financing risk.
■ Nebius $NBIS: Nebius reports following Wednesday's sharp rally. Revenue alone is not enough. Available power, contracted capacity, capex, cash burn and the speed at which new data centres actually become operational matter at least as much. Following the debate around double-counted AI demand and neocloud financing, the quality of growth matters more than the headline growth rate alone.
■ Applied Materials $AMAT: Applied Materials reports after the US close. Guidance will provide an important new check on spending across logic, memory and advanced semiconductor manufacturing. For ASML, ASMI and BESI, the key question is whether customers continue executing planned capex despite higher rates, NVIDIA uncertainty and recent AI volatility.
■ Cisco $CSCO: Cisco reports after the US close. Data-centre networking, AI switching, optical connectivity, security and margins are the main areas of focus. Strong AI orders would confirm that the investment cycle is broadening beyond GPUs into networking and other infrastructure surrounding large clusters.
■ Bitcoin and crypto: Bitcoin is trading around $73,620 and remains weak relative to equities. Crypto barely participated in Wednesday's powerful Wall Street rebound. As long as equities hold and Bitcoin alone lags, this remains primarily a crypto-specific problem. If Bitcoin falls further while Nasdaq and the broader market also weaken again, the signal for overall risk appetite becomes materially more negative.
■ Agenda: macro data, rates and corporate earnings continue to arrive in rapid succession today. SBM Offshore, Nebius, Applied Materials, Cisco and several German companies are relevant for individual sectors. For the overall market, however, NVIDIA, US futures and the ten-year Treasury yield currently matter more than any single earnings release.
■ Desk view: we start mixed and cautious. Wednesday's powerful rally shows that buyers can return very quickly when selling pressure eases, but technical confirmation remains insufficient and important VWAP lines across many momentum stocks are still not positioned convincingly. NVIDIA is now the largest unknown, with the potential implications for the AI financing network more important than Jensen Huang's position alone. Europe could outperform relatively because of its lower direct AI exposure and lower oil prices, but decoupling becomes difficult if selling spreads broadly across semiconductors, neoclouds and hyperscalers. In the US, we currently see an environment in which rallies may still be sold regularly until there is greater clarity around NVIDIA, rates and AI credit stress.
© 2026 SCEtrader.nl - Alle rechten voorbehouden
Disclaimer Aan de door ons opgestelde informatie kan op geen enkele wijze rechten worden ontleend. Alle door ons verstrekte informatie en analyses zijn geheel vrijblijvend. Alle consequenties van het op welke wijze dan ook toepassen van de informatie blijven volledig voor uw eigen rekening.
Wij aanvaarden geen aansprakelijkheid voor de mogelijke gevolgen of schade die zouden kunnen voortvloeien uit het gebruik van de door ons gepubliceerde informatie. U bent zelf eindverantwoordelijk voor de beslissingen die u neemt met betrekking tot uw beleggingen.

