☕️ Morning Call en📞 Podcast dinsdag 10 november - Wat gaan aandelen doen?
Meer op onze website, waar we vandaag weer aan verschillende zaken aandacht besteden. Let op, dit bericht kan overlappen met een aantal berichten die wij ook op de website publiceren.
■ Stemming – Internationale signalen verbeteren duidelijk, maar voorzichtigheid blijft nodig: Europa krijgt voor de opening steun van de krachtige Amerikaanse technologierally, hogere Aziatische markten en een lagere olieprijs. De VIX is bovendien teruggevallen tot onder 20. Het beeld is daarmee duidelijk beter dan enkele dagen geleden, maar de markt heeft nog onvoldoende bewezen dat de correctie definitief voorbij is.
 Hoofdredactie
■ Richting – Hogere Europese start mogelijk, maar eerst kijken of dips opnieuw worden gekocht: Amsterdam en de rest van Europa kunnen hoger proberen te openen. Na de forse Amerikaanse rally kan de markt eerst wat terrein prijsgeven en op lagere niveaus nieuwe liquiditeit zoeken. De belangrijkste bevestiging zou zijn dat zo'n terugval relatief snel kopers aantrekt en belangrijke technische steun intact blijft.
■ Wall Street – Rally van maandag was kwalitatief sterker dan het herstel van vrijdag: Amerikaanse technologie en chips werden breed gekocht en ook de grote cloud- en AI-bedrijven lagen sterk. Daardoor had de beweging meer breedte en overtuigingskracht dan het herstel van vrijdag. Tegelijkertijd bewegen de Amerikaanse indices ondanks de enorme dagelijkse uitslagen nog grotendeels binnen dezelfde brede bandbreedte.
■ Marktstructuur – Grote dagelijkse uitslagen hebben nog geen echte uitbraak opgeleverd: Wall Street ging woensdag hard omhoog, donderdag hard omlaag, stabiliseerde vrijdag en steeg maandag opnieuw fors. Ondanks die bewegingen is de markt technisch nog niet overtuigend uit de bestaande bandbreedte gebroken. Dat is een belangrijke reden om één sterke rallydag nog niet gelijk te stellen aan een nieuwe duurzame stijgende trend.
■ Hyperscalers – Brede koopinteresse ondersteunt de kwaliteit van het herstel: De grote cloud- en AI-platformbedrijven deden maandag mee aan de rally. Dat is belangrijk omdat de stijging daarmee niet uitsluitend door een paar chipbedrijven werd gedragen. Voor een duurzamer herstel moet deze bredere koopinteresse meerdere sessies standhouden.
■ Chipsector – Philadelphia Semiconductor Index stijgt 6,85%: De Amerikaanse chipindex liet maandag een zeer krachtige rebound zien na de forse eerdere verkoopdruk. Dat vormt een positieve achtergrond voor Europese chipwaarden bij de opening. Eén sterke sessie is echter nog onvoldoende om te concluderen dat de correctie volledig achter de rug is.
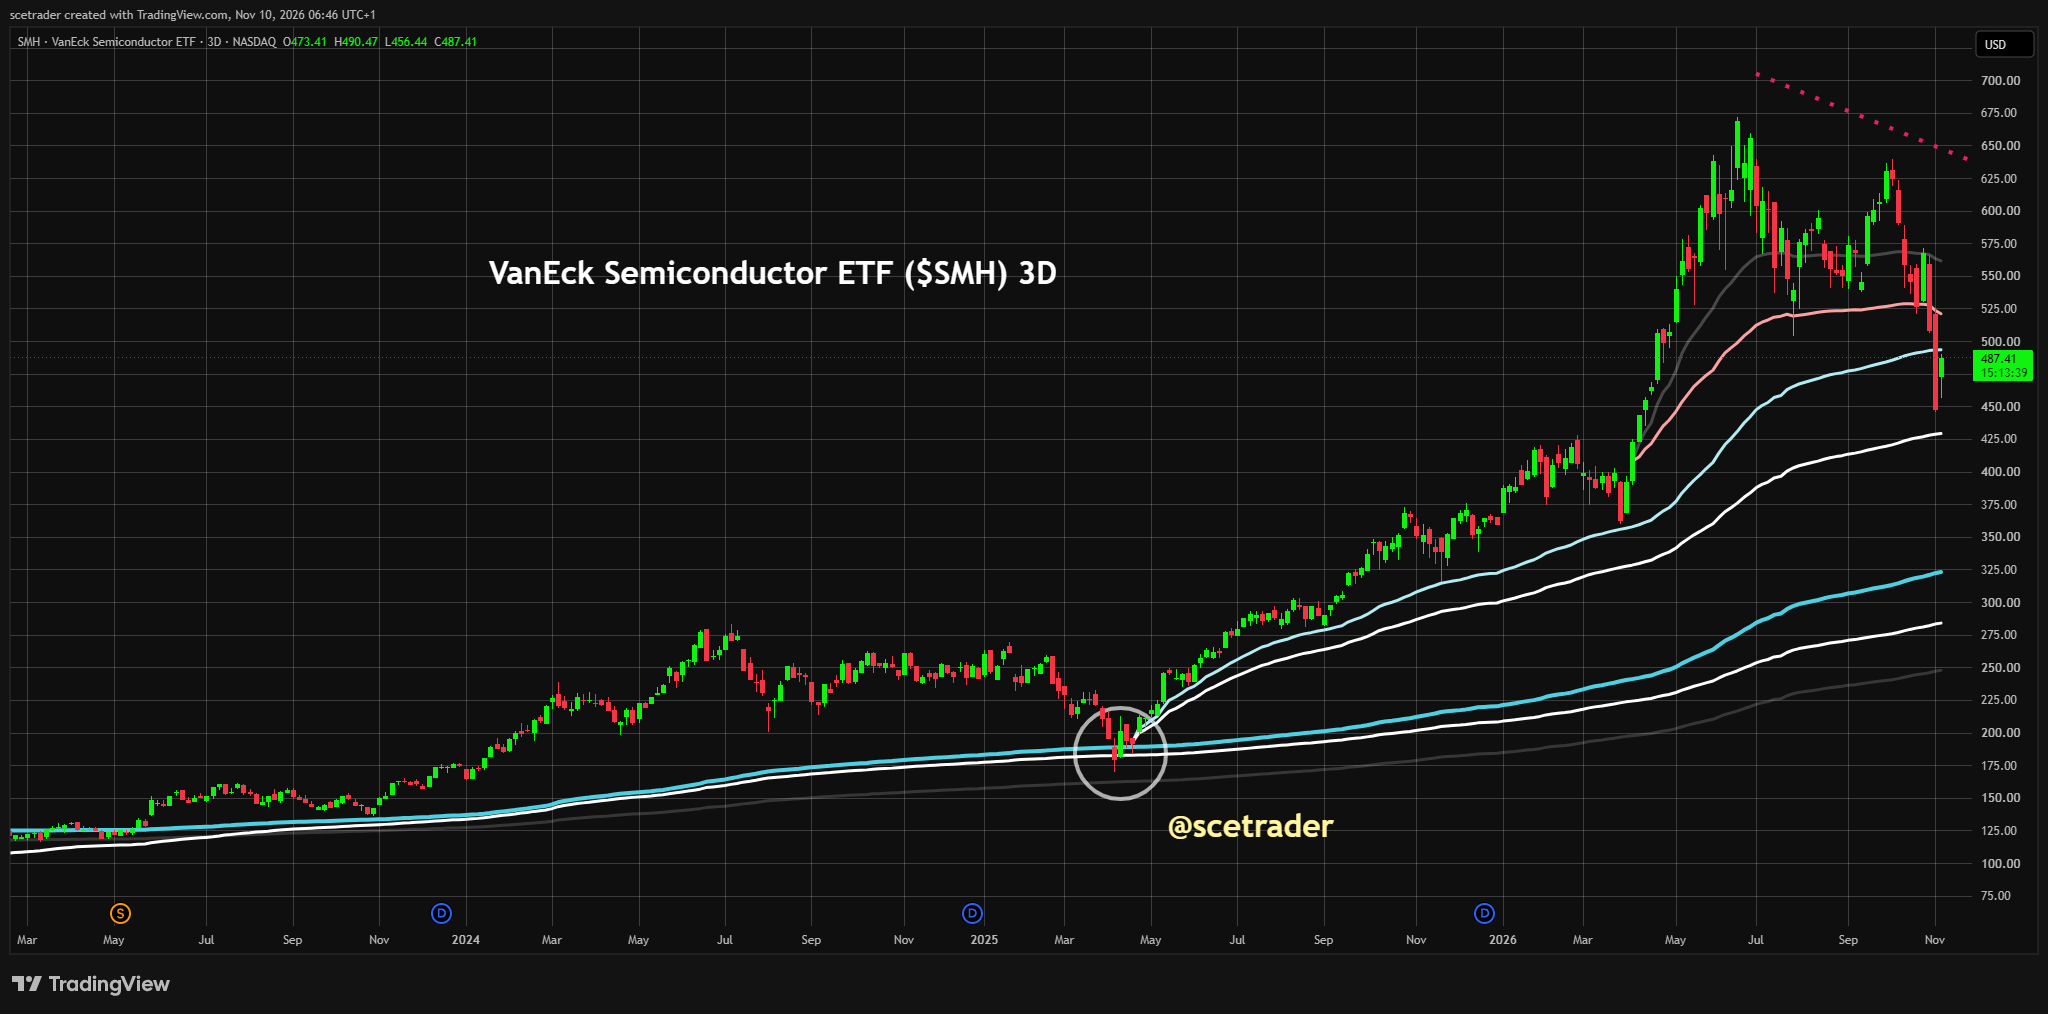
■ SMH – Witte VWAP houdt stand, met technische zones rond 491 en 520: De VanEck Semiconductor ETF sloot maandag op 487,4. De witte VWAP vanaf april 2025 hield stand, terwijl rond 491 de blauwe upper band als eerste belangrijke weerstand ligt. Daarboven volgt rond 520 nog een kortere technische lijn. Er is daarmee opnieuw ruimte omhoog, maar pas wanneer deze zones overtuigend worden doorbroken wordt een V-vormig herstel geloofwaardiger.
■ Azië – KOSPI +3,9%, Nikkei +2,8% en Taiwan +2%, maar nog geen euforie: De grote Aziatische technologiemarkten ondersteunen het positievere beeld voor Europa. Opvallend is dat de stemming ondanks de forse indexwinsten nog relatief voorzichtig blijft. Dat laat zien dat beleggers wel opnieuw risico nemen, maar nog niet volledig overtuigd zijn dat de recente stress voorbij is.
■ Amerikaanse futures – S&P 500 licht hoger, Nasdaq 100 vrijwel vlak: De S&P 500-futures winnen circa 0,15%, terwijl de Nasdaq 100-futures rond onveranderd tot fractioneel lager bewegen. Na de zeer sterke technologiesessie van maandag is enige consolidatie logisch. Aan de bovenkant liggen technische weerstanden, waardoor eerst een terugval mogelijk is voordat een volgende stijgingspoging begint.
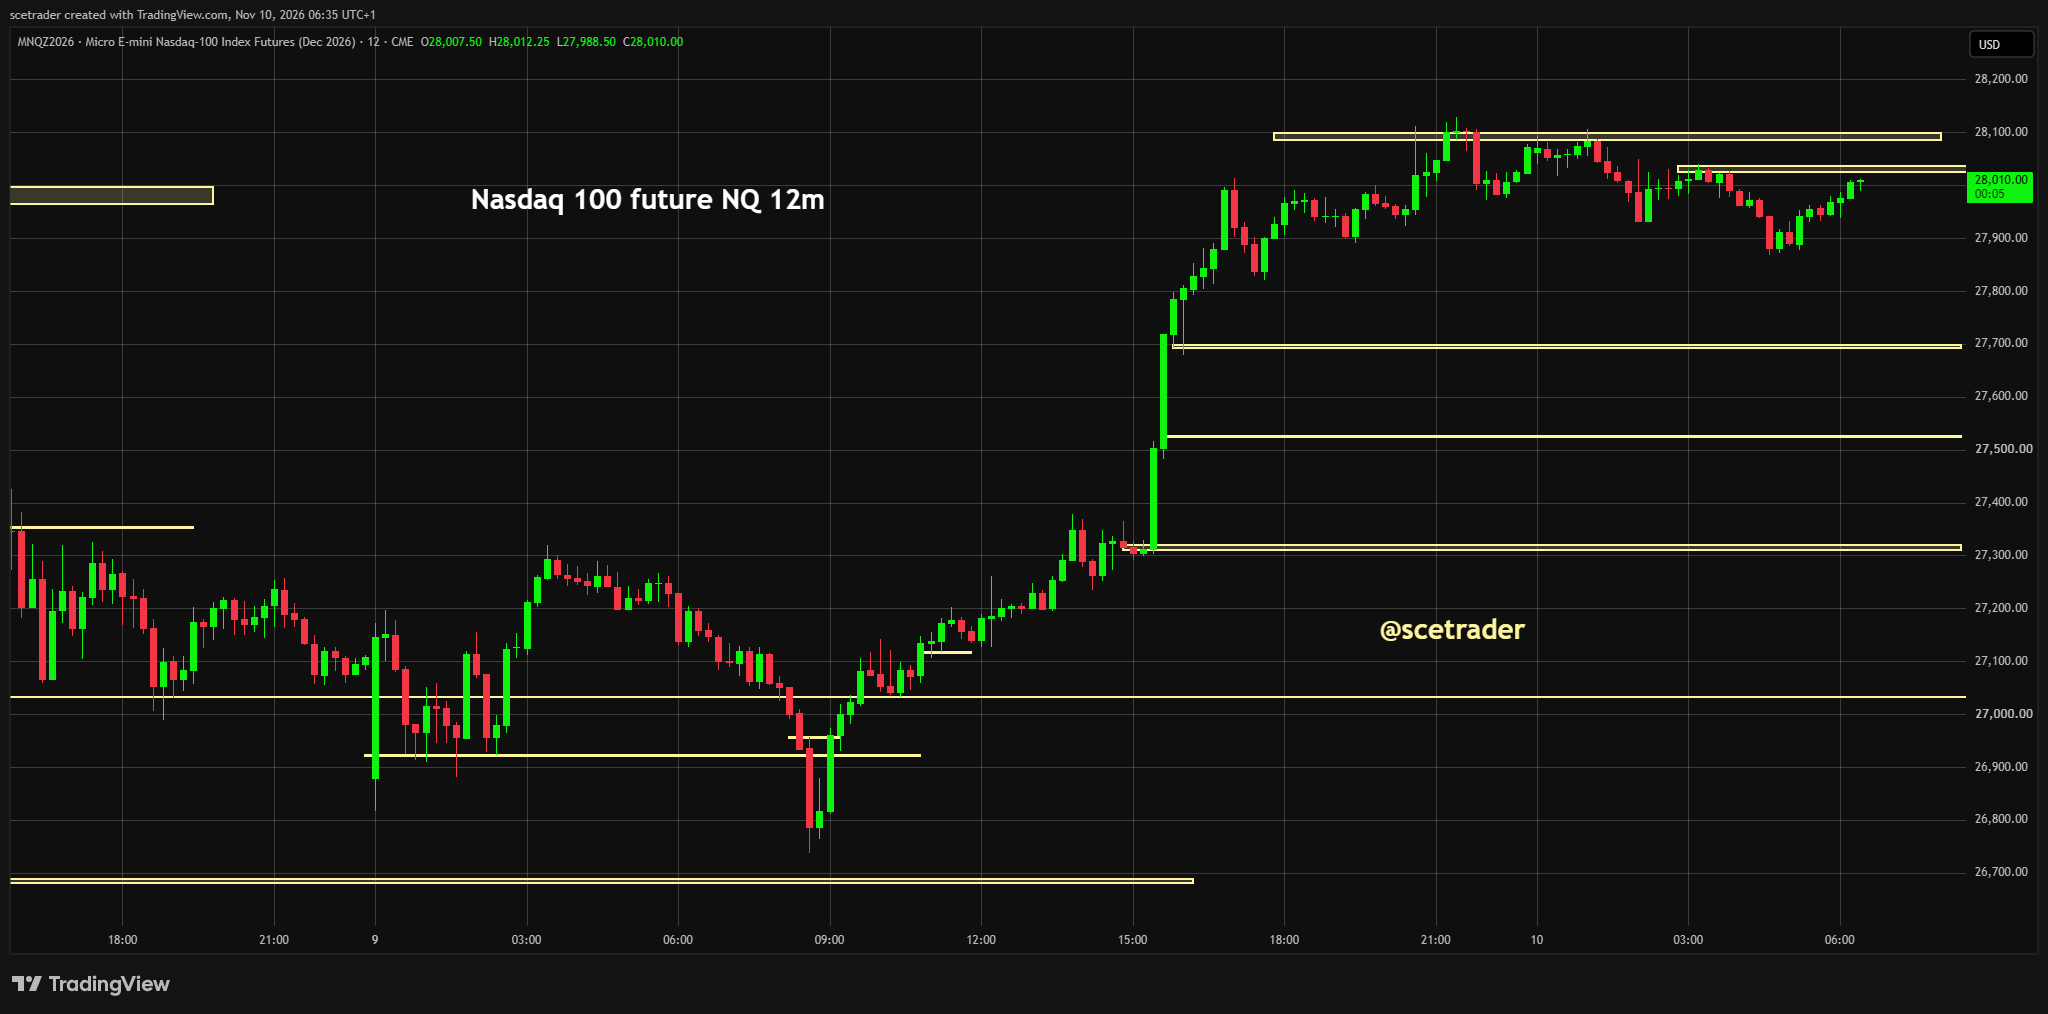
■ Nasdaq 100-futures – Belangrijke graadmeter voor technologie gedurende vrijwel de hele dag: De Nasdaq 100-futures maken het mogelijk om het sentiment rond Amerikaanse technologie ook buiten de officiële handelstijden goed te volgen. Na de sterke rally liggen boven de markt meerdere weerstanden. Een tijdelijke daling hoeft daarom niet direct negatief te zijn zolang kopers op lagere niveaus opnieuw terugkeren.
■ Brokers – Toon wordt positiever na de recente correctie: Steeds meer strategen en brokers wijzen erop dat de correctie mogelijk richting de laatste fase gaat en dat het seizoensbeeld richting het einde van het jaar gunstiger kan worden. Dat helpt het sentiment. Technische bevestiging en een verdere verbetering van de marktbreedte blijven echter nodig voordat van een duurzame ommekeer kan worden gesproken.
■ Morgan Stanley – S&P 500-correctie nadert mogelijk de laatste fase: Morgan Stanley-strateeg Mike Wilson denkt dat de huidige correctie zijn laatste fase ingaat en uiteindelijk de basis kan leggen voor een rally richting het einde van het jaar. Hij houdt rekening met een terugval van de S&P 500 richting 7.100 tot 7.300 punten voordat een bodem wordt gevormd, terwijl zijn koersdoel voor het einde van het jaar op 8.000 blijft staan. Morgan Stanley wil echter nog niet agressief iedere dip kopen, omdat de marktbreedte verzwakt en zorgen rond de financiering van AI-infrastructuur blijven bestaan.
■ Morgan Stanley – Circa 5 GW Amerikaanse datacentercapaciteit kan van 2028 naar 2029 verschuiven: Morgan Stanley verwacht niet dat de uitslag van de Amerikaanse midtermverkiezingen gevolgen heeft voor de capaciteit die voor 2027 al in aanbouw is. Voor 2028 kan ongeveer 5 GW aan Amerikaanse IT-capaciteit naar 2029 verschuiven. Dat wijst eerder op uitstel en een langere investeringscyclus dan op het verdwijnen van de vraag en is relevant voor $NBIS, $ORCL, $MSFT, $GOOGL, $CRWV, $META en $AMZN.
■ Rente – Amerikaanse tienjaarsrente rond 4,88% blijft een rem op waarderingen: De Amerikaanse tienjaarsrente noteert rond 4,88%. De Japanse tienjaarsrente staat ongeveer twee basispunten hoger rond 2,70%, terwijl Duitsland rond 3,26% en Frankrijk rond 4,74% noteert. De rente blijft daarmee hoog genoeg om vooral technologie en andere hoog gewaardeerde groeiaandelen gevoelig te houden.
■ Olie – Lagere energieprijs ondersteunt Europa en vooral de Duitse industrie: Amerikaanse lichte olie noteert rond $86 per vat en staat ongeveer 0,5% lager. Brent noteert rond $91,70 en verliest ongeveer 1%. Trump geeft aan geen nieuw militair conflict met Iran te willen. Een lagere olieprijs ondersteunt vooral energie-intensieve Europese bedrijven en kan de Duitse industrie extra lucht geven.
■ EUR/USD – Euro rond 1,1230: De euro noteert rond $1,1230. De valutamarkt vormt daarmee vooralsnog geen nieuwe grote bron van stress voor Europese aandelen.
■ Goud – Circa 0,5% lager rond $4.118: Het technische beeld bij goud blijft voorlopig onvoldoende overtuigend. Tegelijkertijd kan het edelmetaal opnieuw belangstelling krijgen wanneer de malaise op de aandelenmarkt werkelijk afneemt en beleggers weer ruimte krijgen om naar andere activa te kijken. Voorlopig ontbreekt nog voldoende technische bevestiging.
■ Zilver – Rond $53,25 en technisch nog onbeslist: Zilver houdt zich relatief goed, maar ook hier is het technische beeld nog niet sterk genoeg voor een volledige all-clear. Wanneer de algemene marktstress verder afneemt kan opnieuw opwaartse belangstelling ontstaan, maar eerst moet de huidige zone standhouden.
■ VIX – Terug onder 20 naar 19,93: De VIX is maandag teruggevallen tot 19,93. Dat is een duidelijk positiever signaal omdat de acute marktstress afneemt. Tegelijkertijd kan de VIX al dalen voordat aandelen een duurzame bodem hebben gevormd. De beweging onder 20 is daarom bemoedigend, maar geen zelfstandig koopsignaal.
■ Bitcoin – Rond $74.850 en nog zonder overtuigende nieuwe uitbraak: Bitcoin is opnieuw iets teruggevallen. Amerikaanse cryptogerelateerde aandelen lagen maandag overwegend hoger, waarbij vooral miners belangstelling kregen. Die bedrijven worden steeds vaker niet alleen als blootstelling aan Bitcoin gezien, maar ook als mogelijke leveranciers van stroom, locaties en infrastructuur voor AI-datacenters.
■ AI-kredietmarkt – Financiering blijft het belangrijkste structurele vraagstuk: Banken en kredietbeleggers kijken steeds scherper naar cashflows, garanties, opleverdata en rechten van klanten om contracten te verkleinen of te beëindigen. Goldman Sachs verwacht dat de wereldwijde schuldemissie van hyperscalers stijgt van ongeveer $250 miljard in 2026 naar $420 miljard in 2027. De investeringscyclus blijft daarmee enorm, maar de kwaliteit en prijs van de financiering worden steeds belangrijker.
■ AI-financiering – Grote schulden en financiering buiten de balans zijn nog niet opgelost: De krachtige technologierally verandert niets aan het feit dat veel datacenterprojecten met omvangrijke schulden en financieringsconstructies buiten de balans worden gebouwd. De markt moet nog bewijzen dat alle risico's correct zijn ingeprijsd. Steeds belangrijker wordt wie uiteindelijk de rekening betaalt, welke garanties bestaan en welk rendement op het geïnvesteerde kapitaal wordt verdiend.
■ Optical connectivity – Orders dekken vrijwel heel 2027 en vraag loopt al richting 2028: Zhongji Innolight meldt dat orders van grote klanten inmiddels vrijwel heel 2027 afdekken en dat sommige klanten al duidelijke vraagindicaties voor 2028 hebben afgegeven. Andere controles in de keten wijzen in dezelfde richting. Vooral lasers, DSP's en andere componenten aan het begin van de productieketen kunnen in 2027 de leveringen beperken. Dat bevestigt dat de fysieke uitbreiding van AI-infrastructuur nog steeds zeer sterk is.
■ Europa – Dips kunnen opnieuw worden gekocht en herstel hoeft niet alleen uit technologie te komen: De betere internationale achtergrond kan ervoor zorgen dat Europese beleggers opnieuw ook buiten technologie naar kansen zoeken. Wanneer tussentijdse dalingen snel worden gekocht kan Europa terugkeren naar het eerdere patroon waarin zwakke momenten werden gebruikt om posities op te bouwen. Europa is bovendien al vanaf de toppen teruggevallen en heeft daardoor opnieuw technische herstelruimte gekregen.
■ AEX en DAX – Ruimte voor herstel richting eerdere toppen: De Duitse beurs kan ondanks tussentijdse correcties proberen de bredere stijgende trend voort te zetten. Ook de AEX heeft na de terugval vanaf de toppen opnieuw ruimte richting eerdere hoogtepunten. Dat scenario wordt overtuigender wanneer een hogere opening later op de dag niet volledig wordt teruggegeven.
■ Europese chips – Amerikaanse rally kan ASML, BESI en ASMI steun geven: De combinatie van de sterke SOX-rally, hogere Aziatische chipmarkten en een rustige Amerikaanse voorbeurs geeft Europese halfgeleiderwaarden een goede uitgangspositie. De eerste intraday terugval wordt belangrijk. Wanneer die snel wordt gekocht neemt de kans toe dat de sector daadwerkelijk bezig is aan een duurzamer herstel.
■ Infineon – Cijfers worden belangrijke test voor Europese chips: Naast het internationale herstel gaat vandaag aandacht uit naar Infineon. De resultaten en vooral de vooruitblik kunnen laten zien of het betere sentiment in de chipsector ook wordt ondersteund door de operationele ontwikkeling van Europese producenten.
■ Theon $THEON – Langetermijndoelstellingen omhoog, maar wij willen eerst een grotere correctie: Theon heeft de doelstellingen voor de langere termijn verhoogd. Wij blijven positief over de vooruitzichten op langere termijn, maar de verhoging moet met enige voorzichtigheid worden gelezen en veel positief nieuws zit al in de koers. Wij zien liever eerst een grotere correctie voordat Theon opnieuw echt aantrekkelijk wordt.
■ Kendrion – Vandaag resultaten: Kendrion rapporteert vandaag. Voor de markt wordt vooral belangrijk wat het bedrijf zegt over industriële vraag, orderontwikkeling en de vooruitblik voor de komende kwartalen.
■ TKH Group – Vandaag resultaten: Ook TKH Group komt vandaag met cijfers. De ontwikkeling van de verschillende industriële activiteiten en de verwachtingen voor de komende kwartalen worden de belangrijkste aandachtspunten.
■ Onto Innovation $ONTO – Recordgroei, hogere marges en backlog boven $1,3 miljard maken aandeel interessant voor DipRip: Onto rapporteerde een recordomzet van $409,7 miljoen, 87,8% meer dan een jaar eerder en boven de verwachting van circa $392 miljoen. De aangepaste winst per aandeel kwam uit op $2,44 tegenover $2,30 verwacht en de aangepaste operationele winst steeg 190% naar $133,5 miljoen. De aangepaste operationele marge steeg daarbij van 21,1% naar 32,6%.
■ Onto Innovation $ONTO – Vooruitblik ligt eveneens duidelijk boven verwachting: Voor Q4 verwacht Onto $430 miljoen tot $450 miljoen omzet, tegenover ongeveer $413 miljoen verwacht. De aangepaste winst per aandeel moet uitkomen op $2,59 tot $2,79 tegenover circa $2,48 verwacht, terwijl de aangepaste operationele marge verder moet stijgen naar 33,5% tot 34,5%. Onto verwacht 2026 af te sluiten met meer dan 45% omzetgroei.
■ Onto Innovation $ONTO – Backlog geeft uitzonderlijk veel zicht op 2027 en deels 2028: De backlog groeide in Q3 met ongeveer 20% tot meer dan $1,3 miljard. Management verwacht daardoor verdere groei van kwartaal op kwartaal tot ten minste de eerste helft van 2027. Bij sommige activiteiten lopen orders en investeringsplannen al door tot 2028 en daarna.
■ Onto Innovation $ONTO – Advanced Packaging blijft één van de sterkste groeimotoren: De omzet uit Advanced Packaging moet in 2026 met meer dan 80% groeien. De reeds ontvangen Dragonfly G5-orders voor 2027 vertegenwoordigen ongeveer twee keer de volledige omzet van dit product in 2026. Ook 3Di en panel packaging schalen snel op.
■ Onto Innovation $ONTO – Advanced Nodes bereikt record en groeit breder: Logic, DRAM en NAND droegen allemaal bij aan de recordomzet binnen Advanced Nodes. Atlas G6 kent volgens Onto de snelste introductie van een OCD-platform in de geschiedenis van het bedrijf. Voor Advanced Nodes wordt in 2026 meer dan 35% groei verwacht en in 2027 een nog hoger tempo.
■ Onto Innovation $ONTO – Power semiconductors en silicon photonics verbreden de groeibasis: De gezamenlijke omzet uit power semiconductors en silicon photonics verdubbelde in Q3. Management verwacht dat de sterke groei in Q4 en in 2027 aanhoudt. Daardoor is Onto niet uitsluitend afhankelijk van HBM, GPU's of één afzonderlijk deel van de AI-keten.
■ Onto Innovation $ONTO – Brutowinstmarge stijgt terwijl omzet hard groeit: De aangepaste brutomarge steeg naar 57,6% en moet in Q4 uitkomen tussen 57,7% en 58,3%. Onto combineert daarmee zeer hoge omzetgroei met verdere margeverbetering, wat laat zien dat de grotere schaal ook daadwerkelijk meer winst oplevert.
■ Onto Innovation $ONTO – Rigaku en converteerbare schuld vragen wel aandacht: Onto bezit een belang van 27% in Rigaku dat voor ongeveer $719,5 miljoen werd gekocht. Dat belang zorgde in Q3 voor een ongerealiseerd verlies van $40,8 miljoen. Onto heeft daarnaast $1,5 miljard aan converteerbare obligaties uitstaan tegenover ongeveer $1,25 miljard aan cash, kasequivalenten en verhandelbare effecten.
■ Onto Innovation $ONTO – DipRip komt nadrukkelijk in beeld, maar timing blijft belangrijk: Wij overwegen ONTO binnen de DipRip. De operationele ontwikkeling is zeer sterk en de koerszwakte tegenover stijgende verwachtingen maakt het aandeel interessant. Technisch lijkt enige steun te ontstaan, maar die blijft broos. Als we iets doen zoeken we een aantrekkelijk instapniveau en houden we de positie beperkt, omdat de hoge verwachtingen ervoor zorgen dat toekomstige tegenvallers hard kunnen worden afgestraft.
■ NVIDIA $NVDA – Geruchten over lagere bestellingen bij TSMC moeten eerst worden bevestigd: Taiwanese bronnen in de toeleveringsketen melden dat NVIDIA mogelijk chipbestellingen afremt. NVIDIA en TSMC hebben geen verlaging bevestigd. Het belangrijkste onderscheid is of de totale vraag naar accelerators daadwerkelijk afneemt of dat productiecapaciteit vooral verschuift naar AMD en custom ASIC-programma's van grote cloudbedrijven. In het tweede scenario blijft de totale AI-investeringscyclus sterk en verandert vooral de verdeling van capaciteit en marktaandeel.
■ AMD $AMD – Oppenheimer verhoogt naar Outperform met koersdoel $600: Oppenheimer verwacht dat de datacenteromzet in 2027 met 135% groeit en ongeveer 85% van de totale omzet vertegenwoordigt. OpenAI en Meta zouden de eerste groeifase dragen, waarna Anthropic later in het eerste kwartaal verder opschaalt. AMD rapporteerde zelf in het derde kwartaal een recordomzet van $8,5 miljard binnen Data Center, 97% meer dan een jaar eerder. Dat maakt AMD één van de belangrijkste potentiële winnaars wanneer hyperscalers hun acceleratorleveranciers verder spreiden.
■ AST SpaceMobile $ASTS – Resultaten veranderen onze houding voorlopig niet: AST SpaceMobile kwam na het Amerikaanse slot met cijfers. Op basis van deze update zien wij nog onvoldoende aanleiding om het aandeel nu als prioriteit te behandelen. Andere namen bieden op dit moment een duidelijker combinatie van resultaten, waardering en zicht op toekomstige kasstromen.
■ Hims & Hers $HIMS – Voorlopig geen nieuwe actie na de cijfers: Hims & Hers rapporteerde eveneens na het Amerikaanse slot. De cijfers veranderen voor ons op dit moment onvoldoende aan het beeld om het aandeel binnen deze markt als prioriteit te behandelen.
■ Desk-view – Glas halfvol, maar wij hoeven niet als eerste terug de markt in: De uitgangspositie is duidelijk beter. De Philadelphia Semiconductor Index steeg 6,85%, hyperscalers lagen sterk, Azië staat hoger, olie daalt en de VIX is onder 20 gekomen. Europa heeft bovendien na de terugval vanaf de toppen opnieuw herstelruimte. Tegelijkertijd zijn de grote schulden rond AI-datacenters, financiering buiten de balans en de vraag naar het uiteindelijke rendement op de enorme investeringen nog niet opgelost. Wall Street bevindt zich ondanks de grote dagelijkse bewegingen nog grotendeels binnen dezelfde bandbreedte. Wij willen daarom zien of dips opnieuw worden gekocht, de marktbreedte verder verbetert en de stabilisatie meerdere handelsdagen aanhoudt. Wanneer dat gebeurt neemt de kans op een tijdelijke of langere stijgingsfase duidelijk toe. Wij hoeven echter niet als eerste terug de markt in.
🔵 English version
■ Market sentiment – International signals improve materially, but caution remains warranted: Europe receives support ahead of the open from the powerful US technology rally, higher Asian markets and lower oil prices. The VIX has also moved back below 20. The picture is clearly better than several days ago, but markets have not yet demonstrated that the correction is definitively over.
■ Market direction – A higher European opening is possible, but the key is whether dips are bought again: Amsterdam and the broader European market may attempt to open higher. Following the sharp US rally, markets could first give back some ground and search for fresh liquidity at lower levels. The strongest confirmation would be for such a pullback to attract buyers quickly while important technical support remains intact.
■ Wall Street – Monday's rally was qualitatively stronger than Friday's rebound: US technology and semiconductor shares were broadly bought and major cloud and AI companies also performed well. The move therefore had greater breadth and conviction than Friday's recovery. At the same time, US indices remain largely within the same broad trading range despite enormous daily swings.
■ Market structure – Large daily moves have not yet produced a genuine breakout: Wall Street moved sharply higher on Wednesday, sharply lower on Thursday, stabilized on Friday and rallied strongly again on Monday. Despite those moves, the market has not yet convincingly broken out of its existing range. This is an important reason not to equate one strong rally day with a new durable uptrend.
■ Hyperscalers – Broad buying interest supports the quality of the recovery: Major cloud and AI platform companies participated in Monday's rally. This matters because the advance was not driven solely by a handful of semiconductor names. For a more durable recovery, this broader buying interest needs to persist for several sessions.
■ Semiconductors – Philadelphia Semiconductor Index rises 6.85%: The US semiconductor index delivered a very powerful rebound on Monday following the earlier heavy selling pressure. This creates a constructive backdrop for European semiconductor stocks at the open. One strong session, however, is not enough to conclude that the correction has completely ended.
■ SMH – White VWAP holds, with technical areas around 491 and 520: The VanEck Semiconductor ETF closed Monday at 487.4. The white VWAP dating from April 2025 held, while the blue upper band around 491 represents the first important resistance area. Another shorter technical line sits near 520. There is therefore renewed upside room, but a V-shaped recovery becomes more credible only if these areas are convincingly cleared.
■ Asia – KOSPI +3.9%, Nikkei +2.8% and Taiwan +2%, but no euphoria yet: Major Asian technology markets provide a more constructive backdrop for Europe. Despite the substantial index gains, underlying sentiment remains relatively cautious. Investors are taking risk again, but they are not yet fully convinced that recent market stress has ended.
■ US futures – S&P 500 modestly higher, Nasdaq 100 nearly flat: S&P 500 futures are approximately 0.15% higher, while Nasdaq 100 futures are around unchanged to fractionally lower. Some consolidation is logical after Monday's very strong technology session. Technical resistance remains above the market, meaning a pullback could occur before another upside attempt.
■ Nasdaq 100 futures – Important technology gauge throughout most of the day: Nasdaq 100 futures allow investors to follow US technology sentiment even outside official cash-market hours. Several resistance areas now sit above the market after the strong rally. A temporary decline is not necessarily negative as long as buyers return at lower levels.
■ Brokers – Tone becomes more constructive after the recent correction: A growing number of strategists and brokers are arguing that the correction may be approaching its final phase and that seasonal conditions into year-end could become more favorable. This supports sentiment, but technical confirmation and broader market participation remain necessary before declaring a sustainable reversal.
■ Morgan Stanley – S&P 500 correction may be approaching its final phase: Morgan Stanley strategist Mike Wilson believes the current correction is entering its final phase and could ultimately set the stage for a year-end rally. He sees the S&P 500 potentially falling toward 7,100–7,300 before establishing a bottom, while maintaining his 8,000 year-end target. Morgan Stanley is not yet advocating aggressive dip buying because market breadth is weakening and concerns around AI infrastructure financing remain.
■ Morgan Stanley – Around 5 GW of US data-center capacity could shift from 2028 into 2029: Morgan Stanley does not expect the US midterm results to affect capacity already under construction for 2027. For 2028, approximately 5 GW of US IT capacity could move into 2029. This points more toward a deferral and longer investment cycle than disappearing demand and is relevant to $NBIS, $ORCL, $MSFT, $GOOGL, $CRWV, $META and $AMZN.
■ Interest rates – US ten-year yield around 4.88% remains a constraint on valuations: The US ten-year yield is around 4.88%. Japan's ten-year yield is approximately two basis points higher around 2.70%, while Germany is near 3.26% and France around 4.74%. Rates therefore remain high enough to keep technology and other highly valued growth shares sensitive.
■ Oil – Lower energy prices support Europe and particularly German industry: US light crude is trading around $86 per barrel and is approximately 0.5% lower. Brent trades near $91.70 and is down around 1%. Trump says he does not want another military conflict with Iran. Lower oil supports energy-intensive European companies and may provide additional relief to German industry.
■ EUR/USD – Euro around 1.1230: The euro is trading near $1.1230. Foreign exchange is therefore not creating a major new source of stress for European equities at this stage.
■ Gold – Around 0.5% lower near $4,118: Gold's technical picture remains insufficiently convincing. At the same time, the metal could attract buyers again if the broader equity-market malaise genuinely continues to ease and investors regain room to look at other assets. For now, sufficient technical confirmation is still missing.
■ Silver – Around $53.25 and technically undecided: Silver remains relatively resilient, but the technical picture is not yet strong enough for a full all-clear. If broader market stress continues to ease, renewed upside interest could emerge, but the current area first needs to hold.
■ VIX – Back below 20 at 19.93: The VIX declined to 19.93 on Monday. This is clearly more constructive because acute market stress is easing. Volatility can nevertheless fall before equities establish a durable bottom. The move below 20 is therefore encouraging but not a standalone buy signal.
■ Bitcoin – Around $74,850 with no convincing new breakout: Bitcoin has pulled back slightly again. US crypto-related equities were mostly higher on Monday, with particular demand for miners. These companies are increasingly being assessed not only as Bitcoin exposure but also as potential providers of power, locations and infrastructure to AI data centers.
■ AI credit market – Financing remains the key structural issue: Banks and credit investors are scrutinizing cash flows, guarantees, completion dates and customer rights to reduce or terminate contracts more closely. Goldman Sachs expects global hyperscaler debt issuance to rise from approximately $250 billion in 2026 to $420 billion in 2027. The investment cycle therefore remains enormous, but financing quality and pricing are becoming increasingly important.
■ AI financing – Large debt loads and off-balance-sheet structures remain unresolved: The powerful technology rally does not change the fact that many data-center projects are being built with substantial debt and off-balance-sheet financing structures. Markets still need to demonstrate that all risks are properly priced. Increasingly important questions are who ultimately pays the bill, what guarantees exist and what return is earned on invested capital.
■ Optical connectivity – Orders cover almost all of 2027 and demand is already extending into 2028: Zhongji Innolight says major-customer orders now cover almost all of 2027, while some customers have already provided clear demand indications for 2028. Other channel checks point in the same direction. Lasers, DSPs and other upstream components may become the main constraints on 2027 deliveries. This confirms that the physical expansion of AI infrastructure remains extremely strong.
■ Europe – Dips could be bought again and recovery does not need to come only from technology: The improving international backdrop could encourage European investors to search for opportunities outside technology as well. If intraday declines are bought quickly, Europe could return to the earlier pattern of using weak moments to build positions. Europe has also already pulled back from its highs and therefore has more technical recovery room.
■ AEX and DAX – Room to recover toward previous highs: Germany may attempt to continue its broader rising trend despite intermittent corrections. The AEX also has renewed room to move toward previous highs following its pullback. This scenario becomes more credible if a higher opening is not fully reversed later in the day.
■ European semiconductors – US rally could support ASML, BESI and ASMI: The combination of the strong SOX rebound, higher Asian semiconductor markets and a calm US premarket setup provides European semiconductor shares with a constructive starting point. The first intraday pullback will be important. If that dip is bought quickly, the probability increases that the sector is entering a more durable recovery.
■ Infineon – Earnings become an important test for European semiconductors: In addition to the international recovery, attention turns to Infineon's results today. The numbers and particularly the outlook can indicate whether improved semiconductor sentiment is also supported by operating performance at European producers.
■ Theon $THEON – Longer-term targets raised, but we want a larger correction first: Theon has raised its longer-term targets. We remain positive on the longer-term outlook, but the increase should be read with some caution and substantial good news is already reflected in the shares. We would prefer a larger correction before Theon becomes genuinely attractive again.
■ Kendrion – Results due today: Kendrion reports today. Investors will focus particularly on industrial demand, order development and management's outlook for the coming quarters.
■ TKH Group – Results due today: TKH Group also reports today. The performance of its different industrial businesses and expectations for the coming quarters will be the main areas of attention.
■ Onto Innovation $ONTO – Record growth, higher margins and backlog above $1.3 billion make the stock interesting for DipRip: Onto reported record revenue of $409.7 million, up 87.8% year over year and above expectations of approximately $392 million. Adjusted EPS reached $2.44 versus $2.30 expected and adjusted operating income increased 190% to $133.5 million. Adjusted operating margin increased from 21.1% to 32.6%.
■ Onto Innovation $ONTO – Outlook is also clearly above expectations: For Q4, Onto expects revenue of $430 million to $450 million versus approximately $413 million expected. Adjusted EPS is guided to $2.59–$2.79 versus around $2.48 expected, while adjusted operating margin is expected to rise further to 33.5%–34.5%. Onto expects to finish 2026 with revenue growth above 45%.
■ Onto Innovation $ONTO – Backlog provides exceptional visibility into 2027 and partly 2028: Backlog increased by approximately 20% during Q3 to more than $1.3 billion. Management therefore expects further sequential growth through at least the first half of 2027. In some areas, orders and investment plans already extend into 2028 and beyond.
■ Onto Innovation $ONTO – Advanced Packaging remains one of the strongest growth engines: Advanced Packaging revenue is expected to grow more than 80% in 2026. Dragonfly G5 orders already received for 2027 represent approximately twice the product's entire 2026 revenue. 3Di and panel packaging are also scaling rapidly.
■ Onto Innovation $ONTO – Advanced Nodes reaches a record and broadens growth: Logic, DRAM and NAND all contributed to record Advanced Nodes revenue. Atlas G6 has achieved what Onto describes as the fastest OCD-platform introduction in company history. Advanced Nodes is expected to grow more than 35% in 2026 and at an even higher rate in 2027.
■ Onto Innovation $ONTO – Power semiconductors and silicon photonics broaden the growth base: Combined revenue from power semiconductors and silicon photonics doubled in Q3. Management expects strong growth to continue in Q4 and throughout 2027. Onto is therefore not solely dependent on HBM, GPUs or one individual part of the AI supply chain.
■ Onto Innovation $ONTO – Gross margin rises alongside rapid revenue growth: Adjusted gross margin increased to 57.6% and is expected to reach 57.7%–58.3% in Q4. Onto is therefore combining very high revenue growth with further margin expansion, showing that greater scale is translating into higher profitability.
■ Onto Innovation $ONTO – Rigaku and convertible debt require attention: Onto owns a 27% stake in Rigaku acquired for approximately $719.5 million. The stake generated a $40.8 million unrealized loss in Q3. Onto also has $1.5 billion of convertible notes outstanding compared with approximately $1.25 billion of cash, cash equivalents and marketable securities.
■ Onto Innovation $ONTO – DipRip comes firmly into consideration, but timing remains important: We are considering ONTO within the DipRip. Operating performance is extremely strong and the combination of recent share-price weakness and rising expectations makes the stock interesting. Technical support appears to be developing but remains fragile. If we act, we will look for an attractive entry level and keep the position limited because high expectations mean future disappointments could be punished severely.
■ NVIDIA $NVDA – Rumors of lower TSMC orders require confirmation: Taiwanese supply-chain sources report that NVIDIA may be slowing chip orders. Neither NVIDIA nor TSMC has confirmed a reduction. The key distinction is whether total accelerator demand is actually declining or whether manufacturing capacity is mainly shifting toward AMD and custom ASIC programs at major cloud companies. Under the second scenario, the overall AI investment cycle remains strong and only the distribution of capacity and market share changes.
■ AMD $AMD – Oppenheimer upgrades to Outperform with a $600 price target: Oppenheimer expects data-center revenue to grow 135% in 2027 and reach approximately 85% of total revenue. OpenAI and Meta are expected to drive the first phase, followed by further Anthropic scaling later in the first quarter. AMD itself reported record third-quarter Data Center revenue of $8.5 billion, up 97% year over year. This makes AMD one of the leading potential beneficiaries if hyperscalers further diversify their accelerator suppliers.
■ AST SpaceMobile $ASTS – Results do not change our stance for now: AST SpaceMobile reported after the US close. Based on this update, we do not yet see enough reason to make the stock a priority. Other names currently offer a clearer combination of results, valuation and visibility on future cash flows.
■ Hims & Hers $HIMS – No new action after results for now: Hims & Hers also reported after the US close. The results do not currently change the picture sufficiently for us to make the stock a priority in this market.
■ Desk-view – The glass is half full, but we do not need to be first back into the market: The setup is clearly better. The Philadelphia Semiconductor Index rose 6.85%, hyperscalers performed well, Asia is higher, oil is lower and the VIX has moved below 20. Europe also has renewed recovery room after pulling back from its highs. At the same time, large AI data-center debt loads, off-balance-sheet financing and questions around ultimate investment returns remain unresolved. Wall Street also remains largely within the same broad range despite large daily moves. We therefore want to see whether dips are bought again, market breadth continues to improve and stabilization persists for several sessions. If that happens, the probability of a temporary or more durable advance rises materially. We do not, however, need to be first back into the market.
Disclaimer Aan de door ons opgestelde informatie kan op geen enkele wijze rechten worden ontleend. Alle door ons verstrekte informatie en analyses zijn geheel vrijblijvend. Alle consequenties van het op welke wijze dan ook toepassen van de informatie blijven volledig voor uw eigen rekening.
Wij aanvaarden geen aansprakelijkheid voor de mogelijke gevolgen of schade die zouden kunnen voortvloeien uit het gebruik van de door ons gepubliceerde informatie. U bent zelf eindverantwoordelijk voor de beslissingen die u neemt met betrekking tot uw beleggingen.

