Indices Europa na Wall Street: Verkoop is breed geworden, Azië trekt beeld verder omlaag
Richting Europa vanuit de VS: lager / negatief
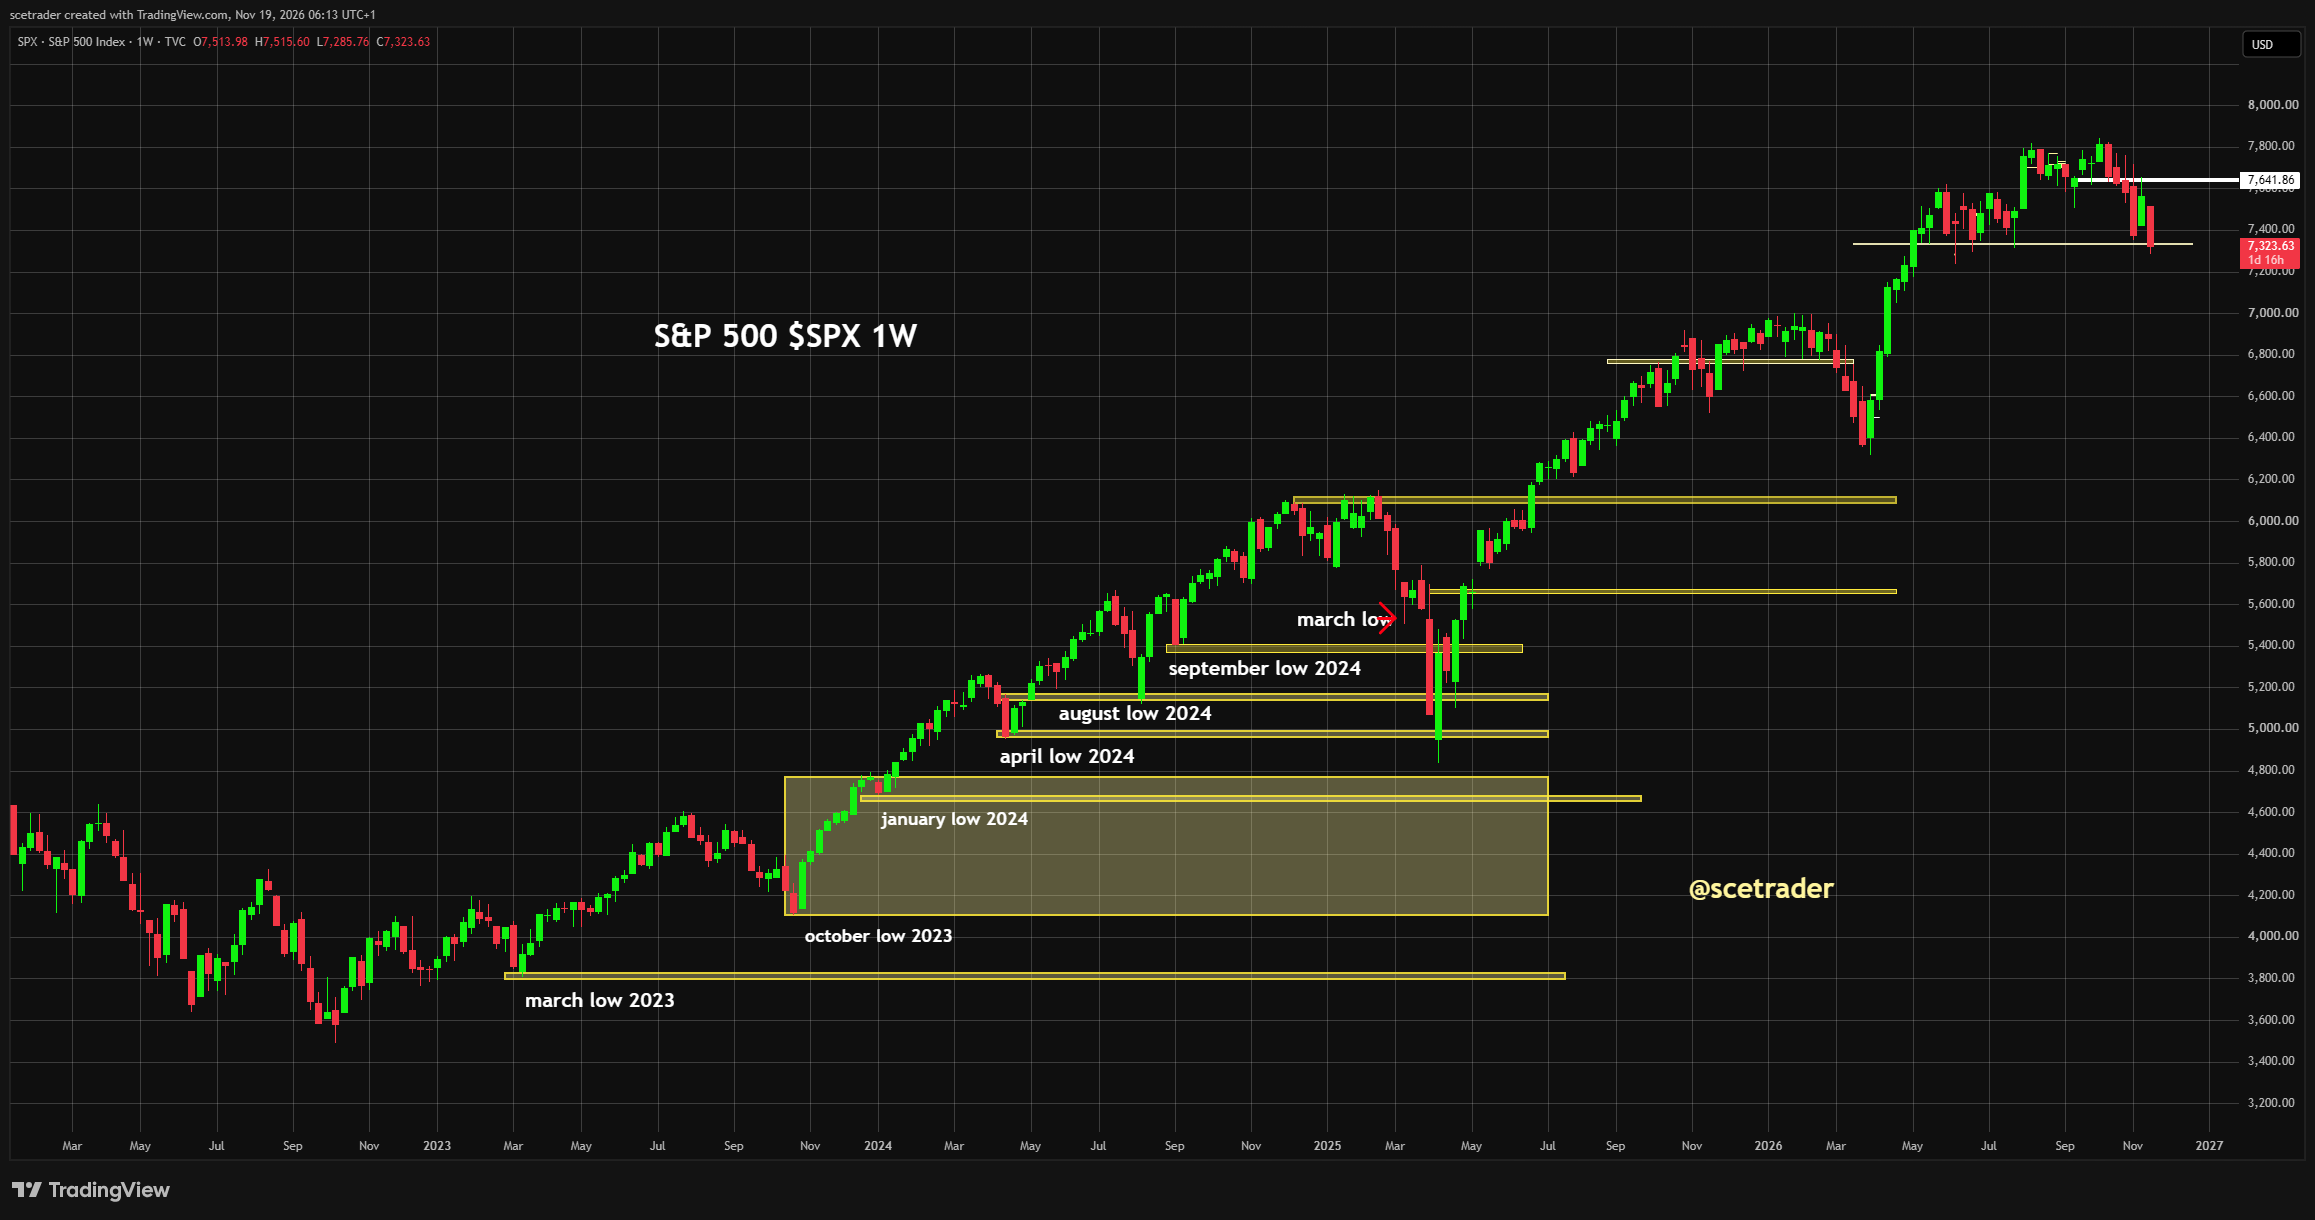
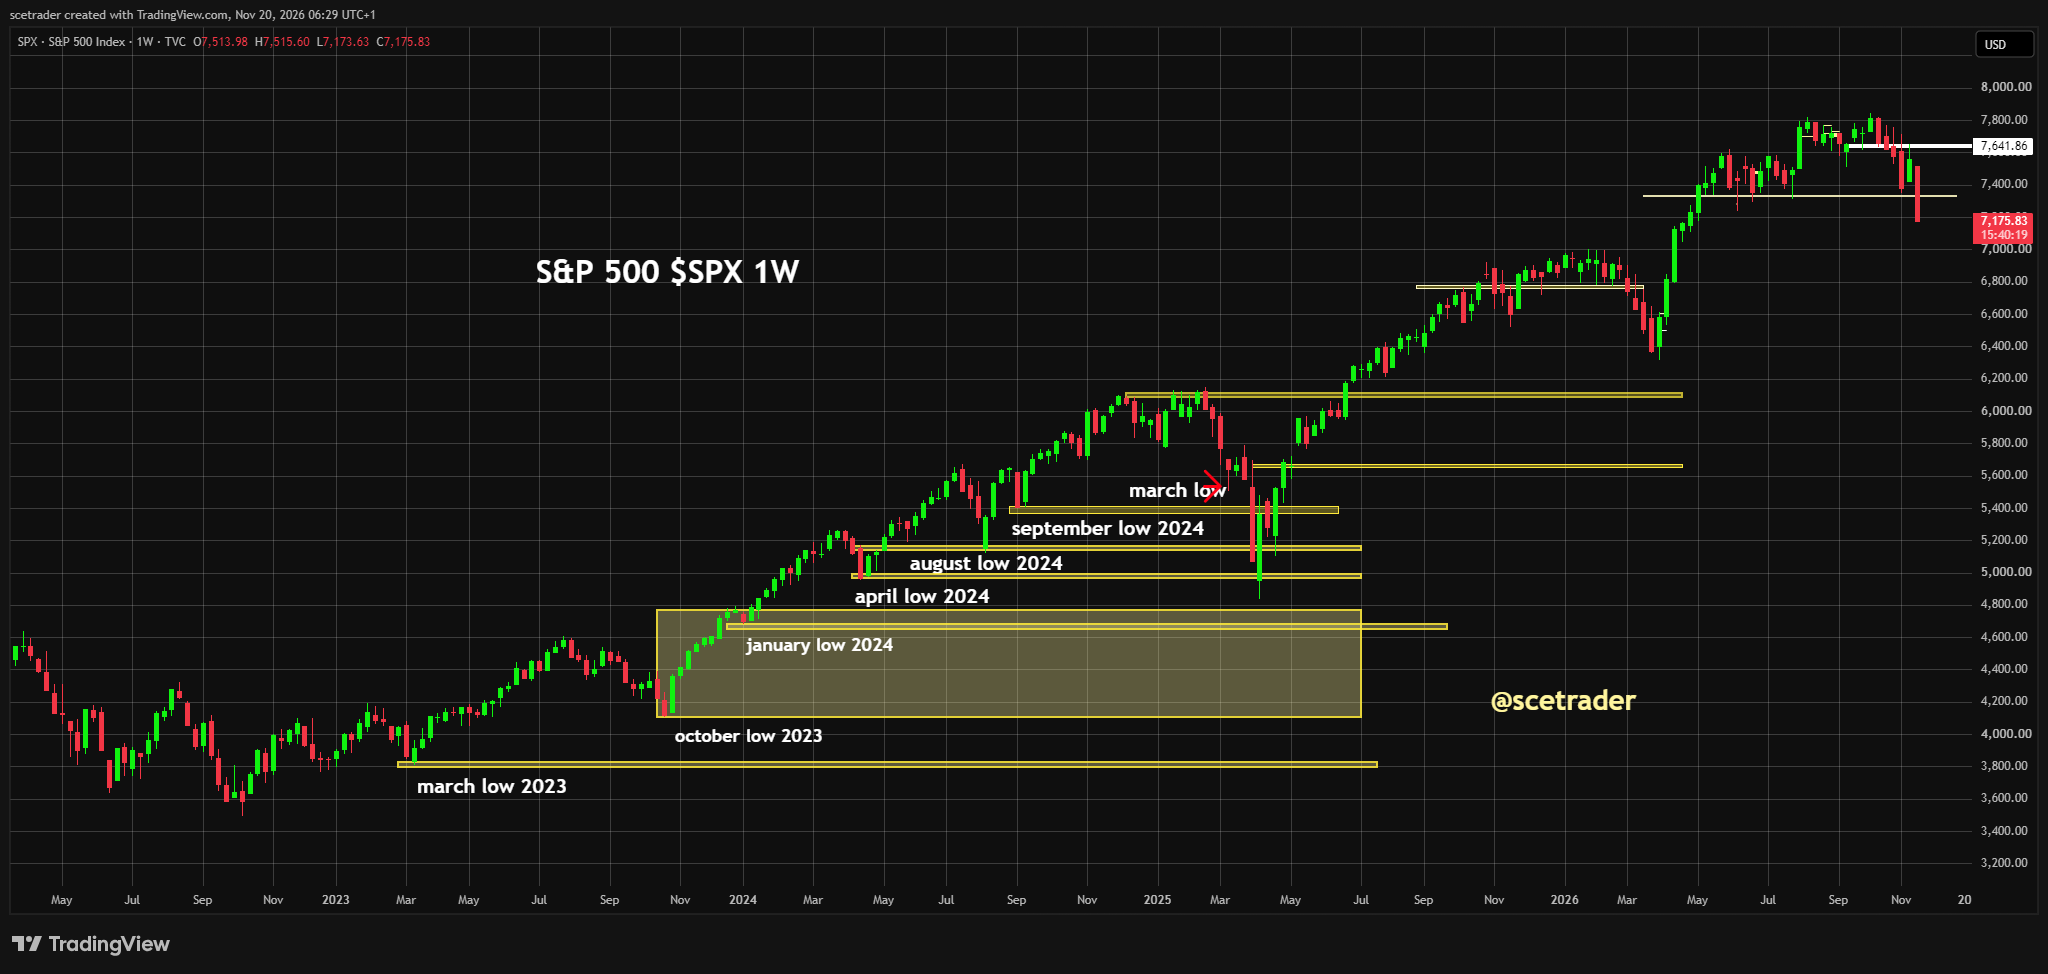
Wall Street geeft Europa vrijdag een duidelijk negatief uitgangspunt. De S&P 500 verloor donderdag 2,02% en sloot op 7.175,83, terwijl meer dan 90% van de index lager eindigde. De Nasdaq verloor 2,25% en de Russell 2000 2,18%. Daarmee kwam de druk niet alleen van grote technologiebedrijven. Ook consument, industrie, transport en kleinere aandelen werden verkocht.
Na het Amerikaanse slot is het beeld niet verbeterd. Aziatische technologie en halfgeleiders krijgen opnieuw zware klappen, terwijl Amerikaanse futures lager staan. Vooral Zuid-Korea en Taiwan laten zien dat de druk op de chip keten internationaal doorloopt. Voor Europa betekent dit dat de opening waarschijnlijk zwak wordt en dat technologie opnieuw het meeste te bewijzen heeft.
Sector richting Europa
■ Sector richting Europa: negatief. De brede Amerikaanse daling en de verdere verkoop in Azië geven Europa weinig steun bij de opening.
■ AI: negatief. De recordnotering van Anthropic kon de verkoop van AI-aandelen niet keren en de markt blijft kritisch op de verhouding tussen enorme investeringen en toekomstige opbrengsten.
■ Halfgeleiders: sterk negatief. De Amerikaanse chipsector verloor donderdag opnieuw terrein en de verkoop loopt in Azië verder door, waardoor Europese halfgeleiders met duidelijke tegenwind beginnen.
■ Chipapparatuur: negatief. De druk op geavanceerde chips wordt versterkt door nieuwe beperkingen voor productie voor Chinese ontwerpers, waardoor ook delen van de Europese apparatuurketen gevoeliger worden voor lagere verwachtingen.
■ Cybersecurity: positief. Dit was een duidelijke uitzondering binnen technologie nadat hogere omzetverwachtingen bij een grote Amerikaanse speler de hele subsector omhoog trokken.
■ Software: gemengd. Brede software verloor terrein, maar cybersecurity en enkele ondernemingen met aantoonbare vraag naar AI-gerelateerde beveiliging hielden zich duidelijk beter.
■ Consument cyclisch: negatief. De Amerikaanse sector verloor bijna 3%, waarmee de verkoop zich duidelijk buiten technologie uitbreidde.
■ Retail: negatief. Een herstel van woensdag werd donderdag weer grotendeels teruggedraaid, wat voor Europese winkelbedrijven weinig steun geeft.
■ Woningbouw: negatief. Amerikaanse woningbouwers verloren bijna 3% ondanks lagere lange rente, een zwak signaal voor rente gevoelige cyclische aandelen.
■ Industrie: negatief. De sector daalde ongeveer in lijn met de brede markt en kreeg geen steun van de lagere Amerikaanse rente.
■ Transport en logistiek: negatief. De Amerikaanse transportsector verloor ruim 2%, waarmee ook economisch gevoelige vervoersbedrijven in de verkoop werden meegenomen.
■ Banken: negatief. Regionale banken verloren opnieuw terrein terwijl de rente daalde, waardoor zowel groei als rente inkomsten minder steun geven.
■ Defensie en luchtvaartindustrie: relatief beter maar negatief. De sector daalde minder hard dan de brede cyclische markt, maar kon zich niet aan de algemene verkoop onttrekken.
■ Nutsbedrijven: relatief sterk. De daling bleef duidelijk kleiner dan bij technologie en consument cyclisch, waardoor de sector opnieuw als defensievere plek in de markt naar voren kwam.
■ Consument defensief: relatief sterk. Ook deze sector daalde, maar minder hard dan de S&P 500 en aanzienlijk minder dan consument cyclisch.
■ Gezondheidszorg: negatief. Grote gezondheidszorgbedrijven werden breed verkocht en boden donderdag minder bescherming dan eerder in de week.
■ Biotechnologie: relatief sterk. Biotech verloor minder dan 1% en hield daarmee duidelijk beter stand dan de brede aandelenmarkt.
■ Energie: relatief sterk. Energie verloor minder dan 1%, geholpen door een olieprijs die ondanks de zwakke aandelenmarkt nauwelijks verder terugviel.
■ Hernieuwbare energie: sterk negatief. Zonne-energie verloor ruim 3% en blijft gevoelig voor hoge financieringskosten en twijfel over toekomstige investeringsrendementen.
■ Communicatie en media: negatief. Grote internet- en mediabedrijven werden breed verkocht en de sector verloor duidelijk meer dan defensieve delen van de markt.
■ Vastgoed: relatief beter maar negatief. Lagere lange rente bood enige steun, maar was onvoldoende om de sector uit de brede verkoop te houden.
■ Materialen: negatief. Basismaterialen verloren ongeveer 2%, waarmee ook de meer klassieke cyclische delen van de markt onder druk kwamen.
Waan van de dag
De belangrijkste verandering sinds het Amerikaanse slot komt uit Azië. Daar wordt de Amerikaanse beweging niet gekocht, maar verder uitvergroot. De brede Aziatische index buiten Japan verliest ruim 3% en stevent af op de slechtste week sinds maart 2020. Taiwan heeft deze week een uitzonderlijk zware daling achter de rug en ook Zuid-Korea blijft onder stevige verkoopdruk staan.
Dat maakt de situatie voor Europa anders dan wanneer Wall Street geïsoleerd zou zijn weggezakt. De verkoop loopt nu door meerdere tijdzones en concentreert zich opnieuw in technologie en halfgeleiders. Wij willen daarom niet alleen zien dat Europese indices na de opening stabiliseren. Vooral de chip keten moet aantonen dat er kopers terugkomen.
AI
Anthropic maakte donderdag een historische beursintroductie en sloot boven de uitgifteprijs, maar dat was onvoldoende om de bredere AI-markt overeind te houden. Dat verschil is belangrijk. Beleggers waren bereid om voor een nieuw AI-bedrijf te betalen, maar verkochten tegelijkertijd veel bestaande AI-posities.
Daarmee ligt de vraag niet meer alleen bij de groei van AI. De markt kijkt scherper naar de bedragen die nodig zijn voor rekenkracht, data centers en energie en naar de omzet die uiteindelijk nodig is om daarop een aanvaardbaar rendement te behalen. Dat raakt vooral bedrijven waarvan de waardering sterk afhankelijk is van steeds hogere investeringen in AI-infrastructuur.
Na het slot is daar een tweede punt bij gekomen. De productieroute voor geavanceerde Chinese AI-chips via buitenlandse chipfabrieken wordt verder beperkt. Dat vergroot de onzekerheid rond China-gerelateerde omzet in de geavanceerde chip keten en kan ook Europese leveranciers raken.
Software
Software liet donderdag een opvallende splitsing zien. De brede sector eindigde lager, maar cybersecurity ging juist stevig omhoog. De reden was concreet: hogere omzetverwachtingen bij een grote Amerikaanse beveiligingsleverancier bevestigden dat ondernemingen meer geld uitgeven aan bescherming tegen steeds geavanceerdere digitale aanvallen.
Voor Europa is dat onderscheid nuttig. Softwarebedrijven die alleen een hoge waardering hebben op basis van toekomstige AI-groei blijven kwetsbaar. Beveiligingssoftware waarvoor klanten nu al budget vrijmaken heeft een steviger uitgangspunt. Wij zouden software daarom vrijdag niet als één blok behandelen.
Industrie en defensie
Amerikaanse industrie verloor donderdag ongeveer evenveel als de brede markt. Ook infrastructuurbedrijven en transport stonden onder druk. Dat wijst erop dat de verkoop niet alleen om waarderingen van technologie gaat, maar ook economisch gevoelige bedrijven bereikt.
Defensie hield relatief beter stand, maar steeg niet. Voor Europese defensie blijft de structurele orderstroom belangrijk, maar de Amerikaanse sessie geeft geen reden om bij de opening automatisch hogere koersen te verwachten. Wij maken hier daarom onderscheid tussen een relatief sterker profiel en een positieve dagrichting.
Financials
Banken deden donderdag weinig met de daling van de lange rente. Regionale banken verloren bijna 2% en ook de brede financiële sector eindigde lager. Dat past bij een markt die minder naar een hogere rentemarge kijkt en meer naar de gevolgen van strakkere financiële omstandigheden voor krediet en economische groei.
Voor Europese banken betekent dit dat een lagere Amerikaanse rente niet automatisch positief is. Wanneer die rentedaling voortkomt uit vraag naar staatsobligaties tijdens een forse aandelenverkoop, is de boodschap voor banken anders dan bij een ordelijke daling van inflatieverwachtingen.
Energie
Energie hield donderdag relatief goed stand. Dat kwam niet door een nieuwe stijging van olie, maar doordat de olieprijs ondanks verstoringen rond de Straat van Hormuz en geopolitieke spanning weinig veranderde. Tegelijk blijven hoge Amerikaanse voorraden en zorgen over ruim aanbod een rem op de prijs.
Voor Europese energiebedrijven ontbreekt daardoor een sterke nieuwe impuls, maar de sector begint vrijdag wel met een betere relatieve uitgangspositie dan technologie, consument cyclisch en industrie.
Luchtvaart
Transport verloor donderdag ruim 2% en ook de bredere cyclische markt lag zwak. Voor luchtvaart staat daar tegenover dat olie niet opnieuw sterk is gestegen. De kostenkant verslechtert daardoor niet verder, maar de aandelen krijgen evenmin steun van het algemene marktbeeld.
Wij verwachten daarom dat luchtvaart vrijdag vooral wordt bepaald door de totale aandelenmarkt en niet door olie. Zolang de verkoop breed blijft, is een stabiele brandstofprijs onvoldoende om de sector zelfstandig hoger te trekken.
Rente
De Amerikaanse tienjaarsrente daalde donderdag terwijl aandelen hard verder wegzakten. Dat is belangrijk omdat groeiaandelen normaal juist steun kunnen krijgen wanneer de rente daalt. Dat gebeurde nu niet.
Tegelijk blijft de markt rekening houden met verdere renteverhogingen door de Federal Reserve. De korte renteverwachtingen en de dalende lange rente geven daardoor samen een minder comfortabel beeld. De markt ziet enerzijds een centrale bank die inflatie verder wil bestrijden en anderzijds toenemende vraag naar veilige staatsobligaties.
Vrijdag blijven Amerikaanse inflatieverwachtingen en consumentenvertrouwen relevant. Ook nieuwe opmerkingen van Fed-bestuurders kunnen de renteverwachtingen verschuiven.
Europese winst cyclus
De Europese markt heeft minder directe blootstelling aan grote AI-bedrijven dan Wall Street, maar dat beschermt de winst cyclus niet volledig. De Amerikaanse verkoop raakt inmiddels ook industrie, consument, transport, banken en materialen. Dat zijn juist delen van de markt die voor Europa belangrijk zijn.
De vraag voor Europa wordt daarom breder dan alleen technologie. Wanneer Amerikaanse cyclische sectoren verder dalen, neemt ook het risico toe dat verwachtingen voor Europese omzet en marges naar beneden worden aangepast. Relatief minder technologie in de index helpt dan nog steeds, maar wordt geen volledige bescherming.
Desk-view
Wij beginnen vrijdag negatief. De belangrijkste test is niet of Europa na een lagere opening een paar tienden herstelt, maar of halfgeleiders en andere cyclische sectoren stoppen met nieuwe dieptepunten maken. Zolang technologie zwak blijft en Amerikaanse futures geen overtuigende draai laten zien, zien wij geen reden om een eerste herstelpoging als een nieuwe opwaartse fase te behandelen.
English version
Direction for Europe from the US: lower / negative
Selling has broadened and Asia is pulling the picture further down
© 2026 SCEtrader.nl - All rights reserved.
Wall Street gives Europe a clearly negative starting point for Friday. The S&P 500 lost 2.02% on Thursday and closed at 7,175.83, while more than 90% of the index finished lower. The Nasdaq lost 2.25% and the Russell 2000 2.18%. The pressure therefore did not come only from large technology companies. Consumer stocks, industrials, transport and smaller companies were also sold.
The picture has not improved since the US close. Asian technology and semiconductor shares are again being hit hard, while US futures are lower. South Korea and Taiwan in particular show that pressure on the chip chain is continuing internationally. For Europe, this means the opening is likely to be weak and technology once again has the most to prove.
Sector direction Europe
■ Sector direction Europe: negative. The broad US decline and further selling in Asia provide Europe with little support at the open.
■ AI: negative. Anthropic's record listing failed to reverse selling in AI stocks and the market remains critical of the relationship between enormous investment and future returns.
■ Semiconductors: strongly negative. The US chip sector lost ground again on Thursday and selling is continuing in Asia, leaving European semiconductors with clear headwinds.
■ Semiconductor equipment: negative. Pressure on advanced chips is being reinforced by new manufacturing restrictions for Chinese designers, making parts of the European equipment chain more sensitive to lower expectations.
■ Cybersecurity: positive. This was a clear exception within technology after higher revenue expectations from a major US player lifted the entire subsector.
■ Software: mixed. Broad software lost ground, but cybersecurity and several companies with demonstrable demand for AI-related security held up clearly better.
■ Consumer discretionary: negative. The US sector lost almost 3%, showing that selling had clearly moved beyond technology.
■ Retail: negative. Wednesday's recovery was largely reversed on Thursday, providing little support for European retailers.
■ Homebuilders: negative. US homebuilders lost almost 3% despite lower long-term yields, a weak signal for rate-sensitive cyclical stocks.
■ Industrials: negative. The sector fell roughly in line with the broad market and received no support from lower US yields.
■ Transport and logistics: negative. The US transport sector lost more than 2%, bringing economically sensitive transport companies into the selling as well.
■ Banks: negative. Regional banks lost further ground while yields declined, leaving both growth and interest income with less support.
■ Defence and aerospace: relatively better but negative. The sector fell less than the broad cyclical market but could not escape the general selling.
■ Utilities: relatively strong. The decline was clearly smaller than in technology and consumer discretionary, again making the sector one of the more defensive areas of the market.
■ Consumer staples: relatively strong. This sector also declined, but less than the S&P 500 and considerably less than consumer discretionary.
■ Health care: negative. Large health care companies were broadly sold and provided less protection than earlier in the week.
■ Biotechnology: relatively strong. Biotech lost less than 1% and therefore held up clearly better than the broad equity market.
■ Energy: relatively strong. Energy lost less than 1%, helped by an oil price that barely declined further despite weakness in equities.
■ Renewable energy: strongly negative. Solar lost more than 3% and remains sensitive to high financing costs and doubts over future investment returns.
■ Communication and media: negative. Large internet and media companies were broadly sold and the sector lost clearly more than defensive parts of the market.
■ Real estate: relatively better but negative. Lower long-term yields provided some support but were insufficient to keep the sector out of the broad selling.
■ Materials: negative. Basic materials lost around 2%, bringing the more traditional cyclical areas of the market under pressure as well.
The obsession of the day
The most important change since the US close comes from Asia. The American move is not being bought there but is instead being amplified. The broad Asian index excluding Japan is down more than 3% and is heading for its worst week since March 2020. Taiwan has suffered an exceptionally sharp decline this week and South Korea also remains under heavy selling pressure.
That makes the situation for Europe different from an isolated Wall Street decline. Selling is now moving through several time zones and is once again concentrated in technology and semiconductors. We therefore want to see more than European indices stabilising after the open. The chip chain in particular needs to show that buyers are returning.
AI
Anthropic completed a historic market debut on Thursday and closed above its issue price, but that was insufficient to support the broader AI market. That distinction matters. Investors were willing to pay for a newly listed AI company while simultaneously selling many existing AI positions.
The question is therefore no longer only about AI growth. The market is looking more closely at the amounts required for computing power, data centres and energy, and at the revenue ultimately needed to produce an acceptable return on that spending. This particularly affects companies whose valuation depends heavily on ever-higher investment in AI infrastructure.
A second issue has emerged since the close. The manufacturing route for advanced Chinese AI chips through foreign foundries is being further restricted. That increases uncertainty around China-related revenue in the advanced chip chain and may also affect European suppliers.
Software
Software showed a notable split on Thursday. The broad sector finished lower, while cybersecurity rose strongly. The reason was concrete: higher revenue expectations from a major US security provider confirmed that companies are allocating more money to protection against increasingly sophisticated digital attacks.
For Europe, that distinction is useful. Software companies carrying high valuations largely on future AI growth remain vulnerable. Security software for which customers are already allocating budgets has a firmer starting point. We would therefore not treat software as one single group on Friday.
Industrials and defence
US industrials lost roughly as much as the broad market on Thursday. Infrastructure companies and transport were also under pressure. This shows that selling is not only about technology valuations but is also reaching economically sensitive businesses.
Defence held up relatively better but did not rise. For European defence, the structural order flow remains important, but the US session provides no reason to automatically expect higher prices at the open. We therefore distinguish between relative strength and a positive daily direction.
Financials
Banks did little with Thursday's decline in long-term yields. Regional banks lost almost 2% and the broad financial sector also ended lower. This fits a market that is looking less at higher interest margins and more at the consequences of tighter financial conditions for credit and economic growth.
For European banks, this means lower US yields are not automatically positive. When yields fall because investors are buying government bonds during a sharp equity decline, the message for banks is different from an orderly decline in inflation expectations.
Energy
Energy held up relatively well on Thursday. That was not because of another rise in oil but because crude prices changed little despite disruption around the Strait of Hormuz and geopolitical tension. At the same time, high US inventories and concerns about ample supply continue to limit prices.
European energy companies therefore lack a strong new catalyst, but the sector begins Friday from a better relative position than technology, consumer discretionary and industrials.
Airlines
Transport lost more than 2% on Thursday and the wider cyclical market was also weak. For airlines, this is partly offset by the fact that oil has not risen sharply again. The cost side is therefore not deteriorating further, but equities receive no support from the wider market picture either.
We therefore expect airlines on Friday to be driven mainly by the overall equity market rather than oil. As long as selling remains broad, stable fuel prices are not enough to lift the sector independently.
Rates
The US ten-year yield fell on Thursday while equities continued to fall sharply. That matters because growth stocks can normally receive support when yields decline. That did not happen this time.
At the same time, the market continues to price the possibility of further Federal Reserve rate increases. Short-term rate expectations and declining long-term yields therefore create a less comfortable combination. The market sees both a central bank that still wants to fight inflation and increasing demand for safe government bonds.
US inflation expectations and consumer confidence remain relevant on Friday. Further comments from Federal Reserve officials may also shift rate expectations.
European earnings cycle
The European market has less direct exposure to large AI companies than Wall Street, but that does not fully protect the earnings cycle. US selling has now reached industrials, consumers, transport, banks and materials as well. These are precisely parts of the market that matter significantly to Europe.
The question for Europe therefore becomes broader than technology alone. If US cyclical sectors continue to decline, the risk increases that expectations for European revenue and margins are also revised lower. Having less technology in the index still helps on a relative basis, but it does not provide complete protection.
Desk view
We start Friday with a negative view. The key test is not whether Europe recovers a few tenths after a lower opening, but whether semiconductors and other cyclical sectors stop making new lows. As long as technology remains weak and US futures fail to make a convincing turn, we see no reason to treat an initial recovery attempt as the start of a new upward phase.
Disclaimer Aan de door ons opgestelde informatie kan op geen enkele wijze rechten worden ontleend. Alle door ons verstrekte informatie en analyses zijn geheel vrijblijvend. Alle consequenties van het op welke wijze dan ook toepassen van de informatie blijven volledig voor uw eigen rekening.
Wij aanvaarden geen aansprakelijkheid voor de mogelijke gevolgen of schade die zouden kunnen voortvloeien uit het gebruik van de door ons gepubliceerde informatie. U bent zelf eindverantwoordelijk voor de beslissingen die u neemt met betrekking tot uw beleggingen.


