Indices Europa na Wall Street: Hogere VS futures botsen met grondstoffen en AI-financiering
Europa gaat richting een licht lagere opening. Amerikaanse futures staan vanochtend hoger, met Nasdaq-futures bijna 1% in de plus en S&P 500-futures ongeveer 0,6% hoger, maar de signalen buiten die futures zijn zwakker. Taiwan verliest 3,8%, de KOSPI ongeveer 1% en TSMC, Samsung Electronics en SK Hynix dalen ieder rond 2%.
De brede Aziatische index buiten Japan staat 1,9% lager en op het laagste niveau in zeven maanden. De dollarindex noteert rond 103,9, het hoogste niveau in negentien maanden, terwijl Brent opnieuw onder druk staat rond $91,50. Koper verloor woensdag ongeveer 5% en bereikte het laagste niveau sinds april. Voor Europa wegen die bewegingen zwaar omdat industrie, materialen, chemie, auto's en financials veel groter zijn dan in de Nasdaq.
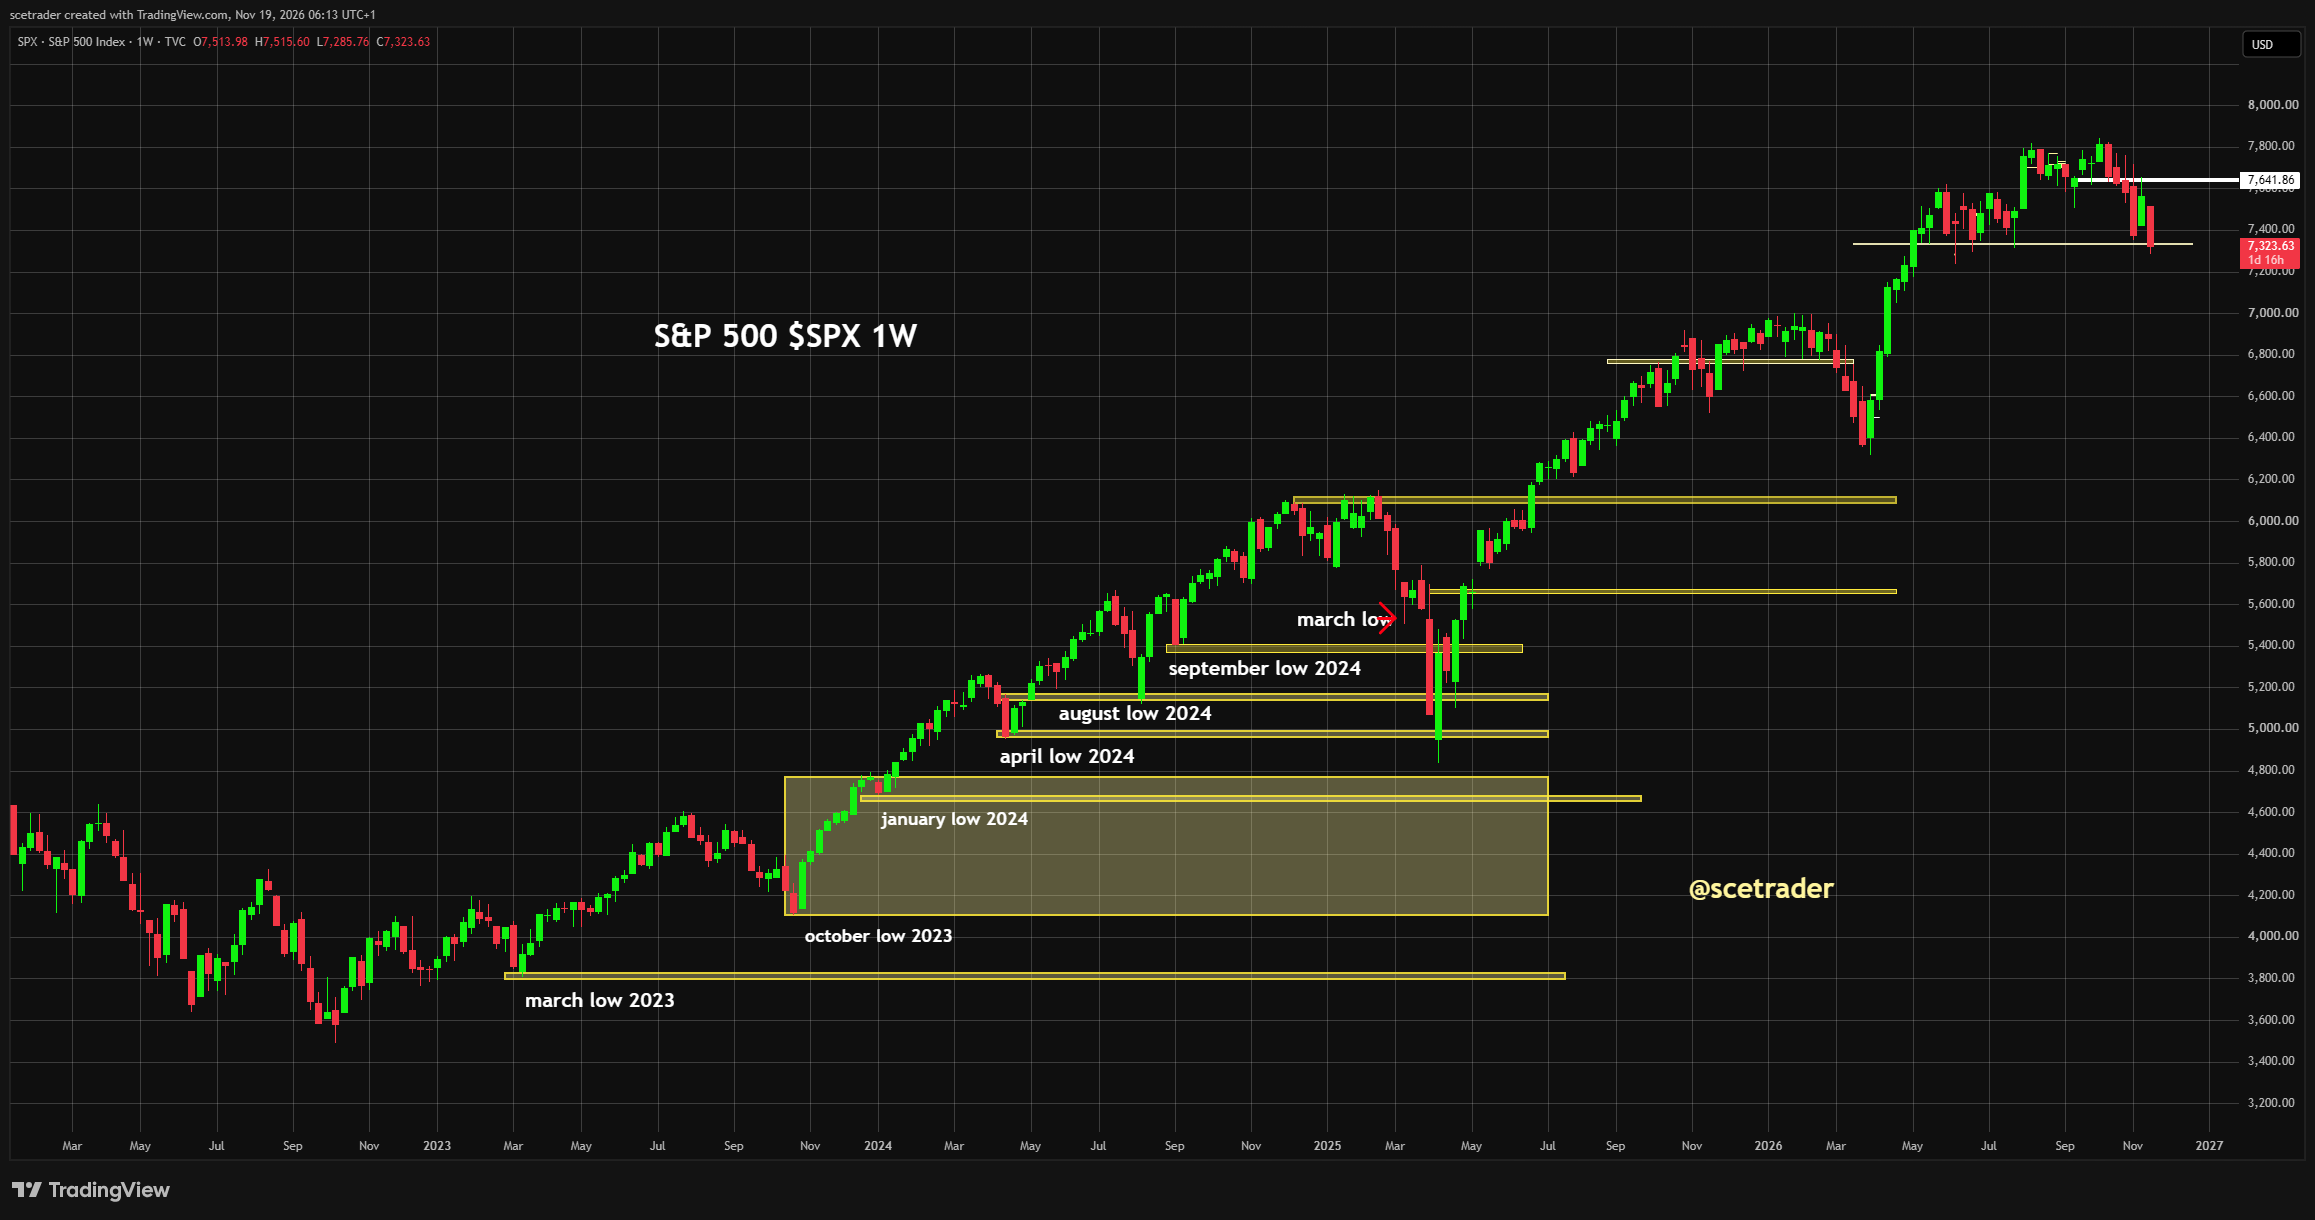
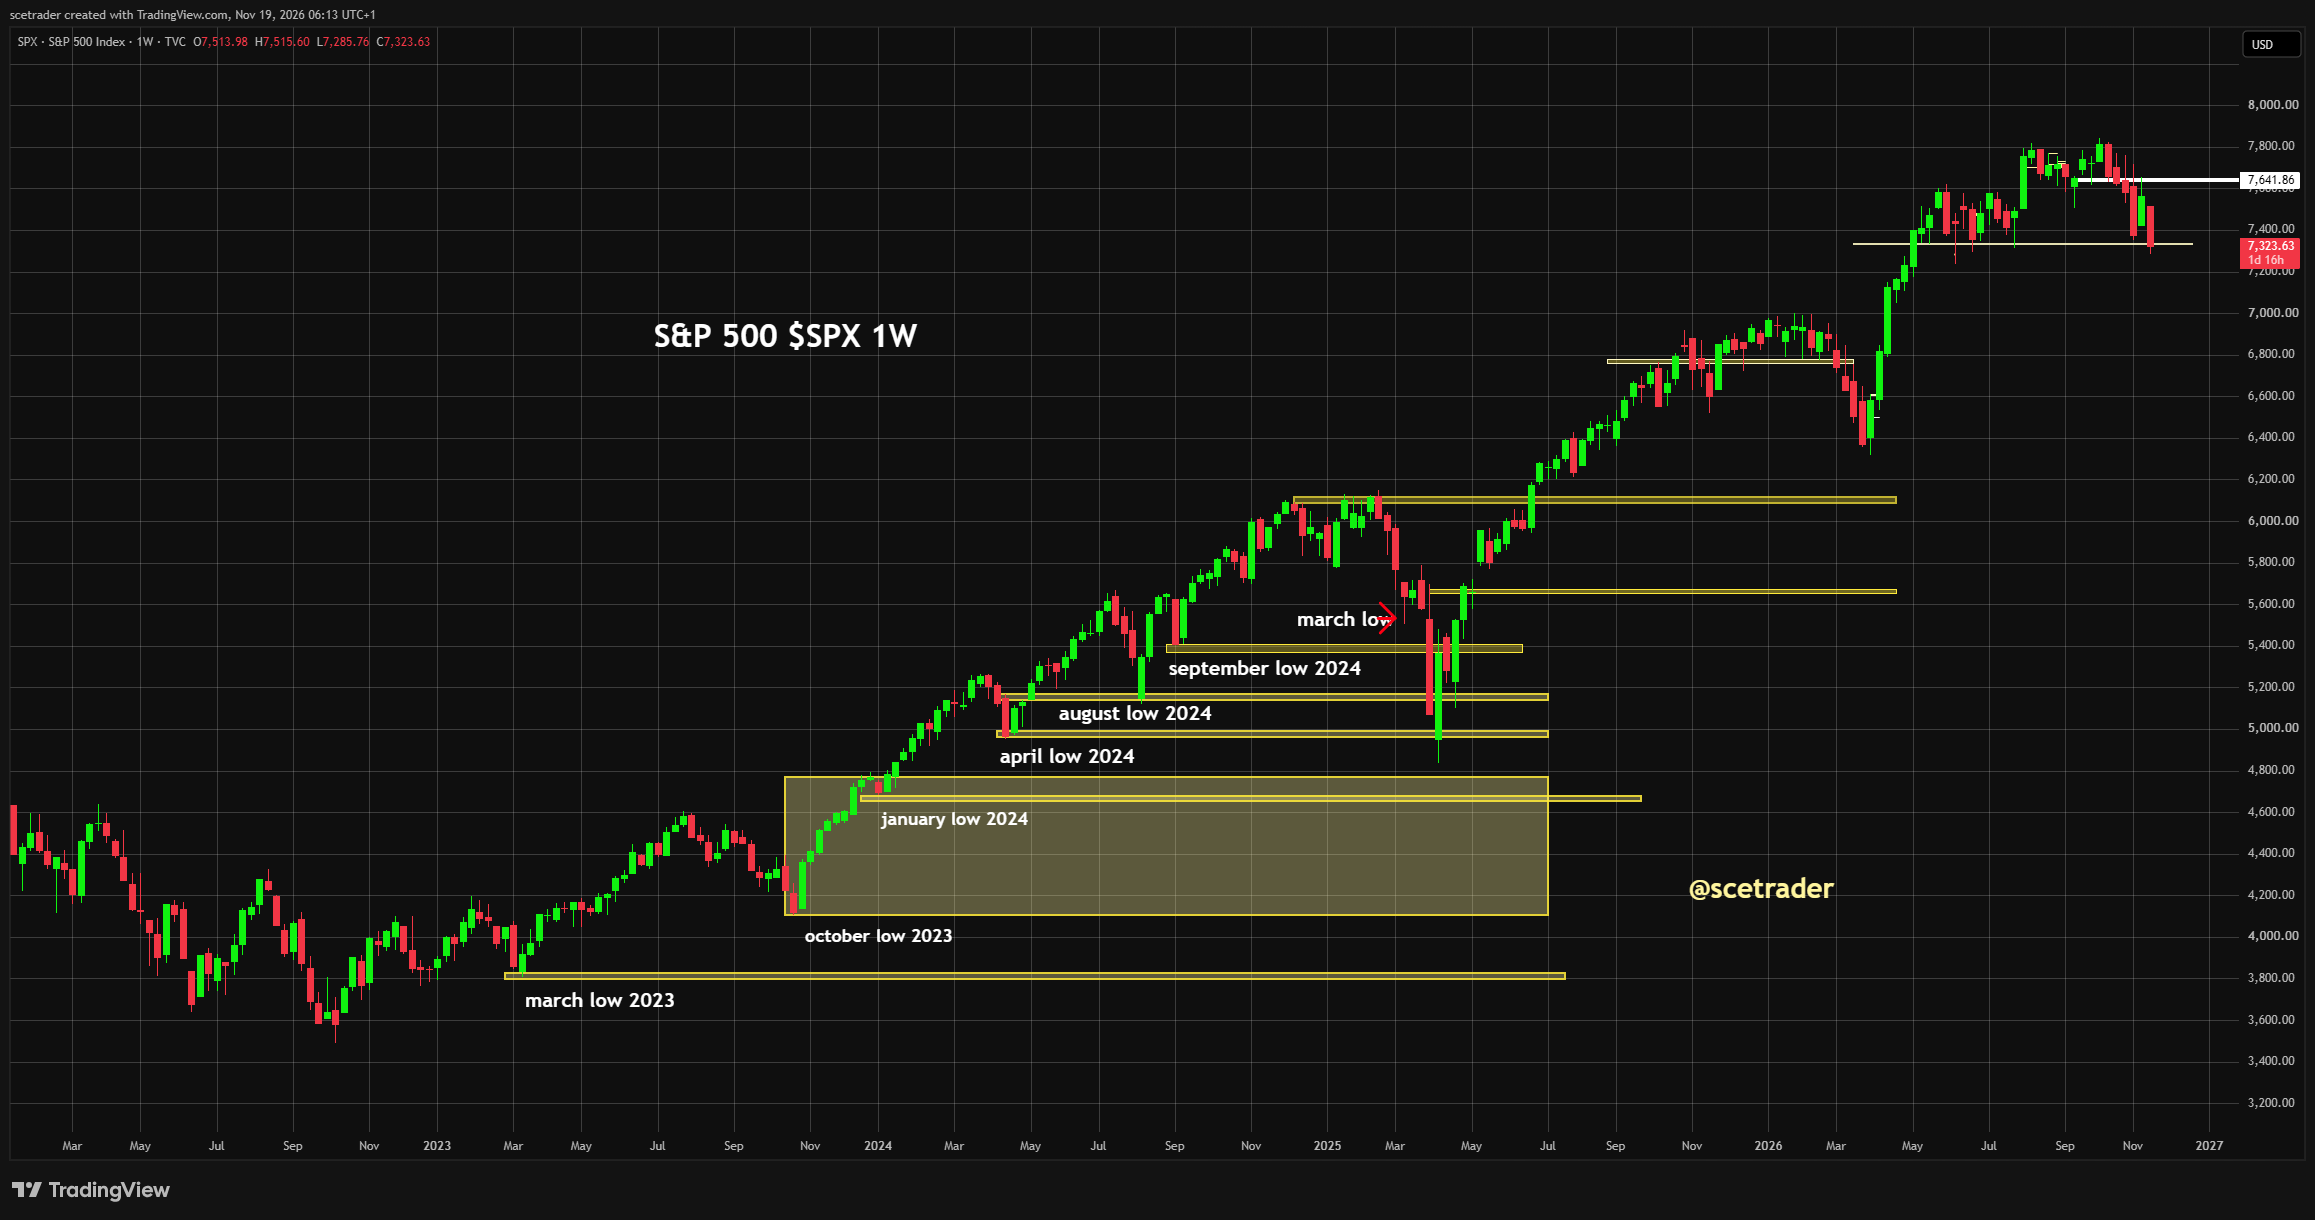
Wall Street sloot woensdag verdeeld. De S&P 500 verloor 0,23%, de Nasdaq won 0,42%, de Dow daalde 1,11% en de Russell 2000 steeg 0,46%. De beursgang van Anthropic heeft Amerikaanse futures vanochtend omhoog getrokken, maar heeft de twijfel over winstgevendheid, schuld en de financiering van de AI-infrastructuur niet weggenomen.
Sector richting Europa
■ Sector richting Europa: licht lager / verdeeld — hogere Amerikaanse futures bieden steun, maar de forse daling in Taiwan, zwakke grondstoffen en een sterke dollar geven Europa een minder gunstige combinatie.
■ AI-infrastructuur: gemengd / kwetsbaar — Anthropic haalde $81,3 miljard op met zijn beursgang en nog eens $26 miljard via een private plaatsing, terwijl bijna $900 miljard aan toekomstige compute-verplichtingen uitstaat. Dat onderstreept tegelijk de enorme vraag én de hoeveelheid kapitaal die nodig blijft.
■ Neoclouds en data centers: voorzichtig / negatief — het probleem ligt niet bij ieder project in de huidige bezetting, maar bij de financiering van toekomstige capaciteit. Hogere fundingkosten, afhankelijkheid van klantcontracten en grote leaseverplichtingen vergroten de verschillen tussen sterke en zwakke projecten.
■ Halfgeleiders: lager / gemengd — TSMC, Samsung en SK Hynix verliezen ongeveer 2% en Taiwan zakt bijna 4%. Amerikaanse futures verbeteren, maar de Aziatische productieketen bevestigt die beweging vanochtend niet.
■ Geheugen en HBM: gemengd tot lager — HBM blijft fundamenteel gekoppeld aan de sterke acceleratorvraag, maar de verkoop in Samsung en SK Hynix laat zien dat beleggers voorlopig geen onderscheid maken tussen de sterkste en zwakkere delen van memory.
■ NAND en enterprise SSD: lager / kwetsbaar — de eerder gemelde afkoeling van Chinese enterprise-SSD-orders blijft een aparte zwakke plek binnen memory. Die situatie mag niet naar HBM worden doorgetrokken, maar beperkt wel de sectorbrede waardering.
■ Apparatuur voor chipproductie: gemengd — nieuwe AI-capaciteit blijft lithografie, deposition, etch, test en packaging nodig hebben. De zwakke Aziatische chipmarkt maakt de eerste koersreactie echter minder overtuigend dan de Amerikaanse futures suggereren.
■ Servers en racks: gemengd — de fysieke systeemvraag blijft hoog, maar omzetgroei is niet voldoende wanneer werkkapitaal, voorraden en financiering even snel oplopen. Cash conversion wordt belangrijker naarmate de kapitaalkosten stijgen.
■ Datacenter-stroom en koeling: relatief sterker — hogere vermogensdichtheid per rack blijft de behoefte aan liquid cooling, power conversion en distributie verhogen. Het risico ligt vooral bij uitgestelde projecten en klanten die hun financiering niet rond krijgen.
■ Netwerken en opticals: relatief sterker / selectief — Soitec rapporteerde €107 miljoen omzet uit Edge & Cloud AI in het tweede kwartaal, 109% hoger op vergelijkbare basis. De groei van Photonics-SOI geeft concreet bewijs dat high-speed optical connectivity omzet genereert buiten de GPU zelf.
■ Software en cloud: gemengd — de enorme omzetgroei van Anthropic laat zien dat enterprise-AI daadwerkelijk wordt verkocht. Tegelijk stegen de compute-uitgaven zo sterk dat het bedrijf in het derde kwartaal een operationeel verlies rapporteerde. Omzet per dollar compute wordt daarmee een belangrijkere maatstaf.
■ Cybersecurity: hoger / positief — Palo Alto Networks rapporteerde 39% omzetgroei tot $3,44 miljard en 66% groei van Next-Generation Security ARR tot $9,73 miljard. De jaarverwachting ging omhoog en het aandeel steeg nabeurs ongeveer 9%.
■ Banken: gemengd / voorzichtig — de ECB schat brede AI-gerelateerde kredietblootstelling van eurozonebanken op circa €75 miljard, slechts 1,1% van hun totale toegezegde bedrijfskrediet. Het directe AI-leningrisico is daarmee beperkt, maar hogere fundingkosten en kredietkwaliteit blijven bepalend.
■ Private credit en alternative asset managers: negatief / kwetsbaar — hier zit meer gevoeligheid voor leverage, herfinanciering en projecten die afhankelijk zijn van steeds nieuw kapitaal. Hogere coupons helpen niet wanneer interest coverage sneller verslechtert.
■ Verzekeraars: gemengd — hogere yields ondersteunen toekomstige herbeleggingen, maar duration en marktwaarde van bestaande obligaties blijven relevant. De groei van AI-gerelateerde beleggingen binnen niet-bancaire portefeuilles vergroot daarnaast de correlatie met technologie.
■ Asset managers en beleggingsfondsen: voorzichtig — Amerikaanse technologie en AI vertegenwoordigen inmiddels ongeveer 16% tot 26% van de aandelenbeleggingen van Europese niet-bancaire financiële instellingen. Een scherpe AI-correctie kan daardoor sneller in NAV, redemptions en gedwongen verkopen terechtkomen.
■ Defensieve consumentengoederen: relatief sterker — de winstbasis is minder afhankelijk van kapitaalmarkten, industriële investeringen en grondstoffen. Dat biedt bescherming wanneer de zwakte vanuit Azië en materialen doorzet.
■ Nutsbedrijven en elektriciteitsnetten: gemengd / relatief sterker — SSE investeerde in de eerste jaarhelft een record £2,6 miljard, waarvan ongeveer 70% in gereguleerde elektriciteitsnetten. Stroomvraag blijft structureel sterk, maar de sector blijft gevoelig voor hoge financieringskosten.
■ Gezondheidszorg: relatief sterker — weinig directe blootstelling aan AI-financiering en industriële metalen geeft de sector een rustiger uitgangspositie. De tegenwind komt vooral uit de hoge discontovoet voor langlopende groeiverwachtingen.
■ Vastgoed: lager / voorzichtig — de sterke dollar en hawkish Fed houden mondiale financieringsvoorwaarden strak. Voor vastgoed blijven schuldlooptijden, refinancing spreads en de lange rente belangrijker dan het herstel in Amerikaanse futures.
■ Industrie en automatisering: lager / negatief — koper verloor ongeveer 5% en staat op het laagste niveau in zeven maanden. Dat is een zwakker cyclisch signaal dan de hogere Nasdaq-futures.
■ Defensie en aerospace: relatief sterker — de aanhoudende risico's rond de Straat van Hormuz en nieuwe incidenten met tankers ondersteunen vraag naar radar, luchtverdediging, sensoren en maritieme beveiliging.
■ Consument cyclisch en retail: gemengd — Walmart rapporteert later vandaag in de VS, terwijl Alibaba en PDD nieuwe informatie geven over de Chinese consument. De richting binnen retail en luxe kan daardoor later op de dag sterk uiteenlopen.
■ Auto's en toeleveranciers: lager / voorzichtig — lagere metaalprijzen verlichten bepaalde kosten, maar de daling van koper en zwakke Aziatische aandelen wijzen tegelijk op minder vertrouwen in de economische vraag.
■ Luxe: voorzichtig — de Chinese consument blijft bepalend. Hogere Amerikaanse futures bieden weinig informatie over de vraag naar Europese premiumgoederen.
■ Materialen en mijnbouw: lager / negatief — koper verloor ongeveer 5% en bereikte een zevenmaands dieptepunt. Europese mijnbouw krijgt daarmee een directe negatieve prijsimpuls én een zwakker cyclisch signaal.
■ Chemie: gemengd tot lager — lagere olie helpt bepaalde feedstockkosten, maar zwakke industriële metalen wijzen niet op een betere volumegroei. Kostenverlichting en eindvraag lopen momenteel uit elkaar.
■ Energie: licht lager / gemengd — Brent staat rond $91,50 en het marktbeeld blijft bepaald door groeiende voorraden en verwachtingen van een aanbodoverschot. Geopolitieke risico's rond Hormuz voorkomen een sterkere daling.
■ Luchtvaart: relatief sterker op kosten — lagere olie helpt de brandstofrekening. Het voordeel kan deels verdwijnen door hedging en hogere route- of verzekeringskosten rond het Midden-Oosten.
■ Transport en logistiek: gemengd — weg- en luchttransport profiteren van lagere brandstofprijzen. Scheepvaart houdt juist extra risico door aanvallen en mijnincidenten rond de Straat van Hormuz.
■ Telecom: relatief stabiel — terugkerende abonnementen hebben nauwelijks directe blootstelling aan de AI-investeringstrade. Rentelasten en vrije kasstroom blijven belangrijker dan de beweging van Nasdaq-futures.
■ Media en communicatie: gemengd — advertentiegevoelige bedrijven blijven afhankelijk van economische groei en consumentenbestedingen. De huidige AI-kapitaalstroom levert hier weinig directe winsthefboom op.
Waan van de dag
De recordbeursgang van Anthropic is geen bewijs dat de financieringsvraag rond AI is opgelost. Het bedrijf haalde $81,3 miljard op in de IPO en $26 miljard via een private plaatsing, een uitzonderlijke hoeveelheid nieuw eigen vermogen. Daar staat bijna $900 miljard aan toekomstige compute-verplichtingen tegenover.
Die vergelijking moet voorzichtig worden gelezen, omdat de verplichtingen over meerdere jaren lopen en niet allemaal op dezelfde manier worden gefinancierd. De omvang laat wel zien waarom de kapitaalmarkt steeds belangrijker wordt voor de AI-cyclus. Zelfs een recordemissie verandert de schaal van de toekomstige infrastructuurrekening niet.
De Federal Reserve heeft deze week de financieringsstructuur expliciet als financieel risico benoemd. In de notulen wordt gewaarschuwd voor snel groeiende AI-schuld, complexe en weinig transparante financieringsconstructies en het risico dat tegenvallende rendementen zich door verschillende markten verspreiden. In de halfjaarlijkse stabiliteitsenquête noemde 87% van de ondervraagde marktpartijen AI-gerelateerde risico's, tegenover 50% in mei.
De ECB komt tot een vergelijkbare conclusie. AI-financiering is volgens de centrale bank moeilijk volledig te doorgronden door verweven eigendomsstructuren, wederzijdse koopverplichtingen en financieringsafspraken. Daardoor kan toekomstige omzet economisch sterker met dezelfde investeringsketen verbonden zijn dan uit afzonderlijke balansen blijkt.
AI-financiering: de beursgang vergroot de capaciteit, niet de foutmarge
Anthropic werd op $83 per aandeel geprijsd en krijgt een volledig verwaterde waardering van ongeveer $1,5 biljoen. De annualized revenue run rate bereikte eind oktober $81 miljard en het aantal grote zakelijke klanten steeg zeer snel. Dat verklaart waarom de vraag naar de beursgang zo groot was.
De kostenontwikkeling is minstens zo belangrijk. Anthropic besteedde bijna $9 miljard aan compute en infrastructuur in de eerste helft van 2026 en nog eens $5 miljard in het derde kwartaal. De omzet steeg in het derde kwartaal tot $16,96 miljard, maar er bleef een operationeel verlies van $567 miljoen over.
Het bedrijf waarschuwt zelf dat infrastructuurpartners afhankelijk zijn van externe financiering en kredietsteun om chips en capaciteit te bouwen. Wordt dat geld duurder of moeilijker beschikbaar, dan kan gecontracteerde capaciteit worden vertraagd, verkleind of duurder worden.
Voor beleggers verschuift de vraag daardoor. Het gaat minder om de beschikbaarheid van eindvraag en meer om de kapitaalkosten waarmee die vraag wordt bediend. De markt kan tegelijkertijd sterke AI-omzet en dalende waarderingen krijgen wanneer het benodigde rendement op infrastructuur stijgt.
Grondstoffen: meer dan alleen sectorzwakte
De beweging in koper verdient meer aandacht dan één mijnbouwbullet. De prijs verloor ongeveer 5% en staat op het laagste niveau sinds april. Een sterke dollar, hogere Amerikaanse renteverwachtingen en technische verkoop na gebroken steunniveaus hebben de daling versterkt.
Daarom behandelen wij koper niet als een zuiver recessiesignaal. De beweging bevat ook positionering en valuta-effecten. Toch verdwijnt met een dalende koperprijs een belangrijk positief signaal voor industrie, bouw, auto's en grote investeringsprojecten.
Olie geeft een vergelijkbaar maar niet identiek beeld. Brent staat rond $91,50 en de markt verwacht meer aanbod, terwijl Amerikaanse voorraden oplopen. Tegelijk blijven militaire risico's rond Hormuz aanwezig. Voor Europa betekent dit lagere inputkosten voor sommige gebruikers, maar minder winststeun voor energie en geen overtuigend bewijs van een sterke wereldwijde vraagcyclus.
De combinatie van koper, olie en een sterke dollar maakt de Europese opening daarom zwakker dan de hogere Amerikaanse futures alleen suggereren.
Financials: banken zijn niet het zwakste AI-schakelpunt
De nieuwe ECB-cijfers maken een belangrijk onderscheid. De brede AI-gerelateerde kredietblootstelling bij eurozonebanken bedraagt ongeveer €75 miljard en vertegenwoordigt slechts 1,1% van de totale toegezegde bedrijfsblootstelling. De kwaliteit van software- en semiconductorleningen is sinds 2023 enigszins verslechterd, maar data center-leningen presteren nog steeds zeer goed.
Dat betekent niet dat banken geen risico lopen. De ECB waarschuwt zelf dat de beschikbare data onvolledig zijn en dat fundingkosten kunnen stijgen wanneer overtollige liquiditeit verder uit het systeem verdwijnt. Een bank met sterke deposito's staat daarom anders dan een instelling die meer afhankelijk is van wholesale funding.
Het grotere marktgevoelige risico zit bij niet-bancaire instellingen. Europese fondsen, pensioenpartijen en andere non-banks hebben een groot deel van hun aandelenexposure in Amerikaanse technologie en AI opgebouwd. Bij een scherpe correctie kunnen waardeverliezen, margin calls en redemptions elkaar versterken.
Private credit zit opnieuw op een andere plaats in die keten. De nominale coupon kan hoog zijn, maar de waarde van een lening wordt bepaald door leverage, interest coverage en de beschikbaarheid van herfinanciering. Juist daar wordt de huidige AI-financieringsvraag het meest relevant.
Cybersecurity: AI levert hier al zichtbare kasstroom op
Palo Alto Networks gaf vannacht een ander soort AI-signaal. De kwartaalomzet steeg 39% naar $3,44 miljard en Next-Generation Security ARR groeide 66% naar $9,73 miljard. De aangepaste vrije kasstroom bedroeg $1,9 miljard en de jaaromzetverwachting werd verhoogd naar $14,52 tot $14,57 miljard.
Dat is relevant omdat cybersecurity minder afhankelijk is van de financiering van één nieuwe data center-locatie. AI vergroot het aantal digitale aanvallen, verlaagt de technische toegangsdrempel voor aanvallers en maakt de bescherming van modellen, agents en bedrijfsdata duurder.
De ECB ziet dezelfde asymmetrie. Goedkope AI-agents kunnen aanvallers sneller en schaalbaarder maken, terwijl financiële instellingen voor geavanceerde verdediging afhankelijk blijven van een kleine groep technologieproviders.
Binnen technologie zien wij daardoor een belangrijk onderscheid. Bij fysieke AI-infrastructuur staat de financieringsvraag centraal. Bij cybersecurity komt de omzet juist uit het beschermen van systemen die al worden gebruikt.
Desk-view
De hogere Amerikaanse futures veranderen onze Europese richting niet naar positief. De Aziatische chipketen verkoopt af, koper staat op een zevenmaands dieptepunt en de dollar noteert op een negentienmaands hoogtepunt. Dat zijn te veel tegenstrijdige signalen voor een brede risk-onopening.
De relatieve kansen liggen bij cybersecurity, gespecialiseerde opticals, gereguleerde stroomnetten, gezondheidszorg en defensieve consumentengoederen. De grootste druk ligt bij mijnbouw, cyclische industrie, zwaar gefinancierde AI-projecten en aandelen waarvan toekomstige groei afhankelijk is van steeds goedkoper nieuw kapitaal.
Voor een betere Europese markt willen wij drie veranderingen zien. Taiwan en Korea moeten stoppen met dalen, koper moet stabiliseren en de kredietmarkt rond AI-infrastructuur mag niet verder verslechteren. Zolang dat ontbreekt, blijft onze richting voor Europa licht lager ondanks de hogere Amerikaanse futures.
🔵 English version.
Direction for Europe from the US: slightly lower / divided
Europe slightly lower: higher US futures collide with chip weakness, commodities and AI financing
Europe is heading for a slightly lower open. US futures are higher this morning, with Nasdaq futures up almost 1% and S&P 500 futures roughly 0.6% higher, but signals outside those futures are weaker. Taiwan is down 3.8%, the KOSPI roughly 1% and TSMC, Samsung Electronics and SK Hynix are each falling around 2%.
The broad Asian index outside Japan is down 1.9% and at its lowest level in seven months. The dollar index trades around 103.9, its highest level in nineteen months, while Brent remains under pressure near $91.50. Copper lost roughly 5% on Wednesday and reached its lowest level since April. Those moves matter greatly for Europe because industrials, materials, chemicals, autos and financials carry far more weight than they do in the Nasdaq.
Wall Street closed mixed on Wednesday. The S&P 500 lost 0.23%, the Nasdaq gained 0.42%, the Dow fell 1.11% and the Russell 2000 rose 0.46%. Anthropic's IPO has pushed US futures higher this morning, but it has not removed concerns over profitability, debt and financing of AI infrastructure.
Sector direction Europe
■ Sector direction Europe: slightly lower / divided — higher US futures provide support, but the sharp decline in Taiwan, weak commodities and a strong dollar give Europe a less favourable combination.
■ AI infrastructure: mixed / vulnerable — Anthropic raised $81.3 billion in its IPO and another $26 billion through a private placement while carrying almost $900 billion of future compute commitments. That highlights both enormous demand and the amount of capital still required.
■ Neoclouds and data centers: cautious / negative — the issue is not current utilisation at every project but financing of future capacity. Higher funding costs, reliance on customer contracts and large lease obligations increase the gap between strong and weak projects.
■ Semiconductors: lower / mixed — TSMC, Samsung and SK Hynix are down around 2% and Taiwan is falling almost 4%. US futures are improving, but the Asian production chain is not confirming that move this morning.
■ Memory and HBM: mixed to lower — HBM remains fundamentally linked to strong accelerator demand, but the selling in Samsung and SK Hynix shows investors are not yet separating the strongest and weaker parts of memory.
■ NAND and enterprise SSD: lower / vulnerable — the previously reported slowdown in planned Chinese enterprise-SSD orders remains a separate weak point within memory. It should not be extended to HBM, but it limits the sector-wide valuation.
■ Semiconductor equipment: mixed — new AI capacity still requires lithography, deposition, etch, testing and packaging. The weak Asian chip market makes the first read-through less convincing than US futures suggest.
■ Servers and racks: mixed — physical system demand remains high, but revenue growth is insufficient when working capital, inventories and financing rise just as quickly. Cash conversion becomes more important as capital costs increase.
■ Data-center power and cooling: relatively stronger — higher power density per rack continues to raise requirements for liquid cooling, power conversion and distribution. The main risk is delayed projects and customers unable to secure financing.
■ Networking and opticals: relatively stronger / selective — Soitec reported €107 million of Edge & Cloud AI revenue in the second quarter, up 109% on a comparable basis. Growth in Photonics-SOI provides concrete evidence that high-speed optical connectivity is generating revenue beyond the GPU itself.
■ Software and cloud: mixed — Anthropic's enormous revenue growth shows enterprise AI is genuinely being sold. At the same time, compute spending increased so rapidly that the company still reported an operating loss in the third quarter. Revenue per dollar of compute is therefore becoming a more important metric.
■ Cybersecurity: higher / positive — Palo Alto Networks reported 39% revenue growth to $3.44 billion and 66% growth in Next-Generation Security ARR to $9.73 billion. Full-year guidance increased and shares rose roughly 9% after hours.
■ Banks: mixed / cautious — the ECB estimates broad AI-related credit exposure at euro-area banks at around €75 billion, only 1.1% of total committed corporate credit. Direct AI lending risk is therefore limited, but funding costs and credit quality remain decisive.
■ Private credit and alternative asset managers: negative / vulnerable — this is where sensitivity to leverage, refinancing and projects dependent on continuous new capital is greater. Higher coupons do not help when interest coverage deteriorates faster.
■ Insurers: mixed — higher yields support future reinvestment while duration and the market value of existing bonds remain relevant. Growing AI-related holdings within non-bank portfolios also increase correlation with technology.
■ Asset managers and investment funds: cautious — US technology and AI now account for roughly 16% to 26% of equity investments held by European non-bank financial institutions. A sharp AI correction can therefore feed more quickly into NAVs, redemptions and forced sales.
■ Consumer staples: relatively stronger — earnings depend less on capital markets, industrial investment and commodities. That provides protection if weakness from Asia and materials persists.
■ Utilities and power grids: mixed / relatively stronger — SSE invested a record £2.6 billion in the first half, with roughly 70% going into regulated electricity networks. Power demand remains structurally strong, but the sector remains sensitive to high financing costs.
■ Healthcare: relatively stronger — little direct exposure to AI financing and industrial metals provides a calmer starting position. The main headwind is the high discount rate applied to long-duration growth expectations.
■ Real estate: lower / cautious — a strong dollar and hawkish Fed keep global financing conditions tight. Debt maturities, refinancing spreads and long-term rates matter more for property than the recovery in US futures.
■ Industrials and automation: lower / negative — copper lost roughly 5% and sits at a seven-month low. That is a weaker cyclical signal than higher Nasdaq futures.
■ Defence and aerospace: relatively stronger — continued risks around the Strait of Hormuz and new tanker incidents support demand for radar, air defence, sensors and maritime security.
■ Consumer discretionary and retail: mixed — Walmart reports later today in the US while Alibaba and PDD provide fresh information on the Chinese consumer. Direction within retail and luxury can therefore diverge sharply later in the session.
■ Automakers and suppliers: lower / cautious — lower metal prices reduce some costs, but falling copper and weak Asian equities simultaneously signal less confidence in economic demand.
■ Luxury: cautious — the Chinese consumer remains decisive. Higher US futures provide little information on demand for European premium goods.
■ Materials and mining: lower / negative — copper lost roughly 5% and reached a seven-month low. European mining therefore receives both a direct negative price impulse and a weaker cyclical signal.
■ Chemicals: mixed to lower — lower oil helps some feedstock costs, but weak industrial metals do not point to better volume growth. Cost relief and final demand are currently moving in opposite directions.
■ Energy: slightly lower / mixed — Brent trades around $91.50 and the market remains dominated by rising inventories and expectations of a supply surplus. Geopolitical risks around Hormuz prevent a sharper decline.
■ Airlines: relatively stronger on costs — lower oil helps the fuel bill. Part of the benefit can disappear through hedging and higher routing or insurance costs around the Middle East.
■ Transport and logistics: mixed — road and air transport benefit from cheaper fuel. Shipping faces additional risk from attacks and mine incidents around the Strait of Hormuz.
■ Telecom: relatively stable — recurring subscriptions have little direct exposure to the AI investment trade. Interest expense and free cash flow remain more important than Nasdaq futures.
■ Media and communication: mixed — advertising-sensitive companies remain dependent on economic growth and consumer spending. The current AI capital flow provides little direct earnings leverage.
Market focus of the day
Anthropic's record IPO is not proof that the AI financing question has been solved. The company raised $81.3 billion in the IPO and $26 billion through a private placement, an exceptional amount of new equity. Against that stand almost $900 billion of future compute commitments.
That comparison needs to be interpreted carefully because the commitments run across several years and are not all financed in the same way. Their scale nevertheless shows why capital markets are becoming increasingly important to the AI cycle. Even a record equity offering does not change the size of the future infrastructure bill.
The Federal Reserve has explicitly identified the financing structure as a financial risk this week. The minutes warn about rapidly growing AI debt, complex and opaque financing arrangements and the possibility that disappointing returns spread through several markets. In the semi-annual stability survey, 87% of market contacts cited AI-related risks, up from 50% in May.
The ECB reaches a similar conclusion. AI financing is difficult to assess fully because of intertwined ownership structures, mutual purchasing obligations and financing commitments. Future revenues can therefore be economically more connected to the same investment chain than individual balance sheets suggest.
AI financing: the IPO increases capacity, not the margin for error
Anthropic priced at $83 a share and receives a fully diluted valuation of roughly $1.5 trillion. Annualized revenue run rate reached $81 billion by the end of October and the number of large enterprise customers increased rapidly. That explains why demand for the offering was so strong.
Cost growth is at least as important. Anthropic spent almost $9 billion on compute and infrastructure in the first half of 2026 and another $5 billion in the third quarter. Third-quarter revenue rose to $16.96 billion, but the company still reported an operating loss of $567 million.
The company itself warns that infrastructure partners rely on external financing and credit support to build chips and capacity. If that funding becomes more expensive or less available, contracted capacity can be delayed, reduced or repriced.
The investor question therefore changes. It is becoming less about the availability of final demand and more about the cost of capital required to serve that demand. Markets can simultaneously experience strong AI revenue and falling valuations when required returns on infrastructure rise.
Commodities: more than sector weakness
The move in copper deserves more attention than a single mining bullet. The price lost roughly 5% and is at its lowest level since April. A stronger dollar, higher US rate expectations and technical selling after key levels broke all contributed.
We therefore do not treat copper as a pure recession signal. Positioning and currency effects are part of the move. Even so, falling copper removes an important positive signal for industrials, construction, autos and large investment projects.
Oil gives a similar but not identical message. Brent trades around $91.50 and the market expects greater supply while US inventories are rising. Military risks around Hormuz remain. For Europe, that means lower input costs for some users, weaker earnings support for energy and no convincing evidence of a strong global demand cycle.
The combination of copper, oil and a strong dollar therefore makes the European open weaker than higher US futures alone suggest.
Financials: banks are not the weakest AI link
The new ECB data provide an important distinction. Broad AI-related credit exposure at euro-area banks is approximately €75 billion and represents only 1.1% of total committed corporate exposure. The quality of software and semiconductor loans has weakened somewhat since 2023, but data-center loans are still performing extremely well.
That does not make banks risk-free. The ECB itself warns that available data is incomplete and funding costs could rise as excess liquidity continues to leave the system. A bank with strong deposits therefore sits differently from one that relies more heavily on wholesale funding.
The larger market-sensitive risk sits with non-bank institutions. European funds, pension institutions and other non-banks have accumulated a large share of their equity exposure in US technology and AI. During a sharp correction, valuation losses, margin calls and redemptions can reinforce one another.
Private credit sits elsewhere again in that chain. The nominal coupon can be high, but the economic value of a loan depends on leverage, interest coverage and refinancing availability. That is where the current AI financing question becomes most relevant.
Cybersecurity: AI is already producing visible cash flow here
Palo Alto Networks delivered a different kind of AI signal overnight. Quarterly revenue increased 39% to $3.44 billion and Next-Generation Security ARR rose 66% to $9.73 billion. Adjusted free cash flow reached $1.9 billion and the full-year revenue forecast was raised to $14.52 billion to $14.57 billion.
That matters because cybersecurity depends less on financing a single new data-center location. AI increases the number of digital attacks, lowers the technical barrier for attackers and makes protection of models, agents and corporate data more valuable.
The ECB sees the same asymmetry. Cheap AI agents can make attackers faster and more scalable while financial institutions remain dependent on a small number of technology providers for advanced defence.
Within technology, this creates an important distinction. Physical AI infrastructure is increasingly about financing. Cybersecurity revenue comes from protecting systems that are already being used.
Desk view
Higher US futures do not change our European direction to positive. The Asian chip supply chain is selling off, copper sits at a seven-month low and the dollar is at a nineteen-month high. Those signals are too contradictory for a broad risk-on open.
Relative opportunities sit in cybersecurity, specialised opticals, regulated power grids, healthcare and consumer staples. The greatest pressure remains in mining, cyclical industrials, heavily financed AI projects and equities whose future growth depends on continuously cheaper new capital.
For a better European market, we want three changes. Taiwan and Korea need to stop falling, copper needs to stabilise and credit conditions around AI infrastructure must stop deteriorating. Until that happens, our direction for Europe remains slightly lower despite higher US futures.
Disclaimer Aan de door ons opgestelde informatie kan op geen enkele wijze rechten worden ontleend. Alle door ons verstrekte informatie en analyses zijn geheel vrijblijvend. Alle consequenties van het op welke wijze dan ook toepassen van de informatie blijven volledig voor uw eigen rekening.
Wij aanvaarden geen aansprakelijkheid voor de mogelijke gevolgen of schade die zouden kunnen voortvloeien uit het gebruik van de door ons gepubliceerde informatie. U bent zelf eindverantwoordelijk voor de beslissingen die u neemt met betrekking tot uw beleggingen.


