Indices Europa na Wall Street: AI-krediet en China zetten druk op cyclische sectoren
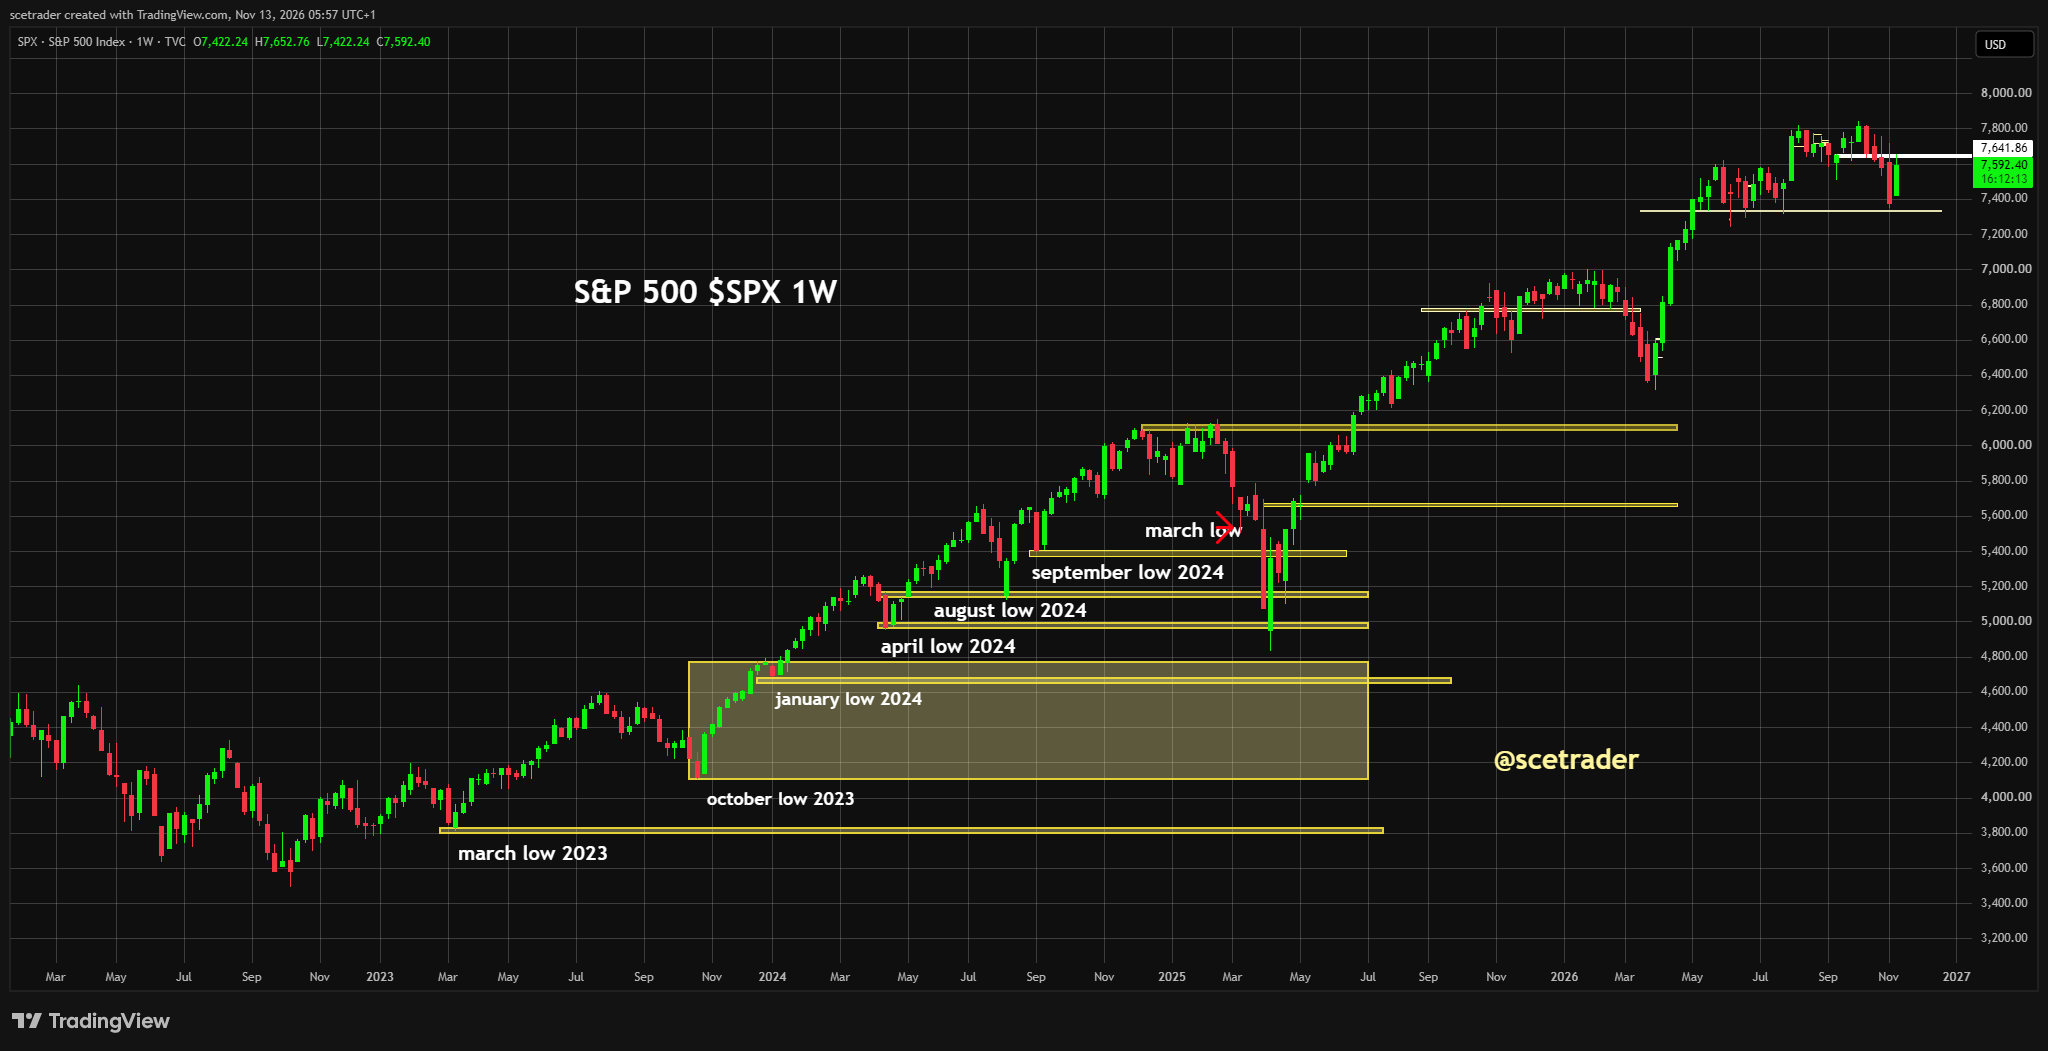
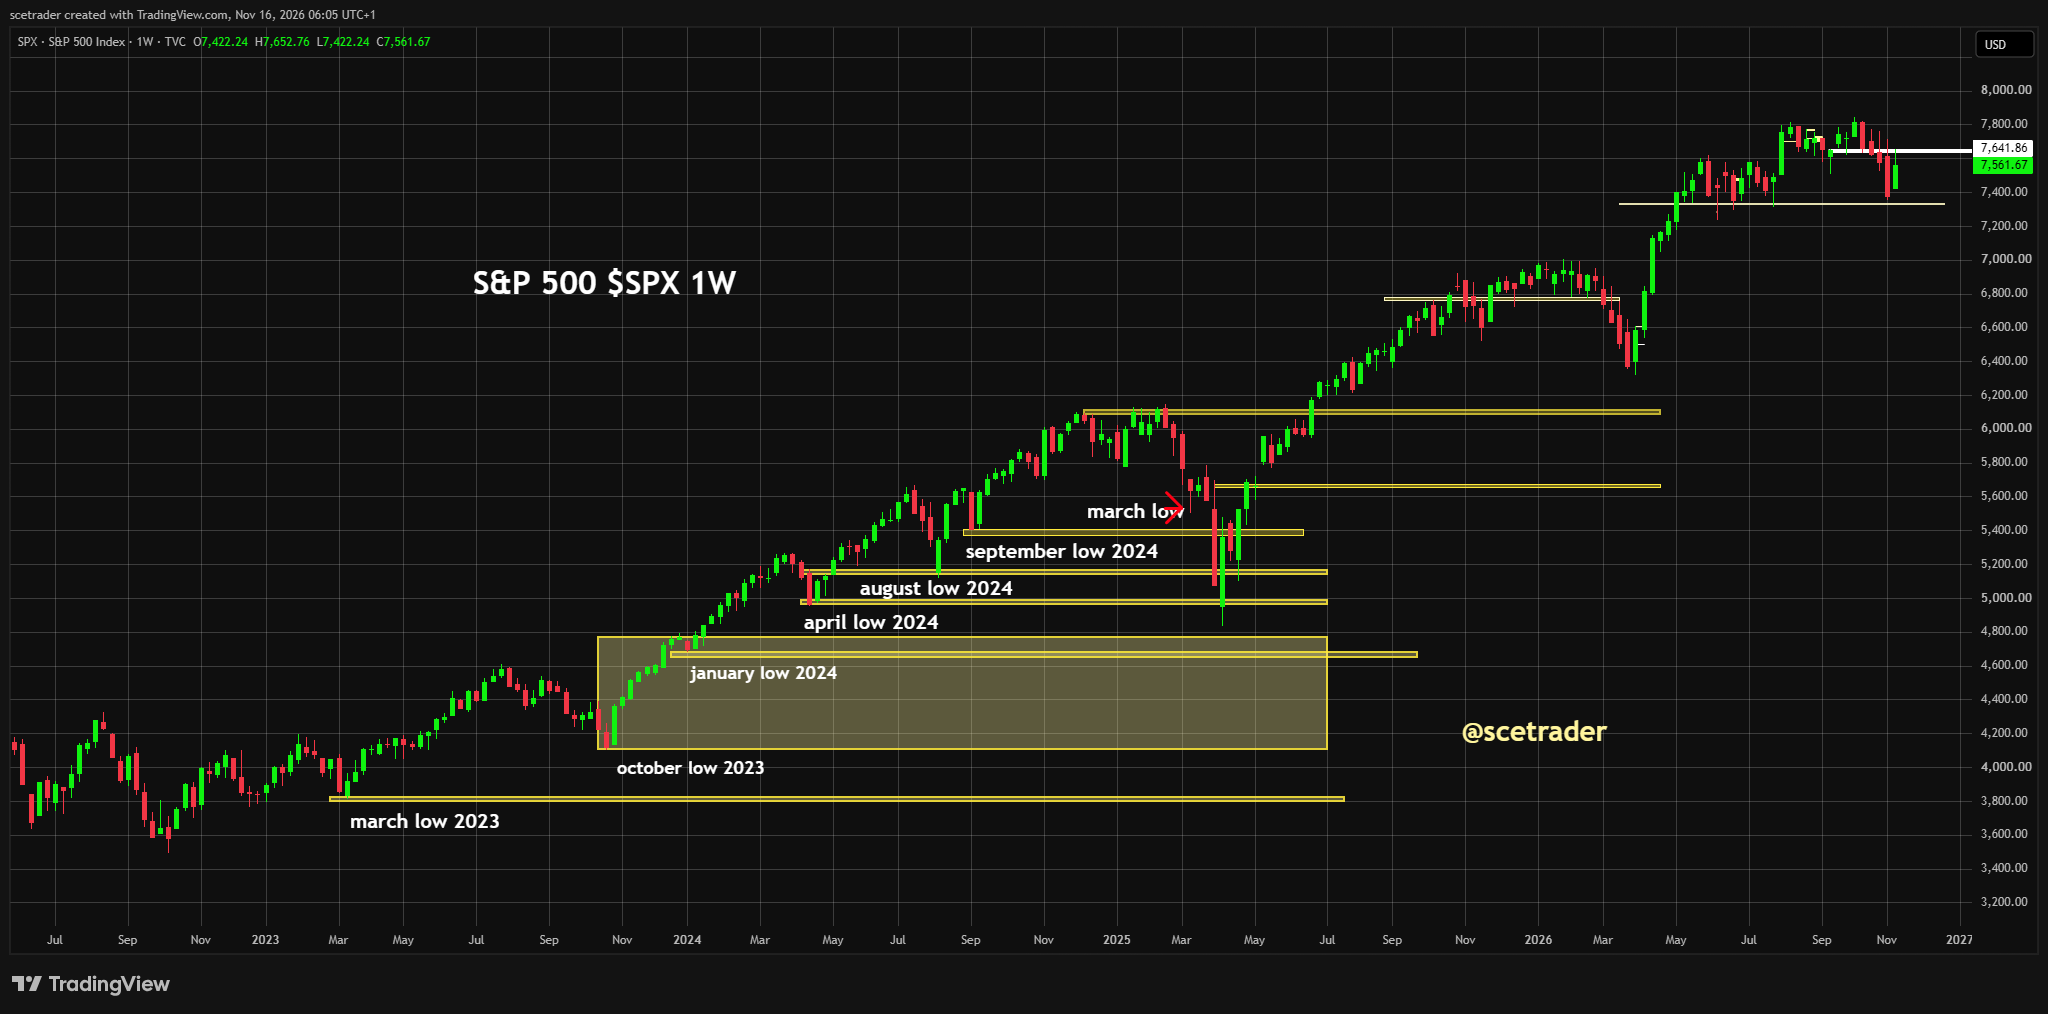
Europa gaat richting een zwakke tot lagere opening. De Euro Stoxx 50-future staat vroeg nog ongeveer 0,2% boven het slot van vrijdag, maar de Amerikaanse richting is duidelijk verslechterd: S&P 500-futures verliezen ongeveer 0,2% en Nasdaq 100-futures circa 0,75%, terwijl Azië buiten Japan ongeveer 1,9% daalt, Taiwan 4,7% verliest en Zuid-Korea 3,0% lager staat. De kleine plus in de Europese future weegt daarmee niet op tegen de druk vanuit Amerikaanse technologie en Aziatische halfgeleiders.
De tweede negatieve factor komt uit krediet. Banken en obligatiebeleggers worden terughoudender met nieuwe leningen voor neoclouds, data centers en andere AI-infrastructuur, terwijl Chinese industriële productie, consumptie en investeringen tegelijkertijd onder verwachting blijven. Europa krijgt daardoor twee afzonderlijke bronnen van druk: AI-gerelateerde financiering raakt technologie, krediet en infrastructuur, terwijl de Chinese cijfers vooral luxe, auto's, materialen en industrie treffen.
Sector richting Europa
■ Sector richting Europa: lager / zwak — de daling van Amerikaanse technologiefutures, zware verliezen bij Aziatische chipbedrijven, strengere voorwaarden voor AI-financiering en zwakke Chinese binnenlandse vraag wegen zwaarder dan de kleine plus in de Europese futures.
■ AI-infrastructuur: lager / negatief — kredietverstrekkers beoordelen kasstromen, garanties en opleverdata strenger en sommige banken willen hun bestaande blootstelling niet verder vergroten, waardoor nieuwe computeprojecten duurder kunnen worden.
■ Neoclouds en data centers: lager / negatief — hoge investeringen, grote financieringsbehoeften en vertragingen bij nieuwe capaciteit maken deze bedrijven direct gevoelig voor hogere spreads en terughoudendheid bij banken en private kredietverstrekkers.
■ Halfgeleiders: lager / negatief — de Amerikaanse chipindex verloor in de sessie van vrijdag 3,4% en Aziatische halfgeleiders staan maandagochtend opnieuw zwaar onder druk, waardoor de negatieve overdracht naar Europese chips groot blijft.
■ Apparatuur voor chipproductie: lager / negatief — minder bereidheid om nieuwe AI-capaciteit met schuld te financieren kan uiteindelijk ook de snelheid van toekomstige fab- en equipmentinvesteringen verlagen, bovenop de verkoopdruk in de chip keten.
■ Netwerken en opticals: lager / negatief — switches, optische verbindingen en andere clustercomponenten zijn afhankelijk van dezelfde data center-projecten en worden geraakt wanneer opleveringen worden uitgesteld of financieringskosten oplopen.
■ Software: relatief sterker — winstgevende software kan AI aan bestaande klanten verkopen zonder voor iedere omzetstijging zelf gebouwen, chips en stroomvoorziening te financieren, waardoor de balans minder gevoelig is voor de verslechterende kredietvoorwaarden.
■ Financials: gemengd / voorzichtig — Amerikaanse financials stegen vrijdag 0,8% en hogere rente ondersteunt de traditionele rentemarge, maar de snelle groei van AI- en data center-leningen creëert concentratierisico en kan toekomstige kredietgroei en fee-inkomsten juist afremmen.
■ Private credit en alternative asset managers: lager / negatief — deze partijen hebben een groot deel van de financiering overgenomen die banken niet permanent op hun balans wilden houden en worden direct geraakt wanneer spreads stijgen, herfinanciering moeilijker wordt of projecten later inkomsten produceren.
■ Defensieve consumentengoederen: hoger / positief — de Amerikaanse sector won vrijdag 1,4% en de kasstromen zijn nauwelijks afhankelijk van AI-investeringen of Chinese kapitaaluitgaven.
■ Gezondheidszorg: hoger / positief — de sector steeg vrijdag ongeveer 0,6% en combineert winst zichtbaarheid met beperkte blootstelling aan de financieringsproblemen rond data centers en de zwakke Chinese investeringsvraag.
■ Industrie en automatisering: lager — de Chinese investeringen in vaste activa daalden over de eerste tien maanden met 8,1%, waardoor machinebouw, automatisering en elektrische apparatuur met grote Chinese blootstelling een zwakkere orderbasis krijgen.
■ Defensie en drones: licht positief — drie commerciële schepen werden bij de Roemeense kust door drones geraakt, waardoor de concrete behoefte aan luchtverdediging, detectie, tegen-drone systemen en maritieme bewaking opnieuw zichtbaar wordt.
■ Auto's en toeleveranciers: lager — de Chinese detailhandelsverkopen groeiden slechts 0,4% en geven Europese producenten geen aanwijzing dat volume en prijszetting in China snel verbeteren.
■ Luxe: lager — de Chinese consumptiecijfers bleven zelfs tijdens de vakantieperiode en de aanloop naar Singles Day zwak, waardoor een snelle opleving van de vraag naar Europese luxeproducten minder waarschijnlijk wordt.
■ Materialen en mijnbouw: lager — Chinese industriële productie groeide met 4,8% en bleef onder verwachting, terwijl de dalende investeringen de vraag naar metalen en bouwgerelateerde grondstoffen verder aantasten.
■ Chemie en industriële gassen: gemengd tot lager — lagere olie helpt de grondstofkosten, maar de zwakke Chinese productie en investeringen beperken de volumegroei voor cyclische chemie.
■ Energie: gemengd tot lager — Brent daalt opnieuw en noteert rond $95 per vat doordat het verwachte aanbod harder groeit dan de vraag, wat de korte termijn winsthefboom van Europese olieproducenten verkleint.
■ Nutsbedrijven en elektriciteitsnetten: gemengd — netinvesteringen blijven noodzakelijk, maar projecten die sterk afhankelijk zijn van nieuwe data centers krijgen te maken met hogere financieringskosten en strengere contractvoorwaarden.
■ Luchtvaartmaatschappijen: licht positief — lagere olie vermindert de brandstofdruk, terwijl de Amerikaanse koersdaling van vrijdag vooral het gevolg was van een tijdelijke storing in de luchtverkeersleiding en niet van zwakkere vraag.
■ Vastgoed: lager — hoge rente blijft de financieringskosten verhogen en data center-vastgoed krijgt daar een afzonderlijk kredietrisico bovenop wanneer financiers strengere eisen stellen aan nieuwe projecten.
Waan van de dag
De belangrijkste verandering binnen de AI-handel zit nu in de kredietmarkt. Banken die enkele weken geleden nog bereid waren grote data center- en neocloudtransacties te financieren, onderzoeken nu veel scherper of de toekomstige kasstromen sterk genoeg zijn om rente, leases en aflossingen te dragen. Ook garanties van grote technologiebedrijven zijn niet langer automatisch voldoende om nieuwe kredietruimte te krijgen.
Er is nog geen brede golf van wanbetalingen. De verandering zit in de prijs en beschikbaarheid van nieuw geld. Risicovollere AI-leningen krijgen hogere rendementseisen, geplande obligatie-uitgiften worden uitgesteld en banken proberen delen van bestaande data center-portefeuilles te verkopen. Wanneer die beweging doorzet, wordt financiering zelf een rem op de snelheid waarmee nieuwe AI-capaciteit kan worden gebouwd.
AI
De omvang van de toekomstige kredietvraag maakt deze verandering belangrijk. Wereldwijde hyperscalers kunnen in 2027 ongeveer $420 miljard aan schuld uitgeven, tegenover circa $250 miljard in 2026. Tegelijk zijn de spreads op tienjarige hyperscaler-schuld dit jaar ongeveer 50 basispunten opgelopen, tegen circa 20 basispunten voor hoogwaardige industriële bedrijven zonder directe AI-blootstelling.
Bij de risicovollere delen van de keten is de beweging veel groter. CoreWeave heeft ongeveer $50 miljard schuld en de rendementen op bepaalde obligaties liepen recent richting 16%, terwijl kredietbescherming sterk duurder werd. Nebius zag af van een geplande high-yield uitgifte en gebruikt inmiddels een senior secured kredietfaciliteit van $3,5 miljard voor data center-uitbreiding en GPU-aankopen.
Dat verandert de economische rekensom zonder dat de structurele AI-vraag hoeft te verdwijnen. Een project met dezelfde klant en dezelfde contractwaarde kan veel minder aantrekkelijk worden wanneer schuld duurder is, financiers meer eigen vermogen eisen en de inkomsten later beginnen door bouw- of stroomvertragingen.
Software
Software heeft een ander financieringsprofiel. Een onderneming met bestaande klanten, hoge terugkerende omzet en positieve vrije kasstroom kan nieuwe AI-functionaliteit verkopen zonder eerst miljarden te investeren in vastgoed, chips en elektriciteitsinfrastructuur.
De hoge rente blijft ook voor software relevant omdat toekomstige kasstromen tegen een hogere disconteringsvoet worden gewaardeerd. Het verschil zit in de balans: winstgevende software hoeft minder vaak terug naar banken en obligatiemarkten om nieuwe omzet mogelijk te maken en krijgt daardoor minder directe last van de verslechterende kredietvoorwaarden binnen fysieke AI-infrastructuur.
Industrie en defensie
Europese industrie krijgt maandag vooral druk vanuit China. De industriële productie groeide in oktober met 4,8% tegen 5,3% verwacht en de investeringen in vaste activa daalden over januari tot en met oktober met 8,1%. Dat raakt ondernemingen die productielijnen, automatisering, elektrische apparatuur en andere kapitaalgoederen leveren.
Defensie heeft een andere vraagbasis. Drie commerciële schepen werden in het weekend door drones geraakt bij het Sulina-kanaal aan de Roemeense Zwarte Zeekust en Roemenië zette gevechtsvliegtuigen in. Dat geeft geen automatische koersstijging voor ieder defensiebedrijf, maar vergroot wel de directe behoefte aan radar, luchtverdediging, elektronische oorlogvoering, tegen-drone systemen en maritieme beveiliging.
Financials
De winst van 0,8% voor Amerikaanse financials op vrijdag geeft een onvolledig beeld. Hogere rente helpt de rentemarge bij traditionele kredietverlening, maar AI-financiering is in korte tijd zo groot geworden dat banken nu ook naar concentratierisico moeten kijken.
Bij JPMorgan stond aan het einde van het derde kwartaal ongeveer $29 miljard uit in de categorie overige inkomsten genererende vastgoedleningen, waaronder data centers vallen. Die categorie vertegenwoordigde ongeveer 12% van de commerciële vastgoedleningen, tegen 8% drie jaar eerder. Het cijfer is geen maatstaf voor slechte leningen, maar laat wel zien hoe snel deze vorm van krediet op bankbalansen is gegroeid.
Ook in Europa is de verandering zichtbaar. ING biedt ongeveer $500 miljoen aan data center-leningen te koop aan, waaronder een deel dat verbonden is aan het Stargate-project. Het verkopen van leningen is op zichzelf normaal balansbeheer, maar de timing valt samen met een markt waarin banken minder extra AI-blootstelling willen en kopers hogere rendementen eisen.
Daarom is financials voor ons geen eenvoudige positieve sector. Banken met sterke deposito's, beperkte projectfinanciering en weinig concentratie in AI-infrastructuur staan er beter voor dan instellingen die snel grote data center-portefeuilles hebben opgebouwd.
Energie
Brent staat maandagochtend ongeveer 0,7% lager rond $95,14 per vat na twee weken van prijsdalingen. De belangrijkste factor is de verwachting dat nieuw aanbod sneller groeit dan de vraag, waardoor de markt minder betaalt voor fysieke schaarste.
Voor Europese olieproducenten vermindert dat de korte termijn winsthefboom. Voor luchtvaart, transport en energie-intensieve industrie werkt dezelfde beweging in de tegenovergestelde richting via lagere brandstof- en grondstofkosten.
Luchtvaart
Amerikaanse luchtvaartaandelen werden vrijdag laat geraakt door een storing in de luchtverkeerscommunicatie die tot een tijdelijke landelijke ground stop leidde. De autoriteiten verwachten dat het systeem maandag weer normaal functioneert, waardoor die koersdaling niet als verslechtering van de onderliggende vraag moet worden gelezen.
Voor Europese maatschappijen is de olieprijs belangrijker. Wanneer Brent rond het huidige niveau blijft of verder daalt, neemt de brandstofdruk af. Dat geeft luchtvaart maandag een beter uitgangspunt dan sectoren die direct afhankelijk zijn van Chinese vraag of nieuwe AI-financiering.
Rente
De Amerikaanse tienjaarsrente staat rond 5,14% en de tweejaarsrente rond 4,87%. Dat raakt zwaar gefinancierde AI-projecten rechtstreeks, omdat enkele tientallen basispunten extra rente op tientallen miljarden schuld de vrije kasstroom aanzienlijk kunnen verlagen.
Voor Europese aandelen creëert hetzelfde renteniveau een duidelijke scheiding. Banken kunnen eerst profiteren van hogere rente inkomsten, maar de kwaliteit van nieuwe kredietverlening wordt belangrijker. Vastgoed, verlieslatende groei en kapitaal intensieve infrastructuur krijgen direct te maken met hogere financieringskosten.
Europese winst cyclus
Europa heeft minder directe AI-concentratie dan de Verenigde Staten. Technologie vormt ongeveer 8,8% van de brede Europese markt, tegenover meer dan 35% in de Amerikaanse markt, waardoor de Europese index minder afhankelijk is van een kleine groep technologiebedrijven.
De winst cijfers geven daar een tweede steun onder. STOXX 600-bedrijven liggen op koers voor ongeveer 25% winst groei in het derde kwartaal, de sterkste toename in vier jaar. Zonder energie resteert ongeveer 10% winst groei en de omzet stijgt naar verwachting circa 12%.
Ook de kapitaalstromen zijn groot. Europese aandelenfondsen kregen in de week tot 11 november ongeveer $35,1 miljard netto-instroom, het hoogste weekbedrag sinds juni 2021. Technologie, gezondheidszorg en financials kregen geld binnen, terwijl industriële fondsen juist uitstroom zagen.
Desk-view
Voor maandag verwachten wij dat gezondheidszorg en defensieve consumentengoederen beter blijven liggen dan de brede markt. Banken beoordelen wij selectief: sterke deposito's en weinig AI-projectrisico zijn gunstig, terwijl grote blootstelling aan data centers en private kredietstructuren juist een hogere risico premie verdient.
De grootste neerwaartse gevoeligheid ligt bij neoclouds, data center-financiering, halfgeleiders, networking en andere bedrijven waarvan de groei sterk afhankelijk is van goedkope externe financiering. Luxe, auto's, materialen en China-gevoelige industrie krijgen daarnaast afzonderlijke druk van de zwakke Chinese consumptie en investeringen.
Het belangrijkste signaal voor de komende dagen is de prijs van nieuw AI-krediet. Wanneer spreads verder oplopen, banken meer leningen verkopen en nieuwe projecten meer eigen vermogen nodig hebben, wordt niet de vraag naar AI maar de financiering van de infrastructuur de beperkende factor.
English version
Direction for Europe from the US: lower / weak
Europe receives a weak US read-through as AI credit and China pressure cyclical sectors
© 2026 SCEtrader.nl - All rights reserved.
Europe is heading toward a weak to lower open. Euro Stoxx 50 futures are still roughly 0.2% above Friday's close early in the session, but the US direction has deteriorated materially: S&P 500 futures are down around 0.2% and Nasdaq 100 futures roughly 0.75%, while Asia outside Japan falls around 1.9%, Taiwan loses 4.7% and South Korea drops 3.0%. The small gain in European futures therefore does not outweigh the pressure from US technology and Asian semiconductors.
The second negative factor comes from credit. Banks and bond investors are becoming more reluctant to extend new loans to neoclouds, data centres and other AI infrastructure, while Chinese industrial production, consumption and investment are simultaneously falling short of expectations. Europe therefore faces two separate sources of pressure: AI-related financing affects technology, credit and infrastructure, while the Chinese data primarily hits luxury, autos, materials and industrials.
Sector direction Europe
■ Sector direction Europe: lower / weak — declining US technology futures, heavy losses in Asian chip stocks, tighter conditions for AI financing and weak Chinese domestic demand outweigh the small gain in European futures.
■ AI infrastructure: lower / negative — lenders are scrutinising cash flows, guarantees and completion dates more closely and some banks no longer want to expand existing exposure, which can make new compute projects more expensive.
■ Neoclouds and data centres: lower / negative — high investment requirements, large financing needs and delays in new capacity leave these companies directly exposed to higher spreads and greater caution from banks and private lenders.
■ Semiconductors: lower / negative — the US semiconductor index lost 3.4% on Friday and Asian chip stocks are under heavy pressure again on Monday morning, leaving a strongly negative read-through for European semiconductors.
■ Semiconductor equipment: lower / negative — reduced willingness to finance new AI capacity with debt can eventually slow future fab and equipment investment, adding to selling pressure across the chip chain.
■ Networking and opticals: lower / negative — switches, optical connectivity and other cluster components depend on the same data-centre projects and are affected when completion is delayed or financing costs rise.
■ Software: relatively stronger — profitable software companies can sell AI into existing customer bases without financing buildings, chips and power infrastructure for every increase in revenue, leaving their balance sheets less exposed to deteriorating credit conditions.
■ Financials: mixed / cautious — US financials gained 0.8% on Friday and higher rates support traditional net interest margins, but the rapid expansion of AI and data-centre lending creates concentration risk and can reduce future loan growth and fee income.
■ Private credit and alternative asset managers: lower / negative — these firms have provided much of the financing banks did not want to retain permanently and are directly affected when spreads rise, refinancing becomes harder or projects generate revenue later than planned.
■ Consumer staples: higher / positive — the US sector gained 1.4% on Friday and its cash flows have little dependence on AI investment or Chinese capital expenditure.
■ Healthcare: higher / positive — the sector rose roughly 0.6% on Friday and combines earnings visibility with limited exposure to data-centre financing problems and weak Chinese investment demand.
■ Industrials and automation: lower — Chinese fixed-asset investment fell 8.1% over the first ten months, leaving machinery, automation and electrical-equipment companies with substantial Chinese exposure facing a weaker order base.
■ Defence and drones: slightly positive — three commercial vessels were struck by drones near the Romanian coast, again highlighting concrete demand for air defence, detection, counter-drone systems and maritime surveillance.
■ Automakers and suppliers: lower — Chinese retail sales grew only 0.4%, giving European producers no evidence that volume and pricing conditions in China are improving quickly.
■ Luxury: lower — Chinese consumption remained weak even during the holiday period and the run-up to Singles Day, reducing the probability of a rapid recovery in demand for European luxury goods.
■ Materials and mining: lower — Chinese industrial production grew 4.8% and missed expectations, while falling investment further damages demand for metals and construction-related commodities.
■ Chemicals and industrial gases: mixed to lower — lower oil helps input costs, but weak Chinese production and investment restrict volume growth for cyclical chemicals.
■ Energy: mixed to lower — Brent is falling again and trades near $95 a barrel as expected supply grows faster than demand, reducing the near-term earnings leverage of European oil producers.
■ Utilities and power grids: mixed — grid investment remains necessary, but projects heavily dependent on new data centres face higher financing costs and stricter contractual requirements.
■ Airlines: slightly positive — lower oil reduces fuel pressure, while Friday's US share-price weakness was mainly caused by a temporary air-traffic-control failure rather than weaker demand.
■ Real estate: lower — high rates continue to raise financing costs and data-centre property faces an additional credit risk as lenders impose stricter requirements on new projects.
Market focus of the day
The most important change within the AI trade is now taking place in credit markets. Banks that were still prepared only weeks ago to finance large data-centre and neocloud transactions are now examining far more closely whether future cash flows are strong enough to cover interest, leases and repayments. Guarantees from major technology companies are no longer automatically sufficient to secure additional credit capacity.
There is not yet a broad wave of defaults. The change is in the price and availability of new money. Riskier AI debt is facing higher required yields, planned bond sales are being postponed and banks are trying to sell parts of existing data-centre portfolios. If this continues, financing itself becomes a constraint on the speed at which new AI capacity can be built.
AI
The size of future credit demand makes this shift important. Global hyperscalers could issue roughly $420 billion of debt in 2027, compared with around $250 billion in 2026. At the same time, spreads on 10-year hyperscaler debt have widened by roughly 50 basis points this year, compared with about 20 basis points for high-quality industrial companies without direct AI exposure.
The movement is much larger in riskier parts of the chain. CoreWeave has roughly $50 billion of debt and yields on some bonds recently approached 16%, while the cost of credit protection increased sharply. Nebius abandoned a planned high-yield bond issue and now uses a $3.5 billion senior secured credit facility for data-centre expansion and GPU purchases.
This changes project economics without requiring structural AI demand to disappear. A project with the same customer and contract value can become far less attractive when debt costs more, lenders require additional equity and revenue starts later because of construction or power delays.
Software
Software has a different financing profile. A company with an existing customer base, high recurring revenue and positive free cash flow can sell new AI functionality without first investing billions in property, chips and power infrastructure.
High rates still matter for software because future cash flows are valued at a higher discount rate. The difference lies in the balance sheet: profitable software needs to return to banks and bond markets less frequently to generate new revenue and therefore suffers less direct pressure from deteriorating credit conditions across physical AI infrastructure.
Industrials and defence
European industrials face pressure primarily from China on Monday. Industrial production grew 4.8% in October against 5.3% expected and fixed-asset investment fell 8.1% over January through October. That directly affects companies supplying production lines, automation, electrical equipment and other capital goods.
Defence has a different demand base. Three commercial ships were struck by drones near Romania's Sulina canal over the weekend and Romania scrambled fighter aircraft. This does not automatically lift every defence stock, but it increases the direct need for radar, air defence, electronic warfare, counter-drone systems and maritime protection.
Financials
The 0.8% gain in US financials on Friday provides an incomplete picture. Higher rates support traditional lending margins, but AI financing has grown quickly enough for banks to start examining concentration risk as well.
At the end of the third quarter, JPMorgan had roughly $29 billion outstanding in the category of other income-producing property loans, which includes data centres. That category represented around 12% of commercial real-estate lending, up from 8% three years earlier. The figure is not a measure of bad loans, but it shows how quickly this form of credit has expanded on bank balance sheets.
The shift is also visible in Europe. ING is offering roughly $500 million of data-centre loans for sale, including exposure linked to the Stargate project. Loan sales are normal balance-sheet management, but the timing coincides with a market in which banks want less additional AI exposure and buyers demand higher returns.
Financials are therefore not a simple positive sector for us. Banks with strong deposit franchises, limited project finance and little concentration in AI infrastructure are better placed than institutions that rapidly accumulated large data-centre portfolios.
Energy
Brent is down roughly 0.7% on Monday morning near $95.14 a barrel after two weeks of declines. The main factor is the expectation that new supply will grow faster than demand, reducing the premium paid for physical scarcity.
For European oil producers, this reduces near-term earnings leverage. For airlines, transport and energy-intensive industry, the same move works in the opposite direction through lower fuel and input costs.
Airlines
US airline shares were hit late on Friday by an air-traffic communications failure that caused a temporary nationwide ground stop. Authorities expect the system to operate normally again on Monday, so the share-price decline should not be interpreted as weaker underlying travel demand.
For European carriers, oil matters more. If Brent remains near current levels or falls further, fuel pressure declines. That leaves airlines with a better Monday outlook than sectors directly dependent on Chinese demand or new AI financing.
Rates
The US 10-year yield is around 5.14% and the 2-year yield around 4.87%. This directly affects heavily financed AI projects because a few dozen additional basis points of interest on tens of billions of debt can materially reduce free cash flow.
For European equities, the same rate level creates a clear split. Banks can initially benefit from higher interest income, but the quality of new lending becomes more important. Property, loss-making growth and capital-intensive infrastructure face immediately higher financing costs.
European earnings cycle
Europe has less direct AI concentration than the United States. Technology represents roughly 8.8% of the broad European market compared with more than 35% in the US market, leaving the European index less dependent on a small group of technology companies.
Earnings provide a second layer of support. STOXX 600 companies are on track for roughly 25% third-quarter earnings growth, the strongest increase in four years. Excluding energy, earnings growth is around 10% and revenue is expected to rise roughly 12%.
Capital flows are also substantial. European equity funds received roughly $35.1 billion of net inflows in the week through November 11, the largest weekly amount since June 2021. Technology, healthcare and financials received inflows while industrial funds recorded outflows.
Desk view
For Monday, we expect healthcare and consumer staples to hold up better than the broader market. Banks need to be treated selectively: strong deposits and limited AI-project risk are favourable, while substantial exposure to data centres and private-credit structures deserves a higher risk premium.
The greatest downside sensitivity sits in neoclouds, data-centre finance, semiconductors, networking and other companies whose growth depends heavily on cheap external financing. Luxury, autos, materials and China-sensitive industrials face separate pressure from weak Chinese consumption and investment.
The most important signal for the coming days is the price of new AI credit. If spreads continue to widen, banks sell more loans and new projects require additional equity, infrastructure financing rather than AI demand itself becomes the limiting factor.
Disclaimer Aan de door ons opgestelde informatie kan op geen enkele wijze rechten worden ontleend. Alle door ons verstrekte informatie en analyses zijn geheel vrijblijvend. Alle consequenties van het op welke wijze dan ook toepassen van de informatie blijven volledig voor uw eigen rekening.
Wij aanvaarden geen aansprakelijkheid voor de mogelijke gevolgen of schade die zouden kunnen voortvloeien uit het gebruik van de door ons gepubliceerde informatie. U bent zelf eindverantwoordelijk voor de beslissingen die u neemt met betrekking tot uw beleggingen.


