Indices Europa na Wall Street: Hard lager en AI-kredietstress vergroot de druk
Richting Europa vanuit de VS: lager / negatief
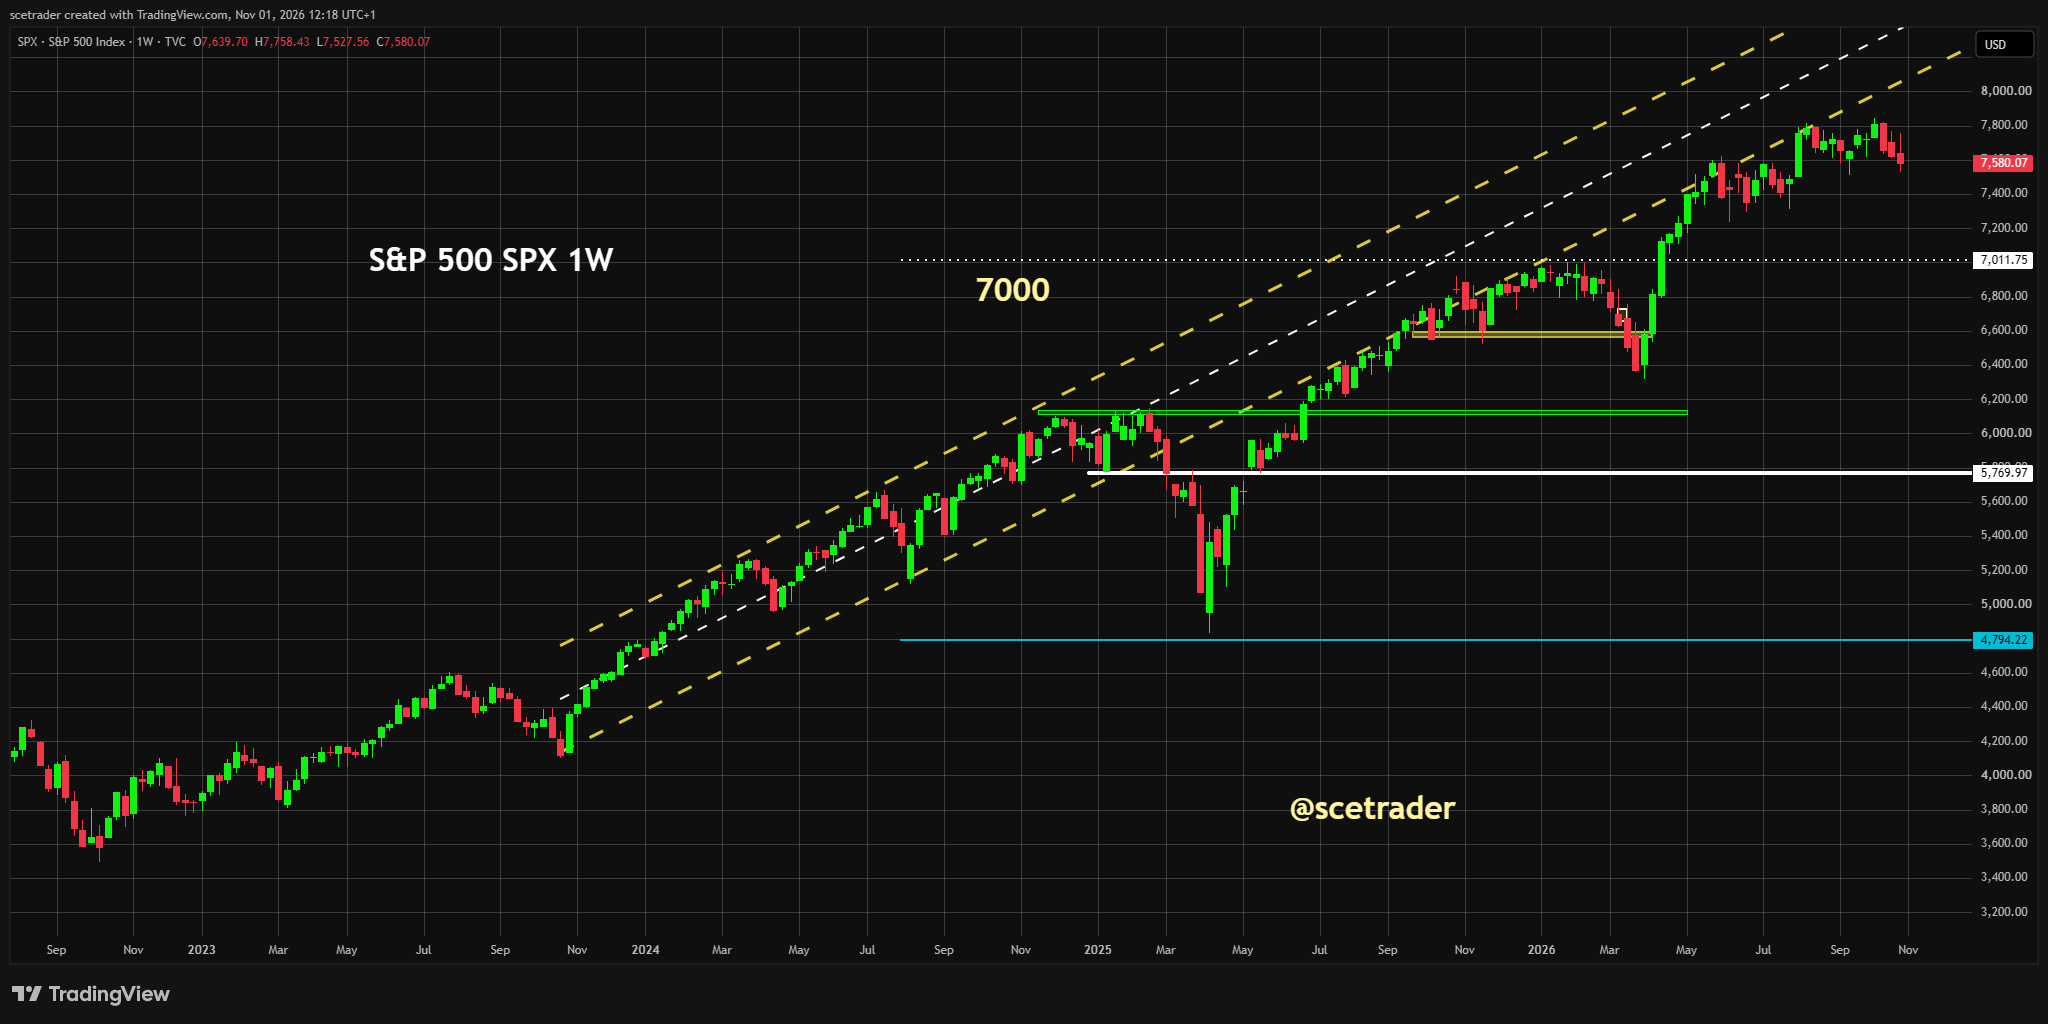
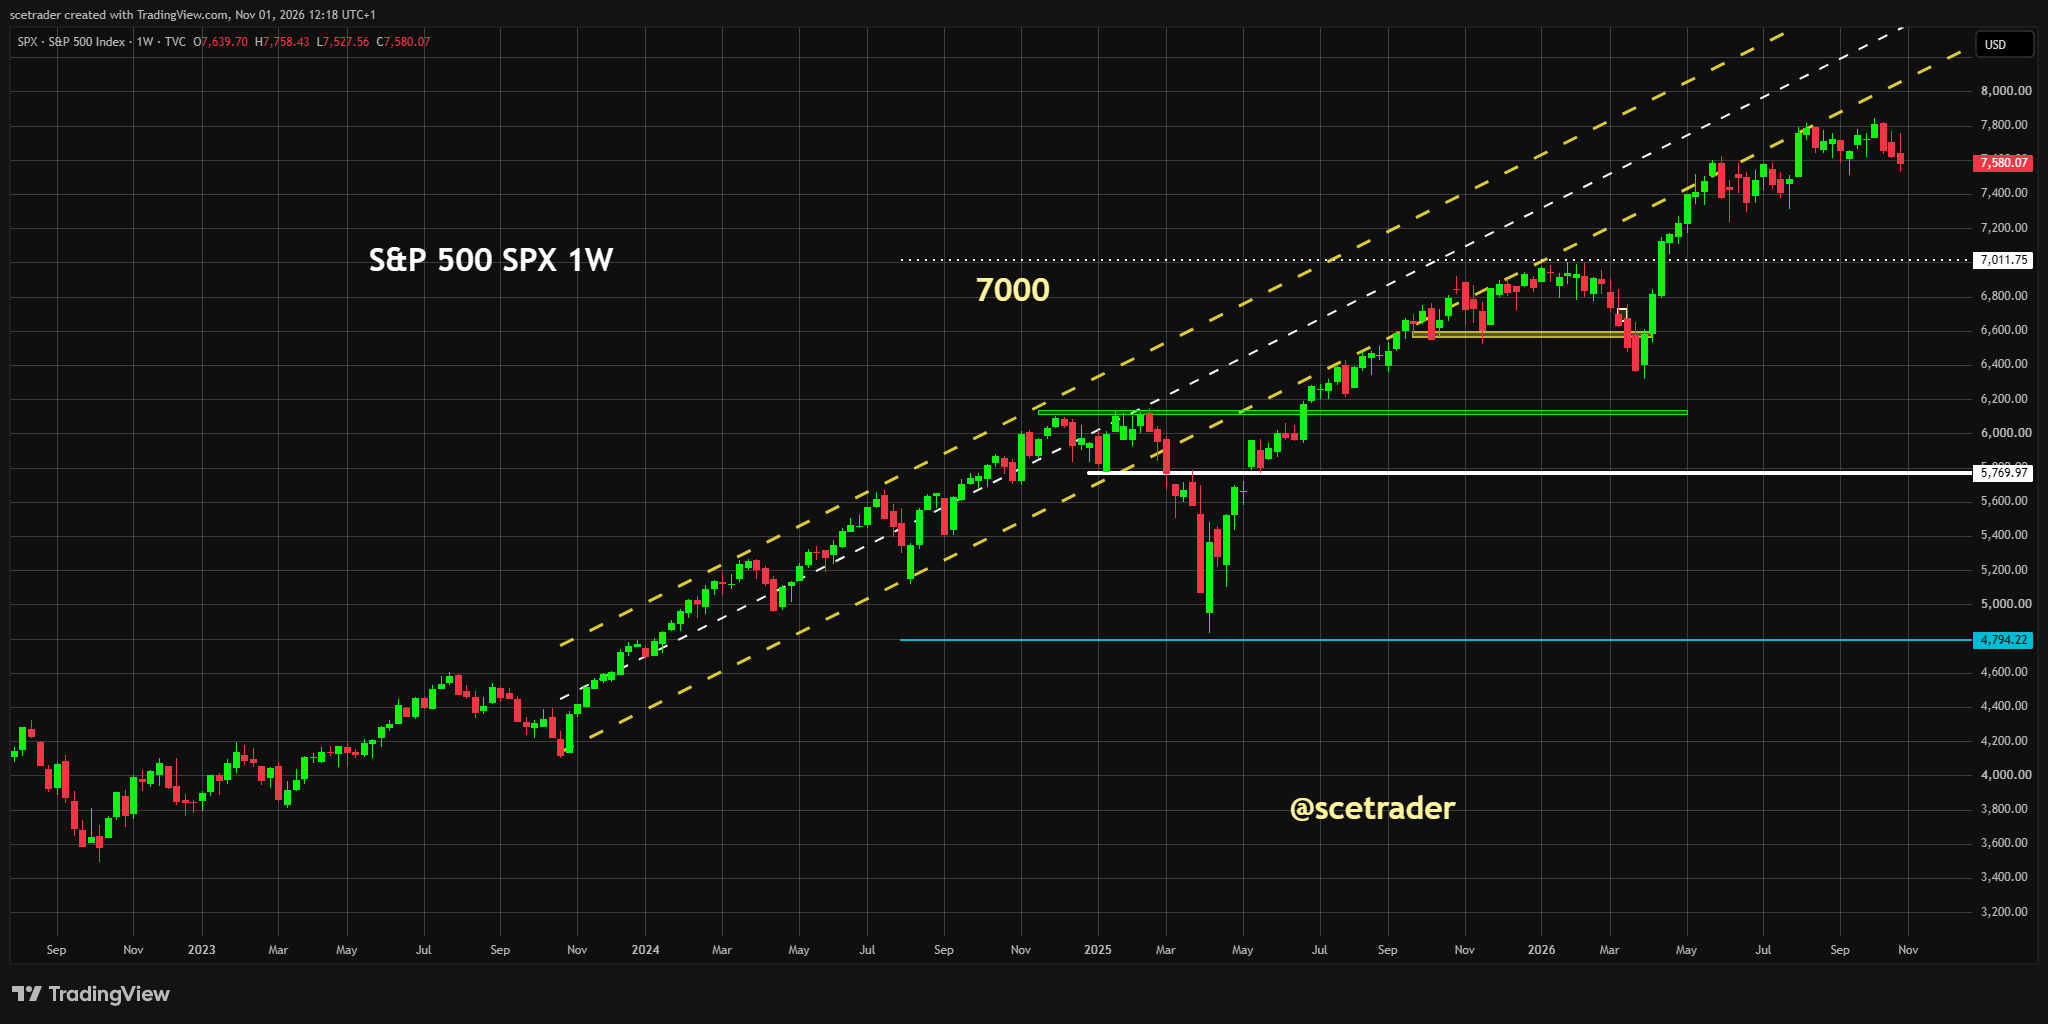
Wall Street sloot vrijdag overtuigend zwak. De S&P 500 verloor 1,82% tot 7.580,07, de Nasdaq daalde 2,86%, de Dow Jones 1,09% en de Russell 2000 1,66%. De verkoop was breed, technologie verloor bijna 5% en de Amerikaanse semiconductor-index zakte 7,2%. De eerste overdracht naar Europa is daarom negatief, vooral voor technologie, chips en andere hoog gewaardeerde groei aandelen.
Onder de oppervlakte was het beeld niet volledig uniform. Energie, consument defensief, nutsbedrijven, gezondheidszorg, materialen en vastgoed sloten hoger. Dat laat zien dat beleggers niet simpelweg alle aandelen verkochten, maar kapitaal verschoven naar directe kasstromen, defensieve winstgroei en sectoren die minder afhankelijk zijn van de waardering van toekomstige AI-winsten.
De weekendinformatie maakt het beeld complexer. De fysieke vraag naar AI-chips en servers blijft uitzonderlijk sterk, terwijl kredietbeoordelaars en obligatiebeleggers juist steeds kritischer worden over de financiering van die groei. Daarmee draait maandag niet alleen om omzetgroei, maar ook om vrije kasstroom, leverage, kredietkosten en de vraag hoeveel extra investeringen financieel nog aantrekkelijk zijn.
■ Sector richting Europa: negatief — de brede verkoop op Wall Street geeft Europa een zwakke start, met technologie als grootste neerwaartse risico.
■ AI / hyperscalers: negatief — hoge capex, druk op vrije kasstroom en twijfel over rendement drukken de waardering.
■ AI-financiering / krediet: negatief — meer schuld, leases en projectfinanciering vergroten de gevoeligheid voor rente en kredietspreads.
■ AI-accelerators / halfgeleiders: sterk negatief — de Amerikaanse chipsector kreeg vrijdag een uitzonderlijk zware verkoopgolf.
■ HBM / geheugen: gemengd negatief — aandelen staan onder druk, terwijl de fysieke server- en geheugen vraag zeer sterk blijft.
■ Chipapparatuur: negatief — lagere multiples kunnen maandag zwaarder wegen dan de nog steeds hoge capaciteitsvraag.
■ Advanced packaging / test: negatief — twijfel over het tempo van toekomstige AI-capex verhoogt de gevoeligheid.
■ Networking / optical: negatief — lagere waarderingen volgen nu ook bedrijven die afhankelijk zijn van zeer hoge data center-investeringen.
■ Data center stroom / koeling: gemengd — fysieke bouwvraag blijft hoog, maar financierbaarheid bepaalt steeds meer het tempo van nieuwe projecten.
■ Software / AI-platforms: negatief — hoge multiples bieden weinig bescherming wanneer groei of vrije kasstroom onvoldoende overtuigt.
■ Cybersecurity: negatief selectief — structurele vraag blijft stevig, maar de risicopremie op dure groei loopt op.
■ Elektrificatie / automatisering: relatief positief — investeringen in stroomnetten, efficiency en infrastructuur hebben een directer rendement.
■ Industrie / kapitaalgoederen: gemengd — fysieke investeringen bieden steun, terwijl brede risicovermindering tegenwerkt.
■ Defensie / aerospace: relatief positief — eigen overheidsbudgetten en grote orderboeken bieden een zelfstandige vraagmotor.
■ Pharma / biotech: positief — sterke cijfers en hogere vooruitzichten bieden duidelijke relatieve steun.
■ Media: positief — aantrekkende abonnementsgroei en betere marges werden vrijdag beloond.
■ Consument: selectief positief — bedrijven met betere omzet, marges en voorraden kunnen zich onttrekken aan de brede verkoop.
■ Auto's: gemengd negatief — operationele verbetering biedt enig tegenwicht, maar Chinese concurrentie en hoge investeringen blijven zwaar.
■ Financials: negatief tot gemengd — huidige winst is stevig, maar kredietvraag, fundingkosten en toekomstige loan-bookkwaliteit worden belangrijker.
■ Private credit: negatief risico — snelle groei van AI-financiering verhoogt het herfinancieringsrisico bij zwakkere kredietnemers.
■ Energie / offshore: positief — hoge olieprijzen en beperkte extra aanbodgroei ondersteunen kasstromen.
■ Materialen / chemie: gemengd positief — de sector hield relatief goed stand en profiteert deels van de fysieke investeringscyclus.
■ Utilities / vastgoed: relatief positief — lagere lange rentes ondersteunen rentegevoelige kasstromen.
■ Luchtvaart / transport: negatief — hoge olie- en kerosineprijzen blijven rechtstreeks op marges drukken.
■ Crypto / fintech: kwetsbaar — de acute operationele stress is afgenomen, maar het recente grote veiligheidsincident houdt de risicopremie hoog.
Waan van de dag
De belangrijkste ontwikkeling voor maandag is de tegenstelling tussen de fysieke AI-markt en de kredietmarkt. De Zuid-Koreaanse semiconductor-export steeg in oktober met 259,4% tot een record van $56,44 miljard. De computerexport nam met 496,6% toe, vooral door AI-servers. De totale export groeide 93,7%, al werd dat cijfer mede versterkt door extra werkdagen door de verschoven feestdagen.
De fysieke AI-vraag is dus niet ingestort. Integendeel: de vraag naar geheugen, servers en geavanceerde chips blijft uitzonderlijk hoog.
De aandelenmarkt verlaagt ondertussen wel de waardering. Dat komt doordat de markt steeds minder alleen naar omzet kijkt en steeds meer naar de prijs van de groei. Een zeer grote Amerikaanse hyperscaler kreeg vrijdag een Negative credit outlook vanwege snel stijgende AI-capex, druk op toekomstige vrije kasstroom en het risico dat leverage verder oploopt.
Aan de risicovollere kant van de markt wordt nieuwe AI-infrastructuur inmiddels deels gefinancierd met speculative-grade schuld. Een groot infrastructuurproject van ongeveer $63 miljard gebruikt een aparte financieringsstructuur om chips en netwerkapparatuur te kopen en aan een AI-lab te verhuren. Ongeveer $18 miljard van de junior financiering zit in de double-B-zone, dus onder investment grade.
Dat is een belangrijke verschuiving. Sterke AI-vraag en oplopend kredietrisico kunnen tegelijkertijd bestaan.
AI: van groeiverhaal naar kapitaaldiscipline
De markt hoeft niet te geloven dat AI-capex morgen wordt verlaagd om aandelen vandaag lager te waarderen. Zodra nieuwe groei meer externe financiering vereist, stijgt de kapitaalkost en daarmee het vereiste rendement voor nieuwe projecten.
Het eerste effect daarvan zit in de multiple. Toekomstige winsten worden minder waard wanneer de rente en kredietspread hoger zijn. Daardoor kan een aandeel dalen terwijl de omzet nog steeds stijgt.
Het tweede effect zit in toekomstige investeringen. Projecten hoeven niet direct te worden geschrapt, maar kunnen langzamer worden uitgerold, gefaseerd worden gebouwd of later worden gestart. Dat maakt de aandelen van leveranciers al gevoelig voordat de daadwerkelijke orders beginnen af te nemen.
Voor maandag is daarom vooral de reactie na de opening belangrijk. Wanneer technologie na de eerste verkoopgolf stabiliseert terwijl de fysieke vraagdata sterk blijven, wijst dat op een waarderingscorrectie. Wanneer de verkoop ondanks de recordvraag opnieuw versnelt, blijft kapitaaldiscipline de dominante factor.
Software en cybersecurity
Software blijft kwetsbaar omdat hoge waarderingen samenvallen met een nieuwe concurrentiedynamiek. Nieuwe AI-agents kunnen steeds meer taken uitvoeren waarvoor bedrijven traditioneel aparte softwarepakketten kochten. De sector moet daardoor aantonen dat AI de omzet en marges verhoogt in plaats van pricing power af te breken.
Maandagavond volgen belangrijke cijfers uit AI-software. Na de zware verkoop van vrijdag zal vooral de outlook belangrijk zijn. De markt zal minder tolerant zijn voor omzetgroei zonder voldoende vrije kasstroom of duidelijke winstkwaliteit.
Voor Europa betekent dat dat software met voorspelbare terugkerende omzet en sterke kasstroom een betere uitgangspositie heeft dan ondernemingen waarvan vrijwel alle waarde in toekomstige groei zit.
Financials: de loan books komen nadrukkelijker in beeld
Financials verdienen maandag een voorzichtigere beoordeling dan de recente winstcijfers alleen suggereren. De huidige winstgevendheid van grote Europese banken is nog stevig en de kapitaalbuffers zijn sterk. De aandelenmarkt kijkt echter vooruit naar de kwaliteit van de leningenportefeuilles.
De eerste waarschuwing komt uit de kredietvraag. In Frankrijk vertragen bedrijfsinvesteringen en nieuwe projecten, terwijl de economie in het derde kwartaal met 0,1% kromp. Tegelijk liep de geharmoniseerde inflatie op naar 3,8% en bleven de staatsrentes hoog. Dat is geen bankencrisis, maar het kan kredietgroei vertragen en fundingkosten hoog houden.
Een zwakkere economie kan uiteindelijk ook hogere voorzieningen betekenen. Dat risico is vandaag nog niet zichtbaar als een brede verslechtering van de loan books, maar de markt kan wel eerder een hogere risicopremie eisen.
Private credit voegt daar een nieuwe laag aan toe. De AI-boom trekt banken, kredietfondsen en vermogensbeheerders steeds dieper in data center- en infrastructuurfinanciering. Een groot deel van die schuld moet de komende jaren worden geherfinancierd. Wanneer dat tegen hogere rentes gebeurt, wordt de rentelast voor zwakkere kredietnemers veel zwaarder.
Sommige leningen gebruiken bovendien payment-in-kind rente, waardoor rente wordt toegevoegd aan de schuld in plaats van volledig in cash betaald. Dat verlaagt de directe liquiditeitsdruk maar verhoogt de leverage.
Financials zijn maandag daarom geen duidelijke veilige haven. Wanneer banken relatief goed blijven liggen terwijl technologie daalt, blijft de correctie vooral een waarderingsprobleem. Wanneer kredietspreads en financials tegelijkertijd verslechteren, krijgt de beweging een fundamenteler karakter.
Gezondheidszorg
De gezondheidszorg gaf vrijdag een totaal ander signaal dan technologie. Verschillende grote Europese farmabedrijven kwamen met beter dan verwachte cijfers, hogere verwachtingen en sterke groei binnen belangrijke medicijncategorieën.
Dat betekent dat de sector maandag vanuit een veel gunstigere relatieve positie begint. De winstgroei is zichtbaar, de financieringsbehoefte is beheersbaar en de waardering is minder afhankelijk van extreem hoge toekomstige capex.
Wanneer gezondheidszorg relatief sterk blijft terwijl technologie onder druk staat, bevestigt dat dat de markt kapitaal roteert en niet Europa als geheel verkoopt.
Media en consument
Ook buiten gezondheidszorg waren er duidelijke positieve bedrijfssignalen. Binnen media trok abonnementsgroei aan en verbeterden de marges. Binnen consument bleek dat beter dan verwachte verkopen en lagere voorraden nog steeds sterk worden beloond.
Dat is belangrijk voor maandag. De markt verkoopt niet blind ieder aandeel. Bedrijven die tastbare omzetgroei, margeverbetering en directe kasstromen laten zien, kunnen zich nog steeds onderscheiden.
De Europese markt wordt daardoor waarschijnlijk sterk selectief.
Auto's
De Europese autosector kreeg de afgelopen week enige verlichting doordat verschillende producenten operationele verbetering en kostenmaatregelen lieten zien. Dat neemt de structurele problemen echter niet weg.
Chinese concurrentie blijft marktaandeel winnen, terwijl Europese producenten tegelijkertijd grote bedragen moeten investeren in elektrificatie, software en productievernieuwing. Hoge energieprijzen voegen daar een extra kostendruk aan toe.
Voor maandag blijft de sector daarom gemengd. Sterke individuele uitvoering kan worden beloond, maar er is nog onvoldoende reden voor een brede positieve sectorcall.
Industrie en infrastructuur
De industriële kant van de AI-boom heeft een directere economische basis dan veel hoog gewaardeerde technologie. Data centers moeten worden aangesloten op het elektriciteitsnet en hebben transformatoren, koeling, noodstroom, automatisering en andere fysieke infrastructuur nodig.
Reeds gefinancierde projecten verdwijnen niet omdat aandelen een slechte week hebben. Dat biedt relatieve steun aan elektrificatie en automatisering.
De kwetsbaarheid zit vooral in toekomstige projecten. Wanneer krediet duurder wordt, kan de volgende investeringsronde trager verlopen. Voor maandag blijft de sector daarom relatief beter dan high-beta technologie, maar niet immuun voor een brede risk-off beweging.
Defensie
Defensie heeft een eigen vraagmotor en blijft daardoor relatief sterk. Hoge militaire budgetten en grote orderboeken zorgen voor zichtbaarheid die losstaat van AI-multiples.
De vraag naar luchtverdediging, sensoren, drones en software blijft hoog. Daardoor kan de sector maandag opnieuw als relatieve veilige groeizone fungeren wanneer beleggers risico uit technologie halen.
De Amerikaanse verkiezingen van dinsdag kunnen de volatiliteit rond defensie wel verhogen, omdat de samenstelling van het Congres invloed kan hebben op begrotingsprioriteiten.
Energie en olie
Energie heeft voor maandag een van de sterkste relatieve uitgangsposities. Olie sloot vrijdag rond het hoogste niveau in ongeveer zes maanden en geopolitieke risico's rond de aanvoer blijven hoog.
De grote olieproducerende landen lijken de productiedoelstellingen voor december niet verder te verhogen. Dat betekent dat er geen grote nieuwe beleidsmatige aanbodgolf aankomt, terwijl verschillende producenten fysiek nog onder hun quota zitten.
Voor olieproducenten en offshore is dat positief. Hoge olieprijzen ondersteunen vrije kasstroom, dividend en schuldafbouw.
Voor de rest van Europa werkt dezelfde beweging negatief. Luchtvaart, transport en energie-intensieve industrie krijgen hogere kosten, terwijl dure energie ook de inflatiedruk verhoogt.
Luchtvaart
Luchtvaart blijft daardoor een van de kwetsbaarste sectoren. De vraag naar reizen hoeft niet zwak te zijn om de winst onder druk te zetten. Wanneer brandstof sneller stijgt dan ticketprijzen, worden marges kleiner.
De sector is daarmee extra gevoelig voor geopolitiek nieuws. Een nieuwe olieprijsstijging kan direct leiden tot lagere winstverwachtingen.
De industriële luchtvaartketen heeft een ander profiel. Grote orderboeken en defensie-uitgaven geven daar veel meer zichtbaarheid en minder directe gevoeligheid voor de dagelijkse olieprijs.
Crypto
Het directe operationele risico binnen crypto is in het weekend afgenomen. Een grote handelsbeurs hervat opnames gefaseerd nadat ongeveer 95% van de gestolen activa was teruggevonden of vervangen.
Dat verlaagt de kans op een directe liquiditeitscrisis.
Het incident blijft wel relevant voor risicobereidheid. Na een zware aandelenweek kan nieuwe stress in speculatieve activa snel overslaan naar andere high-beta markten.
Rente en macro
De Amerikaanse tienjaarsrente daalde vrijdag doordat beleggers staatsobligaties kochten tijdens de aandelenverkoop. De Employment Cost Index gaf bovendien enige verlichting: de arbeidskosten stegen 0,8% in het derde kwartaal, iets minder dan de 0,9% eerder.
Dat is echter nog geen dovish omgeving. De Amerikaanse beleidsrente staat op 3,75% tot 4,00%, de economie groeit sterk en de combinatie van hoge olieprijzen en hardnekkige inflatie maakt snelle versoepeling moeilijk.
Dat is extra belangrijk nu AI meer extern kapitaal gebruikt. Hoge rente drukt niet alleen op waarderingsmultiples maar verhoogt ook rechtstreeks de financieringskosten van nieuwe infrastructuur.
Maandag volgt de Amerikaanse ISM Manufacturing-index. Vooral de prijzencomponent wordt belangrijk. Een sterke industrie gecombineerd met hoge inputprijzen kan de rente opnieuw omhoog sturen en technologie extra raken. Een duidelijk zachtere prijzencomponent kan juist ruimte geven voor herstel.
Europese winstcyclus
Europa liet vrijdag zien dat de markt veel selectiever is dan de zware technologiecorrectie suggereert. De STOXX 600 verloor slechts 0,36%, terwijl de Europese technologiesector 2,75% daalde.
Buiten technologie werden sterke cijfers binnen gezondheidszorg, media, consument en energie juist beloond. Dat betekent dat de winstcyclus nog voldoende sterk is om grote verschillen tussen sectoren te veroorzaken.
Ook de macro-economie geeft geen uniform negatief signaal. De eurozone groeide in het derde kwartaal met 0,4%, twee keer zo snel als verwacht. Duitsland groeide licht en Nederland en Spanje deden het beter. Frankrijk bleef de duidelijke zwakke plek.
Voor maandag betekent dit dat de Amerikaanse technologieschok serieus moet worden genomen, maar niet automatisch één-op-één naar alle Europese aandelen moet worden vertaald.
Agenda
Na het Amerikaanse slot volgen maandag belangrijke cijfers uit AI-software en consumententechnologie. Dinsdag volgen nieuwe cijfers uit de semiconductor-sector.
Dinsdag vinden bovendien de Amerikaanse tussentijdse verkiezingen plaats. Dat verhoogt het risico rond begrotingsbeleid, defensie, banken, crypto en regelgeving.
De gebeurtenisdichtheid is daardoor hoog en kan beleggers terughoudend maken om direct na de opening agressief nieuwe posities in te nemen.
Desk-view
Europa begint maandag met een duidelijke negatieve bias.
Wall Street sloot breed zwak en semiconductors kregen een uitzonderlijk zware klap. De markt kijkt inmiddels niet alleen naar AI-groei, maar steeds nadrukkelijker naar de kwaliteit en prijs van de financiering erachter.
De belangrijkste nuance is dat de fysieke AI-vraag nog steeds zeer sterk is. De Zuid-Koreaanse exportdata laten geen eindmarktrecessie zien. De correctie draait vooral om waardering, vrije kasstroom, leverage en de vraag hoeveel toekomstige capex bij deze financieringskosten nog aantrekkelijk blijft.
Financials verdienen extra aandacht. De huidige bankwinsten zijn nog goed, maar zwakkere kredietvraag, hoge fundingkosten en snelle groei van private credit maken de sector gevoeliger voor een tweede-orde kredietverslechtering.
Daartegenover staan sectoren met directe winstgroei en kasstroom. Gezondheidszorg, energie, consument defensief, media, delen van infrastructuur en defensie beginnen vanuit een duidelijk sterkere relatieve positie.
De eerste richting is lager, maar maandag wordt vooral een test van selectiviteit. Wanneer de verkoop geconcentreerd blijft in AI, chips en kredietgevoelige groei, zien wij een zware sectorrotatie. Wanneer ook de kasstroomsterke delen van de markt breed worden verkocht, verandert het beeld in een fundamenteler risk-off signaal.
🔵 English version
Wall Street tumbles; AI credit stress adds another layer of risk for Europe
Direction for Europe from the US: lower / negative
Wall Street closed decisively weak on Friday. The S&P 500 fell 1.82% to 7,580.07, the Nasdaq declined 2.86%, the Dow lost 1.09% and the Russell 2000 dropped 1.66%. Selling was broad, technology lost almost 5% and the US semiconductor index fell 7.2%. The initial read-through for Europe is therefore negative, particularly for technology, semiconductors and other highly valued growth equities.
The underlying sector picture was not uniformly risk-off. Energy, consumer staples, utilities, healthcare, materials and real estate finished higher. Investors were reducing risk while rotating capital toward immediate cash generation, defensive earnings and sectors less dependent on future AI valuations.
Weekend information makes the picture more complex. Physical demand for AI chips and servers remains exceptionally strong, while credit agencies and bond investors are becoming increasingly critical of how that growth is financed. Monday therefore revolves not only around revenue growth but also around free cash flow, leverage, borrowing costs and how much additional investment remains financially attractive.
■ Sector direction for Europe: negative — broad Wall Street selling creates a weak European start, with technology the main downside risk.
■ AI / hyperscalers: negative — high capex, pressure on free cash flow and uncertainty over investment returns weigh on valuations.
■ AI financing / credit: negative — debt, leases and project finance increase sensitivity to rates and credit spreads.
■ AI accelerators / semiconductors: strongly negative — the US chip sector suffered an exceptional Friday selloff.
■ HBM / memory: mixed negative — equities are under pressure while physical server and memory demand remains extremely strong.
■ Semiconductor equipment: negative — lower multiples can initially outweigh still-high capacity demand.
■ Advanced packaging / test: negative — uncertainty around future AI capex growth raises sensitivity.
■ Networking / optical: negative — valuations are also falling for businesses dependent on extreme data-centre investment.
■ Data-centre power / cooling: mixed — construction demand remains high while financing increasingly determines the pace of new projects.
■ Software / AI platforms: negative — high multiples provide little protection when growth or free cash flow does not fully convince.
■ Cybersecurity: selectively negative — structural demand remains solid while the risk premium attached to expensive growth rises.
■ Electrification / automation: relatively positive — investment in grids, efficiency and infrastructure has a more direct economic return.
■ Industrials / capital goods: mixed — physical investment provides support while broad risk reduction remains a headwind.
■ Defence / aerospace: relatively positive — government budgets and large order books provide an independent demand engine.
■ Pharma / biotech: positive — strong earnings and improved outlooks provide clear relative support.
■ Media: positive — accelerating subscription growth and better margins were rewarded on Friday.
■ Financials: negative to mixed — current profits remain solid while loan demand, funding costs and future loan-book quality receive more scrutiny.
■ Energy / offshore: positive — high oil prices and limited additional supply growth support cash generation.
■ Utilities / real estate: relatively positive — lower long-term yields support rate-sensitive cash flows.
■ Airlines / transport: negative — elevated oil and jet-fuel prices increase margin pressure.
■ Crypto / fintech: vulnerable — immediate operational stress has eased, but the recent security incident keeps risk premiums elevated.
Development of the day
The key development for Monday is the growing divergence between physical AI demand and credit markets. South Korean semiconductor exports rose 259.4% in October to a record $56.44 billion. Computer exports increased 496.6%, largely because of AI-server demand. Total exports rose 93.7%, although the headline was partly boosted by additional working days.
Physical AI demand has therefore not collapsed.
Equity valuations are being reduced.
A very large US hyperscaler received a Negative credit outlook on Friday because AI spending is rising rapidly while future free cash flow becomes less certain. At the riskier end of the market, large AI-infrastructure projects are increasingly being funded partly through speculative-grade debt.
This is an important shift. Strong AI demand can coexist with growing credit risk.
AI: from growth story to capital discipline
Markets do not need to believe that AI capex will be cut tomorrow in order to value equities lower today. Once additional growth requires more external financing, the cost of capital rises and the required return on new projects increases.
The first effect appears in valuation multiples. Future profits become less valuable when interest rates and credit spreads rise. Equities can therefore fall even while revenue continues to expand.
The second effect comes through future investment. Projects do not need to be cancelled immediately; they can be phased, delayed or expanded more slowly. Suppliers can therefore be repriced before actual orders decline.
For Monday, the reaction after the open is therefore particularly important. If technology stabilises after the initial selloff while physical demand remains strong, the move increasingly resembles a valuation correction. If selling accelerates despite record demand, capital discipline remains the dominant force.
Software and cybersecurity
Software remains vulnerable because elevated valuations now coincide with a new competitive environment. AI agents can perform an increasing number of functions that businesses traditionally bought through separate software packages. The sector therefore needs to prove that AI improves revenue and margins rather than undermines pricing power.
Monday evening's AI-software results will be an important test. Following Friday's heavy selloff, markets are likely to put more emphasis on guidance, monetisation and free-cash-flow quality than on revenue growth alone.
For Europe, recurring revenue, high margins and strong cash generation provide a better setup than valuations overwhelmingly dependent on future growth.
Financials: loan books move into focus
Financials deserve a more cautious assessment than recent earnings alone suggest. Current profitability at major European banks remains strong and capital buffers remain solid. Equity markets are increasingly focused, however, on the quality of loan portfolios over coming quarters.
The first warning comes from credit demand. Business investment and new projects are slowing in France while the economy contracted 0.1% in the third quarter. Harmonised inflation accelerated to 3.8% and sovereign yields remain elevated. This is not a banking crisis, but it can slow credit growth and keep funding costs high.
A weaker economy can ultimately require larger loan-loss provisions. That is not yet visible as a broad deterioration in current loan books, but markets can demand a higher risk premium before losses actually appear.
Private credit adds another layer. The AI boom is drawing banks, credit funds and asset managers increasingly deeply into data-centre and infrastructure financing. A substantial amount of this debt must be refinanced during the coming years. If refinancing occurs at higher rates, weaker borrowers face a much larger interest burden.
Some loans also use payment-in-kind interest, adding interest to outstanding principal rather than paying it fully in cash. This reduces immediate liquidity pressure but increases leverage.
Financials are therefore not an obvious safe haven on Monday. If banks remain resilient while technology declines, the correction remains primarily a valuation issue. If credit spreads and financial equities deteriorate together, markets are sending a more fundamental credit signal.
Healthcare
Healthcare provided a completely different signal from technology on Friday. Several large European pharmaceutical companies delivered better-than-expected results, higher outlooks and strong growth in important drug categories.
The sector therefore enters Monday from a more favourable relative position. Earnings growth is visible, financing requirements are manageable and valuations depend less on extreme future capex.
If healthcare remains resilient while technology weakens, it confirms that capital is rotating rather than leaving European equities indiscriminately.
Media and consumer
Positive company signals also emerged outside healthcare. Subscription growth accelerated within media and margins improved. In consumer markets, better-than-expected revenue and lower inventories continued to be rewarded.
This matters for Monday. Investors are not blindly selling every European equity. Businesses delivering tangible revenue growth, margin improvement and direct cash generation can continue to differentiate themselves.
Autos
European autos received some relief over the past week as several manufacturers showed operational improvement and further cost discipline. Structural challenges remain, however.
Chinese competitors continue to gain market share while European manufacturers must invest heavily in electrification, software and production renewal. High energy costs add further pressure.
The sector therefore remains mixed for Monday. Strong company execution can be rewarded, but the case for a broad sector rally remains weak.
Industrials and infrastructure
The industrial side of the AI boom has a more immediate economic foundation than much of highly valued technology. Data centres require grid connections, transformers, cooling, backup systems, automation and other physical infrastructure.
Already funded projects do not disappear because equities have a bad week. This provides relative support to electrification and automation.
The vulnerability lies mainly in future projects. More expensive credit can slow the next investment wave. For Monday, the sector remains relatively better positioned than high-beta technology but is not immune to a broad risk-off move.
Defence
Defence has an independent demand engine and therefore remains relatively strong. High military budgets and large order books provide visibility separate from AI valuation multiples.
Demand for air defence, sensors, drones and software remains elevated. The sector can therefore again act as a relatively safer growth area if investors reduce technology exposure.
Tuesday's US elections may increase volatility around defence expectations because congressional control can affect future budget priorities.
Energy and oil
Energy has one of Monday's strongest relative setups. Oil finished Friday near a six-month high while geopolitical supply risks remain elevated.
Major producers appear unlikely to raise December output targets further. This means there is no large new policy-driven supply increase immediately ahead, while several producers remain physically below their quotas.
For producers and offshore businesses, this is supportive. High oil prices strengthen free cash flow, dividends and deleveraging.
For the rest of Europe, the same move is negative. Airlines, transport and energy-intensive industry face higher costs, while expensive energy adds to inflation pressure.
Aviation
Airlines therefore remain one of Monday's clearest vulnerable sectors. Travel demand does not have to weaken for profitability to deteriorate. If fuel costs increase faster than fares, margins narrow.
The sector is especially sensitive to new geopolitical news capable of pushing crude higher.
Industrial aerospace has a different profile. Large order books and defence spending offer greater visibility and much less direct sensitivity to daily fuel prices.
Crypto
Immediate operational stress in crypto has eased over the weekend. A major exchange has begun restoring withdrawals in phases after recovering or replacing roughly 95% of affected assets.
This reduces the probability of an immediate liquidity crisis.
The incident remains relevant to risk appetite. Following a difficult equity week, renewed stress in speculative assets could quickly spill into other high-beta markets.
Rates and macro
US ten-year yields declined Friday as investors bought government bonds during the equity selloff. The Employment Cost Index also provided some relief, with labour costs increasing 0.8% in the third quarter versus 0.9% previously.
This is not yet a dovish environment. The US policy rate remains at 3.75% to 4.00%, economic activity remains strong and elevated oil prices keep inflation risk alive.
This matters particularly now that AI requires more external capital. High rates affect both valuation multiples and the actual financing cost of new infrastructure.
Monday's ISM Manufacturing report will therefore matter, particularly the prices component. Strong manufacturing combined with elevated input costs could lift yields and pressure technology further. A materially softer prices reading could create room for recovery.
European earnings cycle
Europe showed on Friday that the market is much more selective than the severe technology correction suggests. The STOXX 600 fell only 0.36%, while the European technology sector lost 2.75%.
Outside technology, strong earnings across healthcare, media, consumer and energy businesses were rewarded. The earnings cycle therefore remains strong enough to create substantial dispersion.
The euro-area economy also provides some support. GDP expanded 0.4% in the third quarter, twice the expected pace. Germany grew modestly and the Netherlands and Spain performed better. France remained the clear weak point.
The US technology shock must therefore be taken seriously, but it should not automatically be mapped one-for-one onto all European equities.
Agenda
Important AI-software and consumer-technology results arrive after Monday's US close. Fresh semiconductor earnings follow Tuesday.
US midterm elections also take place Tuesday, increasing event risk around fiscal policy, defence, banking, crypto and regulation.
The event density is therefore high and can keep investors cautious about adding aggressive new exposure immediately after the open.
Desk view
Europe starts Monday with a clear negative bias.
Wall Street closed broadly weak and semiconductors suffered an exceptional decline. Markets are now looking not only at AI growth but increasingly at the quality and cost of the financing behind it.
The key nuance is that physical AI demand remains extremely strong. South Korean export data do not indicate an end-market recession. The correction is primarily about valuation, free cash flow, leverage and how much future capex remains attractive at current funding costs.
Financials deserve additional attention. Current bank profits remain healthy, but weaker loan demand, elevated funding costs and rapid growth in private credit make the sector more sensitive to second-order credit deterioration.
Against this stand sectors with direct cash flow and visible earnings growth. Healthcare, energy, consumer defensives, selected media, infrastructure and defence therefore begin from a stronger relative position.
The initial direction is lower, but Monday is primarily a test of selectivity. If selling remains concentrated in AI, semiconductors and credit-sensitive growth, this remains severe sector rotation. If cash-flow-strong sectors are also sold broadly, the move becomes a more fundamental risk-off signal.
Disclaimer Aan de door ons opgestelde informatie kan op geen enkele wijze rechten worden ontleend. Alle door ons verstrekte informatie en analyses zijn geheel vrijblijvend. Alle consequenties van het op welke wijze dan ook toepassen van de informatie blijven volledig voor uw eigen rekening.
Wij aanvaarden geen aansprakelijkheid voor de mogelijke gevolgen of schade die zouden kunnen voortvloeien uit het gebruik van de door ons gepubliceerde informatie. U bent zelf eindverantwoordelijk voor de beslissingen die u neemt met betrekking tot uw beleggingen.


