Indices Europa na Wall Street: Chips herstellen en Besi krijgt een strategische impuls uit de VS
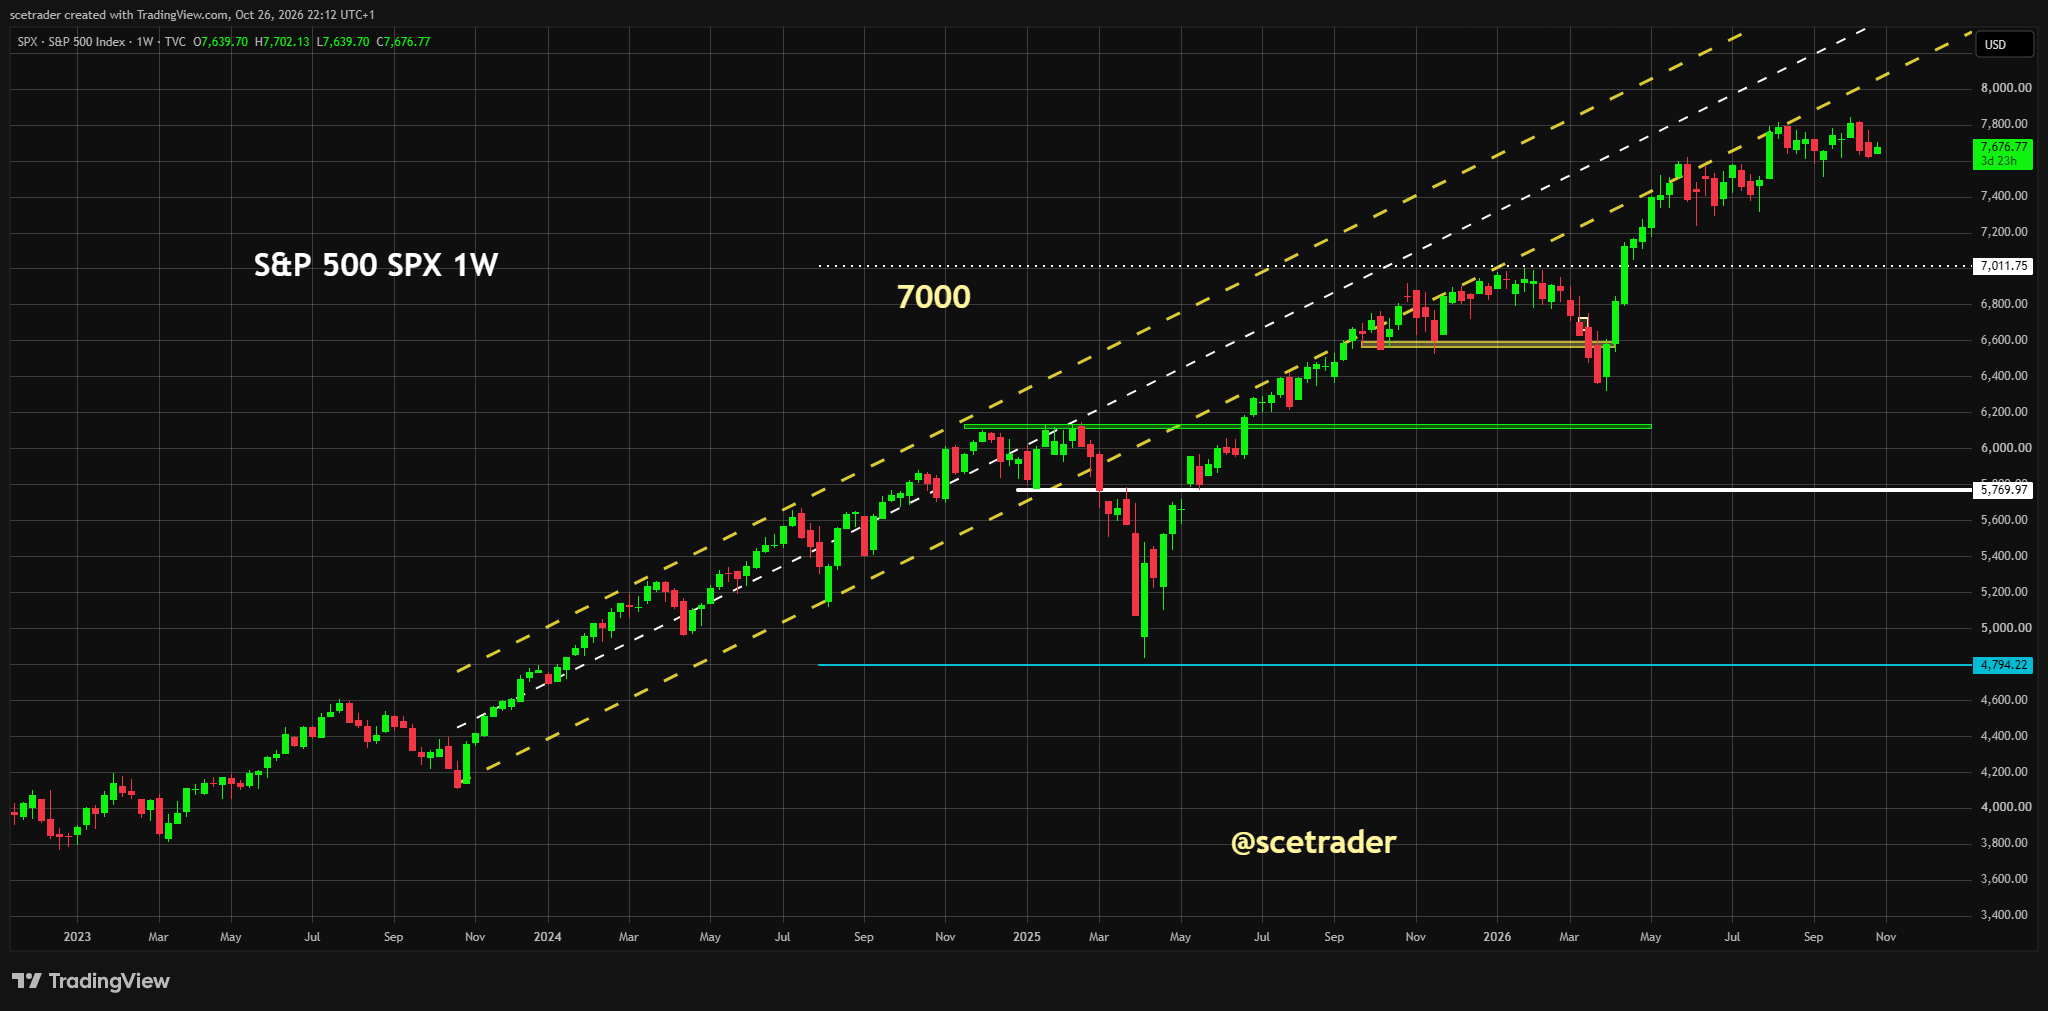
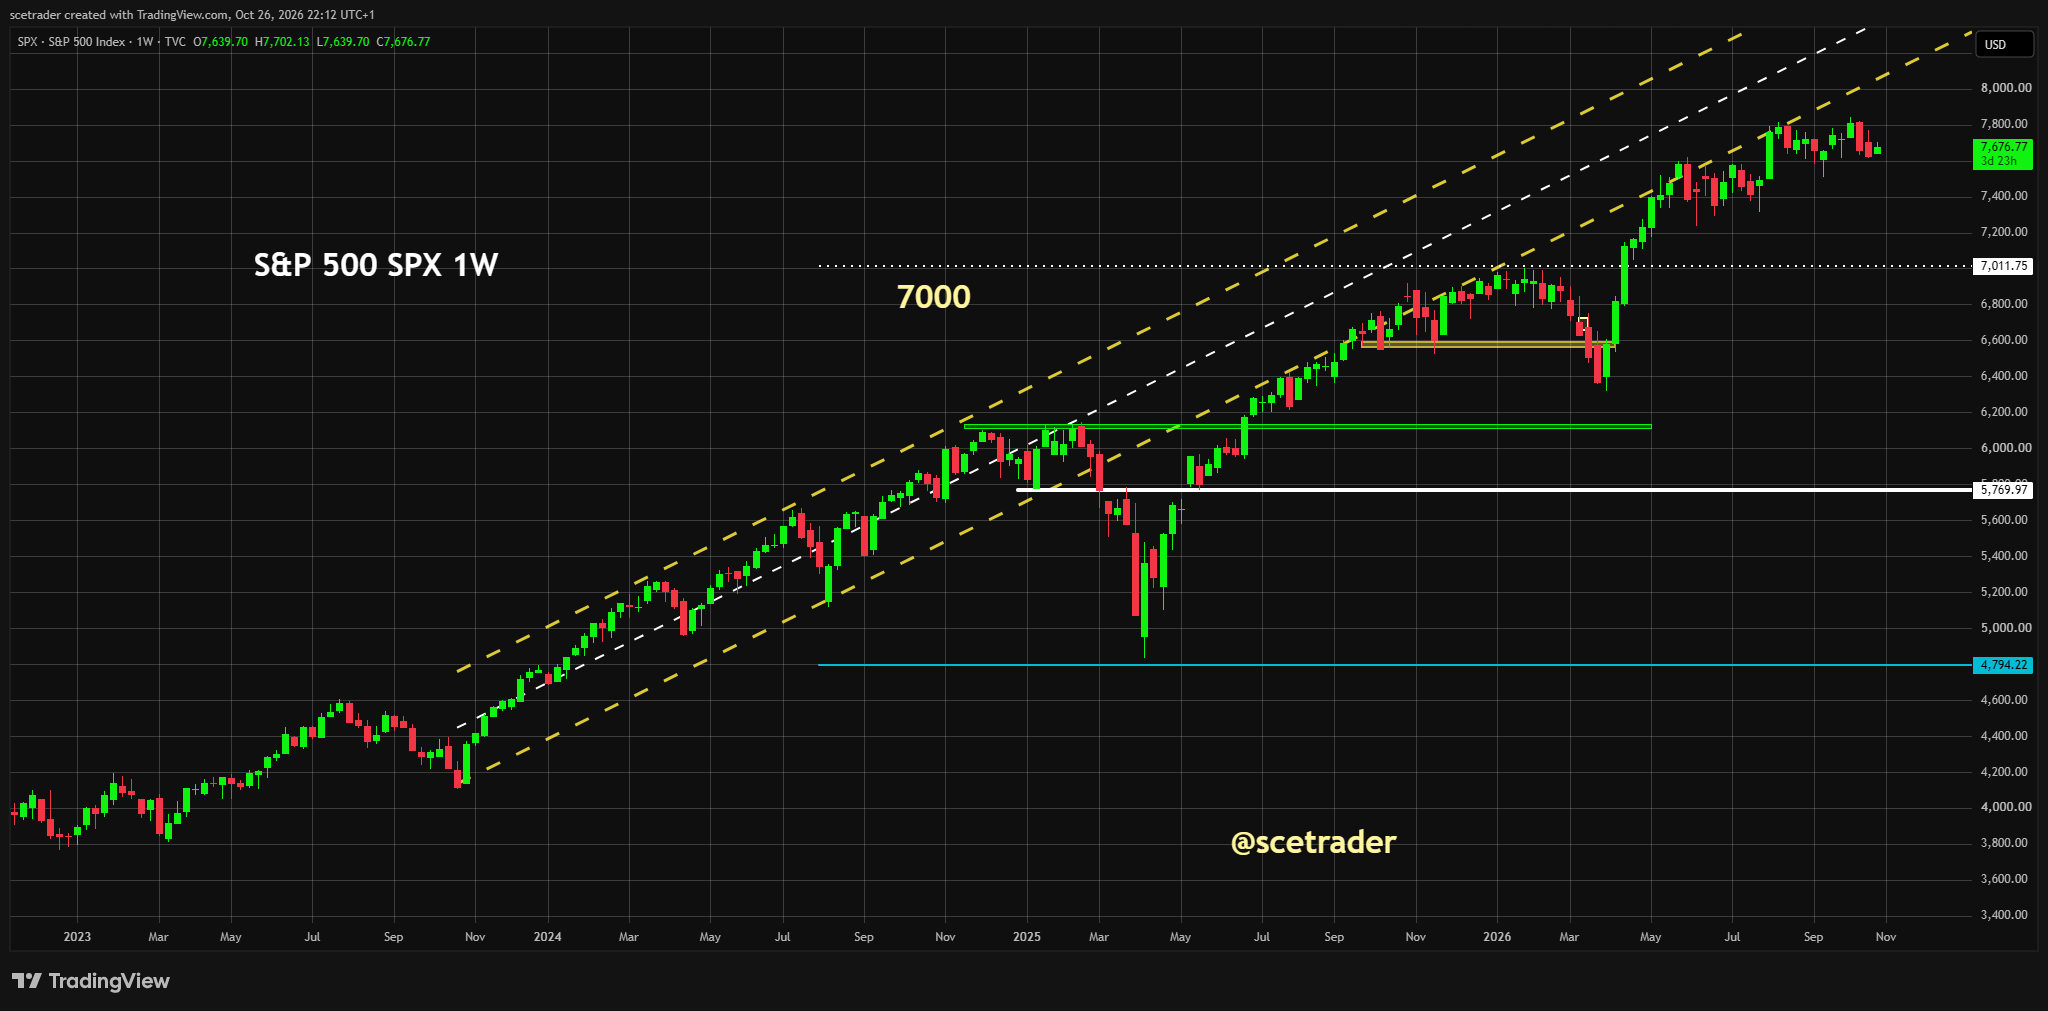
Wall Street begon de week hoger. De S&P 500 won 0,70% tot 7.676,77, de Nasdaq 0,83% en de Dow 0,28%. De halfgeleidersector sprong 2,8% omhoog en was daarmee de duidelijke motor achter de stijging. De breedte van de markt bleef minder sterk dan de index deed vermoeden. Op Nasdaq stonden 82 nieuwe 52-weeks highs tegenover 349 nieuwe lows. Vooral technologie en delen van de AI-keten trokken de markt omhoog.
Voor Europa is de Amerikaanse read-through dinsdag positief, maar selectief. Brent bleef ondanks een daling op $115,81 en de Amerikaanse tienjaarsrente stond opnieuw tegen 5%. Tegelijk kwamen maandag en na het slot meerdere grote AI-financieringen en een belangrijk nieuw strategisch belang in Besi naar buiten. De investeringen in chips, packaging en netwerkapparatuur lopen door, maar de verschillen tussen bedrijven met sterke toegang tot kapitaal en zwaar gefinancierde AI-bedrijven worden groter.
Sector richting Europa
■ Sector richting Europa: hoger / selectief positief. De sterke Amerikaanse chipsector geeft Europa steun, terwijl de hoge olieprijs, een tienjaarsrente rond 5% en de nog beperkte breedte van de rally pleiten voor selectiviteit.
■ AI: positief, maar selectief. Grote AI-projecten vinden nog steeds financiering, terwijl bedrijven die sterk afhankelijk zijn van schuld veel moeilijkere voorwaarden krijgen.
■ AI-infrastructuur: gemengd. De investeringen blijven zeer groot, maar aandelenfinanciering, leases en projectfinanciering nemen een grotere rol over van gewone bedrijfsobligaties.
■ AI-accelerators: hoger. De Amerikaanse halfgeleidersector steeg 2,8% en de nieuwe financieringsdeals zijn rechtstreeks gericht op extra rekenkracht.
■ HBM en geheugen: hoger. De vraag naar geheugen voor AI-servers blijft sterk en profiteert van het herstel in de bredere chipsector.
■ Halfgeleiderapparatuur en lithografie: hoger. De Amerikaanse chiprally helpt Europese equipmentbedrijven, terwijl de eigen ordercijfers later dinsdag opnieuw bepalend worden.
■ Advanced packaging en test: hoger. De strategische belangstelling voor hybrid bonding, 3D-integratie en nieuwe verbindingstechnieken nam na het Amerikaanse slot verder toe.
■ Optische verbindingen: hoger. Amerikaanse fotonicabedrijven behoorden maandag opnieuw tot de sterkere AI-namen en de uitbreiding van datacenters blijft veel extra bandbreedte vragen.
■ Networking: hoger. Een nieuwe financiering van tientallen miljarden dollars is rechtstreeks bestemd voor AI-chips en netwerkapparatuur.
■ Data centers en stroom: gemengd tot hoger. Nieuwe capaciteit wordt nog steeds gebouwd, maar rente, contractduur, stroomkosten en de financiële positie van de klant tellen steeds zwaarder mee.
■ Software en cybersecurity: hoger. Software hield goed stand en sterke cijfers in chipontwerpsoftware bevestigen de voordelen van terugkerende omzet en een veel lagere kapitaalbehoefte.
■ Cloud: hoger, maar selectief. De vraag blijft sterk, terwijl de komende cijfers van de grote Amerikaanse platforms moeten aantonen of AI-omzet de stijgende investeringen voldoende compenseert.
■ Telecomoperators: gemengd. Goede abonneeontwikkelingen bieden steun, maar extra concurrentie en hoge investeringen houden de sector onder druk.
■ Telecominfrastructuur, fiber, torens en satelliet: hoger. AI, nieuwe mobiele capaciteit en satellietnetwerken zorgen voor extra vraag naar glasvezel, locaties en fysieke netwerkcapaciteit.
■ Gezondheidszorg en biotech: gemengd. De Amerikaanse sessie leverde weinig richting op, terwijl nieuwe Europese kwartaalcijfers dinsdag snel voor een eigen sectorbeweging kunnen zorgen.
■ Auto en toeleveranciers: hoger tot gemengd. Het Amerikaanse sentiment verbeterde, maar de Europese sector moet met eigen resultaten aantonen dat marges en vraag standhouden.
■ Luchtvaartmaatschappijen: gemengd tot lager. Brandstof blijft zeer duur, al laten nieuwe Amerikaanse resultaten zien dat hogere ticketprijzen een aanzienlijk deel van de kostenstijging kunnen opvangen.
■ Olie en gas: gemengd tot hoger. Brent zakte licht maar bleef boven $115, waardoor producenten profiteren terwijl de hoge olieprijs voor de rest van de economie een rem blijft.
■ Banken en financials: gemengd. De enorme AI-financieringen leveren banken en alternatieve vermogensbeheerders extra werk en fee-inkomsten op, maar de hoge lange rente houdt het kredietrisico in beeld.
■ Vastgoed: gemengd. De lagere volatiliteit helpt, maar financiering blijft duur zolang de Amerikaanse tienjaarsrente rond 5% noteert.
■ Industrie, defensie en luchtvaartindustrie: gemengd tot hoger. De investeringen in datacenters helpen elektrische apparatuur en automatisering, terwijl defensie en luchtvaart vooral afhankelijk blijven van uitvoering, productie en vrije kasstroom.
■ Materialen en chemie: gemengd. Cyclische vraag krijgt steun van de betere aandelenmarkt, maar energie blijft voor chemie en andere energie-intensieve bedrijven een belangrijke kostenpost.
■ Consument en luxe: gemengd. De technologiegedreven rally zegt weinig over de consument, terwijl hoge energieprijzen en bedrijfsspecifieke kwartaalcijfers de verschillen binnen de sector groot houden.
Waan van de dag
Applied Materials maakte na het Amerikaanse slot bekend zijn belang in Besi te willen verhogen naar ongeveer 20% van de uitstaande aandelen. Applied bezit momenteel ongeveer 9%. Het gaat om een versnelde aandelenkoop die nog afhankelijk is van het aflopen of beëindigen van de Amerikaanse mededingingsprocedure.
Dit is geen overnamebod. Applied zegt het belang op lange termijn te zien, momenteel niet boven circa 20% te willen gaan en geen bestuurszetel te zoeken. Voor Besi is de strategische betekenis desondanks groot. De samenwerking tussen beide bedrijven bestaat sinds 2020 en wordt nu verder uitgebreid van hybrid bonding naar nieuwe interconnectarchitecturen, 3D-chipintegratie, logic-memory-integratie, thermo-compression bonding en die-on-wafer, die-on-die en die-on-panel.
Voor dinsdag is dit een duidelijke positieve impuls voor Besi en voor het Europese advanced-packagingverhaal. Applied Materials legt zelf de koppeling met energiezuinige AI-compute. Daarmee krijgt Besi een veel concreter strategisch signaal dan een algemene positieve beursdag in Amerikaanse chips.
De verhoging van het belang zegt ook iets over de positie van packaging binnen de AI-keten. Meer rekenkracht komt niet alleen uit kleinere transistoren. Het koppelen van logic, HBM en gespecialiseerde chips wordt steeds belangrijker. Dat maakt hybrid bonding en geavanceerde packaging structureel belangrijker voor de volgende generatie AI-systemen.
AI
De AI-handel was maandag sterk aan de hardwarekant, maar zwak bij verschillende neoclouds. Dat onderscheid is belangrijk. CoreWeave daalde 1,6%, Nebius 4%, IREN 1,5% en Applied Digital 2% nadat Elon Musk waarschuwde voor consolidatie en faillissementen binnen de sector. De zorgen over schuld, afschrijving van GPU's en de verhouding tussen investeringen en toekomstige omzet waren al langer aanwezig en werden maandag niet opgelost door de stijging van de chipsector.
Tegelijk bleek opnieuw dat kapitaal voor de grootste projecten nog ruim beschikbaar is. Meta wil maximaal $95 miljard nieuw eigen vermogen ophalen voor de verdere AI-uitbouw. Een vehikel van Apollo koopt voor ongeveer $40 miljard aan chips en serverhardware die vervolgens aan SpaceX wordt verhuurd. Na het slot kwam daar $63 miljard financiering bij van onder meer Bank of America, Blackstone, Citi en Morgan Stanley voor de aanschaf van Broadcom AI-chips en netwerkapparatuur voor Anthropic.
Die laatste transactie moet zorgvuldig worden gelezen. Anthropic krijgt niet simpelweg $63 miljard gewone schuld op de balans. Het geld financiert de hardware die nodig is voor de extra reken capaciteit. Dat is gunstig voor de leveranciers van chips en networking, terwijl de financieringsstructuur het kredietrisico anders verdeelt dan bij een gewone bedrijfsobligatie.
De conclusie voor de Europese keten is daardoor niet dat AI-financiering opdroogt. Het kapitaal concentreert zich steeds sterker rond grote sponsors, langdurige contracten en activa die financiers als onderpand kunnen gebruiken. Dat is goed voor leveranciers die daadwerkelijk hardware verkopen. Het blijft lastig voor bedrijven die zelf enorme bedragen moeten lenen voordat voldoende omzet binnenkomt.
Voor ASML, ASM International en Besi is dat onderscheid belangrijk. De nieuwe deals bevestigen de vraag naar accelerators, equipment en packaging. Besi krijgt daar nu bovendien een rechtstreeks strategisch signaal van Applied Materials bovenop.
Software
Cadence kwam na het slot met sterke cijfers. De kwartaalomzet bedroeg $1,633 miljard, 22% meer dan een jaar geleden. De terugkerende omzet groeide 18% en het orderboek bereikte een record van $8,2 miljard. De verwachting voor de omzetgroei over heel 2026 werd verhoogd naar ongeveer 21%.
De cijfers onderstrepen het verschil tussen software en kapitaalintensieve AI-infrastructuur. Ontwerpsoftware profiteert van complexere chips, advanced packaging en grotere AI-systemen zonder dat Cadence zelf tientallen miljarden hoeft te lenen om datacenters neer te zetten.
Voor Europese software is dat een gunstige read-through. De rente rond 5% voorkomt dat waardering onbelangrijk wordt, maar bedrijven met hoge terugkerende omzet, sterke marges en goede kasstroom hebben momenteel een duidelijk voordeel tegenover ondernemingen die groei met steeds meer schuld moeten financieren.
Industrie en defensie
De voortgaande AI-investeringen blijven gunstig voor elektrische apparatuur, koeling, automatisering en andere onderdelen van de fysieke datacenterinfrastructuur. De grote financieringspakketten van maandag bevestigen dat veel geplande capaciteit daadwerkelijk van geld wordt voorzien.
Daar staat tegenover dat beleggers kritischer zijn geworden op het rendement van die investeringen. Een groot orderboek alleen is niet voldoende wanneer projecten vertragen, klanten financieel zwak zijn of de financieringskosten oplopen. Voor Europese industriële bedrijven blijven marges, vooruitbetalingen en vrije kasstroom daardoor belangrijk.
Dinsdag komen onder meer cijfers van Alfa Laval en Saint-Gobain. In de Verenigde Staten rapporteert Boeing. Voor de Europese luchtvaartindustrie ligt de nadruk bij Boeing vooral op de productie van de 737 en 787, de kosten rond de 777-9 en de ontwikkeling van de vrije kasstroom.
Defensie houdt structureel steun van hogere overheidsbudgetten en de geopolitieke situatie. Na de sterke koersstijgingen van de afgelopen periode ligt de lat voor resultaten en guidance echter veel hoger.
Financials
De AI-uitbouw wordt inmiddels ook een belangrijk verdienmodel voor banken, private-creditfondsen en alternatieve vermogensbeheerders. Een financieringspakket van $63 miljard rond Anthropic en een leaseconstructie van circa $40 miljard rond SpaceX vragen omvangrijk structureringswerk en leveren fees op.
Dat betekent niet dat kredietrisico over de hele AI-sector is verdwenen. Dezelfde markt die tientallen miljarden beschikbaar stelt aan sterke sponsors vraagt veel hogere rendementen van zwakkere neoclouds. Voor financials is dat onderscheid aantrekkelijk zolang het risico goed wordt geprijsd, maar gevaarlijk wanneer zwakkere projecten alsnog op bankbalansen terechtkomen.
HSBC rapporteert dinsdagochtend. Kredietkwaliteit, kosten, netto rente-inkomsten en kapitaal blijven belangrijker dan de simpele redenering dat een hogere rente automatisch goed is voor banken.
Energie
Brent sloot maandag 0,8% lager op $115,81. Dat is een daling, maar het absolute prijsniveau blijft uitzonderlijk hoog. Hoop op diplomatieke vooruitgang in het Midden-Oosten drukte de olieprijs, terwijl aanvallen op Saoedische infrastructuur en scheepvaart verdere ontspanning beperkten.
Voor Europese producenten blijft dit een gunstig kasstroomniveau. Voor de rest van Europa is het minder positief. Een olieprijs boven $115 houdt de druk op inflatie, transport, chemie en koopkracht hoog.
Een verdere daling van olie zou daarom waarschijnlijk beter zijn voor de brede Europese beurs dan een nieuwe stijging. Energie blijft vooral interessant als relatieve hedge tegen een nieuwe geopolitieke escalatie.
Luchtvaart
JetBlue leverde een nuttige read-through voor de Europese luchtvaart. De gemiddelde brandstofprijs lag in het derde kwartaal op $3,91 per gallon, 57% hoger dan een jaar eerder. Toch steeg de omzet per beschikbare stoel met 18,4% en wist de maatschappij naar eigen zeggen ongeveer 87% van de hogere brandstofkosten terug te verdienen.
De aangepaste kwartaalwinst bleef negatief en de maatschappij rapporteerde een verlies van $0,60 per aandeel, maar verhoogde tegelijkertijd de verwachting voor de omzet per stoel over het hele jaar. Het aandeel steeg nabeurs ongeveer 8%.
Daarmee is het beeld voor Europese airlines genuanceerder dan alleen 'olie omhoog, airlines omlaag'. De brandstofrekening blijft zwaar, maar maatschappijen met pricing power kunnen een groot deel terughalen via tarieven, toeslagen en capaciteitsdiscipline. Bij Brent rond $116 blijft de foutmarge wel klein.
Rente
De Amerikaanse tienjaarsrente stond maandag opnieuw rond 4,99%. Technologie steeg dus zonder een duidelijke daling van de lange rente. Dat maakt de koersbeweging in chips sterker, maar het betekent ook dat de waarderingsdruk niet is verdwenen.
Dinsdag begint de tweedaagse vergadering van de Federal Reserve. De markt rekent grotendeels op een ongewijzigde beleidsrente van 3,75% tot 4,00%. Voor de opening van Wall Street komen daarnaast cijfers over duurzame goederen en later onder meer consumentenvertrouwen en nieuwe woningverkopen.
Een combinatie van sterke groei en blijvende prijsdruk kan de tienjaarsrente weer boven 5% brengen. Dat zou vooral vastgoed en langlopende groei raken. Zwakkere data kunnen juist ruimte geven voor een verdere rentedaling.
Europese winst cyclus
Europa krijgt dinsdag direct een volle agenda. Novartis, Porsche, Orange, Alfa Laval, Beiersdorf, Reckitt en HSBC rapporteren voor of rond de opening. Later volgen Temenos, Saint-Gobain en ASM International.
Tijdens de Europese handelsdag komen in de Verenigde Staten onder meer UPS, Corning, American Tower, PayPal, Boeing en Coca-Cola met cijfers. Visa rapporteert na Wall Street en NXP later op de avond.
Corning is belangrijk voor de read-through naar optische verbindingen en datacenterconnectiviteit. American Tower geeft nieuwe informatie over torens en telecominfrastructuur. ASM International wordt de directe Europese test voor semiconductor equipment, terwijl NXP later meer zegt over auto- en industriechips.
Voor Besi is de timing extra interessant. Het nieuwe belang van Applied Materials wordt dinsdag voor het eerst volledig door de Europese markt verwerkt. Dat kan advanced packaging tijdelijk losmaken van de bredere semiconductortrend.
Desk-view
De startpositie voor Europa is dinsdag duidelijk beter dan een dag eerder. De Amerikaanse chipsector steeg 2,8%, software kreeg sterke nabeurscijfers en de volatiliteit daalde. Daarbovenop krijgt Besi een concrete strategische impuls doordat Applied Materials zijn belang naar circa 20% wil verhogen.
Dat rechtvaardigt geen brede risk-on conclusie. De Amerikaanse rally bleef smal, olie staat nog steeds boven $115 en de tienjaarsrente tegen 5%. Bij AI blijft bovendien een scherpe tweedeling bestaan. Grote sponsors kunnen tientallen miljarden ophalen via aandelen, banken, leases en projectfinanciering. Verschillende neoclouds met zware schulden blijven juist onder druk.
Voor dinsdag ligt de beste Europese read-through daarom bij halfgeleiderapparatuur, advanced packaging, optische verbindingen, networking en chipontwerpsoftware. Besi springt daar na het nieuwe Applied Materials-belang duidelijk uit. Energie blijft een hedge tegen geopolitieke escalatie. Airlines kunnen herstellen wanneer olie verder daalt, maar blijven gevoelig. Voor banken en vastgoed blijft de rente belangrijker dan de Amerikaanse chiprally.
English version
Chips rebound strongly while Besi receives a strategic boost from the US
Wall Street started the week higher. The S&P 500 gained 0.70% to 7,676.77, the Nasdaq rose 0.83% and the Dow added 0.28%. Semiconductors jumped 2.8% and provided the clearest leadership. Market breadth was less impressive than the headline indices suggested. Nasdaq recorded 82 new 52-week highs against 349 new lows. Technology and selected parts of the AI chain therefore did most of the work.
For Europe, the US read-through is positive for Tuesday, but still selective. Brent remained at $115.81 despite falling on the day and the US 10-year yield was again close to 5%. At the same time, several very large AI-financing transactions and a major new strategic investment in Besi were announced on Monday and after the US close. Spending on chips, packaging and networking continues, but the gap between companies with strong access to capital and heavily financed AI businesses is widening.
Sector direction for Europe
■ Sector direction for Europe: higher / selectively positive. Strong US semiconductors support Europe, while expensive oil, a 10-year yield near 5% and still-limited market breadth favour companies with visible earnings growth and strong balance sheets.
■ AI: positive, but selective. Large AI projects are still finding capital, while companies heavily dependent on debt face much tougher financing conditions.
■ AI infrastructure: mixed. Investment remains very large, but equity, leasing and project finance are taking a greater role as conventional corporate debt becomes more expensive.
■ AI accelerators: higher. US semiconductors gained 2.8% and the latest financing packages are directly aimed at adding compute capacity.
■ HBM and memory: higher. Demand for AI-server memory remains strong and benefits from the broader semiconductor recovery.
■ Semiconductor equipment and lithography: higher. The US chip rally supports European equipment names, while company-specific order data later on Tuesday will again become the main driver.
■ Advanced packaging and test: higher. Strategic interest in hybrid bonding, 3D integration and new interconnect technology increased further after the US close.
■ Optical connectivity: higher. US photonics names were again among the stronger AI stocks and continued data-centre expansion requires substantially more bandwidth.
■ Networking: higher. A new financing package worth tens of billions of dollars is directly earmarked for AI chips and networking equipment.
■ Data centres and power: mixed to higher. New capacity is still being built, but rates, contract duration, power costs and customer balance-sheet quality increasingly determine returns.
■ Software and cybersecurity: higher. Software held up well and strong chip-design software results confirm the benefits of recurring revenue and far lower capital requirements.
■ Cloud: higher, but selective. Demand remains strong, while this week's major US platform results need to show that AI revenue can keep pace with rising capex, leases and other commitments.
■ Telecom operators: mixed. Good subscriber trends provide support, but additional competition and high investment requirements continue to weigh on the sector.
■ Telecom infrastructure, fibre, towers and satellite: higher. AI, additional mobile capacity and satellite networks are increasing demand for fibre, sites and physical network capacity.
■ Health care and biotech: mixed. Wall Street provided little direction, while fresh European results on Tuesday can quickly create a sector-specific move.
■ Autos and suppliers: higher to mixed. US sentiment improved, but European companies still need to show that demand and margins remain resilient.
■ Airlines: mixed to lower. Fuel remains expensive, although fresh US results show that stronger pricing can recover a substantial part of higher costs.
■ Oil and gas: mixed to higher. Brent eased but remained above $115, supporting producers while remaining a headwind for the rest of the economy.
■ Banks and financials: mixed. Huge AI financings generate structuring and fee income for banks and alternative asset managers, but high long-term yields keep credit risk in focus.
■ Real estate: mixed. Lower volatility helps, but financing remains expensive while the US 10-year yield trades near 5%.
■ Industrials, defence and aerospace: mixed to higher. Data-centre investment supports electrical equipment and automation, while defence and aerospace remain dependent on execution, production and free cash flow.
■ Materials and chemicals: mixed. Better cyclical sentiment helps, but expensive energy remains an important cost for chemicals and other energy-intensive businesses.
■ Consumer and luxury: mixed. The technology-led US rally says relatively little about consumers, while high energy costs and company-specific earnings keep dispersion wide.
Theme of the day
Applied Materials announced after the US close that it plans to raise its stake in Besi to roughly 20% of outstanding shares. Applied currently owns about 9%. The transaction is structured as an accelerated share purchase and remains subject to the applicable US antitrust waiting period.
This is not a takeover bid. Applied describes the holding as a long-term investment, currently has no intention of going above roughly 20% and does not plan to seek board representation. The strategic significance for Besi is nevertheless substantial. The partnership dates back to 2020 and is being extended beyond hybrid bonding into new interconnect architectures, 3D integration, logic-memory integration, thermo-compression bonding and die-on-wafer, die-on-die and die-on-panel applications.
For Tuesday, this is a clearly positive development for Besi and the European advanced-packaging theme. Applied Materials itself links the investment to the need for more energy-efficient AI compute. Besi therefore receives a much more concrete strategic endorsement than a simple positive trading session in US semiconductors.
The larger stake also says something about packaging's position in the AI chain. More computing performance no longer comes only from smaller transistors. Connecting logic, HBM and specialised chips is becoming increasingly important. Hybrid bonding and advanced packaging are therefore becoming more important to the next generation of AI systems.
AI
The US AI trade was strong on the hardware side on Monday but weak across several neoclouds. That distinction matters. CoreWeave fell 1.6%, Nebius 4%, IREN 1.5% and Applied Digital 2% after Elon Musk warned about consolidation and failures in the sector. Concerns over debt, GPU depreciation and the gap between investment and future revenue had already been building and were not resolved by Monday's semiconductor rally.
At the same time, capital remains readily available for the largest projects. Meta plans to raise up to $95 billion in new equity for its AI expansion. An Apollo vehicle will acquire roughly $40 billion of chips and server hardware and lease that equipment to SpaceX. After the close, Bank of America, Blackstone, Citi and Morgan Stanley lined up $63 billion to finance Broadcom AI chips and networking equipment for Anthropic.
The Anthropic transaction needs to be read carefully. It is not simply $63 billion of conventional corporate debt being placed directly on Anthropic's balance sheet. The financing is tied to the hardware required for additional compute capacity. That is supportive for chip and networking suppliers while distributing credit risk differently from a normal corporate bond.
The conclusion for the European chain is therefore not that AI financing is drying up. Capital is becoming more concentrated around large sponsors, long contracts and assets that lenders can finance directly. That is good for businesses actually selling hardware. It remains difficult for companies that must borrow huge amounts themselves before sufficient revenue arrives.
For ASML, ASM International and Besi, that distinction is important. The latest transactions confirm demand for accelerators, equipment and packaging. Besi now receives an additional direct strategic endorsement from Applied Materials.
Software
Cadence delivered strong results after the close. Quarterly revenue reached $1.633 billion, up 22% year on year. Recurring revenue grew 18% and backlog reached a record $8.2 billion. The company raised its 2026 revenue-growth outlook to roughly 21%.
The results underline the difference between software and capital-intensive AI infrastructure. Design software benefits from more complex chips, advanced packaging and larger AI systems without requiring Cadence itself to borrow tens of billions of dollars to build data centres.
That is a constructive read-through for European software. A 10-year yield near 5% still makes valuation relevant, but businesses with high recurring revenue, strong margins and healthy free cash flow currently have a clear advantage over companies financing growth with ever more debt.
Industrials and defence
Continued AI investment remains supportive for electrical equipment, cooling, automation and other parts of physical data-centre infrastructure. Monday's large financing packages confirm that a significant amount of planned capacity is actually being funded.
Investors are nevertheless becoming more critical of the returns on those projects. A large order book is not enough when projects are delayed, customers are financially weak or funding costs rise. Margins, advance payments and free cash flow therefore remain important for European industrials.
Alfa Laval and Saint-Gobain are among the European companies reporting on Tuesday. Boeing reports in the US. For European aerospace, Boeing's 737 and 787 production, 777-9 costs and free cash flow are more useful operational signals than the broad US index move.
Defence remains structurally supported by higher government budgets and geopolitical risk. After the strong share-price gains of recent months, however, the threshold for earnings and guidance has become much higher.
Financials
The AI build-out is also becoming an important revenue pool for banks, private-credit funds and alternative asset managers. A $63 billion financing package around Anthropic and a roughly $40 billion SpaceX lease structure require substantial structuring work and generate fees.
That does not mean credit risk across AI has disappeared. The same capital market that makes tens of billions available to strong sponsors demands much higher returns from weaker neoclouds. For financial companies, that distinction is attractive while risk is properly priced, but dangerous if weaker projects ultimately migrate onto bank balance sheets.
HSBC reports on Tuesday morning. Credit quality, costs, net interest income and capital remain more important than the simple assumption that higher rates are automatically positive for banks.
Energy
Brent settled 0.8% lower at $115.81 on Monday. That was a decline, but the absolute price remains exceptionally high. Hopes of diplomatic progress in the Middle East pressured oil, while attacks on Saudi infrastructure and shipping limited the move.
For European producers, this remains a very supportive level for cash flow. For the rest of Europe, it is less helpful. Oil above $115 keeps pressure on inflation, transport, chemicals and household purchasing power.
A further fall in crude would therefore probably help the broad European equity market more than another rise. Energy remains primarily a relative hedge against renewed geopolitical escalation.
Airlines
JetBlue provided a useful read-through for European airlines. Its average third-quarter fuel price was $3.91 per gallon, 57% higher than a year earlier. Yet revenue per available seat mile increased 18.4%, and the airline said it recovered roughly 87% of the higher fuel expense.
The company still posted an adjusted loss of $0.60 per share, but it also raised its full-year unit-revenue outlook. The stock gained about 8% after hours.
That makes the European airline picture more nuanced than simply 'oil higher, airlines lower'. Fuel costs remain difficult, but carriers with pricing power can recover a large part of the increase through fares, fees and disciplined capacity. With Brent around $116, however, the margin for error remains small.
Rates
The US 10-year yield was again close to 4.99% on Monday. Technology therefore rose without meaningful help from lower long-term yields. That improves the quality of the semiconductor rebound but means valuation pressure has not disappeared.
The Federal Reserve begins its two-day meeting on Tuesday. Markets largely expect the policy rate to remain at 3.75% to 4.00%. US durable-goods data arrive before Wall Street opens, followed later by consumer-confidence and new-home-sales figures.
A combination of strong growth and persistent price pressure could take the 10-year yield back above 5%. That would be most difficult for real estate and long-duration growth. Softer data would create room for yields to ease.
European earnings cycle
Europe has a full Tuesday calendar. Novartis, Porsche, Orange, Alfa Laval, Beiersdorf, Reckitt and HSBC report before or around the open. Temenos, Saint-Gobain and ASM International follow later.
During the European session, US results include UPS, Corning, American Tower, PayPal, Boeing and Coca-Cola. Visa reports after Wall Street closes and NXP follows later in the evening.
Corning matters directly for optical connectivity and data-centre networking. American Tower provides another read on towers and telecom infrastructure. ASM International is the direct European test for semiconductor equipment, while NXP later provides information on automotive and industrial semiconductors.
For Besi, the timing is particularly important. The new Applied Materials stake will be fully reflected by the European market for the first time on Tuesday. That can temporarily separate advanced packaging from the broader semiconductor trade.
Desk-view
Europe starts Tuesday from a clearly better position than a day earlier. US semiconductors gained 2.8%, software received strong post-close results and volatility eased. Besi receives an additional, concrete strategic catalyst as Applied Materials moves to raise its stake to roughly 20%.
This does not justify a broad risk-on conclusion. The US rally remained narrow, oil is still above $115 and the 10-year yield is close to 5%. AI also continues to show a sharp split. Large sponsors can raise tens of billions through equity, bank financing, leases and project structures. Highly leveraged neoclouds remain under pressure.
The strongest European read-through for Tuesday is therefore in semiconductor equipment, advanced packaging, optical connectivity, networking and chip-design software. Besi stands out after the Applied Materials announcement. Energy remains a hedge against geopolitical escalation. Airlines can improve if oil continues to fall but remain sensitive. For banks and real estate, rates matter more than Monday's semiconductor rally.
Disclaimer Aan de door ons opgestelde informatie kan op geen enkele wijze rechten worden ontleend. Alle door ons verstrekte informatie en analyses zijn geheel vrijblijvend. Alle consequenties van het op welke wijze dan ook toepassen van de informatie blijven volledig voor uw eigen rekening.
Wij aanvaarden geen aansprakelijkheid voor de mogelijke gevolgen of schade die zouden kunnen voortvloeien uit het gebruik van de door ons gepubliceerde informatie. U bent zelf eindverantwoordelijk voor de beslissingen die u neemt met betrekking tot uw beleggingen.


