Unilever: Nieuwe structuur en 1 miljard minder kosten: Kan juist nu een rerating in gang zetten

■ Unilever zet een volgende grote stap in de vereenvoudiging van de groep: Na de eerdere afsplitsing van Ice Cream en de geplande combinatie van Foods met McCormick ontstaat uiteindelijk een veel scherper bedrijf rond Beauty & Personal Care en Home Care.
■ Een nieuw besparingsprogramma moet €1 miljard opleveren: De besparingen moeten uiterlijk eind 2029 zijn gerealiseerd en komen onder meer uit organisatorische vereenvoudiging, procesverbeteringen en technologie. Een belangrijk deel moet de kostenstructuur na het vertrek van Foods opnieuw passend maken.
■ Het nieuwe besturingsmodel moet sneller en verantwoordelijker worden: Unilever verschuift naar een model van wereldwijde strategie en lokale uitvoering. Regionale leiders krijgen volledige verantwoordelijkheid voor de winst-en-verliesrekening, terwijl een kleinere centrale organisatie zich richt op portefeuillekeuzes, merkstrategie en kapitaalallocatie.
■ Power Brands krijgen nog meer prioriteit: Kapitaal, innovatie en marketing worden sterker geconcentreerd rond de grootste merken. Dat moet de productiviteit van marketing verhogen en succesvolle innovaties sneller wereldwijd schaalbaar maken.
■ AI wordt onderdeel van de commerciële motor: Unilever wil AI niet alleen gebruiken voor kostenbesparing, maar ook voor productontwikkeling, marketing, content en demand creation. Door de enorme schaal van de groep kunnen kleine efficiëntieverbeteringen financieel al materieel worden.
■ De onderliggende groei geeft een goede uitgangspositie: De recente groei binnen Home & Personal Care en de Power Brands laat zien dat de herstructurering niet alleen op papier plaatsvindt. Vooral volumeontwikkeling is belangrijk voor de kwaliteit van de groei.
■ De combinatie van Foods met McCormick kan verborgen waarde ontsluiten: Unilever ontvangt een grote cashcomponent en aandeelhouders behouden economische exposure naar de gecombineerde onderneming, terwijl het resterende Unilever een duidelijker en eenvoudiger profiel krijgt.
■ De middellange termijn doelen blijven overeind: Unilever mikt op 4% tot 6% onderliggende omzetgroei, minimaal 2% volumegroei en een geleidelijke verbetering van de operationele marge. Vanaf 2027 moet het bedrijf volgens management al in lijn met deze doelstellingen opereren.
■ De uitvoering blijft de belangrijkste uitdaging: Unilever verandert tegelijkertijd de portefeuille, managementstructuur, regionale organisatie en kostenbasis. De potentiële waarde is aanzienlijk, maar moet de komende jaren daadwerkelijk zichtbaar worden in groei, marge en vrije kasstroom.
■ Investment View: Wij vinden de strategische boodschap positief en mogelijk bijzonder goed getimed. Beleggers zoeken na de enorme technologieperformance steeds nadrukkelijker naar kwalitatieve kansen buiten tech. Unilever kan daarvan profiteren, maar technisch willen we eerst een duidelijke uitbraak zien. Wanneer die komt, achten wij een aanzienlijke rally mogelijk. Over een langere periode blijven wij Unilever echter eerder als marktperformer dan als structurele outperformer zien.
Investment View
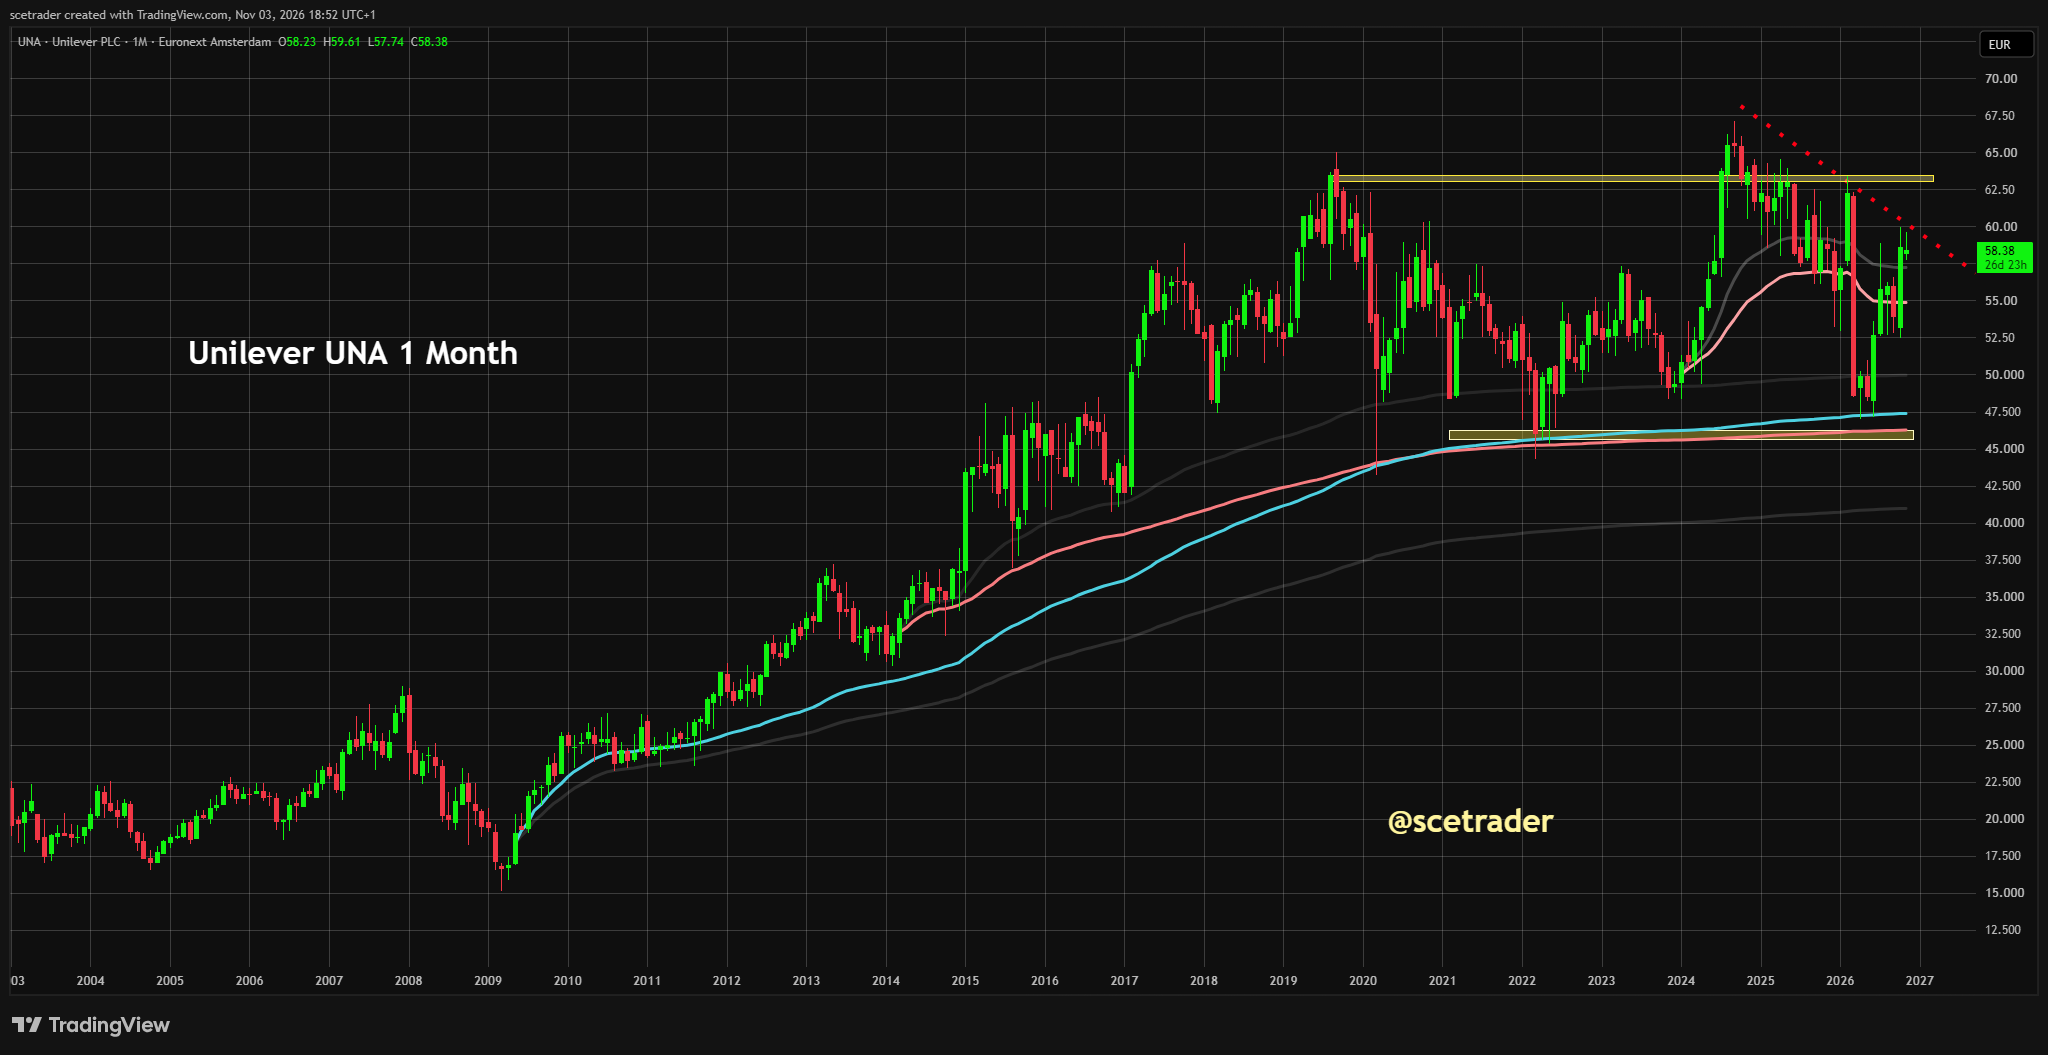
De nieuwe koers van Unilever komt naar onze mening op een interessant moment. De markt heeft jarenlang veel kapitaal geconcentreerd in technologie en AI, maar beleggers zoeken steeds vaker naar bedrijven buiten die hoek waar winstgroei, kostenbesparingen, kasstroom en een potentiële rerating samen kunnen komen. Een eenvoudiger Unilever met sterkere categorieën, minder organisatorische ballast en meer aandacht voor Power Brands past goed binnen die zoektocht.
■ Fundamenteel beoordelen wij de nieuwe strategie positief. De combinatie van portfoliovereenvoudiging, €1 miljard aanvullende besparingen, sterkere lokale verantwoordelijkheid en een grotere focus op hoogwaardige merken kan de winstkwaliteit verbeteren.
■ Technisch is het signaal nog niet compleet. Wij willen eerst een overtuigende uitbraak op de chart zien voordat we ervan uitgaan dat een nieuwe opwaartse fase daadwerkelijk is begonnen.
■ Wanneer die uitbraak wordt bevestigd, zien wij ruimte voor een aanzienlijke rally doordat betere fundamentals, sectorrotatie en een mogelijke hogere waarderingsmultiple tegelijkertijd kunnen werken.
Juist de timing kan belangrijk worden. Veel institutionele portefeuilles hebben de afgelopen jaren bovengemiddeld veel blootstelling opgebouwd aan technologie en aanverwante groeisectoren. Wanneer beleggers hun exposure breder willen spreiden, worden ondernemingen met stabiele cashflows, bekende merken en een geloofwaardige interne verbeteringsagenda vanzelf interessanter.
Unilever hoeft daarbij geen technologieachtige groeipercentages te realiseren. Het aandeel kan al aanzienlijk profiteren wanneer beleggers meer vertrouwen krijgen dat 4% tot 6% omzetgroei gecombineerd kan worden met betere marges, sterkere vrije kasstroom en een minder complexe organisatie. Een hogere kwaliteit van de winst kan voldoende zijn om de markt bereid te maken een hogere multiple te betalen.
Dat is voor ons de kern van de potentiële rerating. Unilever wordt niet plotseling een high-growth onderneming, maar het kan wel van een relatief log conglomerate veranderen in een beter gefocust consumerbedrijf met sterkere categorieën en een efficiëntere kapitaalstructuur. Dat verschil kan voor het aandeel zeer relevant zijn.
Wij willen het technische bewijs echter eerst zien. Een goed verhaal alleen is onvoldoende wanneer de chart nog geen nieuwe vraag bevestigt. Zodra het aandeel belangrijke weerstand overtuigend doorbreekt en die uitbraak vervolgens weet vast te houden, wordt het veel interessanter om op een sterkere koersfase te anticiperen.
Bij zo'n bevestiging achten wij een stevige rally mogelijk. De combinatie van beleggers die buiten technologie naar alternatieven zoeken, een duidelijke strategische herpositionering en verbetering van de winststructuur kan een krachtige katalysator vormen.
Voor de langere termijn houden wij onze verwachtingen bewust gematigder. Unilever blijft actief in volwassen consumentenmarkten waarin concurrentie intens is en groei uiteindelijk begrensd wordt door bevolkingsgroei, volumes, pricing en innovatie. Daarom zien wij het aandeel over een volledige marktcyclus eerder als marktperformer dan als een onderneming die jarenlang structureel ver boven de markt groeit.
Het tactische potentieel kan echter duidelijk groter zijn dan dat langetermijnlabel suggereert. Een bedrijf hoeft geen structurele outperformer te zijn om gedurende een reratingfase een zeer aantrekkelijke koersbeweging te laten zien.
Een veel eenvoudiger Unilever
De belangrijkste verandering is dat Unilever steeds verder afscheid neemt van het oude conglomeraatmodel. Ice Cream is al afgesplitst en de voedingstak moet uiterlijk medio 2027 worden gecombineerd met McCormick. Daarmee wordt de toekomstige onderneming veel sterker geconcentreerd rond Beauty & Personal Care en Home Care.
Dat heeft verschillende voordelen. Management hoeft kapitaal niet langer over een zeer breed scala aan categorieën te verdelen en kan investeringen concentreren op activiteiten met betere groeikansen, hogere merkwaarde en meer ruimte voor premiumisation.
Een eenvoudiger portfolio maakt Unilever daarnaast gemakkelijker te analyseren. Beleggers hoeven minder verschillende bedrijfsmodellen binnen één waardering te combineren en kunnen de onderneming directer vergelijken met hoogwaardige wereldwijde consumerbedrijven.
Dat kan op zichzelf al relevant zijn voor de multiple. Complexiteit wordt op aandelenmarkten vaak met een korting gewaardeerd, vooral wanneer beleggers moeilijk kunnen bepalen waar kapitaal uiteindelijk het hoogste rendement oplevert.
€1 miljard extra besparingen kan de winststructuur verbeteren
Unilever wil tot eind 2029 nog eens €1 miljard structureel besparen. De maatregelen draaien om organisatorische vereenvoudiging, nieuwe processen en verder gebruik van technologie.
Die besparingen zijn belangrijk omdat het vertrek van Foods ook kosten achterlaat die niet automatisch verdwijnen. Centrale IT, corporate functies en andere gedeelde infrastructuur moeten opnieuw worden aangepast aan een kleinere onderneming.
Het besparingsprogramma moet daarom niet uitsluitend worden gezien als traditionele cost cutting. Het is ook nodig om het resterende Unilever zo efficiënt mogelijk opnieuw op te bouwen.
Wanneer management daarin slaagt, kan een relatief beperkt omzetgroeitempo toch worden vertaald naar aantrekkelijkere winstgroei. Een paar honderd basispunten extra efficiency hebben bij een onderneming van deze schaal een grote absolute waarde.
Niet iedere euro aan besparing hoeft naar de marge
Wij verwachten overigens niet dat het volledige bedrag rechtstreeks in de operationele marge terechtkomt. Een gedeelte zal waarschijnlijk opnieuw worden geïnvesteerd in marketing, digitalisering, innovatie en de Power Brands.
Dat hoeft geen nadeel te zijn. Een onderneming die uitsluitend kosten verlaagt zonder nieuwe groei te creëren kan tijdelijk de winst verhogen, maar heeft uiteindelijk weinig structurele waarde toegevoegd.
De betere uitkomst is dat Unilever genoeg bespaart om de marge te verhogen en tegelijkertijd geld vrijmaakt om de meest aantrekkelijke merken sneller te laten groeien. De beleggersdag moet meer duidelijkheid geven over die verdeling.
Voor de waardering kan juist die balans belangrijk zijn. De markt zal een hogere multiple eerder accepteren wanneer kostenbesparingen niet alleen EPS verhogen, maar ook een duurzamer groeiprofiel mogelijk maken.
Power Brands worden het hart van de onderneming
Unilever wil middelen steeds sterker concentreren op de merken met de beste schaal, marktpositie en groeikansen. Bekende franchises kunnen daardoor meer marketing, innovatie en managementaandacht krijgen.
Dat lijkt logisch. Een wereldwijde campagne of productinnovatie heeft bij een groot internationaal merk veel meer economische impact dan bij een kleine regionale franchise.
Door minder middelen over een enorme hoeveelheid kleinere merken te verdelen, kan Unilever bovendien sneller beslissen waar marketingkapitaal het hoogste rendement genereert.
Een verdere rationalisering van het aantal producten kan daarnaast de supply chain vereenvoudigen. Minder complexiteit betekent minder voorraad, eenvoudiger productieplanning en mogelijk een betere werkkapitaaldiscipline.
De recente groei geeft geloofwaardigheid aan de strategie
Het belangrijkste positieve punt is dat Unilever niet vanuit een volledig zwakke operationele positie reorganiseert. De recente ontwikkeling binnen Home & Personal Care en de belangrijkste merken was al relatief sterk.
Dat maakt de strategische stap geloofwaardiger. Kostenbesparingen zijn veel aantrekkelijker wanneer zij boven op een bedrijf met gezonde volumes worden uitgevoerd dan wanneer ze moeten compenseren voor structurele omzetkrimp.
Voor ons is vooral volumegroei relevant. Pricing kan tijdelijk omzet ondersteunen, maar duurzame waardecreatie binnen consumer staples vereist uiteindelijk dat consumenten daadwerkelijk meer producten blijven kopen.
Management mikt op minstens 2% jaarlijkse volumegroei. Wanneer dat niveau structureel kan worden gecombineerd met pricing en premiumisation, wordt 4% tot 6% onderliggende omzetgroei een veel robuuster model.
Wereldwijde strategie, lokale uitvoering
Het nieuwe organisatiemodel moet verantwoordelijkheid dichter bij de markt brengen. Regionale leiders krijgen volledige verantwoordelijkheid voor hun eigen resultaten, terwijl een kleinere centrale kern de grote strategische keuzes blijft maken.
Dat kan een belangrijke verandering zijn voor een onderneming die historisch bekendstond om een relatief complexe matrixorganisatie.
Lokale markten verschillen sterk. Prijsgevoeligheid, distributie, concurrentie en consumentengedrag zijn in India anders dan in Europa of Noord-Amerika. Meer lokale beslissingsmacht kan ervoor zorgen dat producten en marketing sneller aan zulke verschillen worden aangepast.
Tegelijkertijd blijven de grootste merken profiteren van wereldwijde schaal. Productontwikkeling, merkpositionering en centrale technologie kunnen internationaal worden georganiseerd terwijl commerciële uitvoering dichter bij de klant komt.
Wanneer dat goed wordt uitgevoerd, combineert Unilever de voordelen van een multinational met de snelheid van kleinere lokale organisaties.
Meer verantwoordelijkheid kan ook betere kapitaaldiscipline opleveren
Volledige P&L-verantwoordelijkheid maakt prestaties transparanter. Een regionale leider kan minder eenvoudig zwakke resultaten verbergen achter de prestaties van andere onderdelen.
Dat kan de kwaliteit van besluitvorming verbeteren. Management krijgt sneller zicht op welke markten rendement produceren en waar extra kapitaal weinig oplevert.
De nieuwe structuur kan daardoor uiteindelijk ook invloed hebben op de portfolio. Onderdelen die structureel achterblijven kunnen sneller worden aangepakt of verkocht.
Voor beleggers is dat positief wanneer de organisatie hierdoor sterker gaat denken in rendement op geïnvesteerd kapitaal in plaats van uitsluitend in omzetgrootte.
AI moet vooral economische productiviteit opleveren
De AI-component van het plan vinden wij interessant, maar moet nuchter worden bekeken. Unilever wordt vanzelfsprekend geen AI-bedrijf en dat hoeft ook helemaal niet.
De waarde ligt in schaal. Wanneer een multinational met tientallen miljarden omzet marketingcontent goedkoper kan maken, productontwikkeling kan versnellen en demand forecasting kan verbeteren, kan zelfs een kleine efficiencywinst veel geld waard zijn.
AI kan bijvoorbeeld verschillende versies van marketingmateriaal sneller aanpassen aan individuele markten. Dat maakt lokale campagnes goedkoper en kan tegelijkertijd de snelheid verhogen waarmee wereldwijde innovaties worden uitgerold.
Binnen R&D kan simulatie het aantal fysieke tests verminderen. Bij supply chain en forecasting kan betere voorspelling leiden tot minder overtollige voorraad en minder gemiste verkopen.
Het juiste investeringsverhaal is daarom niet dat AI plotseling enorme nieuwe omzet creëert. De aantrekkelijke kant is dat technologie de bestaande schaal van Unilever efficiënter kan maken.
Demand creation kan marketing veranderen
Unilever spreekt nadrukkelijk over een AI-ondersteund model voor demand creation. Dat is belangrijk omdat traditionele consumentengoederenbedrijven jarenlang afhankelijk waren van relatief brede massamarketing.
Digitale platformen maken communicatie veel gerichter. Unilever kan meer varianten van content produceren en sneller meten welke boodschap bij specifieke consumentengroepen werkt.
Voor grote Power Brands kan dat de marketingproductiviteit verhogen. Hetzelfde budget kan meer relevante contacten opleveren, of dezelfde commerciële impact kan met minder kosten worden bereikt.
De uitdaging blijft dat AI-content het merk niet goedkoper of generieker mag laten ogen. Juist voor hoogwaardige merken moet menselijke controle over positionering, creativiteit en kwaliteit sterk blijven.
De McCormick-transactie is een belangrijke waardekatalysator
De geplande combinatie van Foods met McCormick maakt van Unilever een veel duidelijker bedrijf. Tegelijkertijd verdwijnt de economische waarde van Foods niet volledig voor bestaande aandeelhouders.
De transactie bevat een aanzienlijke cashcomponent en aandeelhouders krijgen economische exposure naar de gecombineerde onderneming. Unilever zelf houdt daarnaast een belang.
Daardoor kan waarde op verschillende manieren zichtbaar worden. De resterende Unilever-groep kan een hogere waardering krijgen door het betere profiel, terwijl aandeelhouders nog steeds participeren in de Foods-activiteiten binnen een onderneming die daar strategisch beter op is toegespitst.
Dat is aantrekkelijker dan een eenvoudige verkoop waarbij alle toekomstige upside definitief wordt afgestoten.
Stranded costs zijn wel een reëel risico
Het vertrek van Foods creëert kosten die niet onmiddellijk verdwijnen. Unilever heeft al aangegeven dat honderden miljoenen euro’s aan stranded costs moeten worden aangepakt.
Dat verklaart mede waarom het nieuwe besparingsprogramma noodzakelijk is. Een kleinere onderneming met dezelfde corporate infrastructuur zou operationeel juist minder efficiënt kunnen worden.
De uitvoering wordt daarom belangrijk. IT-systemen, corporate functies, procurement en shared services moeten zonder grote verstoringen worden gescheiden en opnieuw georganiseerd.
Wanneer deze operatie langer duurt of duurder wordt dan verwacht, kan een deel van de geplande margeverbetering naar achteren schuiven.
2027 wordt een belangrijk bewijsjaar
Management verwacht in 2027 al in lijn met het nieuwe middellange termijn model te presteren. Dat maakt volgend jaar belangrijk voor de geloofwaardigheid van de strategie.
Tegen die tijd moet de nieuwe organisatiestructuur zichtbaar zijn, moet de Foods-transactie richting afronding gaan en moet duidelijker worden hoeveel van de nieuwe kostenbesparingen daadwerkelijk realiseerbaar zijn.
De markt zal waarschijnlijk steeds minder genoegen nemen met strategische beloften. Vanaf dat moment moeten omzetgroei, volume, marge en cashflow daadwerkelijk bewijzen dat het nieuwe Unilever beter is dan het oude.
Wanneer die bevestiging komt, kan de rerating langer doorlopen dan alleen de eerste technische uitbraak.
Consumer staples kunnen opnieuw aantrekkelijker worden
De bredere marktcontext maakt de timing interessant. Veel beleggers hebben jarenlang vooral rendement gezocht bij technologie, semiconductors en AI-gerelateerde ondernemingen.
Wanneer portefeuilles breder worden gespreid, kunnen kwalitatieve consumerbedrijven opnieuw kapitaal aantrekken. Vooral bedrijven die niet alleen defensief zijn maar daarnaast een interne winstverbeteringscyclus hebben, kunnen aantrekkelijk worden.
Unilever heeft precies zo'n combinatie. De vraag naar dagelijkse verzorgings- en huishoudproducten is relatief stabiel, terwijl de onderneming via portfolioverandering, kostenbesparing en betere uitvoering zelf extra winstgroei probeert te creëren.
Dat kan een gunstiger profiel opleveren dan een traditioneel defensief aandeel zonder interne katalysator.
Een sectorrotatie kan de technische uitbraak versterken
Daarom kijken wij niet alleen naar de bedrijfsfundamenten, maar ook naar de kapitaalstromen in de markt. Wanneer beleggers daadwerkelijk meer geld uit technologie naar defensievere of consumentengerelateerde sectoren verplaatsen, kan een technische uitbraak bij Unilever extra kracht krijgen.
Een dergelijke beweging kan zichzelf tijdelijk versterken. Verbeterende fundamentals trekken nieuwe kopers aan, de koers breekt technisch uit en momentumbeleggers sluiten vervolgens aan.
Dat is het scenario waarin wij een aanzienlijk sterkere rally mogelijk achten dan de normale winstgroei van Unilever op zichzelf zou suggereren.
Zonder technische bevestiging is het echter slechts een mogelijkheid. Daarom blijft de chart voor ons het laatste noodzakelijke signaal.
De belangrijkste operationele risico’s
Unilever blijft blootgesteld aan grondstofprijzen. Hogere kosten voor landbouwproducten, chemicaliën, energie en verpakkingen kunnen de brutomarge raken wanneer prijsverhogingen onvoldoende compensatie bieden.
Te veel pricing kan tegelijkertijd volumes onder druk zetten. Vooral consumenten met lagere inkomens kunnen overstappen naar goedkopere merken of private label wanneer de prijsverschillen te groot worden.
Concurrentie blijft eveneens stevig. Veel categorieën kennen sterke wereldwijde en lokale rivalen die voortdurend nieuwe producten introduceren en marketingbudgetten verhogen.
De nieuwe strategie moet daarom meer opleveren dan alleen een efficiëntere corporate structuur. Unilever moet uiteindelijk marktaandeel winnen of minimaal behouden binnen de belangrijkste categorieën.
Emerging markets blijven zowel kans als risico
Unilever heeft een sterke positie in groeimarkten, waaronder India en grote delen van Azië, Afrika en Latijns-Amerika. Op lange termijn kan groei van inkomens en bevolking daar een belangrijke volumemotor blijven.
Daar staat grotere economische en valutavolatiliteit tegenover. Lokale valuta kunnen verzwakken, inflatie kan koopkracht aantasten en politieke of handelsmaatregelen kunnen kosten verhogen.
De nieuwe regionale structuur kan helpen om sneller op zulke verschillen te reageren. Lokale verantwoordelijkheid wordt juist waardevol wanneer marktomstandigheden sterk uiteenlopen.
Wanneer Unilever daar een goede balans vindt tussen betaalbaarheid en premiumisation, blijft emerging markets één van de aantrekkelijkste structurele groeidrijvers.
De margeverbetering moet uiteindelijk zichtbaar worden
Unilever belooft slechts een bescheiden stijging van de operationele marge. Dat vinden wij realistischer dan extreem agressieve doelstellingen.
Het bedrijf moet namelijk tegelijkertijd investeren in merken, innovatie en digitale capabilities. Te sterke kostenbesparingen kunnen juist toekomstige groei beschadigen.
Voor aandeelhouders is een geleidelijke margeverbetering in combinatie met 4% tot 6% omzetgroei mogelijk voldoende. Dat kan een aantrekkelijk compounder-profiel opleveren zonder dat management onrealistische efficiencydoelen hoeft na te jagen.
De belangrijkste voorwaarde is consistentie. De markt zal waarschijnlijk meer betalen voor voorspelbare uitvoering dan voor één jaar uitzonderlijke margeverbetering gevolgd door stagnatie.
Kapitaalallocatie blijft aantrekkelijk
De toekomstige Unilever-groep moet sterke vrije kasstroom blijven genereren. Een aanzienlijk gedeelte kan via dividend en aandeleninkoop terugvloeien naar aandeelhouders.
Daarnaast houdt management ruimte voor gerichte bolt-on acquisities. Dat kan verstandig zijn wanneer kleinere merken of technologieën tegen aantrekkelijke rendementen aan de kernactiviteiten kunnen worden toegevoegd.
De cruciale vraag blijft discipline. Unilever heeft historisch niet altijd maximale waarde uit portfolio- en acquisitiebeslissingen gehaald.
Een eenvoudiger organisatie moet daarom gepaard gaan met een hogere lat voor nieuwe investeringen. Alleen acquisities die duidelijk bijdragen aan groei, marge of strategische positionering verdienen kapitaal.
Waardering kan belangrijker worden dan absolute groei
De potentiële koerswinst hoeft niet uitsluitend uit hogere winst te komen. Een belangrijk deel kan ontstaan doordat de markt bereid wordt een hogere multiple te betalen voor een kwalitatief beter bedrijf.
Wanneer Unilever wordt gezien als een eenvoudigere Home & Personal Care-groep met betere groei, hogere marge en sterkere Power Brands, kan de vergelijking met hoogwaardige consumer peers gunstiger uitvallen.
Daar ligt volgens ons een belangrijke bron van mogelijke upside. Een onderneming die van bijvoorbeeld gemiddelde kwaliteit naar bovengemiddelde kwaliteit verschuift, kan gedurende enkele jaren sneller stijgen dan de daadwerkelijke EPS-groei.
Dat proces noemen we een rerating en juist daarvoor is een technische uitbraak belangrijk. De chart kan als eerste laten zien dat de markt daadwerkelijk bereid is het nieuwe verhaal anders te waarderen.
Conclusie
Wij vinden de nieuwe strategische richting van Unilever duidelijk positief. De onderneming wordt eenvoudiger, scherper en beter gefocust op categorieën waarin merkwaarde, innovatie en premiumisation belangrijker zijn.
Het aanvullende besparingsprogramma van €1 miljard kan de kostenstructuur na de Foods-transactie opnieuw passend maken en ruimte creëren voor zowel margeverbetering als extra investeringen in groei. De nieuwe regionale organisatie kan tegelijkertijd zorgen voor snellere besluitvorming en veel duidelijkere verantwoordelijkheid voor resultaten.
De nadruk op Power Brands is logisch. Unilever heeft enkele van de sterkste consumentenmerken ter wereld en kan meer rendement halen uit marketing en innovatie wanneer middelen minder versnipperd worden over kleinere franchises.
AI kan daar een extra efficiëntielaag aan toevoegen. De grootste kans ligt niet in het creëren van een spectaculair nieuw AI-product, maar in het efficiënter maken van marketing, productontwikkeling, forecasting en lokale demand creation op wereldwijde schaal.
De combinatie van Foods met McCormick kan bovendien verborgen waarde ontsluiten. Unilever krijgt een veel duidelijker profiel terwijl aandeelhouders economische exposure behouden naar de afgesplitste activiteiten.
Uitvoering blijft de belangrijkste voorwaarde. De reorganisatie is groot, stranded costs moeten daadwerkelijk verdwijnen en management moet vanaf 2027 aantonen dat 4% tot 6% groei en minimaal 2% volumegroei realistisch zijn binnen de nieuwe structuur.
Voor het aandeel vinden wij vooral de timing interessant. Beleggers zoeken steeds nadrukkelijker naar kansen buiten technologie en AI, en Unilever biedt precies op dat moment een combinatie van defensieve cashflow, interne verbetering en mogelijke multiple-expansie.
Wij willen alleen nog niet vooruitlopen op de chart. Eerst moet het aandeel overtuigend uitbreken en aantonen dat nieuwe kopers de koers structureel hoger willen zetten.
Wanneer die technische bevestiging komt, rekenen wij op een duidelijk grotere kans op een aanzienlijke rally. Een sectorrotatie buiten technologie, betere winstkwaliteit en een hogere waardering kunnen dan tegelijkertijd voor steun zorgen.
Over een langere periode houden wij onze verwachtingen gematigder. Unilever blijft voor ons eerder een marktperformer dan een structurele high-growth outperformer. De onderneming opereert uiteindelijk in volwassen consumentencategorieën en de structurele omzetgroei zal waarschijnlijk rond de eigen middellange termijn doelstellingen blijven.
Dat sluit een krachtige tactische fase echter absoluut niet uit. Juist de combinatie van een fundamentele ommekeer en een technische uitbraak kan ervoor zorgen dat Unilever gedurende een bepaalde periode aanzienlijk beter presteert dan zijn langetermijngroeiprofiel suggereert.
Onze visie is daarom positief, maar met technische discipline. Zodra de chart de strategische verbetering bevestigt, kan het aandeel naar onze mening een veel interessantere kans worden.
🔵 English version
Unilever: the new structure could trigger a rerating at exactly the right moment
■ Unilever is taking another major step toward a simpler group: Following the Ice Cream separation and the planned combination of Foods with McCormick, the remaining company will become much more concentrated around Beauty & Personal Care and Home Care.
■ A new cost programme targets €1 billion of savings: Savings are expected by the end of 2029 through organisational simplification, process redesign and technology, helping reshape the cost structure after the Foods transaction.
■ The operating model should become faster and more accountable: Unilever is moving toward a global-strategy, local-execution structure. Regional management will carry full P&L responsibility while a smaller central organisation focuses on portfolio strategy, brands and capital allocation.
■ Power Brands receive even greater priority: Investment, innovation and marketing will increasingly concentrate around Unilever's largest franchises, potentially improving marketing productivity and allowing successful innovation to scale faster globally.
■ AI becomes part of the commercial engine: Unilever intends to use AI not only for productivity but across product development, marketing, content and demand creation. Given the group's scale, even modest improvements can have meaningful financial impact.
■ Recent underlying growth provides a credible starting point: Performance across Home & Personal Care and the Power Brands suggests the restructuring is not taking place against a backdrop of operational weakness. Volume remains particularly important to the quality of growth.
■ The McCormick transaction could unlock hidden value: Unilever receives substantial cash while shareholders retain economic exposure to the combined business, leaving the remaining Unilever with a clearer and more focused profile.
■ Medium-term targets remain intact: Management continues to target 4%-6% underlying sales growth, at least 2% annual volume growth and modest operating-margin improvement, with 2027 expected to operate broadly in line with that model.
■ Execution remains the principal challenge: Unilever is simultaneously reshaping its portfolio, leadership structure, regional organisation and cost base. The potential is considerable, but it must ultimately appear in growth, margins and free cash flow.
■ Investment View: We view the strategic message positively and believe the timing could prove particularly favourable. Investors are increasingly looking beyond technology for quality opportunities. Unilever can benefit from that shift, but we first want a clear technical breakout. If confirmed, we see potential for a substantial rally, although over a full market cycle we continue to regard Unilever more as a market performer than a structural high-growth outperformer.
Investment View
Unilever's new direction arrives at an interesting point in the market cycle. Investor capital has been heavily concentrated in technology and AI-related businesses for years, while portfolio managers are increasingly searching for opportunities elsewhere where earnings improvement, cost reductions, cash generation and potential rerating can combine. A simpler Unilever with stronger categories, less organisational complexity and greater focus on Power Brands fits that search well.
■ Fundamentally, we view the new strategy positively. Portfolio simplification, €1 billion of additional savings, stronger local accountability and greater concentration on premium brands can improve earnings quality.
■ The technical signal is not yet complete. We want a convincing chart breakout before assuming that a sustainable upward phase has begun.
■ If such a breakout is confirmed, we see scope for a substantial rally as improving fundamentals, sector rotation and valuation expansion could reinforce each other.
Timing may prove important. Many institutional portfolios have accumulated unusually large exposure to technology and related growth sectors during recent years. If investors begin broadening portfolios, businesses with stable cash generation, strong brands and credible self-help programmes naturally become more interesting.
Unilever does not need technology-like growth rates for its shares to perform strongly. The stock can rerate materially if investors become increasingly convinced that 4%-6% sales growth can be combined with higher margins, stronger free cash flow and a less complex organisation.
This is the essence of the potential rerating. Unilever will not suddenly become a high-growth company, but it can evolve from a relatively cumbersome conglomerate into a more focused consumer business with stronger categories and a more efficient capital structure.
We still want technical confirmation first. A compelling strategic narrative is not enough if the chart does not demonstrate renewed demand. Once the shares convincingly break important resistance and hold that breakout, the probability of a stronger advance increases materially.
Under that scenario, we believe a substantial rally becomes possible. Investors rotating beyond technology, strategic simplification and improving earnings quality could collectively provide a meaningful catalyst.
Our longer-term expectations remain more moderate. Unilever operates in mature consumer markets where long-term growth ultimately remains constrained by population growth, volumes, pricing and innovation. We therefore continue to see the stock as more of a market performer over a complete market cycle than a business capable of structurally compounding far above the market.
That does not prevent a much stronger tactical phase. A company does not need to be a structural long-term outperformer to generate very attractive returns during a rerating.
A much simpler Unilever
The central change is Unilever's continued move away from its historical conglomerate structure. Ice Cream has already been separated and Foods is expected to combine with McCormick by mid-2027, leaving the future company much more concentrated around Beauty & Personal Care and Home Care.
This offers several advantages. Management no longer needs to allocate capital across such a wide range of categories and can focus investment on businesses with stronger growth prospects, greater brand equity and more potential for premiumisation.
A simpler portfolio also makes Unilever easier for investors to analyse. Fewer fundamentally different businesses need to be incorporated into a single valuation framework.
That alone can matter for the multiple because equity markets frequently apply a discount to complexity, particularly when investors struggle to determine where management can generate the highest returns on capital.
€1 billion of additional savings can improve earnings quality
Unilever is targeting another €1 billion of structural savings by the end of 2029 through organisational simplification, redesigned processes and increased use of technology.
These savings matter partly because the Foods separation will leave costs behind that do not disappear automatically. Central IT, corporate functions and shared infrastructure need to be resized for a smaller organisation.
The programme should therefore not be viewed only as conventional cost cutting. It is also necessary to rebuild the remaining Unilever around a more appropriate cost base.
If management succeeds, relatively modest sales growth can translate into more attractive earnings growth. At Unilever's scale, relatively small efficiency gains can create significant absolute value.
Not every euro of savings needs to flow into margins
We do not expect the entire savings programme to flow directly into operating margin. A portion is likely to be reinvested in marketing, digital capabilities, innovation and Power Brands.
That is not necessarily negative. A company that only removes costs without creating new growth can temporarily boost earnings but may ultimately create little structural value.
The stronger outcome is for Unilever to save enough to expand margins while simultaneously freeing additional capital to accelerate its best brands. The investor day should provide greater clarity around this balance.
From a valuation perspective, that distinction can matter. Investors are more likely to pay a higher multiple when cost savings also support a more sustainable growth profile rather than simply increasing near-term EPS.
Power Brands become the core of the company
Unilever wants to concentrate resources more aggressively around brands with the strongest scale, market positions and growth opportunities. Large global franchises can receive greater marketing, innovation and management attention.
The logic is clear. A global campaign or product innovation has far greater economic impact when deployed through a major international brand rather than a small regional franchise.
Reducing the dispersion of resources across a very broad portfolio can also allow Unilever to allocate marketing capital more efficiently.
Further SKU rationalisation can simplify the supply chain as well, supporting lower inventory requirements, easier production planning and potentially stronger working-capital discipline.
Recent growth gives the strategy greater credibility
A major positive is that Unilever is not restructuring from a position of complete operating weakness. Recent trends across Home & Personal Care and the company's major brands have already been relatively healthy.
This makes the strategy more credible. Cost reductions are considerably more attractive when layered onto a business generating healthy volume growth than when they are needed merely to offset structural revenue decline.
For us, volumes are especially important. Pricing can support revenue temporarily, but sustainable value creation in consumer staples ultimately requires consumers to keep buying more products.
Management targets at least 2% annual volume growth. If that can be combined consistently with pricing and premiumisation, the 4%-6% underlying sales growth target becomes a significantly more robust model.
Global strategy, local execution
The new operating structure moves responsibility closer to local markets. Regional leaders will have full accountability for results while a smaller central organisation retains control over major strategic decisions.
This could represent a meaningful change for a company historically associated with a relatively complex organisational structure.
Local consumer markets differ materially. Pricing sensitivity, distribution, competition and purchasing behaviour in India differ from Europe or North America. More local authority can allow Unilever to adapt faster.
At the same time, major brands continue to benefit from global scale in product development, brand positioning and technology.
If executed well, the model can combine multinational scale with faster local decision-making.
Stronger accountability can improve capital discipline
Full P&L responsibility increases transparency. Regional management will have greater difficulty masking weak results within the performance of stronger businesses.
That can improve decision-making and allow management to identify more rapidly where additional investment produces attractive returns and where capital is being wasted.
The operating structure may eventually influence the portfolio itself. Businesses that consistently underperform could be addressed or sold more quickly.
For investors, this is positive if the organisation increasingly prioritises returns on invested capital rather than corporate size.
AI needs to create economic productivity
The AI element of Unilever's plan is interesting but should be viewed pragmatically. Unilever is not becoming an AI company and does not need to.
The opportunity comes from scale. If a multinational with tens of billions in annual revenue can produce marketing content more efficiently, accelerate product development or improve forecasting, relatively modest productivity gains can translate into substantial financial value.
AI can help create multiple versions of marketing material for different markets, reducing the cost of local adaptation and allowing successful global campaigns to scale faster.
Within R&D, simulation can reduce the number of physical tests required. In supply chain and demand forecasting, better prediction can lower excess inventory and reduce missed sales.
The appropriate investment thesis is therefore not that AI suddenly creates a new multibillion-euro revenue stream. The opportunity is that technology makes Unilever's existing scale more productive.
AI-supported demand creation could reshape marketing
Unilever is explicitly moving toward an AI-supported demand-creation model, an important development for a consumer company historically reliant on relatively broad mass-market advertising.
Digital platforms allow far greater targeting. Unilever can produce more variations of content and determine faster which messages resonate with different consumer groups.
For major Power Brands this can increase marketing productivity. The same budget can produce more relevant consumer interactions, or similar commercial results can potentially be achieved at lower cost.
The risk is that AI-generated content cannot be allowed to make brands appear cheaper or generic. Human control over creativity, quality and positioning remains essential for premium franchises.
The McCormick transaction is an important value catalyst
The planned combination of Foods with McCormick creates a much clearer remaining Unilever while preserving significant economic exposure for existing shareholders.
The transaction includes substantial cash proceeds while shareholders retain participation in the combined business and Unilever itself continues to own a stake.
Value can therefore become visible in several ways. The remaining Unilever may command a higher valuation because of its improved profile, while shareholders continue participating in Foods within a company more strategically focused on that category.
This is more attractive than a simple outright sale in which all future upside disappears.
Stranded costs remain a genuine risk
The Foods separation creates expenses that will not immediately disappear. Unilever has already indicated that several hundred million euros of stranded costs will need to be removed.
This partly explains why the new savings programme is necessary. A smaller company retaining the same corporate infrastructure could actually become less efficient.
Execution therefore matters. IT systems, procurement, corporate functions and shared services need to be separated and reorganised without major disruption.
If that process takes longer or costs more than planned, part of the expected margin improvement may be delayed.
2027 becomes an important proof year
Management expects 2027 to already operate broadly in line with the medium-term growth model, making next year increasingly important for the strategy's credibility.
By then, the new organisational structure should be visible, the Foods transaction should be approaching completion and investors should have greater clarity around achievable savings.
At that stage, the market is likely to demand evidence rather than strategic promises. Revenue, volumes, margins and cash flow will need to demonstrate that the new Unilever is genuinely better than the old structure.
If that confirmation arrives, the rerating can last well beyond the initial technical breakout.
Consumer staples may become more attractive again
The broader market environment makes the timing interesting. Investors have spent years concentrating returns in technology, semiconductors and AI-related businesses.
If portfolios broaden, high-quality consumer companies may begin attracting more capital. Businesses that offer both defensive characteristics and an internal earnings-improvement cycle can be especially appealing.
Unilever has that combination. Demand for everyday personal and household products remains relatively stable, while portfolio simplification, cost reductions and improved execution provide additional internal earnings catalysts.
This can be more attractive than a conventional defensive stock with no company-specific improvement story.
Sector rotation could amplify a technical breakout
This is why we are watching both the fundamentals and capital flows. If investors genuinely shift more capital away from technology toward defensive or consumer sectors, a technical breakout in Unilever could gain additional momentum.
Such moves can become temporarily self-reinforcing. Improving fundamentals attract new buyers, the chart breaks higher and momentum investors then join the move.
That is the scenario in which we see potential for a substantially stronger rally than Unilever's ordinary earnings growth alone would imply.
Without technical confirmation, however, this remains only a possibility. The chart is therefore the final signal we still require.
Key operating risks remain
Unilever remains exposed to commodity inflation. Higher agricultural, chemical, energy and packaging costs can pressure gross margins when pricing does not fully compensate.
Excessive pricing can simultaneously damage volumes, particularly among lower-income consumers who may switch toward cheaper brands or private label alternatives.
Competition remains intense across many categories, with both global and local rivals continuously introducing new products and increasing marketing investment.
The new strategy must therefore achieve more than a leaner corporate structure. Unilever still needs to defend or gain share across its most important categories.
Emerging markets remain both opportunity and risk
Unilever has strong exposure to growth markets including India and large parts of Asia, Africa and Latin America. Rising incomes and population growth can remain major structural volume drivers over time.
This comes with greater economic and currency volatility. Local currencies can weaken, inflation can damage purchasing power and policy changes can raise costs.
The new regional structure may help Unilever respond faster to such differences. Local accountability becomes especially valuable when conditions vary significantly between markets.
If Unilever successfully balances affordability with premiumisation, emerging markets remain one of its most attractive structural growth opportunities.
Margin improvement eventually needs to become visible
Unilever is only targeting modest operating-margin expansion, which we consider more realistic than an extremely aggressive profitability target.
The business must continue investing in brands, innovation and digital capabilities. Excessive cost cutting could damage future growth.
For shareholders, gradual margin improvement combined with 4%-6% sales growth may be sufficient to create an attractive compounding profile.
Consistency will matter most. Investors are likely to pay more for predictable execution than for one year of exceptional margin expansion followed by stagnation.
Capital allocation remains attractive
The future Unilever should continue generating strong free cash flow, allowing a meaningful portion to be returned through dividends and share repurchases.
Management also retains flexibility for targeted bolt-on acquisitions where smaller brands or technologies can be added to the core portfolio at attractive returns.
Discipline is critical. Unilever has not historically extracted maximum value from every portfolio and acquisition decision.
A simpler company should therefore also apply a higher hurdle rate to new investments. Only acquisitions that clearly improve growth, margins or strategic positioning should receive capital.
Valuation can matter more than absolute growth
Potential share-price upside does not need to come entirely from higher earnings. A meaningful portion can result from investors becoming willing to pay a higher multiple for a better-quality business.
If Unilever is increasingly viewed as a simpler Home & Personal Care group with stronger growth, higher margins and better Power Brands, comparisons with premium global consumer peers become more favourable.
This is an important source of potential upside. A company migrating from average quality toward higher perceived quality can outperform its own EPS growth during a rerating.
That is why the technical breakout matters. The chart can provide the first evidence that the market is genuinely beginning to value the new story differently.
Conclusion
We view Unilever's new strategic direction positively. The company is becoming simpler, more focused and more concentrated in categories where brand equity, innovation and premiumisation matter.
The additional €1 billion savings programme can reshape the cost structure after the Foods transaction and create capacity for both margin improvement and additional growth investment. The new regional model should simultaneously improve speed and accountability.
Greater focus on Power Brands is strategically logical. Unilever owns several of the world's strongest consumer franchises and can improve returns on marketing and innovation when resources are concentrated more aggressively.
AI adds another potential efficiency layer. The largest opportunity is not the creation of a spectacular new AI product but better productivity across marketing, R&D, forecasting and local demand creation at global scale.
The combination of Foods with McCormick can also unlock hidden value. Unilever obtains a much clearer strategic profile while shareholders retain economic exposure to the separated activities.
Execution remains the key condition. The restructuring is significant, stranded costs need to disappear and management must demonstrate from 2027 that 4%-6% growth and at least 2% volume growth are achievable within the new structure.
For the stock, timing is especially interesting. Investors are increasingly searching for opportunities outside technology and AI, while Unilever now offers defensive cash flow, internal earnings improvement and potential multiple expansion at precisely that moment.
We are not yet willing to anticipate the chart. The shares first need to break higher convincingly and demonstrate that new buyers are prepared to support a sustained advance.
If that technical confirmation arrives, we believe the probability of a substantial rally increases materially. Sector rotation away from technology, improving earnings quality and a higher valuation multiple could then work together.
Over the longer term, we remain more measured. We continue to view Unilever primarily as a market performer rather than a structural high-growth outperformer because the company ultimately operates in mature consumer categories and long-term revenue growth is likely to remain close to management's medium-term framework.
That does not rule out a powerful tactical phase. The combination of fundamental improvement and a genuine technical breakout could allow Unilever to materially outperform its long-term growth profile for a meaningful period.
Our view is therefore positive but technically disciplined. Once the chart confirms the strategic improvement, Unilever could become a considerably more compelling opportunity.
Disclaimer Aan de door ons opgestelde informatie kan op geen enkele wijze rechten worden ontleend. Alle door ons verstrekte informatie en analyses zijn geheel vrijblijvend. Alle consequenties van het op welke wijze dan ook toepassen van de informatie blijven volledig voor uw eigen rekening.
Wij aanvaarden geen aansprakelijkheid voor de mogelijke gevolgen of schade die zouden kunnen voortvloeien uit het gebruik van de door ons gepubliceerde informatie. U bent zelf eindverantwoordelijk voor de beslissingen die u neemt met betrekking tot uw beleggingen.


