Unilever verrast positief: Sterke volumes en scherpere outlook verbeteren het beeld
■ De groei ligt duidelijk boven verwachting: Unilever realiseerde in het derde kwartaal een onderliggende omzetgroei van 5,2%, tegenover circa 4,8% verwacht. De omzet kwam uit op €13,3 miljard, terwijl de volumes met 2,9% stegen en prijsverhogingen 2,3% bijdroegen.
■ De kwaliteit van de groei is sterk: Unilever verhoogt de prijzen om hogere grondstofkosten op te vangen, maar weet tegelijkertijd meer volume te verkopen. Dat is voor ons belangrijker dan alleen de hogere omzetgroei, omdat het laat zien dat de belangrijkste merken voorlopig voldoende prijszettingskracht houden.
■ De kernactiviteiten presteren breed sterk: Home Care groeide met 9,1%, Personal Care met 6,3% en Beauty & Wellbeing met 5,7%. Foods bleef met 0,1% vrijwel vlak en is opnieuw het duidelijke zwakke onderdeel.
■ De opkomende markten blijven de belangrijkste groeimotor: De onderliggende omzet groeide daar met 9,5%, waarvan 6,0% uit volume. India groeide met 15% en ook Latijns-Amerika en delen van Zuidoost-Azië bleven sterk, terwijl de ontwikkelde markten met 0,9% krompen.
■ De Power Brands blijven beter presteren dan de groep: De belangrijkste merken groeiden in Q3 onderliggend met 5,8% en de volumes met 3,3%. Dat ondersteunt de strategie om investeringen sterker te concentreren op merken met schaal, sterke marktposities en ruimte voor premiumisering.
■ De portefeuillestrategie krijgt meer logica: De combinatie van Foods met McCormick verloopt volgens Unilever volgens planning. Het grote verschil tussen Foods en de sneller groeiende activiteiten onderstreept waarom een eenvoudiger Unilever met meer nadruk op Home and Personal Care aantrekkelijk kan zijn.
■ De outlook wordt aangescherpt: Unilever verwacht voor heel 2026 nu minimaal 3% onderliggende volumegroei en circa 5% onderliggende omzetgroei in de tweede jaarhelft. De meerjarige bandbreedte van 4% tot 6% blijft staan en ook de verwachting van een bescheiden verbetering van de operationele marge ten opzichte van 2025 blijft intact.
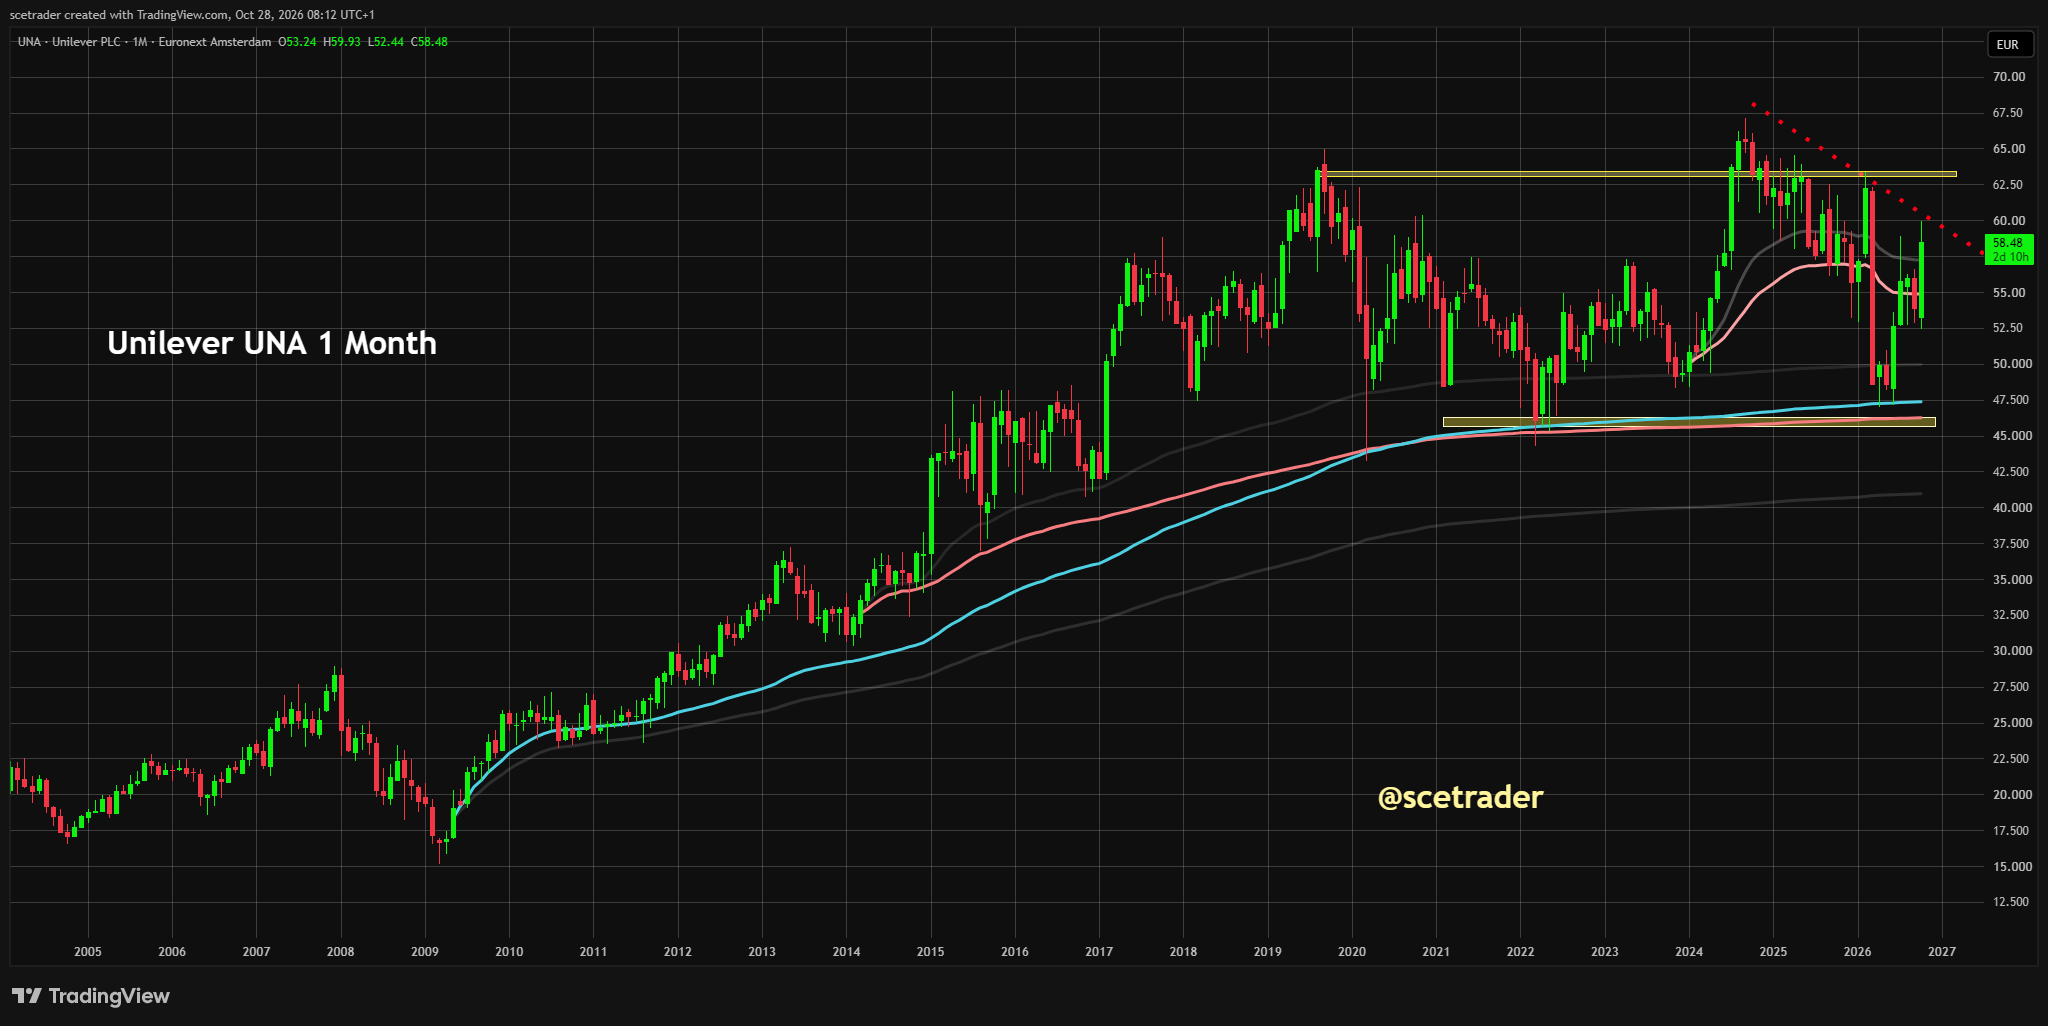
■ Investment View: Wij vinden de cijfers beter dan verwacht. De combinatie van volumegroei, prijszettingskracht, sterke Power Brands en hoge groei in de opkomende markten verbetert het fundamentele beeld duidelijk. Technisch blijft de belangrijke top op de grafiek bepalend; bij een overtuigende uitbraak daarboven sluiten wij een aanzienlijke vervolgrally zeker niet uit.
Investment View
De Q3-update van Unilever is naar onze mening sterker dan alleen de headline van 5,2% onderliggende omzetgroei suggereert. De belangrijkste verbetering zit in de samenstelling van die groei: Unilever verhoogt de prijzen om oplopende grondstofkosten te compenseren, maar weet tegelijkertijd de volumes met 2,9% te laten stijgen.
Dat onderscheid is belangrijk. Een consumentengoederenbedrijf kan nominale groei relatief eenvoudig ondersteunen met hogere prijzen, maar wanneer daar structurele volumedalingen tegenover staan, neemt de kwaliteit van die groei snel af. Bij Unilever zien we dat op groepsniveau momenteel niet.
Ook de verdeling tussen de activiteiten wordt aantrekkelijker. Home Care, Personal Care en Beauty & Wellbeing groeien duidelijk, terwijl Foods vrijwel stilstaat. Dat versterkt de strategische logica achter de geplande combinatie van Foods met McCormick en de keuze om het toekomstige Unilever sterker rond Home and Personal Care te bouwen.
De geografische verdeling blijft wel een belangrijk aandachtspunt. De opkomende markten zijn zeer sterk, maar Europa krimpt en ook Noord-Amerika levert veel minder groei. Een belangrijk deel van het huidige momentum komt daardoor uit India, Latijns-Amerika en andere snelgroeiende markten.
Per saldo vinden wij het kwartaal duidelijk beter dan verwacht. De omzetgroei ligt boven consensus, de volumegroei is sterker dan voorzien en management heeft na negen maanden voldoende vertrouwen om de outlook verder aan te scherpen.
Voor het aandeel blijft daarnaast de grafiek belangrijk. Wij lopen niet vooruit op een technische uitbraak, maar wanneer Unilever overtuigend boven de belangrijke eerdere top uitbreekt en die beweging kan vasthouden, verandert het technische beeld aanzienlijk. In dat scenario sluiten wij een stevige vervolgrally zeker niet uit.
Q3 Cijfers
Unilever behaalde in het derde kwartaal €13,3 miljard omzet. De onderliggende omzetgroei bedroeg 5,2%, tegenover 3,9% een jaar eerder en circa 4,8% verwacht door analisten.
De volumes stegen met 2,9%, terwijl hogere prijzen 2,3% aan de groei toevoegden. De prijscomponent liep daarmee duidelijk op, vooral doordat Unilever hogere grondstofkosten opnieuw moet doorberekenen.
Over de eerste negen maanden kwam de onderliggende omzetgroei uit op 4,9%. De volumegroei bedroeg over die periode 3,8%, terwijl prijs 1,1% bijdroeg.
Dat laatste vinden wij relevant, omdat de gezonde volumegroei niet uitsluitend een effect van één sterk kwartaal is. Ook over de eerste negen maanden blijft volume de belangrijkste motor achter de onderliggende groei.
De Power Brands presteerden opnieuw beter dan de onderneming als geheel. De onderliggende omzet groeide daar met 5,8% en de volumes met 3,3%.
Home Care blijft de uitschieter
Home Care groeide in Q3 onderliggend met 9,1%. De volumes stegen met 5,4% en prijs droeg 3,6% bij.
Fabric Cleaning groeide met dubbele cijfers, waarbij vooral India en Brazilië sterk presteerden. Ook Home & Hygiene en Fabric Enhancers lieten groei zien, waardoor de kracht van de divisie breed gedragen is.
De combinatie van hoge volumegroei en hogere prijzen is bijzonder sterk. Unilever verwacht bovendien dat de prijscomponent in de rest van het jaar verder kan oplopen vanwege hogere grondstofkosten.
Dat wordt een belangrijke test. Tot nu toe accepteren consumenten de hogere prijzen zonder dat de volumes onder druk komen te staan. Wanneer dat zo blijft, bevestigt dit de merksterkte en prijszettingskracht van Unilever.
Personal Care blijft breed groeien
Personal Care realiseerde 6,3% onderliggende omzetgroei. Daarvan kwam 3,8% uit volume en 2,4% uit prijs.
Skin Cleansing groeide met hoge enkele cijfers en deodorants met middelhoge enkele cijfers. Dove bleef opnieuw sterk en groeide met dubbele cijfers, terwijl ook Wild en Dr. Squatch dubbele groeicijfers lieten zien.
De ontwikkeling was geografisch breed. De opkomende markten groeiden sterk en ook de Verenigde Staten lieten binnen Personal Care een gezonde ontwikkeling zien.
Dat is relevant omdat Noord-Amerika voor Unilever als geheel zwakker presteert. Binnen de sterkere categorieën kan de onderneming dus nog steeds groeien en marktaandeel winnen.
Beauty & Wellbeing blijft sterk, maar Wellbeing vraagt aandacht
Beauty & Wellbeing realiseerde 5,7% onderliggende omzetgroei, met 3,6% volume en 2,1% prijs. Hair Care groeide met dubbele cijfers en Skin Care met middelhoge enkele cijfers.
Dove, Vaseline, Sunsilk, Clear en K18 realiseerden allemaal dubbele groeicijfers. Ook de prestigeactiviteiten blijven daarmee een belangrijke bijdrage leveren aan de groei.
Wellbeing vormt echter een duidelijke uitzondering. Deze activiteit daalde in het derde kwartaal en staat over de eerste negen maanden eveneens lager.
Unilever wijst deels op timing rond Amazon Prime Day, maar ook aanpassingen in distributie en prijsstelling spelen mee. Wij zouden deze zwakte daarom niet volledig als tijdelijk beschouwen.
Management verwacht een sequentiële verbetering. Dat moet de komende kwartalen daadwerkelijk zichtbaar worden.
Foods blijft de duidelijke achterblijver
Foods groeide onderliggend met slechts 0,1%, terwijl de volumes met 1,1% daalden. Prijs droeg 1,3% bij, maar dat was onvoldoende om een sterkere omzetgroei te realiseren.
De problemen concentreren zich vooral in ontwikkelde retailmarkten. In de Verenigde Staten heeft Unilever te maken met zwakkere marktomstandigheden en toenemende concurrentie bij condiments.
Cooking Aids en Condiments waren vrijwel vlak. Unilever Food Solutions deed het iets beter, maar ook daar ligt het groeitempo ver onder de sterkste activiteiten van de groep.
Management reageert met nieuwe producten en aanpassingen van de prijsstelling. Van een overtuigende operationele omslag is echter nog geen sprake.
Dat verschil met Home Care, Personal Care en Beauty & Wellbeing maakt de voorgenomen combinatie met McCormick strategisch steeds begrijpelijker. Het toekomstige Unilever krijgt daardoor een groter gewicht in activiteiten die momenteel duidelijk sneller groeien.
Opkomende markten zijn de groeimotor
De regionale cijfers laten een grote tweedeling zien. De opkomende markten realiseerden 9,5% onderliggende omzetgroei, waarbij de volumes met 6,0% stegen en prijs 3,3% bijdroeg.
India groeide met 15%, waarvan 7% uit volume. De groei was breed gedragen en kwam onder meer uit Home Care, Beauty & Wellbeing en Personal Care.
Latijns-Amerika groeide met 8,5%, terwijl de volumes met 6,5% toenamen. Brazilië liet opnieuw een sterke ontwikkeling zien.
Ook verschillende markten in Zuidoost-Azië bleven goed presteren. Daarmee blijven de opkomende markten veruit de belangrijkste motor onder de groepsgroei.
Daartegenover staan de ontwikkelde markten. De onderliggende omzet daalde daar met 0,9% en de volumes met 1,7%.
Noord-Amerika kromp licht. Sterke prestaties bij Personal Care en Beauty werden daar tenietgedaan door zwakte bij Wellbeing en Foods.
Europa bleef eveneens zwak. De groei bij Beauty & Wellbeing en Personal Care was onvoldoende om de terugval bij Home Care en Foods te compenseren.
Prijszettingskracht wordt opnieuw belangrijk
Na een periode waarin volume de belangrijkste groeimotor was, wordt prijs opnieuw een groter onderdeel van het verhaal. Unilever verhoogde de prijzen in het derde kwartaal met 2,3%.
Vooral Home Care en Personal Care nemen meer prijs om hogere grondstofkosten te compenseren. Tot nu toe lukt dat opvallend goed, omdat de volumes tegelijkertijd blijven stijgen.
Dat is precies wat wij bij een sterk consumentengoederenbedrijf willen zien. Unilever hoeft momenteel niet te kiezen tussen het beschermen van de marge en het vasthouden van de vraag.
De komende kwartalen worden echter belangrijk. Wanneer grondstofkosten verder oplopen, kunnen aanvullende prijsverhogingen nodig worden en neemt het risico toe dat consumenten gevoeliger worden.
Wij kijken daarom niet alleen naar de totale omzetgroei. De combinatie van prijs en volume blijft de beste maatstaf voor de onderliggende kwaliteit van de groei.
Power Brands blijven het model dragen
De Power Brands groeiden in het derde kwartaal met 5,8%, terwijl de volumes met 3,3% toenamen. Dat is beter dan de groei van de groep als geheel.
Dit ondersteunt de strategie van CEO Fernando Fernandez om Unilever sterker rond de belangrijkste merken te bouwen. Grote merken maken efficiëntere marketing mogelijk, kunnen innovatie sneller over meerdere landen uitrollen en profiteren van schaal in distributie en productontwikkeling.
Dove, Vaseline en verschillende sterke Home Care-merken laten zien dat die aanpak operationeel resultaat kan opleveren. Het voordeel zit niet alleen in hogere groei, maar ook in de mogelijkheid om producten verder te premiumiseren.
Het risico is dat de onderneming afhankelijker wordt van een kleinere groep grote merken. Voorlopig zien wij echter vooral het voordeel van meer focus op activiteiten waar Unilever aantoonbaar sterk is.
McCormick-transactie past steeds beter in de strategie
Unilever kondigde eerder dit jaar aan Foods te combineren met McCormick. De transactie moet van het resterende Unilever een meer geconcentreerde Home and Personal Care-groep maken.
Volgens Unilever verlopen de voorbereidingen volgens planning. De vereiste aanvragen zijn ingediend en management houdt vertrouwen in een tijdige afronding.
Meer dan 200 medewerkers werken binnen verschillende projectteams aan de scheiding en integratie. Dat onderstreept dat het om een grote operationele operatie gaat en niet alleen om een financiële transactie.
De Q3-cijfers versterken voor ons de strategische logica. Foods groeit vrijwel niet, terwijl de andere grote activiteiten duidelijk hogere groeipercentages laten zien.
Een eenvoudiger Unilever kan daardoor uiteindelijk een aantrekkelijker structureel groeiprofiel krijgen. De uiteindelijke waardecreatie moet wel nog worden bewezen nadat de transactie is afgerond.
Dividend en kapitaalallocatie blijven aantrekkelijk
Unilever verhoogt het kwartaaldividend met 3% ten opzichte van Q3 vorig jaar. Dat is op zichzelf geen reden om het aandeel te kopen, maar het bevestigt dat aandeelhoudersrendement onderdeel blijft van het kapitaalbeleid.
De prioriteit blijft eerst investeren in groei en productiviteit. Daarna blijven kleinere overnames, selectieve desinvesteringen, dividend en mogelijke aandeleninkoop onderdeel van de kapitaalallocatie.
Wij vinden die volgorde gezond. Een bedrijf met sterke merken moet eerst investeren om de structurele groei te beschermen en pas daarna overtollig kapitaal teruggeven.
De combinatie van groei-investeringen en een geleidelijk stijgend dividend past daarmee goed bij het karakter van Unilever als defensieve groeier.
Investor Event wordt de volgende belangrijke test
Volgende week organiseert Unilever zijn Investor Event in New York. Dat evenement wordt na deze sterke Q3-update belangrijker dan normaal.
CEO Fernando Fernandez moet daar verder uitleggen hoe het toekomstige Unilever eruit moet zien na de combinatie van Foods met McCormick. De markt zal vooral kijken naar structurele groeidoelstellingen, marges en het rendement op geïnvesteerd kapitaal.
Ook de kapitaalallocatie wordt belangrijk. Wanneer management duidelijk kan maken hoe groei, investeringen, dividend en mogelijke aandeleninkoop naast elkaar passen, kan dat het vertrouwen verder vergroten.
Na deze kwartaalcijfers ligt de lat hoger. De operationele richting is verbeterd en het Investor Event moet nu duidelijk maken hoeveel van die verbetering structureel kan worden.
Outlook
Unilever houdt vast aan de meerjarige doelstelling van 4% tot 6% onderliggende omzetgroei voor heel 2026. De belangrijkste verandering zit in de verwachting voor de tweede jaarhelft.
Management gaat nu uit van ongeveer 5% onderliggende omzetgroei in H2. Eerder rekende Unilever op een bandbreedte van 4% tot 5%, waardoor de verwachting nu duidelijk richting de bovenkant van die eerdere bandbreedte verschuift.
Ook de volumeverwachting wordt verbeterd. Unilever rekent voor heel 2026 nu op minimaal 3% onderliggende volumegroei, terwijl het bedrijf eerder sprak van ongeveer 3%.
Dat lijkt op het eerste gezicht een kleine aanpassing, maar na negen maanden is de zichtbaarheid op het volledige jaar veel groter. Daardoor heeft de verhoging meer betekenis dan wanneer die vroeg in het boekjaar zou zijn gedaan.
Voor de onderliggende operationele marge verandert de verwachting niet. Unilever rekent nog steeds op een bescheiden verbetering ten opzichte van de 20,0% van 2025.
Wij vinden de outlook daarom positief, maar niet spectaculair. De groei en het volume worden iets sterker ingeschat, terwijl management de margevooruitzichten niet verhoogt.
Dat betekent dat hogere grondstofkosten en de benodigde investeringen nog steeds druk kunnen geven. De combinatie van sterkere groei en stabiele margeverwachtingen is echter voldoende om het fundamentele beeld te verbeteren.
Downside risks
De grootste operationele zwakte blijft Foods. De activiteit groeit nauwelijks en de volumes dalen, terwijl de concurrentie in delen van de ontwikkelde markten hoog blijft.
Ook de geografische afhankelijkheid van de opkomende markten verdient aandacht. India, Latijns-Amerika en delen van Azië groeien sterk, maar Europa en Noord-Amerika leveren aanzienlijk minder.
Hogere grondstofkosten vormen een tweede belangrijk risico. Unilever kan deze momenteel via prijsverhogingen doorberekenen zonder de volumes ernstig te beschadigen, maar dat hoeft niet onbeperkt zo te blijven.
Wanneer aanvullende prijsverhogingen nodig worden, kan de consument gevoeliger reageren en kunnen huismerken of goedkopere concurrenten marktaandeel winnen.
Binnen Beauty & Wellbeing blijft Wellbeing eveneens een aandachtspunt. Management verwacht verbetering, maar die moet de komende kwartalen nog worden bewezen.
De combinatie van Foods met McCormick brengt daarnaast uitvoeringsrisico mee. Goedkeuringen, de scheiding van activiteiten en de uiteindelijke integratie moeten allemaal volgens plan verlopen.
Ook technisch blijft er risico. Wanneer het aandeel de belangrijke top op de grafiek niet overtuigend weet te doorbreken, kan het opnieuw langere tijd binnen de bestaande bandbreedte blijven.
Desk-view
De Q3-cijfers van Unilever zijn voor ons duidelijk beter dan verwacht. De headline van 5,2% onderliggende omzetgroei is goed, maar vooral de combinatie van 2,9% volumegroei en 2,3% hogere prijzen maakt de update sterk.
Unilever hoeft momenteel niet te kiezen tussen volume en prijs. De onderneming kan hogere grondstofkosten doorberekenen en tegelijkertijd meer producten verkopen.
Home Care blijft zeer sterk. Personal Care en Beauty & Wellbeing groeien eveneens goed en de Power Brands blijven beter presteren dan de groep als geheel.
De opkomende markten zijn de duidelijke motor. India springt eruit, maar ook Latijns-Amerika en verschillende Aziatische markten blijven sterk.
Daartegenover staan Foods en de ontwikkelde markten. Dat zijn geen kleine details en juist daarom vinden wij de geplande combinatie met McCormick strategisch interessant.
De aangescherpte outlook bevestigt dat management voldoende vertrouwen heeft in de rest van het jaar. De groeiverwachting voor de tweede jaarhelft wordt verhoogd en de volumeprognose voor het volledige jaar wordt iets sterker.
Fundamenteel vinden wij het beeld daardoor duidelijk beter. Technisch willen wij nog één bevestiging zien.
Wanneer Unilever overtuigend boven de belangrijke top op de grafiek uitbreekt en die beweging kan vasthouden, kan het technische beeld aanzienlijk verbeteren. In dat scenario sluiten wij een stevige vervolgrally zeker niet uit.
English
Unilever beats expectations: strong volumes and upgraded outlook improve the setup
© 2026 SCEtrader.nl - All rights reserved.
■ Growth was clearly better than expected: Unilever delivered Q3 underlying sales growth of 5.2%, compared with approximately 4.8% expected. Turnover reached €13.3 billion, while volumes increased 2.9% and pricing contributed 2.3%.
■ Growth quality remains strong: Unilever is again raising prices to offset higher commodity costs while simultaneously selling more volume. For us, that matters more than the headline growth rate alone because it shows that the key brands continue to retain meaningful pricing power.
■ The core businesses are performing broadly well: Home Care grew 9.1%, Personal Care 6.3% and Beauty & Wellbeing 5.7%. Foods was virtually flat at 0.1% and remains the clear weak point.
■ Emerging markets remain the primary growth engine: Underlying sales increased 9.5%, including 6.0% volume growth. India grew 15%, while Latin America and parts of South East Asia also remained strong. Developed markets declined 0.9%.
■ Power Brands continue to outperform the group: The key brands delivered 5.8% underlying growth and 3.3% volume growth in Q3. This supports Unilever's strategy of concentrating investment behind brands with the greatest scale, strongest market positions and best premiumisation opportunities.
■ The portfolio strategy increasingly makes sense: The planned combination of Foods with McCormick remains on track. The large performance gap between Foods and the faster-growing businesses reinforces the rationale for a simpler Unilever with greater exposure to Home and Personal Care.
■ The outlook has been upgraded: Unilever now expects at least 3% underlying volume growth for full-year 2026 and approximately 5% underlying sales growth in the second half. The multi-year 4% to 6% growth range remains intact and guidance for a modest improvement in operating margin from 2025 is unchanged.
■ Investment View: We view the results as better than expected. The combination of volume growth, pricing power, strong Power Brands and high emerging-market growth materially improves the fundamental picture. Technically, the important previous chart high remains the key test; a convincing breakout above it could open the door to a substantial follow-through rally.
Investment View
Unilever's Q3 update is stronger than the 5.2% underlying sales growth headline alone suggests. The key improvement lies in the composition of growth: Unilever is raising prices to offset higher commodity costs while simultaneously increasing volumes by 2.9%.
That distinction matters. A consumer company can support nominal growth through pricing, but the quality of growth deteriorates quickly when volumes decline structurally. At group level, that is not currently happening at Unilever.
The mix between the individual businesses is also becoming more attractive. Home Care, Personal Care and Beauty & Wellbeing are all growing clearly, while Foods is virtually flat. That strengthens the strategic rationale behind the planned combination of Foods with McCormick and the decision to build the future Unilever more heavily around Home and Personal Care.
Geographic performance remains an important weakness. Emerging markets are extremely strong, but Europe is contracting and North America contributes much less growth. A significant share of the current momentum therefore comes from India, Latin America and other faster-growing markets.
Even so, the balance of the update is clearly positive. Sales growth exceeded expectations, volume growth was better than anticipated and management has enough confidence after nine months to upgrade the outlook.
The chart also remains important. We would not anticipate a breakout, but if Unilever convincingly clears the important previous high and can sustain that move, the technical picture could improve materially. In that scenario, we would certainly not rule out a substantial follow-through rally.
Q3 Results
Unilever generated €13.3 billion of turnover in the third quarter. Underlying sales growth reached 5.2%, compared with 3.9% a year earlier and analyst expectations of approximately 4.8%.
Volumes increased 2.9%, while pricing contributed 2.3%. The pricing contribution therefore accelerated as Unilever increasingly responds to higher commodity costs.
For the first nine months, underlying sales growth reached 4.9%. Volume growth was 3.8%, while pricing contributed 1.1%.
That is relevant because healthy volume growth is not simply the result of one unusually strong quarter. Volume has remained the principal driver of underlying growth across the first nine months.
Power Brands again outperformed the group. Underlying sales increased 5.8% and volumes grew 3.3%.
Home Care remains the standout
Home Care delivered 9.1% underlying sales growth in Q3. Volumes increased 5.4% and pricing contributed 3.6%.
Fabric Cleaning grew at a double-digit rate, with particularly strong performance in India and Brazil. Home & Hygiene and Fabric Enhancers also grew, making the strength within the division broad-based.
The combination of high volume growth and higher pricing is particularly strong. Unilever also expects pricing to accelerate further during the remainder of the year because of higher commodity costs.
That will be an important test. So far, consumers are absorbing higher prices without a decline in volumes. If that continues, it would confirm meaningful brand strength and pricing power.
Personal Care continues to grow broadly
Personal Care delivered 6.3% underlying sales growth, including 3.8% volume growth and 2.4% pricing.
Skin Cleansing grew high-single digit and deodorants grew mid-single digit. Dove again delivered double-digit growth, while Wild and Dr. Squatch also grew at double-digit rates.
Performance was broad geographically. Emerging markets remained strong, while the US Personal Care business also continued to develop well.
That matters because North America is weaker for Unilever overall. Within stronger categories, the company can still grow and gain share.
Beauty & Wellbeing remains strong, but Wellbeing needs attention
Beauty & Wellbeing delivered 5.7% underlying sales growth, including 3.6% volume growth and 2.1% pricing. Hair Care grew double-digit and Skin Care grew mid-single digit.
Dove, Vaseline, Sunsilk, Clear and K18 all delivered double-digit growth. Prestige also continues to make a meaningful contribution.
Wellbeing is the clear exception. The business declined in Q3 and is also lower over the first nine months.
Unilever partly points to shipment timing around Amazon Prime Day, but distribution and pricing changes also played a role. We therefore would not dismiss all of the weakness as temporary.
Management expects sequential improvement. That now needs to become visible over the coming quarters.
Foods remains the clear laggard
Foods delivered only 0.1% underlying sales growth, while volumes declined 1.1%. Pricing contributed 1.3%, but that was insufficient to generate stronger top-line growth.
Weakness is concentrated mainly in developed retail markets. In the United States, Unilever is facing softer market conditions and greater competition in condiments.
Cooking Aids and Condiments were broadly flat. Unilever Food Solutions performed somewhat better, but growth remained far below the strongest businesses in the group.
Management is responding with innovation and pricing actions. A convincing operating turnaround is not yet visible.
The contrast with Home Care, Personal Care and Beauty & Wellbeing is substantial. That is precisely why the planned combination with McCormick increasingly makes strategic sense.
Emerging markets remain the growth engine
The geographic numbers show a major divergence. Emerging markets delivered 9.5% underlying sales growth, including 6.0% volume growth and 3.3% pricing.
India grew 15%, including 7% volume growth. Performance was broad-based across several business groups, including Home Care, Beauty & Wellbeing and Personal Care.
Latin America grew 8.5%, while volumes increased 6.5%. Brazil again performed strongly.
Several markets in South East Asia also remained healthy, leaving emerging markets as the primary engine of group growth.
Developed markets moved in the opposite direction. Underlying sales declined 0.9% and volumes fell 1.7%.
North America contracted modestly. Strength in Personal Care and Beauty was offset by weakness in Wellbeing and Foods.
Europe also remained weak. Growth in Beauty & Wellbeing and Personal Care was insufficient to offset declines elsewhere.
Pricing power becomes important again
After a period in which volume was the main growth engine, pricing is becoming a larger part of the story again. Unilever increased prices by 2.3% in the third quarter.
Home Care and Personal Care in particular are taking additional pricing because of higher commodity costs. So far, this is being achieved without a decline in group volumes.
That is exactly what we want to see from a strong consumer company. Unilever does not currently have to choose between protecting margins and protecting demand.
The coming quarters will nevertheless be important. If commodity costs rise further and additional pricing becomes necessary, consumers may become more sensitive.
We therefore focus not only on total sales growth, but on the combination of volume and pricing. As long as both remain positive, the quality of growth remains strong.
Power Brands continue to drive the model
Power Brands grew 5.8% in the third quarter, with volumes up 3.3%. That is above group growth.
This supports CEO Fernando Fernandez's strategy of building Unilever more heavily around its largest brands. Large brands allow marketing to be deployed more efficiently, innovation to be rolled out across multiple markets and scale to support investment in distribution and product development.
Dove, Vaseline and several strong Home Care franchises demonstrate that the strategy can produce operating results. The benefit is not only stronger growth, but also greater scope for premiumisation.
The risk is that Unilever becomes more dependent on a smaller group of major brands. For now, however, we mainly see the benefits of greater focus on businesses where the company has demonstrated strength.
McCormick transaction increasingly fits the strategy
Unilever previously announced plans to combine Foods with McCormick. The transaction should transform the remaining Unilever into a more concentrated Home and Personal Care group.
According to Unilever, preparations remain on track. Required filings have been submitted and management continues to expect a timely closing.
More than 200 employees are working across multiple project teams on separation and integration, illustrating the operational scale of the transaction.
The Q3 numbers reinforce the strategic rationale. Foods is barely growing, while the other major businesses are producing substantially higher growth.
A simpler Unilever could therefore ultimately have a more attractive structural growth profile. The eventual value creation, however, still needs to be demonstrated after completion.
Dividend and capital allocation remain attractive
Unilever raised its quarterly dividend by 3% from Q3 last year. That is not a reason to buy the shares by itself, but it reinforces the role of shareholder returns within the capital-allocation framework.
The priority remains investment in growth and productivity. Smaller acquisitions, selective disposals, dividends and potential share buybacks remain available thereafter.
We view that hierarchy as sensible. A company with strong brands should first invest to protect structural growth and only then return surplus capital.
The combination of growth investment and a gradually rising dividend fits Unilever's profile as a defensive growth company.
Investor Event becomes the next major test
Unilever will hold its Investor Event in New York next week. Following this strong Q3 update, the event becomes more important than usual.
CEO Fernando Fernandez needs to explain how the future Unilever should look after the Foods combination with McCormick. Investors will focus on structural growth targets, margins and returns on invested capital.
Capital allocation will also matter. A clear framework for balancing growth, investment, dividends and potential buybacks could further improve confidence.
The bar is now higher following the quarter. Operating momentum has improved and management needs to explain how durable that improvement can become.
Outlook
Unilever continues to expect full-year 2026 underlying sales growth within its multi-year range of 4% to 6%. The key change is in the second-half outlook.
Management now expects approximately 5% underlying sales growth in H2. Previously, Unilever expected 4% to 5%, meaning the new view moves clearly toward the upper end of that previous range.
The volume outlook has also improved. Unilever now expects at least 3% underlying volume growth for full-year 2026, compared with approximately 3% previously.
The change may look small, but after nine months visibility is materially better and the upgrade therefore carries more weight than it would earlier in the year.
Underlying operating-margin guidance remains unchanged. Unilever continues to expect a modest improvement from the 20.0% achieved in 2025.
We therefore view the outlook as positive without overstating it. Growth and volume expectations are slightly stronger, while management has not raised margin guidance.
Higher commodity costs and continued investment can therefore still create pressure. Even so, the combination of stronger growth and stable margin expectations is sufficient to improve the fundamental picture.
Downside risks
Foods remains the largest operating weakness. The business is barely growing and volumes are declining, while competition remains high in parts of the developed markets.
Geographic dependence on emerging markets also deserves attention. India, Latin America and parts of Asia are growing strongly, while Europe and North America contribute materially less.
Higher commodity costs represent another major risk. Unilever can currently pass them through via pricing without materially damaging volumes, but this cannot continue indefinitely.
If additional pricing becomes necessary, consumers may become more sensitive and private-label or cheaper competitors could gain share.
Within Beauty & Wellbeing, Wellbeing remains another area to monitor. Management expects improvement, but that still needs to be demonstrated.
The Foods combination with McCormick also introduces execution risk. Approvals, separation work and subsequent integration all need to proceed according to plan.
The chart also remains relevant. If the shares fail to break convincingly above the important previous high, the stock may remain trapped within its broader range for longer.
Desk-view
We view Unilever's Q3 results as clearly better than expected. Underlying sales growth of 5.2% exceeded consensus, but the combination of 2.9% volume growth and 2.3% pricing is the more important message.
Unilever does not currently have to choose between volume and pricing. The company can pass through higher commodity costs while still selling more products.
Home Care remains very strong. Personal Care and Beauty & Wellbeing are also performing well, while Power Brands continue to outperform the group.
Emerging markets are the clear engine. India stands out, but Latin America and several Asian markets also remain strong.
Foods and developed markets are the principal weaknesses. These are not minor details and they are precisely why we view the planned McCormick combination as strategically interesting.
The upgraded outlook confirms that management has sufficient confidence in the remainder of the year. Second-half growth guidance has improved and the full-year volume outlook is slightly stronger.
Fundamentally, we therefore view the picture as materially better. Technically, however, we still want one more confirmation.
If Unilever convincingly breaks above the important chart high and can sustain that move, the technical picture could improve significantly. In that scenario, we would certainly not rule out a strong follow-through rally.
Disclaimer Aan de door ons opgestelde informatie kan op geen enkele wijze rechten worden ontleend. Alle door ons verstrekte informatie en analyses zijn geheel vrijblijvend. Alle consequenties van het op welke wijze dan ook toepassen van de informatie blijven volledig voor uw eigen rekening.
Wij aanvaarden geen aansprakelijkheid voor de mogelijke gevolgen of schade die zouden kunnen voortvloeien uit het gebruik van de door ons gepubliceerde informatie. U bent zelf eindverantwoordelijk voor de beslissingen die u neemt met betrekking tot uw beleggingen.


