Tesla Q3: Cijfers redelijk en mogelijke SpaceX-fusie kan bodem leggen
■ Tesla presteerde iets beter dan verwacht, maar het kwartaal is niet uitmuntend: de omzet kwam uit op $28,05 miljard tegenover $27,88 miljard verwacht en de aangepaste winst per aandeel op $0,48 tegenover $0,43. De omzet was vrijwel vlak op jaarbasis en de aangepaste winst per aandeel daalde met 4%.
■ De verbetering van de brutomarge is positief, maar onderaan de resultatenrekening blijft de druk groot: de GAAP-brutomarge steeg met 160 basispunten naar 19,6%, terwijl het bedrijfsresultaat met 56% daalde naar $718 miljoen en de operationele marge terugviel naar slechts 2,6%.
■ Automotive laat nog geen nieuwe groeifase zien: de omzet daalde met 3% naar $20,56 miljard en de leveringen met 2% naar 486.532 voertuigen. Services & Other groeide daarentegen met 33% naar $4,61 miljard.
■ De kaspositie blijft een groot voordeel: Tesla genereerde $6,26 miljard operationele kasstroom, investeerde $4,73 miljard en hield $1,53 miljard vrije kasstroom over. Dat was 62% minder dan een jaar geleden, maar met $45,4 miljard aan cash en beleggingen kan Tesla zijn investeringsprogramma ruimschoots blijven financieren.
■ FSD, Robotaxi en Optimus worden belangrijker voor de beleggingscase: actieve FSD-abonnementen stegen met 67% naar 1,74 miljoen, Cybercab wordt sinds september voor ritten in Austin ingezet en Optimus is in Fremont naar de productiefase gegaan.
■ Energy blijft een belangrijke tweede industriële activiteit: Tesla installeerde 13,7 GWh opslag, 10% meer dan vorig jaar, maar de omzet van Energy Generation & Storage daalde met 16% naar $2,88 miljard. Megafactory Texas is inmiddels gestart en moet uiteindelijk richting 50 GWh productiecapaciteit gaan.
■ De mogelijke fusie met SpaceX verandert het waarderingsverhaal rond Tesla: beide ondernemingen onderzoeken een combinatie, Musk heeft zich vanwege zijn belangenconflict buiten de onderhandelingen geplaatst en er zijn nog geen definitieve voorwaarden. Bij waarderingen rond $1,5 biljoen voor Tesla en circa $2 biljoen voor SpaceX wordt vooral de ruilverhouding cruciaal voor bestaande Tesla-aandeelhouders.
■ Onze visie: de cijfers alleen geven ons geen reden om Tesla agressief te kopen, maar ze zijn ook niet zwak genoeg om negatief te worden. De vooruitgang bij autonomie en robotics, gecombineerd met de serieuze mogelijkheid dat Tesla onderdeel wordt van een veel groter SpaceX-ecosysteem, kan voorlopig steun onder het aandeel leggen.
Investment View
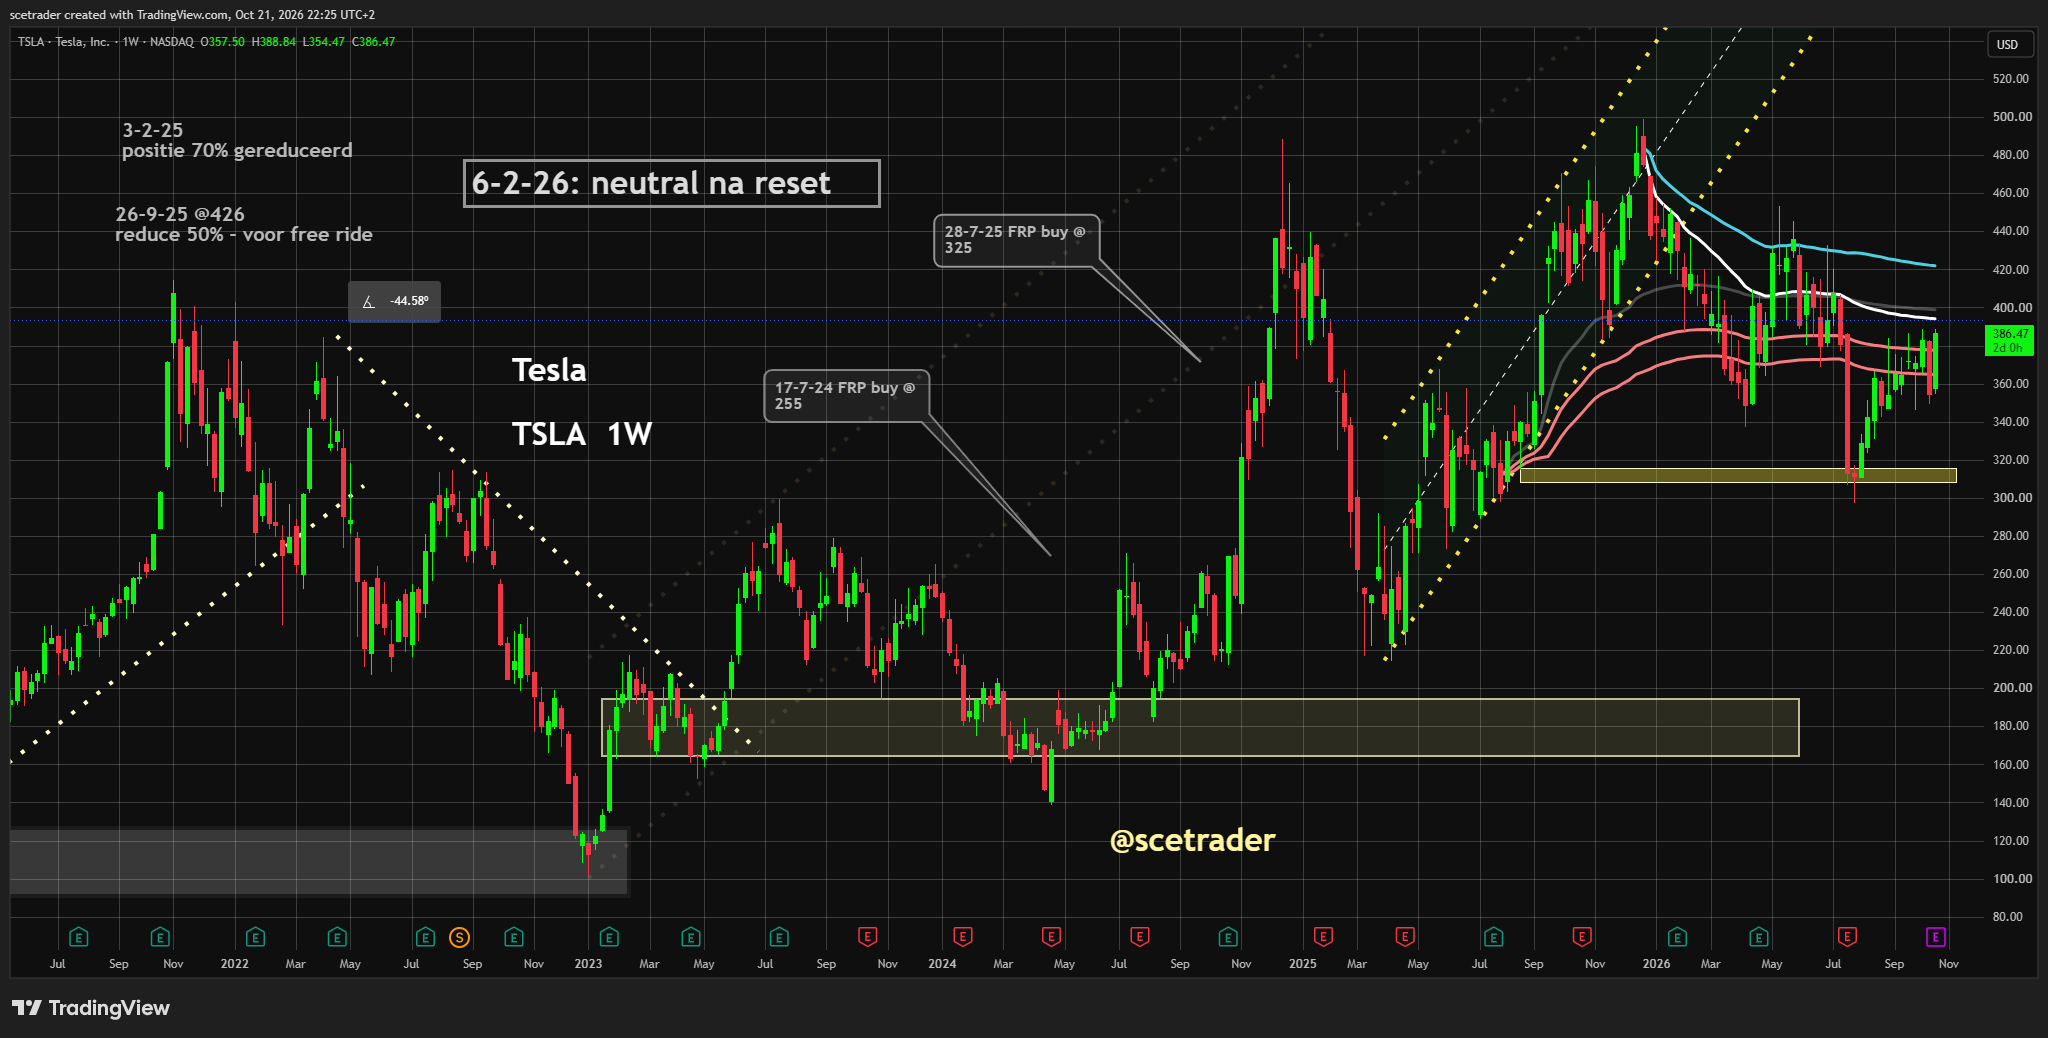
Tesla heeft een redelijk kwartaal gepubliceerd. De omzet en aangepaste winst liggen boven verwachting en de brutomarge verbetert, maar de operationele winst, vrije kasstroom en ontwikkeling van de traditionele autoactiviteiten zijn onvoldoende sterk om op zichzelf een nieuwe herwaardering van het aandeel te dragen.
Daarmee blijft Tesla sterk afhankelijk van de waarde die beleggers toekennen aan activiteiten die vandaag nog relatief weinig winst produceren. FSD, Robotaxi en Optimus moeten uiteindelijk de economische structuur van Tesla veranderen, waarbij software, autonome mobiliteit en robotics veel hogere marges kunnen opleveren dan alleen de productie van voertuigen.
De mogelijke fusie met SpaceX voegt daar nu een geheel nieuwe dimensie aan toe. Wanneer Tesla-aandeelhouders tegen een redelijke ruilverhouding blootstelling krijgen aan Starlink, Starship, AI-compute en andere SpaceX-activiteiten, wordt Tesla onderdeel van een veel breder technologie- en infrastructuurplatform.
Dat betekent niet dat iedere fusie automatisch goed is voor Tesla. Bij een gecombineerde waardering van grofweg $3,5 biljoen kan een verschil van slechts 10% of 15% in de waardering van beide ondernemingen tientallen of zelfs honderden miljarden verschuiven tussen de twee groepen aandeelhouders.
Wij zouden Tesla daarom niet kopen omdat een fusie “zeker” waarde creëert. Die zekerheid bestaat niet. Wij denken wel dat de mogelijkheid van een combinatie voorlopig een extra reden geeft waarom beleggers terughoudend kunnen zijn om Tesla uitsluitend op de huidige autowinst te verkopen.
Onze houding blijft daarom neutraal tot constructief. Q3 is niet sterk genoeg om het aandeel op de cijfers alleen na te jagen, maar de kans op een veel bredere combinatie met SpaceX kan voorlopig een steunfactor blijven zolang het proces serieus wordt onderzocht.
Cijfers en winstgevendheid
Tesla rapporteerde een kwartaalomzet van $28,05 miljard tegenover $27,88 miljard verwacht. De omzet was vrijwel gelijk aan vorig jaar, waardoor het bedrijf op geconsolideerd niveau nog geen nieuwe omzetversnelling laat zien.
De aangepaste winst per aandeel kwam uit op $0,48 tegenover $0,43 verwacht, maar daalde met 4% op jaarbasis. De aangepaste nettowinst daalde eveneens met 4% naar $1,70 miljard en de aangepaste EBITDA met 8% naar $3,90 miljard.
De GAAP-cijfers laten meer druk zien. De winst per aandeel daalde met 44% naar $0,22 en het bedrijfsresultaat met 56% naar $718 miljoen, waardoor de operationele marge met 322 basispunten terugviel naar 2,6%.
Daartegenover staat een verbetering van de brutomarge naar 19,6%, 160 basispunten hoger dan een jaar geleden. Dat is een positief signaal voor productie-efficiëntie, productmix en prijsdiscipline, maar de hogere brutowinst wordt nog voor een groot deel opgeslokt door de investeringen in nieuwe activiteiten.
Automotive revenue daalde met 3% naar $20,56 miljard en de leveringen kwamen uit op 486.532 voertuigen, 2% minder dan vorig jaar. Tesla blijft daarmee een van de grootste elektrische autofabrikanten ter wereld, maar het klassieke verhaal van ieder jaar fors meer auto's verkopen is duidelijk minder sterk geworden.
Services & Other groeit wel stevig en kwam 33% hoger uit op $4,61 miljard. Dat is relevant omdat Tesla daarmee langzaam een groter deel van zijn omzet haalt uit activiteiten rond het bestaande wagenpark in plaats van alleen uit de initiële verkoop van de auto.
De balans geeft Tesla tijd om de volgende activiteiten op te bouwen
De operationele kasstroom bedroeg $6,26 miljard en de capex $4,73 miljard, waardoor Tesla $1,53 miljard vrije kasstroom genereerde. Dat bedrag is 62% lager dan een jaar geleden, maar blijft positief ondanks de omvangrijke investeringen.
Met $45,4 miljard aan cash en beleggingen beschikt Tesla over een zeer sterke financiële uitgangspositie. Robotaxi, Optimus, AI-compute, nieuwe fabriekslijnen en Energy kunnen daardoor tegelijk worden gefinancierd zonder dat Tesla op korte termijn afhankelijk wordt van externe financiering.
Dat is een belangrijk verschil met kleinere concurrenten. Tesla kan jaren investeren voordat een nieuw programma volledig rendeert en kan vertragingen of technische tegenvallers financieel veel gemakkelijker opvangen.
Voor aandeelhouders is financiële draagkracht alleen echter niet voldoende. De komende jaren moet Tesla aantonen dat het kapitaal dat nu naar autonomie, robotics en infrastructuur gaat uiteindelijk een rendement oplevert dat de huidige beurswaarde rechtvaardigt.
Daar ligt ook de zwakke plek in Q3. De onderneming kan de investeringen betalen, maar de daling van de vrije kasstroom laat zien dat de nieuwe activiteiten steeds meer kapitaal opnemen voordat hun uiteindelijke winstbijdrage zichtbaar is.
FSD en Robotaxi moeten Tesla veranderen van autofabrikant naar mobiliteitsplatform
Het aantal actieve FSD-abonnementen steeg met 67% naar 1,74 miljoen. Dat is financieel belangrijker dan alleen een software-KPI, omdat een abonnement extra omzet uit een reeds verkochte auto kan genereren zonder dat Tesla opnieuw een voertuig hoeft te produceren.
Wanneer de adoptie verder stijgt, kan software een groter deel van de winst per voertuig gaan leveren. Dat zou de afhankelijkheid van productievolume en verkoopprijzen verminderen en de margestructuur van automotive fundamenteel verbeteren.
Robotaxi gaat nog een stap verder. Tesla begon op 3 september met Cybercab-ritten in Austin, waardoor het bedrijf voorzichtig opschuift van alleen auto's verkopen naar het zelf exploiteren van autonome mobiliteit.
De commerciële schaal is voorlopig te klein om daar een grote huidige waarde aan toe te kennen. Tesla moet de komende kwartalen laten zien hoeveel voertuigen werkelijk actief zijn, hoeveel betaalde ritten worden uitgevoerd, welke omzet per voertuig wordt behaald en hoeveel operationele ondersteuning nodig blijft.
Ook regulering blijft bepalend. Iedere nieuwe regio vraagt toestemming, bewijs van veiligheid en lokale operationele infrastructuur, waardoor een landelijke of internationale uitrol niet simpelweg met één software-update kan worden gerealiseerd.
De waardering van Robotaxi wordt daarom pas veel steviger wanneer de technische vooruitgang wordt ondersteund door commerciële cijfers. Tot die tijd blijft het een zeer grote toekomstige mogelijkheid, maar nog geen winstbron die de huidige waardering zelfstandig kan dragen.
Optimus kan groter worden dan automotive, maar productie wordt nu de echte test
Optimus is volgens Tesla in Fremont naar high-volume productielijnen gegaan. Dat is belangrijk omdat het programma daarmee een andere fase ingaat: niet langer alleen aantonen dat de robot taken kan uitvoeren, maar bewijzen dat hij betrouwbaar en tegen een haalbare kostprijs in grote aantallen kan worden gebouwd.
Tesla heeft hier een logisch eerste testterrein in zijn eigen fabrieken. Wanneer Optimus daar repetitieve of arbeidsintensieve taken goedkoper en betrouwbaarder kan uitvoeren, ontstaat een concrete economische basis voordat verkoop aan externe klanten wordt opgeschaald.
De potentiële markt is zeer groot, maar het heeft weinig zin om vandaag al miljarden toekomstige winst op basis van theoretische robotvolumes in te rekenen. Eerst moeten productiekosten, betrouwbaarheid, gebruiksduur en daadwerkelijke productiviteitswinst zichtbaar worden.
Optimus is wel een van de onderdelen waar de overlap met SpaceX interessant wordt. Beide bedrijven investeren in vision, AI-compute, chips, actuatoren, automatisering en complexe productie, waardoor gezamenlijke ontwikkeling onder één structuur efficiënter zou kunnen worden.
Dit is ook waarom robotics veel belangrijker is voor de fusiediscussie dan alleen de auto's van Tesla. Tesla kan binnen een gecombineerd concern de fysieke laag leveren waarop AI daadwerkelijk in de echte wereld beweegt en arbeid uitvoert.
Energy groeit fysiek, maar Q3 was financieel zwakker
Tesla installeerde 13,7 GWh aan energieopslag, 10% meer dan een jaar geleden. De vraag naar grootschalige batterijopslag blijft daarmee hoog en Energy heeft structureel interessante groeimogelijkheden.
De omzet van Energy Generation & Storage daalde echter met 16% naar $2,88 miljard. Dat laat zien dat hogere deployments niet ieder kwartaal automatisch tot een hogere omzet leiden, mede doordat projecttiming, prijs en productmix kunnen verschuiven.
Megafactory Texas is inmiddels met de productie begonnen en moet uiteindelijk ongeveer 50 GWh capaciteit krijgen. Dat kan Tesla helpen om de productie van Megapacks verder op te voeren en grotere projecten te bedienen.
De sterke groei van AI-datacenters maakt Energy strategisch interessanter. Nieuwe datacentercampussen vragen enorme hoeveelheden stroom, terwijl netaansluitingen vaak onvoldoende snel kunnen worden uitgebreid en opslag daardoor een grotere rol kan krijgen in het beheer van piekbelasting en beschikbaar vermogen.
Dat biedt Tesla een natuurlijke koppeling tussen zijn energieactiviteiten en de bredere AI-infrastructuurmarkt. Wij zouden die kans echter nog niet gebruiken om de huidige zwakte bij automotive of de lagere Energy-omzet te negeren.
Een fusie met SpaceX zou veel verder gaan dan Tesla plus raketten
De mogelijke combinatie tussen Tesla en SpaceX is inmiddels serieus genoeg om afzonderlijke commissies bij beide ondernemingen te rechtvaardigen. Musk heeft aangegeven dat hij een combinatie een goed idee vindt, maar neemt vanwege zijn belangen aan beide kanten geen directe rol in de onderhandelingen.
Er zijn nog geen overeengekomen voorwaarden en er is geen zekerheid dat een deal doorgaat. Uiteindelijk zal ook goedkeuring van aandeelhouders en toezichthouders nodig zijn, waardoor een mogelijke transactie nog meerdere belangrijke hindernissen kent.
De strategische logica gaat veel verder dan Tesla en SpaceX simpelweg onder één beursnotering plaatsen. Tesla beschikt over voertuigen, robotics, batterijen, energieopslag, actuatoren en een enorm netwerk van camera's en andere sensoren, terwijl SpaceX connectiviteit, ruimtevaartinfrastructuur, Starlink en steeds meer AI-compute toevoegt.
Daarmee kan een samenhangend systeem ontstaan waarin Tesla de ogen, sensoren en handen in de fysieke wereld levert, terwijl de bredere SpaceX- en AI-infrastructuur de verbindingen, rekenkracht en intelligente aansturing levert. Energy kan daar vervolgens stroomopslag en energiebeheer aan toevoegen.
Voor Robotaxi en Optimus kan satellietconnectiviteit eveneens relevant worden. Wereldwijde verbindingen hoeven niet voor iedere toepassing noodzakelijk te zijn, maar een gecombineerd bedrijf kan communicatie, compute en fysieke systemen veel nauwer op elkaar ontwerpen dan wanneer alle onderdelen afzonderlijke ondernemingen blijven.
Dat is de echte industriële reden waarom een fusie interessant kan zijn. Het is geen klassieke kostenfusie, maar een poging om verschillende onderdelen van Musk's strategie rond AI, robotics, energie, chips, connectiviteit en ruimtevaart in één onderneming samen te brengen.
Terafab laat zien dat de bedrijven al verder samenwerken
Terafab is een concreet voorbeeld van die toenemende overlap. Tesla en SpaceX werken aan een grote geïntegreerde chipfabriek in Grimes County, Texas, waarbij de eerste fase een investering van ongeveer $16,8 miljard vertegenwoordigt en Intel eveneens bij het programma betrokken is.
Het doel is veel groter dan alleen minder afhankelijk worden van bestaande chipproducenten. Tesla en SpaceX verwachten in de toekomst enorme hoeveelheden gespecialiseerde chips nodig te hebben voor autonome voertuigen, Optimus, edge-AI, satellieten en steeds grotere computeclusters.
Verticale integratie kan daardoor strategisch belangrijk worden. Wanneer chipontwerp, productie en advanced packaging dichter bij de eindproducten worden gebracht, krijgen de bedrijven meer controle over capaciteit, ontwikkelsnelheid en de optimalisatie van chips voor specifieke workloads.
Voor Tesla kan dat betekenen dat chips direct worden ontwikkeld rond Cybercab en Optimus in plaats van dat het bedrijf volledig afhankelijk blijft van algemene acceleratorarchitecturen. Voor SpaceX kan dezelfde infrastructuur worden gebruikt voor Starlink, ruimtegebonden systemen en toekomstige AI-compute.
Terafab maakt de fusiediscussie daarom tastbaarder. De ondernemingen delen niet alleen een CEO en een toekomstvisie, maar beginnen op onderdelen ook dezelfde industriële infrastructuur te bouwen.
Starlink, Starship en AI-compute bepalen hoeveel een fusie voor Tesla waard kan zijn
Voor Tesla-aandeelhouders wordt de vraag niet simpelweg of een fusie doorgaat. Veel belangrijker is welk deel van SpaceX zij ervoor terugkrijgen.
SpaceX vertegenwoordigt immers verschillende activiteiten met elk een eigen waarde. Starlink heeft een terugkerend abonnementsmodel, Starship kan de kosten van ruimtevaart en satellietplaatsing sterk veranderen en de nieuwe AI-computeactiviteiten kunnen in de toekomst een steeds groter deel van de onderneming vormen.
Daar komt xAI en de bredere compute-infrastructuur rond Musk's bedrijven bij. Voor Tesla-aandeelhouders zou een combinatie pas echt aantrekkelijk worden wanneer zij tegen een redelijke prijs blootstelling krijgen aan die complete economische basis en niet alleen aan de kapitaalintensieve ruimtevaartactiviteiten.
Ook toekomstige projecten zoals Starmind spelen in dat langetermijnverhaal een rol. Het plan om zeer grote aantallen AI-satellieten met zonne-energie, radiatieve koeling en laserverbindingen in de ruimte te laten samenwerken is nog zeer ambitieus en moet technologisch nog worden bewezen, maar laat wel zien waar de combinatie van SpaceX en AI uiteindelijk naartoe kan bewegen.
Starship is voor zulke plannen cruciaal omdat enorme hoeveelheden hardware alleen economisch in een baan om de aarde kunnen worden gebracht wanneer lanceerkosten en lanceerfrequentie sterk verbeteren. De waarde van SpaceX hangt daardoor niet alleen af van de huidige Starlink-omzet, maar ook van het succes van de volgende generatie infrastructuur.
Dat is precies waarom de ruilverhouding zo belangrijk wordt. Een verschil van 10% of 15% in de gehanteerde waardering van Tesla of SpaceX heeft bij een gecombineerd bedrijf van rond $3,5 biljoen enorme economische gevolgen voor bestaande aandeelhouders.
Een fusie kan waarde creëren, maar ook nieuwe risico's toevoegen
De grootste kans ligt in gedeelde technologie en kapitaal. Chips, compute, energie, robotics, manufacturing en connectivity kunnen gezamenlijk worden ontwikkeld, waardoor grote projecten minder versnipperd worden en het concern investeringen centraal kan prioriteren.
Daar staat tegenover dat Tesla-aandeelhouders een veel complexer bedrijf zouden bezitten. Een autofabrikant, robotproducent, energiespeler, satellietoperator, raketbedrijf en AI-infrastructuurplatform hebben totaal verschillende kapitaalbehoeften en risicoprofielen.
Governance wordt eveneens belangrijk. Musk heeft al grote invloed op beide ondernemingen en een combinatie kan die macht verder concentreren, waardoor onafhankelijke commissies en een transparante ruilverhouding essentieel worden voor minderheidsaandeelhouders.
Regulering vormt een tweede grote hindernis. SpaceX heeft strategische en defensiegerelateerde activiteiten, terwijl Tesla wereldwijd actief is en onder meer een belangrijke positie in China heeft, waardoor nationale veiligheid en geopolitiek een rol kunnen spelen bij de beoordeling van een combinatie.
Ook uitvoering mag niet worden onderschat. Tesla moet tegelijkertijd auto's verkopen, Robotaxi uitrollen en Optimus industrialiseren, terwijl SpaceX Starlink, Starship, Terafab en nieuwe AI-infrastructuur moet opschalen. Een groter concern vermindert niet automatisch de operationele complexiteit.
Daarom zouden wij een fusie pas positief beoordelen wanneer de voorwaarden bekend zijn. De industriële logica is overtuigend genoeg om de mogelijkheid serieus te nemen, maar aandeelhouderswaarde wordt uiteindelijk bepaald door prijs, governance en uitvoering.
Waarom de fusiekans voorlopig steun onder Tesla kan leggen
De kwartaalcijfers zelf zijn niet sterk genoeg om een forse hogere waardering te rechtvaardigen. Automotive groeit niet, de operationele marge is laag en de vrije kasstroom ligt aanzienlijk beneden vorig jaar.
Tegelijk zijn de cijfers voldoende om het bestaande bedrijf financieel stabiel te houden terwijl FSD, Robotaxi en Optimus worden ontwikkeld. Tesla heeft geen financieringsprobleem en de brutomarge laat zelfs enige verbetering zien.
Daar bovenop komt nu de mogelijkheid dat een Tesla-aandeel uiteindelijk recht geeft op een deel van een veel groter platform rond SpaceX. Voor beursbeleggers die anders moeilijk rechtstreeks toegang tot SpaceX krijgen, kan alleen die mogelijkheid al extra belangstelling voor Tesla creëren.
Dat kan een natuurlijke steunfactor voor de koers vormen zolang het fusieproces geloofwaardig blijft. Die steun heeft echter een speculatief karakter en kan weer verdwijnen wanneer de gesprekken stoppen of wanneer de voorwaarden duidelijk ongunstig blijken voor Tesla-aandeelhouders.
Voor ons verandert dat de risicoverhouding. Wij vinden Q3 onvoldoende sterk om Tesla agressief te kopen, maar de kans op een SpaceX-combinatie maakt ons eveneens terughoudend om na deze resultaten een negatieve positie in te nemen.
Desk-view
Tesla heeft een redelijk kwartaal gepubliceerd, maar geen kwartaal dat op zichzelf een grote herwaardering verdient. De brutomarge herstelt en de balans blijft sterk, terwijl de auto-omzet, operationele winst en vrije kasstroom onvoldoende overtuigen.
FSD, Robotaxi en Optimus worden daardoor steeds belangrijker voor de toekomstige winstcapaciteit. Tesla moet nu laten zien dat deze activiteiten kunnen veranderen van technisch sterke projecten in bedrijven met omzet, marges en vrije kasstroom.
De mogelijke fusie met SpaceX voegt ondertussen een nieuwe waarderingsfactor toe die bij een traditionele analyse van Tesla niet kan worden genegeerd. Bij goede voorwaarden kunnen aandeelhouders toegang krijgen tot Starlink, Starship, AI-compute, Terafab en andere activiteiten die veel verder gaan dan de huidige automarkt.
Wij blijven daarom neutraal tot constructief. De cijfers geven geen reden om achter het aandeel aan te lopen, maar zolang de operationele ontwikkeling van autonomie en robotics doorgaat en de SpaceX-fusie serieus wordt onderzocht, verwachten wij ook dat er steun onder de koers kan blijven liggen.
English
Tesla Q3: reasonable results, while a potential SpaceX merger could create a new floor under the valuation
■ Tesla performed slightly better than expected, but the quarter was not outstanding: revenue reached $28.05 billion versus $27.88 billion expected and adjusted EPS came in at $0.48 versus $0.43. Revenue was essentially flat year over year while adjusted EPS declined 4%.
■ The improvement in gross margin is encouraging, but pressure remains further down the income statement: GAAP gross margin increased 160 basis points to 19.6%, while operating income fell 56% to $718 million and operating margin dropped to just 2.6%.
■ Automotive has not entered a new growth phase: revenue declined 3% to $20.56 billion and deliveries fell 2% to 486,532 vehicles. Services & Other, by contrast, increased 33% to $4.61 billion.
■ The balance sheet remains a major advantage: Tesla generated $6.26 billion of operating cash flow, invested $4.73 billion and produced $1.53 billion of free cash flow. That was 62% lower year over year, but $45.4 billion of cash and investments gives Tesla substantial funding capacity.
■ FSD, Robotaxi and Optimus are becoming more important to the investment case: active FSD subscriptions increased 67% to 1.74 million, Cybercab has been used for rides in Austin since September and Optimus has entered the production phase in Fremont.
■ Energy remains an important second industrial business: Tesla deployed 13.7 GWh of storage, up 10%, while Energy Generation & Storage revenue declined 16% to $2.88 billion. Megafactory Texas has started production and is ultimately planned for roughly 50 GWh of capacity.
■ A potential SpaceX merger changes Tesla's valuation story: both companies are exploring a combination, Musk has removed himself from direct negotiations because of his conflict of interest and there are no final terms. With Tesla valued around $1.5 trillion and SpaceX around $2 trillion, the exchange ratio would be critical for existing Tesla shareholders.
■ Our view: the numbers alone do not justify aggressive buying, but they are not weak enough for us to turn negative. Progress in autonomy and robotics, together with the serious possibility that Tesla becomes part of a much broader SpaceX ecosystem, could provide support for the shares.
Investment View
Tesla delivered a reasonable quarter. Revenue and adjusted earnings beat expectations and gross margin improved, but operating income, free cash flow and the development of the traditional automotive business are not strong enough to support another major rerating on their own.
Tesla therefore remains highly dependent on the value investors assign to activities that currently contribute relatively little profit. FSD, Robotaxi and Optimus eventually need to change Tesla's economics by adding software, autonomous mobility and robotics with structurally higher margins than vehicle manufacturing alone.
A potential SpaceX merger now adds an entirely new dimension. If Tesla shareholders receive fair exposure to Starlink, Starship, AI compute and other SpaceX activities, Tesla could become part of a much broader technology and infrastructure platform.
That does not mean any merger would automatically benefit Tesla. With the companies worth roughly $3.5 trillion combined, even a 10% or 15% difference in the relative valuation could shift tens or hundreds of billions of dollars of economic value between the two shareholder groups.
We would therefore not buy Tesla simply because a merger must create value. There is no such certainty. We do believe that the possibility of a combination gives investors another reason not to sell Tesla solely on today's automotive earnings.
Our stance therefore remains neutral to constructive. Q3 is not strong enough to chase the shares on fundamentals alone, but a credible path toward a broader SpaceX combination can remain supportive while the process is being evaluated.
Numbers and profitability
Tesla reported quarterly revenue of $28.05 billion versus $27.88 billion expected. Revenue was essentially flat year over year, meaning consolidated sales are still not showing a renewed acceleration.
Adjusted EPS reached $0.48 versus $0.43 expected but declined 4% from the prior year. Adjusted net income also declined 4% to $1.70 billion, while adjusted EBITDA fell 8% to $3.90 billion.
The GAAP numbers showed considerably more pressure. EPS declined 44% to $0.22 and operating income fell 56% to $718 million, taking operating margin down 322 basis points to only 2.6%.
Gross margin moved in the opposite direction, improving 160 basis points to 19.6%. That is encouraging for manufacturing efficiency, pricing and product mix, but much of the improvement is still being consumed by investment in new activities.
Automotive revenue declined 3% to $20.56 billion and deliveries fell 2% to 486,532 vehicles. Tesla remains one of the world's largest EV manufacturers, but the previous model of very high annual volume growth has clearly weakened.
Services & Other increased 33% to $4.61 billion. That matters because Tesla is gradually generating a larger share of revenue from activities surrounding the installed fleet rather than relying solely on the initial vehicle sale.
The balance sheet gives Tesla time to build its next businesses
Operating cash flow reached $6.26 billion and capex was $4.73 billion, leaving $1.53 billion of free cash flow. That figure remains positive but was 62% lower than a year earlier.
With $45.4 billion in cash and investments, Tesla still has a very strong financial position. Robotaxi, Optimus, AI compute, manufacturing expansion and Energy can all be financed simultaneously without immediate dependence on outside capital.
That is an important advantage versus smaller competitors. Tesla can invest for years before a new program fully matures and has far greater capacity to absorb technical delays or execution problems.
For shareholders, however, funding capacity alone is not enough. Tesla now needs to show that the capital going into autonomy, robotics and infrastructure will ultimately produce returns consistent with its current market value.
That is also the weakness in Q3. Tesla can afford the investments, but the decline in free cash flow shows that the next generation of businesses is consuming increasing amounts of capital before its profit contribution becomes visible.
FSD and Robotaxi need to turn Tesla into a mobility platform
Active FSD subscriptions increased 67% to 1.74 million. This matters financially because a subscription generates additional revenue from an already sold vehicle without requiring Tesla to manufacture another complete car.
If adoption continues to rise, software can contribute a larger share of profit per vehicle. That would reduce Tesla's dependence on manufacturing volume and vehicle pricing while fundamentally improving automotive economics.
Robotaxi takes the strategy one step further. Tesla began Cybercab rides in Austin on September 3, gradually moving from selling cars toward operating autonomous mobility directly.
Commercial scale remains too small to assign substantial current value. Tesla now needs to disclose how many vehicles are active, how many paid rides are completed, how much revenue each vehicle generates and how much operational support is still required.
Regulation will remain a major constraint. Each new region requires approval, safety evidence and local operating infrastructure, meaning autonomous mobility cannot be scaled as simply as a software update.
Robotaxi will therefore become far easier to value once technical progress is matched by commercial data. Until then it remains a major future opportunity rather than an earnings stream capable of supporting the valuation on its own.
Optimus could become larger than automotive, but production is now the real test
Optimus has moved onto high-volume production lines in Fremont according to Tesla. The program is therefore entering a stage where manufacturing cost, reliability and scale become more important than further demonstrations.
Tesla has a logical first testing ground inside its own factories. If Optimus can perform repetitive or labour-intensive tasks more cheaply and reliably, Tesla can establish a clear economic case before expanding sales to external customers.
The theoretical market is enormous, but assigning billions of future profit to hypothetical robot volumes would be premature. Production cost, uptime, useful working hours and measurable productivity gains need to be demonstrated first.
Optimus is also one of the areas where overlap with SpaceX becomes more interesting. Both companies invest in vision systems, AI compute, semiconductors, actuators, automation and complex manufacturing, potentially making joint development more efficient under one structure.
This is why robotics matters to the merger discussion beyond Tesla's vehicles. Tesla could provide the physical layer through which AI sees, moves and performs work in the real world.
Energy is growing physically, but Q3 was weaker financially
Tesla deployed 13.7 GWh of energy storage, an increase of 10% year over year. Demand for utility-scale storage therefore remains strong and the Energy business retains significant long-term potential.
Energy Generation & Storage revenue nevertheless declined 16% to $2.88 billion. Higher deployments do not translate into higher revenue every quarter because project timing, pricing and product mix can move independently.
Megafactory Texas has now started production and is ultimately intended to reach roughly 50 GWh of capacity. That should allow Tesla to expand Megapack output and serve larger utility projects.
Rapid growth in AI data centers makes Energy more strategically relevant as well. New campuses require huge amounts of power, while grid connections often cannot be expanded quickly enough, making storage increasingly useful in managing peak loads and available capacity.
That creates a natural link between Tesla Energy and the broader AI infrastructure build-out. We would still not use that future opportunity to ignore weaker automotive trends or the lower Energy revenue reported in Q3.
A SpaceX merger would be much more than Tesla plus rockets
The potential combination between Tesla and SpaceX is serious enough for both companies to establish separate committees. Musk has said he sees merit in a combination but has removed himself from the direct negotiations because of his interests on both sides.
There are no agreed terms and no certainty that a transaction will happen. Shareholder and regulatory approvals would ultimately be required, leaving several significant hurdles before any combination could be completed.
The strategic logic extends far beyond placing Tesla and SpaceX under one public listing. Tesla brings vehicles, robotics, batteries, energy storage, actuators and a huge network of cameras and sensors, while SpaceX adds connectivity, space infrastructure, Starlink and a growing AI compute footprint.
That could create a system in which Tesla supplies the eyes, sensors and hands in the physical world while the broader SpaceX and AI infrastructure provides connectivity, compute and intelligence. Energy could then provide storage and power management around that system.
Satellite connectivity can also become relevant to Robotaxi and Optimus. Not every application requires constant space-based communication, but a combined company could design connectivity, compute and physical systems more closely together than separate companies can.
This is the real industrial reason a merger could make sense. It would not be a conventional cost-cutting transaction, but an attempt to bring Musk's activities across AI, robotics, energy, semiconductors, connectivity and space into a single corporate structure.
Terafab shows that the companies are already sharing infrastructure
Terafab is a concrete example of that growing overlap. Tesla and SpaceX are working on a large integrated semiconductor manufacturing project in Grimes County, Texas, with an initial phase of roughly $16.8 billion and Intel also involved in the broader program.
The objective goes beyond reducing dependence on existing suppliers. Tesla and SpaceX expect enormous future demand for specialized chips supporting autonomous vehicles, Optimus, edge AI, satellites and increasingly large compute clusters.
Vertical integration could therefore become strategically important. Bringing chip design, fabrication and advanced packaging closer to the end products gives the companies more control over capacity, development speed and optimization for specific workloads.
For Tesla, that could mean chips designed specifically around Cybercab and Optimus instead of relying completely on general accelerator platforms. For SpaceX, the same infrastructure can serve Starlink, spacecraft and future space-based compute.
Terafab therefore makes the merger discussion more tangible. The companies do not merely share a CEO and long-term vision; in parts of the business they are beginning to build the same industrial infrastructure.
Starlink, Starship and AI compute determine what a merger could actually be worth to Tesla holders
For Tesla shareholders, the central question is not simply whether a merger happens. What matters is how much of SpaceX they receive in return.
SpaceX contains several different businesses with very different economics. Starlink offers recurring subscription revenue, Starship can transform launch economics and the company's growing AI compute activities could become a much larger part of its value over time.
The broader xAI and compute ecosystem adds another layer. A combination becomes genuinely attractive to Tesla holders only if they receive fair economic exposure to the entire value base rather than merely inheriting the capital-intensive parts of the space business.
Longer-term concepts such as Starmind illustrate how ambitious that value could become. Plans involving very large numbers of AI satellites using solar power, radiative cooling and laser links remain technically unproven, but they show how SpaceX could eventually combine orbital infrastructure with large-scale AI compute.
Starship is critical to any such model because the economics of deploying vast amounts of hardware into orbit depend heavily on lower launch costs and much higher launch frequency. SpaceX's value is therefore tied not only to today's Starlink revenue but also to the infrastructure that may follow.
That makes the exchange ratio decisive. A 10% or 15% difference in the relative valuation of Tesla or SpaceX can have enormous consequences when the combined company is worth around $3.5 trillion.
A merger can create value but also introduce new risks
The greatest opportunity lies in shared technology and capital. Semiconductors, compute, energy, robotics, manufacturing and connectivity could be developed jointly, reducing duplication and allowing major investments to be prioritized centrally.
The trade-off is that Tesla shareholders would own a far more complicated company. Automotive, humanoid robotics, energy, satellite communications, rockets and AI infrastructure have very different capital requirements and risk profiles.
Governance becomes equally important. Musk already has substantial influence over both businesses, and a combination could concentrate that influence further, making independent committees and a transparent exchange ratio essential for minority shareholders.
Regulation is another significant hurdle. SpaceX has strategic and defense-related activities while Tesla has major global operations, including in China, creating national-security and geopolitical issues that could influence a potential transaction.
Execution risk should also not be underestimated. Tesla must sell cars, expand Robotaxi and industrialize Optimus while SpaceX scales Starlink, Starship, Terafab and new AI infrastructure at the same time.
We would therefore only judge a merger positively once the actual terms are available. The industrial logic is strong enough to take seriously, but shareholder value will ultimately depend on price, governance and execution.
Why the merger possibility can support Tesla for now
The Q3 numbers alone are not strong enough to justify a major increase in valuation. Automotive is not growing, operating margin is low and free cash flow is materially below the prior year.
At the same time, the numbers are sufficient to keep the existing business financially stable while FSD, Robotaxi and Optimus continue developing. Tesla has no immediate funding problem and gross margin has shown some improvement.
On top of that now sits the possibility that a Tesla share could ultimately provide exposure to a much broader SpaceX platform. For public-market investors who otherwise have limited direct access to SpaceX, that possibility can itself create additional demand for Tesla.
This can provide a natural support factor as long as the merger process remains credible. That support is speculative, however, and could disappear if discussions end or if the eventual terms prove clearly unattractive to Tesla holders.
That changes the risk balance for us. Q3 is not strong enough to justify aggressive buying, but the possibility of a SpaceX combination also makes us reluctant to take a negative position after these results.
Desk-view
Tesla delivered a reasonable quarter, not one that deserves a major rerating on its own. Gross margin improved and the balance sheet remains strong, while automotive revenue, operating earnings and free cash flow remain less convincing.
FSD, Robotaxi and Optimus are therefore becoming increasingly important to future earnings power. Tesla now needs to turn those activities from technically impressive projects into businesses generating meaningful revenue, margins and free cash flow.
A potential SpaceX merger adds a valuation factor that cannot be ignored in a conventional Tesla analysis. Under favourable terms, shareholders could gain exposure to Starlink, Starship, AI compute, Terafab and other activities extending far beyond the current automotive market.
We therefore remain neutral to constructive. The quarter does not give us a reason to chase the shares, but as long as autonomy and robotics continue to progress and a SpaceX combination remains under serious consideration, we also expect some support to remain beneath the stock.
Disclaimer Aan de door ons opgestelde informatie kan op geen enkele wijze rechten worden ontleend. Alle door ons verstrekte informatie en analyses zijn geheel vrijblijvend. Alle consequenties van het op welke wijze dan ook toepassen van de informatie blijven volledig voor uw eigen rekening.
Wij aanvaarden geen aansprakelijkheid voor de mogelijke gevolgen of schade die zouden kunnen voortvloeien uit het gebruik van de door ons gepubliceerde informatie. U bent zelf eindverantwoordelijk voor de beslissingen die u neemt met betrekking tot uw beleggingen.


