STMicroelectronics: Sterke cijfers, betere marges en AI versterken het herstel
■ Q3 is duidelijk sterker dan verwacht: STMicroelectronics rapporteerde $3,76 miljard omzet, 17,9% meer dan vorig jaar en 7,7% meer dan in Q2. De omzet lag ongeveer 150 basispunten boven het midden van de eigen verwachting. De aangepaste operationele winst kwam uit op $429 miljoen, tegenover ongeveer $400,5 miljoen verwacht, en steeg 98% op jaarbasis.
■ De verbetering van de marges is overtuigend: De bruto marge steeg naar 37,3%, tegenover 34,8% in Q2 en 33,2% een jaar geleden. De aangepaste operationele marge liep op van 7,7% in Q2 naar 11,4%. Een betere mix van producten en veel lagere kosten door ongebruikte productiecapaciteit waren belangrijke oorzaken.
■ De vooruitblik voor Q4 is sterker dan de markt verwachtte: ST rekent op $4,15 miljard omzet, tegenover ongeveer $4,10–4,11 miljard verwacht, en op een bruto marge van 39% tegenover circa 38,2% consensus. Dat betekent bij het midden van de bandbreedte 10,5% groei tegenover Q3 en 24,7% op jaarbasis.
■ AI wordt steeds belangrijker voor de groeimix: ST noemt datacenters voor AI en communicatie via satellieten in een lage baan om de aarde expliciet als eigen groeifactoren. RF Optical Communications groeide 46,2% naar $504 miljoen, terwijl de operationele winst met 131% steeg naar $132 miljoen en de marge opliep naar 26,2%.
■ Embedded Processing versnelt eveneens sterk: De omzet steeg 24,1% naar $1,21 miljard, vooral dankzij general-purpose microcontrollers. De operationele winst nam 74% toe naar $280 miljoen en de marge verbeterde van 16,5% naar 23,1%.
■ De signalen vanuit de vraag zijn duidelijk verbeterd: Management spreekt over sterke nieuwe orders, betere zichtbaarheid en een vraag die ruim boven het aanbod ligt. De omzet via distributeurs steeg 38,8%, terwijl de voorraden bij distributeurs volgens ST nog onder het normale niveau liggen.
■ Niet ieder onderdeel herstelt even snel: Analog, MEMS en Sensors groeide 8,8% in omzet, maar de operationele marge daalde naar 14,1%. Bij Power & Discrete steeg de omzet 11,3%, maar het operationele verlies liep op naar $81 miljoen en de marge verslechterde verder naar -17,1%.
■ De kasstroom verbetert sterk: De operationele kasstroom steeg naar $1,02 miljard, tegenover $549 miljoen vorig jaar. Na $643 miljoen netto investeringen bleef $351 miljoen vrije kasstroom over, tegenover $130 miljoen een jaar eerder en $75 miljoen in Q2.
■ Investment View: Wij hebben al een kleine positie in STMicroelectronics en willen die mogelijk vergroten. De cijfers zijn fundamenteel sterk en vooral de combinatie van hogere marges, betere vraag, sterke nieuwe orders en snelle groei vanuit datacenters voor AI en optische communicatie geeft ons meer vertrouwen in het herstel. Het algemene marktsentiment blijft echter lastig. Daarom willen wij eerst zien hoe het aandeel de cijfers verwerkt en of de koers stabiliseert voordat we de positie uitbreiden.
Investment View
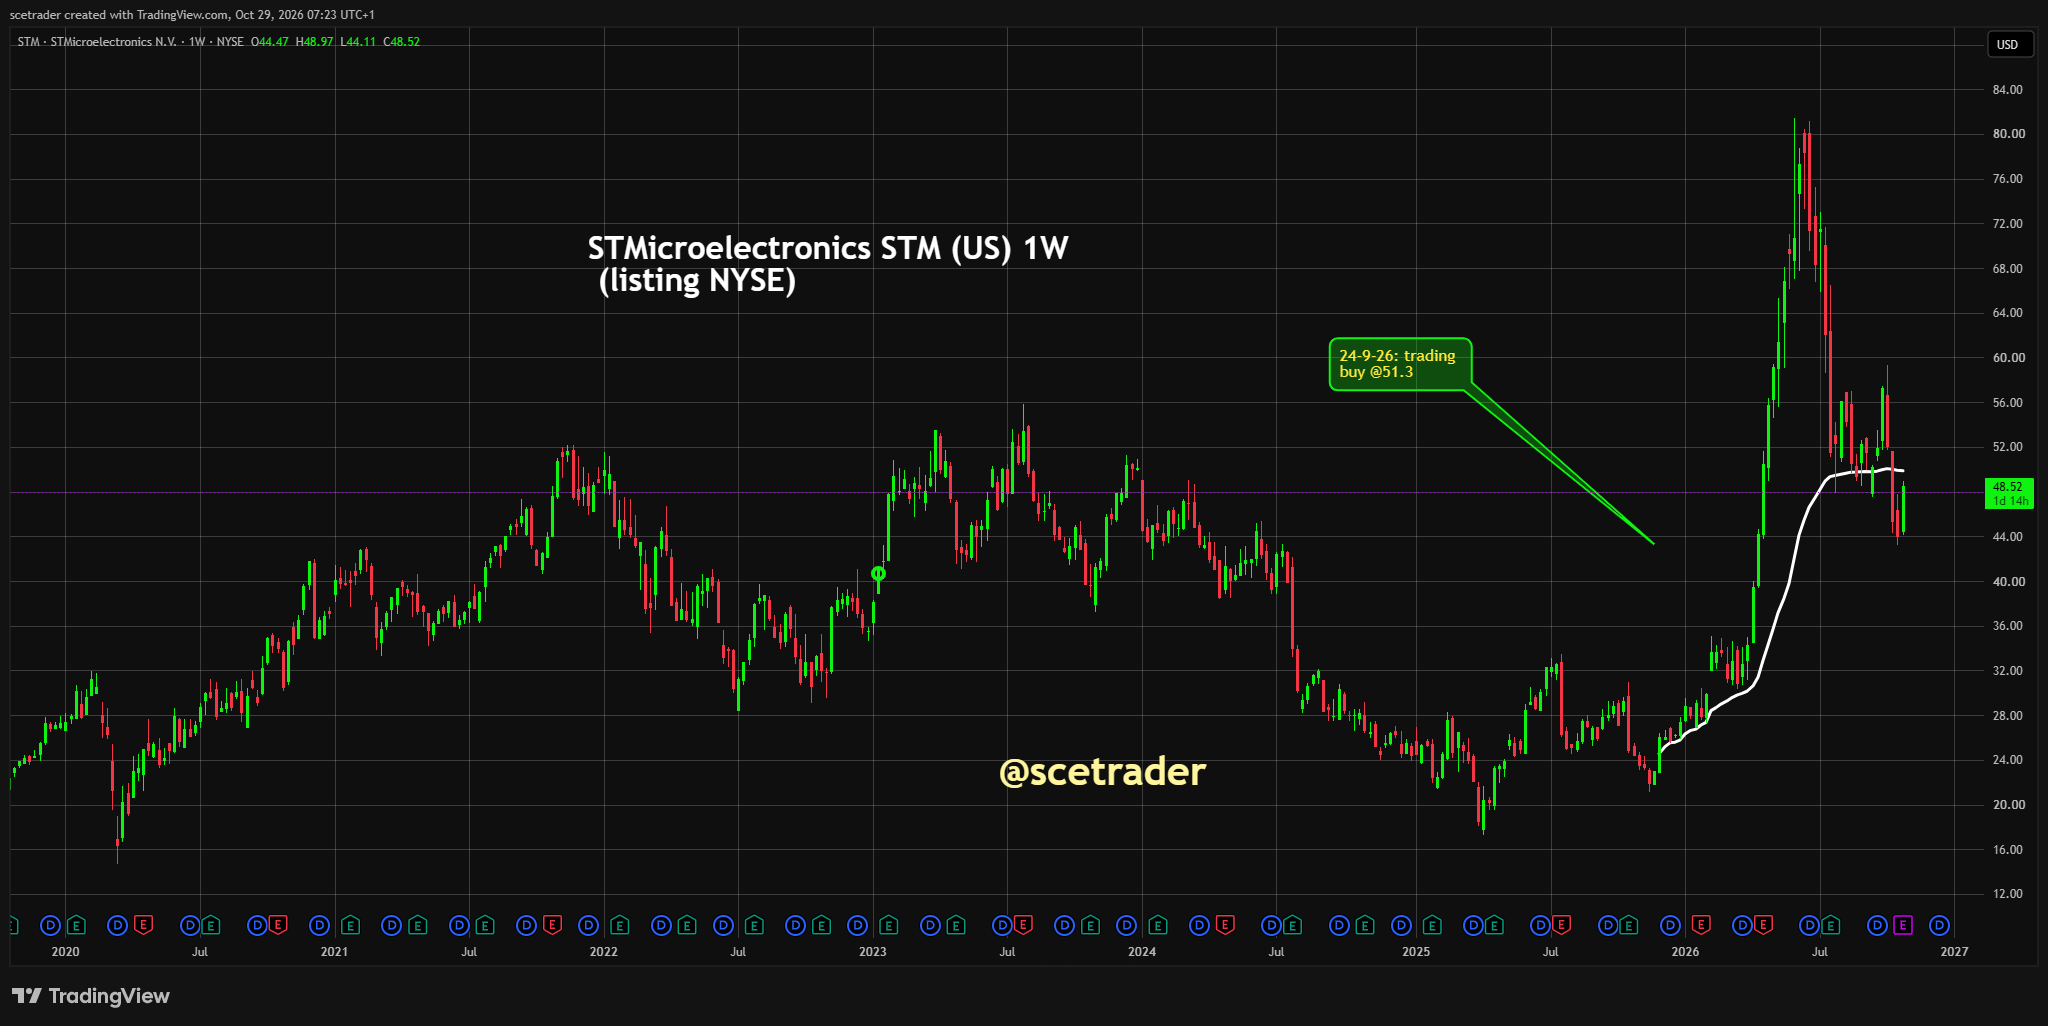
Wij hebben al een kleine positie in STMicroelectronics. De Q3-cijfers zijn duidelijk sterker dan de resultaten van de afgelopen kwartalen en versterken onze overtuiging dat de onderneming niet alleen profiteert van een normaal herstel van de chipcyclus. Er ontstaat daarnaast steeds meer groei vanuit datacenters voor AI, optische communicatie en toepassingen voor satellieten.
De kwaliteit van het herstel is voor ons belangrijker dan alleen de omzetbeat. De omzet groeit 17,9%, maar de bruto winst stijgt 32,2% en de aangepaste operationele winst bijna 100%. De hogere omzet stroomt daardoor weer veel beter door naar de winst dan tijdens de zwakke fase waarin ST met lage benutting van de fabrieken en voorraadcorrecties bij klanten kampte.
Ook de vooruitblik voor Q4 is sterk. Een omzet van $4,15 miljard en een bruto marge rond 39% liggen beide boven de verwachtingen van de markt. Wanneer ST deze cijfers haalt, zet het bedrijf opnieuw een duidelijke stap richting een winstniveau waarbij de grote investeringen van de afgelopen jaren weer aantrekkelijkere rendementen kunnen opleveren.
Vooral de verandering in de omzetmix vinden wij interessant. RF Optical Communications en Embedded Processing groeien aanzienlijk sneller dan de traditionele activiteiten en halen inmiddels operationele marges ruim boven 20%. Hierdoor wordt ST geleidelijk minder afhankelijk van automotive, traditionele industriële toepassingen en de momenteel zwakke Power-activiteiten.
De groei vanuit AI is daarbij niet langer alleen een verhaal voor de toekomst. RF Optical Communications realiseert inmiddels meer dan een half miljard dollar omzet per kwartaal en groeit bijna 50%. Dat is nog niet groot genoeg om de hele onderneming te dragen, maar wel groot genoeg om de groepscijfers steeds duidelijker te beïnvloeden.
Toch willen wij onze positie niet direct vergroten. Het algemene sentiment op de markt blijft moeilijk en zelfs zeer sterke cijfers betekenen niet automatisch dat een aandeel meteen een nieuwe stijgende fase begint. We willen eerst zien hoe beleggers de cijfers verwerken en of de koers na de eerste reactie daadwerkelijk stabiliseert.
Wanneer het aandeel vervolgens hogere bodems begint te vormen en de fundamentele verbetering intact blijft, willen wij serieus naar uitbreiding kijken. De cijfers geven daarvoor duidelijk meer aanleiding dan een kwartaal geleden, maar de timing willen wij zorgvuldig kiezen.
Q3 Cijfers
ST realiseerde $3,757 miljard omzet, tegenover $3,487 miljard in Q2 en $3,187 miljard een jaar geleden. De omzet steeg daarmee 7,7% op kwartaalbasis en 17,9% op jaarbasis. De uitkomst lag ongeveer 150 basispunten boven het midden van de eigen verwachting.
De bruto winst nam 32,2% toe naar $1,401 miljard. Daardoor steeg de bruto marge naar 37,3%, tegenover 34,8% in Q2 en 33,2% in Q3 vorig jaar. De omzetgroei wordt dus ondersteund door een veel sterkere ontwikkeling van de winst per verkochte dollar.
De operationele winst volgens GAAP kwam uit op $367 miljoen, tegenover $180 miljoen een jaar geleden. De operationele marge steeg daardoor van 5,6% naar 9,8%. Op aangepaste basis bedroeg de operationele winst $429 miljoen en de marge 11,4%.
De nettowinst bedroeg $291 miljoen en de verwaterde winst per aandeel $0,31. Op aangepaste basis kwam de nettowinst uit op $344 miljoen en de winst per aandeel op $0,37, tegenover $0,29 een jaar eerder.
Marges
De stijging van de bruto marge met 410 basispunten op jaarbasis is een van de belangrijkste signalen uit de resultaten. ST profiteert zowel van een betere mix van producten als van een veel betere benutting van de fabrieken. Hierdoor herstelt de winstgevendheid aanzienlijk sneller dan de omzet alleen doet vermoeden.
De kosten door ongebruikte capaciteit bedroegen in Q3 nog maar $23 miljoen. Dat was $37 miljoen in Q2, $69 miljoen in Q1 en $102 miljoen in Q3 vorig jaar.
Een belangrijk deel van de huidige margeverbetering komt dus uit het verdwijnen van een probleem dat tijdens de zwakke cyclus zeer groot was. Dat is positief, maar het betekent ook dat dit voordeel niet ieder jaar opnieuw dezelfde bijdrage kan leveren. Naarmate de fabrieken weer normaal worden benut, moeten mix, kostenbesparingen en productgroei de volgende stap in de margeverbetering leveren.
Voor Q4 verwacht ST nog ongeveer 40 basispunten druk door ongebruikte capaciteit. De verwachte stap naar een bruto marge van 39% wordt daardoor steeds minder afhankelijk van het verdwijnen van uitzonderlijke kosten en steeds meer van hogere omzet, betere bezetting en een gunstigere mix.
De onderneming zit daarmee duidelijk op de goede weg, maar 39% is nog niet het einddoel. Voor het financiële model op middellange termijn is verdere margeverbetering nodig. Vooral Power & Discrete en delen van Analog moeten daarvoor een veel betere winstontwikkeling laten zien.
AI
AI verdient een apart onderdeel in de analyse omdat ST dit inmiddels expliciet als eigen groeimotor noemt. De onderneming profiteert niet alleen van het algemene herstel van de halfgeleidermarkt, maar ook van investeringen in datacenters voor AI en communicatie via satellieten in een lage baan om de aarde.
Het duidelijkste bewijs zit bij RF Optical Communications. De omzet steeg 46,2% naar $504 miljoen, terwijl de operationele winst toenam van $57 miljoen naar $132 miljoen. De operationele marge liep daardoor op van 16,6% naar 26,2%.
Dat is belangrijk omdat AI bij ST daarmee niet alleen een kwestie van toekomstige verwachtingen is. De activiteit die het meest direct profiteert van snelle optische verbindingen groeit nu al zeer hard en levert tegelijkertijd een veel hogere marge dan een jaar geleden.
Grote datacenters voor AI vereisen steeds meer dataverkeer tussen processors, geheugen, racks en afzonderlijke systemen. Naarmate clusters groter worden, neemt het belang van snelle en energiezuinige optische verbindingen toe. ST profiteert hiervan via componenten voor communicatie en verschillende delen van de infrastructuur.
ST heeft hier een andere positie dan de grote producenten van accelerators. Het verkoopt niet de centrale rekenchip, maar levert onderdelen rond communicatie, power management, sensoren en andere functies die nodig zijn om de infrastructuur te laten werken.
De omvang moet wel in perspectief blijven. RF Optical Communications vertegenwoordigt met $504 miljoen ongeveer 13% van de groepsomzet. AI is dus steeds belangrijker, maar nog niet groot genoeg om zwakte in iedere traditionele markt volledig op te vangen.
Juist de combinatie is aantrekkelijk. Wanneer de traditionele markten verder herstellen terwijl AI en optische communicatie veel sneller blijven groeien, kan de omzetmix van ST structureel verbeteren en kan de groepsmarge op termijn verder stijgen.
Embedded Processing
Embedded Processing realiseerde $1,212 miljard omzet, een stijging van 24,1% op jaarbasis. Management schrijft de groei vooral toe aan general-purpose microcontrollers, waarmee ook buiten de meest besproken AI-toepassingen duidelijk herstel zichtbaar is.
De operationele winst steeg 74,2% naar $280 miljoen. De marge liep op van 16,5% naar 23,1%, waardoor dit segment naast RF Optical Communications de sterkste verbetering van de winstgevendheid laat zien.
Samen realiseerden Microcontrollers, Digital ICs en RF Products $1,716 miljard omzet. Dat is 29,9% meer dan een jaar geleden, tegenover slechts 9,4% groei bij Analog, Power, MEMS en Sensors.
De omzetmix binnen ST verschuift daardoor richting activiteiten die momenteel sneller groeien en betere marges leveren. Dat is een belangrijk signaal voor de kwaliteit van het herstel, omdat de winst uiteindelijk sneller kan groeien dan de totale omzet wanneer deze mixverbetering doorzet.
Vraag en nieuwe orders
Management meldt dat de vraag gedurende Q3 verder is verbeterd. De nieuwe orders zijn sterk en de zichtbaarheid voor de komende kwartalen is volgens CEO Jean-Marc Chery duidelijk toegenomen.
De uitspraak dat de vraag inmiddels ruim boven het aanbod ligt, markeert een duidelijke verandering ten opzichte van enkele kwartalen geleden. Toen stond de markt nog vooral in het teken van voorraadcorrecties, lage benutting van de fabrieken en klanten die voorzichtig bestelden.
ST reageert op de sterkere vraag door opnieuw capaciteit uit te breiden. Dat is logisch wanneer de nieuwe orders daadwerkelijk wijzen op structureel hogere vraag, maar het vergroot ook het belang van discipline bij nieuwe investeringen.
De komende kwartalen moeten laten zien hoeveel van de huidige ordersterkte uit echte groei van de eindvraag komt en hoeveel samenhangt met het aanvullen van lage voorraden. De combinatie van hogere bookings, betere zichtbaarheid en nog altijd lage voorraad bij distributeurs is voorlopig positief.
Distributie en OEM-klanten
De omzet naar OEM-klanten steeg 10,2%, terwijl de omzet via distributeurs met 38,8% toenam. Hierdoor is het aandeel van distributie in de totale omzet gestegen van 27% een jaar geleden naar 32% in Q3.
Deze snelle groei is een belangrijk herstelteken na de lange periode waarin distributeurs juist voorraden afbouwden. Positief is dat ST aangeeft dat de voorraad bij distributeurs nog steeds onder het normale niveau ligt, waardoor de hogere verkoop niet direct wijst op een nieuwe overmatige voorraadopbouw.
Toch moeten we dit cijfer blijven volgen. Een stijging van bijna 39% bij distributeurs kan in de eerste fase van een herstel tijdelijk sneller lopen dan de onderliggende vraag van eindklanten. Uiteindelijk moet de vraag vanuit OEM's en eindmarkten die hogere omzet blijven ondersteunen.
De groei van 10,2% bij OEM-klanten geeft daarvoor enige bevestiging. De ontwikkeling is daar minder spectaculair dan bij distributeurs, maar wel duidelijk positief.
Voorraad
De eigen voorraad van ST bedroeg eind Q3 $3,25 miljard. Dat is iets hoger dan $3,19 miljard in Q2 en $3,17 miljard een jaar geleden, waardoor in absolute dollars nog geen echte voorraadvermindering zichtbaar is.
Het aantal dagen voorraad bleef op 126 dagen, gelijk aan Q2 maar duidelijk lager dan 135 dagen een jaar geleden. De omzet groeit dus sneller dan de voorraad, waardoor de efficiency verbetert.
In combinatie met de lage voorraden bij distributeurs is het totale beeld redelijk gezond. Een verdere daling van het aantal dagen voorraad zou de kwaliteit van het herstel echter nog sterker maken, vooral nu ST tegelijk opnieuw meer capaciteit bouwt.
Analog, MEMS en Sensors
Analog, MEMS en Sensors realiseerde $1,56 miljard omzet, een stijging van 8,8%. De operationele winst daalde echter licht naar $219 miljoen en de marge liep terug van 15,4% naar 14,1%.
De omzet bevat inmiddels ook de activiteiten die ST van NXP heeft overgenomen op het gebied van MEMS-sensoren. Hierdoor is de omzetgroei niet volledig vergelijkbaar met dezelfde periode vorig jaar.
Dat maakt de ontwikkeling van de winst des te relevanter. Ondanks hogere omzet daalt de operationele winst, waardoor dit segment duidelijk minder sterk presteert dan Embedded Processing en RF Optical Communications.
Voor een verdere stijging van de groepsmarge moet Analog, MEMS en Sensors uiteindelijk opnieuw positieve operationele hefboom laten zien. Alleen groei van de omzet is niet voldoende wanneer de marge tegelijkertijd daalt.
Power & Discrete
Power & Discrete blijft de duidelijkste zwakke plek binnen de resultaten. De omzet steeg 11,3% naar $477 miljoen, maar het operationele verlies liep op van $67 miljoen naar $81 miljoen.
De operationele marge verslechterde van -15,6% naar -17,1%. Daarmee laat het segment zien dat herstel van de omzet op zichzelf nog niet voldoende is om de economische problemen op te lossen.
Dit is extra belangrijk omdat ST veel heeft geïnvesteerd in power semiconductors en silicon carbide. De onderneming bouwt capaciteit en heeft de afgelopen jaren grote bedragen uitgegeven om in elektrische voertuigen en industriële toepassingen te groeien.
De resultaten bewijzen voorlopig nog niet dat deze investeringen voldoende rendement opleveren. Power & Discrete moet daarom in 2027 een veel duidelijkere verbetering van de winstgevendheid laten zien.
Wanneer dat gebeurt terwijl AI en Embedded Processing sterk blijven groeien, kan de totale marge van ST veel sneller verbeteren. Wanneer de verliezen aanhouden, blijft Power een belangrijke rem op de groepswinst.
Q4 Outlook
ST verwacht voor Q4 ongeveer $4,15 miljard omzet. Dat betekent 10,5% groei tegenover Q3 en ongeveer 24,7% groei op jaarbasis.
De omzetverwachting ligt iets boven de marktconsensus. Nog belangrijker is dat de bruto marge naar ongeveer 39% moet stijgen, eveneens beter dan analisten vooraf hadden voorzien.
De Q4-outlook is daarmee waarschijnlijk het sterkste onderdeel van de publicatie. De verbetering in Q3 lijkt volgens management geen eenmalige sprong, maar moet in het laatste kwartaal juist verder versnellen.
Bij het midden van de verwachting komt de omzet over heel 2026 uit op ongeveer $14,5 miljard. Dat is 22,8% meer dan vorig jaar. De bruto marge over heel 2026 moet ongeveer 36,4% bedragen en op aangepaste basis ongeveer 36,6%, circa 270 basispunten beter dan in 2025.
Kasstroom
De operationele kasstroom bedroeg $1,02 miljard, tegenover $549 miljoen een jaar geleden en $502 miljoen in Q2. Daarmee verbetert de kasstroom veel sneller dan de omzet, wat de kwaliteit van het kwartaal ondersteunt.
Na $643 miljoen netto investeringen resteerde $351 miljoen vrije kasstroom. Een jaar geleden bedroeg die $130 miljoen en in Q2 slechts $75 miljoen.
Over de laatste twaalf maanden bedraagt de vrije kasstroom volgens de definitie van ST negatief $40 miljoen. Dat cijfer wordt echter sterk beïnvloed door de $895 miljoen cashbetaling voor de overname van de MEMS-activiteiten van NXP in Q1.
Zonder die grote overname-uitgave is de ontwikkeling van de operationele kasstroom duidelijk beter. De verbetering in Q3 is daarom voor de beoordeling van de onderliggende activiteiten relevanter dan het negatieve bedrag over de laatste twaalf maanden.
Capex
De netto investeringen bedroegen $643 miljoen, tegenover $401 miljoen een jaar geleden. ST verhoogt zijn investeringen dus opnieuw nu de vraag aantrekt en management spreekt over vraag die boven het aanbod ligt.
Dat past bij een nieuwe fase van de cyclus, maar verhoogt ook de financiële lat. Nieuwe capaciteit moet snel genoeg worden gevuld en tegen aantrekkelijke marges produceren om een goed rendement op het geïnvesteerde kapitaal te halen.
De stijgende investeringen zijn daarom niet automatisch positief of negatief. Zij zijn positief wanneer de sterke orderinstroom en groei vanuit AI, communicatie en andere markten aanhouden. Zij worden een risico wanneer de vraag later opnieuw verzwakt en de fabrieken weer minder goed worden benut.
Voor 2027 wordt de verhouding tussen investeringen, omzetgroei, marge en vrije kasstroom daarom een van de belangrijkste indicatoren om te volgen.
Balans
ST beschikte eind Q3 over $5,31 miljard aan totale liquiditeit. Daar stond $3,21 miljard financiële schuld tegenover, waardoor de netto financiële positie positief bleef op $2,11 miljard.
Na correctie voor vooruit ontvangen subsidies die nog niet aan investeringen zijn besteed, bedraagt de aangepaste netto financiële positie $1,81 miljard.
De balans blijft daarmee sterk. ST kan de hogere investeringen en de verdere aanpassing van het productienetwerk dragen zonder dat de financiële positie onder druk komt te staan.
Daarnaast beschikt ST nog over ongeveer $1,2 miljard aan ongebruikte kredietfaciliteiten. De onderneming heeft dus voldoende financiële ruimte wanneer investeringen tijdelijk hoger uitvallen dan de vrije kasstroom.
Convertible en aantal aandelen
ST heeft in Q3 de converteerbare obligatie van $750 miljoen die in 2027 zou aflopen versneld afgewikkeld. De onderneming betaalde $750 miljoen cash en leverde ongeveer 4,2 miljoen aandelen uit de eigen voorraad.
Het gemiddelde aantal verwaterde aandelen steeg daardoor naar 931,7 miljoen, tegenover 918,9 miljoen een jaar geleden. Dat verklaart waarom de nettowinst met 22,8% stijgt terwijl de verwaterde winst per aandeel met 19,2% groeit.
ST kocht in Q3 tegelijkertijd voor $91 miljoen eigen aandelen in. Het uiteindelijke effect op het aantal aandelen moet daarom over meerdere kwartalen worden bekeken, maar de conversie heeft in Q3 wel enige verwatering veroorzaakt.
GAAP en aangepaste winst
De operationele winst volgens GAAP bedroeg $367 miljoen en de operationele marge 9,8%. Op aangepaste basis bedroegen deze cijfers $429 miljoen en 11,4%.
Het verschil bestaat voornamelijk uit $55 miljoen aan kosten voor herstructurering en het afbouwen van activiteiten en $7 miljoen aan kosten die samenhangen met de verwerking van de overgenomen MEMS-activiteiten van NXP.
De $7 miljoen rond de overname kan duidelijk als een boekhoudkundige aanpassing worden gezien. Bij de kosten voor herstructurering is dat genuanceerder, omdat ST midden in een meerjarig programma zit om het productienetwerk en de kostenbasis te veranderen.
Deze kosten kunnen daardoor nog meerdere kwartalen terugkomen. Voor een professionele beoordeling van de winstgevendheid moeten daarom zowel de GAAP-marge van 9,8% als de aangepaste marge van 11,4% worden gevolgd.
Programma voor productie en kosten
ST is bezig zijn productie structureel te veranderen. De onderneming verschuift capaciteit naar modernere productieprocessen en wil de wereldwijde kostenbasis verkleinen.
Het doel is om de vaste kosten beter te laten aansluiten bij de toekomstige omzetmix. Dat is vooral belangrijk nadat de zwakke markt van 2024 en 2025 duidelijk maakte hoe zwaar lage fabrieksbezetting op de marge kan drukken.
De huidige daling van de kosten door ongebruikte capaciteit laat zien hoeveel winstherstel mogelijk is wanneer de fabrieken beter worden benut. Op langere termijn moet het programma er echter voor zorgen dat ST ook tijdens zwakkere delen van de cyclus minder kwetsbaar wordt.
De kosten van deze herstructurering blijven voorlopig wel zichtbaar in de GAAP-resultaten. Dat is de reden waarom wij die uitgaven niet volledig als incidenteel willen behandelen.
Middellange termijn
De cijfers wijzen duidelijk in de goede richting, maar de huidige winstgevendheid is nog niet het einddoel. Een bruto marge van ongeveer 39% in Q4 zou een grote verbetering zijn tegenover 2025, maar verdere groei blijft nodig.
De volgende fase moet minder afhankelijk worden van het verdwijnen van kosten door ongebruikte capaciteit. Productmix, kostenbesparingen en herstel bij Analog en vooral Power moeten daarna een grotere bijdrage leveren.
De groei vanuit datacenters voor AI, optische communicatie en Embedded Processing kan die ontwikkeling versnellen. Deze onderdelen groeien nu al veel sneller dan de rest van ST en leveren aanzienlijk betere marges.
De centrale vraag voor 2027 wordt daarom of deze sterkere activiteiten groot genoeg worden om de groepsmarge verder omhoog te trekken terwijl automotive, industrie en Power eveneens herstellen. Wanneer beide bewegingen tegelijk plaatsvinden, kan de winst veel sneller stijgen dan de omzet.
Downside risks
Power & Discrete blijft het duidelijkste operationele risico. De omzet groeit alweer, maar de activiteit blijft zwaar verlieslatend en de operationele marge verslechtert zelfs. Zolang dit niet verandert, blijft een belangrijk deel van de investeringen onvoldoende rendement opleveren.
Een tweede risico is dat een aanzienlijk deel van de huidige margeverbetering voortkomt uit lagere kosten door ongebruikte productiecapaciteit. Dat voordeel wordt vanzelf kleiner naarmate de bezetting normaliseert, waardoor de volgende stap uit echte structurele verbetering moet komen.
De investeringen stijgen tegelijkertijd weer. Wanneer de vraag vanuit AI, automotive of industriële klanten later tegenvalt, kan nieuwe capaciteit opnieuw leiden tot lagere bezetting en druk op de marge.
Ook de zeer sterke groei via distributeurs moet uiteindelijk door vraag van eindklanten worden bevestigd. De lage voorraad bij distributeurs maakt het huidige beeld gezond, maar een groei van bijna 39% kan niet langdurig veel sneller blijven dan de onderliggende markt.
Tot slot herstellen automotive, industrie en Power nog niet overal in hetzelfde tempo. AI en optische communicatie zijn sterke nieuwe groeifactoren, maar vertegenwoordigen nog niet voldoende omzet om iedere zwakke traditionele activiteit volledig te compenseren.
Desk-view
STMicroelectronics rapporteert een kwartaal waarin omzet, bruto marge, operationele winst en kasstroom tegelijkertijd duidelijk verbeteren. De Q4-outlook bevestigt bovendien dat management verwacht dat het herstel in het laatste kwartaal verder versnelt.
De sterkste ontwikkeling zit bij Embedded Processing en RF Optical Communications. Vooral de groei vanuit datacenters voor AI en snelle optische verbindingen wordt inmiddels groot genoeg om zichtbaar bij te dragen aan de groepsresultaten en levert tegelijkertijd hoge marges.
Daar staat tegenover dat Analog minder sterke winstontwikkeling laat zien en Power & Discrete nog altijd zwaar verlieslatend is. De ommekeer is daardoor duidelijk ingezet, maar nog niet volledig.
Het belangrijkste signaal uit Q3 is dat ST twee gunstige ontwikkelingen tegelijk krijgt. De gewone halfgeleidercyclus verbetert, terwijl AI, optische communicatie en satelliettoepassingen nieuwe groei toevoegen.
Wanneer die combinatie in 2027 doorzet en ook de zwakkere activiteiten winstgevender worden, kan de groepsmarge nog aanzienlijk verder herstellen. Dat is de volgende grote test voor de onderneming.
English
STMicroelectronics: strong results, improving margins and AI strengthen the recovery
© 2026 SCEtrader.nl - All rights reserved.
■ Q3 clearly exceeded expectations: STMicroelectronics generated $3.76 billion of revenue, up 17.9% year over year and 7.7% sequentially. Revenue was approximately 150 basis points above the midpoint of company guidance. Adjusted operating income reached $429 million, versus approximately $400.5 million expected, and increased 98% year over year.
■ Margin improvement is convincing: Gross margin increased to 37.3%, versus 34.8% in Q2 and 33.2% a year earlier. Adjusted operating margin rose from 7.7% in Q2 to 11.4%. A better product mix and sharply lower unused-capacity charges were important drivers.
■ Q4 guidance is stronger than market expectations: ST expects $4.15 billion of revenue versus roughly $4.10–4.11 billion expected and gross margin of 39% versus approximately 38.2% consensus. At the midpoint, this implies 10.5% sequential growth and 24.7% year-over-year growth.
■ AI is becoming increasingly important to the growth mix: ST explicitly identifies AI data centres and low-earth-orbit satellite communications as company-specific growth drivers. RF Optical Communications increased 46.2% to $504 million, while operating income increased 131% to $132 million and margin reached 26.2%.
■ Embedded Processing also shows strong earnings growth: Revenue increased 24.1% to $1.21 billion, mainly through general-purpose microcontrollers. Operating income increased 74% to $280 million and margin improved from 16.5% to 23.1%.
■ Demand indicators have improved materially: Management points to strong bookings, better visibility and demand materially above supply. Distribution revenue increased 38.8%, while inventories at distributors remain below ST's normal target.
■ Not every business is recovering at the same pace: Analog, MEMS and Sensors revenue increased 8.8%, but operating margin declined to 14.1%. Power & Discrete revenue increased 11.3%, while operating loss widened to $81 million and margin deteriorated to -17.1%.
■ Cash generation improved significantly: Operating cash flow increased to $1.02 billion from $549 million a year ago. After $643 million of net investment, free cash flow reached $351 million versus $130 million last year and $75 million in Q2.
■ Investment View: We already hold a small STMicroelectronics position and may increase it. The results are fundamentally strong, particularly the combination of improving margins, stronger demand, solid bookings and rapid growth from AI data centres and optical communications. Broader market sentiment remains difficult, however, so we first want to see how the shares absorb the results and whether price action stabilises before increasing exposure.
Investment View
We already hold a small STMicroelectronics position. Q3 is materially stronger than recent quarters and provides more evidence that the company is benefiting from both a normal semiconductor recovery and new structural growth from AI data centres, optical communications and satellite applications.
The quality of the recovery matters more to us than the revenue beat alone. Revenue increased 17.9%, while gross profit increased 32.2% and adjusted operating income almost doubled. Incremental revenue is therefore converting into earnings much more effectively than during the weak period of low factory utilisation and customer inventory corrections.
The Q4 outlook is also strong. Revenue of $4.15 billion and gross margin around 39% both exceed market expectations. If ST delivers those numbers, the company will take another meaningful step toward an earnings level where the large investments made in recent years can again produce more attractive returns.
The changing revenue mix is particularly interesting. RF Optical Communications and Embedded Processing are growing much faster than the traditional businesses and already generate operating margins well above 20%. This gradually reduces ST's dependence on automotive, traditional industrial applications and the currently weak Power business.
AI growth is no longer merely a future narrative. RF Optical Communications already generates more than half a billion dollars of quarterly revenue and is growing close to 50%. That is not yet large enough to carry the entire company, but it is large enough to have an increasingly visible effect on group results.
We nevertheless do not want to increase the position immediately. Broader market sentiment remains difficult and even very strong earnings do not guarantee that the shares immediately begin a new upward trend. We first want to see how investors digest the results and whether the price stabilises after the initial reaction.
If the shares subsequently begin forming higher lows while the fundamental improvement remains intact, we will seriously consider increasing our position. The numbers provide significantly more fundamental support for doing so than one quarter ago, but we want to remain disciplined on timing.
Q3 Results
ST generated $3.757 billion of revenue versus $3.487 billion in Q2 and $3.187 billion a year earlier. Revenue increased 7.7% sequentially and 17.9% year over year, finishing approximately 150 basis points above the midpoint of company guidance.
Gross profit increased 32.2% to $1.401 billion. Gross margin consequently increased to 37.3% from 34.8% in Q2 and 33.2% a year ago, showing that profitability is recovering much faster than revenue.
GAAP operating income reached $367 million versus $180 million a year ago, while operating margin increased from 5.6% to 9.8%. Adjusted operating income reached $429 million and adjusted operating margin was 11.4%.
Net income was $291 million and diluted EPS was $0.31. On an adjusted basis, net income reached $344 million and diluted EPS was $0.37 versus $0.29 a year earlier.
Margins
The 410-basis-point year-over-year increase in gross margin is one of the most important signals in the quarter. ST is benefiting from both a stronger product mix and materially better factory utilisation.
Unused-capacity charges were only $23 million in Q3, compared with $37 million in Q2, $69 million in Q1 and $102 million a year ago.
A significant part of the current margin recovery therefore reflects the disappearance of a major cyclical problem. This is positive, but it also means the same source of improvement cannot continue indefinitely.
As utilisation normalises, the next phase of margin expansion will need to come increasingly from product mix, structural cost reductions and better profitability in weaker businesses.
ST expects only around 40 basis points of unused-capacity charges in Q4. The expected move toward a 39% gross margin will therefore be increasingly driven by revenue growth, utilisation and mix rather than simply the removal of unusually high underutilisation costs.
AI
AI deserves a separate section because ST now explicitly identifies it as a company-specific growth driver. In addition to the broader semiconductor recovery, the company is benefiting from AI data centres and low-earth-orbit satellite communications.
RF Optical Communications provides the clearest evidence. Revenue increased 46.2% to $504 million, while operating income rose from $57 million to $132 million. Operating margin consequently expanded from 16.6% to 26.2%.
This matters because AI is already contributing real revenue and high-margin growth rather than remaining only a future opportunity.
Large AI data centres require rapidly increasing amounts of data to move between processors, memory, racks and systems. High-speed and energy-efficient optical connections therefore become increasingly important as AI clusters scale.
ST does not compete directly with the major accelerator vendors. Its opportunity lies in supplying communications, power-management, sensor and other infrastructure components needed around the central compute devices.
Scale still matters. RF Optical Communications represents roughly 13% of total quarterly revenue, meaning AI exposure is not yet large enough to offset weakness across every legacy business.
The attractive element is the combination. A normal recovery in traditional semiconductor markets alongside much faster growth in AI and optical communications can structurally improve ST's mix and group profitability.
Embedded Processing
Embedded Processing generated $1.212 billion of revenue, up 24.1% year over year, primarily because of general-purpose microcontrollers. This demonstrates that the recovery extends beyond the most visible AI-related businesses.
Operating income increased 74.2% to $280 million and margin expanded from 16.5% to 23.1%, making Embedded Processing one of ST's strongest businesses alongside RF Optical Communications.
Together, Microcontrollers, Digital ICs and RF Products generated $1.716 billion of revenue, up 29.9% year over year. This compares with only 9.4% growth for Analog, Power, MEMS and Sensors.
The revenue mix is therefore shifting toward faster-growing and currently more profitable businesses, which is important for the quality of the overall recovery.
Demand and bookings
ST says demand improved further during Q3, while bookings remained strong and visibility increased. CEO Jean-Marc Chery also stated that current demand is materially above supply.
This represents a clear change from the previous phase, when customers were reducing inventories and ST faced low factory utilisation.
The company is now responding by expanding capacity again. That is rational when bookings indicate durable demand, but it also increases the importance of disciplined capital allocation.
The next several quarters need to show how much of current order strength reflects genuine end-market growth and how much reflects inventory replenishment. Low channel inventories and improving OEM revenue currently support the more constructive interpretation.
Distribution and OEM customers
Revenue to OEM customers increased 10.2%, while distribution revenue increased 38.8%. Distribution therefore increased from 27% of revenue a year ago to 32% in Q3.
This rapid increase is an important sign of recovery after an extended period of destocking. ST also says channel inventories remain below normal levels, reducing the immediate risk that the increase reflects excessive restocking.
The figure still deserves close monitoring. Distribution growth of nearly 39% can temporarily exceed end demand during the early phase of a recovery, but cannot sustainably remain far above the underlying market.
The 10.2% increase in OEM revenue provides additional evidence that the recovery extends beyond channel replenishment alone.
Inventory
ST ended Q3 with $3.25 billion of inventory, slightly above $3.19 billion in Q2 and $3.17 billion a year ago. Absolute inventory has therefore not yet declined.
Inventory days remained at 126, unchanged sequentially but significantly below 135 a year ago. Revenue is therefore growing faster than inventory, improving efficiency.
Combined with low channel inventories, the overall position appears reasonably healthy. Further improvement in inventory days would make the recovery more convincing, particularly as ST simultaneously expands manufacturing capacity.
Analog, MEMS and Sensors
Analog, MEMS and Sensors generated $1.56 billion of revenue, up 8.8%. Operating income nevertheless declined modestly to $219 million and operating margin fell from 15.4% to 14.1%.
The segment now includes the acquired NXP MEMS business, reducing like-for-like comparability with the prior year.
The profit trend therefore matters more than the headline revenue increase. Higher revenue is not yet producing higher operating income, leaving the segment materially weaker than Embedded Processing and RF Optical Communications.
For group margins to continue improving, this business eventually needs to return to positive operating leverage.
Power & Discrete
Power & Discrete remains the clearest weak point. Revenue increased 11.3% to $477 million, but operating loss widened from $67 million to $81 million.
Operating margin deteriorated from -15.6% to -17.1%, showing that revenue recovery has not yet translated into better economics.
This matters because ST has invested heavily in power semiconductors and silicon carbide, particularly for electric vehicles and industrial applications.
Current results still do not demonstrate an adequate return on those investments. Power therefore needs to show a materially stronger earnings recovery during 2027.
If that happens while AI and Embedded Processing remain strong, group profitability can accelerate considerably. If losses persist, Power will continue to act as a meaningful drag on overall earnings.
Q4 Outlook
ST expects approximately $4.15 billion of revenue in Q4, representing 10.5% sequential growth and roughly 24.7% year-over-year growth.
The revenue outlook is modestly above market expectations, while gross margin guidance of approximately 39% is also stronger than consensus.
This makes Q4 guidance one of the strongest elements in the release. Management is effectively signalling that the improvement seen in Q3 should accelerate further rather than reverse.
At the midpoint, full-year 2026 revenue would reach approximately $14.5 billion, up 22.8%. Full-year gross margin is expected around 36.4%, or 36.6% on an adjusted basis, roughly 270 basis points above FY2025.
Cash flow
Operating cash flow reached $1.02 billion versus $549 million a year ago and $502 million in Q2, improving substantially faster than revenue.
After $643 million of net capital expenditure, free cash flow reached $351 million versus $130 million a year earlier and $75 million in Q2.
Trailing twelve-month free cash flow is negative $40 million under ST's definition, but this includes the $895 million cash payment for the NXP MEMS acquisition in Q1.
The Q3 operating cash improvement is therefore more informative about current business conditions than the headline trailing figure.
Capex
Net capital expenditure reached $643 million versus $401 million a year ago as ST increases investment in response to stronger demand.
Higher capex is rational in an upcycle but raises the return threshold. New capacity needs to be filled quickly and at attractive margins to generate satisfactory returns on capital.
The increase is therefore neither automatically positive nor negative. Its quality depends on whether bookings, AI demand and traditional end markets continue to support utilisation.
For 2027, the relationship between capex, revenue growth, margins and free cash flow will become one of the most important indicators for investors.
Balance sheet
ST ended Q3 with total liquidity of $5.31 billion and financial debt of $3.21 billion, leaving a positive net financial position of $2.11 billion.
Adjusted for capital-grant advances not yet spent, the adjusted net financial position was $1.81 billion.
The balance sheet therefore remains strong enough to support both the higher investment cycle and the continuing transformation of ST's manufacturing network.
The company also has approximately $1.2 billion of currently undrawn committed credit facilities, providing further financial flexibility.
Convertible and share count
ST settled its $750 million 2027 convertible bond using $750 million in cash and approximately 4.2 million treasury shares.
Diluted weighted-average shares increased to 931.7 million from 918.9 million a year ago, helping explain why net income increased 22.8% while diluted EPS increased only 19.2%.
ST simultaneously repurchased $91 million of its own shares during the quarter, meaning the net share-count effect should be evaluated over several quarters rather than from the conversion alone.
GAAP and adjusted profitability
GAAP operating income was $367 million with a 9.8% operating margin, while adjusted operating income was $429 million with an 11.4% margin.
The difference primarily reflects $55 million of restructuring and phase-out costs and $7 million of purchase-accounting effects related to the NXP MEMS acquisition.
The purchase-accounting adjustment is clearly an accounting item. Restructuring is more nuanced because ST is in the middle of a multi-year programme to reshape manufacturing and reduce its cost base.
These charges can therefore remain present for several quarters. Both GAAP and adjusted margins matter when evaluating underlying profitability.
Manufacturing and cost programme
ST is restructuring its manufacturing footprint and shifting capacity toward more advanced processes while reducing its global cost base.
The objective is to align fixed costs more closely with the future revenue mix. The weak conditions in 2024 and 2025 demonstrated how heavily low factory utilisation can weigh on profitability.
The sharp decline in unused-capacity charges now shows the potential earnings recovery as utilisation improves. Over time, however, the programme also needs to make ST structurally less vulnerable during future downturns.
Restructuring expenses will remain part of reported GAAP results while the programme continues, which is another reason not to treat every adjustment as a completely one-off cost.
Medium-term direction
The numbers clearly point in the right direction, but current profitability is not yet the destination.
A 39% Q4 gross margin would represent major progress from 2025, but further improvement is required. The next phase needs to rely less on disappearing unused-capacity charges and more on mix, cost reductions and better profitability in Analog and Power.
Growth from AI data centres, optical communications and Embedded Processing can accelerate this transition. These businesses are already growing substantially faster and generating materially better margins.
The central 2027 question is therefore whether these stronger activities become large enough to lift group margins while automotive, industrial and Power businesses also recover.
If both happen simultaneously, earnings can grow materially faster than revenue.
Downside risks
Power & Discrete remains the most obvious operational risk. Revenue is recovering, but the business remains heavily loss-making and operating margin has deteriorated.
A second risk is that a meaningful portion of current margin improvement comes from lower unused-capacity charges. That benefit naturally fades as utilisation normalises, meaning future progress must increasingly come from structural improvements.
Capital expenditure is also rising again. If demand from AI, automotive or industrial customers subsequently weakens, additional capacity could once again create underutilisation and pressure margins.
Rapid distribution growth needs to be validated by end demand as well. Low channel inventories are supportive, but almost 39% growth cannot sustainably remain far above the underlying market.
Finally, automotive, industrial and Power markets are not recovering at the same pace. AI and optical communications are powerful new growth drivers, but they are not yet large enough to fully offset weakness in every legacy activity.
Desk-view
STMicroelectronics reported a quarter in which revenue, gross margin, operating income and cash generation all improved materially. Q4 guidance also suggests that management expects the recovery to accelerate further into year-end.
Embedded Processing and RF Optical Communications are the strongest areas, with AI data centres and high-speed optical connectivity becoming large enough to make a visible contribution to group results while delivering attractive margins.
Analog remains less convincing and Power & Discrete is still heavily loss-making, meaning the turnaround is clearly underway but not yet complete.
The key Q3 message is that ST is now benefiting from two favourable forces at once. The traditional semiconductor cycle is improving, while AI, optical communications and satellite applications are adding new structural growth.
If that combination continues into 2027 and the weaker businesses become more profitable, group margins have substantial room to recover further. That is the next major test for ST.
Disclaimer Aan de door ons opgestelde informatie kan op geen enkele wijze rechten worden ontleend. Alle door ons verstrekte informatie en analyses zijn geheel vrijblijvend. Alle consequenties van het op welke wijze dan ook toepassen van de informatie blijven volledig voor uw eigen rekening.
Wij aanvaarden geen aansprakelijkheid voor de mogelijke gevolgen of schade die zouden kunnen voortvloeien uit het gebruik van de door ons gepubliceerde informatie. U bent zelf eindverantwoordelijk voor de beslissingen die u neemt met betrekking tot uw beleggingen.


