Snowflake versnelt opnieuw: AI begint zichtbaar door te werken in groei én winstgevendheid

Geen tijd om het volledige artikel te lezen? Gebruik dan de vijf onderstaande bullets voor de belangrijkste punten.
■ Snowflake leverde een sterk Q2 FY27 af, met $1,55 miljard omzet tegenover $1,48 miljard verwacht en een aangepaste winst per aandeel van $0,62 tegenover $0,45 verwacht. Product revenue groeide 37% naar $1,49 miljard.
■ Voor ons is vooral belangrijk dat de product revenue growth voor het derde kwartaal op rij versnelt. Het management wijst daarbij expliciet op kracht in het bestaande dataplatform én een betekenisvolle versnelling van AI-omzet.
■ Snowflake verhoogt de FY27-product revenue outlook van $5,84 miljard naar $6,07 miljard en trekt tegelijkertijd de verwachte non-GAAP operating margin op van 13,5% naar 14,5%. Groei en winstgevendheid verbeteren dus tegelijkertijd.
■ AI kan voor Snowflake veel groter worden dan een nieuwe productcategorie. Agents en AI-applicaties kunnen continu data ophalen, verwerken en analyseren, waardoor juist Snowflakes consumption-model structureel meer gebruik en uiteindelijk meer omzet kan genereren.
■ Als we de aandelen nog zouden hebben, zouden we ze op basis van deze cijfers aanhouden. De groeiversnelling, hogere outlook, toenemende AI-adoptie en verbeterende operationele leverage maken ons duidelijk positiever over de fundamentele ontwikkeling van Snowflake.
Snowflake heeft met de cijfers over het tweede kwartaal van boekjaar 2027 een belangrijke stap gezet. De onderneming versloeg de verwachtingen voor omzet, winst en operationele winst, maar dat is wat ons betreft niet de belangrijkste conclusie. Veel interessanter is dat de groei opnieuw versnelt en dat AI steeds duidelijker een rol begint te spelen in de daadwerkelijke consumptie van het platform.
Dat laatste kan voor Snowflake op termijn bijzonder belangrijk worden. Het bedrijf verkoopt geen traditioneel softwareabonnement waarbij de omzet grotendeels vastligt, maar verdient juist aan het gebruik van compute, storage en data processing. Wanneer AI ervoor zorgt dat binnen ondernemingen veel meer geautomatiseerde processen permanent met data gaan werken, kan Snowflake rechtstreeks profiteren van een veel hogere intensiteit van platformgebruik.
Wil je alle artikelen kunnen lezen en elke podcast beluisteren? Neem dan een abonnement en krijg toegang tot alle artikelen en de database met duizenden berichten.
Investment view
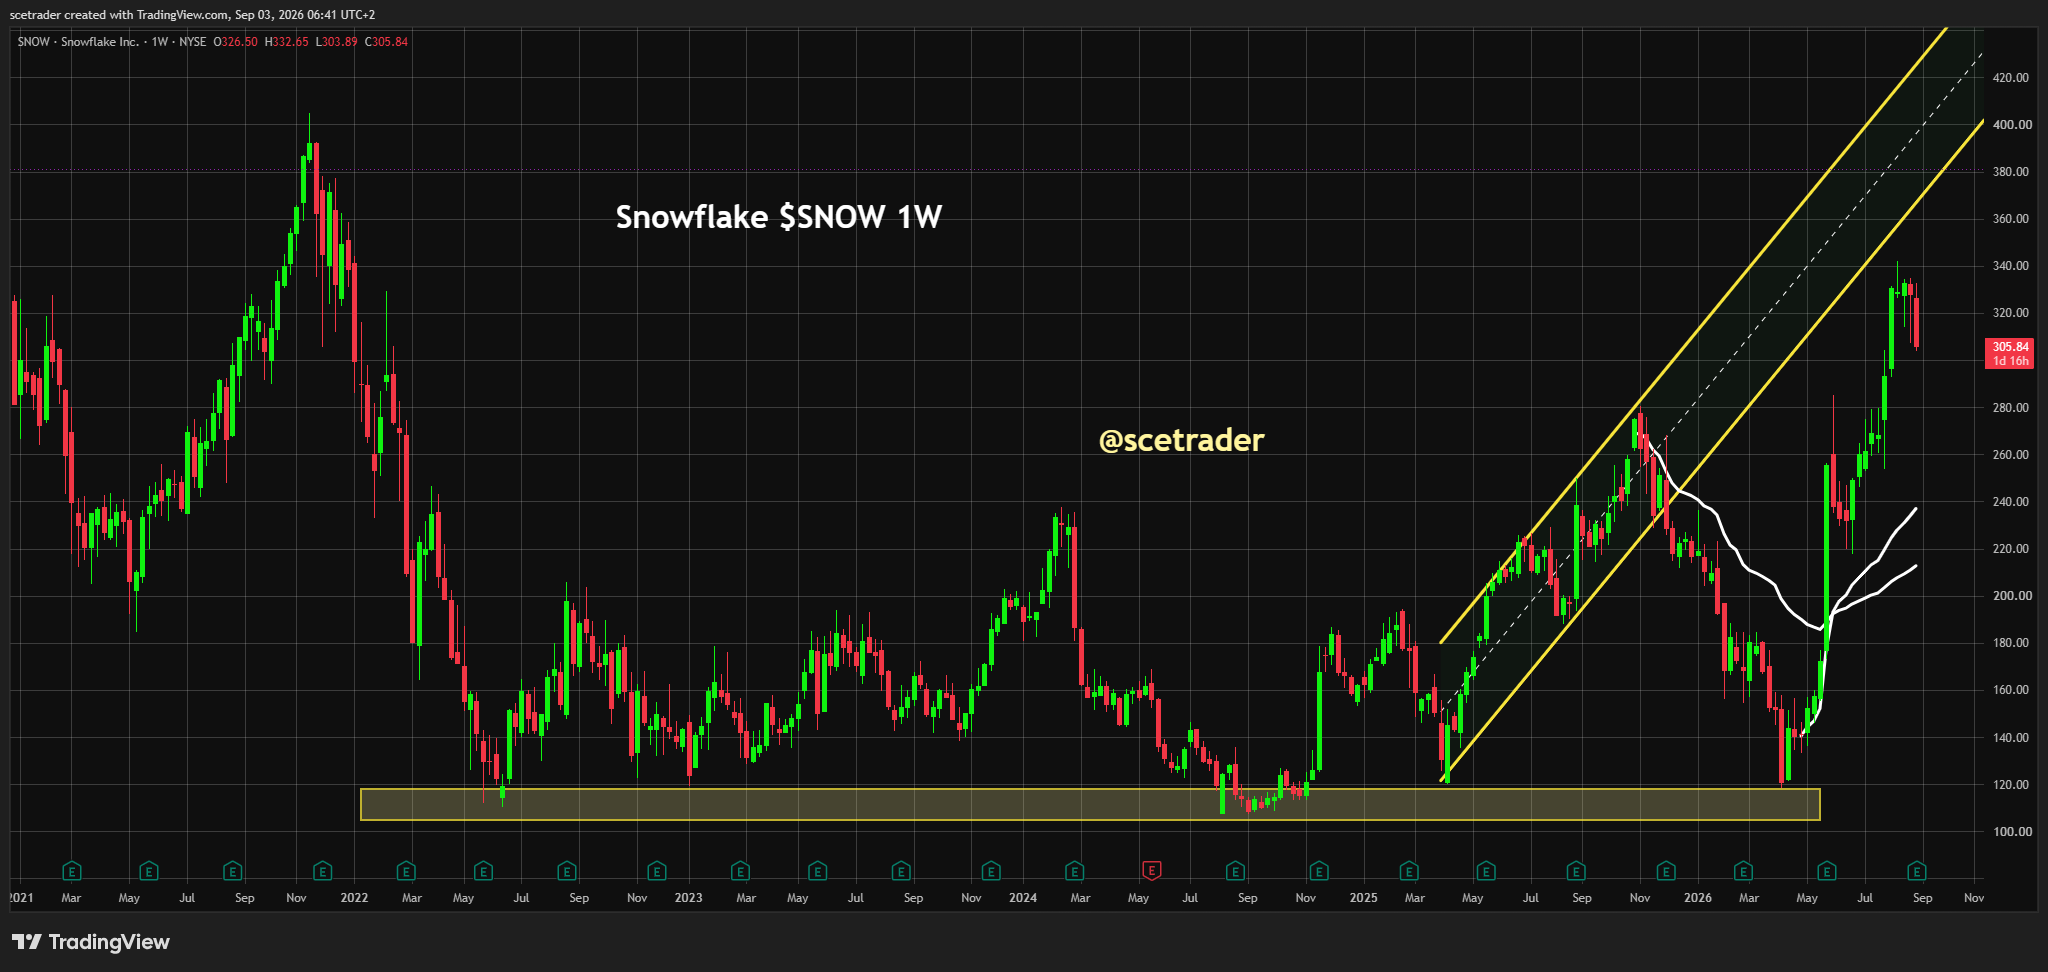
Als we de aandelen Snowflake nog zouden hebben, zouden we ze op basis van deze cijfers aanhouden. De fundamentele ontwikkeling is duidelijk positief en de kwaliteit van de groei verbetert. Product revenue versnelt voor het derde kwartaal op rij, de jaaroutlook wordt fors verhoogd en tegelijkertijd stijgt de verwachte operationele marge. Dat is een aantrekkelijke combinatie, omdat Snowflake hiermee laat zien dat opnieuw snellere groei niet ten koste hoeft te gaan van financiële discipline.
Voor onze langere termijn visie is vooral de ontwikkeling rond AI belangrijk. Snowflake heeft jarenlang geïnvesteerd in de verwachting dat AI uiteindelijk meer workloads naar het platform zou brengen. Nu zegt het management expliciet dat de huidige versnelling wordt gedragen door zowel het core data platform als een betekenisvolle toename van AI-revenue. Daarmee begint een belangrijk onderdeel van de bull case daadwerkelijk zichtbaar te worden in de financiële prestaties.
De tegenvallende vrije kasstroom in Q2 verdient aandacht, maar verandert onze visie voorlopig niet. De hogere omzetoutlook, sterkere operationele marge en snel toenemende AI-adoptie wegen op dit moment zwaarder. Wanneer Snowflake de komende kwartalen ook laat zien dat de versnellende groei steeds beter in vrije kasstroom wordt omgezet, kan het fundamentele profiel verder verbeteren.
Cijfers Q2 FY27
Snowflake realiseerde een omzet van $1,55 miljard, tegenover ongeveer $1,48 miljard verwacht, waarmee de omzet 35% hoger lag dan een jaar eerder. De aangepaste winst per aandeel bedroeg $0,62 tegenover een consensus van circa $0,45 en de non-GAAP operationele winst kwam uit op $237 miljoen, ruim boven de ongeveer $187 miljoen waarop de markt rekende.
Product revenue, de belangrijkste omzetmaatstaf voor Snowflake, steeg met 37% naar $1,49 miljard. De net revenue retention rate bedroeg 126%, Remaining Performance Obligations liepen op tot $9,0 miljard en het aantal klanten dat in de afgelopen twaalf maanden meer dan $1 miljoen product revenue genereerde steeg met 27% naar 828. Het duidelijke minpunt was de vrije kasstroom van $83,8 miljoen, die achterbleef bij de marktverwachting van ongeveer $104 miljoen.
Outlook
De outlook is misschien wel sterker dan de kwartaalbeat zelf. Snowflake verhoogt de verwachte product revenue voor heel FY27 van $5,84 miljard naar $6,07 miljard en rekent daarmee nu op 36% groei op jaarbasis. Tegelijkertijd gaat de verwachte non-GAAP operating margin omhoog van 13,5% naar 14,5%, terwijl de onderneming voor het volledige jaar uitgaat van een non-GAAP product gross margin van 74% en een aangepaste free cash flow margin van 23%.
Ook voor Q3 blijft de toon sterk. Snowflake verwacht product revenue van $1,588 miljard tot $1,593 miljard, wat neerkomt op circa 37% tot 38% groei, met een non-GAAP operating margin van 15,5%. Het belangrijke signaal is dus niet alleen dat management de omzetverwachting verhoogt, maar dat de onderneming tegelijkertijd meer operationele leverage verwacht.
Drie kwartalen groeiversnelling veranderen het beeld
De sterkste ontwikkeling in de cijfers is naar onze mening dat Q2 het derde achtereenvolgende kwartaal is waarin de groei van product revenue versnelt. Een enkel sterk kwartaal kan door timing, grote klanten of tijdelijke consumptiepatronen worden beïnvloed, maar drie opeenvolgende kwartalen beginnen een structurele trend te vormen.
Dat is juist bij Snowflake belangrijk. Het consumption-model zorgde ervoor dat de onderneming relatief snel werd geraakt toen klanten enkele jaren geleden hun cloudgebruik begonnen te optimaliseren. Bedrijven konden workloads efficiënter uitvoeren, waardoor Snowflake minder consumptie realiseerde dan aanvankelijk werd verwacht. Nu kan hetzelfde model de andere kant op werken: wanneer klanten weer meer workloads toevoegen en hun platformgebruik uitbreiden, vertaalt dat zich relatief direct in hogere product revenue.
De huidige versnelling lijkt bovendien niet uitsluitend uit één hoek te komen. De traditionele data-activiteiten blijven groeien, terwijl AI daar een nieuwe laag bovenop begint te bouwen. Dat maakt de huidige groeiversnelling kwalitatief interessanter dan wanneer zij alleen door herstel van bestaande workloads zou worden veroorzaakt.
Waarom AI juist voor Snowflake zo krachtig kan uitpakken
AI is voor Snowflake economisch interessant omdat vrijwel iedere serieuze enterprise AI-toepassing data nodig heeft. Een model kan op zichzelf indrukwekkend zijn, maar binnen een onderneming wordt het pas echt bruikbaar wanneer het veilig toegang krijgt tot actuele bedrijfsdata, transacties, klantinformatie, documenten en andere context.
Snowflake bevindt zich precies op dat kruispunt. Het bedrijf hoeft niet het beste foundation model te bouwen om van AI te profiteren. Het moet ervoor zorgen dat verschillende modellen veilig en efficiënt kunnen werken met de data die ondernemingen al binnen Snowflake beheren.
Daarbij ontstaat mogelijk een veel krachtiger consumptiemodel dan bij traditionele analytics. Een medewerker opent misschien enkele keren per dag een dashboard of voert een beperkt aantal analyses uit. Een AI-agent kan voortdurend data ophalen, queries uitvoeren, informatie combineren, modellen aanroepen, beslissingen controleren en vervolgens opnieuw nieuwe acties starten. Wanneer bedrijven uiteindelijk duizenden van dergelijke agents inzetten, kan het aantal machine-to-data-interacties veel sneller groeien dan het aantal menselijke gebruikers.
Voor Snowflake betekent dat potentieel een structureel hogere consumptie per klant. AI hoeft de bestaande business dus niet te vervangen, maar kan juist een nieuwe gebruikslaag bovenop dezelfde databasis creëren.
Van datawarehouse naar AI control layer
Snowflake probeert daarom veel verder te gaan dan de traditionele positie als clouddatawarehouse. De strategische ambitie is een platform te worden waarop enterprise data, verschillende AI-modellen, applicaties, governance en uiteindelijk agents bij elkaar komen.
Dat is een belangrijke verschuiving. Bedrijven willen AI gebruiken, maar willen tegelijkertijd controle houden over welke data agents kunnen zien, welke acties zij mogen uitvoeren en hoe beslissingen kunnen worden gecontroleerd. Naarmate AI verder doordringt in operationele bedrijfsprocessen, worden governance, identity, security en context net zo belangrijk als het model zelf.
Snowflake probeert precies die control layer te bezetten. Wanneer bedrijven hun data, policies, applicaties en agents steeds sterker aan één platform koppelen, kan de strategische positie van Snowflake aanzienlijk sterker worden dan die van een leverancier die uitsluitend compute of opslagcapaciteit verkoopt.
AI-adoptie begint serieuze schaal te krijgen
De adoption-cijfers ondersteunen dat verhaal steeds beter. CoCo heeft inmiddels meer dan 9.100 accounts bereikt en voegde alleen in Q2 meer dan 2.000 accounts toe. CoWork wordt inmiddels door ongeveer 5.800 accounts gebruikt. Dat betekent niet automatisch dat deze producten al enorme omzet genereren, maar het toont wel aan dat AI-functionaliteit snel binnen de bestaande klantenbasis wordt geactiveerd.
De volgende stap is belangrijker: Snowflake moet aantonen dat die activatie uiteindelijk leidt tot blijvende consumptie. Wanneer klanten CoCo, CoWork en andere AI-functionaliteiten integreren in dagelijkse workflows, kan het gebruik veel structureler worden dan wanneer de producten alleen worden getest in beperkte pilots.
Juist daarom vinden wij de uitspraak van management over de betekenisvolle stijging van AI-revenue relevant. De onderneming begint voorzichtig het stadium te verlaten waarin AI vooral wordt beoordeeld op gebruikersaantallen en productlanceringen. Uiteindelijk draait het om daadwerkelijke omzet, en precies daar lijkt nu vooruitgang zichtbaar te worden.
OpenAI-partnership versterkt de enterprise AI-strategie
De uitbreiding van de samenwerking met OpenAI past goed binnen deze strategie. Falcon Guardian krijgt runtime controls, inventory, visibility, detection en response voor ondersteunde Codex-agents. Daarnaast wordt GPT-5.6 Cyber in eerste instantie gebruikt binnen de FAIRR Service voor goedgekeurde defensieve toepassingen, waaronder risk assessments, attack-path analysis en het prioriteren van remediation onder toezicht van experts.
De strategische betekenis zit vooral in het probleem dat hiermee wordt aangepakt. Veel ondernemingen willen agents inzetten, maar kunnen geen autonome software loslaten op gevoelige systemen zonder controle over gedrag, rechten en datatoegang. Security en governance kunnen daardoor een van de grootste remmen worden op brede enterprise adoption.
Wanneer Snowflake die controlelaag kan leveren, verandert security juist in een mogelijke katalysator. Bedrijven kunnen dan meer agentic workloads toelaten zonder de governance rond hun bedrijfsdata volledig uit handen te geven. Dat kan niet alleen de positie van Snowflake versterken, maar ook het aantal workloads verhogen dat uiteindelijk platformconsumptie genereert.
Snowflake hoeft de AI-modelrace niet te winnen
Dat is misschien één van de aantrekkelijkste strategische eigenschappen van het model. Snowflake hoeft niet te voorspellen of OpenAI, Anthropic, Google, Meta of een andere aanbieder uiteindelijk de dominante modellen levert. Het bedrijf probeert juist de omgeving te creëren waarin ondernemingen verschillende modellen kunnen gebruiken terwijl hun data en governance op één centrale plaats blijven.
Dat maakt Snowflake potentieel model-neutraal. Wanneer het onderliggende model over enkele jaren verandert, hoeft een onderneming niet noodzakelijk haar volledige data-architectuur opnieuw te bouwen. Snowflake kan op die manier profiteren van de groei van enterprise AI zonder volledig afhankelijk te zijn van één specifieke modelprovider.
Die positie kan steeds waardevoller worden naarmate bedrijven juist meerdere modellen willen gebruiken. Kosten, latency, security en kwaliteit verschillen per workload, waardoor één universeel model voor alle toepassingen onwaarschijnlijk lijkt. Een neutrale datalaag die verschillende modellen kan ondersteunen, kan daardoor een structureel belangrijke positie innemen.
Grote klanten vergroten de economische waarde van het platform
De 828 klanten die inmiddels meer dan $1 miljoen product revenue per jaar genereren zijn daarom strategisch belangrijker dan alleen hun aantal. Grote ondernemingen beschikken over enorme hoeveelheden data en hebben veel potentiële toepassingen voor analytics, engineering, applicaties en AI. Wanneer Snowflake eenmaal diep binnen zo'n organisatie zit, kan iedere nieuwe workload de economische waarde van die klant verder verhogen.
De net revenue retention rate van 126% bevestigt dat bestaande klanten gemiddeld nog altijd duidelijk meer consumeren dan een jaar geleden. Dat is essentieel voor het land-and-expand-model, omdat Snowflake niet uitsluitend afhankelijk wil zijn van nieuwe klanten. De grootste waarde ontstaat wanneer bestaande klanten steeds meer processen naar het platform brengen en AI kan dat expansiemechanisme opnieuw versnellen.
$9 miljard RPO geeft extra zichtbaarheid
Remaining Performance Obligations van $9 miljard, 30% meer dan een jaar geleden, geven daarnaast meer zicht op toekomstige klantcommitments. Bij Snowflake moet RPO wel voorzichtig worden geïnterpreteerd, omdat product revenue uiteindelijk wordt bepaald door daadwerkelijke consumptie en niet simpelweg door het tekenen van een contract.
Juist daarom is de huidige combinatie aantrekkelijk. Contractuele verplichtingen groeien stevig, terwijl tegelijkertijd de daadwerkelijke product revenue versnelt. Dat suggereert dat klanten niet alleen capaciteit vastleggen, maar die capaciteit ook steeds intensiever beginnen te benutten.
Groei wordt tegelijkertijd winstgevender
De verbetering van de marges verdient afzonderlijke aandacht, omdat dit de kwaliteit van de nieuwe groeifase bepaalt. Snowflake verhoogt niet alleen de omzetoutlook, maar verwacht tegelijkertijd een hogere operationele marge. Dat betekent dat een groter deel van de extra omzet kan doorstromen naar operationele winst in plaats van volledig te worden opgeslokt door hogere kosten.
Voor een onderneming die nog altijd fors investeert in productontwikkeling, sales en AI is dat een belangrijk signaal van schaalbaarheid. Wanneer Snowflake product revenue rond het huidige tempo kan blijven verhogen en de operationele marge tegelijkertijd verder kan laten oplopen, ontstaat een veel aantrekkelijker winstprofiel dan enkele jaren geleden.
Dat kan uiteindelijk ook relevant worden voor de waardering. Hoge groei alleen is niet voldoende wanneer daar permanent uitzonderlijk hoge kosten tegenover staan. Groei gecombineerd met zichtbare operating leverage heeft voor aandeelhouders veel meer economische waarde.
De vrije kasstroom is het duidelijke aandachtspunt
De zwakke vrije kasstroom is daarom het belangrijkste cijfer dat we niet willen wegpoetsen. $83,8 miljoen bleef duidelijk achter bij de verwachting en betekende een kwartaalmarge van slechts iets meer dan 5%. Dat is niet het niveau waarop Snowflake uiteindelijk structureel moet uitkomen.
Daar staat tegenover dat de onderneming voor het volledige boekjaar nog steeds mikt op een aangepaste free cash flow margin van 23%. De kwartaal-FCF kan door timing en specifieke kasstromen volatiel zijn, waardoor we één periode niet doorslaggevend vinden. De bewijslast ligt nu echter wel bij het management om te laten zien dat de hogere product revenue en verbeterende operationele leverage later in het jaar ook daadwerkelijk in sterke cash generation resulteren.
AI kan de moat van Snowflake verdiepen
De uiteindelijke moat van Snowflake zal waarschijnlijk niet uit één technologisch product bestaan. De echte verdedigingslinie kan ontstaan wanneer data, governance, security, applicaties, policies en AI-agents allemaal binnen hetzelfde ecosysteem met elkaar verbonden raken.
Iedere extra workload maakt een klant dan dieper afhankelijk van de architectuur. Een migratie betekent niet langer alleen data naar een andere database verplaatsen, maar potentieel ook governance aanpassen, applicaties opnieuw bouwen, security policies wijzigen en AI-workflows opnieuw integreren. Daarmee kunnen switching costs aanzienlijk stijgen.
AI kan dat effect versnellen. Hoe meer agents en applicaties afhankelijk worden van bedrijfscontext die binnen Snowflake wordt beheerd, hoe centraler het platform in de operationele architectuur van een onderneming komt te staan. Dat is voor ons strategisch één van de interessantste onderdelen van de lange termijn case.
Wat beleggers nu moeten volgen
De komende kwartalen moeten vooral bewijzen dat de huidige groeiversnelling duurzaam is. Product revenue moet rond het huidige hoge tempo blijven groeien en de snelle adoptie van AI-producten moet steeds duidelijker worden vertaald naar daadwerkelijke consumptie. Wanneer AI-revenue vervolgens een steeds groter onderdeel van de totale groei wordt, krijgt Snowflakes strategie veel meer financiële onderbouwing.
Daarnaast moet de operationele leverage doorzetten en moet de vrije kasstroom verbeteren. Als Snowflake sneller kan blijven groeien, de operationele marge verder kan verhogen én uiteindelijk richting de beoogde free cash flow margin kan bewegen, wordt de combinatie van groei en kwaliteit aanzienlijk sterker.
Belangrijkste risico's
Snowflakes consumption-model blijft zowel een kracht als een risico. Wanneer ondernemingen opnieuw agressief gaan optimaliseren of economische omstandigheden verslechteren, kan het gebruik relatief snel afnemen. Daarnaast concurreren grote cloudspelers en andere data-platforms rechtstreeks om dezelfde enterprise AI-workloads, waardoor Snowflake voortdurend moet blijven innoveren.
Ook moet AI-adoptie uiteindelijk voldoende omzet opleveren om de hoge verwachtingen te rechtvaardigen. Duizenden accounts die nieuwe toepassingen proberen zijn positief, maar het echte bewijs is langdurige, terugkerende consumptie. Daarnaast blijft de waardering gevoelig voor elke aanwijzing dat de groei opnieuw vertraagt of dat operationele leverage minder sterk wordt dan verwacht.
Conclusie
Snowflake laat steeds overtuigender zien dat het opnieuw een structurele groeiversnelling kan realiseren. AI kan daarbij veel meer worden dan een nieuwe productlijn, omdat juist het consumption-model ervoor zorgt dat meer agents en AI-workloads rechtstreeks kunnen leiden tot meer platformgebruik.
Als die ontwikkeling doorzet en de cash conversion verbetert, zien wij voldoende fundamentele redenen om de aandelen aan te houden als we ze nog in portefeuille zouden hebben.
🔵 English version
Snowflake accelerates again as AI starts to show up in both growth and profitability
No time to read the full article? Use the five bullets below for the key points.
■ Snowflake delivered a strong Q2 FY27, with revenue of $1.55 billion versus $1.48 billion expected and adjusted EPS of $0.62 versus $0.45 expected. Product revenue grew 37% to $1.49 billion.
■ More importantly, product revenue growth has now accelerated for three consecutive quarters. Management explicitly attributes this to strength in the core data platform and a meaningful step-up in AI revenue.
■ Snowflake raised its FY27 product revenue outlook from $5.84 billion to $6.07 billion while simultaneously increasing expected non-GAAP operating margin from 13.5% to 14.5%. Growth and profitability are therefore improving together.
■ AI could become much more than a new product category for Snowflake. Agents and AI applications can continuously retrieve, process and analyze data, potentially driving structurally higher consumption across Snowflake's platform.
■ If we still owned the shares, we would hold them based on these results. Accelerating growth, higher guidance, increasing AI adoption and improving operating leverage make us clearly more positive on Snowflake's fundamental development.
Snowflake's second-quarter fiscal 2027 results represent an important step forward. Revenue, earnings and operating income all exceeded expectations, but that is not the most important conclusion in our view. Far more significant is that growth continues to accelerate while AI is increasingly beginning to contribute to actual platform consumption.
That could become particularly important for Snowflake over time. The company does not operate a traditional fixed-subscription software model, but earns primarily through consumption of compute, storage and data processing. If AI causes enterprises to deploy far more automated processes that continuously interact with data, Snowflake could benefit directly from a structurally higher intensity of platform usage.
Investment view
If we still owned Snowflake shares, we would hold them based on these results. The fundamental trend is clearly positive and the quality of growth is improving. Product revenue has accelerated for three consecutive quarters, full-year guidance has been raised materially and expected operating margins are improving at the same time. This is an attractive combination because Snowflake is demonstrating that renewed growth does not need to come at the expense of financial discipline.
For the long-term view, the development around AI is particularly important. Snowflake has invested for years on the assumption that AI would ultimately bring more workloads onto the platform. Management now explicitly states that current acceleration is being driven by both the core data platform and a meaningful increase in AI revenue. An important part of the bull case is therefore beginning to become visible in actual financial performance.
The weaker free cash flow result in Q2 deserves attention, but does not currently alter our view. Higher revenue guidance, stronger operating margins and rapidly rising AI adoption carry more weight for us at this stage. If Snowflake can also demonstrate in coming quarters that accelerating growth increasingly converts into free cash flow, the fundamental profile can improve further.
Q2 FY27 results
Snowflake generated revenue of $1.55 billion versus approximately $1.48 billion expected, representing 35% year-over-year growth. Adjusted EPS reached $0.62 versus consensus of roughly $0.45, while non-GAAP operating income came in at $237 million, well ahead of the approximately $187 million expected.
Product revenue, Snowflake's most important revenue metric, increased 37% to $1.49 billion. Net revenue retention was 126%, Remaining Performance Obligations reached $9.0 billion and the number of customers generating more than $1 million of trailing 12-month product revenue increased 27% to 828. The clear weak point was free cash flow of $83.8 million, below market expectations of approximately $104 million.
Outlook
The outlook may be even stronger than the quarterly beat itself. Snowflake raised expected FY27 product revenue from $5.84 billion to $6.07 billion and now expects 36% full-year growth. At the same time, expected non-GAAP operating margin increased from 13.5% to 14.5%, while the company continues to target a 74% non-GAAP product gross margin and a 23% adjusted free cash flow margin for the full year.
The Q3 outlook also remains strong. Snowflake expects product revenue of $1.588 billion to $1.593 billion, equivalent to approximately 37% to 38% year-over-year growth, along with a non-GAAP operating margin of 15.5%. The important signal is therefore not simply higher revenue guidance, but management's expectation that operating leverage will improve simultaneously.
Three quarters of acceleration change the picture
The strongest development in the results, in our view, is that Q2 marks the third consecutive quarter of accelerating product revenue growth. One strong quarter can be influenced by timing, large customer activity or temporary consumption patterns, but three consecutive quarters begin to form a structural trend.
This matters particularly for Snowflake. Its consumption model caused the business to be affected relatively quickly when customers began optimizing cloud usage several years ago. Companies were able to execute workloads more efficiently, resulting in lower consumption than Snowflake had initially expected. The same model can now work in reverse: as customers add workloads and increase platform usage, that improvement can flow relatively directly into product revenue.
The current acceleration also appears to be broader than a single product category. Traditional data workloads remain strong while AI is beginning to add an incremental layer on top. That makes the current acceleration qualitatively more interesting than a recovery driven solely by existing workloads.
Why AI can be particularly powerful for Snowflake
AI is economically attractive for Snowflake because virtually every serious enterprise AI application requires data. A model can be impressive on its own, but within an enterprise it becomes far more useful when it can securely access current business data, transactions, customer information, documents and other context.
Snowflake sits directly at that intersection. The company does not need to build the best foundation model in order to benefit from AI. It needs to ensure that different models can safely and efficiently work with data that enterprises already manage within Snowflake.
This could create a much more powerful consumption model than traditional analytics alone. An employee may open a dashboard only a few times each day or perform a limited number of analyses. An AI agent can continuously retrieve data, run queries, combine information, call models, verify decisions and initiate additional actions. If enterprises ultimately deploy thousands of such agents, machine-to-data interactions could grow much faster than the number of human users.
For Snowflake, that creates the possibility of structurally higher consumption per customer. AI therefore does not need to replace the existing business, but can instead create a new usage layer on top of the same underlying data foundation.
From data warehouse to AI control layer
Snowflake is therefore attempting to move well beyond its traditional role as a cloud data warehouse. The strategic ambition is to become the platform where enterprise data, different AI models, applications, governance and ultimately agents come together.
This represents an important shift. Enterprises want to use AI, but they also need to control which data agents can access, which actions they are permitted to perform and how decisions can be monitored. As AI moves deeper into operational business processes, governance, identity, security and context become as important as the model itself.
Snowflake is trying to occupy precisely that control layer. If enterprises increasingly connect their data, policies, applications and agents to the same platform, Snowflake's strategic position could become significantly stronger than that of a provider selling only compute or storage capacity.
AI adoption is reaching meaningful scale
The adoption metrics increasingly support that thesis. CoCo has surpassed 9,100 accounts and added more than 2,000 accounts in Q2 alone. CoWork has reached approximately 5,800 accounts. These figures do not automatically imply massive revenue today, but they demonstrate that Snowflake's AI functionality is being activated at meaningful scale across the existing customer base.
The next step is more important. Snowflake needs to show that activation translates into durable consumption. If customers integrate CoCo, CoWork and other AI capabilities into everyday workflows, usage can become far more structural than if these products remain limited to experimental pilots.
This is why management's reference to a meaningful increase in AI revenue is particularly relevant. Snowflake is beginning to move beyond the stage where AI is judged mainly by user counts and product launches. Ultimately, investors need to see revenue, and progress is now becoming visible there as well.
The OpenAI partnership strengthens the enterprise AI strategy
The expanded OpenAI partnership fits directly into this strategy. Falcon Guardian will provide runtime controls, inventory, visibility, detection and response for supported Codex agents. GPT-5.6 Cyber will initially be used within the FAIRR Service for approved defensive use cases including risk assessments, attack-path analysis and remediation prioritization under expert oversight.
The strategic significance lies primarily in the problem this addresses. Many enterprises want to deploy agents but cannot allow autonomous software to interact with sensitive systems without control over behavior, permissions and data access. Security and governance could therefore become one of the largest barriers to broad enterprise adoption.
If Snowflake can provide that control layer, security can instead become an enabler. Enterprises may be able to deploy more agentic workloads without giving up governance around their business data. That can strengthen Snowflake's strategic position and increase the number of workloads that ultimately generate platform consumption.
Snowflake does not need to win the AI model race
This may be one of the most attractive strategic characteristics of the model. Snowflake does not need to predict whether OpenAI, Anthropic, Google, Meta or another provider ultimately delivers the dominant AI models. It is instead trying to create an environment where enterprises can use multiple models while keeping their data and governance centralized.
That makes Snowflake potentially model-neutral. If the preferred underlying model changes over time, an enterprise does not necessarily need to rebuild its entire data architecture. Snowflake can therefore participate in enterprise AI growth without being completely dependent on a single model provider.
This position could become increasingly valuable as companies adopt multiple models. Cost, latency, security and quality vary by workload, making one universal model for every use case unlikely. A neutral data layer capable of supporting multiple models could therefore occupy a structurally important position.
Large customers increase the economic value of the platform
The 828 customers now generating more than $1 million of annual product revenue are therefore strategically more important than the headline count alone suggests. Large enterprises hold enormous amounts of data and have many potential use cases across analytics, engineering, applications and AI. Once Snowflake is deeply embedded within such an organization, every new workload can increase the economic value of that customer.
Net revenue retention of 126% confirms that existing customers are still consuming materially more than they did a year earlier. This is essential for the land-and-expand model because Snowflake does not want growth to depend exclusively on new customer acquisition. The greatest value is created when existing customers continue bringing more processes onto the platform, and AI has the potential to accelerate that expansion mechanism.
$9 billion of RPO provides additional visibility
Remaining Performance Obligations of $9 billion, up 30% year-over-year, provide additional visibility into future customer commitments. At Snowflake, RPO must be interpreted carefully because product revenue ultimately depends on actual consumption rather than simply the signing of a contract.
That is precisely why the current combination is attractive. Contractual commitments are growing strongly while actual product revenue is accelerating at the same time. This suggests that customers are not merely purchasing capacity but are increasingly consuming it as well.
Growth is becoming more profitable at the same time
Margin improvement deserves separate attention because it determines the quality of the new growth phase. Snowflake is not merely raising its revenue outlook, but also expects a higher operating margin. That means a greater proportion of incremental revenue can flow through to operating profit instead of being absorbed entirely by higher costs.
For a company that continues to invest aggressively in product development, sales and AI, this is an important sign of scalability. If Snowflake can keep product revenue growth near current levels while continuing to expand operating margins, the earnings profile becomes far more attractive than it was several years ago.
That can ultimately matter for valuation as well. High growth alone is not enough when it requires permanently excessive spending. Growth combined with visible operating leverage has substantially greater economic value for shareholders.
Free cash flow is the clear area to watch
The weaker free cash flow result is therefore the most important metric we do not want to dismiss. The $83.8 million result came in clearly below expectations and represented a quarterly margin of only slightly above 5%. That is not where Snowflake ultimately needs to operate on a structural basis.
The company is still targeting an adjusted free cash flow margin of 23% for the full fiscal year, however. Quarterly cash flow can be volatile because of timing and other cash movements, so we do not consider one period decisive. Management now needs to prove that higher product revenue and improving operating leverage will translate into stronger cash generation later in the year.
AI can deepen Snowflake's moat
Snowflake's ultimate moat is unlikely to come from a single technological product. The real defensive advantage could emerge when data, governance, security, applications, policies and AI agents all become interconnected within the same ecosystem.
Every additional workload would then deepen customer dependence on the architecture. Migration would no longer mean simply moving data to another database, but potentially changing governance, rebuilding applications, adjusting security policies and reintegrating AI workflows. Switching costs could therefore rise materially.
AI can accelerate this effect. The more agents and applications depend on enterprise context managed within Snowflake, the more central the platform becomes to an organization's operational architecture. For us, this is one of the most strategically interesting parts of the long-term investment case.
What investors should watch next
The coming quarters need to demonstrate that the current acceleration is sustainable. Product revenue should remain at a high growth rate and rapid AI adoption needs to translate increasingly into actual consumption. If AI revenue then becomes a larger contributor to total growth, Snowflake's strategy will gain substantially more financial validation.
Operating leverage must also continue while free cash flow improves. If Snowflake can maintain faster growth, raise operating margins and ultimately move toward its targeted free cash flow margin, the combination of growth and quality becomes considerably more attractive.
Key risks
Snowflake's consumption model remains both a strength and a risk. If enterprises begin aggressively optimizing again or economic conditions deteriorate, usage can decline relatively quickly. Major cloud providers and competing data platforms are also fighting directly for the same enterprise AI workloads, requiring Snowflake to maintain a rapid pace of innovation.
AI adoption must ultimately generate sufficient revenue to justify elevated expectations. Thousands of accounts testing new applications are encouraging, but the real proof lies in durable recurring consumption. The valuation also remains sensitive to any indication that growth is slowing again or that operating leverage is weaker than expected.
Conclusion
Snowflake is increasingly demonstrating that it can return to a structural growth acceleration. AI can become much more than another product category because the consumption model allows additional agents and AI workloads to translate directly into higher platform usage.
If that trend continues and cash conversion improves, we would see sufficient fundamental reason to continue holding the shares if they were still in our portfolio.
Disclaimer Aan de door ons opgestelde informatie kan op geen enkele wijze rechten worden ontleend. Alle door ons verstrekte informatie en analyses zijn geheel vrijblijvend. Alle consequenties van het op welke wijze dan ook toepassen van de informatie blijven volledig voor uw eigen rekening.
Wij aanvaarden geen aansprakelijkheid voor de mogelijke gevolgen of schade die zouden kunnen voortvloeien uit het gebruik van de door ons gepubliceerde informatie. U bent zelf eindverantwoordelijk voor de beslissingen die u neemt met betrekking tot uw beleggingen.


