☕️ Morning Call en📞 Podcast vrijdag 20 november - AI verkoop zet door, Azië bevestigt risk-off
Meer op onze website, waar we vandaag weer aan verschillende zaken aandacht besteden. Let op, dit bericht kan overlappen met een aantal berichten die wij ook op de website publiceren.
■ Europa: Europese beurzen gaan waarschijnlijk duidelijk lager van start. S&P-futures staan circa 0,5% lager en Nasdaq 100-futures ongeveer 1% in de min, terwijl Azië veel harder daalt. De zwakte zit niet meer alleen in een paar dure AI-aandelen. Chips, technologie en steeds meer andere delen van de markt worden geraakt. Wij beginnen daarom duidelijk voorzichtig.
 Hoofdredactie
■ Amerikaanse futures / Wall Street: De SOX verloor 2,4%, NVIDIA 3,3% en AMD 7,7%. De S&P 500 en Nasdaq verloren beide meer dan 2%. Amerikaanse futures wijzen vanochtend opnieuw lager en technisch zien wij nog onvoldoende bewijs dat kopers de markt alweer onder controle krijgen. Een technische rebound kan altijd, maar voorlopig blijft sell-on-rally het dominante beeld.
■ Anthropic: Anthropic opende 34% boven de emissieprijs van $83, maar sloot op $97,17 en hield daarmee 17% winst over. Vanaf de hoge opening kwamen direct winstnemingen en een groot deel van de openingssprong verdween. Dat is belangrijk omdat beleggers juist hoopten dat deze recordbeursgang nieuw vertrouwen in AI zou brengen. Dat gebeurde niet.
■ Halfgeleiders / AI: Chips blijven voor ons sell-on-rally. Taiwan verliest 6,6%, Zuid-Korea 5,6% en Japan bijna 5%. Dat is geen normale reactie op één slecht aandeel, maar brede verkoop binnen technologie. Op papier kunnen sommige aandelen na de daling goedkoper lijken, maar zonder terugkeer van geldstromen kunnen ze nog veel verder zakken.
■ AMD: AMD verloor 7,7% na een negatief short-sellerrapport over mogelijke banden met Chinese partijen. De beschuldigingen zijn niet bewezen en AMD zegt de Amerikaanse exportregels na te leven. Wij denken dat AMD op langere termijn opnieuw interessant kan worden, maar technisch ligt het aandeel nu zwak en wij zien geen reden om de daling al te kopen.
■ NVIDIA: NVIDIA verloor 3,3% en blijft onder extra controle. De 10-Q is nog niet ingediend en er blijven vragen rond de Singapore-route, klantrelaties en financiële commitments. Dat bewijst geen onregelmatigheden, maar in de huidige markt worden onduidelijkheden veel zwaarder afgestraft. Wij willen meer transparantie voordat wij hier weer agressiever worden.
■ Server-CPU’s: De markt bereikte in Q3 8,13 miljoen server-CPU’s, ruim 20% meer dan een jaar eerder. AMD bereikte in een afzonderlijke marktmeting een recordaandeel van 35,5%, tegenover 27,8% een jaar eerder. De fundamentele vraag naar rekenkracht blijft dus sterk, maar dat beschermt aandelen niet tegen een waarderings- en risicocorrectie.
■ HBM en China: HBM-inkoop voor 2027 ligt grotendeels vast, maar strengere Amerikaanse regels voor fysieke chips en remote compute verhogen de onzekerheid voor NVIDIA, AMD en internationale datacenters. De vraag kan sterk blijven terwijl regelgeving de levering en locatie van capaciteit ingewikkelder maakt.
■ AI-financiering: De markt kijkt niet meer alleen naar groei. Datacenters, chips, stroom, koeling en netwerken vragen enorme bedragen en een steeds groter deel wordt met schuld gefinancierd. Banken willen meer bewijs dat toekomstige inkomsten rente en aflossingen kunnen dragen. Vooral bedrijven die zwaar afhankelijk zijn van vreemd vermogen worden kwetsbaar zolang rente hoog blijft.
■ AI-transparantie: Naast waardering en financiering wordt transparantie een steeds belangrijker risico. Grote investeringsgolven trekken vrijwel altijd ook zwakke projecten, dubieuze constructies en soms fraude aan. Wij beschuldigen geen specifiek bedrijf zonder bewijs, maar verwachten wel dat beleggers rapportages, financieringsroutes, klanten en onderlinge transacties veel kritischer gaan bekijken.
■ Alibaba: Alibaba rapporteerde circa ¥272 miljard omzet. Cloud groeide sterk, maar de aangepaste winst bleef achter bij verwachting en AI-investeringen blijven hoog. Zelfs goede groei krijgt momenteel weinig krediet wanneer daar grote investeringen tegenover staan. Dat past precies bij de omslag die wij nu in AI zien.
■ Prosus: Prosus verwacht dat de aangepaste winst per aandeel uit voortgezette activiteiten over de eerste negen maanden 10,1% tot 14,6% stijgt, vooral dankzij Tencent. Toch vinden wij het technische beeld zwak en China helpt niet. Wij sluiten verdere koersdruk niet uit en zouden Prosus voorlopig links laten liggen.
■ Walmart: Walmart kwam met degelijke cijfers en verhoogde de jaarverwachting licht. Dat verandert weinig aan het zwakke marktbeeld, maar laat wel zien dat de Amerikaanse consument nog geld blijft uitgeven aan dagelijkse en noodzakelijke aankopen.
■ Intuit: Intuit verkoopt Mailchimp voor circa $3,7 miljard nadat het in 2021 ongeveer $12 miljard betaalde. Tegelijk werd de omzetgroeiverwachting verlaagd en het aandeel stond nabeurs zwaar onder druk. In deze markt is dat precies het soort nieuws dat weinig ruimte laat voor twijfel.
■ Ross Stores: Ross Stores rapporteerde sterke cijfers, maar de outlook voor het feestdagenkwartaal overtuigde minder. De markt kijkt duidelijk meer naar wat er nog moet komen dan naar resultaten die al achter ons liggen.
■ Azië: Azië geeft vanochtend een zeer zwak signaal. Taiwan verliest 6,6%, de KOSPI 5,6%, de Nikkei bijna 5%, de Hang Seng 2,2% en Shenzhen 2,7%. Ongeveer 90% van de aandelen in de Prime Market van Tokio staat lager. Dit is brede risk-off en niet alleen verkoop van een handvol AI-namen.
■ Rente: De Amerikaanse tienjaarsrente staat rond 5,01%, de Japanse rond 2,79%, de Duitse rond 3,41% en de Franse rond 4,94%. De daling van de Amerikaanse rente komt mede door veilige-havenaankopen en is daarom niet automatisch positief voor aandelen. Beleggers zoeken bescherming en dat zegt genoeg over de stemming.
■ Valuta: EURUSD beweegt rond 1,097 en USDJPY rond 159,2. De dollar blijft sterk en dat geeft extra tegenwind aan grondstoffen en rentegevoelige groeiaandelen.
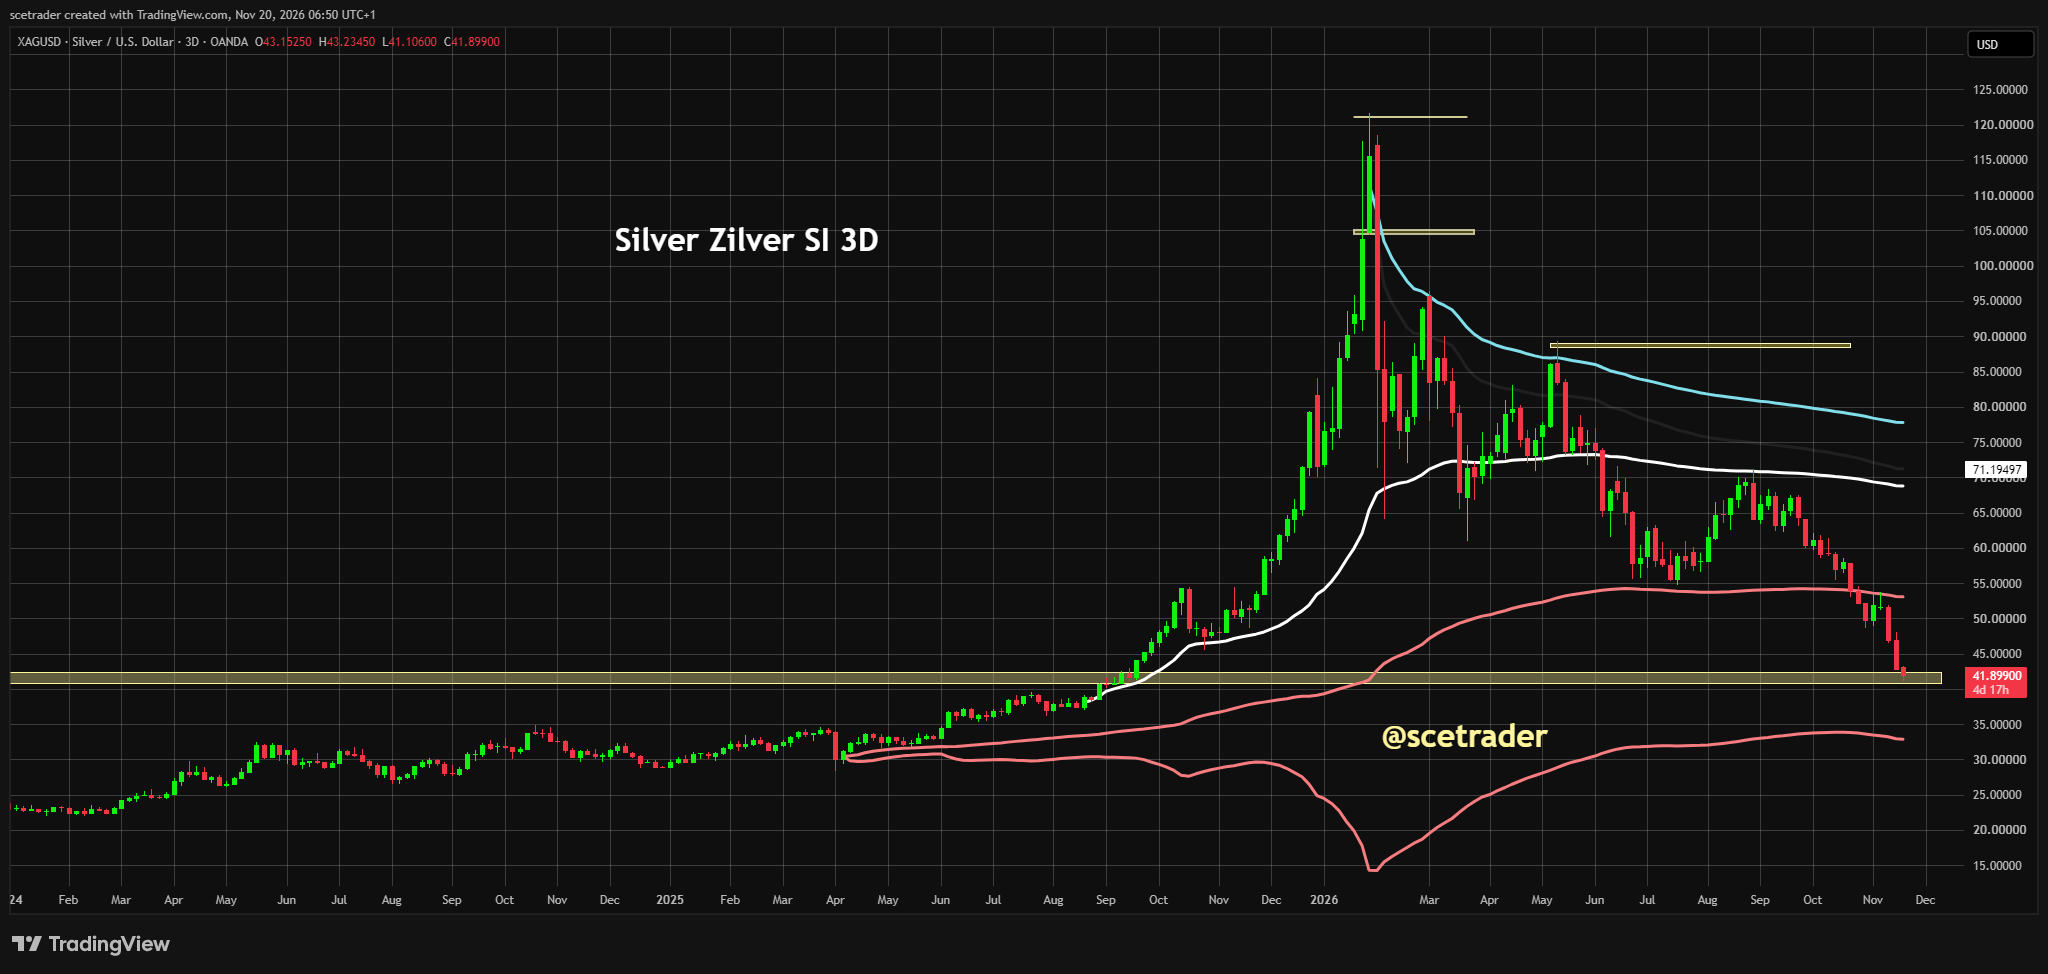
■ Goud / zilver: Goud staat rond $3.548 en verliest ongeveer 2%. Zilver zakt circa 2,3% naar $41,85 en test daarmee de eerste belangrijke steunzone rond $41,80. Ook edelmetalen worden dus verkocht. Wij zouden hier nog niet vooruitlopen op een bodem.
■ Koper: Koper blijft zwak na de recente zware verkoop. Dat past bij zorgen over China en industrie, maar is ook relevant voor AI omdat datacenters, elektriciteitsnetten en energie-infrastructuur juist veel koper nodig hebben. Zwak koper bevestigt dat de markt twijfelt aan het tempo waarin alle aangekondigde investeringen werkelijk worden uitgevoerd.
■ Olie: Brent noteert rond $84 en WTI rond $83. Spanningen rond Iran en de Straat van Hormuz geven steun, terwijl hogere voorraden en twijfel over de vraag de stijging begrenzen. Olie is daarmee een van de weinige markten die relatief beter blijft liggen.
■ VIX: De VIX staat rond 28. Dat is duidelijk hoger en bevestigt dat nervositeit breed is toegenomen. Op dit soort niveaus kunnen scherpe rallies ontstaan, maar zolang die rallies direct worden verkocht zien wij een hogere VIX niet als koopargument op zichzelf.
■ Bitcoin / crypto: Bitcoin staat rond $61.920 en blijft zwak. Ook crypto-aandelen gingen opnieuw lager. Dat bevestigt dat beleggers weinig behoefte hebben om speculatief risico terug te kopen.
■ Coinbase: Coinbase begint na de daling op waardering aantrekkelijker te ogen, maar dat is voor ons nog geen koopsignaal. Zolang geldstromen richting crypto ontbreken kan het aandeel goedkoop lijken en toch verder dalen.
■ Robinhood: Ook Robinhood kan na de daling aantrekkelijker ogen, maar hetzelfde probleem geldt. Zonder betere geldstromen en stabilisatie in crypto zien wij nog geen reden om vooruit te lopen op een bodem.
■ Geopolitiek: De historische ontmoeting tussen Trump, Xi en Poetin leverde weinig concrete doorbraken op. De spanningen rond Oekraïne, handel, technologie, energie en de verhouding met Europa blijven daardoor relevant. Voor de markt betekent dit dat geopolitiek voorlopig eerder een extra bron van onzekerheid blijft dan een nieuwe positieve katalysator.
■ Agenda: Lagarde spreekt om 09.30 uur over onder meer inflatie, groei, kredietverlening en financiële stabiliteit. Om 11.00 uur volgen de onderhandelde lonen in de eurozone, belangrijk voor diensteninflatie en het rentepad van de ECB.
■ Richting: duidelijk negatief bij de start. Amerikaanse futures staan lager, Azië verkoopt breed, chips missen koopstromen en de VIX staat rond 28. Wij sluiten een technische rebound niet uit, maar zolang stijgingen opnieuw worden verkocht verandert dat ons beeld niet.
■ Surprise: het grootste positieve verrassingsrisico is een harde technische rally nadat zoveel posities tegelijk zijn afgebouwd. Aan de onderkant zit het risico juist in verbreding van de verkoop. Als beleggers cash nodig hebben om verliezen elders af te dekken, kunnen ook defensieve en klassieke aandelen worden geraakt en kan Europa sneller mee naar beneden dan de afgelopen weken.
■ Desk-view: wij blijven duidelijk negatief. Anthropic was de test die nieuw vertrouwen in AI had kunnen brengen, maar vanaf de opening werd winst genomen terwijl de rest van technologie en chips verder wegzakte. Daar komen vragen over AI-schuld, transparantie en de werkelijke winnaars van deze investeringsgolf bovenop. De technologie zelf is echt en de structurele groei kan enorm blijven, maar dat betekent niet dat iedere onderneming, financieringsconstructie of waardering goed is. Er zullen rallies komen en die kunnen fors zijn. Zolang geldstromen niet terugkeren en rallies opnieuw worden verkocht, blijven wij voorzichtig en blijven chips voor ons sell-on-rally.
🔵 English version
■ Europe: European equities are likely to open clearly lower. S&P futures are down roughly 0.5% and Nasdaq 100 futures around 1%, while Asia is falling much more sharply. Weakness is no longer limited to a few expensive AI stocks. Semiconductors, technology and increasingly other parts of the market are being hit. We therefore start the session clearly cautious.
■ US futures / Wall Street: The SOX lost 2.4%, NVIDIA 3.3% and AMD 7.7%. Both the S&P 500 and Nasdaq fell more than 2%. US futures point lower again this morning and technically we still see insufficient evidence that buyers have regained control. A technical rebound is always possible, but for now sell-on-rally remains the dominant picture.
■ Anthropic: Anthropic opened 34% above its $83 IPO price but closed at $97.17, leaving a 17% gain. Profit taking appeared immediately from the high opening and a large part of the opening jump disappeared. That matters because investors had hoped this record listing would bring fresh confidence back into AI. It did not.
■ Semiconductors / AI: Semiconductors remain sell-on-rally for us. Taiwan is down 6.6%, South Korea 5.6% and Japan almost 5%. This is not a normal reaction to one weak stock but broad selling across technology. Some shares may look cheaper on paper after the decline, but without returning capital flows they can still fall much further.
■ AMD: AMD lost 7.7% after a negative short-seller report about possible ties with Chinese parties. The allegations have not been proven and AMD says it complies with US export rules. We think AMD may become attractive again over the longer term, but technically the stock is weak now and we see no reason to buy the decline yet.
■ NVIDIA: NVIDIA lost 3.3% and remains under additional scrutiny. The 10-Q has not yet been filed and questions remain around the Singapore route, customer relationships and financial commitments. That does not prove wrongdoing, but in the current market uncertainty is being punished much more severely. We want greater transparency before becoming more aggressive again.
■ Server CPUs: The market reached 8.13 million server CPUs in Q3, more than 20% above a year earlier. In a separate market measurement AMD reached a record 35.5% share versus 27.8% a year ago. Fundamental demand for compute therefore remains strong, but that does not protect shares from a valuation and risk correction.
■ HBM and China: HBM procurement for 2027 is largely locked in, but tighter US rules covering physical chips and remote compute increase uncertainty for NVIDIA, AMD and international datacenters. Demand can remain strong while regulation makes the delivery and location of capacity more complicated.
■ AI financing: Markets are no longer looking only at growth. Datacenters, semiconductors, power, cooling and networks require enormous investment and an increasing share is being financed with debt. Banks want more evidence that future revenue can cover interest and repayments. Companies heavily dependent on borrowed capital become particularly vulnerable while rates remain high.
■ AI transparency: Alongside valuation and financing, transparency is becoming an increasingly important risk. Large investment booms almost always attract weak projects, questionable structures and sometimes fraud. We are not accusing any specific company without evidence, but we do expect investors to scrutinise reporting, financing routes, customers and related transactions much more closely.
■ Alibaba: Alibaba reported roughly ¥272 billion in revenue. Cloud growth was strong, but adjusted earnings missed expectations and AI investment remains high. Even good growth is receiving little credit when it requires heavy investment. That fits exactly with the shift we are now seeing in AI.
■ Prosus: Prosus expects adjusted earnings per share from continuing operations for the first nine months to rise between 10.1% and 14.6%, mainly because of Tencent. Even so, we consider the technical picture weak and China is not helping. We do not rule out further downside and would leave Prosus alone for now.
■ Walmart: Walmart reported solid results and slightly raised its full-year outlook. That does little to change the weak market picture, but it does show that US consumers continue to spend on groceries and other essentials.
■ Intuit: Intuit is selling Mailchimp for around $3.7 billion after paying roughly $12 billion in 2021. At the same time, its revenue-growth outlook was lowered and the shares were sharply lower after hours. In this market, that is exactly the type of news that leaves little room for doubt.
■ Ross Stores: Ross Stores reported strong results, but the outlook for the holiday quarter was less convincing. Markets are clearly focusing more on what comes next than on results already achieved.
■ Asia: Asia is providing a very weak signal this morning. Taiwan is down 6.6%, the KOSPI 5.6%, the Nikkei almost 5%, the Hang Seng 2.2% and Shenzhen 2.7%. Around 90% of stocks on Tokyo's Prime Market are lower. This is broad risk-off rather than selling in only a handful of AI names.
■ Rates: The US 10-year yield is around 5.01%, Japan around 2.79%, Germany roughly 3.41% and France about 4.94%. The decline in US yields is partly driven by safe-haven buying and is therefore not automatically positive for equities. Investors are seeking protection and that says enough about sentiment.
■ FX: EURUSD trades around 1.097 and USDJPY near 159.2. The dollar remains strong, adding further pressure to commodities and rate-sensitive growth stocks.
■ Gold / silver: Gold is around $3,548 and down roughly 2%. Silver is down about 2.3% at $41.85 and is testing its first important support area around $41.80. Precious metals are therefore also being sold. We would not anticipate a bottom yet.
■ Copper: Copper remains weak following the recent heavy selloff. That fits with concerns around China and industry, but is also relevant for AI because datacenters, power grids and energy infrastructure require large amounts of copper. Weak copper confirms that markets are questioning how quickly all announced investment will actually be executed.
■ Oil: Brent trades around $84 and WTI near $83. Tensions surrounding Iran and the Strait of Hormuz provide support, while higher inventories and concerns around demand limit the upside. Oil is therefore one of the few markets holding up relatively better.
■ VIX: The VIX is around 28. That is clearly higher and confirms that nervousness has broadened. Sharp rallies can develop at these levels, but as long as those rallies are immediately sold we do not view a higher VIX as a standalone buying argument.
■ Bitcoin / crypto: Bitcoin trades around $61,920 and remains weak. Crypto-related equities also moved lower again. That confirms investors currently have little appetite to rebuild speculative risk.
■ Coinbase: Coinbase is beginning to look more attractive on valuation after the decline, but that is not yet a buying signal for us. As long as capital flows into crypto remain absent, the stock can look cheap and still move lower.
■ Robinhood: Robinhood may also look more attractive after the decline, but the same problem applies. Without better capital flows and stabilisation in crypto, we see no reason to anticipate a bottom.
■ Geopolitics: The historic meeting between Trump, Xi and Putin produced few concrete breakthroughs. Tensions around Ukraine, trade, technology, energy and relations with Europe therefore remain relevant. For markets, geopolitics remains an additional source of uncertainty rather than a new positive catalyst.
■ Agenda: Lagarde speaks at 09:30 CET about inflation, growth, lending and financial stability among other topics. At 11:00 CET, negotiated wage data for the euro area are released, important for services inflation and the ECB's rate path.
■ Direction: clearly negative at the start. US futures are lower, Asia is selling broadly, semiconductor buying flows are absent and the VIX is around 28. We do not rule out a technical rebound, but as long as rallies are sold again that does not change our view.
■ Surprise: the biggest upside surprise risk is a sharp technical rally after so many positions have been reduced at the same time. On the downside, the key risk is a broadening of the selloff. If investors need cash to cover losses elsewhere, defensive and traditional equities may also be sold and Europe could move lower faster than it has in recent weeks.
■ Desk-view: we remain clearly negative. Anthropic was the test that could have restored confidence in AI, but profit taking appeared immediately from the open while the rest of technology and semiconductors moved further lower. On top of that come questions about AI debt, transparency and the true winners of this investment cycle. The technology itself is real and structural growth can remain enormous, but that does not mean every company, financing structure or valuation is sound. Rallies will come and they can be powerful. As long as capital flows fail to return and rallies are sold again, we remain cautious and semiconductors remain sell-on-rally for us.
© 2026 SCEtrader.nl - Alle rechten voorbehouden
Disclaimer Aan de door ons opgestelde informatie kan op geen enkele wijze rechten worden ontleend. Alle door ons verstrekte informatie en analyses zijn geheel vrijblijvend. Alle consequenties van het op welke wijze dan ook toepassen van de informatie blijven volledig voor uw eigen rekening.
Wij aanvaarden geen aansprakelijkheid voor de mogelijke gevolgen of schade die zouden kunnen voortvloeien uit het gebruik van de door ons gepubliceerde informatie. U bent zelf eindverantwoordelijk voor de beslissingen die u neemt met betrekking tot uw beleggingen.

