☕️ Morning Call en📞 Podcast dinsdag 16 oktober - Wat gaan aandelen doen?
Meer op onze website, waar we vandaag weer aan verschillende zaken aandacht besteden. Let op, dit bericht kan overlappen met een aantal berichten die wij ook op de website publiceren.
■ Openingsprognose: Europa wordt lager verwacht. De DAX-future verliest ongeveer 1% en vooral technologie en chipaandelen staan opnieuw onder druk. Wij verwachten een negatieve start, maar niet automatisch een brede verkoopgolf. De eerste belangrijke test wordt of kopers op lagere niveaus opnieuw terugkomen zoals de afgelopen sessies vaker gebeurde.
 Hoofdredactie
■ Stemming: Europa heeft de Amerikaanse technologiecorrectie tot nu toe opvallend goed opgevangen, mede door de lagere AI-weging en de steun van defensieve aandelen. Die bescherming is echter niet onbeperkt. Wanneer de afkoeling bij AI-datacenters langer aanhoudt, kunnen ook Europese industriebedrijven, grondstoffenleveranciers en financiële waarden daar uiteindelijk last van krijgen.
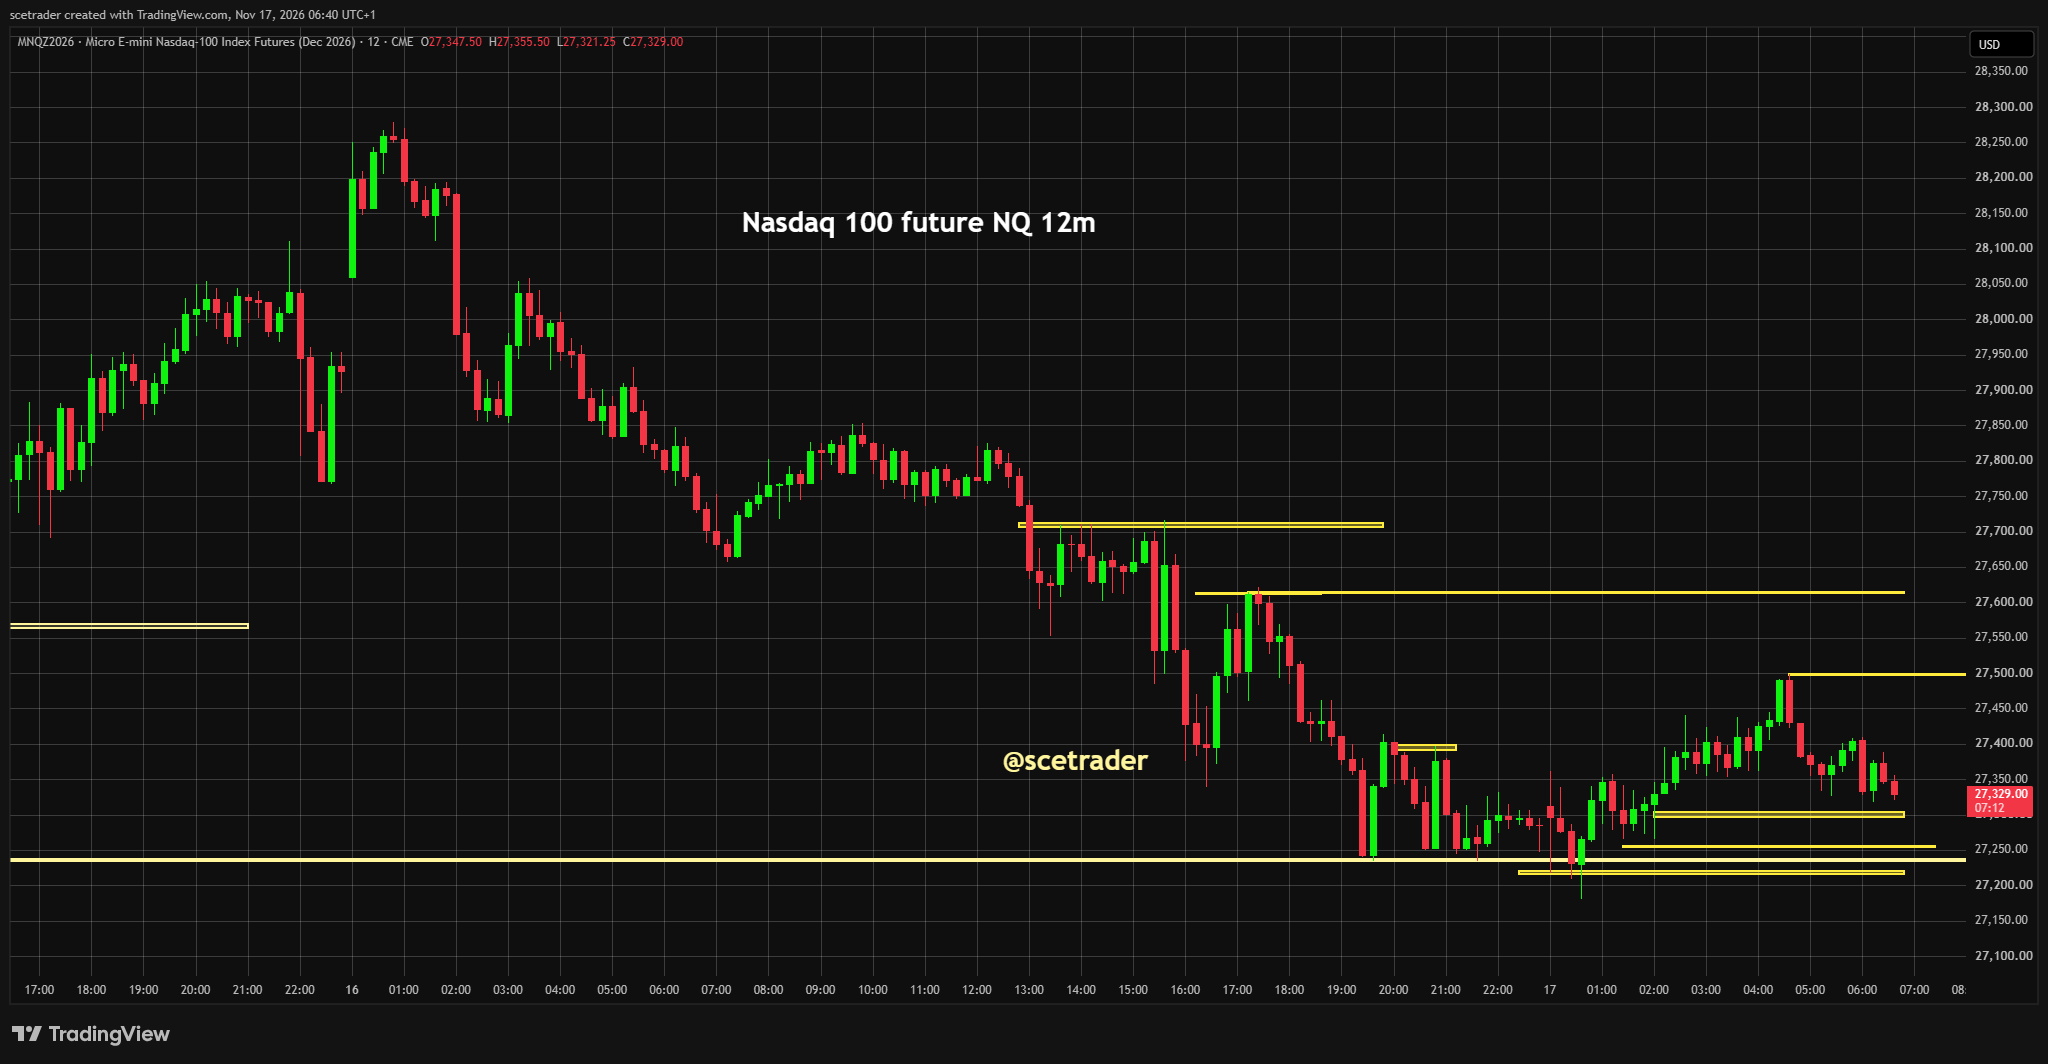
■ Richting: de Amerikaanse futures geven voor de Europese opening een neutraler signaal dan de Europese futures. De S&P 500-future staat ongeveer 0,1% lager en de Nasdaq 100-future circa 0,2% hoger. Na de zware verkoop van maandag is technisch herstel mogelijk, maar de grotere trend in technologie is nog neerwaarts. Wij willen daarom eerst zien of de nieuwe steun daadwerkelijk standhoudt.
■ Wall Street en Amerikaanse futures: maandag was de schade in technologie groot, waarbij de SOX 5,30%, SMH 5,10% en QQQ 2,65% verloren. De huidige kleine plus in de Nasdaq-future is daarom vooral een technische reactie op die daling. Positief is dat aan de onderkant opnieuw kopers verschijnen. Zolang de futures boven die recente steun blijven, neemt de kans op een herstelpoging toe, maar één opleving verandert het technische beeld nog niet.
■ Marktstructuur: de brede indices zijn ondanks de scherpe dalingen bij chips nog relatief beperkt gecorrigeerd. Dat betekent dat de verkoop voorlopig geconcentreerd blijft, maar het risico ontstaat wanneer verdere verliezen leiden tot bredere risicoreductie of margin calls. Dan kunnen ook aandelen worden verkocht die fundamenteel weinig met AI te maken hebben. Wij zien dat nog niet als basisscenario, maar het is de belangrijkste route waarlangs een sectorcorrectie kan veranderen in een brede marktcorrectie.
■ VIX / volatiliteit: de VIX sprong maandag van ongeveer 19 naar 22,9 en staat daarmee opnieuw ruim boven 20. Dat bevestigt dat de nervositeit duidelijk is toegenomen. Een hoge VIX betekent niet automatisch dat een bodem is bereikt, omdat aandelen na een volatiliteitspiek nog verder kunnen dalen. Wanneer de VIX vanaf deze niveaus begint terug te lopen terwijl technologie steun houdt, neemt wel de kans op een technische rebound toe.
■ Strategy $MSTR: Strategy verkocht 2,09 miljoen gewone aandelen en haalde daarmee netto $244,7 miljoen op. Tegelijk kocht het bedrijf 485 Bitcoin voor $33,4 miljoen tegen gemiddeld $68.887 per Bitcoin en besteedde het $228,1 miljoen aan de inkoop van STRC-aandelen. Daarmee ging in deze kapitaalronde veel meer geld naar STRC dan naar nieuwe Bitcoin-aankopen. Strategy bezit per 15 november 850.849 BTC en houdt daarnaast ongeveer $4,75 miljard in zijn dollarreserve en $151,2 miljoen aan cash aan.
■ SemiAnalysis / AI-capex: SemiAnalysis verlaagt zijn ramingen voor AI-acceleratorinvesteringen vanaf 2027 fors. Voor 2026 blijft de verwachting rond $392 miljard, maar voor 2030 daalt de raming van $1,53 biljoen naar $923 miljard en de verwachte HBM-vraag voor 2028 wordt ongeveer 30% verlaagd. Moeilijkere financiering, tragere omzetgroei bij grote AI-labs en vertragingen bij datacenters zijn de belangrijkste oorzaken. Dit is negatief voor de hoge verwachtingen rond NVIDIA, HBM en AI-infrastructuur, maar niet voor de structurele groei van AI zelf.
■ Michael Burry: Michael Burry heeft zijn bearish positie op technologie opnieuw vergroot. Hij verdubbelde zijn puts op de Nasdaq 100 en bouwde opnieuw een bearish positie op in de VanEck Semiconductor ETF $SMH. De posities lopen in 2027 af en liggen met hun strikes ongeveer 20% onder de niveaus waarop ze werden ingenomen. Burry noemt het recente herstel een mogelijke bull trap en verwacht vóór medio 2027 een forse correctie in technologie en chips. Wij zien zijn positionering als een serieus waarschuwingssignaal, maar niet als bewijs dat zijn scenario daadwerkelijk uitkomt.
■ NVIDIA: NVIDIA komt vanavond nabeurs met de kwartaalcijfers. De publicatie wordt rond 22.20 uur Nederlandse tijd verwacht en de conferencecall begint om 23.00 uur. Analisten rekenen op ongeveer $109 miljard omzet en de optiemarkt prijst een beweging van circa 7,8% in. Belangrijker dan de headline-omzet worden de vooruitzichten voor AI-vraag, hyperscaler-capex, exportbeperkingen en de financierbaarheid van de investeringscyclus. Technisch zien wij nog geen bevestigde bodem in NVIDIA. Sterke cijfers kunnen een stevige rebound veroorzaken, maar tegenvallende guidance kan de huidige druk op de hele AI-keten juist verder vergroten.
■ Amerikaanse AI-chipregels: Washington beperkt nu ook de toegang van Chinese ondernemingen tot geavanceerde Amerikaanse AI-rekenkracht via datacenters buiten China. Daarmee worden niet alleen directe chipverkopen geraakt, maar ook het huren van rekenkracht in derde landen. Dat kan de bezettingsgraad en financiële haalbaarheid raken van datacenters die op Chinese klanten rekenen en verhoogt daarmee het risico voor een groter deel van de AI-infrastructuurketen.
■ AI-financiering: het probleem op korte termijn zit volgens ons minder in de structurele vraag naar AI dan in de manier waarop de enorme investeringen worden gefinancierd. Onderlinge investeringen, kredietconstructies en transacties tussen verschillende spelers hebben de groei versneld, maar maken het systeem ook gevoeliger wanneer kapitaal duurder of schaarser wordt. Dat kan tijdelijk forse koersdalingen veroorzaken terwijl de vraag naar chips, robotisering en AI op langere termijn gewoon verder groeit.
■ Azië: de verkoop in technologie zet door, waarbij Taiwan ongeveer 3% lager ligt, de KOSPI circa 2,2% verliest en de Nikkei ongeveer 1% daalt. De zwaarste druk blijft daarmee geconcentreerd bij markten met veel chip- en technologieblootstelling. Dat ondersteunt nog steeds het beeld van een correctie binnen AI en halfgeleiders en nog niet van een gelijktijdige wereldwijde vlucht uit alle risicovolle beleggingen.
■ Rente: de Amerikaanse tienjaarsrente staat rond 5,13%, tegenover ongeveer 2,88% in Japan, 3,38% in Duitsland en 4,95% in Frankrijk. De aandelenmarkt heeft deze hoge rentes tot nu toe relatief goed geabsorbeerd, maar voor hoog gewaardeerde technologie en zwaar gefinancierde datacenterprojecten blijven deze niveaus een probleem. Sterke Amerikaanse macrodata kunnen de rente opnieuw omhoog duwen en daarmee de druk op groei vergroten.
■ Banken / AI-financiering: hogere rente is niet automatisch gunstig voor banken wanneer tegelijkertijd kredietrisico oploopt. ING probeert ongeveer $500 miljoen aan datacenterleningen te verkopen, waaronder exposure die aan Stargate is gekoppeld. Dat betekent niet dat deze leningen problematisch zijn, maar laat wel zien dat banken hun blootstelling actief kunnen verspreiden. Wanneer AI-projecten vertragen of financiering moeilijker wordt, wordt de kwaliteit van deze leningen belangrijker dan alleen de hogere rentemarge.
■ Valuta: EURUSD beweegt rond 1,10 en USDJPY rond 159,1. De dollar blijft sterk en de yen bevindt zich opnieuw dicht bij niveaus waarop Japanse interventie een risico wordt. Een snelle stijging van de yen kan carry trades onder druk zetten en daarmee extra volatiliteit veroorzaken in aandelen en andere risicovolle beleggingen.
■ Olie: olie beweegt vanochtend ongeveer rond onveranderd nadat de prijs de afgelopen periode is gedaald. De markt weegt de spanningen rond Iran af tegen zorgen over toekomstig aanbod en vraag. Voor Europa blijft een lagere olieprijs gunstig doordat de druk op energieprijzen en inflatie afneemt.
■ Goud en zilver: goud wint bijna 1% en noteert rond $3.881, terwijl zilver rond $47,80 handelt na herstel gedurende de nacht. Beide metalen komen van stevige dalingen en een definitieve bodem is nog niet bevestigd. Voor zilver blijft ongeveer $48 de eerste belangrijke zone die moet worden teruggewonnen voordat het technische beeld duidelijk verbetert.
■ Koper en grondstoffen: koper blijft dicht bij het laagste niveau in ruim vier maanden. De zwakke Chinese vraag blijft een belangrijke factor, maar ook de lagere verwachtingen voor toekomstige datacenterinvesteringen verdienen aandacht. Wanneer AI-capex daadwerkelijk vertraagt, kan dat ook metalen en grondstoffenbedrijven raken die indirect profiteren van de bouw van datacenters, stroomnetwerken en andere infrastructuur.
■ Europese sectoren: defensieve aandelen blijven vooralsnog relatief goed liggen en kunnen opnieuw steun geven wanneer technologie onder druk opent. Luxe en defensie laten op dit moment geen duidelijke nieuwe richting zien. De belangrijkste vraag is of de huidige sectorrotatie standhoudt wanneer de verkoop bij technologie verder verdiept. Zolang dat lukt, blijft Europa relatief beter beschermd.
■ Europa / macro: de Europese Commissie publiceert vandaag haar nieuwe economische najaarsramingen en om 11.05 uur volgt de Duitse ZEW-index. De groeivooruitzichten zijn extra relevant omdat Europa tot nu toe relatief goed bestand is tegen de Amerikaanse technologiecorrectie. Zwakkere Europese economische verwachtingen zouden die bescherming verminderen en meer druk op cyclische aandelen zetten.
■ NIBE: het Zweedse NIBE publiceert vandaag de resultaten over het derde kwartaal. Het bedrijf is actief in warmtepompen en klimaatoplossingen, waardoor omzet, marges en vooral de Europese vraag naar warmtepompen relevante signalen geven voor de bredere sector.
■ InPost: InPost publiceert vandaag de trading update over het derde kwartaal. Pakketvolumes, internationale groei en marges worden de belangrijkste punten. Vooral de ontwikkeling buiten Polen moet laten zien of de snelle internationale expansie ook voldoende winstgevend wordt.
■ DEME: DEME publiceert vandaag de trading update over het derde kwartaal. De markt kijkt vooral naar de orderinstroom bij Offshore Energy en Dredging en naar eventuele wijzigingen in de vooruitzichten. Wij hebben eerder winst genomen en wachten de nieuwe cijfers af voordat wij opnieuw naar het aandeel kijken.
■ Alstom: Alstom publiceert de definitieve halfjaarcijfers nadat de voorlopige resultaten al bekend zijn. Daardoor verschuift de aandacht naar kasstroom, schuldafbouw en projectuitvoering. Voor het aandeel blijft verdere verbetering van de balans belangrijker dan een beperkte afwijking in de headline-resultaten.
■ Disney: Disney publiceert vóór de opening van Wall Street de cijfers over het vierde kwartaal en het volledige boekjaar. Streaming, pretparken en de nieuwe outlook zijn de belangrijkste onderdelen. Vooral de vooruitzichten kunnen vóór de Amerikaanse opening al invloed hebben op het bredere consumentensentiment.
■ Home Depot: Home Depot rapporteert vandaag over het derde kwartaal. De resultaten geven een actueel beeld van de Amerikaanse woning- en renovatiemarkt, waar hoge hypotheek- en financieringskosten blijven drukken. Vergelijkbare omzet en de nieuwe outlook worden de belangrijkste punten.
■ Amerikaanse macro: om 14.30 uur verschijnen de Amerikaanse detailhandelsverkopen en import- en exportprijzen. Sterke consumptie gecombineerd met stevige prijsdruk kan de obligatierente verder omhoog duwen en technologie opnieuw raken. Om 15.15 uur volgen industriële productie en capaciteitsbenutting. Zwakkere cijfers zouden juist ruimte geven voor lagere rentes en een technische herstelbeweging in groeiaandelen.
■ Geopolitiek: Donald Trump reist deze week naar China en ontmoet daar Xi Jinping en Vladimir Putin. Voor de markt zijn vooral de Amerikaanse chipbeperkingen richting China, de bredere handelsrelatie en Oekraïne belangrijk. De timing is gevoelig omdat Washington vlak voor de gesprekken de toegang van Chinese ondernemingen tot Amerikaanse AI-rekenkracht verder heeft beperkt. Tegenmaatregelen of juist ontspanning kunnen rechtstreeks doorwerken in chips en Chinese technologie.
■ Desk-view: wij verwachten een lagere Europese opening, maar zien nog geen bevestiging dat de correctie al is veranderd in brede marktstress. De Nasdaq-future probeert technisch te herstellen, de VIX staat boven 20 en Europese defensieve sectoren hebben zich tot nu toe goed gehouden. Tegelijk is de combinatie van hoge rente, lagere toekomstige AI-capexramingen en moeilijkere financiering niet onschuldig. NVIDIA wordt vanavond nabeurs de belangrijkste test. Sterke cijfers en overtuigende vooruitzichten kunnen de chipsector technisch laten herstellen, terwijl zwakke guidance de correctie juist kan verbreden. Wij blijven daarom op korte termijn voorzichtig, terwijl onze visie op AI, chips en robotisering voor de langere termijn positief blijft.
🔵 English version
■ Opening forecast: Europe is expected to open lower. DAX futures are down around 1%, with technology and semiconductor stocks again facing the greatest pressure. We expect a negative start, but not automatically a broad selloff. The first important test will be whether buyers return at lower levels as they have repeatedly done during recent sessions.
■ Sentiment: Europe has absorbed the U.S. technology correction remarkably well so far, helped by its lower AI weighting and support from defensive stocks. That protection is not unlimited. If the slowdown in AI data center investment persists, European industrial companies, commodity suppliers and financial stocks could eventually also be affected.
■ Direction: U.S. futures provide a more neutral signal for the European open than European futures. S&P 500 futures are down around 0.1%, while Nasdaq 100 futures are approximately 0.2% higher. A technical rebound is possible after Monday's heavy selling, but the broader technology trend remains downward. We therefore first want to see whether the new support actually holds.
■ Wall Street and U.S. futures: the damage in technology was substantial on Monday, with the SOX down 5.30%, SMH 5.10% and QQQ 2.65%. The current modest gain in Nasdaq futures is therefore mainly a technical reaction to that decline. The positive element is that buyers are again appearing near recent support. As long as futures remain above that area, the probability of a recovery attempt increases, but one rebound does not yet change the technical picture.
■ Market structure: broad indices have still corrected relatively modestly despite the sharp declines in semiconductor stocks. That means selling remains concentrated for now, but the risk changes if further losses trigger broader risk reduction or margin calls. Stocks with little direct connection to AI could then also be sold. We do not view that as the base case yet, but it is the main route through which a sector correction could develop into a broader market correction.
■ VIX / volatility: the VIX jumped from around 19 to 22.9 on Monday and is therefore clearly back above 20. This confirms that market nervousness has increased materially. A high VIX does not automatically mean a bottom has been reached because equities can continue falling after a volatility spike. If the VIX begins to decline from these levels while technology holds support, however, the probability of a technical rebound increases.
■ Strategy $MSTR: Strategy sold 2.09 million common shares and raised $244.7 million in net proceeds. At the same time, the company purchased 485 Bitcoin for $33.4 million at an average price of $68,887 per Bitcoin and spent $228.1 million repurchasing STRC shares. This means that substantially more of the capital raised went toward STRC than toward new Bitcoin purchases. As of November 15, Strategy held 850,849 BTC, together with approximately $4.75 billion in its U.S. dollar reserve and $151.2 million in cash.
■ SemiAnalysis / AI capex: SemiAnalysis is sharply cutting its AI accelerator investment forecasts from 2027 onward. Its 2026 estimate remains around $392 billion, but the 2030 forecast falls from $1.53 trillion to $923 billion, while expected HBM demand for 2028 is cut by roughly 30%. Tighter financing, slower revenue growth at major AI labs and delays to data center projects are the main reasons. This is negative for the high expectations around NVIDIA, HBM and AI infrastructure, but not for the structural growth of AI itself.
■ Michael Burry: Michael Burry has increased his bearish exposure to technology again. He doubled his Nasdaq 100 puts and rebuilt a bearish position in the VanEck Semiconductor ETF $SMH. The positions expire in 2027 and have strikes roughly 20% below the levels at which they were initiated. Burry describes the recent rebound as a potential bull trap and expects a major correction in technology and semiconductors before mid-2027. We view his positioning as a serious warning signal, but not as proof that his scenario will actually occur.
■ NVIDIA: NVIDIA reports quarterly results after the U.S. market closes tonight. The release is expected at approximately 22:20 CET and the conference call begins at 23:00 CET. Analysts expect roughly $109 billion in revenue and options markets imply a move of around 7.8%. More important than headline revenue will be the outlook for AI demand, hyperscaler capex, export restrictions and the financing capacity of the investment cycle. Technically, we still do not see a confirmed bottom in NVIDIA. Strong results could trigger a substantial rebound, while disappointing guidance could increase pressure across the entire AI chain.
■ U.S. AI chip rules: Washington is now also restricting Chinese companies' access to advanced U.S. AI computing capacity through data centers outside China. The measures therefore affect not only direct chip sales but also rented computing capacity in third countries. This could affect utilisation rates and financial viability at data centers that depend on Chinese customers and therefore increases risk across a larger part of the AI infrastructure chain.
■ AI financing: in our view, the short-term problem is less about the structural demand for AI and more about how the enormous investment program is financed. Interconnected investments, credit structures and transactions between different players have accelerated growth but also make the system more sensitive when capital becomes more expensive or scarce. This can cause substantial temporary share-price declines while long-term demand for chips, robotics and AI continues to grow.
■ Asia: technology selling continues, with Taiwan down around 3%, the KOSPI approximately 2.2% lower and the Nikkei down around 1%. The greatest pressure therefore remains concentrated in markets with heavy semiconductor and technology exposure. This still supports the view of a correction within AI and semiconductors rather than a simultaneous global retreat from all risk assets.
■ Rates: the U.S. 10-year yield is around 5.13%, compared with approximately 2.88% in Japan, 3.38% in Germany and 4.95% in France. Equity markets have absorbed these high yields relatively well so far, but these levels remain problematic for highly valued technology and heavily financed data center projects. Strong U.S. macro data could push yields higher again and add further pressure to growth.
■ Banks / AI financing: higher interest rates are not automatically positive for banks when credit risk is rising at the same time. ING is seeking to sell around $500 million of data center loans, including exposure linked to Stargate. This does not mean the loans are problematic, but it shows that banks can actively distribute their exposure. If AI projects slow or financing becomes more difficult, the quality of these loans becomes more important than the benefit from higher lending margins.
■ FX: EURUSD is trading around 1.10 and USDJPY around 159.1. The dollar remains strong and the yen is again close to levels at which Japanese intervention becomes a risk. A rapid strengthening of the yen could put carry trades under pressure and create additional volatility across equities and other risk assets.
■ Oil: oil is trading approximately unchanged this morning after declining over the recent period. Markets are balancing tensions surrounding Iran against concerns about future supply and demand. For Europe, lower oil prices remain supportive because they reduce pressure from energy costs and inflation.
■ Gold and silver: gold is up almost 1% at around $3,881, while silver trades near $47.80 after recovering overnight. Both metals are coming off substantial declines and a definitive bottom has not yet been confirmed. For silver, roughly $48 remains the first important area that needs to be reclaimed before the technical picture improves materially.
■ Copper and commodities: copper remains close to its lowest level in more than four months. Weak Chinese demand remains an important factor, but lower expectations for future data center investment also deserve attention. If AI capex genuinely slows, metals and commodity companies that indirectly benefit from data center, power-grid and infrastructure construction could also be affected.
■ European sectors: defensive stocks are still holding up relatively well and could again support the market if technology opens under pressure. Luxury and defense currently show no clear new direction. The key question is whether the current sector rotation can survive if selling in technology deepens. As long as it does, Europe remains relatively better protected.
■ Europe / macro: the European Commission publishes its new autumn economic forecasts today and Germany's ZEW index follows at 11:05 CET. Growth expectations are particularly relevant because Europe has so far resisted the U.S. technology correction relatively well. Weaker European economic expectations would reduce that protection and put more pressure on cyclical equities.
■ NIBE: Swedish company NIBE reports third-quarter results today. The company is active in heat pumps and climate solutions, making revenue, margins and particularly European heat-pump demand useful indicators for the broader sector.
■ InPost: InPost publishes its third-quarter trading update today. Parcel volumes, international growth and margins are the main areas of focus. Performance outside Poland in particular needs to show that rapid international expansion is becoming sufficiently profitable.
■ DEME: DEME publishes its third-quarter trading update today. Investors will focus mainly on order intake in Offshore Energy and Dredging and on any changes to the outlook. We previously took profits and are waiting for the new figures before considering the shares again.
■ Alstom: Alstom publishes definitive half-year results after preliminary figures were already released. Attention therefore shifts toward cash flow, debt reduction and project execution. Further balance-sheet improvement remains more important for the shares than a limited deviation in headline results.
■ Disney: Disney reports fourth-quarter and full-year results before the Wall Street open. Streaming, theme parks and new guidance are the key areas to watch. The outlook in particular could affect broader consumer sentiment before U.S. markets open.
■ Home Depot: Home Depot reports third-quarter results today. The figures provide an up-to-date view of the U.S. housing and renovation market, where high mortgage and financing costs remain a drag. Comparable sales and the new outlook will be the key points.
■ U.S. macro: U.S. retail sales and import and export prices are released at 14:30 CET. Strong consumption combined with persistent price pressure could push bond yields higher and weigh on technology again. Industrial production and capacity utilisation follow at 15:15 CET. Weaker figures would instead create room for lower yields and a technical recovery in growth stocks.
■ Geopolitics: Donald Trump travels to China this week and meets Xi Jinping and Vladimir Putin. For markets, U.S. chip restrictions toward China, the broader trade relationship and Ukraine are particularly important. The timing is sensitive because Washington has further restricted Chinese companies' access to U.S. AI computing capacity immediately ahead of the talks. Countermeasures or signs of de-escalation could directly affect semiconductor and Chinese technology stocks.
■ Desk view: we expect Europe to open lower, but we still see no confirmation that the correction has developed into broad market stress. Nasdaq futures are attempting a technical recovery, the VIX is above 20 and European defensive sectors have held up well so far. At the same time, the combination of high yields, lower future AI capex estimates and tighter financing conditions is not trivial. NVIDIA becomes the key test after the U.S. close tonight. Strong results and convincing guidance could trigger a technical recovery across semiconductors, while weak guidance could broaden the correction. We therefore remain cautious in the short term while maintaining a positive longer-term view on AI, semiconductors and robotics.
Disclaimer Aan de door ons opgestelde informatie kan op geen enkele wijze rechten worden ontleend. Alle door ons verstrekte informatie en analyses zijn geheel vrijblijvend. Alle consequenties van het op welke wijze dan ook toepassen van de informatie blijven volledig voor uw eigen rekening.
Wij aanvaarden geen aansprakelijkheid voor de mogelijke gevolgen of schade die zouden kunnen voortvloeien uit het gebruik van de door ons gepubliceerde informatie. U bent zelf eindverantwoordelijk voor de beslissingen die u neemt met betrekking tot uw beleggingen.

