Lumentum: Optical content kan sneller groeien dan compute - Op de watch list
■ Lumentum doorloopt momenteel het kwalificatieproces voor Europese en andere InP-leveranciers om de levering na CY29 te garanderen.
■ Lumentum: de kern van de bullish case is dat de hoeveelheid optische technologie binnen AI-systemen sneller kan groeien dan de hoeveelheid compute zelf. Grotere clusters vragen meer verbindingen, hogere snelheden en steeds meer lichtverbindingen dichter bij switches en accelerators, waardoor Lumentum per nieuwe generatie AI-infrastructuur meer relevante technologie kan leveren.
■ Winstgevendheid: de omzet steeg in FY26 met 83,2% naar $3,014 miljard, terwijl de non-GAAP operationele winst opliep van ongeveer $160 miljoen naar $897 miljoen. Op $1,369 miljard extra omzet kwam daarmee circa $737 miljoen extra operationele winst binnen, wat neerkomt op een incrementele marge van ongeveer 54%. De onderneming verkoopt dus niet alleen aanzienlijk meer, maar verdient ook veel meer op iedere extra omzetdollar.
■ Technologie: Lumentum is niet afhankelijk van één generatie producten. Het bedrijf levert onder meer EML-, CW- en high-power lasers, profiteert van de overgang naar 1.6T, werkt aan 400G per lane als voorbereiding op 3.2T en bouwt daarnaast verder aan OCS en externe lichtbronnen voor CPO en NPO.
■ Concurrentie: Coherent is een serieuze tegenstander en heeft 6-inch InP al in volumeproductie. Ook Broadcom, Marvell, NVIDIA en grote moduleleveranciers proberen een groter deel van de waarde binnen optical networking naar zich toe te trekken. De bullish case vraagt daarom niet om permanente schaarste, maar om vraag naar hoogwaardige en gekwalificeerde producten die langer sneller groeit dan de capaciteit die klanten werkelijk kunnen inzetten.
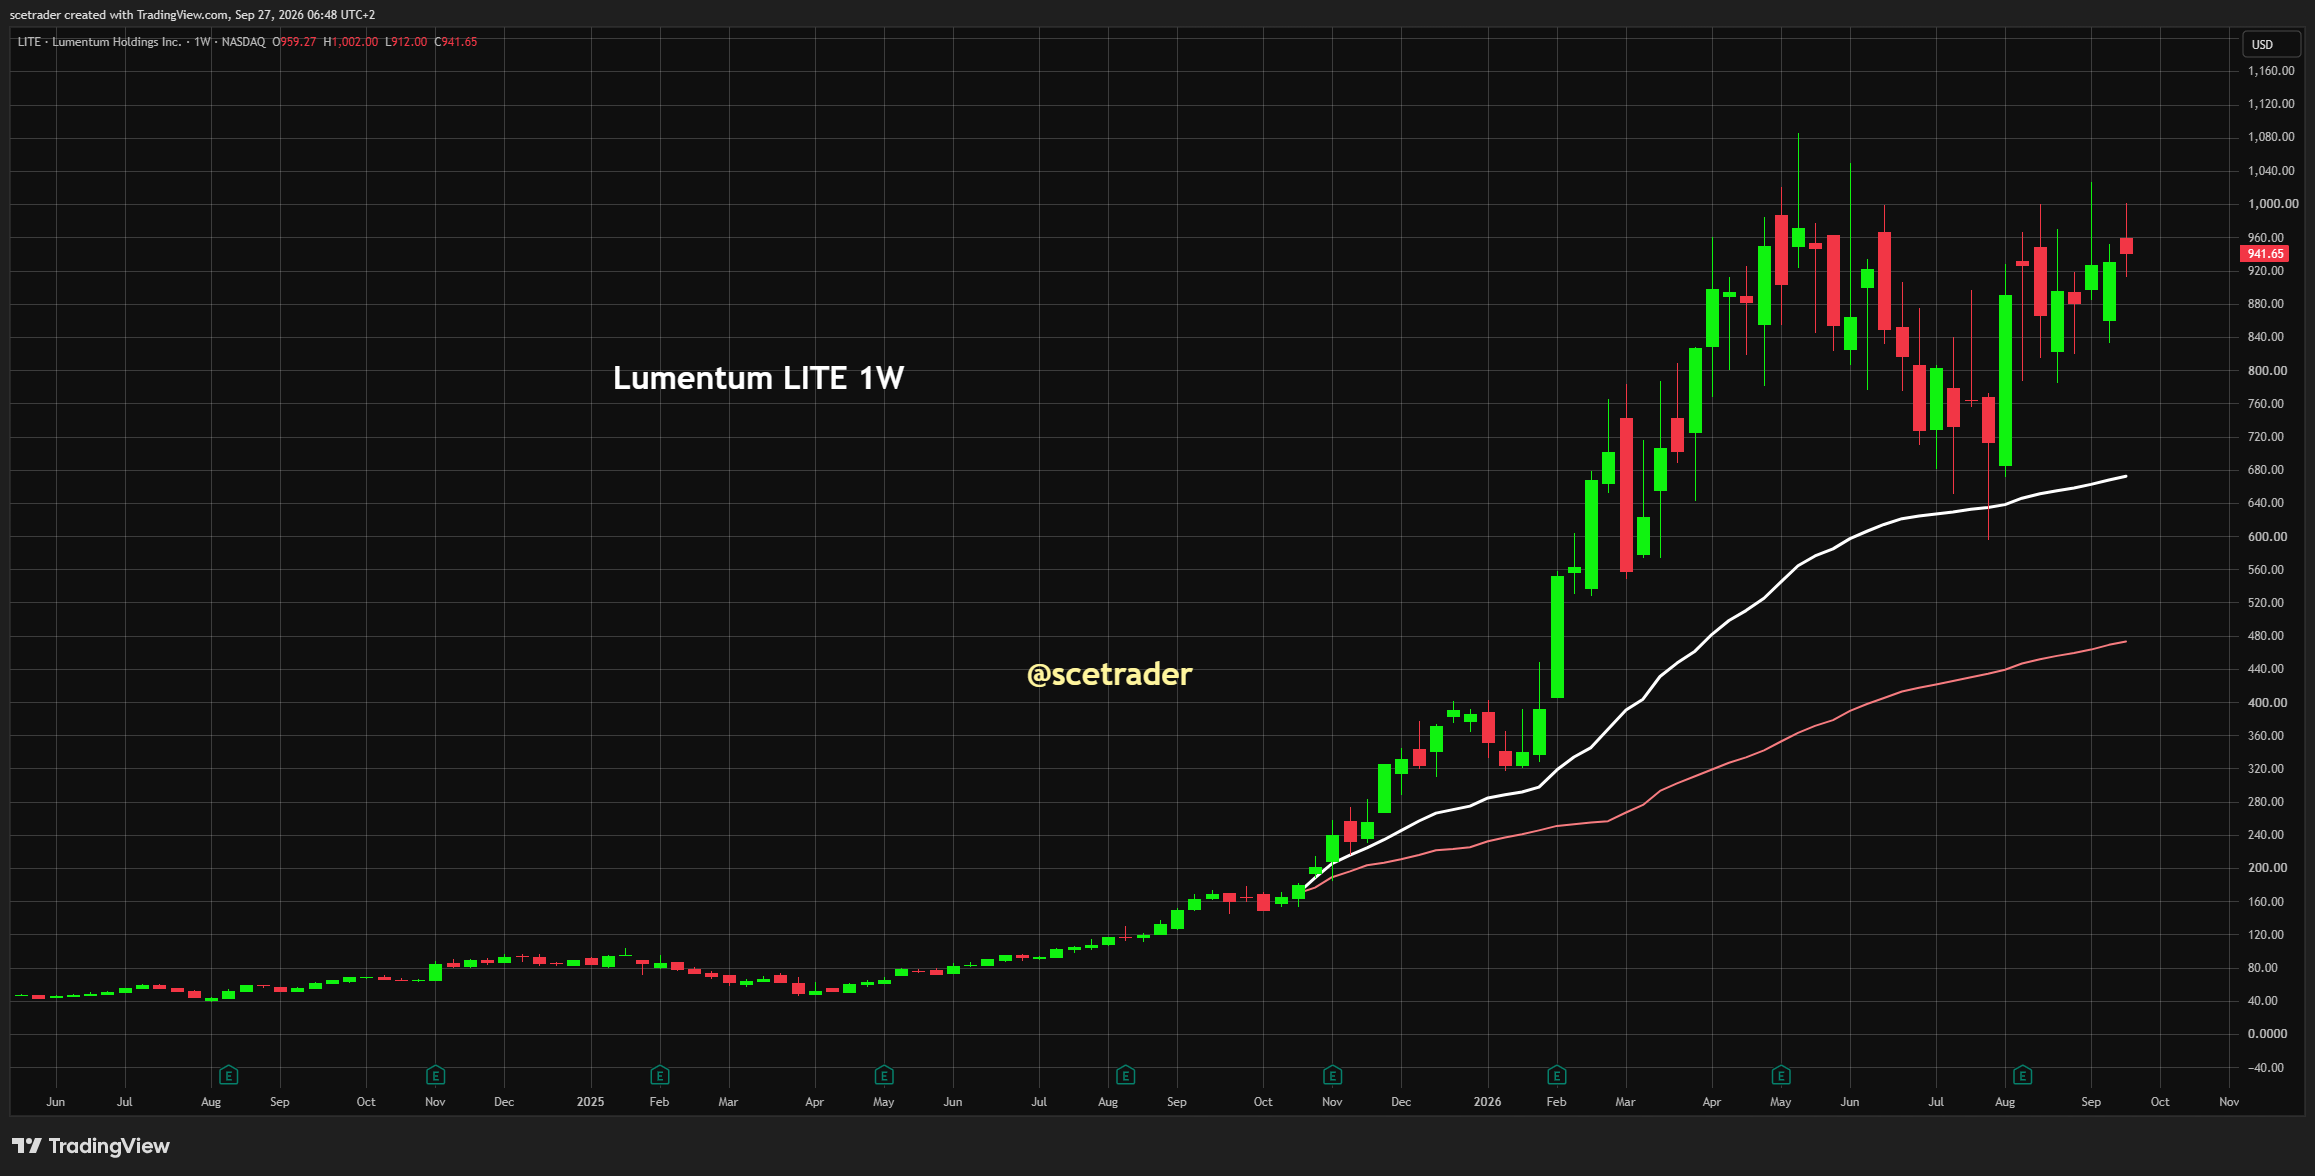
■ Investment case: ondanks de enorme koersstijging overwegen wij een positie in Lumentum. Het aandeel is niet goedkoop en de waardering vraagt om meerdere jaren sterke groei, maar de combinatie van snel oplopende omzet, uitzonderlijk sterke marges en nieuwe markten binnen 1.6T, OCS en CPO is sterk genoeg om het aandeel serieus te blijven volgen voor een instap.
Investment View
Lumentum heeft zich in korte tijd ontwikkeld van een leverancier van optische componenten tot een onderneming die een steeds belangrijker deel levert van de infrastructuur achter grote AI-systemen.
De economische waarde van een AI-cluster wordt niet alleen bepaald door het aantal GPU’s, maar ook door de snelheid waarmee die chips data kunnen uitwisselen. Naarmate clusters groter worden, nemen zowel het aantal verbindingen als de snelheid per verbinding toe en krijgt optics een grotere rol binnen de totale investering.
De financiële ontwikkeling bevestigt dat deze verschuiving al zichtbaar is. De non-GAAP brutomarge steeg van 34,7% in FY25 naar 46,0% in FY26 en bereikte in het vierde kwartaal 50,4%. De non-GAAP operationele marge kwam in dat kwartaal uit op 36,6%, terwijl de verwachting voor Q1 FY27 tussen 39,5% en 40,5% ligt. De omzet groeit dus niet ten koste van de winstgevendheid; de marges stijgen juist mee.
Wij blijven daarom bullish, maar de lat ligt hoog. De markt heeft al veel groei ingeprijsd en Lumentum moet nu bewijzen dat de huidige winstontwikkeling uiteindelijk in veel grotere vrije kasstromen kan worden omgezet. Voor ons is dit geen value-entry, maar een groeipositie waarbij de kwaliteit van omzet, marge en kasstroom belangrijker is dan alleen de snelheid waarmee de omzet stijgt.
Wij hebben eerder al een positie in Credo genomen. Lumentum zien wij niet als een doublure daarvan. Credo zit sterker bij SerDes, AEC, DSP en silicon photonics, terwijl Lumentum veel nadrukkelijker aanwezig is bij lasers en de lichtbron zelf. Beide profiteren van dezelfde groei in AI-connectiviteit, maar op verschillende delen van de keten.
Meer AI betekent meer dataverkeer
De eerste grote investeringsgolf in AI draaide vooral om beschikbare GPU-capaciteit. Inmiddels verschuift de aandacht naar de vraag hoe al die chips als één systeem kunnen functioneren, omdat een dure accelerator die op data wacht weinig nuttige rekenkracht levert.
Grotere clusters vragen daardoor niet alleen meer verbindingen, maar ook veel hogere snelheden per verbinding. Koper blijft voor korte afstanden aantrekkelijk, maar bij hogere datarates en grotere afstanden nemen stroomverbruik, warmte en signaalverlies toe. Licht krijgt daardoor op steeds meer plaatsen een economische voorsprong.
Dat maakt de Lumentum-case sterker dan een simpele voorspelling van meer transceivers. De hoeveelheid optische technologie per cluster kan zelf stijgen doordat er meer verbindingen nodig zijn en die verbindingen technisch zwaarder worden.
Lumentum zit op een waardevol deel van de keten
Niet iedere optische component heeft dezelfde economische waarde. Het assembleren van een module is iets anders dan het produceren van de laser die het licht genereert, zeker wanneer die laser jarenlang betrouwbaar moet functioneren en tegen hoge yields in grote aantallen moet worden gemaakt. Lumentum heeft juist op deze laag een sterke positie.
Indiumfosfide speelt daarbij een belangrijke rol. Silicon is uitstekend geschikt voor logica en kan ook veel optische functies verwerken, maar het is geen goede lichtbron. Daardoor blijft in veel ontwerpen een aparte laser nodig, waarbij snelheid, vermogen, betrouwbaarheid en productiekwaliteit bepalend zijn.
Een eenmaal gekwalificeerde laser wordt bovendien niet zomaar vervangen. Een alternatief moet opnieuw worden getest binnen de complete oplossing en vervolgens op grote schaal dezelfde prestaties leveren. Dat maakt bestaande productiecapaciteit waardevoller dan alleen het aantal beschikbare wafers doet vermoeden.
De marge laat zien hoe sterk de huidige markt is
De omzet steeg in FY26 van $1,645 miljard naar $3,014 miljard, maar de ontwikkeling van de winst is nog opvallender. De non-GAAP operationele winst ging van ongeveer $160 miljoen naar $897 miljoen, waardoor op $1,369 miljard extra omzet circa $737 miljoen extra operationele winst ontstond.
Lumentum maakt niet openbaar welk deel daarvan precies uit prijs, productmix of een betere bezetting van de fabrieken komt. De brutomarge is daarom onze belangrijkste graadmeter. Wanneer die hoog blijft terwijl concurrenten nieuwe capaciteit toevoegen, wijst dat erop dat de markt de extra productie nog steeds zonder grote prijsdruk absorbeert.
Voor ons wordt het daarom extra positief wanneer de non-GAAP brutomarge boven ongeveer 48% blijft terwijl Coherent meer 6-inch InP op de markt brengt. Een daling onder ongeveer 45% gedurende meerdere kwartalen zou juist reden zijn om te onderzoeken of vraag en supply sneller naar elkaar toe bewegen.
Van 1.6T naar 3.2T
Disclaimer Aan de door ons opgestelde informatie kan op geen enkele wijze rechten worden ontleend. Alle door ons verstrekte informatie en analyses zijn geheel vrijblijvend. Alle consequenties van het op welke wijze dan ook toepassen van de informatie blijven volledig voor uw eigen rekening.
Wij aanvaarden geen aansprakelijkheid voor de mogelijke gevolgen of schade die zouden kunnen voortvloeien uit het gebruik van de door ons gepubliceerde informatie. U bent zelf eindverantwoordelijk voor de beslissingen die u neemt met betrekking tot uw beleggingen.


