Lam Research Q1 recordcijfers, maar koers reageert negatief: Wij wachten op juiste VWAP
Wil je alle artikelen kunnen lezen en elke podcast beluisteren? Neem dan een abonnement en krijg toegang tot alle artikelen en de database met duizenden berichten.
■ Lam Research heeft opnieuw een sterk kwartaal neergezet: de omzet kwam uit op $8,22 miljard tegenover ongeveer $8,15 miljard verwacht en de aangepaste winst per aandeel op $2,20 tegenover $2,18. Ten opzichte van een jaar geleden steeg de omzet met ruim 54% en de GAAP-winst per aandeel met 77%.
■ De winstkwaliteit blijft zeer hoog: de aangepaste brutomarge kwam uit op 52,4% en de aangepaste operationele marge op 40,2%. Lam groeit dus niet alleen hard, maar weet een uitzonderlijk groot deel van de extra omzet in operationele winst om te zetten.
■ De guidance blijft sterk, maar levert geen spectaculaire nieuwe verrassing op: voor het decemberkwartaal verwacht Lam $8,20 tot $9,00 miljard omzet en $2,18 tot $2,48 aangepaste winst per aandeel. Het midden ligt op $8,60 miljard omzet en $2,33 EPS.
■ AI blijft de belangrijkste structurele motor: HBM, geavanceerde DRAM, hogere NAND-layer counts, complexere logic en advanced packaging vragen steeds meer deposition-, etch- en andere kritieke processtappen. Dat raakt rechtstreeks de kernactiviteiten van Lam.
■ De omzetbasis wordt steeds breder: Systems revenue bedroeg $5,73 miljard en Customer Support-related revenue $2,49 miljard. Deferred revenue steeg naar $2,66 miljard en daarnaast wacht ongeveer $468 miljoen aan al verscheepte apparatuur in Japan nog op formele klantacceptatie voordat de omzet kan worden geboekt.
■ China blijft het belangrijkste fundamentele risico: 35% van de kwartaalomzet kwam uit China, tegenover 20% uit Korea en 18% uit Taiwan. Die blootstelling ondersteunt de huidige omzet, maar maakt Lam gevoelig voor nieuwe Amerikaanse exportbeperkingen en de verdere ontwikkeling van Chinese concurrenten.
■ De financiële positie is uitstekend: Lam eindigde het kwartaal met ongeveer $7,45 miljard cash tegenover circa $3,73 miljard langlopende schuld en finance leases. De operationele kasstroom bedroeg bijna $3,50 miljard, terwijl ruim $1 miljard aan eigen aandelen werd ingekocht en ongeveer $325 miljoen dividend werd uitgekeerd.
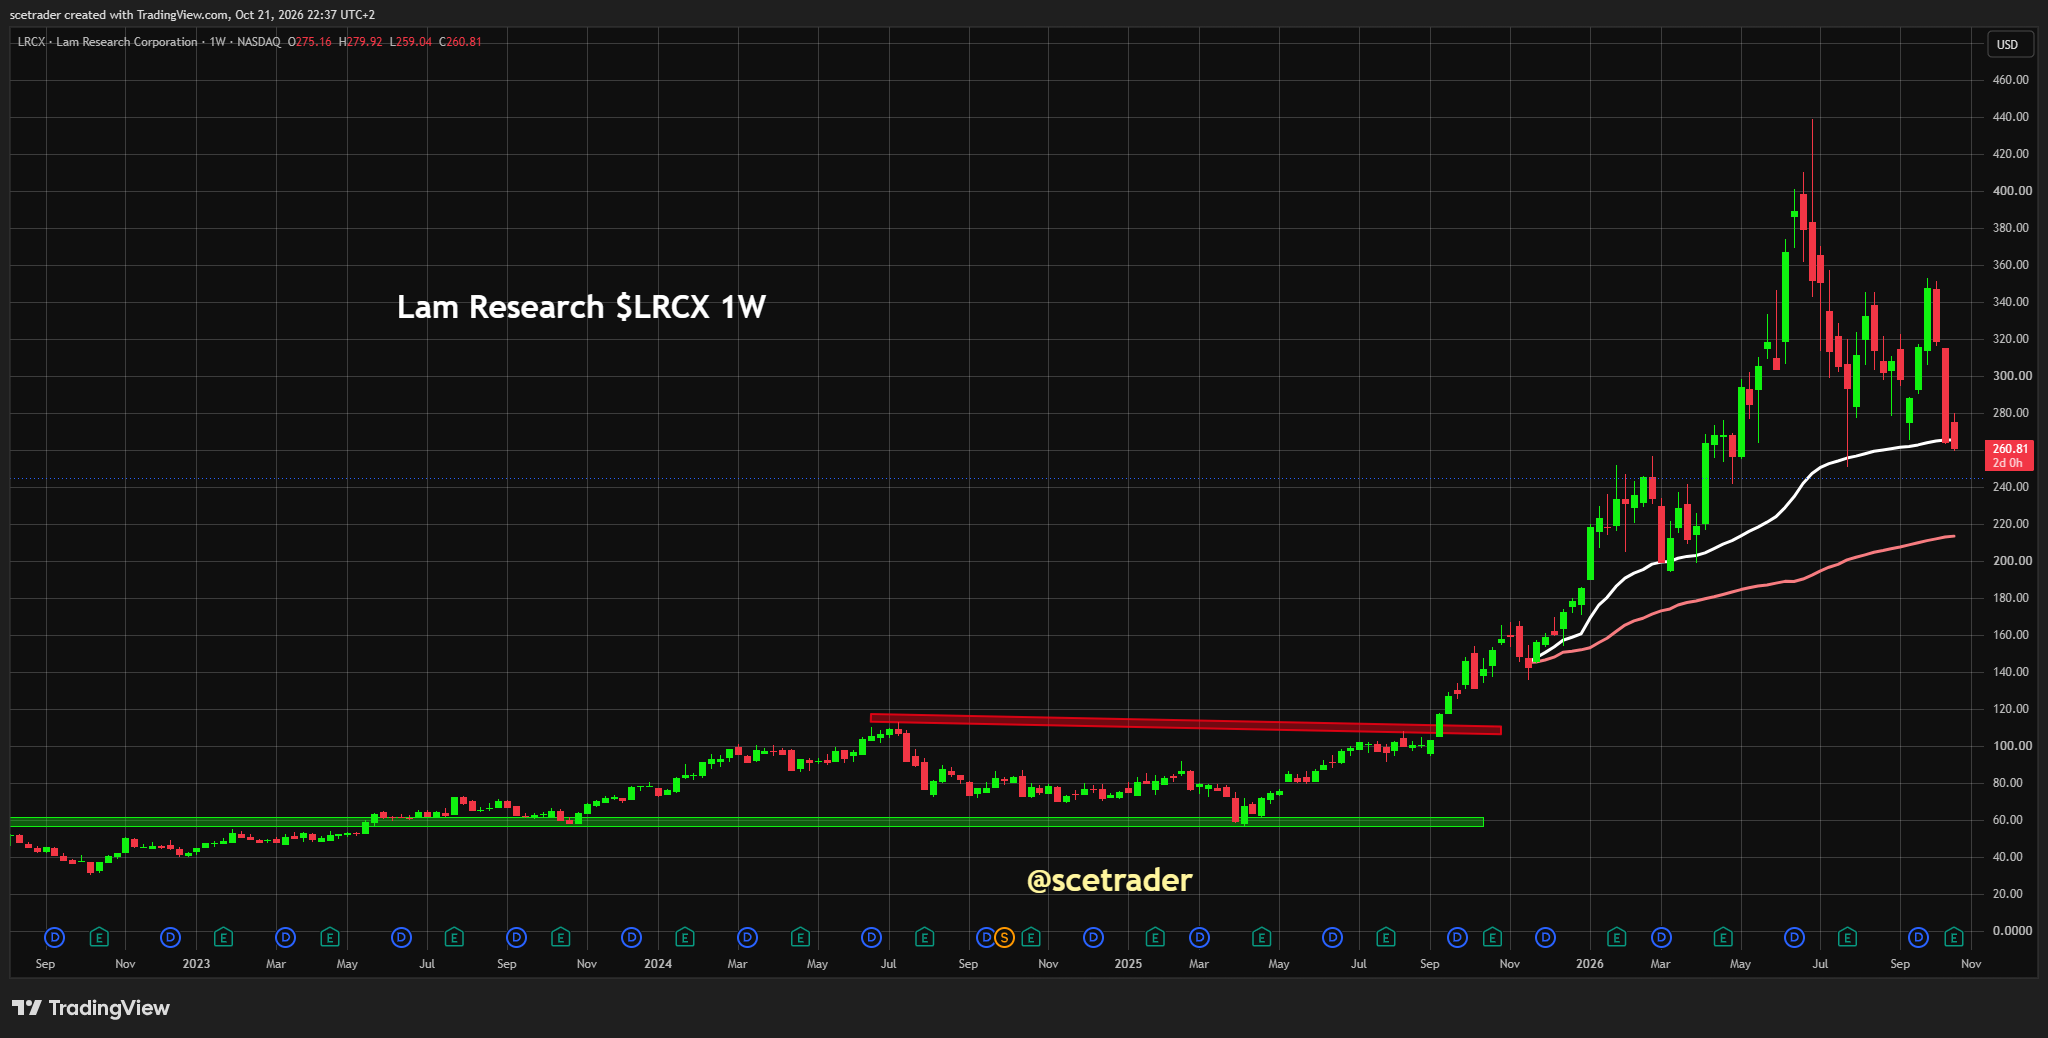
■ Onze visie: de negatieve koersreactie verandert onze fundamentele beoordeling niet. Wij doen nu echter niets en laten eerst de eerste VWAP testen. Houdt die lijn en stabiliseert de koers, dan wordt Lam interessant; blijft het sentiment rond chips en AI zwak en breekt de eerste VWAP, dan zien wij ruimte richting de tweede VWAP. Lam blijft nadrukkelijk kandidaat om op een beter technisch moment te kopen.
Investment View
Lam Research heeft fundamenteel een sterk kwartaal gepubliceerd. Omzet, winst, marges en kasstroom bevestigen dat het bedrijf volop profiteert van de investeringen in memory, leading-edge logic en AI-infrastructuur. Ook de outlook voor het volgende kwartaal geeft geen aanwijzing dat die vraag plotseling afzwakt.
De negatieve koersreactie verandert dat beeld voor ons niet. De markt had na de sterke koersontwikkeling en de enorme belangstelling voor AI, HBM en chipapparatuur echter al veel goed nieuws ingeprijsd. In zo'n situatie kan een kwartaal dat fundamenteel uitstekend is toch onvoldoende zijn om de koers verder omhoog te krijgen.
Dat maakt juist de technische ingang belangrijk. Wij willen niet automatisch kopen omdat een goed bedrijf na cijfers daalt. Eerst moet blijken waar beleggers daadwerkelijk opnieuw bereid zijn het aandeel op te pakken.
Daarom doen wij nu niets. De eerste VWAP is de eerste serieuze test. Wanneer daar consolidatie ontstaat en de verkoopdruk zichtbaar afneemt, kan dat een aantrekkelijke eerste ingang worden.
Breekt die steun terwijl het algemene sentiment rond semiconductors en AI zwak blijft, dan wachten wij liever op de tweede VWAP. Wanneer de winstverwachtingen ondertussen overeind blijven, krijgen we daar mogelijk dezelfde sterke onderneming tegen een aantrekkelijkere verhouding tussen risico en potentieel.
Cijfers en outlook
De omzet van Lam kwam uit op $8,22 miljard, tegenover $6,72 miljard in het voorgaande kwartaal en $5,32 miljard een jaar geleden. Dat betekent 22% groei ten opzichte van Q4 en ruim 54% groei op jaarbasis.
De nettowinst bedroeg $2,75 miljard op GAAP-basis. De GAAP-winst per aandeel steeg naar $2,19 van $1,24 een jaar geleden, terwijl de aangepaste winst per aandeel uitkwam op $2,20.
De marges zijn misschien nog indrukwekkender dan de omzetgroei. De GAAP-brutomarge steeg naar 52,3% van 50,4% een jaar eerder en de GAAP-operationele marge naar 40,0% van 34,4%.
Aangepast kwam de brutomarge uit op 52,4% en de operationele marge op 40,2%. Daarmee laat Lam zien dat de sterke vraag niet gepaard gaat met verslechterende prijsdiscipline of een disproportionele stijging van de kosten.
Voor het decemberkwartaal verwacht het management $8,60 miljard omzet, plus of min $400 miljoen. De verwachte aangepaste brutomarge bedraagt 52,5%, plus of min één procentpunt, en de operationele marge 40,5%, eveneens met een bandbreedte van één procentpunt.
De aangepaste winst per aandeel wordt geraamd op $2,33, plus of min $0,15. Op het midden van de bandbreedtes blijven omzet, marge en winst daarmee op zeer hoge niveaus.
Lam geeft in deze kwartaalrelease geen volledige omzet- of winstoutlook voor heel FY2027. Voorlopig moeten beleggers het daarom doen met de kwartaalguidance en de zichtbaarheid vanuit klantinvesteringen, deferred revenue en de verdere uitrol van nieuwe capaciteit.
AI is veel meer dan alleen extra GPU-productie
De structurele aantrekkelijkheid van Lam zit niet alleen in het aantal chips dat de wereld nodig heeft. Belangrijker is dat iedere nieuwe generatie chips ingewikkelder wordt om te produceren.
HBM is daarvan een goed voorbeeld. AI-accelerators vragen enorme geheugenbandbreedte, waardoor geheugenproducenten investeren in geavanceerde DRAM- en HBM-capaciteit. Die producten vragen meer complexe processtappen en hogere nauwkeurigheid dan conventioneel geheugen.
Bij NAND neemt de moeilijkheidsgraad eveneens toe. Producenten blijven meer lagen stapelen, waardoor extreem diepe structuren met hoge precisie moeten worden geëtst. Dat speelt rechtstreeks in de sterke positie van Lam op het gebied van etch.
Leading-edge logic voegt daar nieuwe transistorarchitecturen, interconnects en complexe materiaalstructuren aan toe. Hierdoor neemt de hoeveelheid deposition- en etchwerk per geavanceerde wafer toe.
Advanced packaging wordt eveneens belangrijker. Grote AI-systemen bestaan steeds vaker uit meerdere logicchips en geheugenstacks die dicht bij elkaar moeten worden geplaatst, waardoor ook packaging meer gespecialiseerde productieapparatuur vereist.
Dat betekent dat Lam op twee manieren kan groeien. De onderneming profiteert wanneer chipfabrikanten meer capaciteit bouwen, maar ook wanneer iedere geproduceerde chip meer apparatuur en meer processtappen nodig heeft.
Dat laatste maakt de AI-exposure van Lam voor ons bijzonder interessant. Het bedrijf hoeft niet alleen te rekenen op steeds hogere wafervolumes; technologische complexiteit op zichzelf kan de hoeveelheid Lam-content per wafer vergroten.
Systems groeit hard, Customer Support maakt de omzet robuuster
Systems revenue kwam uit op $5,73 miljard. Een kwartaal eerder was dat $4,25 miljard en een jaar geleden slechts $3,55 miljard.
Dat is een duidelijke aanwijzing dat klanten daadwerkelijk nieuwe apparatuur installeren. Het gaat dus niet uitsluitend om service en onderhoud van bestaande fabrieken, maar ook om uitbreiding en technologische vernieuwing van productiecapaciteit.
Customer Support-related revenue bedroeg $2,49 miljard. Dat lag vrijwel gelijk aan het voorgaande kwartaal, maar duidelijk boven de $1,78 miljard van een jaar geleden.
Deze activiteit is strategisch belangrijk omdat iedere nieuwe machine de toekomstige servicebasis van Lam vergroot. Reserveonderdelen, onderhoud, upgrades en modernisering van bestaande systemen kunnen jarenlang omzet opleveren nadat de oorspronkelijke machine is verkocht.
Daardoor bouwt Lam naast de cyclische verkoop van nieuwe equipment een steeds grotere terugkerende inkomstenbasis op. Dat maakt het bedrijf niet ongevoelig voor de semiconductorcyclus, maar vermindert wel de afhankelijkheid van één enkel investeringsjaar.
De zichtbaarheid richting toekomstige omzet blijft eveneens goed. Deferred revenue steeg naar $2,66 miljard van $2,43 miljard in het vorige kwartaal.
Daarnaast heeft Lam ongeveer $468 miljoen aan apparatuur naar klanten in Japan verscheept waarvan de omzet nog niet is verwerkt. Bij deze klanten vindt omzetverantwoording pas plaats wanneer de machines formeel zijn geaccepteerd.
Dat zijn geen nieuwe orders, maar ze laten wel zien dat een deel van toekomstige omzet economisch al verder in het proces zit dan de gerapporteerde omzet alleen suggereert.
FY2027 heeft meerdere groeibronnen
De sterke start van FY2027 komt niet uit één enkele categorie. Lam profiteert tegelijkertijd van memory-investeringen, leading-edge logic, nieuwe fabcapaciteit, advanced packaging en technologie-overgangen binnen bestaande fabs.
Dat is belangrijk omdat de semiconductor equipment-markt cyclisch blijft. Wanneer één deel van de markt tijdelijk afzwakt, kunnen andere technologie-overgangen een deel van dat effect opvangen.
Memory is momenteel bijzonder relevant door HBM, geavanceerde DRAM en NAND. Foundry en logic leveren daarnaast vraag vanuit de productie van steeds complexere processors en accelerators.
Tegelijkertijd moeten nieuwe fabs die de afgelopen jaren zijn aangekondigd uiteindelijk met equipment worden gevuld. Het bouwen van het gebouw is slechts de eerste stap; de economische waarde voor Lam ontstaat wanneer machines daadwerkelijk in de cleanroom worden geïnstalleerd.
Daar komen upgrades van bestaande fabrieken bovenop. Chipproducenten kunnen niet iedere technologie-overgang oplossen door volledig nieuwe fabrieken te bouwen en investeren daarom ook fors in bestaande productielijnen.
Wij vinden die combinatie aantrekkelijk, maar willen geen rechte lijn naar boven extrapoleren. Een vertraging van AI-capex bij hyperscalers kan uiteindelijk via NVIDIA, memoryleveranciers en foundries doorwerken naar de equipmentbudgetten.
Daarom blijft prijs belangrijk. Een zeer goed bedrijf kan nog steeds een slechte aankoop zijn wanneer de beurskoers al meerdere jaren uitzonderlijke groei vooruitloopt.
China blijft de grootste fundamentele onzekerheid
China was goed voor 35% van de kwartaalomzet en daarmee opnieuw de grootste afzonderlijke geografische markt. Korea vertegenwoordigde 20%, Taiwan 18%, Japan 9%, de Verenigde Staten 8%, Zuidoost-Azië 6% en Europa 4%.
De hoge China-blootstelling heeft twee kanten. Op dit moment draagt de regio sterk bij aan de omzet, waardoor verdere investeringen van Chinese chipproducenten positief zijn voor Lam zolang de systemen onder de Amerikaanse exportregels mogen worden verkocht.
Tegelijk blijft Washington de toegang van China tot geavanceerde semiconductor-technologie beperken. Nieuwe exportregels kunnen daardoor delen van Lam's beschikbare markt relatief snel afsluiten.
Ook de opkomst van Chinese equipmentleveranciers moet serieus worden genomen. China investeert grote bedragen om minder afhankelijk te worden van Amerikaanse, Nederlandse en Japanse apparatuur.
Dat proces kost tijd omdat geavanceerde wafer fabrication equipment technisch extreem moeilijk te ontwikkelen is. Op langere termijn kan het echter wel druk zetten op het marktaandeel van buitenlandse leveranciers in minder geavanceerde productiestappen.
De geografische cijfers moeten bovendien niet te simplistisch worden gelezen. Internationale chipproducenten exploiteren eveneens fabs in China, waardoor 35% China-omzet niet automatisch betekent dat 35% naar Chinese binnenlandse spelers gaat.
Wij zien China daarom als een belangrijk risico, maar niet als reden om Lam fundamenteel te mijden. Het is vooral een factor die ervoor zorgt dat wij bij een hoge waardering liever extra veiligheidsmarge hebben.
Balans, cashflow en kapitaalallocatie zijn uitzonderlijk sterk
Lam beschikte aan het einde van het kwartaal over ongeveer $7,45 miljard cash en restricted cash. Daar stond ongeveer $3,73 miljard langlopende schuld en finance lease obligations tegenover.
De onderneming heeft daarmee een ruime netto kaspositie. Dat geeft Lam veel vrijheid om ook tijdens een volgende neergaande semiconductorcyclus in onderzoek, nieuwe producten en productiecapaciteit te blijven investeren.
De operationele kasstroom bedroeg bijna $3,50 miljard in slechts één kwartaal. De investeringen in property, equipment en intangible assets bedroegen daartegenover ongeveer $258 miljoen.
De winst wordt dus zeer sterk in cash omgezet. Dat is een belangrijk verschil met ondernemingen die wel snel groeien maar daarvoor vrijwel alle gegenereerde cash opnieuw moeten investeren.
Lam kan tegelijkertijd investeren én kapitaal teruggeven aan aandeelhouders. In het kwartaal werd voor ongeveer $1,03 miljard aan eigen aandelen ingekocht en circa $325 miljoen dividend betaald.
Het aantal uitstaande aandelen daalde bovendien verder ten opzichte van een jaar geleden. Daardoor wordt toekomstige winst over minder aandelen verdeeld zolang de buybacks tegen verstandige waarderingen plaatsvinden.
Voor ons hoort dit nadrukkelijk bij de kwaliteit van de case. Lam combineert hoge structurele groei met uitzonderlijke marges, een sterke balans en een zeer hoge cashconversie.
Waarom de markt toch verkoopt
De negatieve koersreactie moet niet worden genegeerd alleen omdat de cijfers goed zijn. De markt bepaalt uiteindelijk hoeveel beleggers vandaag voor die toekomstige winst willen betalen.
Wij zien in de cijfers echter geen duidelijke fundamentele verslechtering die de negatieve reactie rechtstreeks verklaart. De omzet groeit sterk, de marges verbeteren en de outlook blijft gezond.
De lat lag simpelweg hoog. Lam had voorafgaand aan deze cijfers sterk geprofiteerd van de verwachtingen rond AI, HBM, memory en semiconductor equipment, waardoor een beperkte beat en een goede guidance niet automatisch voldoende zijn voor opnieuw een hogere koers.
Ook het algemene sentiment rond de AI-investeringscyclus speelt mee. Beleggers kijken veel kritischer naar de enorme bedragen die hyperscalers, datacenterbedrijven en chipproducenten uitgeven en naar de financiering die daarvoor nodig is.
Wanneer twijfel ontstaat over het tempo van die investeringen, worden equipmentbedrijven snel geraakt. Zij bevinden zich immers relatief vroeg in de kapitaalketen en zijn daarmee gevoelig voor veranderingen in toekomstige fabplannen.
De negatieve reactie hoeft daarom geen waarschuwing te zijn dat Lam operationeel iets verkeerd doet. Zij kan wel betekenen dat de waardering eerst verder moet normaliseren voordat kopers opnieuw bereid zijn een hogere multiple te betalen.
Voor ons is dat geen probleem. Wij willen juist een sterk bedrijf kopen wanneer sentiment en koers een aantrekkelijkere ingang creëren.
De eerste VWAP wordt nu de belangrijkste test
Daarmee komen fundamentals en techniek bij elkaar. Fundamenteel vinden wij Lam aantrekkelijk, maar dat betekent niet dat we de eerste rode koersreactie automatisch willen kopen.
Het aandeel test nu eerst de eerste VWAP die wij volgen. Daar willen we zien of werkelijk kopers terugkomen en of de koers na de eerste verkoopdruk begint te stabiliseren.
Een enkele intraday bounce is daarvoor niet voldoende. Wij willen consolidatie, minder verkoopdruk en duidelijke aanwijzingen dat de markt deze VWAP daadwerkelijk als steun accepteert.
Wanneer dat gebeurt, kan de eerste VWAP een serieuze technische ingang worden. We kopen dan niet omdat het aandeel simpelweg goedkoper is, maar omdat prijsactie bevestigt dat de correctie mogelijk wordt opgevangen.
Bij een verdere verslechtering van het sentiment ligt het anders. Breekt de eerste VWAP overtuigend, dan proberen wij die daling niet te bevechten en wachten we op de tweede VWAP.
Juist dat scenario kan interessant worden wanneer de fundamentele verwachtingen niet veranderen. De onderneming blijft dan operationeel sterk terwijl de koers een extra veiligheidsmarge geeft.
Wij doen daarom nu niets. De eerste VWAP krijgt de kans om zich te bewijzen en bij een breuk wachten we geduldig op het volgende niveau.
Lam blijft daarmee nadrukkelijk een kandidaat om te kopen. Het enige dat vandaag nog ontbreekt, is de technische bevestiging van een goed instapmoment.
Desk-view
Fundamenteel vinden wij de kwartaalcijfers sterk. Lam groeit hard, de marges zijn uitstekend, de cashgeneratie is hoog en AI, HBM, NAND, leading-edge logic en advanced packaging ondersteunen de vraag naar zijn technologie.
De negatieve reactie maakt het aandeel voor ons interessanter, maar nog niet automatisch koopwaardig. Hoge verwachtingen en een zwakker sentiment rond de AI-investeringscyclus kunnen de koers eerst verder onder druk zetten.
Wij hebben daarom nog geen positie. Eerst kijken we of de eerste VWAP standhoudt; bij duidelijke stabilisatie kan daar een kans ontstaan, terwijl een breuk ons richting de tweede VWAP laat kijken.
Lam Research staat wel nadrukkelijk op onze lijst om te kopen wanneer koers en techniek aansluiten bij de sterke fundamentele ontwikkeling.
English
Lam Research Q1: record results, but the stock reacts negatively — we are waiting for the right VWAP
■ Lam Research delivered another strong quarter: revenue reached $8.22 billion versus approximately $8.15 billion expected and adjusted EPS came in at $2.20 versus $2.18. Revenue increased more than 54% year over year while GAAP EPS rose 77%.
■ Operating quality remains exceptional: adjusted gross margin reached 52.4% and adjusted operating margin 40.2%. Lam is therefore not only growing rapidly but converting an unusually large share of incremental revenue into operating profit.
■ Guidance remains strong without delivering another spectacular upside surprise: for the December quarter, Lam expects revenue of $8.20 billion to $9.00 billion and adjusted EPS of $2.18 to $2.48. The respective midpoints are $8.60 billion and $2.33.
■ AI remains the key structural driver: HBM, advanced DRAM, higher NAND layer counts, more complex logic and advanced packaging require increasing numbers of deposition, etch and other critical process steps, directly supporting Lam's core businesses.
■ The revenue base is increasingly broad: Systems revenue was $5.73 billion and Customer Support-related revenue $2.49 billion. Deferred revenue increased to $2.66 billion, while approximately $468 million of equipment already shipped to Japan still awaits formal customer acceptance before revenue recognition.
■ China remains the main fundamental risk: 35% of quarterly revenue came from China, compared with 20% from Korea and 18% from Taiwan. That exposure supports current revenue but leaves Lam sensitive to additional US export restrictions and continued development of Chinese competitors.
■ The financial position is excellent: Lam ended the quarter with approximately $7.45 billion of cash against around $3.73 billion of long-term debt and finance leases. Operating cash flow approached $3.50 billion, while more than $1 billion of stock was repurchased and approximately $325 million of dividends were paid.
■ Our view: the negative share-price reaction does not change our fundamental assessment. We are doing nothing for now and first want to see the initial VWAP tested. If it holds and the shares stabilize, Lam becomes interesting; if semiconductor and AI sentiment remains negative and the first VWAP breaks, we see room toward the second VWAP. Lam remains a clear candidate for a future purchase at a better technical entry.
Investment View
Lam Research delivered fundamentally strong results. Revenue, earnings, margins and cash generation confirm that the company continues to benefit from investment across memory, leading-edge logic and AI infrastructure. Guidance for the next quarter provides no indication that this demand is suddenly weakening.
The negative market reaction therefore does not alter our fundamental view. Expectations had become extremely high after Lam's strong share-price performance and enthusiasm surrounding AI, HBM and semiconductor equipment. In that environment, an excellent quarter can still fail to push the shares higher.
That makes the technical entry increasingly important. We do not automatically buy a good company simply because it falls after earnings. We first want to see where investors are genuinely prepared to step back in.
We are therefore doing nothing for now. The initial VWAP is the first meaningful test, and stabilization around that level could create an attractive entry.
If support breaks while broader semiconductor and AI sentiment remains weak, we would rather wait for the second VWAP. If earnings expectations remain intact, that could offer the same high-quality business at a more attractive balance between downside risk and potential upside.
Numbers and outlook
Lam generated $8.22 billion of revenue compared with $6.72 billion in the prior quarter and $5.32 billion a year earlier. This represents 22% sequential growth and more than 54% year-over-year growth.
GAAP net income reached $2.75 billion. GAAP EPS increased to $2.19 from $1.24 a year ago, while adjusted EPS was $2.20.
Margins were equally impressive. GAAP gross margin increased to 52.3% from 50.4% a year earlier, while GAAP operating margin rose to 40.0% from 34.4%.
On an adjusted basis, gross margin reached 52.4% and operating margin 40.2%. Lam is therefore scaling rapidly without sacrificing pricing discipline or operating efficiency.
For the December quarter, management expects revenue of $8.60 billion plus or minus $400 million. Adjusted gross margin is expected around 52.5% and operating margin around 40.5%, both with a one-percentage-point range.
Adjusted EPS is expected at $2.33 plus or minus $0.15. At the midpoint, revenue, margins and earnings would remain at very high levels.
Lam does not provide a full-year FY2027 revenue or earnings outlook in this quarterly release. Investors therefore currently have to rely on quarterly guidance, customer investment trends, deferred revenue and the broader capacity build-out for visibility into the rest of the year.
AI is about far more than additional GPU production
Lam's structural opportunity is not simply about the number of chips the world needs. More importantly, every successive generation of semiconductors is becoming more difficult to manufacture.
HBM is a clear example. AI accelerators require enormous memory bandwidth, forcing memory manufacturers to invest in increasingly sophisticated DRAM and HBM capacity. These products require more complicated manufacturing steps and tighter process control than conventional memory.
The same dynamic is visible in NAND. Manufacturers continue adding layers, requiring increasingly deep structures to be etched with extreme precision and directly increasing the value of advanced etch equipment.
Leading-edge logic adds new transistor architectures, interconnect schemes and complex material structures. This increases the number of deposition and etch steps required per advanced wafer.
Advanced packaging is becoming more important as well. Large AI systems increasingly combine multiple logic dies and memory stacks, making packaging a larger part of total semiconductor investment.
Lam can therefore grow in two ways. It benefits when manufacturers add capacity, but it also benefits when each wafer requires more sophisticated equipment and additional process steps.
That second mechanism makes Lam's AI exposure particularly attractive. The company does not depend solely on endless wafer-volume growth; rising technological complexity can itself increase Lam's content per wafer.
Systems is growing rapidly while Customer Support makes revenue more resilient
Systems revenue reached $5.73 billion versus $4.25 billion in the prior quarter and $3.55 billion a year ago.
That demonstrates that customers are actively installing new equipment. Current growth is therefore not simply coming from servicing existing fabs but also from expanding and upgrading manufacturing capacity.
Customer Support-related revenue reached $2.49 billion. This was broadly unchanged sequentially but clearly above the $1.78 billion generated a year earlier.
This business becomes increasingly important as Lam's installed base grows. Every new system sold today can create years of future service, spare-parts and upgrade revenue.
Lam is therefore building a more recurring revenue layer alongside cyclical new-equipment sales. This does not eliminate semiconductor cyclicality but reduces dependence on any single year of fab investment.
Visibility also remains healthy. Deferred revenue increased to $2.66 billion from $2.43 billion in the prior quarter.
Lam also has approximately $468 million of equipment already shipped to customers in Japan that has not yet been recognized as revenue because customer acceptance is still pending.
These are not new orders, but they show that part of future revenue is already further through the delivery process than reported revenue alone suggests.
FY2027 has several growth drivers
Lam's strong start to FY2027 is not dependent on one category. The company is simultaneously benefiting from memory investment, leading-edge logic, new fab capacity, advanced packaging and technology transitions inside existing factories.
That matters because semiconductor equipment remains cyclical. When one end market temporarily weakens, investment in other technologies can partially offset the decline.
Memory is particularly relevant because of HBM, advanced DRAM and NAND. Foundry and logic provide additional demand from the production of increasingly complex processors and accelerators.
New fabs announced in recent years also eventually need to be filled with equipment. Constructing the building is only the first stage; Lam's economic opportunity begins when tools are actually installed inside the cleanroom.
Existing fabs require upgrades as well. Semiconductor manufacturers cannot address every technology transition by building an entirely new factory and therefore continue spending heavily on existing production lines.
We find that combination attractive but would not extrapolate growth indefinitely. A slowdown in hyperscaler AI spending can ultimately flow through NVIDIA, memory manufacturers and foundries into equipment budgets.
Price therefore remains important. Even an excellent company can become an unattractive investment if its share price already discounts several years of exceptional growth.
China remains the largest fundamental uncertainty
China represented 35% of quarterly revenue and was again Lam's largest geographic market. Korea accounted for 20%, Taiwan 18%, Japan 9%, the United States 8%, Southeast Asia 6% and Europe 4%.
High Chinese exposure cuts both ways. The region currently makes a large contribution to revenue, meaning continued investment by Chinese chip manufacturers supports Lam as long as the relevant systems remain permitted under US export rules.
At the same time, Washington continues restricting China's access to advanced semiconductor technology. Further rules could therefore close parts of Lam's addressable market relatively quickly.
Chinese equipment manufacturers also need to be taken seriously. China is investing heavily to reduce dependence on American, Dutch and Japanese semiconductor equipment.
This will take time because advanced wafer-fabrication tools are extremely difficult to develop, but over the longer term it can still pressure foreign suppliers in less advanced process steps.
Geographic revenue figures also need to be interpreted carefully. International semiconductor companies operate fabs in China, meaning 35% China revenue does not automatically mean 35% exposure to domestic Chinese manufacturers.
We therefore view China as a meaningful risk rather than a reason to avoid Lam. It is primarily a factor that makes additional valuation discipline sensible when the stock is expensive.
Balance sheet, cash flow and capital allocation are exceptionally strong
Lam ended the quarter with approximately $7.45 billion of cash and restricted cash against around $3.73 billion of long-term debt and finance lease obligations.
The company therefore retains a substantial net cash position. This gives Lam the ability to continue investing in R&D, new products and production capacity even during a future semiconductor downturn.
Operating cash flow was nearly $3.50 billion in a single quarter, while investment in property, equipment and intangibles was approximately $258 million.
Earnings are therefore converting into cash at a very high rate. That is an important distinction from companies that grow rapidly but need to reinvest almost all of their internally generated cash.
Lam can invest while also returning substantial capital to shareholders. Approximately $1.03 billion of stock was repurchased during the quarter and roughly $325 million of dividends were paid.
The share count has also declined from a year ago, allowing future earnings to be distributed across fewer shares as long as repurchases are made at sensible valuations.
For us, this is an important part of the quality of the business. Lam combines structural growth, exceptional margins, a strong balance sheet and very high cash conversion.
Why the market is still selling
The negative market reaction should not be dismissed simply because the reported numbers are good. The market ultimately determines how much investors are willing to pay for future earnings today.
We nevertheless see no clear fundamental deterioration in the results themselves. Revenue growth remains strong, margins improved and guidance remains healthy.
The hurdle was simply high. Lam had already benefited substantially from expectations surrounding AI, HBM, memory and semiconductor equipment, meaning a modest beat and solid guidance were not necessarily enough to support another leg higher.
The broader AI investment cycle is also being examined more critically. Investors are questioning the enormous amounts being committed by hyperscalers, data-center operators and semiconductor companies and the financing required to sustain that spending.
When doubts emerge about the pace of those investments, semiconductor equipment companies can react quickly because they sit relatively early in the capital-spending chain.
The negative reaction therefore does not have to mean that Lam is doing anything wrong operationally. It can simply indicate that valuation needs to normalize before buyers are willing to pay a higher multiple again.
For us, that is not necessarily negative. We prefer buying a high-quality business when sentiment and valuation create a more attractive entry.
The first VWAP is now the key technical test
This is where the fundamentals and technical picture come together. We like Lam fundamentally, but that does not mean we want to buy the first red reaction after earnings.
The shares are now testing the first VWAP we follow. We want to see whether genuine buying demand emerges there and whether the stock begins to stabilize after the initial selling pressure.
A single intraday rebound is not enough. We want consolidation, lower selling pressure and clear evidence that the market is actually accepting the VWAP as support.
If that happens, the first VWAP can become a serious technical entry. We would then be buying not simply because the stock is cheaper but because price action confirms that the correction may be finding support.
If sentiment deteriorates further, the approach changes. A convincing break of the first VWAP means we do not fight the decline and instead wait for the second VWAP.
That scenario can become particularly attractive if fundamental expectations remain intact. The same strong business would then be available with a larger margin of safety.
We are therefore doing nothing today. The first VWAP gets the opportunity to prove itself, and if it fails we wait patiently for the next level.
Lam remains a clear candidate for a future purchase. The only element missing today is technical confirmation of an attractive entry.
Desk-view
Fundamentally, we consider Lam's quarterly results strong. Growth remains high, margins are excellent, cash generation is substantial and AI, HBM, NAND, leading-edge logic and advanced packaging continue to support demand for its technology.
The negative reaction makes the stock more interesting to us, but not automatically buyable. High expectations and weaker sentiment around the AI investment cycle can still push the shares lower.
We therefore have no position today. We first want to see whether the initial VWAP holds; clear stabilization could create an opportunity, while a break would shift our attention toward the second VWAP.
Lam Research remains firmly on our list for a future purchase when the technical setup catches up with the strong fundamental development.
Disclaimer Aan de door ons opgestelde informatie kan op geen enkele wijze rechten worden ontleend. Alle door ons verstrekte informatie en analyses zijn geheel vrijblijvend. Alle consequenties van het op welke wijze dan ook toepassen van de informatie blijven volledig voor uw eigen rekening.
Wij aanvaarden geen aansprakelijkheid voor de mogelijke gevolgen of schade die zouden kunnen voortvloeien uit het gebruik van de door ons gepubliceerde informatie. U bent zelf eindverantwoordelijk voor de beslissingen die u neemt met betrekking tot uw beleggingen.


