Kendrion Capital Markets Day: Precies waar wij eerder op wezen
Geen tijd om het volledige artikel te lezen? Gebruik dan de vijf onderstaande bullets voor de belangrijkste punten.
■ Dit is precies de ontwikkeling waar wij eerder op wezen: Kendrion realiseert zijn oude financiële doelstellingen sneller dan gepland, ziet Robotics & Automation steeds belangrijker worden en verhoogt nu opnieuw de lat voor winstgevendheid en cashgeneratie. Zie dit artikel en ook deze.
■ Voor 2027–2030 blijft Kendrion mikken op 5–8% jaarlijkse industriële omzetgroei, maar de EBITDA-margedoelstelling gaat omhoog naar 17–20%. Daarmee moet de volgende fase vooral komen van een betere mix, operationele hefboom en meer winst per euro omzet.
■ De nieuwe doelstelling van 100% cashconversie is bijzonder belangrijk. Juist de achterblijvende vrije kasstroom was in onze eerdere analyse het belangrijkste aandachtspunt; management maakt daar nu expliciet een financiële prioriteit van.
■ Robotics & Automation voert de recordprojectpipeline aan en Kendrion koppelt die markt zelf aan AI-integratie, digitalisering, arbeidsschaarste en reshoring. Daarmee krijgt onze eerdere Physical AI-these steeds meer concrete fundamentele onderbouwing.
■ Fundamenteel blijven wij duidelijk positief op Kendrion. Het aandeel heeft technisch nog last van weerstand, maar een overtuigende doorbraak kan juist een sterke rally losmaken als technische kopers, fundamentele herwaardering en mogelijk hernieuwde overnamespeculatie tegelijkertijd gaan werken.
Wil je alle artikelen kunnen lezen en elke podcast beluisteren? Neem dan een abonnement en krijg toegang tot alle artikelen en de database met duizenden berichten.
Kendrion doet op zijn Capital Markets Day precies wat we na de sterke ontwikkeling van de afgelopen kwartalen wilden zien: niet tevreden achteroverleunen nadat eerdere doelstellingen sneller dan gepland zijn bereikt, maar de lat opnieuw hoger leggen. De onderneming blijft voor 2027–2030 uitgaan van een beheerste industriële omzetgroei van 5–8% per jaar, terwijl de EBITDA-marge naar 17–20% moet en de cashconversie uiteindelijk 100% van de nettowinst moet bedragen.
Dat sluit rechtstreeks aan op onze eerdere analyse. Toen wezen wij er al op dat Kendrion veel sneller winstgevender werd dan de omzetgroei alleen deed vermoeden, dat Robotics & Automation en medical robotics steeds zichtbaarder werden en dat de onderneming na de strategische vereenvoudiging een duidelijk aantrekkelijker industrieel profiel kreeg. De zwakke plek zat vooral in de cashconversie. Juist daar zet management nu een harde nieuwe doelstelling tegenover, waardoor het turnaround-verhaal een stuk completer wordt.
Wil je alle artikelen kunnen lezen en elke podcast beluisteren? Neem dan een abonnement en krijg toegang tot alle artikelen en de database met duizenden berichten.
Investment view
Fundamenteel blijven wij duidelijk positief op Kendrion. De onderneming verandert steeds verder van een historisch sterk op automotive gerichte componentenproducent in een gespecialiseerde speler in industrial motion & control, met Robotics & Automation, Healthcare & MedTech, Energy & Transmission Infrastructure en Industrial Safety als belangrijkste structurele groeimarkten. Dat zijn toepassingen waarin veiligheid, betrouwbaarheid en precisie zwaar wegen, terwijl het Kendrion-component doorgaans maar een klein deel van de totale systeemkosten vertegenwoordigt.
De Capital Markets Day bevestigt precies de richting waar wij eerder op wezen. Management verhoogt de margelat, maakt 100% cashconversie tot een expliciete doelstelling en meldt dat Robotics & Automation inmiddels de recordprojectpipeline aanvoert. Daarmee verschuift het verhaal verder van kostenbesparing en portfoliovereenvoudiging naar een onderneming die vanuit een slankere basis opnieuw kan groeien met een structureel hoger rendement.
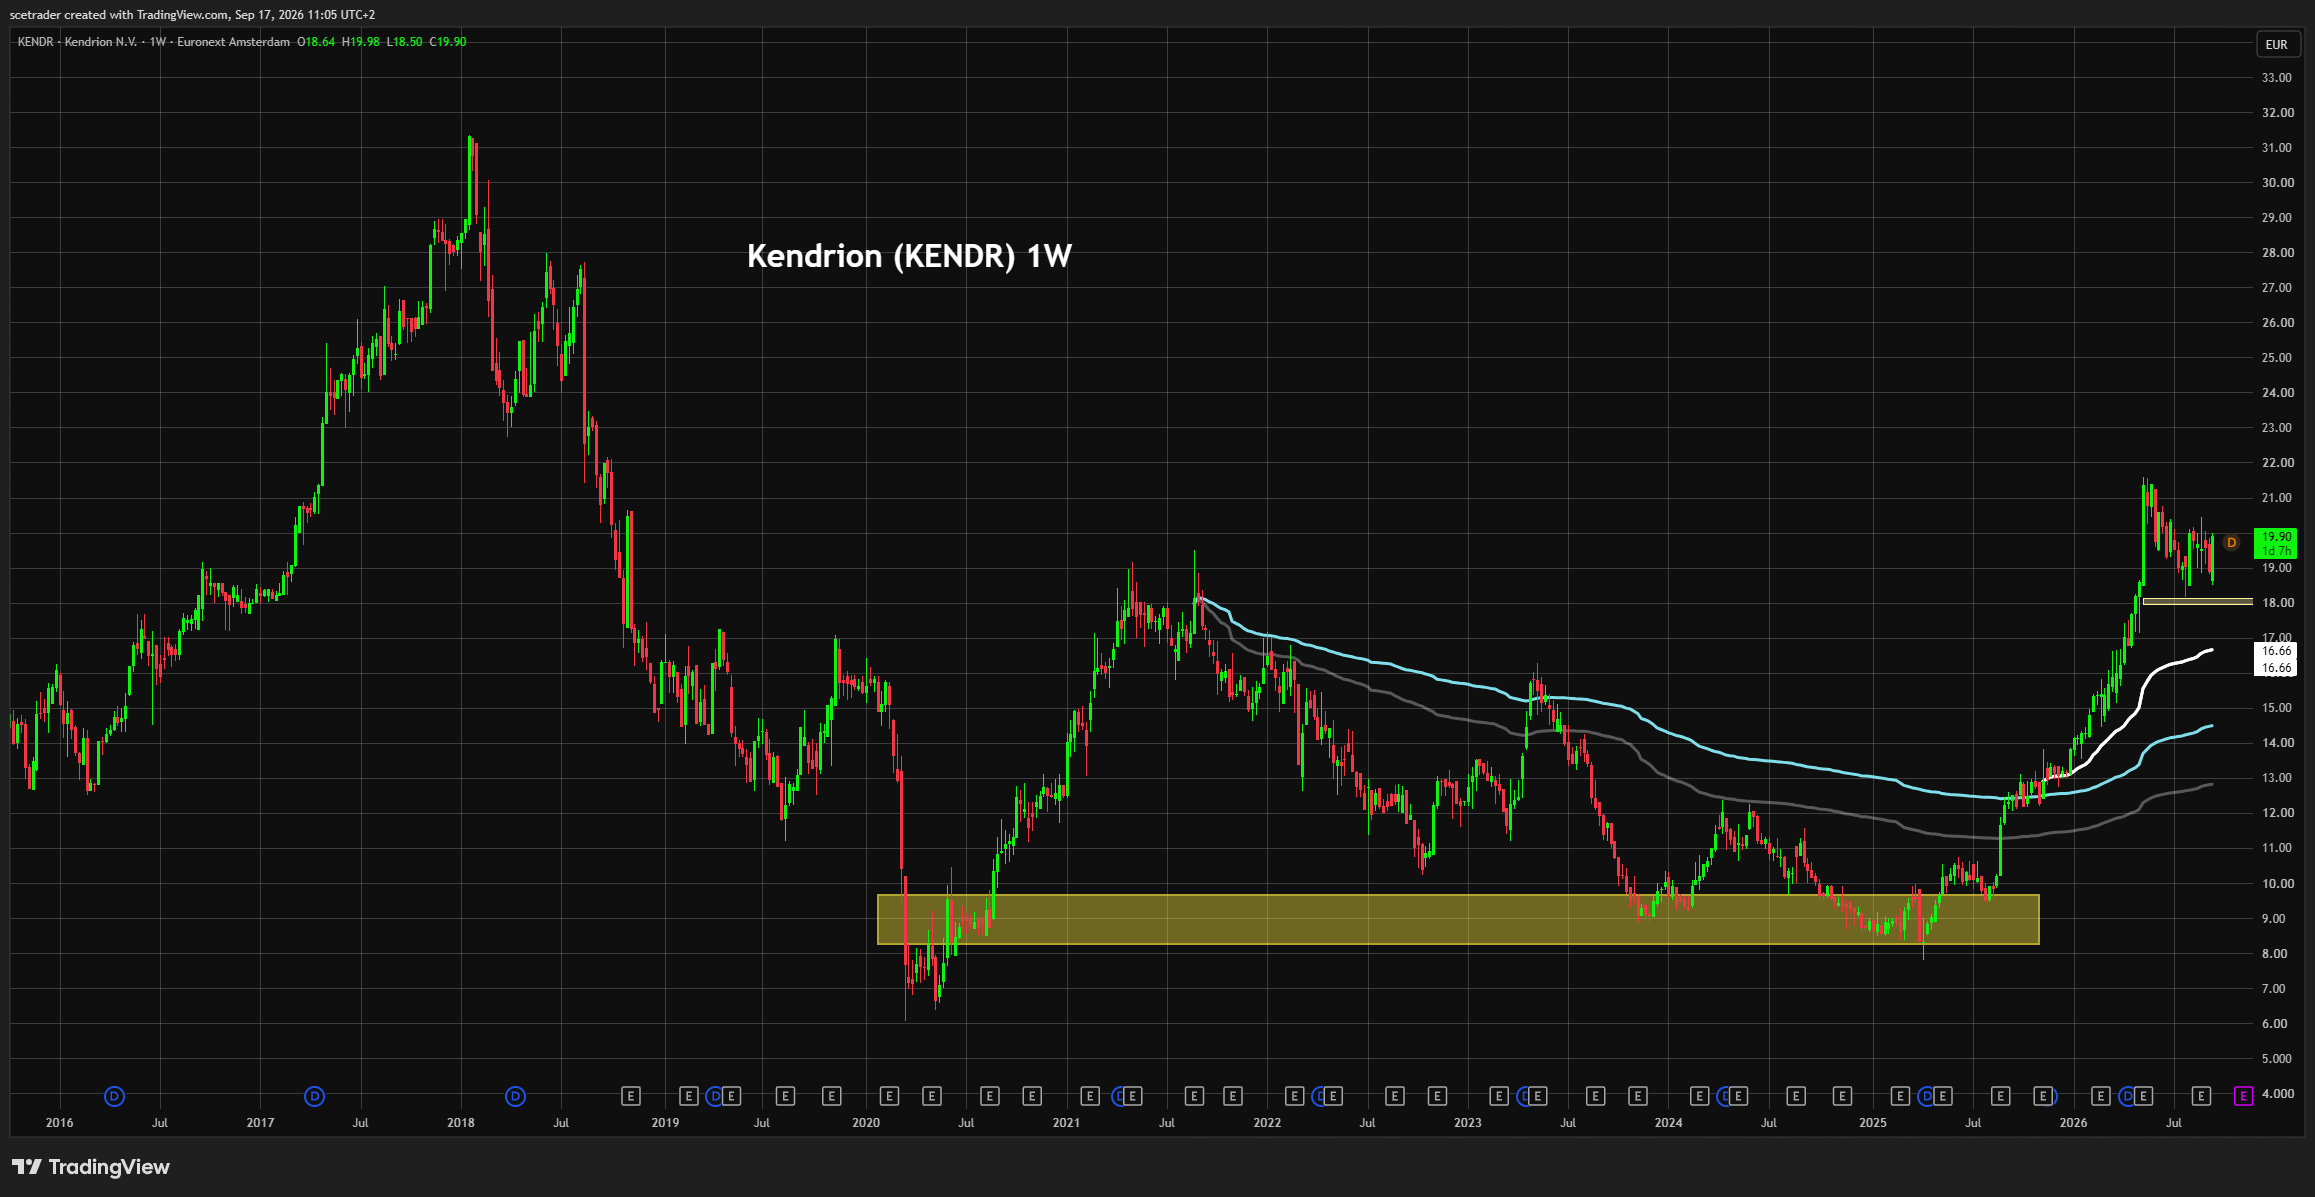
De koers moet die fundamentele verbetering echter nog volledig bevestigen. Het aandeel heeft technisch nog steeds last van weerstand en zolang die zone standhoudt, kan Kendrion blijven consolideren ondanks het verbeterde bedrijfsprofiel. Juist daarom kan een overtuigende doorbraak veel betekenen. Wanneer de koers boven de weerstand uitbreekt en die zone vervolgens als steun weet vast te houden, verbetert het technische beeld op hetzelfde moment dat de fundamentele argumenten voor een hogere waardering sterker worden.
Zo’n doorbraak kan verschillende groepen kopers tegelijk activeren. Technische beleggers zien een breakout, fundamentele beleggers krijgen steeds meer redenen om een hogere multiple te accepteren door stijgende marges en betere cashgeneratie, terwijl Kendrion door zijn schonere portfolio, mission-critical technologie en relatief overzichtelijke omvang ook opnieuw aandacht kan krijgen als potentiële strategische overnamekandidaat. Er is geen aangekondigd proces en onze positieve visie is nadrukkelijk niet gebaseerd op een overname, maar hernieuwde speculatie kan bij een technische uitbraak wel extra brandstof aan de koersbeweging geven.
Daarmee ontstaat een interessante asymmetrie. Zolang de weerstand standhoudt, blijft de koers technisch geremd. Breekt Kendrion er overtuigend doorheen, dan kunnen momentum, fundamentele herwaardering en eventuele strategische speculatie tegelijkertijd gaan werken. In dat scenario kan de uitbraak juist de springplank worden voor een aanzienlijk sterkere rally.
De oude doelen zijn gehaald, maar de nieuwe lat ligt hoger
Kendrion rapporteert over de afgelopen twaalf maanden een EBITDA-marge van 16,4%. Daarmee ligt het bedrijf binnen de oude bandbreedte van 15–18%, terwijl de ROI exclusief goodwill met 26,3% eveneens binnen de oude doelstelling van 23–27% voor 2027 valt.
Management gebruikt die vooruitgang nu om het ambitieniveau opnieuw op te trekken. Voor 2027–2030 moet de groeps-EBITDA-marge uitkomen op 17–20%, terwijl de industriële omzet jaarlijks 5–8% moet groeien.
Die combinatie vinden wij sterk. Kendrion probeert geen spectaculaire groeiverwachtingen te verkopen, maar kiest voor een relatief beheerste omzetambitie met een duidelijk hogere winstgevendheid. De extra waarde moet komen uit een betere omzetmix, operationele leverage, selectiever projectmanagement en een efficiëntere organisatie.
De huidige marge van 16,4% betekent tegelijkertijd dat het nieuwe doel nog niet binnen is. Kendrion moet eerst boven 17% komen en vervolgens aantonen dat die hogere winstgevendheid structureel houdbaar is. Dat houdt voldoende discipline in de investment case.
De winst kan veel harder groeien dan de omzet
Dit is precies één van de punten waar wij eerder op wezen. Kendrion liet al zien dat relatief beperkte omzetgroei kon samengaan met veel sterkere groei van EBITDA en EBITA. Dat was een eerste bewijs dat de strategische vereenvoudiging, kostencontrole, projectselectie en verbeterende mix daadwerkelijk doorwerkten in de winst.
De nieuwe doelstellingen bouwen daarop voort. Wanneer Kendrion meerdere jaren 5–8% omzetgroei realiseert terwijl de EBITDA-marge geleidelijk richting 17–20% beweegt, kan de winst opnieuw aanzienlijk harder groeien dan de topline.
Voor beleggers kan dat belangrijker zijn dan een bedrijf dat alleen een hoog omzetpercentage belooft. Een onderneming die steeds meer verdient op iedere extra euro omzet kan een sterkere groei van winst per aandeel realiseren zonder dat daarvoor extreme volumegroei nodig is.
Dat is ook een belangrijke basis voor een mogelijke herwaardering. Kendrion wordt dan steeds minder beoordeeld als traditionele cyclische toeleverancier en steeds meer als gespecialiseerde industriële technologieonderneming met hoge rendementen en aantrekkelijke eindmarkten.
100% cashconversie pakt precies het oude vraagteken aan
De belangrijkste nieuwe financiële doelstelling vinden wij de 100% cashconversie.
In onze eerdere analyse was juist de vrije kasstroom de zwakke plek. De winstgevendheid verbeterde sterk, maar werkkapitaal absorbeerde een aanzienlijk deel van die winst, waardoor de cashgeneratie achterbleef. Dat maakte het positieve verhaal nog niet volledig.
Management zet daar nu een heldere ambitie tegenover: de nettowinst moet uiteindelijk volledig worden omgezet in cash. Als Kendrion dat realiseert, verbetert de kwaliteit van de onderneming wezenlijk. Meer vrije cashflow geeft ruimte om organisch te investeren, dividend uit te keren, de balans sterk te houden en eventueel gericht overnames te doen zonder dat daarvoor automatisch meer schuld nodig is.
Het dividendbeleid blijft daarbij overeind: Kendrion wil minimaal 50% van de genormaliseerde nettowinst uitkeren. Een structureel betere cashconversie maakt dat beleid veel robuuster.
De nuance blijft dat een doelstelling nog geen gerealiseerde kasstroom is. Juist omdat wij dit punt eerder kritisch hebben gevolgd, willen we de komende rapportages zien bewijzen dat winst daadwerkelijk steeds consequenter in cash wordt omgezet.
Robotics & Automation wordt de belangrijkste groeimotor
Aan de operationele kant springt vooral Robotics & Automation eruit. Kendrion noemt de projectpipeline recordhoog en zegt expliciet dat Robotics & Automation de ontwikkeling aanvoert.
Management legt daarbij zelf de koppeling met digitalisering en AI-integratie. Daarnaast zorgen arbeidsschaarste en reshoring ervoor dat ondernemingen steeds meer processen automatiseren en nieuwe productiecapaciteit vanaf de ontwerpfase sterk geautomatiseerd opbouwen.
Dat is een gunstige combinatie voor Kendrion. Robots en autonome machines kunnen steeds intelligenter worden, maar fysiek moeten ze nog altijd bewegen, positioneren, grijpen, afremmen en veilig stoppen. Juist daarvoor zijn valves, actuators, brakes en control systems nodig.
De pipeline moet uiteindelijk wel in serieproductie worden omgezet. Toch is de ontwikkeling belangrijk: Robotics & Automation is niet langer alleen een aantrekkelijk toekomstthema, maar staat inmiddels centraal in de commerciële projectontwikkeling van Kendrion.
Physical AI wordt steeds concreter
Daarmee krijgt ook onze eerdere Physical AI-these meer onderbouwing.
Kendrion maakt geen AI-chips en ontwikkelt geen grote modellen. De onderneming bevindt zich juist in de fysieke uitvoeringslaag van automatisering. AI kan bepalen wat een robot moet doen, maar die beslissing moet vervolgens veilig en precies worden omgezet in echte beweging.
Naarmate robots autonomer worden, wordt die fysieke laag niet minder belangrijk maar juist veeleisender. Een machine die zelfstandig met mensen samenwerkt, moet voortdurend nauwkeurig kunnen versnellen, corrigeren, positioneren en indien nodig onmiddellijk stoppen.
Kendrion hoeft daardoor niet te voorspellen welke chipfabrikant of robotbouwer uiteindelijk wint. Als de totale markt voor industriële en medische robotica groeit, groeit ook de behoefte aan hoogwaardige motion-controltechnologie.
Dat is bovendien economisch aantrekkelijk omdat deze onderdelen vaak mission-critical zijn terwijl ze maar een klein deel van de totale machinekosten vormen. Klanten hebben weinig reden om op een essentieel veiligheidscomponent te besparen wanneer falen veel grotere schade kan veroorzaken.
Vier groeimarkten moeten de kwaliteit van de omzet verhogen
Naast Robotics & Automation richt Kendrion zich op Healthcare & MedTech, Energy & Transmission Infrastructure en Industrial Safety.
Hoewel die eindmarkten verschillend zijn, hebben ze een vergelijkbaar economisch profiel. Veiligheid, betrouwbaarheid en duurzaamheid wegen zwaar, certificering kan belangrijk zijn en Kendrion werkt vaak langdurig met klanten aan specifieke toepassingen.
Dat kan leiden tot hogere switching costs en meer prijsdiscipline. Een actuator of rem vormt maar een klein gedeelte van de totale kosten van een medische machine, robot of industriële installatie, maar is wel essentieel voor de werking ervan.
Naarmate een groter deel van Kendrions omzet uit dit soort toepassingen komt, kan de onderneming minder afhankelijk worden van puur cyclische volumes en tegelijkertijd een betere marge en hogere voorspelbaarheid realiseren.
Van turnaround naar structurele herwaardering
De afgelopen jaren draaide Kendrion vooral om vereenvoudigen. Automotive werd afgebouwd, de organisatie werd kleiner en middelen werden steeds nadrukkelijker richting de aantrekkelijkste industriële activiteiten gestuurd.
De volgende fase moet bewijzen dat vanuit die schonere basis ook duurzaam groei kan worden gerealiseerd.
Wanneer Kendrion daadwerkelijk 5–8% per jaar groeit, de EBITDA-marge richting 17–20% brengt, een hoog rendement op geïnvesteerd kapitaal behoudt en vrijwel alle nettowinst in cash omzet, verandert niet alleen de winstverwachting. Ook de kwaliteit die beleggers aan die winst toekennen kan veranderen.
Daar ligt volgens ons de echte rerating-case. Niet in één sterk kwartaal of één koersreactie, maar in het feit dat Kendrion een structureel ander financieel en industrieel profiel krijgt dan enkele jaren geleden.
Overnameoptionaliteit blijft een extra laag
Diezelfde ontwikkeling maakt Kendrion naar onze inschatting strategisch interessanter voor grotere industriële technologiebedrijven.
Het portfolio wordt eenvoudiger, de historische automotiveblootstelling verdwijnt steeds verder en de onderneming concentreert zich op specialistische producten voor robotics, MedTech, energie-infrastructuur en industriële veiligheid. Daar komen aantrekkelijke marges, hoge rendementen en langdurige klantrelaties bij.
Qua omvang blijft Kendrion bovendien voor grotere industriële partijen relatief goed inpasbaar.
Er is geen aangekondigd bod en geen verkoopproces, waardoor wij overnamespeculatie nadrukkelijk niet gebruiken als basis voor de waardering. Maar juist omdat de standalone onderneming sterker wordt, neemt de strategische optionaliteit toe. Bij een koersuitbraak kan die gedachte opnieuw meer aandacht krijgen en de beweging versterken.
Wat Kendrion nu nog moet bewijzen
De nieuwe ambities zijn aantrekkelijk, maar ze leggen ook een hogere lat voor management.
De EBITDA-marge moet eerst structureel boven 17% komen. De recordprojectpipeline moet daadwerkelijk converteren naar serieproductie en de geselecteerde groeimarkten moeten voldoende orders opleveren om jarenlang 5–8% omzetgroei te ondersteunen.
Daarnaast moet de cashconversie zichtbaar verbeteren. Dat is voor ons misschien wel het belangrijkste bewijsstuk, omdat het juist het resterende zwakke punt uit onze eerdere analyse adresseert.
Als Kendrion daarin slaagt, wordt de onderneming niet alleen groter maar vooral financieel beter. Dat is uiteindelijk de belangrijkste voorwaarde voor een duurzame hogere waardering.
Conclusie
De Capital Markets Day bevestigt in grote lijnen precies de ontwikkeling waarop wij eerder bij Kendrion wezen. De oude doelstellingen worden sneller gerealiseerd dan gepland, winstgevendheid stijgt sneller dan de omzet en Robotics & Automation wordt steeds belangrijker voor de toekomstige groei.
Management voegt daar nu een hogere EBITDA-margedoelstelling van 17–20% en 100% cashconversie aan toe. Daarmee wordt het verhaal sterker zonder dat er extreme omzetgroei nodig is.
Fundamenteel blijven wij daarom duidelijk positief. De koers heeft technisch nog één belangrijke hindernis in de vorm van de bestaande weerstand. Juist een overtuigende doorbraak kan echter meerdere positieve krachten tegelijk losmaken en daarmee het startpunt worden van een veel sterkere rally, waarbij eventuele hernieuwde overnamespeculatie extra momentum kan toevoegen.
Wil je alle artikelen kunnen lezen en elke podcast beluisteren? Neem dan een abonnement en krijg toegang tot alle artikelen en de database met duizenden berichten.
English version
Kendrion raises the bar again: exactly what we highlighted earlier
No time to read the full article? Use the five bullets below for the key points.
■ This is precisely the development we highlighted earlier: Kendrion is achieving its previous financial objectives ahead of schedule, Robotics & Automation is becoming increasingly important, and management is now raising the bar again for both profitability and cash generation.
■ For 2027–2030, Kendrion continues to target 5–8% annual industrial revenue growth but raises its EBITDA margin target to 17–20%. The next phase must therefore come primarily from better mix, operating leverage and higher profit per euro of revenue.
■ We consider the new 100% cash-conversion objective particularly important. Free cash flow was the main remaining concern in our earlier analysis; management is now explicitly making that issue a financial priority.
■ Robotics & Automation leads the record project pipeline, while Kendrion itself links the market to AI integration, digitalization, labor shortages and reshoring. This gives our earlier Physical AI thesis increasingly concrete fundamental support.
■ Fundamentally, we remain clearly positive on Kendrion. The shares still face technical resistance, but a convincing breakout could trigger a powerful rally if technical buying, fundamental re-rating and potentially renewed takeover speculation begin to reinforce each other.
At its Capital Markets Day, Kendrion is doing exactly what we wanted to see after the strong progress of recent quarters: rather than becoming complacent after reaching previous objectives ahead of schedule, management is raising the bar again. For 2027–2030, the company continues to target controlled industrial revenue growth of 5–8% per year, while the EBITDA margin should increase to 17–20% and cash conversion should ultimately reach 100% of net profit.
This directly matches our earlier analysis. We had already highlighted that Kendrion's earnings were improving much faster than revenue, that Robotics & Automation and medical robotics were becoming more tangible and that the company was developing a much more attractive industrial profile following its strategic simplification. The remaining weakness was cash conversion. Management is now setting a hard target precisely where the investment case still needed improvement, making the turnaround story considerably more complete.
Investment view
We remain clearly positive on Kendrion fundamentally. The company continues to evolve from a historically automotive-heavy component supplier into a specialist in industrial motion and control, with Robotics & Automation, Healthcare & MedTech, Energy & Transmission Infrastructure and Industrial Safety as its principal structural growth markets. These are applications where safety, reliability and precision matter greatly while Kendrion's component usually represents only a small share of total system cost.
The Capital Markets Day confirms exactly the direction we previously highlighted. Management is raising the margin target, making 100% cash conversion an explicit objective and stating that Robotics & Automation now leads the record project pipeline. The investment story is therefore moving beyond cost reduction and portfolio simplification toward a company that can potentially grow from a leaner base while producing structurally higher returns.
The share price still needs to fully confirm that fundamental improvement. Kendrion continues to face technical resistance and could remain in consolidation while that level holds. This is precisely why a convincing breakout could become important. If the shares move above resistance and subsequently hold that area as support, the technical picture would improve at the same time that the fundamental arguments for a higher valuation become stronger.
Such a breakout could activate several types of buyers simultaneously. Technical investors would see a breakout, fundamental investors would have increasing reasons to accept a higher multiple as margins and cash generation improve, while Kendrion's cleaner portfolio, mission-critical technology and relatively manageable size could once again attract attention as a potential strategic acquisition target. There is no announced process and our positive view is explicitly not based on a takeover, but renewed speculation could provide additional fuel to the share-price move following a technical breakout.
That creates an interesting asymmetry. As long as resistance holds, the shares remain technically constrained. If Kendrion breaks through convincingly, momentum, fundamental re-rating and possible strategic speculation could all begin working at the same time. In that scenario, the breakout itself could become the launchpad for a substantially stronger rally.
The previous targets have been met, but the new bar is higher
Kendrion reports an EBITDA margin of 16.4% over the last twelve months. This places the company within its previous 15–18% range, while ROI excluding goodwill of 26.3% also sits within the earlier 23–27% target range for 2027.
Management is now using that progress to increase its ambitions. For 2027–2030, the group EBITDA margin is targeted at 17–20%, while industrial revenue is expected to grow 5–8% annually.
We consider that combination attractive. Kendrion is not trying to sell an aggressive revenue-growth narrative, but is maintaining a relatively controlled topline target while seeking materially higher profitability. Incremental value should come from better mix, operating leverage, more selective project management and a more efficient organization.
At the same time, the current 16.4% margin means the new target has not yet been achieved. Kendrion must first move above 17% and then demonstrate that the higher level is sustainable. That provides useful discipline within the investment case.
Earnings can grow much faster than revenue
This is one of the key points we previously highlighted. Kendrion had already demonstrated that relatively modest revenue growth could coincide with far stronger increases in EBITDA and EBITA. That was the first evidence that strategic simplification, cost control, project selection and improved mix were translating into real earnings leverage.
The new targets build on that development. If Kendrion can deliver 5–8% annual revenue growth while gradually expanding the EBITDA margin toward 17–20%, earnings can once again grow materially faster than the topline.
For investors, that can matter more than a company simply promising a high revenue-growth percentage. A business that earns more on every incremental euro of sales can generate much stronger earnings-per-share growth without requiring extreme volume expansion.
This also forms an important foundation for potential re-rating. Kendrion would increasingly be viewed not as a traditional cyclical supplier but as a specialized industrial technology company with strong returns and attractive end markets.
100% cash conversion directly addresses the previous concern
We consider the new 100% cash-conversion target the most important financial addition.
Free cash flow was the clear weak point in our previous analysis. Profitability was improving strongly, but working capital absorbed a significant portion of those earnings, causing cash generation to lag. The positive investment story was therefore not yet fully complete.
Management has now set a clear ambition: net profit should ultimately convert fully into cash. If Kendrion achieves this, the quality of the company improves materially. More free cash flow provides greater flexibility to invest organically, pay dividends, maintain a strong balance sheet and selectively pursue acquisitions without automatically taking on more debt.
The dividend policy also remains intact, with Kendrion intending to distribute at least 50% of normalized net profit. Structurally stronger cash conversion would make that policy much more robust.
The caveat is that a target is not yet realized cash flow. Because we previously identified this as an area requiring improvement, we will continue to focus closely on whether future reporting demonstrates genuinely stronger conversion of earnings into cash.
Robotics & Automation is becoming the main growth engine
Operationally, Robotics & Automation stands out. Kendrion describes its project pipeline as being at a record level and explicitly says that Robotics & Automation is leading its expansion.
Management itself links this growth to digitalization and AI integration. Labor shortages and reshoring also push companies toward greater automation, while new manufacturing capacity is increasingly designed with automation embedded from the start.
This creates a favorable environment for Kendrion. Robots and autonomous machines may become increasingly intelligent, but physically they still need to move, position, grip, brake and stop safely. That requires the valves, actuators, brakes and control systems in which Kendrion specializes.
The pipeline still needs to convert into serial production. Nevertheless, the development matters: Robotics & Automation is no longer merely an attractive long-term theme but now sits at the center of Kendrion's commercial project development.
Physical AI is becoming increasingly tangible
This also provides greater support for our earlier Physical AI thesis.
Kendrion does not manufacture AI chips or develop large models. Instead, the company operates in the physical execution layer of automation. AI may decide what a robot should do, but that decision still has to be translated into real-world movement safely and precisely.
As robots become more autonomous, this physical layer becomes more demanding rather than less relevant. A machine operating independently alongside humans must continuously accelerate, correct, position itself and stop immediately when required.
Kendrion therefore does not need to predict which chipmaker or robot manufacturer ultimately wins. If the total market for industrial and medical robotics expands, demand for sophisticated motion-control technology expands with it.
The economics can also be attractive because these components are often mission-critical while representing only a small share of total system cost. Customers have little incentive to save marginal amounts on an essential safety component if failure could create far greater costs.
Four growth markets should improve revenue quality
In addition to Robotics & Automation, Kendrion is focusing on Healthcare & MedTech, Energy & Transmission Infrastructure and Industrial Safety.
Although these markets differ significantly, they share a similar economic profile. Safety, reliability and durability are important, certification can create barriers to entry and Kendrion often works closely with customers on specific applications.
That can increase switching costs and support pricing discipline. An actuator or brake may represent only a small share of the total cost of a medical device, robot or industrial installation, while remaining essential to its operation.
As a greater proportion of Kendrion's revenue comes from these applications, the company can become less dependent on purely cyclical volumes while supporting stronger margins and greater predictability.
From turnaround to structural re-rating
Kendrion's recent years have primarily been about simplification. Automotive exposure was reduced, the organization became leaner and capital was increasingly directed toward the most attractive industrial activities.
The next phase must demonstrate that the company can grow sustainably from that cleaner base.
If Kendrion genuinely delivers 5–8% annual growth, brings the EBITDA margin toward 17–20%, maintains strong returns on invested capital and converts nearly all net profit into cash, investors are no longer simply valuing higher earnings. They are valuing a structurally different business.
That is where we see the real re-rating case. Not in one strong quarter or one share-price reaction, but in Kendrion developing a fundamentally different financial and industrial profile from the company of several years ago.
Takeover optionality remains an additional layer
The same development makes Kendrion, in our view, increasingly strategically interesting to larger industrial technology groups.
The portfolio is becoming simpler, historical automotive exposure continues to decline and the company is concentrating on specialist technologies for robotics, MedTech, energy infrastructure and industrial safety. Attractive margins, high returns and long customer relationships add to that profile.
Kendrion also remains relatively manageable in size for larger industrial groups.
There is no announced bid or sales process, so we explicitly do not use takeover speculation as the basis of our valuation. But as the standalone company becomes stronger, strategic optionality increases. In the event of a share-price breakout, that possibility could attract renewed attention and add momentum.
What Kendrion still needs to prove
The new ambitions are attractive, but they also raise the standard by which management will be judged.
The EBITDA margin must first move sustainably above 17%. The record project pipeline needs to convert into serial production, while the selected growth markets need to generate enough orders to support 5–8% annual revenue growth for several years.
Cash conversion must also improve visibly. For us, this may be the most important proof point because it directly addresses the remaining weakness from our previous analysis.
If Kendrion succeeds, the company will not simply become larger but financially stronger. That remains the most important condition for a sustainable higher valuation.
Conclusion
The Capital Markets Day largely confirms exactly the development we previously highlighted at Kendrion. Existing objectives are being achieved ahead of schedule, profitability is increasing faster than revenue and Robotics & Automation is becoming increasingly important to future growth.
Management is now adding a higher EBITDA margin target of 17–20% and 100% cash conversion. The investment case therefore becomes stronger without requiring extreme revenue growth.
We remain clearly positive fundamentally. The shares still have one important technical hurdle in the form of existing resistance. A convincing breakout, however, could activate several positive forces at once and become the starting point for a much stronger rally, with any renewed takeover speculation providing additional momentum.
Disclaimer Aan de door ons opgestelde informatie kan op geen enkele wijze rechten worden ontleend. Alle door ons verstrekte informatie en analyses zijn geheel vrijblijvend. Alle consequenties van het op welke wijze dan ook toepassen van de informatie blijven volledig voor uw eigen rekening.
Wij aanvaarden geen aansprakelijkheid voor de mogelijke gevolgen of schade die zouden kunnen voortvloeien uit het gebruik van de door ons gepubliceerde informatie. U bent zelf eindverantwoordelijk voor de beslissingen die u neemt met betrekking tot uw beleggingen.


