CoreWeave en obligaties: Rallies mogelijk, maar uiteindelijk veel lagere koers
■ Onze visie: wij zijn al langere tijd negatief op CoreWeave. Het aandeel hoeft daarbij absoluut niet in één rechte lijn te dalen en kan tussentijds zeer krachtige rallies laten zien. Nieuwe AI-contracten, lagere rente, short covering of opnieuw enthousiasme rond AI-infrastructuur kunnen de koers gemakkelijk tientallen procenten hoger zetten, maar voor de langere termijn verwachten wij uiteindelijk aanzienlijk lagere koersen.
■ Kredietmarkt: de CoreWeave-obligaties met looptijd tot 2032 werden pas in juni uitgegeven met een coupon van 9,625%. Inmiddels is het marktrendement opgelopen tot ongeveer 14,5%, een stijging van bijna vijf procentpunt in slechts vier maanden. Voor een onderneming die voortdurend nieuw kapitaal nodig heeft, is dat een veel belangrijker waarschuwingssignaal dan één zwakke beursdag.
■ Financieringsmachine: CoreWeave heeft dit jaar al meer dan $35 miljard aan verschillende vormen van financiering aangetrokken en draagt ongeveer $52 miljard aan schuld en leaseverplichtingen. De onderneming groeit uitzonderlijk snel, maar die groei vereist dat enorme bedragen worden voorgefinancierd voordat de bijbehorende klantbetalingen volledig binnenkomen.
■ Rentelast: in het meest recente kwartaal bedroeg de netto rentelast ongeveer $640 miljoen, ruwweg een kwart van de omzet. Daardoor wordt steeds duidelijker dat niet alleen de vraag naar AI-capaciteit, maar vooral de prijs van het kapitaal bepaalt hoeveel economische waarde uiteindelijk voor aandeelhouders overblijft.
■ Backlog: ongeveer $104 miljard aan backlog laat juist zien dat CoreWeave geen vraagprobleem heeft. Een backlog is echter geen kasgeld. Datacenters moeten eerst worden gebouwd, GPU's moeten worden gefinancierd en capaciteit moet worden geleverd voordat de toekomstige contractwaarde werkelijk omzet en cashflow wordt.
■ Private credit: de cijfers die momenteel rond AI-financiering worden besproken laten zien dat private kredietverstrekkers voor AI-leningen gemiddeld ongeveer 6,2 procentpunt boven de basisrente vragen, tegenover circa 6,1 procentpunt voor andere private leningen. Dat beperkte verschil roept de vraag op of het extra risico van zeer kapitaalintensieve AI-projecten voldoende wordt geprijsd.
■ Langetermijntrend: onze negatieve visie verandert niet wanneer CoreWeave tijdelijk 20%, 30% of meer stijgt. Wij zouden dergelijke bewegingen juist normaal vinden bij een extreem volatiel AI-aandeel. Zolang de onderneming enorme investeringen met veel extern en steeds duurder kapitaal moet financieren, blijft de trend voor ons op langere termijn neerwaarts.
Investment View
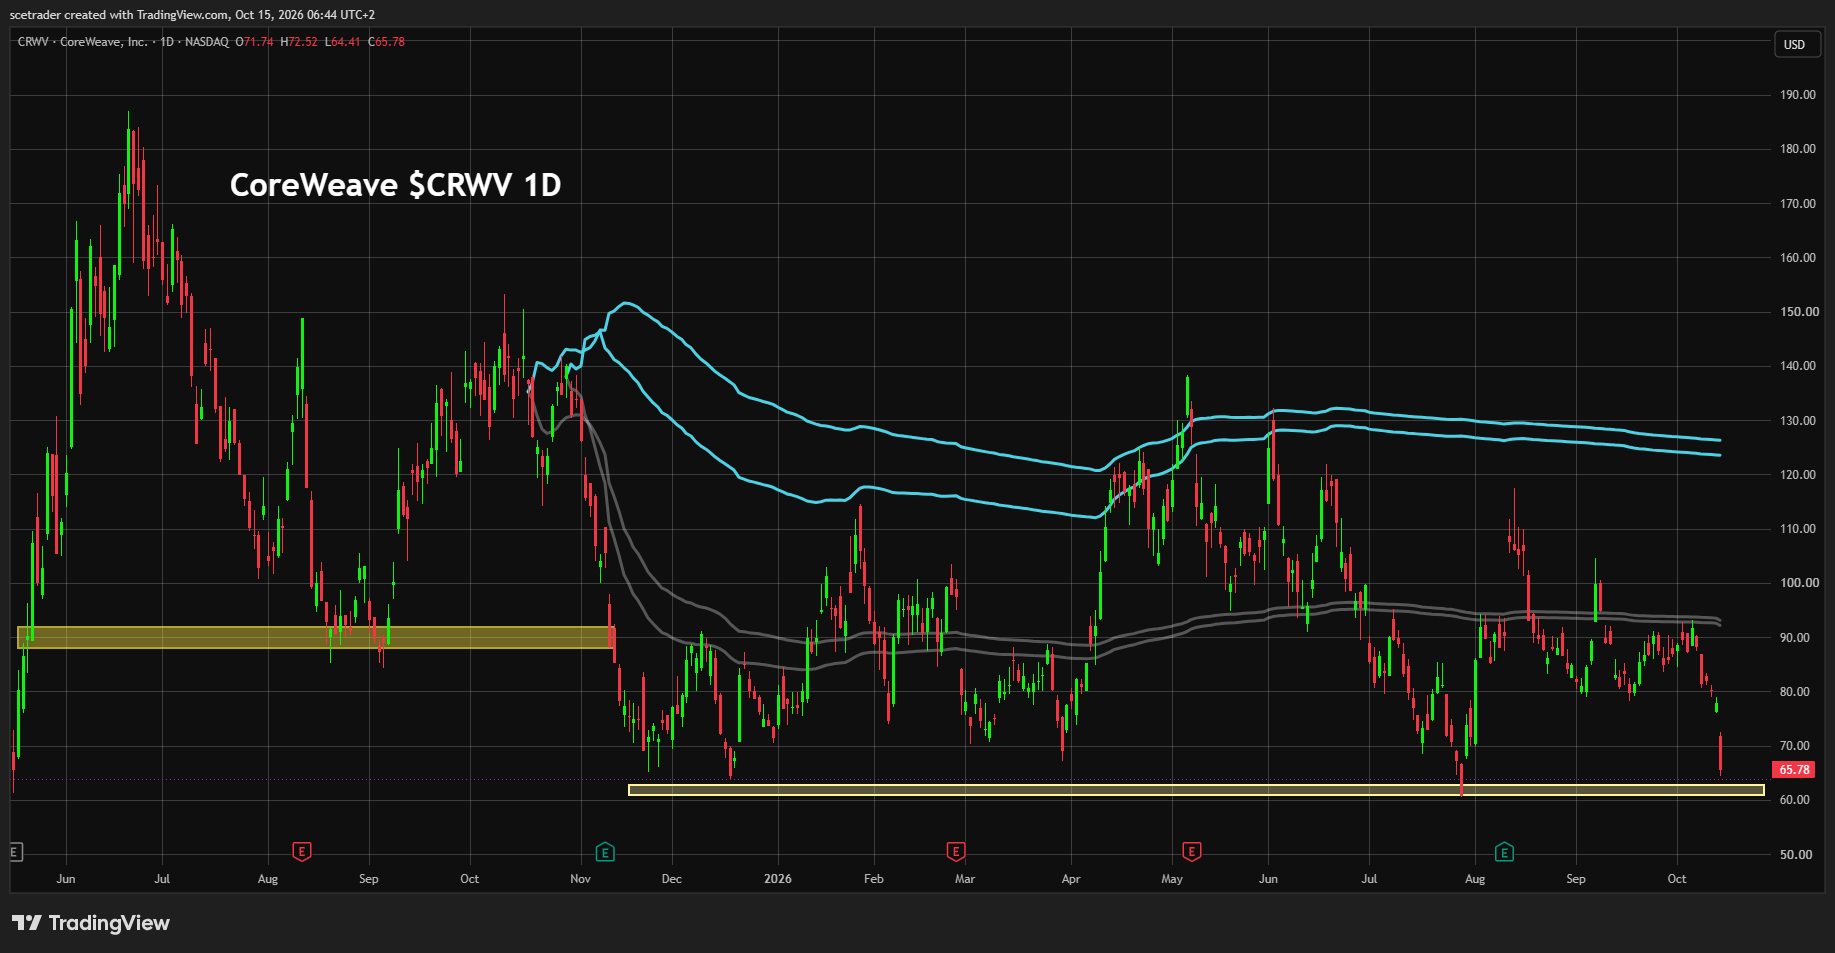
Onze negatieve visie op CoreWeave wordt soms ten onrechte uitgelegd als een negatieve visie op kunstmatige intelligentie. Dat is nadrukkelijk niet onze analyse. De vraag naar AI-rekenkracht kan de komende jaren zeer sterk blijven, hyperscalers kunnen miljarden blijven investeren en CoreWeave kan nieuwe grote contracten blijven binnenhalen, terwijl het aandeel uiteindelijk toch veel lager noteert.
Het onderscheid zit bij de financiering. CoreWeave moet enorme hoeveelheden infrastructuur bouwen voordat een groot deel van de toekomstige omzet kan worden verdiend. GPU's, datacenters, energievoorziening en netwerkcapaciteit moeten vandaag worden betaald, terwijl de contractuele kasstromen verspreid over meerdere jaren binnenkomen. Naarmate de prijs van het benodigde kapitaal stijgt, gaat een groter deel van het economische rendement naar kredietverstrekkers en andere financiers.
Precies daarom zeggen wij al langere tijd dat het aandeel tussentijds hard kan stijgen zonder dat onze langetermijnvisie verandert. CoreWeave zit midden in een van de krachtigste investeringsthema's van deze cyclus en positieve headlines kunnen zeer sterke koersbewegingen veroorzaken. Een rally is voor ons echter pas fundamenteel relevant wanneer ook de financieringsstructuur verbetert, de kapitaalbehoefte afneemt en meer groei uit eigen kasstroom kan worden betaald.
De ontwikkeling van de obligatiemarkt versterkt onze zorgen. Wanneer beleggers vier maanden na een emissie niet langer ongeveer 9,6%, maar circa 14,5% rendement verlangen op ongedekte CoreWeave-schuld, is er iets wezenlijks veranderd in de prijs van risico. Dat betekent niet dat CoreWeave morgen in financiële problemen komt, maar wel dat de markt steeds kritischer wordt over de verhouding tussen groei, schuld en toekomstige kasstromen.
De aandelenkoers daalt, maar de obligatiemarkt is het echte signaal
CoreWeave verloor woensdag ongeveer 13%, maar voor onze analyse is die aandelenbeweging niet het belangrijkste gegeven. Een aandeel als CoreWeave kan in beide richtingen zeer snel bewegen, waardoor een daling van 10% of 15% op zichzelf relatief weinig zegt over de financiële gezondheid van de onderneming. De veel interessantere beweging speelt zich af bij de schuld.
CoreWeave plaatste de obligaties met looptijd tot 2032 in juni tegen een coupon van 9,625%. Vier maanden later is het vereiste rendement opgelopen tot ongeveer 14,5%. Kredietbeleggers verlangen daarmee bijna vijf procentpunt extra vergoeding voor het risico dat zij nemen door CoreWeave zonder specifiek onderpand geld te lenen.
Dat is een zeer grote verandering in korte tijd. Een obligatierendement van 14,5% betekent niet automatisch dat een faillissement nabij is, maar dit soort rendement hoort wel bij schuld waarop beleggers een aanzienlijk risico zien. Voor een onderneming die nauwelijks nieuw kapitaal nodig heeft, kan zo'n marktbeweging grotendeels theoretisch blijven. CoreWeave bevindt zich precies aan de andere kant van dat spectrum.
Het bedrijfsmodel vraagt voortdurend om nieuwe miljarden. Daardoor wordt de marginale prijs van nieuw geld rechtstreeks onderdeel van de waardering van het aandeel. Wanneer toekomstige projecten steeds duurder moeten worden gefinancierd, moeten die projecten ook steeds hogere rendementen opleveren voordat er voldoende waarde voor het eigen vermogen resteert.
Het probleem zit eerder in de financiering dan in de AI-vraag
Dit is voor ons de belangrijkste conclusie uit de huidige beweging. Wij zien geen overtuigend bewijs dat de structurele vraag naar AI-rekenkracht ineens verdwenen is. CoreWeave beschikt juist over een backlog van ongeveer $104 miljard, waarmee de onderneming een uitzonderlijke hoeveelheid toekomstige omzet heeft vastgelegd.
De kwetsbaarheid ontstaat omdat die toekomstige omzet niet vandaag beschikbaar is om rente en investeringen te betalen. Voordat een klant volledig kan worden bediend, moet CoreWeave capaciteit bouwen. Daarvoor zijn GPU's, grond, gebouwen, stroomaansluitingen, koeling en netwerken nodig, terwijl daarnaast leases en renteverplichtingen direct beginnen door te lopen.
Daardoor ontstaat een timingverschil dat bij extreem snelle groei steeds belangrijker wordt. Hoe meer nieuwe contracten CoreWeave binnenhaalt, hoe meer infrastructuur soms vooraf moet worden gefinancierd om die contracten daadwerkelijk te kunnen uitvoeren. Een enorme backlog is dus commercieel zeer positief, maar kan tegelijkertijd leiden tot een nog grotere financieringsbehoefte.
Dat verklaart waarom wij het AI-verhaal en het aandelenverhaal uit elkaar trekken. De vraag kan sterk zijn en de omzet kan explosief groeien, terwijl de waarde voor de aandeelhouder toch afneemt wanneer de financieringsstructuur steeds zwaarder wordt.
Meer dan $35 miljard financiering in één jaar laat zien hoe kapitaalintensief de groei is
CoreWeave heeft alleen al dit jaar meer dan $35 miljard aan financiering aangetrokken. Dat is een uitzonderlijk bedrag voor een onderneming van deze omvang en illustreert hoe sterk de groei afhankelijk is van de beschikbaarheid van extern kapitaal.
Daar komt ongeveer $52 miljard aan schuld en leaseverplichtingen bij. Leases zijn boekhoudkundig niet volledig hetzelfde als traditionele schuld, maar economisch vertegenwoordigen zij wel contractuele betalingen die uit toekomstige kasstromen moeten worden voldaan. Voor de beoordeling van de kapitaalstructuur kunnen zij daarom niet worden genegeerd.
Het belangrijkste is dat CoreWeave deze verplichtingen aangaat omdat het management een enorme commerciële mogelijkheid ziet. Dat maakt de situatie wezenlijk anders dan bij een onderneming die schuld gebruikt om een krimpende activiteit te ondersteunen. De investeringen kunnen zeer winstgevend blijken wanneer AI-capaciteit schaars blijft, klanten hun contracten volledig uitvoeren en toekomstige prijzen sterk genoeg blijven.
Maar juist omdat de bedragen zo groot zijn, wordt de financieringsprijs doorslaggevend. Bij goedkope financiering kan zeer hoge groei enorme waarde creëren. Bij een kapitaalprijs van 10%, 12% of 15% wordt dezelfde groei financieel veel minder aantrekkelijk en komt een groter deel van het toekomstige rendement bij de kapitaalverschaffer terecht.
$640 miljoen netto rente maakt duidelijk waar de druk zit
De netto rentelast van ongeveer $640 miljoen in één kwartaal verdient daarom veel aandacht. Dat bedrag vertegenwoordigt ruwweg een kwart van de kwartaalomzet. Het is geen perfecte verhouding om winstgevendheid mee te meten, maar het maakt wel zichtbaar hoe snel financieringskosten een belangrijke component van het bedrijfsmodel zijn geworden.
Bij een traditioneel softwarebedrijf kunnen hoge groeipercentages relatief gemakkelijk in hogere marges veranderen, omdat één extra klant vaak slechts beperkte extra infrastructuur vereist. CoreWeave heeft een veel fysieker model. Nieuwe omzet vraagt vaak om nieuwe hardware, datacentercapaciteit en elektriciteit, waardoor het bedrijf telkens opnieuw kapitaal moet inzetten voordat de inkomsten volledig beschikbaar zijn.
Dat maakt de rentelast meer dan een tijdelijke kostenpost. Zij vormt een claim op toekomstige cashflow voordat de aandeelhouder aan de beurt komt. Wanneer het bedrag blijft stijgen terwijl nieuw kapitaal eveneens duurder wordt, wordt het steeds moeilijker om sterke omzetgroei automatisch te vertalen naar een hogere waarde van het aandeel.
Voor ons is dit de kern van de bearish case. Wij bestrijden de omzetgroei niet en wij ontkennen de sterke vraag niet. Wij betwijfelen hoeveel van die groei uiteindelijk als aantrekkelijk rendement bij de gewone aandeelhouder terechtkomt.
$104 miljard backlog is geen $104 miljard beschikbaar kapitaal
De backlog van CoreWeave is indrukwekkend en moet niet worden gebagatelliseerd. Langlopende contracten met grote klanten geven de onderneming veel meer zicht op toekomstige omzet dan de meeste jonge groeibedrijven hebben. Dat helpt bovendien bij het aantrekken van financiering, omdat kredietverstrekkers toekomstige gecontracteerde inkomsten kunnen meewegen bij hun beoordeling.
Toch is een backlog fundamenteel iets anders dan beschikbare cash. De onderneming moet haar verplichtingen tegenover klanten eerst uitvoeren. Wanneer een datacenter nog moet worden gebouwd, kan de volledige toekomstige contractwaarde niet vandaag worden gebruikt om rente, hardware en bouwkosten te betalen.
Daarmee ontstaat een klassieke financieringsmismatch: de kosten liggen voor een belangrijk deel aan het begin, terwijl de omzet over een lange periode binnenkomt. Bij beperkte schuld hoeft dat geen groot probleem te zijn, maar bij tientallen miljarden aan financieringsverplichtingen wordt het verschil veel belangrijker.
Een backlog beschermt dus niet automatisch tegen financieringsrisico. Hij kan de financiering beter onderbouwd maken, maar hij neemt de noodzaak om vandaag kapitaal beschikbaar te stellen niet weg.
De volgende financieringsronde wordt een belangrijk meetpunt
De scherpe stijging van de obligatieyield betekent dat de volgende grote financiering van CoreWeave bijzonder interessant wordt. De markt zal kunnen zien tegen welke voorwaarden nieuwe kredietverstrekkers nog bereid zijn geld beschikbaar te stellen en hoeveel bescherming zij daarvoor eisen.
De eerste mogelijkheid is opnieuw ongedekte schuld. Wanneer de huidige marktprijs maatgevend blijft, kan deze financiering aanzienlijk duurder worden dan enkele maanden geleden. Een dergelijke rente vormt een zware lat voor nieuwe projecten, omdat CoreWeave eerst boven die financieringskosten moet verdienen voordat economische waarde voor aandeelhouders ontstaat.
Een tweede mogelijkheid is meer gedekte financiering, waarbij GPU's, contractuele inkomsten of andere activa als zekerheid dienen. Dit kan de rente verlagen doordat kredietverstrekkers meer bescherming krijgen, maar betekent eveneens dat steeds meer activa primair beschikbaar zijn voor schuldeisers wanneer iets misgaat.
Een derde mogelijkheid is financiering die uiteindelijk tot nieuwe aandelen kan leiden. Daarmee kan de directe rentelast lager blijven, maar bestaande aandeelhouders lopen dan het risico dat hun belang wordt verwaterd. Rechtstreekse nieuwe aandelenuitgifte heeft hetzelfde effect nog duidelijker.
CoreWeave heeft dus meerdere financieringsmogelijkheden. Wij verwachten niet dat de onderneming van de ene op de andere dag geen toegang meer heeft tot kapitaal. Onze vraag is welke prijs aandeelhouders uiteindelijk betalen om die toegang tot kapitaal open te houden.
Private credit kan het volgende discussiepunt rond AI worden
De waarschuwing van Chamath Palihapitiya raakt daarom een breder onderwerp dan alleen CoreWeave. Zijn stelling is dat het grootste financiële risico rond de AI-boom mogelijk minder bij de daadwerkelijke vraag zit en meer bij de enorme hoeveelheid schuld die wordt gebruikt om infrastructuur vooruit te financieren.
De cijfers die daarbij worden aangehaald zijn interessant. Private kredietverstrekkers zouden voor leningen aan AI-gerelateerde ondernemingen gemiddeld ongeveer 6,2 procentpunt boven de basisrente verlangen, tegenover circa 6,1 procentpunt bij andere private-creditleningen. Daarmee wordt nauwelijks extra vergoeding gevraagd voor projecten die in sommige gevallen uitzonderlijk kapitaalintensief zijn en sterk afhankelijk zijn van toekomstige technologie, bezettingsgraden en klantcontracten.
Dat hoeft niet te betekenen dat deze leningen verkeerd geprijsd zijn. Sterke tegenpartijen, goed onderpand en contractueel vastgelegde inkomsten kunnen veel risico verminderen. Maar het zeer kleine verschil in risicopremie maakt de beweging in de openbare CoreWeave-obligaties extra interessant.
Beursgenoteerde obligaties worden iedere handelsdag opnieuw geprijsd. Private leningen worden veel minder frequent tegen actuele marktprijzen gewaardeerd. Wanneer de liquide kredietmarkt opeens rond 14,5% rendement verlangt voor ongedekte CoreWeave-schuld, ontstaat een legitieme vraag of vergelijkbare risico's in private portefeuilles eveneens tegen voldoende hoge rendementen worden gewaardeerd.
CoreWeave kan een vroege prijsindicator voor AI-krediet zijn
Daarmee kan CoreWeave belangrijker worden dan alleen als individueel aandeel. De onderneming is een van de meest zichtbare voorbeelden van de enorme hoeveelheid externe financiering die nodig is om de nieuwe AI-infrastructuur te bouwen. De beursgenoteerde schuld levert bovendien dagelijks een marktprijs voor dat risico.
Wanneer de yield verder stijgt, kan dat private kredietverstrekkers voorzichtiger maken. Nieuwe leningen kunnen hogere rente krijgen, meer onderpand vereisen of strengere voorwaarden bevatten. Dat zou de prijs van AI-infrastructuur voor meerdere ondernemingen verhogen, zelfs wanneer de eindvraag naar rekenkracht sterk blijft.
Ook beleggers in private-creditfondsen moeten daarom kijken naar hoeveel blootstelling zij indirect hebben aan datacenters, AI-cloudbedrijven en softwarebedrijven die veel schuld gebruiken. Het belangrijkste risico is niet noodzakelijk dat alle leningen problematisch worden, maar dat hun economische marktwaarde lager blijkt te liggen dan de relatief stabiele waarderingen in private portefeuilles suggereren.
CoreWeave kan daarmee fungeren als een soort realtime thermometer voor een deel van de AI-financieringsmarkt. Dat maakt de beweging van de obligaties momenteel relevanter dan veel van de dagelijkse headlines rond het aandeel.
Ook Nebius en andere AI-cloudbedrijven krijgen dezelfde vraag
De herwaardering hoeft niet bij CoreWeave te stoppen. Andere gespecialiseerde AI-cloudbedrijven, waaronder Nebius, zullen eveneens steeds vaker worden beoordeeld op de verhouding tussen groei, investeringen en financiering. Dat betekent nadrukkelijk niet dat zij dezelfde schuldpositie of hetzelfde risicoprofiel hebben.
De vraag wordt wel universeel: hoeveel geld moet vandaag worden geïnvesteerd om één dollar toekomstige omzet te realiseren, en tegen welke prijs kan dat geld worden aangetrokken? In een wereld van goedkope financiering kan een agressieve uitbreiding van capaciteit zeer waardevol zijn. Wanneer kredietverstrekkers plotseling veel hogere rendementen verlangen, verandert dezelfde groeistrategie wezenlijk van karakter.
Beleggers zullen daarom waarschijnlijk sterker gaan onderscheiden tussen ondernemingen die steeds meer groei uit eigen kasstroom kunnen financieren en bedrijven die voor iedere nieuwe capaciteitsronde opnieuw miljarden moeten ophalen. Dat onderscheid vinden wij veel relevanter dan simpelweg alle AI-cloudaandelen als één groep te behandelen.
Waarom een forse rally onze visie niet verandert
Wij hebben al langer aangegeven dat CoreWeave tussentijds sterk kan stijgen. Dat punt willen wij juist nu expliciet herhalen, omdat een negatieve langetermijnvisie gemakkelijk wordt verward met de verwachting dat iedere volgende koersbeweging omlaag moet zijn.
CoreWeave blijft een zeer volatiel aandeel met directe blootstelling aan een uitzonderlijk populair beleggingsthema. Een nieuw contract van meerdere miljarden dollars kan het sentiment onmiddellijk keren. Lagere Amerikaanse rentes kunnen de financieringszorgen verminderen, terwijl een sterke beweging bij Nvidia of andere AI-aandelen CoreWeave gemakkelijk kan meeslepen.
Daarnaast kunnen scherpe dalingen vanzelf nieuwe kopers en short covering aantrekken. Daardoor zijn rallies van 20%, 30% of zelfs meer mogelijk zonder dat de onderliggende langetermijntrend daadwerkelijk is veranderd.
Wij beoordelen zo'n herstel daarom niet op de omvang van de koersstijging, maar op de fundamentele ontwikkeling. Als de schuldgroei vertraagt, financieringskosten duidelijk dalen en de onderneming steeds meer groei uit eigen cashflow kan betalen, kan onze visie veranderen. Alleen een hogere aandelenkoers is daarvoor onvoldoende.
Wat moet gebeuren voordat wij minder negatief worden?
Onze visie is niet dogmatisch. CoreWeave kan de bearish thesis ontkrachten, maar daarvoor willen wij veranderingen zien in de economische structuur van de onderneming en niet alleen in het beursmomentum.
De eerste verbetering zou een duidelijke daling van de kapitaalkosten zijn. Wanneer de obligatieyield structureel terugloopt en kredietverstrekkers opnieuw bereid zijn tegen veel aantrekkelijkere voorwaarden te financieren, neemt de druk op toekomstige projecten af. Daarbij is vooral belangrijk dat deze verbetering voortkomt uit sterker vertrouwen in de kasstromen en niet uitsluitend uit een algemene rally in obligatiemarkten.
Ten tweede moet de enorme backlog steeds duidelijker worden omgezet in vrije kasstroom. Sterke omzetgroei is onvoldoende wanneer iedere extra omzetdollar gepaard gaat met even grote of grotere nieuwe investeringen. Het bedrijfsmodel wordt voor aandeelhouders veel aantrekkelijker wanneer de bestaande infrastructuur steeds meer cash begint te genereren waarmee nieuwe expansie intern kan worden betaald.
Ten slotte willen wij zien dat de groei van schuld en leaseverplichtingen structureel achterblijft bij de groei van de operationele cashflow. Pas wanneer CoreWeave minder afhankelijk wordt van telkens nieuwe externe financiering, neemt het risico af dat een steeds groter deel van het toekomstige rendement bij financiers terechtkomt.
De langetermijntrend blijft voor ons neerwaarts
Totdat die verbeteringen zichtbaar worden, blijven wij negatief op CoreWeave. Dat betekent nadrukkelijk niet dat het bedrijf geen grote contracten meer kan winnen, dat de omzet niet verder kan groeien of dat het aandeel vanaf vandaag uitsluitend lager kan bewegen.
Integendeel, wij verwachten dat de volatiliteit groot blijft en dat krachtige rallies onderdeel blijven van het koersverloop. Juist doordat het fundamentele groeiverhaal zo sterk is, kunnen beleggers bij positieve headlines snel opnieuw bereid zijn een hogere waardering te betalen.
Onze twijfel zit bij de duurzaamheid van die waardering. Wanneer een onderneming meer dan $35 miljard per jaar aan financiering nodig heeft, ongeveer $52 miljard aan schuld en leases draagt en bijna een kwart van de kwartaalomzet kwijt is aan netto rente, wordt de prijs van geld een fundamenteel onderdeel van de aandelenwaarde.
De stijging van de 2032-obligatieyield van 9,625% bij uitgifte naar ongeveer 14,5% vandaag versterkt die analyse. Voor ons wijst dit erop dat de kredietmarkt sneller kritisch wordt dan veel aandelenbeleggers.
Desk-view
Wij zijn al langere tijd negatief op CoreWeave en de beweging in de obligatiemarkt versterkt die visie. De onderneming heeft een uitzonderlijk sterke commerciële positie met ongeveer $104 miljard backlog en wij verwachten niet dat de vraag naar AI-rekenkracht plotseling verdwijnt. Het probleem zit volgens ons veel meer in de financieringskant van het model, waarbij enorme investeringen vandaag moeten worden betaald terwijl de gecontracteerde cashflows pas later worden gerealiseerd.
Tussentijdse rallies blijven nadrukkelijk onderdeel van ons scenario en kunnen fors zijn. Een stijging van 20%, 30% of meer zou ons daarom niet automatisch positiever maken. Zolang externe financiering essentieel blijft, kredietverstrekkers steeds hogere rendementen eisen en een groot deel van de toekomstige economische waarde naar rente, leases of verwaterende financiering kan gaan, blijft onze langetermijnvisie duidelijk neerwaarts en verwachten wij uiteindelijk aanzienlijk lagere koersen.
English
CoreWeave remains negative for us: rallies are possible, but we ultimately expect much lower prices
■ Our view: we have been negative on CoreWeave for some time. The stock does not need to decline in a straight line and can still produce very powerful interim rallies. New AI contracts, lower interest rates, short covering or renewed enthusiasm for AI infrastructure could easily push the shares tens of percent higher, but over the longer term we continue to expect materially lower prices.
■ Credit market: CoreWeave's bonds due in 2032 were issued only in June with a 9.625% coupon. The market yield has since increased to approximately 14.5%, a rise of almost five percentage points in only four months. For a company requiring continuous access to capital, that is a much more important warning than a single weak trading session.
■ Financing machine: CoreWeave has raised more than $35 billion through various forms of financing this year and carries roughly $52 billion of debt and lease obligations. The company is growing exceptionally quickly, but that growth requires enormous amounts of capital to be committed before customer payments are fully received.
■ Interest burden: net interest expense was approximately $640 million in the latest quarter, roughly one quarter of revenue. This increasingly demonstrates that the ultimate value available to shareholders depends not only on demand for AI capacity but also on the price of the capital required to build it.
■ Backlog: approximately $104 billion of backlog confirms that CoreWeave does not have a demand problem. Backlog is not cash, however. Data centers need to be built, GPUs financed and capacity delivered before much of that future contract value becomes actual revenue and cash flow.
■ Private credit: figures currently being discussed around AI financing suggest private lenders charge AI borrowers an average spread of roughly 6.2 percentage points above the base rate compared with approximately 6.1 points for other private-credit loans. Such a small difference raises the question of whether the additional risks attached to highly capital-intensive AI projects are being priced adequately.
■ Long-term trend: our negative thesis would not change simply because CoreWeave temporarily rallies 20%, 30% or more. We would regard such moves as normal for an extremely volatile AI stock. As long as the company remains dependent on enormous investment and increasingly expensive external capital, our longer-term trend remains downward.
Investment-view
Our negative view on CoreWeave is sometimes incorrectly interpreted as a negative view on artificial intelligence. That is emphatically not our thesis. Demand for AI compute can remain exceptionally strong for years, hyperscalers can continue spending billions and CoreWeave can continue winning major customer contracts while the equity ultimately trades substantially lower.
The distinction is financing. CoreWeave has to build enormous amounts of infrastructure before much of its future revenue can be earned. GPUs, data centers, power infrastructure and network capacity have to be paid for today, while contracted cash flows arrive over several years. As the price of capital increases, a larger portion of the economic return accrues to creditors and other providers of finance.
This is precisely why we have argued for some time that the shares can rally sharply without changing our long-term assessment. CoreWeave operates at the center of one of the strongest investment themes of this cycle, and positive headlines can trigger extremely powerful share-price moves. A rally only becomes fundamentally significant to us when the financing structure improves, capital requirements decline and more growth can be financed internally.
Recent bond-market developments strengthen our concerns. When investors require roughly 14.5% four months after accepting approximately 9.6% on unsecured CoreWeave debt, something meaningful has changed in the price of risk. This does not mean CoreWeave faces immediate financial distress, but it does show that credit markets are becoming much more critical of the relationship between growth, leverage and future cash flow.
The stock is falling, but the bond market is the real signal
CoreWeave fell roughly 13% on Wednesday, but that equity move is not the most important element of our analysis. A stock such as CoreWeave can move extremely quickly in either direction, making a 10% or 15% daily move relatively uninformative by itself. The more interesting development is taking place in the debt.
CoreWeave issued its 2032 bonds in June with a 9.625% coupon. Four months later, the required market yield has risen to approximately 14.5%. Credit investors are now demanding almost five additional percentage points of compensation for lending to CoreWeave without specific collateral.
That is a major change in a short period. A 14.5% bond yield does not automatically imply that default is imminent, but such a yield does indicate that investors perceive substantial risk. For a company with limited future financing needs, the market move could remain largely theoretical. CoreWeave is at the opposite end of that spectrum.
Its business model requires continuous access to billions of dollars of new capital. The marginal cost of money therefore becomes a direct component of the equity valuation. As future projects become more expensive to finance, they must generate higher returns before sufficient value remains for shareholders.
The risk lies more in financing than in AI demand
This is the central conclusion we draw from the current development. We see no convincing evidence that structural demand for AI compute has suddenly disappeared. CoreWeave's approximately $104 billion backlog suggests exactly the opposite and provides exceptional visibility into future revenue.
The vulnerability arises because that future revenue is not available today to pay interest and fund investment. Before customers can be fully served, CoreWeave must build capacity. GPUs, land, buildings, electricity, cooling and network infrastructure all require capital, while lease and interest obligations begin immediately.
This creates a timing mismatch that becomes increasingly important during periods of exceptional growth. The more new contracts CoreWeave wins, the more infrastructure may need to be financed upfront in order to fulfill them. A massive backlog is therefore commercially positive while simultaneously creating the potential for even larger financing requirements.
This is why we separate the AI thesis from the equity thesis. Demand can remain strong and revenue can expand rapidly while shareholder value still deteriorates if the financing structure becomes increasingly burdensome.
More than $35 billion of financing in one year shows how capital-intensive growth has become
CoreWeave has raised more than $35 billion through various financing channels this year alone. That is an extraordinary amount for a company of its size and demonstrates how dependent the expansion is on continued access to outside capital.
The company also carries approximately $52 billion of debt and lease obligations. Leases are not identical to traditional debt from an accounting perspective, but economically they still represent contractual payments that must be funded out of future cash flows. They cannot therefore be ignored when assessing the capital structure.
CoreWeave is taking on these obligations because management sees an enormous commercial opportunity. That makes the situation fundamentally different from a business borrowing money merely to support declining operations. The investments may prove highly profitable if AI capacity remains scarce, customers fully honor their contracts and future pricing remains strong.
Yet the scale makes funding costs decisive. With cheap capital, extraordinary growth can generate enormous value. At capital costs of 10%, 12% or 15%, the exact same growth becomes financially less attractive and more of the future economic return accrues to the capital provider.
$640 million of net interest shows where the pressure is building
Net interest expense of approximately $640 million in a single quarter therefore deserves close attention. That amount is roughly equivalent to one quarter of quarterly revenue. It is not a perfect profitability measure, but it clearly shows how financing has become a major component of the business model.
A traditional software company may convert high growth into higher margins relatively easily because serving another customer often requires limited additional infrastructure. CoreWeave operates a much more physical model. Additional revenue can require additional hardware, data-center capacity and electricity, meaning that new capital must repeatedly be deployed before the revenue becomes fully available.
The interest burden therefore represents more than a temporary expense. It is a claim on future cash flow that must be paid before shareholders receive the residual economic return. If that burden continues rising while new capital also becomes more expensive, strong revenue growth becomes increasingly difficult to translate directly into a higher equity value.
That is the core of our bearish thesis. We are not disputing the revenue growth or the strength of customer demand. We question how much of that growth ultimately reaches common shareholders as an attractive return.
A $104 billion backlog is not $104 billion of available capital
CoreWeave's backlog is highly impressive and should not be dismissed. Long-term customer contracts provide the company with unusually strong visibility into future revenue and can also support financing because lenders can evaluate future contracted cash flows.
Backlog remains fundamentally different from available cash. CoreWeave must first fulfill its obligations to customers. If a data center has not yet been completed, the full future contract value cannot be used today to pay construction costs, hardware purchases and interest.
This creates a classic financing mismatch in which much of the cost occurs upfront while revenue arrives over an extended period. With modest leverage this may be manageable, but with tens of billions of dollars of financial obligations the distinction becomes much more important.
Backlog does not therefore eliminate financing risk. It can make that financing better supported, but it cannot remove the need to provide capital today.
The next financing round will be an important test
The sharp rise in CoreWeave's bond yield makes its next major financing transaction particularly important. The market will be able to observe the conditions under which new creditors remain willing to provide capital and how much protection they require.
One option is additional unsecured borrowing. If current market pricing remains representative, that funding could be significantly more expensive than it was several months ago. Such a borrowing cost creates a very high hurdle for new projects because CoreWeave needs to earn well above the financing cost before significant economic value reaches equity.
A second route is additional secured financing backed by GPUs, contracted revenue or other assets. This can reduce the interest rate because lenders receive greater protection, but it also means that a growing share of valuable assets sits directly behind creditor claims.
A third option involves instruments that may eventually create new equity. These structures can keep current cash interest lower, but they introduce potential dilution for existing shareholders. A direct equity issuance produces the same effect even more transparently.
CoreWeave therefore has several available sources of funding. We do not expect the company to suddenly lose all access to capital. The central question is the economic price shareholders ultimately pay to keep that access open.
Private credit may become the next major AI debate
Chamath Palihapitiya's warning therefore extends beyond CoreWeave itself. His argument is that the greatest financial vulnerability surrounding the AI boom may lie less in actual demand and more in the enormous amount of debt being used to finance infrastructure before revenues are realized.
The figures being discussed are notable. Private lenders are said to charge AI-related borrowers an average spread of approximately 6.2 percentage points above base rates, compared with roughly 6.1 percentage points for other private-credit loans. That implies very little additional compensation for projects that can be exceptionally capital intensive and highly dependent on technology, utilization levels and long-term customer contracts.
This does not necessarily mean that such loans are mispriced. Strong counterparties, valuable collateral and contracted revenue can materially reduce credit risk. However, the narrow difference in spreads makes the move in publicly traded CoreWeave bonds more significant.
Public bonds are repriced every trading day. Private loans are generally not marked to current market conditions as frequently. If liquid credit markets suddenly demand approximately 14.5% on unsecured CoreWeave debt, it is reasonable to ask whether similar risks in private portfolios are also being compensated appropriately.
CoreWeave may become an early pricing indicator for AI credit
This could make CoreWeave important beyond its role as an individual stock. The company is one of the clearest examples of the enormous external financing requirements involved in building the next generation of AI infrastructure, while its publicly traded debt provides a continuously updated market price for that risk.
If CoreWeave yields continue rising, private lenders may become more cautious. New loans may require higher interest rates, additional collateral or stricter covenants. The price of AI infrastructure could therefore rise across multiple companies even if end demand for computing capacity remains extremely strong.
Investors in private-credit funds should also understand how much indirect exposure they have to data centers, AI cloud providers and software borrowers dependent on large amounts of debt. The key risk is not necessarily that all such loans become problematic, but that their underlying economic value may be lower than the relatively stable marks carried in private portfolios suggest.
CoreWeave may therefore function as a real-time thermometer for part of the AI financing market. That makes its bonds more relevant today than many of the daily headlines surrounding its share price.
Nebius and other AI cloud companies face the same question
The repricing does not necessarily stop with CoreWeave. Other specialized AI cloud providers, including Nebius, will increasingly be judged on the relationship between growth, capital expenditure and financing. This does not imply that they have identical leverage or identical credit risk.
The question is nevertheless universal: how much capital has to be invested today to generate one dollar of future revenue, and what price must be paid for that capital? In an environment of cheap financing, aggressive capacity expansion can create substantial value. When creditors suddenly demand much higher returns, the same growth strategy changes materially.
Investors are therefore likely to distinguish more strongly between businesses capable of funding a growing share of expansion internally and those that must repeatedly raise billions for each new capacity cycle. We consider that distinction far more meaningful than treating all AI cloud stocks as a homogeneous group.
Why a major rally would not change our view
We have said for some time that CoreWeave can experience powerful interim rallies. We want to repeat that particularly clearly now because a negative long-term thesis is easily confused with an expectation that every subsequent price move must be lower.
CoreWeave remains an extremely volatile stock with direct exposure to one of the most powerful investment themes of the current cycle. A new multibillion-dollar contract could change sentiment immediately. Lower US interest rates could reduce financing concerns, while strength in Nvidia and other AI equities could easily pull CoreWeave higher.
Sharp declines can also attract new buyers and trigger short covering. Rallies of 20%, 30% or even more are therefore entirely possible without changing the underlying long-term trend.
We would not judge such a recovery by the size of the share-price move. We would look at the fundamentals. If leverage growth slows, financing costs decline materially and the business becomes increasingly able to finance expansion from internal cash flow, our view can change. A higher stock price by itself is not enough.
What needs to change before we become less negative?
Our view is not dogmatic. CoreWeave can disprove the bearish thesis, but we would need to see changes in the economic structure of the business rather than simply stronger market momentum.
The first improvement would be a material decline in the cost of capital. A sustained fall in CoreWeave bond yields and credit spreads would reduce the burden on future projects, particularly if that improvement reflected stronger confidence in cash generation rather than simply a broad bond-market rally.
Second, the enormous backlog needs to translate increasingly into free cash flow. Rapid revenue expansion is insufficient if every additional dollar of revenue requires equal or greater new investment. The equity becomes materially more attractive when existing infrastructure begins to produce enough cash to fund a larger portion of the next expansion cycle internally.
Finally, debt and lease obligations need to grow more slowly than operating cash flow. Only as CoreWeave becomes less dependent on repeated rounds of external funding does the risk decline that an increasing proportion of future economic value accrues to creditors and other capital providers.
The long-term trend remains downward for us
Until those improvements become visible, we remain negative on CoreWeave. This does not mean the company cannot continue winning major contracts, that revenue cannot keep growing or that the stock must fall continuously from current levels.
We actually expect volatility to remain high and powerful rallies to remain part of the price path. The underlying growth story is strong enough that positive headlines can rapidly convince investors to pay higher valuations again.
Our concern is the sustainability of those valuations. When a company needs more than $35 billion of financing in a year, carries roughly $52 billion of debt and lease obligations and spends nearly a quarter of quarterly revenue on net interest, the price of money becomes a fundamental component of equity value.
The rise in the 2032 bond yield from 9.625% at issuance to approximately 14.5% reinforces that analysis. In our view, the credit market is becoming more critical faster than many equity investors.
Desk-view
We have been negative on CoreWeave for some time and the latest bond-market move reinforces that position. The company has an exceptionally strong commercial footprint with approximately $104 billion of backlog, and we do not expect demand for AI compute to suddenly collapse. The problem lies much more in the financing side of the business, where enormous investment must be funded today while contracted cash flows are realized over time.
Powerful interim rallies remain explicitly part of our scenario. A gain of 20%, 30% or more would not automatically make us more constructive. As long as external financing remains essential, creditors demand increasingly high returns and a substantial portion of future economic value can be absorbed by interest, leases or dilutive financing, our long-term view remains clearly downward and we ultimately expect materially lower share prices.
Disclaimer Aan de door ons opgestelde informatie kan op geen enkele wijze rechten worden ontleend. Alle door ons verstrekte informatie en analyses zijn geheel vrijblijvend. Alle consequenties van het op welke wijze dan ook toepassen van de informatie blijven volledig voor uw eigen rekening.
Wij aanvaarden geen aansprakelijkheid voor de mogelijke gevolgen of schade die zouden kunnen voortvloeien uit het gebruik van de door ons gepubliceerde informatie. U bent zelf eindverantwoordelijk voor de beslissingen die u neemt met betrekking tot uw beleggingen.


