🎨 Marktoverzicht: AVTX - ARCAD - THEON - CRBN - PYPL - MELI - GLW en meer
Hieronder een overzicht van de belangrijkste ontwikkelingen van vanochtend, kort en zakelijk samengevat. Zie ook de AI Credit Stress Daily.
Wil je alle artikelen kunnen lezen en elke podcast beluisteren? Neem dan een abonnement en krijg toegang tot alle artikelen en de database met duizenden berichten
■ Europa: De Europese beurzen houden zich opnieuw opvallend goed. De AEX wint ongeveer 0,2%, terwijl Frankfurt en Parijs rond onveranderd bewegen en Brussel licht lager staat. Dat blijft opmerkelijk gezien de onzekerheid rond AI-financiering, geopolitiek en rente. Olie verloor na de nieuwe berichten uit Iran eerst bijna 1%, maar die daling is inmiddels grotendeels verdwenen en de prijs beweegt weer rond het vorige niveau. Europa probeert dus opnieuw wat hoger te komen, maar de markt blijft gevoelig voor iedere nieuwe headline.
■ Wall Street-futures: De Amerikaanse futures verbeteren richting de opening. De S&P 500-future wint ongeveer 0,2% en de Nasdaq 100-future circa 0,25%. Belangrijker is dat de dieptepunten van vannacht hebben gehouden en de futures opnieuw naar de bovenkant van de huidige bandbreedte bewegen. Daar ligt duidelijke weerstand. Breekt de Nasdaq 100-future daar overtuigend doorheen, dan kan vanmiddag een stevige vervolgrally ontstaan. Tot die tijd blijft het voor ons range trading.
■ Iran: Nieuwe uitspraken uit Iran worden door de markt aanvankelijk positief gelezen. De Iraanse opperste leider roept op te streven naar voorwaarden die door Iraanse functionarissen zijn vastgesteld om de oorlog te beëindigen. Daar zijn verschillende interpretaties mogelijk. Het kan onderdeel zijn van onderhandelingen, het kan samenhangen met de verkiezingen in Israël of het kan worden gelezen als een teken dat de economische druk op het regime toeneemt. Wij trekken daar nog geen harde conclusie uit. De eerste reactie van olie en aandelen was positief, maar bij dit soort geopolitieke headlines kan de interpretatie snel omslaan.
■ Olie: Olie daalde na de Iraanse berichten eerst bijna 1%, maar die beweging is inmiddels vrijwel verdwenen. Daarmee vervalt een deel van de steun die lagere energieprijzen eerder aan aandelen gaven. De snelle omslag onderstreept opnieuw het flipperkastkarakter van de markt. Voor de rest van de middag blijft olie een belangrijke graadmeter voor de geopolitieke risicopremie.
■ Israël: Vandaag vinden verkiezingen plaats in Israël. Voor financiële markten is vooral relevant welke koers de volgende regering tegenover Iran gaat voeren. De nieuwe uitspraken vanuit Iran kunnen daarom niet volledig los worden gezien van de Israëlische verkiezingsdag. Wij doen geen voorspelling over de uitslag, maar olie en defensie kunnen gevoelig blijven voor nieuwe politieke signalen.
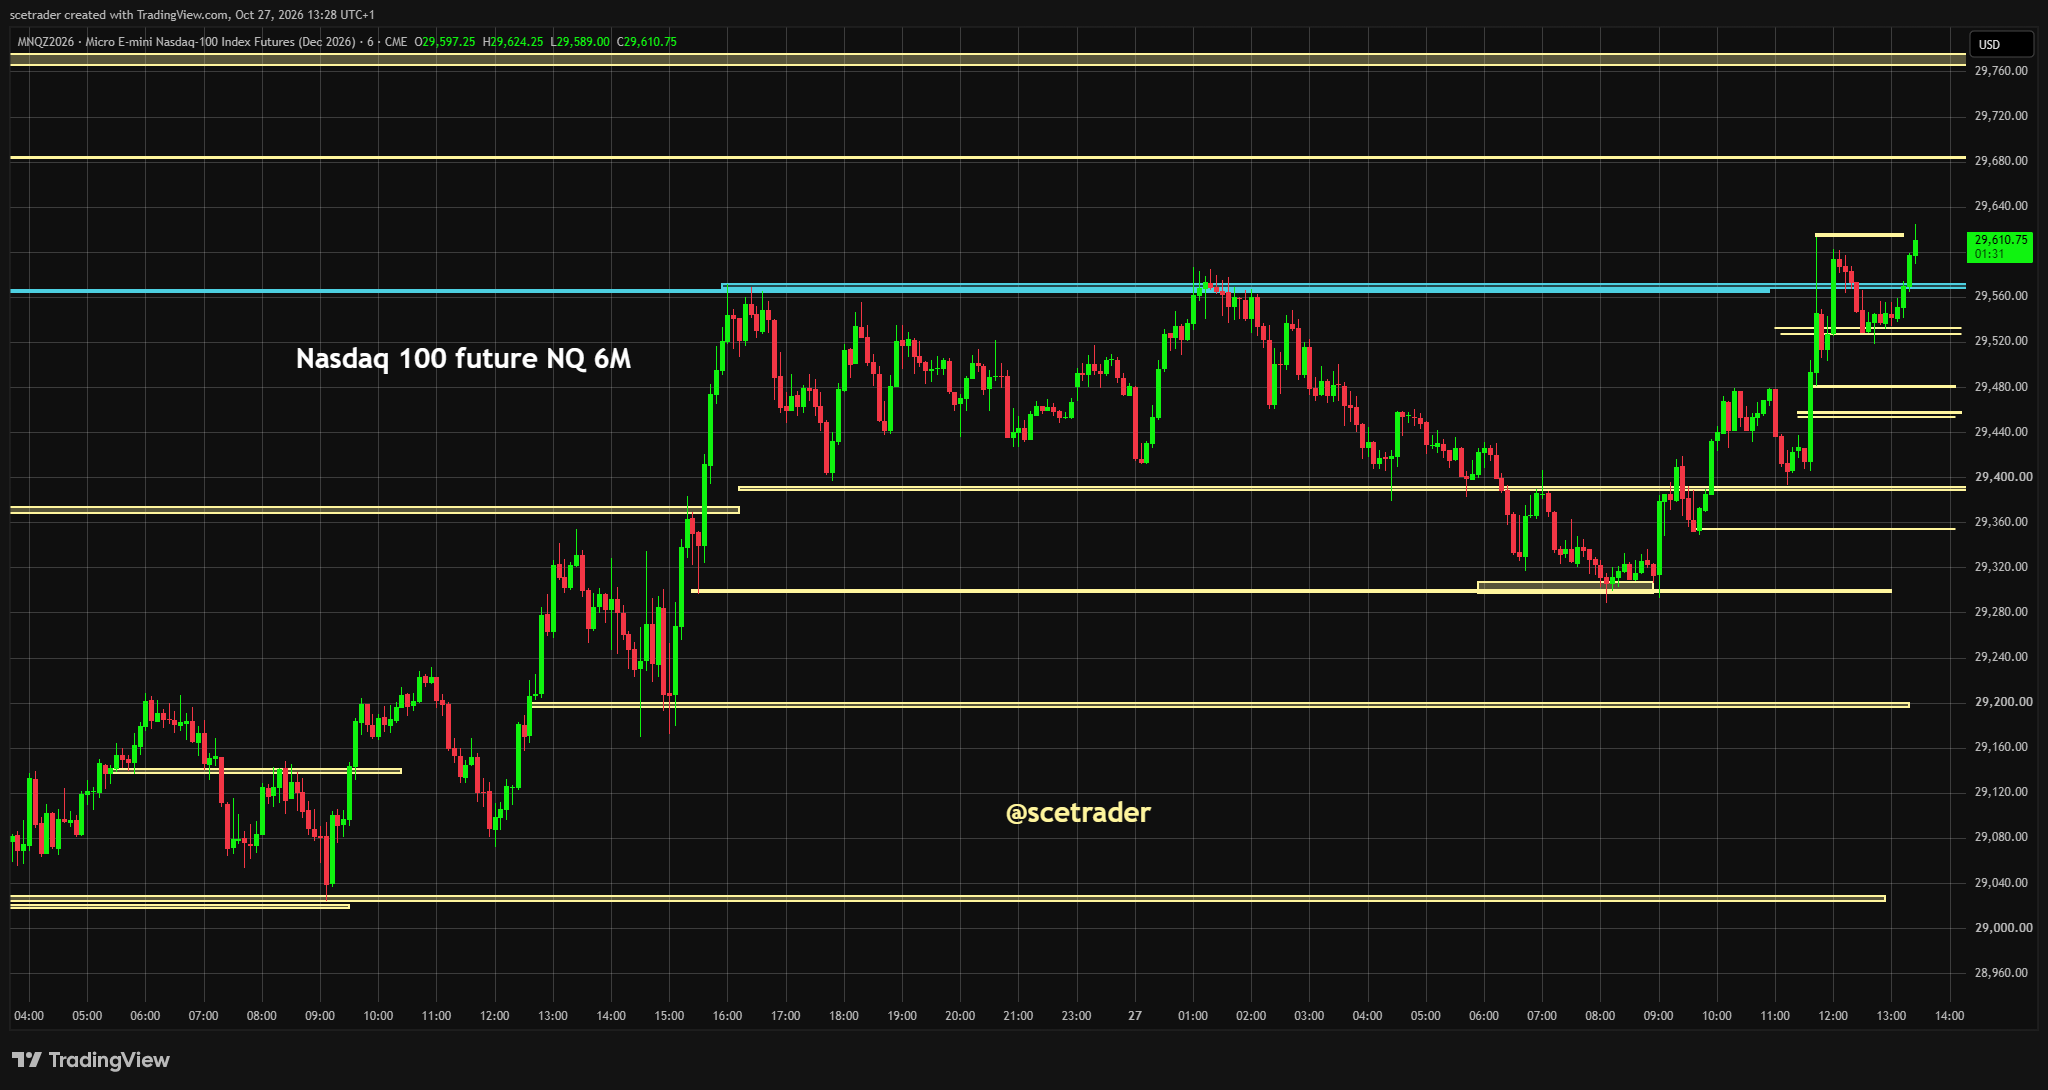
■ Nasdaq 100: Technisch blijft de bovenkant van de huidige bandbreedte het belangrijkste punt. De futures hebben de nachtelijke dieptepunten opgevangen en proberen opnieuw omhoog. Dat is een verbetering ten opzichte van vanochtend. De echte bevestiging komt echter pas wanneer de blauwe weerstandszone overtuigend wordt gebroken. Lukt dat, dan verwachten wij dat de Amerikaanse markt vanmiddag duidelijk verder kan versnellen.
■ Besi: Besi blijft één van de belangrijkste aandelen in Amsterdam en staat ongeveer 8,5% hoger. Applied Materials wil zijn belang verhogen van circa 9% naar ongeveer 20%, waarmee de strategische waarde van hybrid bonding en andere technieken voor geavanceerde chipverpakkingen opnieuw wordt bevestigd. Voor ons legt dat absoluut een buffer onder het aandeel, maar het haalt tegelijkertijd een deel van de directe overnamefantasie weg omdat andere potentiële kopers waarschijnlijk minder snel tegenover een strategische aandeelhouder met 20% willen staan. Wij denken zelf dat Applied Materials uiteindelijk best verder zou kunnen gaan en sluiten een volledige overname op langere termijn niet uit, ondanks de huidige boodschap dat dit niet de bedoeling is. Tegelijk verwachten wij na de huidige koerssprong niet automatisch veel extra outperformance. Besi heeft bovendien het aandeleninkoopprogramma van €60 miljoen afgerond en start een nieuw programma van €100 miljoen, terwijl Deutsche Bank het koopadvies handhaaft maar het koersdoel verlaagt van €240 naar €220. Fundamenteel blijven vooral de sterke orders en hybrid bonding interessant. De echte test wordt 2027, wanneer de huidige orderinstroom daadwerkelijk zichtbaar moet worden in omzet, marges en winst. Wij hebben nu geen positie en lopen de koers niet achterna. Bij een nieuwe correctie kan Besi opnieuw interessant worden.
■ AI en chips: Onderliggend blijft het nieuws uit AI en de chipsector gewoon sterk. De sector blijft zichzelf opnieuw uitvinden en de behoefte aan meer rekenkracht, geheugen, verbindingen en energie-efficiëntie verdwijnt niet. Dat is waarom wij voor de lange termijn zeer positief blijven. De discussie gaat momenteel niet over de vraag of AI groeit, maar over de prijs waartegen die groei gefinancierd wordt en hoeveel rendement uiteindelijk tegenover de enorme investeringen staat.
■ AI-kredietstress: De stress aan de kredietkant is nog niet voorbij. Obligaties, CDS en andere financieringsvoorwaarden van AI-gerelateerde ondernemingen blijven signalen geven dat de markt niet alles vertrouwt. Dat houdt de aandelenmarkt tegen ondanks sterke groeicijfers. Wanneer een bedrijf bijvoorbeeld rond 8% rente betaalt voor nieuw kapitaal, moet een project duidelijk meer dan 8% rendement opleveren voordat werkelijk economische waarde wordt gecreëerd. Wij willen daarom niet alleen naar omzetgroei kijken, maar vooral naar kasstromen, schuld en financieringsvoorwaarden.
■ Anthropic en Broadcom: Voor chips en netwerkapparatuur van Broadcom is rond Anthropic een financieringsconstructie van ongeveer $63 miljard opgezet. De apparatuur wordt via een aparte onderneming gekocht en vervolgens aan Anthropic verhuurd. Dat bevestigt de enorme vraag naar rekenkracht voor AI, maar maakt ook duidelijk hoe sterk klant, leverancier en financier inmiddels financieel met elkaar verbonden zijn.
■ Meta: Meta heeft de geplande aandelenuitgifte volgens de laatste berichtgeving verder vergroot tot bijna $98 miljard. Daarmee gaat het om één van de grootste aandelenfinancieringen ooit. Meta krijgt zo enorme financiële ruimte om de AI-uitbouw voort te zetten, maar bestaande aandeelhouders krijgen ook met verwatering te maken. Het belangrijkste signaal is voor ons dat zelfs een bedrijf met de omvang en kasstromen van Meta zulke bedragen nodig heeft om deze investeringscyclus te financieren.
■ Meta, NVIDIA, AMD en Broadcom: NVIDIA, AMD en Broadcom hebben belangstelling getoond om gezamenlijk enkele miljarden dollars aan Meta-aandelen af te nemen. Daarmee worden de financiële belangen binnen de AI-keten steeds duidelijker. Chipleveranciers helpen indirect grote klanten financieren, terwijl diezelfde klanten verantwoordelijk zijn voor een belangrijk deel van de toekomstige vraag naar hun producten.
■ SpaceX: Ook SpaceX bouwt nieuwe AI-capaciteit met externe financiering. Een aan Apollo verbonden partij gaat voor ongeveer $40 miljard aan chips en servers aanschaffen en die vervolgens aan SpaceX verhuren. De toegang tot goedkoop en betrouwbaar kapitaal wordt daarmee steeds belangrijker. Sterke ondernemingen kunnen blijven investeren, terwijl zwakkere spelers steeds meer last krijgen van hogere rentes of moeilijker verkrijgbare financiering.
■ AI-schuld: Niet iedere vorm van AI-schuld is daarmee onaantrekkelijk. BlackRock-topman Rick Rieder ziet juist kansen bij geselecteerde AI-leningen en obligaties. Hogere yields kunnen aantrekkelijk zijn wanneer de onderliggende kasstromen, zekerheden en voorwaarden sterk genoeg zijn. De markt gaat daardoor steeds nadrukkelijker onderscheid maken tussen goede en slechte kredietrisico's.
■ Goldman Sachs: De enorme financieringsrondes rond AI creëren tegelijkertijd een lucratieve markt voor investment banks. Banken die aandelenuitgiftes, leningen en andere constructies begeleiden kunnen tientallen tot honderden miljoenen dollars aan fees verdienen. De AI-boom levert daarmee niet alleen omzet op voor chipbedrijven en datacenters, maar ook voor de financiële sector die deze investeringsgolf helpt financieren.
■ TSMC en Taiwan: De enorme kaspositie van TSMC heeft inmiddels ook invloed op het Taiwanese banksysteem. Banken bieden TSMC volgens lokale berichtgeving ongeveer 2,10% op deposito's met looptijden van zes tot twaalf maanden, tegenover circa 1,75% vier maanden geleden, omdat zij stabiele deposito's nodig hebben om aan hun liquiditeitseisen te voldoen. Voor TSMC is dat gunstig omdat overtollige cash meer rente oplevert. Voor staatsbanken is het lastiger, omdat zij tegelijkertijd bepaalde woninghypotheken rond 1,775% verstrekken en daarmee een negatieve marge kunnen maken tegenover de depositorente die zij TSMC betalen. Ook de traditionele buffer via postspaargeld is beperkter doordat grote bedragen vastzitten in financiering aan TaiPower en CPC. Wij zien dit niet als een probleem voor TSMC, maar wel als een opvallend signaal dat liquiditeit en financieringskosten ook rond de chipsector een grotere rol spelen.
■ Broadcom: DA Davidson wordt duidelijk positiever over Broadcom en verhoogt het koersdoel van $350 naar $400. Analist Gil Luria rekent erop dat de beursgang van Anthropic doorgaat en ziet ook een mogelijke beursgang van OpenAI in 2027 als een belangrijke bron van nieuw kapitaal voor verdere AI-investeringen. Dat zou de vraag naar Broadcoms eigen AI-chips en netwerkoplossingen ondersteunen. Volgens de analist wordt Broadcom op basis van de winstverwachtingen voor 2027 nog relatief laag gewaardeerd wanneer deze beursgangen daadwerkelijk doorgaan. Broadcom blijft één van onze grote favorieten voor de lange termijn. Wij staan dicht bij bijkopen, maar willen eerst enkele dagen duidelijk beter momentum zien.
■ Vertiv: Vertiv heeft de overname van Utility Innovation Group afgerond. Daarmee verstevigt het bedrijf zijn positie rond de stroomvoorziening en infrastructuur die nodig zijn voor nieuwe datacenters. Vertiv staat eveneens op onze lijst, maar ook hier doen wij nog niets. Wij willen eerst meer stabiliteit en beter momentum binnen technologie zien.
■ Amkor: Amkor blijft voor ons interessant. Het aandeel staat onder onze eerste instap en wij willen uiteindelijk juist groter worden wanneer het technische beeld verbetert. De fundamentele vraag naar geavanceerde packaging blijft aantrekkelijk, maar wij willen niet midden in de huidige schommelingen te vroeg opschalen.
■ Memory: Volgens berichtgeving proberen Alibaba, Tencent en ByteDance langlopende contracten voor servergeheugen af te sluiten met Samsung Electronics en SK Hynix. Sommige gesprekken zouden zelfs betrekking hebben op looptijden tot 2035, veel langer dan de gebruikelijke contracten van drie tot vijf jaar. Het zou gaan om DDR5 en LPDDR5 voor de verdere uitbreiding van Chinese AI-infrastructuur. Als dit daadwerkelijk op grote schaal wordt vastgelegd, is dat een duidelijk bullish signaal voor de lange termijn van memory. Tegelijk zijn veel memory-aandelen na de recente correctie mogelijk goedkoper geworden, maar wij willen niet op waardering alleen instappen. Eerst stabilisatie en beter momentum, daarna willen wij juist weer groter naar deze sector kijken.
■ Corning: Corning komt met sterke cijfers. De omzet stijgt 19% naar $5,08 miljard en ligt boven de verwachting, terwijl de aangepaste winst per aandeel met 36% stijgt naar $0,91 en eveneens beter is dan verwacht. Ook de marges verbeteren duidelijk. Vooral Optical Communications valt op met een omzetstijging van 44% naar $2,4 miljard. Voor het vierde kwartaal rekent Corning op $5,2 tot $5,3 miljard omzet en een aangepaste winst per aandeel van $0,96 tot $1,00, waarbij de winstverwachting boven de marktconsensus ligt. Het bedrijf heeft daarnaast meerdere langlopende contracten ter waarde van miljarden dollars gesloten, onder meer met Verizon en AT&T. Corning zegt dat de verkopen rond generatieve AI in het kwartaal zijn verdubbeld en sneller groeien dan het aantal verkochte GPU's. Dit is voor ons een zeer belangrijk signaal voor de optische infrastructuur rond AI. Corning is absoluut een kandidaat om te kopen zodra het marktsentiment en het momentum overtuigend terugkeren.
■ Galaxy Digital: Galaxy komt met zeer sterke winstcijfers. De aangepaste winst per aandeel bedraagt $0,83 tegenover een verwachte kleine negatieve winst, terwijl de nettowinst uitkomt rond $323 miljoen en de aangepaste EBITDA ongeveer $455 miljoen bedraagt. De onderneming beschikt over ongeveer $4,9 miljard aan cash, stablecoins en Amerikaanse staatsleningen. Het beheerd vermogen en vermogen onder staking steeg sterk en ook het gemiddelde kredietboek groeide. Tegelijk bouwt Galaxy de datacenteractiviteiten snel uit, met een stroompijplijn van meer dan 5,7 gigawatt en Helios I Phase II volledig gefinancierd en in aanbouw. Daarmee wordt Galaxy steeds minder alleen een cryptobedrijf en steeds meer een combinatie van digitale activa en infrastructuur. Het aandeel wordt voor ons opnieuw aantrekkelijk zodra het sentiment en het momentum verbeteren.
■ MercadoLibre: Citi verhoogt MercadoLibre van Neutral naar Buy met een koersdoel van $2.050. Analist Joao Pedro Soares ziet de recente koerszwakte als een aantrekkelijker instappunt en verwacht dat MercadoLibre sneller kan blijven groeien dan de lokale consumentenmarkten. De hoge rente in Brazilië beperkt bovendien de mogelijkheden van concurrenten om agressief met krediet en subsidies marktaandeel te kopen, terwijl Sea volgens Citi een groter deel van de investeringen richting cloudinfrastructuur lijkt te verschuiven. De belangrijkste tegenkracht is dat verdere groei van het marktaandeel mogelijk opnieuw hogere uitgaven vereist en daarmee de marges kan drukken. Het aandeel wordt daarmee interessanter na de correctie, maar wij willen ook hier niet alleen op een brokerupgrade handelen.
■ UPS: UPS komt met cijfers die volgens ons duidelijk sterker zijn dan verwacht. Het aandeel ligt voorbeurs hoger. Wij gaan er zelf niets mee doen, maar de cijfers zijn wel een positieve read-through voor transport, de Amerikaanse economie en het bredere sentiment. In een markt waarin bijna alles door AI wordt gedomineerd, is het gunstig dat ook een grote cyclische onderneming als UPS geen duidelijke tegenvaller laat zien.
■ PayPal: Bij PayPal kijken wij vooral naar de kern en de outlook. De omzet van $8,6 miljard blijft iets achter bij de verwachting, maar de aangepaste winst per aandeel van $1,45 ligt duidelijk boven de consensus van $1,31. Het betaalvolume groeit nog, al blijft het iets achter bij de verwachting, en de vrije kasstroom daalt op jaarbasis. Belangrijker is dat PayPal de verwachting voor de aangepaste winst per aandeel over heel 2026 verhoogt naar ongeveer $5,60 en voor het vierde kwartaal rond $1,43 rekent, beide boven de marktverwachting. De turnaround laat daarmee winstverbetering zien, maar de omzet- en volumegroei zijn nog niet overtuigend genoeg. Wij gaan op dit moment niets met PayPal doen.
■ Coca-Cola: Coca-Cola komt met sterke resultaten. De omzet stijgt 7% naar $13,4 miljard en ligt duidelijk boven de verwachting, terwijl de aangepaste winst per aandeel 11% groeit naar $0,91. Het wereldwijde volume stijgt 5% en de operationele marge loopt verder op. Coca-Cola verhoogt bovendien de jaarverwachting en mikt nu op minimaal 5% organische omzetgroei, minimaal 11% groei van de vergelijkbare winst per aandeel en ten minste $13 miljard vrije kasstroom. Dat is een degelijk defensief groeiverhaal. Wij zijn neutraal tot licht positief, vooral voor de langere trend, maar zien het niet als een aandeel waar wij nu agressief achteraan willen.
■ Corbion: Corbion wint ongeveer 5% op nieuwe overnamegeruchten. Wij sluiten niet uit dat daar uiteindelijk iets kan gebeuren. Het bedrijf heeft al langer eigenschappen die het voor strategische of financiële kopers interessant maken. Zolang er geen concreet bod ligt blijft het echter speculatie.
■ Kendrion: Kendrion wint ongeveer 2% en blijft een interessant kleiner industrieel aandeel om te volgen. Wij hebben al vaker aangegeven dat Kendrion mogelijk te klein is om op langere termijn volledig zelfstandig te blijven. Technisch is het aandeel teruggevallen richting steun, terwijl hogerop duidelijke weerstand ligt. Een overname blijft een mogelijk scenario, maar niet iets waarop wij nu vooruitlopen.
■ Avantium: Avantium staat stevig onder druk na de claimemissie van ongeveer €55 miljoen. Voor ons verandert niets. Wij blijven volledig weg uit het aandeel. De technologie kan interessant zijn, maar de terugkerende behoefte aan nieuw kapitaal blijft precies het risico waarvoor wij al langere tijd waarschuwen.
■ Arcadis: Arcadis gaat een grootschalig PFAS-saneringstraject in Antwerpen en Zwijndrecht leiden. Dat versterkt de positie bij complexe milieuprojecten en kan de orderportefeuille langdurig ondersteunen.
■ Exosens en Theon: Exosens rapporteert sterke groei en bevestigt de verhoogde verwachtingen voor 2026. De vraag naar nachtzicht, surveillance, drones, systemen tegen drones en nucleaire instrumentatie blijft hoog. Dat is een duidelijke positieve read-through voor Theon International. Toch kopen wij Theon nog niet. Het blijft voor de lange termijn een aantrekkelijk bedrijf, maar de waardering is nog te hoog.
■ Frankrijk en technologie: Binnen Parijs liggen vooral bedrijven die profiteren van AI, elektrificatie en datacenters relatief sterk. STMicroelectronics, Schneider Electric en Legrand doen het goed. Dat is belangrijk omdat het laat zien dat de Europese veerkracht niet uitsluitend van defensieve aandelen komt. Een deel van de steun komt wel degelijk uit technologie en infrastructuur.
■ Siemens Energy: Siemens Energy wint ongeveer 3% en beweegt rond €127. Het aandeel blijft nadrukkelijk op onze radar, maar wij stappen nog niet in. Ook hier willen wij eerst beter momentum en meer stabiliteit zien. Het structurele verhaal rond elektriciteitsnetten en stroominfrastructuur blijft voor de lange termijn aantrekkelijk.
■ DEME, Sif en Fugro: De Duitse windsector vraagt de overheid om geschillen rond windparken op te lossen. Dat kan belangrijk zijn voor de hele offshore-windketen. Snellere besluitvorming kan projecten opnieuw in beweging brengen, maar vergunningen, financieringskosten en definitieve investeringsbesluiten blijven bepalend.
■ SBM Offshore: De Koreaanse sectorgenoot Hanwha Ocean bleef met de resultaten achter bij de verwachtingen. Dat is geen directe voorspeller voor SBM Offshore, maar wel een iets minder gunstig signaal voor delen van de offshore- en scheepsbouwketen.
■ Universal Music Group: UMG heeft volgens Bloomberg eerder gesproken met Apollo, TPG en Blackstone over een mogelijke transactie waarbij het bedrijf van de beurs zou verdwijnen. Er kwam geen formeel verkoopproces uit voort. Het nieuws bevestigt wel dat private-equitypartijen waarde zien in de muziekcatalogus en de voorspelbare kasstromen.
■ Magnum Ice Cream: Het conflict rond de gewenste afsplitsing van Ben & Jerry's blijft spelen. Daarmee blijven governance, merkwaarde en de verdere ontvlechting relevant. De markt zal vooral kijken of dit uiteindelijk gevolgen krijgt voor de operationele focus of toekomstige strategische keuzes.
■ RELX: Informa heeft de verwachting voor de onderliggende omzetgroei verlaagd. Dat is geen direct nieuws voor RELX, maar wel een minder gunstig signaal voor zakelijke informatie en datadiensten. Onze positieve langetermijnvisie verandert hierdoor niet.
■ Pharming: Pharming rapporteerde een aangepaste winst per aandeel van $0,03 tegenover $0,02 verwacht. De omzet steeg 20,8% naar $117,56 miljoen en de nettowinst kwam uit rond $22 miljoen. De cijfers zijn degelijk tot goed, maar wij zien geen reden om een positie te nemen. Pharming blijft voor ons te afhankelijk van een relatief beperkt toepassingsgebied voor zijn medicijnen en therapieën.
■ Beiersdorf en Unilever: Beiersdorf bleef met de omzet iets achter bij de verwachting en Nivea bleef zwak. Het management zegt dat het herstel vordert, maar de cijfers zelf zijn niet sterk genoeg om enthousiast van te worden. Dat is indirect ook relevant voor Unilever en andere grote producenten van consumentengoederen.
■ Orange: Orange verhoogt de verwachting voor de groei van de kernwinst in 2026 naar meer dan 4,5%. De groei komt vooral van buiten Frankrijk en Orange Cyberdefense ontwikkelt zich eveneens sterk. Dat is positief voor Orange en bevestigt tegelijkertijd de structurele vraag naar cybersecurity.
■ Porsche: Porsche zegt de eerste voordelen van de reorganisatie te zien en wil de blootstelling aan China verminderen. Wij doen er niets mee. De operationele verbetering moet eerst overtuigender worden voordat wij opnieuw naar het aandeel kijken.
■ HSBC en banken: HSBC rapporteert hogere winst en lagere kredietverliezen, maar de omzet stelt teleur en het aandeel staat onder druk. Dat trekt ook andere Europese banken mee. De boodschap is belangrijk: hogere winst alleen is niet voldoende wanneer de kwaliteit van de omzetgroei tegenvalt. Bij banken blijven probleemleningen, voorzieningen en de leningportefeuille minstens zo belangrijk.
■ ING: ING heeft het aandeleninkoopprogramma van €1 miljard afgerond. Wij zien dat als neutraal nieuws. Het programma is klaar en verandert onze visie op het aandeel niet.
■ Novartis: Novartis verhoogt de verwachting voor de kernwinst over het volledige jaar. Dat geeft enige defensieve steun en past bij beleggers die naast technologie zoeken naar minder cyclische winstgroei.
■ argenx: Citi verlaagt het koersdoel van €1.301 naar €1.232, maar handhaaft het koopadvies. Dat is een aanpassing van de waardering en geen fundamentele draai.
■ Solvay, IBA en Umicore: Solvay ligt wat zwakker en IBA wat hoger, maar bij IBA blijven wij aan de zijlijn. Umicore laat technisch herstel zien, maar de eerdere glans rond kritieke grondstoffen en zeldzame aardmetalen is voor ons grotendeels verdwenen. Ook daar zien wij nu geen reden om opnieuw positie te kiezen.
■ Vastned: Vastned handhaaft de outlook. De lagere schuldgraad geeft bovendien meer ruimte voor eventuele overnames. Dat is positief in een vastgoedsector waarin de kwaliteit van de balans steeds belangrijker wordt.
■ WDP: Feedback rond Argan wijst op aantrekkelijke voorwaarden voor aandeelhouders van Argan. Voor WDP is dit relevant omdat transacties binnen logistiek vastgoed opnieuw laten zien dat kwalitatieve assets nog steeds kapitaal aantrekken.
■ Canon en elektronica: Canon verlaagt de verwachting voor de operationele winst en blijft achter bij de ramingen. Dat is een minder gunstig signaal voor delen van de elektronica- en apparatuurmarkt. Het moet niet rechtstreeks op alle Europese chipbedrijven worden geplakt, maar laat wel zien dat niet ieder technologiesegment even sterk is.
■ Revolut en fintech: De Bank of England laat de processen rond de goedkeuring van nieuwe producten bij Revolut onderzoeken. Dat is vooral een signaal over toezicht. Snelle groei blijft aantrekkelijk, maar governance en risicobeheer moeten in hetzelfde tempo meegroeien.
■ EQT en Range Resources: EQT neemt Range Resources over en creëert daarmee de grootste Amerikaanse aardgasproducent. Het bredere signaal blijft dat de sector rekent op structureel hogere gasvraag vanuit LNG, elektriciteitscentrales en datacenters. De toenemende stroomvraag door AI leidt daarmee ook buiten de chipsector tot grote investeringen.
■ Microsoft en Alphabet: De cijfers van woensdag worden cruciaal voor de volgende fase van het AI-verhaal. Beleggers willen niet alleen sterke cloudgroei zien, maar vooral bewijs dat de enorme investeringen uiteindelijk voldoende vrije kasstroom en rendement opleveren. In de huidige omgeving krijgt capex veel meer aandacht dan enkele kwartalen geleden.
■ Amerikaanse midterms: De tussentijdse verkiezingen van 3 november worden ook voor Europese aandelen steeds relevanter. De uitkomst kan gevolgen hebben voor handelsbeleid, defensie-uitgaven, belastingen, energie en technologiebeleid. Voor ons gaat het niet om het voorspellen van de winnaar, maar om de mogelijke gevolgen voor sectoren en Europese bedrijven met veel Amerikaanse omzet.
■ Amerikaans energiebeleid: De Amerikaanse regering wil de regels rond methaanuitstoot voor olie- en gasproducenten verder versoepelen. Dat kan de nalevingskosten voor producenten verlagen en op termijn de productie ondersteunen. Voor bedrijven die verdienen aan het meten en verminderen van methaanuitstoot kan dezelfde beleidswijziging juist minder gunstig zijn.
■ Brazilië: De institutionele onzekerheid is wat afgenomen nadat de verliezende partij de verkiezingsuitslag heeft erkend. De fundamentele zorgen verdwijnen daarmee niet. Beleggers blijven kijken naar overheidsuitgaven, schuld, rente en de zwakke real. Santander en AB InBev blijven de duidelijkste Europese aandelen met een belangrijke Braziliaanse blootstelling.
■ Obligaties: Amerikaanse staatsobligaties zijn de laatste tijd wat gekocht en de tienjaarsrente beweegt rond 4,98%. Wij lezen daar nog niet te veel uit. Een deel van de vraag lijkt samen te hangen met veilige havens. Wij willen eerst nieuwe inflatiecijfers, het rentebesluit van de Federal Reserve en vooral de ontwikkeling van de term premium zien. Onze bestaande callspreads op TLT laten wij gewoon lopen.
■ Europa en rente: De Duitse tienjaarsrente beweegt rond 3,34%, terwijl de Franse rente hoger blijft. Frankrijk blijft voor de euro en de Europese obligatiemarkt een belangrijk aandachtspunt. Het probleem is te groot om weg te redeneren, maar niet iedere beweging in Franse rente moet meteen als systeemstress worden gezien.
■ Euro: De euro blijft zwak tegenover de dollar. Wij dekken onze Amerikaanse aandelenposities niet af, omdat valuta's voortdurend heen en weer bewegen en wij niet op iedere beweging willen reageren. Technisch sluiten wij bovendien niet uit dat de euro eerst nog verder daalt voordat later opnieuw herstel ontstaat.
■ Goud en zilver: Goud blijft rond de psychologisch belangrijke grens van $4.000 bewegen en zilver ligt opnieuw lager. Beide metalen missen overtuigend momentum. Dat past bij een markt waarin beleggers voortdurend wisselen tussen risico, veilige havens en cash zonder dat één richting domineert.
■ Bitcoin en crypto: Bitcoin probeert de grens van $80.000 opnieuw vast te houden. Wij doen er op dit moment niets mee. Ook crypto-gerelateerde aandelen geven geen sterk signaal. Op langere termijn willen wij mogelijk opnieuw kopen, maar eerst willen wij een duidelijker technisch beeld zien.
■ AEX-optiebeeld: Het optiebeeld laat in principe nog steeds ruimte richting ongeveer 1.160 voor de AEX. Tegelijk krijgen wij zelf enige hoogtevrees en nemen wij die theoretische ruimte niet als automatisch koersdoel. Het geeft vooral aan dat de markt technisch nog opwaartse ruimte heeft wanneer technologie meedoet en de kredietstress afneemt.
■ Marktbeeld: Europa blijft bijna verbazingwekkend sterk liggen en de Amerikaanse futures proberen opnieuw naar de bovenkant van hun bandbreedte te bewegen. Het Amerikaanse bedrijfsnieuws is daarnaast redelijk goed. Dat is positief. Tegelijk blijft de markt een flipperkast en kan één nieuwe headline over Iran, olie of AI-financiering het beeld onmiddellijk veranderen. Voor de lange termijn blijven wij zeer positief over AI, chips en nieuwe technologie. Op korte termijn willen wij meer stabiliteit voordat wij aanzienlijk meer risico nemen.
■ Positionering: Wij staan te popelen om veel groter de markt in te gaan, maar wachten nog. Het liefst zien wij ongeveer drie handelsdagen waarin technologie stabiliseert en het momentum zichtbaar verbetert. Er staan al enkele kleine beginposities en free rides, waaronder Amkor, maar wij hebben nog veel cash. Alleen in defensieve aandelen als Unilever en Shell zitten is voor ons geen oplossing. Voor echte groei in een portefeuille heb je uiteindelijk groeibedrijven nodig en dan kom je steeds opnieuw uit bij chips, AI en andere nieuwe technologie.
■ Richting: Richting Wall Street is het beeld voorzichtig positiever, maar nog niet bevestigd. De Amerikaanse futures staan hoger, de nachtelijke steun heeft gehouden en het bedrijfsnieuws uit de Verenigde Staten is eerder ondersteunend. Breekt de Nasdaq 100-future overtuigend door de weerstand aan de bovenkant van de huidige bandbreedte, dan kan vanmiddag een stevige rally volgen. Zolang die uitbraak ontbreekt, blijven wij rekening houden met nieuwe bewegingen heen en weer.
■ Surprise: Positief wanneer de Nasdaq 100-future overtuigend door de weerstand breekt, Wall Street technologie opnieuw koopt en het Iran-nieuws de olieprijs toch weer lager duwt. Ook de sterke cijfers van Corning en Coca-Cola en verdere positieve Amerikaanse resultaten kunnen het sentiment ondersteunen. Negatief wanneer de futures opnieuw van de weerstand worden afgewezen, olie weer scherp stijgt of de stress in AI-obligaties en CDS verder oploopt.
■ Desk-view: Voor ons is het beeld dubbel, maar niet ingewikkeld. Voor de lange termijn blijven wij zeer bullish op technologie, chips en AI. De industrie blijft zichzelf vernieuwen en de cijfers van Corning laten vandaag opnieuw zien dat de infrastructuur rond AI sterk groeit: Optical Communications groeit 44% en de verkopen rond generatieve AI verdubbelen. Broadcom blijft één van onze favoriete aandelen en wordt interessanter als het momentum enkele dagen bevestigt. Galaxy Digital begint opnieuw aantrekkelijk te worden als het sentiment en momentum terugkeren, terwijl de lange contracten die Chinese technologiebedrijven voor geheugen proberen vast te leggen een duidelijk bullish signaal voor memory zijn. Ook daar willen wij uiteindelijk weer groter in, maar pas na stabilisatie. MercadoLibre wordt na de koerszwakte interessanter en Coca-Cola laat zien dat ook defensieve groei sterk kan blijven. PayPal verbetert de winstverwachting, maar overtuigt ons nog niet genoeg om iets te doen. Besi, Amkor, Vertiv, Siemens Energy en Corning staan allemaal op verschillende manieren op onze radar. Tegelijk willen wij niet vooruitlopen op momentum dat nog niet overtuigend is. De stress in AI-krediet blijft aanwezig, de Nasdaq 100-future moet nog door zijn weerstand en de markt blijft gevoelig voor geopolitieke headlines. Europa blijft sterk, maar uiteindelijk moeten technologie en groeiaandelen de volgende echte beweging dragen. Wij hebben daarom geen haast. Eerst willen wij enkele dagen stabiliteit en beter momentum zien. Breekt de Nasdaq vandaag overtuigend omhoog, dan kan het snel gaan en zullen wij opnieuw kijken naar uitbreiding van posities. Zakt technologie opnieuw weg, dan kan dat juist de lagere prijzen opleveren waarop wij veel groter in deze markt willen stappen.
English
Morning Call: Europe remains resilient as US futures improve, but confirmation is still needed
© 2026 SCEtrader.nl - All rights reserved.
Tuesday, October 27, 2026 | Heading into Wall Street
■ Europe: European equities are again holding up remarkably well around midday. The AEX is up around 0.2%, while Frankfurt and Paris are roughly unchanged and Brussels is modestly lower. This remains notable given uncertainty around AI financing, geopolitics and interest rates. Oil initially fell almost 1% following fresh Iran headlines, but most of that decline has already disappeared and prices are back around previous levels. Europe is therefore attempting another move higher, but markets remain highly sensitive to every new headline.
■ Wall Street futures: US futures are improving heading toward the open. S&P 500 futures are up around 0.2% and Nasdaq 100 futures roughly 0.25%. More important is that overnight lows held and futures are once again approaching the upper end of the current range. Clear resistance sits there. If Nasdaq 100 futures break convincingly above that zone, a much stronger rally could develop this afternoon. Until then, we continue to view the market as range-bound.
■ Wall Street: US cash markets open at 14:30 Dutch time. US corporate news has so far been more supportive than negative, while futures are improving. This creates room for another move higher. We first want to see whether buying power holds after the open and whether technology finally breaks resistance.
■ Iran: Fresh comments from Iran are initially being interpreted positively by markets. Iran's supreme leader has called for pursuing conditions set by Iranian officials to end the war. Several interpretations are possible. This may be part of negotiations, it may be connected to Israel's election, or it may be viewed as a sign that economic pressure on the regime is increasing. We are not drawing a hard conclusion. Oil and equities initially responded positively, but geopolitical headlines can quickly be reinterpreted.
■ Oil: Oil initially fell almost 1% following the Iranian comments, but that move has largely disappeared. This removes part of the support that lower energy prices had offered equities. The rapid reversal once again illustrates the market's pinball-machine character. Oil remains an important gauge of geopolitical risk for the rest of the afternoon.
■ Israel: Israel is holding elections today. For financial markets, the key issue is what stance the next government will adopt toward Iran. Fresh Iranian comments therefore cannot be viewed entirely separately from election day in Israel. We make no prediction about the result, but oil and defence may remain sensitive to new political signals.
■ Nasdaq 100: Technically, the upper end of the current range remains the key area. Futures absorbed the overnight lows and are again moving higher. This is an improvement from earlier in the morning. Real confirmation only comes if the blue resistance zone is broken convincingly. If that happens, we expect the US market could accelerate materially this afternoon.
■ Besi: Besi remains one of Amsterdam's most important stocks and is trading around 8.5% higher. Applied Materials plans to increase its stake from roughly 9% to around 20%, once again confirming the strategic value of hybrid bonding and other advanced semiconductor-packaging technologies. In our view, this clearly creates a buffer under the shares, while simultaneously removing some immediate takeover speculation because other potential buyers are less likely to want to face a strategic shareholder owning 20%. We believe Applied Materials could ultimately go further and do not rule out a full acquisition over the longer term despite its current message that this is not the intention. At the same time, we do not automatically expect significant additional outperformance following today's jump. Besi has also completed its €60 million share-buyback programme and is starting a new €100 million programme, while Deutsche Bank maintains Buy but cuts its target from €240 to €220. Fundamentally, strong orders and especially hybrid bonding remain important. The real test comes in 2027, when current order intake needs to translate into revenue, margins and earnings. We currently have no position and will not chase the shares. A new correction could make Besi interesting again.
■ AI and semiconductors: Underlying news across AI and semiconductors remains strong. The industry continues to reinvent itself and demand for greater compute, memory, connectivity and energy efficiency is not going away. This is why we remain very positive over the long term. The current debate is not whether AI will grow, but at what price that growth can be financed and how much return will ultimately be generated by the enormous investment.
■ AI credit stress: Stress in credit markets has not disappeared. Bonds, CDS and other financing conditions for AI-related companies continue to signal that markets do not fully trust the story. This is holding equities back despite strong growth. If a company pays around 8% for new financing, an investment needs to generate clearly more than 8% before it creates genuine economic value. We therefore want to look beyond revenue growth and focus on cash flow, debt and funding terms.
■ Anthropic: Enthusiasm following Anthropic's filing was substantial on Monday, but some of that euphoria has already faded. The company is growing exceptionally quickly and has a relatively strong cash position, but remains loss-making and will require substantial additional capital. The enormous reported loss also needs to be treated carefully because much of it reflects accounting revaluations of convertible instruments rather than an equivalent cash outflow. The real test is how much investors are ultimately willing to pay for profitability that still needs to be proven.
■ Anthropic and Broadcom: A financing structure of around $63 billion has been arranged around Anthropic for Broadcom chips and networking equipment. The equipment is purchased through a separate company and then leased to Anthropic. This confirms enormous demand for AI compute but also demonstrates how closely customers, suppliers and financiers have become financially connected.
■ Meta: Meta has reportedly increased its planned equity offering to almost $98 billion. This would make it one of the largest equity financings in history. Meta gains enormous financial flexibility to continue building AI, while existing shareholders face dilution. The key signal for us is that even a company with Meta's scale and cash flows requires sums of this magnitude to finance the current investment cycle.
■ Meta, NVIDIA, AMD and Broadcom: NVIDIA, AMD and Broadcom have expressed interest in collectively purchasing several billion dollars of Meta shares. Financial interests inside the AI ecosystem are therefore becoming increasingly clear. Chip suppliers are indirectly helping finance major customers while those same customers remain responsible for a significant share of future product demand.
■ SpaceX: SpaceX is also building AI capacity with outside financing. An Apollo-linked party plans to purchase around $40 billion of chips and servers and then lease them to SpaceX. Access to cheap and reliable capital is therefore becoming increasingly important. Strong companies can continue investing while weaker players increasingly struggle with higher rates or less available funding.
■ AI debt: Not all debt linked to AI is necessarily unattractive. BlackRock's Rick Rieder sees opportunities in selected AI loans and bonds. Higher yields can become attractive when underlying cash flows, collateral and terms are strong enough. Markets are therefore increasingly separating good and bad credit risks.
■ Goldman Sachs: Enormous AI financing rounds are simultaneously creating a lucrative market for investment banks. Banks arranging equity issues, loans and other structures can earn tens or hundreds of millions of dollars in fees. The AI boom is therefore generating revenue not only for semiconductor companies and data centres but also for the financial industry funding the buildout.
■ TSMC and Taiwan: TSMC's massive cash position is now also affecting Taiwan's banking system. Local banks are reportedly offering TSMC around 2.10% on six- to twelve-month deposits, versus roughly 1.75% four months ago, because they need stable deposits to meet liquidity requirements. This benefits TSMC because excess cash earns more interest. It is more difficult for state banks because some housing mortgages are issued around 1.775%, potentially creating a negative margin relative to what they pay TSMC. The traditional postal-savings buffer is also more limited because substantial funds are tied up in loans to TaiPower and CPC. We do not view this as a problem for TSMC, but it is a notable sign that liquidity and financing costs are becoming increasingly important around the semiconductor ecosystem.
■ Broadcom: DA Davidson has become clearly more positive on Broadcom and raises its price target from $350 to $400. Analyst Gil Luria expects Anthropic's IPO to proceed and sees a potential OpenAI IPO in 2027 as another major source of fresh capital for AI investment. That could support demand for Broadcom's custom AI chips and networking products. The analyst also argues that the stock's valuation does not fully reflect the possibility that both IPOs proceed. Broadcom remains one of our major long-term favourites. We are close to adding, but first want to see several days of clearly improving momentum.
■ Vertiv: Vertiv has completed its acquisition of Utility Innovation Group, strengthening its position in the power infrastructure needed for new data centres. Vertiv is also on our list, but we are not acting yet. We first want more stability and better momentum across technology.
■ Amkor: Amkor remains interesting. The stock trades below our first entry and we ultimately want a larger position if the technical picture improves. Fundamental demand for advanced packaging remains attractive, but we do not want to scale too early in the middle of current volatility.
■ Memory: Alibaba, Tencent and ByteDance are reportedly seeking long-term server-memory supply agreements with Samsung Electronics and SK Hynix. Some discussions are said to involve terms extending to 2035, far beyond the usual three- to five-year contracts, covering DDR5 and LPDDR5 for expanding AI infrastructure. If deals of that duration and scale are actually signed, this is a clearly bullish long-term signal for memory. Memory stocks may have become cheaper after recent corrections, but we do not want to buy on valuation alone. We first want stabilisation and better momentum, after which we would like to rebuild much larger exposure to the sector.
■ Corning: Corning reports strong results. Revenue rises 19% to $5.08 billion and beats expectations, while adjusted EPS increases 36% to $0.91 and also comes in ahead. Margins improve significantly. Optical Communications stands out with revenue up 44% to $2.4 billion. For the fourth quarter, Corning expects $5.2-$5.3 billion of revenue and adjusted EPS of $0.96-$1.00, with the profit outlook above consensus. The company has also secured several long-term multibillion-dollar agreements, including with Verizon and AT&T. Corning says generative-AI sales doubled year over year and are growing faster than GPU unit volumes. This is a very important signal for AI optical infrastructure. Corning is absolutely a candidate for us to buy once market sentiment and momentum convincingly return.
■ Galaxy Digital: Galaxy reports very strong profit numbers. Adjusted EPS is $0.83 versus expectations for a small loss, while net income is around $323 million and adjusted EBITDA roughly $455 million. The company holds about $4.9 billion in cash, stablecoins and US Treasuries. Assets under management and staking have grown strongly and the average loan book has also expanded. Galaxy is simultaneously scaling its data-centre business, with a power pipeline above 5.7 gigawatts and Helios I Phase II fully financed and under construction. Galaxy is therefore becoming less purely a crypto company and more a combination of digital assets and infrastructure. The stock becomes attractive to us again once sentiment and momentum improve.
■ MercadoLibre: Citi upgrades MercadoLibre from Neutral to Buy with a $2,050 price target. Analyst Joao Pedro Soares sees recent share-price weakness as a more attractive entry point and expects MercadoLibre to continue growing faster than local consumer markets. High Brazilian interest rates also limit competitors' ability to aggressively buy market share through credit and subsidies, while Sea appears to be shifting more investment toward cloud infrastructure. The main risk is that further market-share gains could require heavier spending and pressure margins. The stock therefore becomes more interesting after the correction, although we would not act on the broker upgrade alone.
■ UPS: UPS reports numbers that we consider clearly stronger than expected. Shares are higher premarket. We are not taking a position, but the figures provide a positive read-through for transport, the US economy and broader sentiment. In a market dominated by AI, it is constructive that a major cyclical company such as UPS is not delivering a clear disappointment.
■ PayPal: At PayPal we focus mainly on the key points and outlook. Revenue of $8.6 billion is slightly below expectations, but adjusted EPS of $1.45 is clearly above the $1.31 consensus. Payment volume continues to grow but is also slightly below expectations, while free cash flow is lower year over year. More importantly, PayPal raises its full-year 2026 adjusted EPS outlook to around $5.60 and guides to roughly $1.43 for Q4, both above market expectations. The turnaround is showing better earnings, but revenue and volume growth are not convincing enough for us yet. We are doing nothing with PayPal at this stage.
■ Coca-Cola: Coca-Cola reports strong results. Revenue rises 7% to $13.4 billion and beats expectations, while adjusted EPS increases 11% to $0.91. Global unit case volume rises 5% and operating margin improves further. Coca-Cola also raises its full-year outlook and now expects at least 5% organic revenue growth, at least 11% comparable EPS growth and at least $13 billion of free cash flow. This is a solid defensive growth story. We are neutral to mildly positive, particularly on the longer-term trend, but do not see it as a stock to chase aggressively here.
■ Corbion: Corbion gains around 5% on renewed takeover speculation. We do not rule out something eventually happening. The company has long had characteristics that could make it interesting to strategic or financial buyers. Until a concrete offer emerges, however, it remains speculation.
■ Kendrion: Kendrion gains around 2% and remains an interesting smaller industrial stock to watch. We have previously argued that the company may ultimately be too small to remain fully independent over the long term. Technically, the shares have pulled back toward support while clear resistance remains above. A takeover remains a possible scenario, but not one we are positioning for today.
■ Avantium: Avantium is under heavy pressure following its roughly €55 million rights issue. Our view does not change. We continue to stay completely away. The technology may be interesting, but recurring capital needs remain exactly the risk we have warned about for some time.
■ Arcadis: Arcadis will lead a large-scale PFAS remediation programme in Antwerp and Zwijndrecht. This strengthens its position in complex environmental projects and could support the order book over an extended period.
■ Exosens and Theon: Exosens reports strong growth and confirms its upgraded 2026 outlook. Demand for night vision, surveillance, drones, counter-drone systems and nuclear instrumentation remains high. This is a clearly positive read-through for Theon International. We are still not buying Theon. It remains an attractive long-term business, but valuation is still too high.
■ France and technology: In Paris, companies benefiting from AI, electrification and data centres are among the stronger names. STMicroelectronics, Schneider Electric and Legrand are performing well. This matters because Europe's resilience is not being driven exclusively by defensive stocks. Some of the support is clearly coming from technology and infrastructure.
■ Siemens Energy: Siemens Energy gains around 3% and trades near €127. The stock remains firmly on our radar, but we are not entering yet. Here too we first want better momentum and more stability. The structural story around power grids and electricity infrastructure remains attractive over the long term.
■ DEME, Sif and Fugro: Germany's wind industry is urging the government to resolve disputes around wind farms. This could matter for the entire offshore-wind chain. Faster decision-making could restart projects, but permits, financing costs and final investment decisions remain decisive.
■ SBM Offshore: Korean peer Hanwha Ocean missed expectations. This is not a direct predictor for SBM Offshore but is a slightly less favourable signal for parts of the offshore and shipbuilding chain.
■ Universal Music Group: UMG has reportedly spoken with Apollo, TPG and Blackstone about a possible take-private transaction. No formal sales process resulted. The news nevertheless confirms that private-equity firms see value in the music catalogue and predictable cash flows.
■ Magnum Ice Cream: The dispute around the requested separation of Ben & Jerry's continues. Governance, brand value and the broader separation therefore remain relevant. Markets will mainly watch whether this ultimately affects operational focus or future strategic decisions.
■ RELX: Informa has lowered its underlying revenue-growth guidance. This is not direct news for RELX but is a less favourable signal for business information and data services. It does not change our positive long-term view.
■ Pharming: Pharming reported adjusted earnings of $0.03 per share versus $0.02 expected. Revenue rose 20.8% to $117.56 million and net income was around $22 million. The numbers are solid to good but do not provide a reason for us to initiate a position. Pharming remains too dependent on a relatively narrow application base for its medicines and therapies in our view.
■ Beiersdorf and Unilever: Beiersdorf slightly missed sales expectations and Nivea remained weak. Management says the recovery is progressing, but the figures themselves are not strong enough to excite us. This is indirectly relevant for Unilever and other major consumer-goods companies.
■ Orange: Orange raised its 2026 core-profit growth target to above 4.5%. Growth is mainly coming from outside France and Orange Cyberdefense is also developing strongly. This is positive for Orange and simultaneously confirms structurally strong cybersecurity demand.
■ Porsche: Porsche says it is seeing the first benefits of its restructuring and wants to reduce exposure to China. We are doing nothing with it. Operational improvement needs to become more convincing before we revisit the stock.
■ HSBC and banks: HSBC reports higher profit and lower credit losses, but revenue disappoints and the shares remain under pressure. This is also weighing on other European banks. The message matters: higher profit alone is not enough when the quality of revenue growth disappoints. Problem loans, provisions and loan-book trends remain at least as important.
■ ING: ING has completed its €1 billion share-buyback programme. We view this as neutral news. The programme is finished and does not change our view.
■ Novartis: Novartis raises its full-year core-profit guidance. This provides some defensive support and fits investors looking beyond technology for less cyclical earnings growth.
■ argenx: Citi cuts its price target from €1,301 to €1,232 but maintains Buy. This is a valuation adjustment rather than a fundamental turn.
■ Solvay, IBA and Umicore: Solvay is somewhat weaker and IBA modestly higher, but we remain on the sidelines in IBA. Umicore is showing a technical recovery, but much of the previous excitement around critical raw materials and rare-earth themes has faded for us. We currently see no reason to re-enter there either.
■ Vastned: Vastned reiterates its outlook. Lower leverage also creates more capacity for potential acquisitions. This is positive in a real-estate sector where balance-sheet quality is becoming increasingly important.
■ WDP: Feedback around Argan suggests attractive terms for Argan shareholders. For WDP, this matters because transactions in logistics real estate again show that quality assets can still attract capital.
■ Canon and electronics: Canon cuts its operating-profit forecast and misses expectations. This is a less favourable signal for parts of the electronics and equipment market. It should not be applied directly to all European semiconductor stocks, but it demonstrates that not every technology segment is equally strong.
■ Revolut and fintech: The Bank of England is reviewing Revolut's new-product approval processes. This is primarily a regulatory signal. Rapid growth remains attractive, but governance and risk management need to scale at the same pace.
■ EQT and Range Resources: EQT is acquiring Range Resources and creating the largest US natural-gas producer. The broader signal remains that the sector expects structurally stronger gas demand from LNG, power generation and data centres. Rising electricity demand from AI is therefore driving investment well beyond semiconductors.
■ Microsoft and Alphabet: Wednesday's results will be crucial for the next stage of the AI story. Investors do not only want strong cloud growth but proof that enormous investments generate sufficient free cash flow and returns. In the current environment, capex is receiving much more attention than a few quarters ago.
■ US midterms: The November 3 midterm elections are becoming increasingly relevant for European equities. The result could affect trade policy, defence spending, taxation, energy and technology policy. Our focus is not on predicting the winner but on the potential consequences for sectors and European companies with significant US exposure.
■ US energy policy: The US administration plans to further loosen methane-emission rules for oil and gas producers. This could reduce compliance costs and potentially support production over time. For companies earning money from methane monitoring and reduction technology, the same policy shift may be less favourable.
■ Brazil: Institutional uncertainty has eased somewhat after the losing party accepted the election result. Fundamental concerns remain, however. Investors are still watching public spending, debt, interest rates and the weak real. Santander and AB InBev remain the clearest European companies with meaningful Brazilian exposure.
■ Wall Street calendar: Attention now shifts to US trading. UPS has already delivered better-than-expected numbers. Coca-Cola has also reported strong results, while PayPal combines a mixed quarter with a higher profit outlook. Visa, NXP and ASMI follow after the US close. The Federal Reserve, Microsoft and Alphabet dominate Wednesday. PCE inflation and further major technology earnings follow later in the week. Expectations for rates, AI investment and profitability can therefore shift significantly within just a few days.
■ Bonds: US government bonds have attracted some buying recently and the 10-year yield is around 4.98%. We do not read too much into that yet. Some demand appears to reflect safe-haven flows. We want to see another round of inflation data, the Federal Reserve decision and especially the term premium before drawing a stronger conclusion. We are leaving our existing TLT call spreads in place.
■ Europe and rates: Germany's 10-year yield is around 3.34%, while France remains somewhat higher. France remains an important issue for the euro and European bond markets. The issue is too large to dismiss, but we also do not want to interpret every move in French yields as systemic stress.
■ Euro: The euro remains weak against the dollar. We are not hedging our US equity positions because currencies have repeatedly moved back and forth and we do not want to react to every move. Technically, we also cannot rule out the euro weakening further before a later recovery.
■ Gold and silver: Gold remains close to the psychologically important $4,000 level and silver is lower again. Both metals lack convincing momentum. This fits a market where investors continue rotating between risk, safe havens and cash without one direction dominating.
■ Bitcoin and crypto: Bitcoin is again trying to hold the $80,000 level. We are doing nothing here for now. Crypto-related stocks also provide no strong signal. Longer term we may want to buy again, but first we want a clearer technical picture.
■ AEX options picture: The options picture still leaves theoretical room toward roughly 1,160 for the AEX. At the same time, we are beginning to feel some altitude anxiety ourselves and therefore do not treat that potential as an automatic target. It mainly shows that the market retains upside room if technology participates and credit stress eases.
■ Market picture: Europe remains almost surprisingly resilient and US futures are again trying to move toward the upper end of their range. US corporate news is also reasonably constructive. This is positive. At the same time, markets remain a pinball machine and one fresh headline on Iran, oil or AI financing can immediately change the picture. Over the long term we remain very positive on AI, semiconductors and new technology. In the short term, we want more stability before taking substantially more risk.
■ Positioning: We are eager to build much larger exposure but are still waiting. Ideally, we want roughly three trading days in which technology stabilises and momentum visibly improves. We already hold several small starter positions and free rides, including Amkor, but still have substantial cash. Simply sitting in defensive names such as Unilever and Shell is not enough for us. To generate genuine portfolio growth, we ultimately need growth companies, which repeatedly brings us back to semiconductors, AI and other new technologies.
■ Direction: Heading into Wall Street, the picture is cautiously more positive but still unconfirmed. US futures are higher, overnight support held and US corporate news is broadly constructive. If Nasdaq 100 futures convincingly break resistance at the top of the current range, a strong afternoon rally could follow. Until that breakout occurs, we continue to expect renewed swings in both directions.
■ Surprise: Positive if Nasdaq 100 futures convincingly clear resistance, Wall Street resumes buying technology and the Iran headlines ultimately push oil lower again. Strong Corning and Coca-Cola numbers and further positive US results can also support sentiment. Negative if futures are rejected at resistance again, oil rises sharply or stress in AI bonds and CDS increases further.
■ Desk-view: The picture is mixed for us, but not complicated. Over the long term we remain extremely bullish on technology, semiconductors and AI. The industry continues to reinvent itself and Corning's results again show how strongly AI infrastructure is growing: Optical Communications rises 44% and generative-AI sales double. Broadcom remains one of our favourite stocks and becomes more interesting if momentum confirms for several days. Galaxy Digital also becomes attractive again once sentiment and momentum recover, while the long-term memory contracts Chinese technology companies are reportedly seeking are a clearly bullish signal for memory. We ultimately want to rebuild larger exposure there as well, but only after stabilisation. MercadoLibre becomes more interesting after its correction and Coca-Cola shows that defensive growth can remain strong. PayPal raises its profit outlook but still does not convince us enough to act. Besi, Amkor, Vertiv, Siemens Energy and Corning are all on our radar in different ways. At the same time, we do not want to anticipate momentum that has not yet convincingly returned. AI credit stress remains, Nasdaq 100 futures still need to clear resistance and markets remain sensitive to geopolitical headlines. Europe remains strong, but technology and growth shares ultimately need to drive the next meaningful move. We are therefore in no hurry. First we want several days of stability and better momentum. If Nasdaq breaks higher convincingly today, the move could accelerate quickly and we will reassess increasing exposure. If technology weakens again, that may instead create the lower prices at which we ultimately want to return much more aggressively.
Disclaimer Aan de door ons opgestelde informatie kan op geen enkele wijze rechten worden ontleend. Alle door ons verstrekte informatie en analyses zijn geheel vrijblijvend. Alle consequenties van het op welke wijze dan ook toepassen van de informatie blijven volledig voor uw eigen rekening.
Wij aanvaarden geen aansprakelijkheid voor de mogelijke gevolgen of schade die zouden kunnen voortvloeien uit het gebruik van de door ons gepubliceerde informatie. U bent zelf eindverantwoordelijk voor de beslissingen die u neemt met betrekking tot uw beleggingen.


