🎨 Marktoverzicht: PHARM - BESI - AMAT - BEI - THEON - EXENS - AMKR - Anthropic en meer
Hieronder een overzicht van de belangrijkste ontwikkelingen van vanochtend, kort en zakelijk samengevat.
Zie ook AI credit stress artikel en de dagelijkse chips briefing. Zie hier artikel over Besi.
■ Opening Europa: De Europese futures staan inmiddels rond 0,6% lager en de olieprijs is na een eerdere daling weer licht in de plus gedraaid. Daarmee is het beeld voor de opening duidelijk zwakker geworden. Dat is opvallend na de hogere slotstanden op Wall Street en het sterke herstel van technologie in Zuid-Korea en Japan. Onderliggend blijft het nieuws uit AI en de chipsector sterk, maar de combinatie van aanhoudende kredietstress, opnieuw hogere olie, geopolitieke onzekerheid en een technisch nog aarzelende Nasdaq 100 maakt dat wij voorzichtig aan de handelsdag beginnen.
■ Applied Materials en Besi: Besi staat vandaag direct in de hoofdrol. Applied Materials wil zijn belang verhogen van ongeveer 9% naar circa 20%. De samenwerking bestaat sinds 2020 en wordt verder uitgebreid rond hybrid bonding, 3D-integratie, verbindingen tussen logic en memory en thermo-compression bonding. Dat is een krachtig strategisch signaal over de waarde van de technologie van Besi binnen advanced packaging en AI-chips. De uitbreiding van het belang moet nog door de Amerikaanse mededingingsprocedure. Applied Materials zegt voorlopig niet materieel boven 20% te willen uitkomen en zoekt geen plaats in het bestuur.
Wil je alle artikelen kunnen lezen en elke podcast beluisteren? Neem dan een abonnement en krijg toegang tot alle artikelen en de database met duizenden berichten.
■ Besi en overnamefantasie: De stap van Applied Materials geeft Besi strategische steun, maar is geen bod en vormt ook geen harde bodem onder de koers. De prijs die Applied Materials voor de extra aandelen betaalt is niet bekend. Een belang van 20% kan bovendien andere potentiële kopers afschrikken en haalt daarmee op korte termijn juist een deel van de overnamefantasie uit het aandeel. Het belang blijft onder de Nederlandse grens van 30% waarbij in beginsel een verplicht openbaar bod ontstaat. Wij sluiten een volledige overname door Applied Materials op langere termijn niet uit, maar daarvoor bestaat vandaag geen concrete aanwijzing.
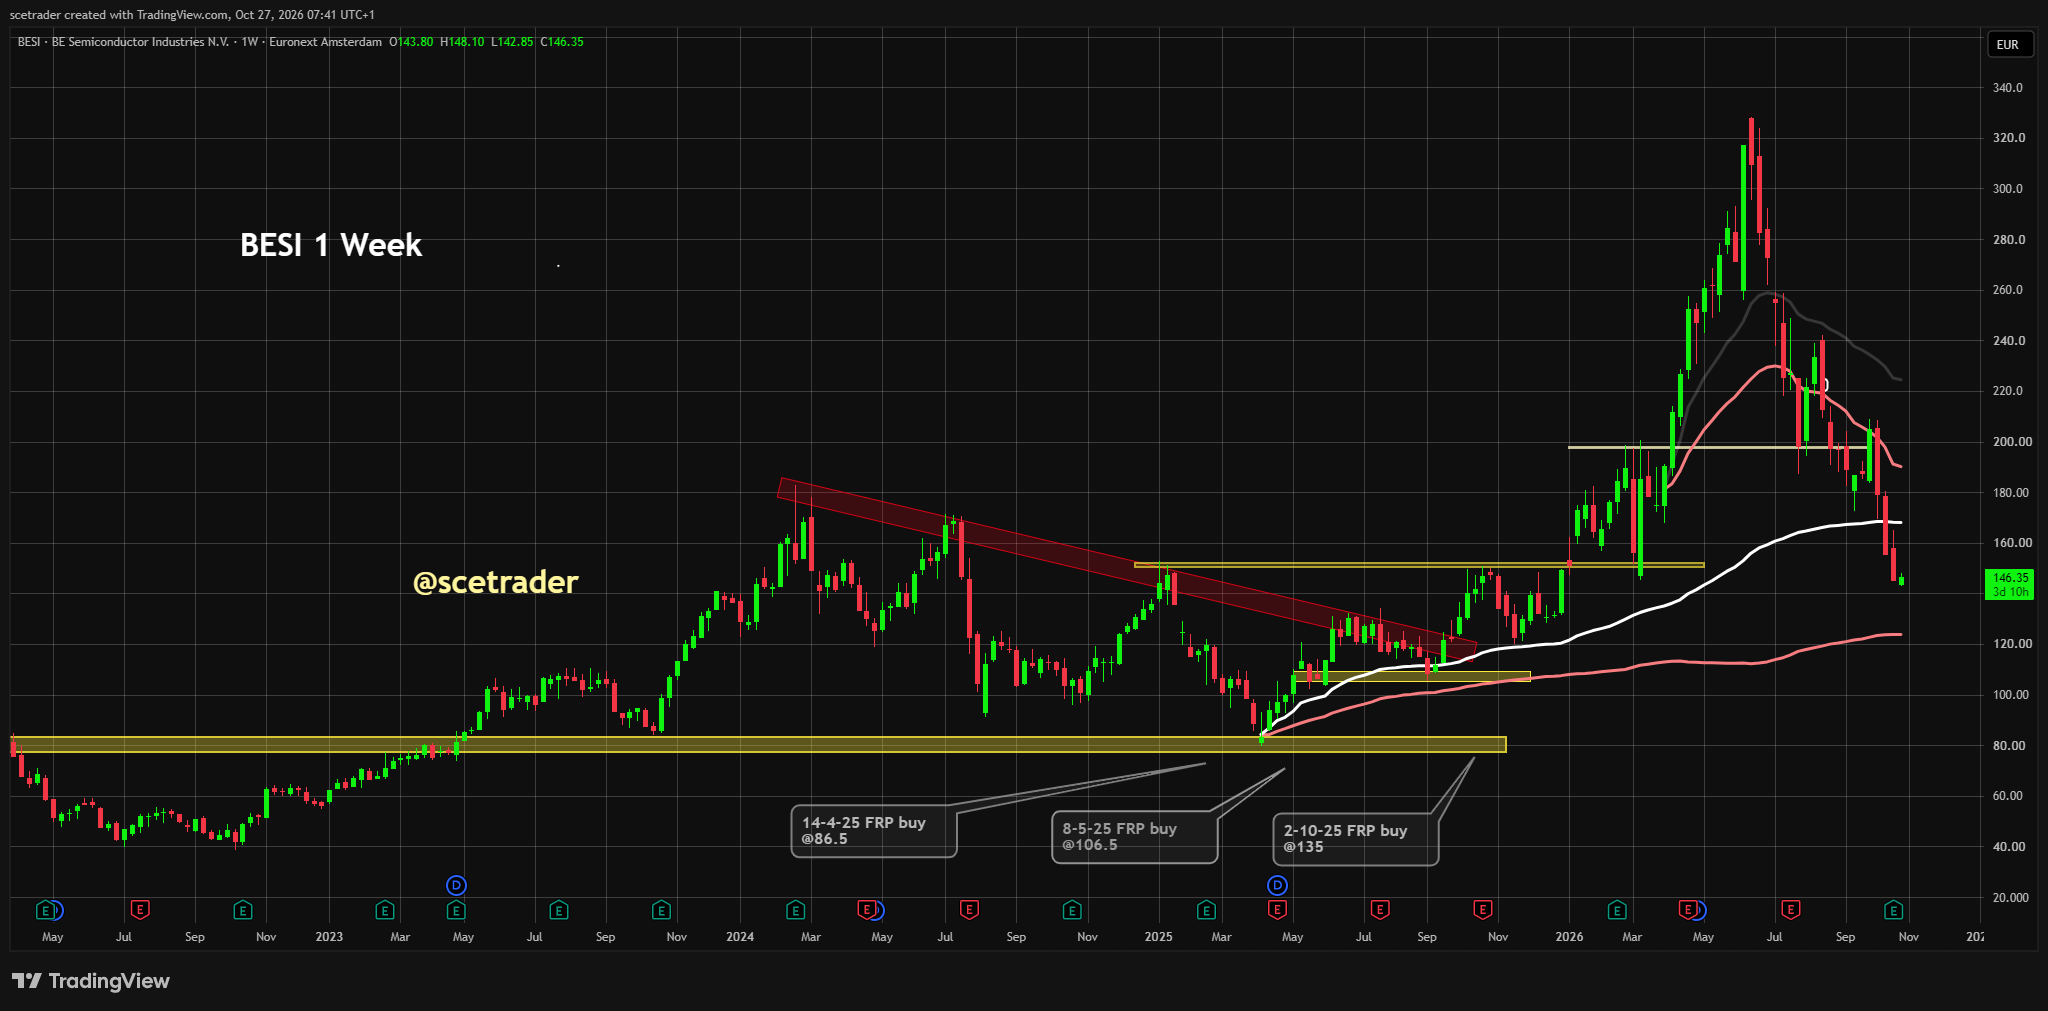
■ Besi en waardering: Wij hebben momenteel geen positie en willen een eerste positieve reactie op het nieuws niet najagen. Rond €100 zou de beurswaarde van Besi grofweg richting €8 miljard zakken. Wanneer Applied Materials dan al ongeveer 20% bezit, wordt de financiële rekensom voor een eventuele latere strategische stap duidelijk eenvoudiger. Dat is nadrukkelijk een scenario en geen koersdoel of verwachting van een bod. Ook voor ons als belegger wordt dezelfde technologie bij een lagere waardering vanzelf aantrekkelijker.
■ Besi-orders: De fundamentele ontwikkeling onder het aandeel blijft sterk. De omzet over het derde kwartaal bedroeg €283,4 miljoen, 13,4% meer dan in het tweede kwartaal en ruim twee keer zoveel als een jaar eerder. De orders stegen naar €342,6 miljoen, 17% meer dan een kwartaal eerder en 96% meer dan vorig jaar. Bij hybrid bonding lagen de orders over de eerste negen maanden van 2026 al meer dan twee keer zo hoog als over heel 2025 en de gemelde vraag kwam boven 215 systemen uit. De omzet loopt nog niet even snel mee. Besi verwacht voor het vierde kwartaal ongeveer dezelfde omzet als in het derde kwartaal, met een bandbreedte van plus of min 5%. De echte test wordt daarom 2027: worden de sterke orders daadwerkelijk omgezet in duurzame omzet- en winstgroei?
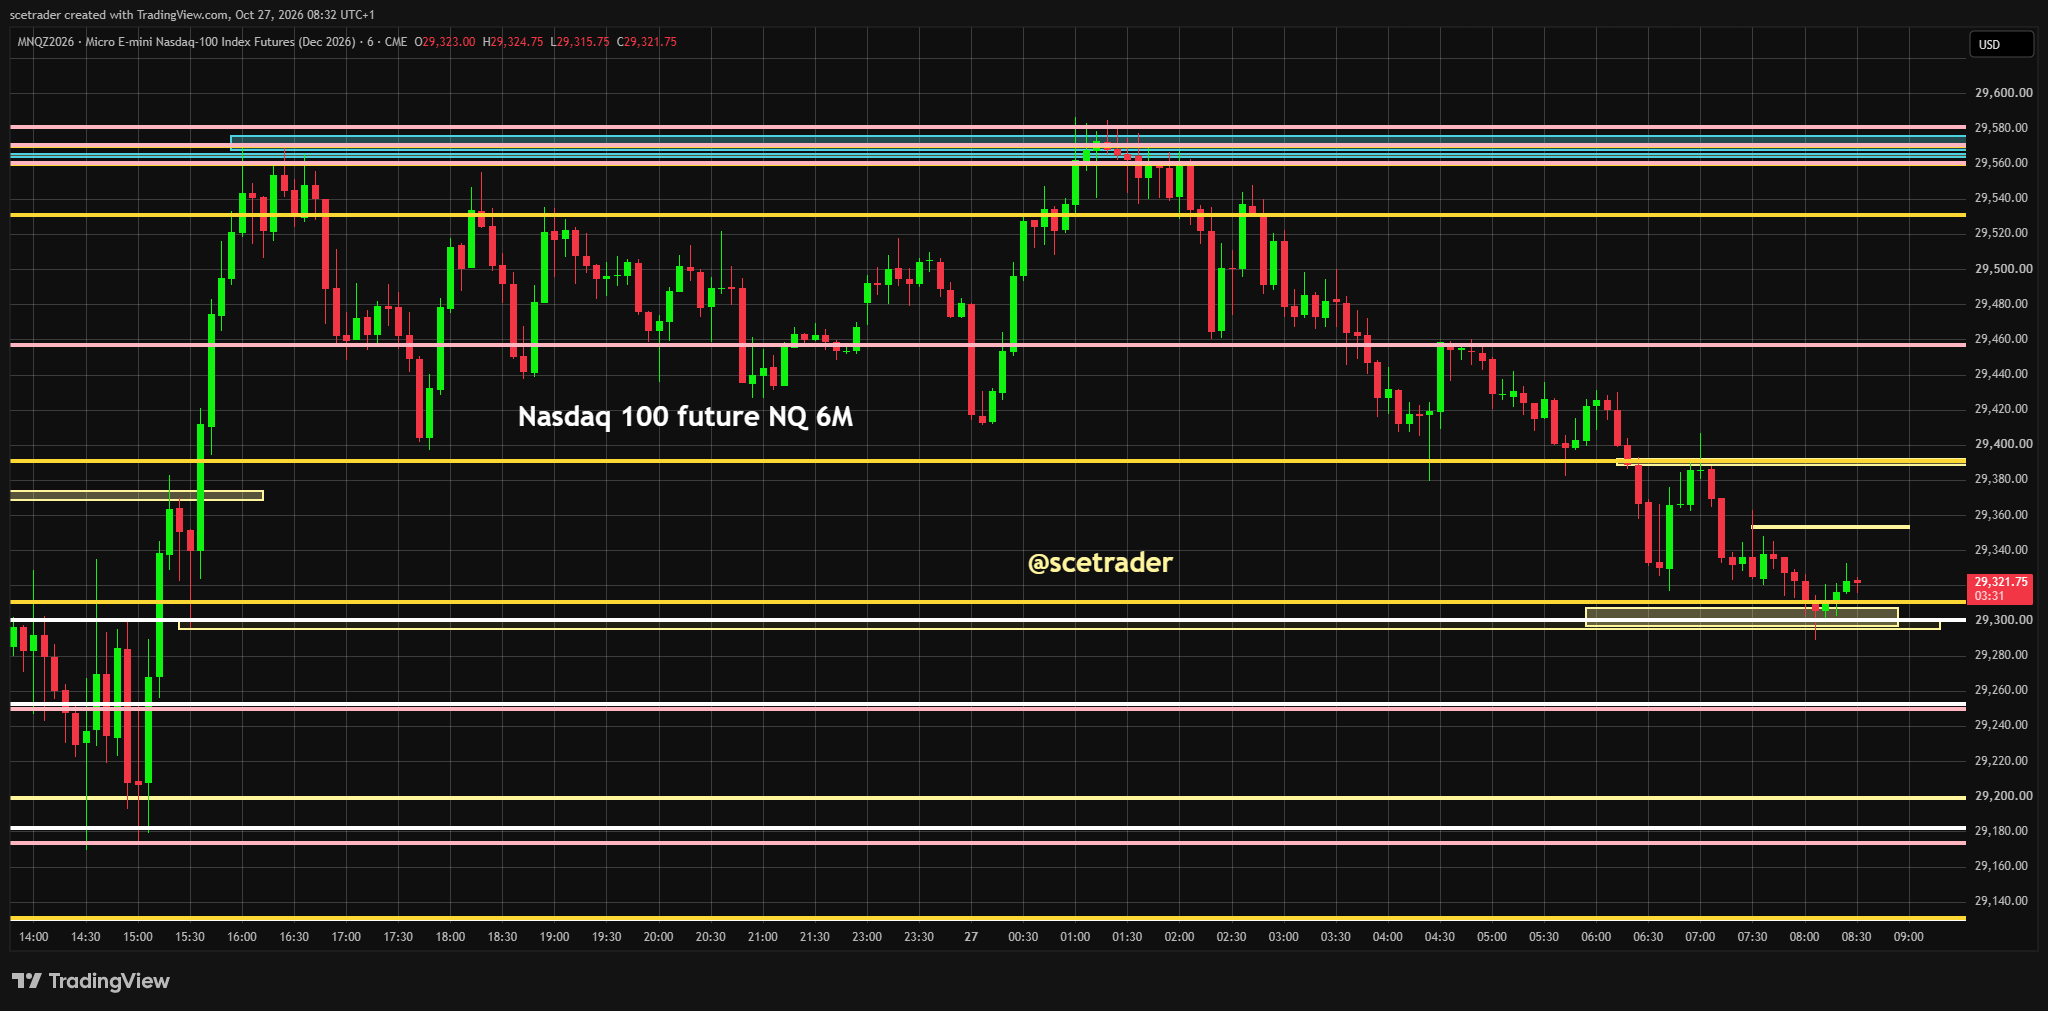
■ Nasdaq 100-futures: De Amerikaanse futures geven nog geen overtuigende bevestiging van de rally van maandag. Rond half vijf Nederlandse tijd zette de Nasdaq 100-future tijdens de Amerikaanse sessie een top neer. Vannacht werd opnieuw geprobeerd daarboven te komen, maar die poging mislukte en sindsdien is de future teruggevallen. Wij weten daarom niet of voor de komende uren al een bodem is gezet. Binnen de huidige trading range kan later opnieuw een rebound ontstaan, maar de top van maandag moet uiteindelijk worden gebroken voordat wij van een duidelijke nieuwe opwaartse fase kunnen spreken.
■ Wall Street en technologie: Wall Street sloot maandag hoger en vooral de halfgeleidersector liet een duidelijke opleving zien. Onderliggend blijven de ontwikkelingen bij chips en AI naar onze mening bijzonder sterk. Het probleem zit op dit moment niet bij de technologie zelf. De markt worstelt vooral met de financiering van de enorme investeringen en met de vraag welk rendement daar uiteindelijk tegenover staat. Als technologie technisch een bodem bevestigt en de kredietmarkt stabiliseert, kan het beeld snel verbeteren.
■ Azië: De Aziatische handel is verdeeld. Zuid-Korea en Japan herstellen stevig, waarbij vooral chips, geheugenproducenten en andere technologieaandelen sterk liggen. China, Hongkong en Shenzhen blijven juist zwak. Dat betekent dat er geen sprake is van een brede risk-on beweging in Azië. Wij blijven bovendien letten op het laatste deel van de sessie, omdat juist daar de afgelopen periode regelmatig opnieuw verkoopdruk ontstond en tegelijkertijd ook de Amerikaanse futures terugliepen.
■ China en Prosus: De zwakte op de Chinese en Hongkongse beurzen is een minder gunstige read-through voor Prosus. Het sterke technologiebeeld in Korea mag dus niet worden vertaald naar een automatisch positief beeld voor alle Aziatische technologie. Voor Prosus blijven de Chinese internetbedrijven en het algemene sentiment rond China een belangrijke graadmeter.
■ Olie: Olie stond eerder vanochtend lager, maar is inmiddels ongeveer een kwart procent hoger gedraaid. Daarmee valt één van de eerdere potentiële steunfactoren voor aandelen alweer gedeeltelijk weg. De markt reageert opnieuw op geopolitieke spanning in het Midden-Oosten. Als olie verder oploopt, kan dat via inflatieverwachtingen en rente ook buiten de energiesector druk geven.
■ Houthi’s: Bloomberg meldt opnieuw raketactiviteit van de Houthi’s. Iran probeert afstand te houden van de operationele acties van de groep, maar de markt ziet de Houthi’s als een Iran-gelieerde regionale partij. Daarmee blijft het risico bestaan dat nieuwe aanvallen opnieuw extra risicopremie in olie en scheepvaart brengen.
■ Iran: Tegelijk blijft een diplomatiek spoor open. Bagheri Kani zei volgens de Iraanse staatstelevisie dat Iran bereid is naar een kortere Amerikaanse tijdlijn te kijken wanneer aan bepaalde voorwaarden wordt voldaan. Dat is een voorzichtig positief signaal, maar nog geen doorbraak. De markt krijgt dus tegelijk signalen van mogelijke onderhandelingen en van nieuwe militaire activiteit in de regio.
■ Israël: Vandaag vinden verkiezingen plaats in Israël. De uitslag kan belangrijk worden voor de toekomstige koers tegenover Iran en daarmee voor olie, defensie en het bredere risicosentiment. Na de politieke schok in Brazilië en met de Amerikaanse midterms in aantocht blijft de markt bovendien extra gevoelig voor verschuivingen bij verkiezingen.
■ AI-kredietstress: Dit blijft voor ons de belangrijkste rem op de markt. Onze dagelijkse AI Credit Stress-monitor laat nog geen overtuigend einde zien aan de spanning in obligaties, CDS en andere financieringsvoorwaarden van AI-gerelateerde bedrijven. Zolang deze stress blijft bestaan, kunnen zelfs fantastische groeicijfers worden overschaduwd door zorgen over schulden en toekomstige financieringskosten.
■ Anthropic: De S-1 van Anthropic werd maandag aanvankelijk positief ontvangen en dat hielp het sentiment rond AI. De omzet over de eerste helft van 2026 bedroeg ongeveer $16,3 miljard. Het gerapporteerde nettoverlies kwam uit op circa $80,7 miljard, maar ongeveer $72 miljard daarvan hield verband met boekhoudkundige herwaarderingen van converteerbare obligaties en vergelijkbare instrumenten. Dat is dus nadrukkelijk niet hetzelfde als een cashverlies van meer dan $80 miljard. De onderneming groeit zeer snel en heeft een relatief sterke kaspositie, maar blijft verliesgevend en zal voorlopig veel kapitaal nodig hebben. De tweede reactie van de markt wordt daarom belangrijker dan het eerste enthousiasme.
■ Anthropic en Broadcom: Voor de aankoop van chips en netwerkapparatuur van Broadcom is rond Anthropic een financieringsconstructie van ongeveer $63 miljard opgezet met onder meer Bank of America, Citi, Morgan Stanley en Blackstone. Een aparte onderneming koopt de hardware en verhuurt deze vervolgens aan Anthropic. Broadcom biedt de financiers bescherming tegen waardeverlies van de apparatuur. Dat bevestigt de enorme vraag naar AI-rekencapaciteit, maar laat tegelijk zien hoe sterk leveranciers, klanten en financiers inmiddels met elkaar verweven raken.
■ Meta: Meta laat hetzelfde bredere probleem zien. Het bedrijf wil tot ongeveer $95 miljard aan nieuw eigen vermogen ophalen om de enorme AI-investeringen te ondersteunen, met eerst ongeveer $35 miljard en mogelijk later nog maximaal $60 miljard. NVIDIA, AMD en Broadcom hebben volgens berichtgeving belangstelling getoond om gezamenlijk maximaal circa $5 miljard aan aandelen af te nemen. De financiering geeft Meta meer slagkracht, maar veroorzaakt ook verwatering en onderstreept hoe kapitaalintensief de AI-race inmiddels is.
■ SpaceX: Ook SpaceX bouwt nieuwe AI-capaciteit met behulp van extern kapitaal. Een aan Apollo verbonden partij gaat voor ongeveer $40 miljard aan AI-chips en servers kopen en die vervolgens aan SpaceX verhuren. Daarmee wordt toegang tot kapitaal steeds duidelijker een onderscheidende factor. Sterke ondernemingen kunnen blijven investeren, terwijl zwakkere spelers steeds hogere rentes moeten betalen of helemaal geen financiering meer krijgen.
■ Rendement op AI-investeringen: Wanneer een onderneming bijvoorbeeld ongeveer 8% rente betaalt voor nieuw kapitaal, moet een project duidelijk meer dan 8% rendement genereren voordat het economisch aantrekkelijk is. Dat is uiteindelijk waar de markt nu mee worstelt. AI gaat niet stoppen en er zullen in de toekomst alleen maar meer chips worden gebruikt. Maar niet elk bedrijf en niet elk datacenterproject zal de huidige kapitaalkosten kunnen dragen. De markt moet daarom eerst bepalen wie de echte winnaars en verliezers worden.
■ Amkor en halfgeleiders: Amkor liet maandag een sterke opleving zien en ook de bredere Amerikaanse chipsector herstelde. Wij blijven voor de lange termijn zeer bullish op halfgeleiders. Amkor staat inmiddels onder onze eerste instap en is juist een voorbeeld van een aandeel waarin wij uiteindelijk groter willen worden wanneer de markt ons betere niveaus geeft. Dat betekent niet dat wij vandaag automatisch bijkopen. Eerst willen wij zien of het herstel bij chips standhoudt.
■ Geheugen: Samsung Electronics en SK Hynix profiteren van het sterke technologiebeeld in Zuid-Korea. De structurele vraag naar HBM en geavanceerd geheugen blijft groot, maar memory-aandelen hebben de afgelopen periode forse klappen gekregen. De resultaten van SK Hynix later deze week worden daarom belangrijk om te beoordelen of genoeg slecht nieuws in de koersen zit en of een technische bodem in zicht komt.
■ Exosens en Theon: Exosens rapporteerde in het derde kwartaal een omzetgroei van 23,5%, terwijl de omzet over de eerste negen maanden 18% hoger lag. Het bedrijf bevestigt voor 2026 ongeveer 20% omzetgroei en circa 25% groei van de aangepaste EBITDA, met een verwachte omzet van €558 miljoen tot €570 miljoen en aangepaste EBITDA van €186 miljoen tot €192 miljoen. De vraag naar nachtzicht, surveillance, drones, counter-drone toepassingen en nucleaire instrumentatie blijft sterk en de Europese capaciteit wordt sneller opgeschaald dan verwacht. De kanttekening is dat het margepercentage last heeft van de productmix en personeelskosten, terwijl de investeringen rond 9% van de omzet liggen. Voor Theon International is de vraagontwikkeling duidelijk positief. Toch kopen wij Theon nog niet. Het blijft een prachtig bedrijf voor de lange termijn, maar wij vinden de waardering nog te hoog.
■ Universal Music Group: Volgens Bloomberg heeft UMG eerder dit jaar verkennende gesprekken gevoerd met Apollo, TPG en Blackstone over een mogelijke overname waarbij het bedrijf van de beurs zou verdwijnen. Die gesprekken hebben niet tot een formeel verkoopproces geleid. Het bericht kan opnieuw aandacht vestigen op de waarde van de muziekcatalogus en de kasstromen, maar zonder concreet bod willen wij geen volledige overnamepremie in het aandeel verwerken.
■ Apple: Bij een beperkt aantal nieuwe iPhone Duo-toestellen zijn problemen gemeld met het binnenste scherm, waaronder scheuren rond het scharnier. Apple vervangt getroffen apparaten. Voorlopig lijkt het om een beperkt aantal toestellen te gaan en verandert dit onze visie op Apple niet. Wel moet worden gevolgd of het probleem zich bij het nieuwe premiumproduct breder verspreidt.
■ Brazilië: De Braziliaanse markt kreeg maandag een uitzonderlijk harde klap na de verkiezingsoverwinning van Lula. De Bovespa verloor 13,9%, de real verzwakte 8,1% tegenover de dollar en ook Braziliaanse staatsobligaties werden verkocht. Geplande obligatieveilingen zijn geannuleerd. Vandaag wordt vooral belangrijk of de verkoopdruk stabiliseert of dat beleggers verder gaan rekenen op hogere overheidsuitgaven, een zwakkere munt en mogelijk opnieuw hogere rente.
■ Brazilië en Europa: De schok in Brazilië kan ook Europese aandelen raken. Santander haalt ongeveer 15% van zijn winst uit Brazilië en blijft daarmee één van de duidelijkste Europese read-throughs. Ook AB InBev heeft een grote Braziliaanse blootstelling en kan bij een langdurig zwakke real negatieve valuta-effecten ondervinden. De Braziliaanse onrust is dus geen puur lokaal verhaal.
■ HSBC en banken: HSBC rapporteerde een stijging van de winst voor belastingen met 32% naar ongeveer $9,6 miljard. De verwachte kredietverliezen daalden naar circa $800 miljoen en de bank kondigde een nieuwe aandeleninkoop van maximaal $1 miljard aan. Dat is positief voor het sentiment rond Europese banken. Toch kijken wij deze week vooral naar kredietkwaliteit, probleemleningen, voorzieningen en de ontwikkeling van de leningportefeuille. Hoge rente helpt alleen zolang klanten de hogere financieringslasten kunnen blijven dragen.
■ ING: ING heeft zijn aandeleninkoopprogramma afgerond. Wij zien dat eenvoudigweg als neutraal nieuws. Het verandert onze visie niet en vormt geen reden om op basis hiervan iets met de positie te doen.
■ Pharming: Pharming rapporteerde een aangepaste winst per aandeel van $0,03 tegenover $0,02 verwacht. De omzet steeg 20,8% naar $117,56 miljoen en lag daarmee vrijwel gelijk aan de verwachting van $117,73 miljoen. De nettowinst bedroeg $21,93 miljoen. De analistenconsensus blijft zeer positief, maar dat verandert onze eigen visie niet. Wij vinden Pharming te afhankelijk van een relatief beperkt toepassingsgebied voor de medicijnen en therapieën en zien daarom ondanks de goede winstontwikkeling geen reden om een positie te nemen.
■ Beiersdorf en Unilever: Beiersdorf rapporteerde een organische omzetdaling van 1,3%, iets slechter dan de verwachte daling van 1,2%. Bij Nivea daalde de organische omzet 4,9%. Het management zegt dat het herstelplan bij Nivea vooruitgang boekt en handhaaft de jaarverwachting, maar de cijfers zelf zijn niet om enthousiast van te worden. De ontwikkeling is indirect relevant voor Unilever en andere grote consumentengoederenbedrijven. Tegelijk blijft Beiersdorf zo'n aandeel dat kan profiteren wanneer beleggers hun belangstelling verbreden buiten technologie.
■ Orange: Orange verhoogt de verwachting voor de groei van de kernwinst in 2026 van meer dan 4% naar meer dan 4,5%. De groei komt vooral buiten Frankrijk vandaan. De omzet steeg in Afrika en het Midden-Oosten 14,2% en in Polen 7,9%, terwijl Frankrijk maar 0,5% groeide. De groepsomzet steeg vergelijkbaar 3,6% naar €12,19 miljard en EBITDAaL 4,6% naar €4,14 miljard, iets boven de verwachting. De operationele kasstroom steeg over negen maanden 8,8%. Orange Cyberdefense boekte €1 miljard omzet, 12,2% meer dan vorig jaar. Dat is duidelijk positief voor Orange en bevestigt tegelijkertijd de sterke structurele vraag naar cybersecurity. De groei buiten Frankrijk helpt bovendien bij aandeelhoudersuitkeringen en de geplande SFR-transactie.
■ Porsche: Porsche zegt de eerste voordelen van de turnaround te zien en wil de blootstelling aan China verminderen. Dat is strategisch begrijpelijk gezien de problemen op de Chinese automarkt. Voor ons is het echter geen aanleiding om een positie te nemen. Wij blijven aan de zijlijn.
■ EQT en Range Resources: EQT neemt Range Resources voor ongeveer $13 miljard in aandelen over. Daarmee ontstaat de grootste aardgasproducent van de Verenigde Staten, met een ondernemingswaarde van meer dan $50 miljard. De bredere boodschap is belangrijker dan de deal zelf: de markt rekent op structureel hogere gasvraag vanuit LNG, elektriciteitscentrales en datacenters. De enorme stroomvraag van AI leidt daarmee ook ver buiten de chipsector tot nieuwe investeringen.
■ Microsoft en Alphabet: De cijfers van woensdag worden cruciaal voor de volgende fase van het AI-verhaal. De markt wil niet alleen sterke cloudgroei zien, maar bewijs dat de enorme investeringen voldoende vrije kasstroom en rendement opleveren. Met de oplopende zorgen over AI-financiering wordt capex veel kritischer bekeken dan enkele kwartalen geleden.
■ Optische netwerken: De structurele vraag vanuit datacenters blijft sterk, maar de financiële positie van klanten wordt steeds belangrijker. Grote projecten met sterke financiers zullen waarschijnlijk doorgaan. Zwakkere partijen kunnen investeringen uitstellen wanneer kapitaal duurder of moeilijker beschikbaar wordt. Ook hier komt het kredietvraagstuk dus steeds nadrukkelijker naast het groeiverhaal te staan.
■ Gezondheidszorg en defensieve rotatie: Gezondheidszorg blijft relatief defensief wanneer beleggers risico willen verminderen. De cijfers van Pharming veranderen onze positie niet, terwijl Novartis en andere grotere farmabedrijven voor de sectorrichting relevant blijven. Ook consumentengoederen kunnen profiteren wanneer beleggers verder verbreden buiten technologie, al laat Beiersdorf zien dat defensief niet automatisch betekent dat de operationele cijfers sterk zijn.
■ Auto en luxe: Porsche probeert minder afhankelijk te worden van China, maar de zwakke Chinese beurs en consument blijven een probleem voor Europese autofabrikanten en luxebedrijven. De richting van China is daarom ook voor Europa belangrijker dan de sterke technologiehandel in Korea op het eerste gezicht doet vermoeden.
■ Luchtvaart en transport: Een hogere olieprijs is minder gunstig voor luchtvaartmaatschappijen en transportbedrijven. De cijfers van UPS geven vandaag bovendien meer inzicht in de internationale goederenstromen en daarmee in de toestand van de wereldeconomie.
■ Industrie en defensie: Investeringen in elektriciteitsnetten, infrastructuur en defensie blijven structurele steun geven. Exosens bevestigt dat de vraag in defensieve imaging sterk is. Hoge financieringskosten blijven echter een rem op projecten die sterk afhankelijk zijn van extern kapitaal.
■ Chemie: Hoge Europese energiekosten en een zwakke industriële vraag blijven tegenwind. Een tijdelijke beweging in olie of gas verandert dat fundamentele beeld niet.
■ Vastgoed: De iets vriendelijkere obligatiemarkt helpt enigszins, maar de absolute financieringskosten blijven hoog. Vooral vastgoedbedrijven die de komende tijd veel schuld moeten herfinancieren blijven kwetsbaar.
■ Mijnbouw en metalen: De structurele vraag naar koper blijft positief door elektriciteitsnetten, datacenters en elektrificatie. Op korte termijn zijn China, voorraden en het algemene risicosentiment belangrijker voor de richting.
■ Agenda: Naast de bedrijfsresultaten staat de markt deze week voor meerdere grote macrotests. De Federal Reserve neemt woensdag een rentebesluit en dezelfde dag volgt de Britse begroting. Later in de week komt de Amerikaanse PCE-inflatie. Tegelijk publiceren grote technologiebedrijven hun kwartaalcijfers. Dat betekent dat rente, AI-capex en winstverwachtingen in zeer korte tijd opnieuw kunnen worden geprijsd. Vandaag volgen onder meer UPS, Coca-Cola, PayPal en Boeing, terwijl na de Amerikaanse beurs Visa, NXP en ASMI belangrijk worden.
■ Obligaties: Amerikaanse Treasury-futures lopen iets op richting de Federal Reserve, de grote technologiecijfers en de PCE-inflatie. Bund-futures herstellen richting nieuwe Duitse staatsleningen. Dat helpt groeiaandelen in theorie, maar een deel van de vraag naar staatsobligaties komt voort uit veilige-havenvraag. De beweging is dus niet automatisch een risk-on signaal.
■ Rente: De Amerikaanse tienjaarsrente staat rond 4,97%, ongeveer 2 basispunten lager. De Duitse tienjaarsrente beweegt rond 3,35%, de Franse rond 4,91% en de Japanse rente rond 2,8%. Die absolute niveaus blijven hoog, zeker voor ondernemingen die grote hoeveelheden nieuw kapitaal nodig hebben. Ook het Franse fiscale en politieke risico is nog niet verdwenen.
■ Valuta: EUR/USD beweegt rond 1,1150 en de euro blijft onder druk. Sommige partijen spreken alweer over pariteit, maar wij vinden het veel te vroeg om dat als basisscenario te zien. USD/JPY staat rond 157,9. De dollarindex neemt wat gas terug, terwijl het pond nauwelijks richting kiest in aanloop naar de Britse begroting van woensdag. Een zwakke euro helpt Europese exporteurs, maar bevestigt ook de relatieve kracht van de dollar.
■ Goud en zilver: Goud staat opnieuw rond de psychologisch belangrijke grens van $4.000 en mist overtuigend momentum. Zilver ligt duidelijk zwakker, verliest ongeveer 2% en blijft ook technisch zwak rond de relevante VWAP-niveaus. Dat goud en zilver na eerdere stijgingen opnieuw terugvallen past bij het bredere beeld van een markt zonder duidelijke overtuiging.
■ Bitcoin en crypto: Bitcoin beweegt rond $79.600 en staat daarmee opnieuw onder $80.000. Een groot deel van de rally die ontstond rond het bezoek van prominente cryptofiguren aan Trump is inmiddels weer verdwenen. Ook crypto-gerelateerde aandelen zijn teruggevallen. Wij zien bitcoin opnieuw als niemandsland en doen op dit moment niets. Op langere termijn willen wij mogelijk opnieuw kopen, maar daarvoor wachten wij op een veel aantrekkelijker technisch beeld.
■ VIX en marktstress: De VIX ligt rond 18,4 en daarmee onder de belangrijke zone rond 20. Dat is gunstiger dan tijdens eerdere stressmomenten, maar betekent niet dat de onzekerheid verdwenen is. Het is zelfs denkbaar dat de VIX nog één keer richting of boven 20 moet voordat de markt overtuigender kan laten zien dat de piek van de stress is gezet. AI-krediet, Iran, Israël, Brazilië en de Franse situatie blijven factoren om te volgen.
■ Marktbeeld: De markt blijft een flipperkast. Europa heeft zich de afgelopen dagen bijna verrassend goed gehouden, vooral buiten technologie, maar met de futures nu ongeveer 0,6% lager wordt die veerkracht opnieuw getest. Europa kan niet onbeperkt uit de pas blijven lopen met technologie, omdat tech uiteindelijk een leidende factor voor de wereldwijde aandelenmarkt blijft. Voor de lange termijn blijven wij zeer bullish op chips, technologie en AI. De onzekerheid zit nu vooral bij financiering, waardering en de vraag hoeveel toekomstige groei tegen de huidige kapitaalkosten rendabel kan worden gerealiseerd.
■ Positionering: Wij zijn niet supernegatief en ook niet superoptimistisch voor vandaag. Wij hebben simpelweg geen haast. Er staan al enkele kleine beginposities en free rides, waaronder Amkor, maar wij hebben nog veel cash beschikbaar. Natuurlijk zien wij liever stijgende markten en sterk momentum, maar een verdere daling van technologie zou voor ons niet alleen negatief zijn. Uiteindelijk willen wij juist veel groter terug in technologie. Kapitaal kun je maar één keer inzetten en lagere koersen kunnen daarom betere instapmomenten bieden.
■ Richting: Wij verwachten een verdeelde tot lagere Europese opening, met futures rond 0,6% in de min en olie die na een eerdere daling weer hoger staat. Het fundamentele nieuws uit AI en chips en het herstel in Korea en Japan bieden steun, maar daar staan zwak China, geopolitieke spanning, een Nasdaq 100-future die zijn weerstand nog niet heeft gebroken en aanhoudende AI-kredietstress tegenover. Een rebound binnen de huidige trading range blijft mogelijk, maar wij willen eerst zien dat kopers daadwerkelijk terugkomen.
■ Surprise: Positief wanneer de Europese markt de lagere opening snel opvangt, de Nasdaq 100-future alsnog boven de top van maandag uitbreekt en chips hun herstel vasthouden. Ook echte vooruitgang in de gesprekken met Iran zou helpen. Negatief wanneer olie verder stijgt, de Houthi-spanning toeneemt, China verder verzwakt, de Amerikaanse futures door hun steun zakken of de stress in AI-obligaties en CDS opnieuw oploopt.
■ Desk-view: Onderliggend gebeuren er nog steeds fantastische dingen in AI en de chipsector. Dat is precies waarom wij voor de lange termijn zeer bullish blijven. Applied Materials dat zijn belang in Besi richting 20% brengt en tegelijkertijd de samenwerking rond hybrid bonding verder uitbreidt, laat zien hoeveel strategische waarde er in deze technologie zit. Hetzelfde geldt voor de sterke vraag naar geheugen, datacenters, optische netwerken en stroominfrastructuur. Maar er zit een belangrijk verschil tussen een sterke technologie en een aantrekkelijke investering tegen iedere prijs. De enorme bedragen die Anthropic, Meta, SpaceX en andere AI-spelers nodig hebben moeten uiteindelijk worden terugverdiend. Zolang obligaties, CDS en financieringsvoorwaarden stress blijven tonen, willen wij daar niet te gemakkelijk overheen kijken. Besi is na de forse correctie duidelijk interessanter en rond lagere niveaus verandert de rekensom, maar wij willen eerst zien dat de sterke orders in 2027 daadwerkelijk omzet en winst opleveren. Theon blijft een prachtig langetermijnbedrijf, maar nog te duur. Pharming geeft ondanks goede winstcijfers geen reden om in te stappen. Porsche laten wij liggen, ING is voor ons neutraal, Beiersdorf overtuigt operationeel niet en Orange verrast juist positief. Tegelijk is olie na een aanvankelijke daling opnieuw gaan stijgen, terwijl de Houthi’s, Iran en de verkiezingen in Israël de geopolitieke onzekerheid hoog houden. Met Europese futures circa 0,6% lager is de start duidelijk minder goed dan eerder vanochtend. Wij hebben enkele kleine beginposities en free rides, maar ook nog veel cash. Als technologie verder daalt, zou dat op korte termijn vervelend zijn voor het sentiment, maar het kan voor ons uiteindelijk juist de kans bieden om veel groter terug in technologie te gaan. Voor nu blijft de beste strategie daarom geduld: niet vooruitlopen op een bodem, maar wachten tot technologie én krediet laten zien dat het negatieve nieuws voldoende is verwerkt.
English
Morning Call: European futures fall 0.6% as oil turns higher and AI credit stress remains the key brake
© 2026 SCEtrader.nl - All rights reserved.
Tuesday, October 27, 2026 | Morning briefing
■ European open: European futures are now down around 0.6%, while oil has turned modestly higher after falling earlier. This makes the opening picture clearly weaker. The move is notable after Wall Street closed higher and technology rebounded strongly in South Korea and Japan. Underlying AI and semiconductor news remains strong, but persistent credit stress, higher oil, geopolitical uncertainty and a still-hesitant Nasdaq 100 keep us cautious into the session.
■ Applied Materials and Besi: Besi moves straight into the spotlight. Applied Materials plans to increase its stake from around 9% to approximately 20%. The partnership dates back to 2020 and is expanding across hybrid bonding, 3D integration, logic-to-memory interconnects and thermo-compression bonding. This is a powerful strategic signal about the value of Besi's technology within advanced packaging and AI chips. The increase remains subject to the US antitrust process. Applied Materials says it currently does not intend to move materially above 20% and is not seeking board representation.
■ Besi and takeover speculation: The Applied Materials move gives Besi strategic support, but it is not a takeover offer and does not create a guaranteed floor under the share price. The price Applied will pay for the additional shares has not been disclosed. A 20% holding could also deter other potential buyers and therefore remove some immediate takeover speculation. The stake remains below the Dutch 30% threshold that would generally trigger a mandatory public offer. We do not rule out a full acquisition by Applied Materials over the longer term, but there is no concrete evidence of such a plan today.
■ Besi and valuation: We currently have no position and do not want to chase an initial positive reaction. At around €100, Besi's equity value would fall toward roughly €8 billion. If Applied Materials already owned around 20%, the economics of any later strategic transaction would become clearly easier. This is a scenario, not a price target or a prediction of an offer. For us as investors, the same technology also simply becomes more attractive at a lower valuation.
■ Besi orders: The underlying business development remains strong. Third-quarter revenue was €283.4 million, up 13.4% sequentially and more than twice the year-earlier level. Orders rose to €342.6 million, up 17% quarter on quarter and 96% year on year. Hybrid-bonding orders during the first nine months of 2026 were already more than twice the level recorded during all of 2025, while reported demand exceeded 215 systems. Revenue is not yet moving at the same pace. Besi expects fourth-quarter revenue to remain roughly in line with Q3, within a plus-or-minus 5% range. The real test therefore comes in 2027: do strong orders translate into sustainable revenue and earnings growth?
■ Nasdaq 100 futures: US futures have not yet convincingly confirmed Monday's rally. Nasdaq 100 futures established a high during Monday's US session at around 16:30 Dutch time. Another attempt to move above it overnight failed and futures have since pulled back. We therefore do not yet know whether a short-term bottom has formed for the coming hours. Another rebound inside the current trading range remains possible, but Monday's high ultimately needs to break before we can call this a clear new upward phase.
■ Wall Street and technology: Wall Street closed higher on Monday and semiconductors staged a clear rebound. This supports our long-term view because underlying developments across chips and AI remain extremely strong. The current problem is not the technology itself. Markets are struggling with how the enormous investment programmes will be financed and what returns they will ultimately generate. If technology confirms a technical bottom and credit markets stabilise, the picture could improve quickly.
■ Asia: Asian trading is mixed. South Korea and Japan are rebounding strongly, led by semiconductors, memory producers and other technology names. China, Hong Kong and Shenzhen remain weak. This means there is no broad Asian risk-on move. We are also watching the final part of the session closely because renewed selling pressure has repeatedly emerged there recently while US futures also weakened.
■ China and Prosus: Weakness in Chinese and Hong Kong equities is a less favourable read-through for Prosus. Strong technology trading in Korea should therefore not be interpreted as an automatically positive signal for all Asian technology. Chinese internet stocks and broader sentiment toward China remain important gauges for Prosus.
■ Oil: Oil was lower earlier this morning but has now turned around a quarter of a percent higher. This removes part of an earlier potential support for equities. Markets are once again reacting to geopolitical tension in the Middle East. If oil continues to rise, it can create pressure beyond the energy sector through inflation expectations and interest rates.
■ Houthis: Bloomberg reports renewed Houthi missile activity. Iran is attempting to distance itself from the group's operational actions, while markets continue to view the Houthis as an Iran-aligned regional actor. The risk therefore remains that renewed attacks add another geopolitical premium to oil and shipping.
■ Iran: At the same time, a diplomatic channel remains open. Bagheri Kani said on Iranian state television that Iran is willing to consider a shorter US proposal timeline if certain conditions are met. This is cautiously constructive but does not represent a breakthrough. Markets are therefore receiving simultaneous signals of potential negotiations and renewed military activity in the region.
■ Israel: Elections take place in Israel today. The outcome could become important for future policy toward Iran and therefore for oil, defence and broader risk sentiment. Following Brazil's political shock and ahead of the US midterms, markets are also especially sensitive to shifts in electoral behaviour.
■ AI credit stress: This remains the main brake on markets in our view. Our daily AI Credit Stress monitor still shows no convincing end to tension in bonds, CDS and other financing conditions for AI-related companies. As long as this stress persists, even exceptional growth figures can be overshadowed by concerns around debt and future funding costs.
■ Anthropic: Anthropic's S-1 filing was initially received positively on Monday and helped AI sentiment. First-half 2026 revenue was around $16.3 billion. The reported net loss was approximately $80.7 billion, but around $72 billion of this was related to accounting revaluations of convertible debt and similar instruments. It therefore emphatically does not represent more than $80 billion of cash burn. The business is growing extremely quickly and has a relatively strong cash position, but remains loss-making and will continue to require substantial capital. The market's second reaction therefore matters more than the initial enthusiasm.
■ Anthropic and Broadcom: A financing structure of around $63 billion has been arranged for Anthropic to acquire Broadcom chips and networking equipment, involving Bank of America, Citi, Morgan Stanley and Blackstone. A separate entity purchases the hardware and leases it to Anthropic. Broadcom provides financiers with protection against declines in equipment values. This confirms enormous demand for AI compute but simultaneously shows how closely suppliers, customers and financiers have become intertwined.
■ Meta: Meta illustrates the same broader issue. The company plans to raise up to around $95 billion in new equity to support enormous AI investment, initially around $35 billion with potentially another programme of up to $60 billion later. NVIDIA, AMD and Broadcom have reportedly shown interest in purchasing up to around $5 billion of shares collectively. This gives Meta additional financial firepower but also creates dilution and underlines how capital intensive the AI race has become.
■ SpaceX: SpaceX is also building new AI capacity with external capital. An Apollo-linked party plans to purchase around $40 billion of AI chips and servers and then lease them to SpaceX. Access to capital is therefore increasingly becoming a differentiating factor. Strong companies can keep investing, while weaker players are forced to pay higher rates or lose access to financing altogether.
■ Return on AI investment: If a company pays around 8% for new capital, a project needs to generate clearly more than 8% before it becomes economically attractive. That is ultimately what markets are wrestling with. AI is not stopping and more semiconductors will be required over time. But not every company and not every data-centre project will be able to absorb today's cost of capital. Markets first need to identify the genuine winners and losers.
■ Amkor and semiconductors: Amkor staged a strong rebound on Monday and the broader US semiconductor sector also recovered. We remain extremely bullish on semiconductors over the long term. Amkor is now below our initial entry and is precisely the type of stock where we would eventually like to build a larger position if markets offer better levels. This does not mean we automatically add today. We first want to see whether the semiconductor rebound holds.
■ Memory: Samsung Electronics and SK Hynix are benefiting from strong technology trading in South Korea. Structural demand for HBM and advanced memory remains high, but memory stocks have suffered significant losses recently. SK Hynix results later this week will therefore be important in determining whether enough bad news has been reflected and whether a technical bottom is approaching.
■ Exosens and Theon: Exosens reported third-quarter revenue growth of 23.5%, while nine-month revenue was 18% higher. The company confirmed its 2026 outlook for around 20% revenue growth and roughly 25% adjusted EBITDA growth, with expected revenue of €558 million to €570 million and adjusted EBITDA of €186 million to €192 million. Demand for night vision, surveillance, drones, counter-drone applications and nuclear instrumentation remains strong and European capacity is ramping faster than expected. The caveat is that the margin rate is being pressured by product mix and staffing costs, while capital expenditure is around 9% of revenue. This is clearly positive for Theon International. We are still not buying Theon, however. It remains an excellent long-term business but valuation is still too high.
■ Universal Music Group: Bloomberg reported that UMG previously held exploratory discussions with Apollo, TPG and Blackstone about a potential take-private transaction. Those talks did not lead to a formal sales process. The news can refocus attention on the value of the catalogue and cash flows, but without a concrete bid we do not want to price a full takeover premium into the shares.
■ Apple: A limited number of new iPhone Duo devices have experienced problems with the inner display, including cracks around the hinge. Apple is replacing affected units. The scale currently appears limited and does not change our view of Apple, although it remains important to monitor whether the issue becomes more widespread across the new premium product.
■ Brazil: Brazilian markets suffered an exceptionally severe selloff on Monday following Lula's election victory. The Bovespa fell 13.9%, the real weakened 8.1% against the dollar and Brazilian government bonds were also sold. Planned bond auctions were cancelled. Today, the key question is whether selling pressure stabilises or investors continue to price higher public spending, a weaker currency and potentially higher interest rates.
■ Brazil and Europe: The Brazilian shock can also affect European equities. Santander generates around 15% of its earnings in Brazil and therefore remains one of the clearest European read-throughs. AB InBev also has significant Brazilian exposure and could face negative currency effects if the real remains weak for an extended period. Brazil's turmoil is therefore not purely a local story.
■ HSBC and banks: HSBC reported a 32% increase in pre-tax profit to around $9.6 billion. Expected credit losses fell to approximately $800 million and the bank announced a new share buyback of up to $1 billion. This is supportive for sentiment toward European banks. We remain focused, however, on credit quality, problem loans, provisions and loan-book trends. High interest rates only help as long as customers can continue servicing higher financing costs.
■ ING: ING has completed its share-buyback programme. We view this simply as neutral news. It does not change our view and is not in itself a reason to alter the position.
■ Pharming: Pharming reported adjusted earnings of $0.03 per share versus $0.02 expected. Revenue increased 20.8% to $117.56 million and was almost exactly in line with the $117.73 million estimate. Net income was $21.93 million. Analyst consensus remains very positive, but that does not alter our own view. Pharming remains too dependent on a relatively narrow application base for its medicines and therapies and we therefore see no reason to initiate a position despite the solid earnings performance.
■ Beiersdorf and Unilever: Beiersdorf reported a 1.3% organic sales decline, slightly worse than the expected 1.2% decline. Nivea organic sales fell 4.9%. Management says the Nivea turnaround is progressing and maintained full-year guidance, but the numbers themselves are not particularly encouraging. The development is indirectly relevant for Unilever and other large consumer-goods companies. Beiersdorf can nevertheless benefit if investors continue broadening their exposure beyond technology.
■ Orange: Orange raised its 2026 core-profit growth target from above 4% to above 4.5%. Growth is coming mainly from outside France. Revenue increased 14.2% in Africa and the Middle East and 7.9% in Poland, while France grew only 0.5%. Comparable group revenue rose 3.6% to €12.19 billion and EBITDAaL increased 4.6% to €4.14 billion, slightly above expectations. Operating cash flow rose 8.8% over nine months. Orange Cyberdefense generated €1 billion of revenue, up 12.2%. This is clearly positive for Orange and simultaneously confirms structurally strong cybersecurity demand. Growth outside France also helps support shareholder returns and the planned SFR transaction.
■ Porsche: Porsche says it is beginning to see the first benefits of its turnaround and plans to reduce its exposure to China. This is strategically understandable given weakness in the Chinese auto market. For us, however, it is not a reason to initiate a position. We remain on the sidelines.
■ EQT and Range Resources: EQT is acquiring Range Resources for around $13 billion in stock. The combination creates the largest US natural-gas producer, with an enterprise value above $50 billion. The broader message matters more than the deal itself: markets expect structurally stronger gas demand from LNG, power generation and data centres. AI's enormous electricity needs are therefore driving investment far beyond the semiconductor industry.
■ Microsoft and Alphabet: Wednesday's results will be crucial for the next stage of the AI story. Markets do not simply want strong cloud growth but evidence that enormous investments are generating sufficient free cash flow and returns. With concerns around AI financing increasing, capex will be scrutinised much more critically than it was a few quarters ago.
■ Optical networking: Structural demand from data centres remains strong, but customer finances are becoming increasingly important. Major projects backed by strong financiers should continue. Weaker players may delay investment as capital becomes more expensive or difficult to obtain. Credit is therefore increasingly becoming part of the growth story here as well.
■ Healthcare and defensive rotation: Healthcare remains relatively defensive when investors seek to reduce risk. Pharming's results do not change our positioning, while Novartis and other larger pharmaceutical companies remain relevant for sector direction. Consumer staples can also benefit as investors broaden beyond technology, although Beiersdorf demonstrates that defensive does not automatically mean operationally strong.
■ Autos and luxury: Porsche is trying to reduce dependence on China, but weak Chinese equities and consumer demand remain a problem for European automakers and luxury companies. China's direction is therefore also important for Europe despite strong technology trading in Korea.
■ Airlines and transport: Higher oil is less favourable for airlines and transport companies. UPS results today will also provide additional insight into international freight flows and therefore the state of the global economy.
■ Industrials and defence: Investment in electricity grids, infrastructure and defence continues to provide structural support. Exosens confirms strong demand in defence imaging. High financing costs nevertheless remain a brake on projects heavily dependent on external capital.
■ Chemicals: High European energy costs and weak industrial demand remain headwinds. A temporary move in oil or gas does not change the fundamental picture.
■ Real estate: A somewhat friendlier bond market offers some support, but absolute financing costs remain high. Real-estate companies facing substantial refinancing needs remain particularly vulnerable.
■ Mining and metals: Structural copper demand remains positive because of electricity grids, data centres and electrification. In the short term, China, inventories and broader risk sentiment remain more important for direction.
■ Calendar: Markets face several major macro tests this week alongside corporate earnings. The Federal Reserve announces its rate decision on Wednesday and the UK Budget is due the same day. US PCE inflation follows later in the week. Major technology companies are also reporting. This means interest rates, AI capex and earnings expectations can all be repriced within a very short period. UPS, Coca-Cola, PayPal and Boeing are among today's reporters, while Visa, NXP and ASMI become important after the US close.
■ Bonds: US Treasury futures are edging higher ahead of the Federal Reserve, major technology earnings and PCE inflation. Bund futures are also rebounding ahead of German supply. This theoretically helps growth stocks, but part of government-bond demand reflects safe-haven flows. It is therefore not automatically a risk-on signal.
■ Rates: The US 10-year yield is around 4.97%, about 2 basis points lower. Germany's 10-year yield is around 3.35%, France around 4.91% and Japan around 2.8%. These remain high absolute levels, especially for companies requiring substantial amounts of new capital. French fiscal and political risk has also not disappeared.
■ Currencies: EUR/USD trades around 1.1150 and the euro remains under pressure. Some market participants are again discussing parity, but we believe it is far too early to treat that as a base case. USD/JPY is around 157.9. The dollar index is taking a slight breather, while sterling lacks direction ahead of Wednesday's UK Budget. A weaker euro helps European exporters but also confirms the relative strength of the dollar.
■ Gold and silver: Gold is again trading around the psychologically important $4,000 level and lacks convincing momentum. Silver is clearly weaker, down around 2%, and remains technically soft around relevant VWAP levels. Both precious metals pulling back after earlier rallies fits the broader picture of a market lacking clear conviction.
■ Bitcoin and crypto: Bitcoin trades around $79,600 and is again below $80,000. Much of the rally that followed the visit of prominent crypto figures to Trump has now disappeared. Crypto-related equities have also pulled back. We once again view bitcoin as being in no man's land and are doing nothing for now. Longer term we may want to buy again, but first we want a much more attractive technical setup.
■ VIX and market stress: The VIX is around 18.4 and therefore below the important area around 20. This is more constructive than during previous stress episodes, but it does not mean uncertainty has disappeared. It is entirely possible that the VIX needs one more move toward or above 20 before markets can more convincingly show that peak stress has passed. AI credit, Iran, Israel, Brazil and the French situation remain relevant.
■ Market picture: Markets remain a pinball machine. Europe has held up almost surprisingly well over recent sessions, particularly outside technology, but with futures now around 0.6% lower that resilience is being tested again. Europe cannot indefinitely diverge from technology because tech ultimately remains a leading force for global equities. Over the long term we remain extremely bullish on semiconductors, technology and AI. The current uncertainty is mainly about financing, valuation and how much future growth can be delivered profitably at today's cost of capital.
■ Positioning: We are neither extremely negative nor extremely optimistic today. We are simply in no hurry. We already hold several small starter positions and free rides, including Amkor, but still have substantial cash available. Of course we prefer rising markets and strong momentum, but a further decline in technology would not be entirely negative for us. We ultimately want to rebuild much larger technology exposure. Capital can only be deployed once, and lower prices can therefore provide better entry opportunities.
■ Direction: We expect a mixed to lower European open, with futures around 0.6% lower and oil having turned higher after falling earlier. Strong underlying AI and semiconductor developments and the rebound in Korea and Japan provide support, but this is offset by weak China, geopolitical tension, Nasdaq 100 futures that have not broken resistance and persistent AI credit stress. A rebound inside the current trading range remains possible, but we first want to see buyers actually return.
■ Surprise: Positive if European markets quickly absorb the weaker opening, Nasdaq 100 futures break above Monday's high and semiconductors hold their rebound. Genuine progress in talks with Iran would also help. Negative if oil continues higher, Houthi tensions intensify, China weakens further, US futures break support or stress in AI bonds and CDS rises again.
■ Desk-view: Underlying developments across AI and semiconductors remain exceptional, which is precisely why we remain extremely bullish over the long term. Applied Materials moving its Besi stake toward 20% while expanding cooperation around hybrid bonding shows how much strategic value sits in this technology. The same applies to strong demand for memory, data centres, optical networking and electricity infrastructure. But there is an important difference between strong technology and an attractive investment at any price. The enormous amounts Anthropic, Meta, SpaceX and other AI players require eventually need to earn a return. As long as bonds, CDS and financing conditions continue to show stress, we do not want to simply ignore that. Besi is clearly more interesting after its sharp correction and the economics change at lower levels, but we first want to see strong orders translate into revenue and earnings in 2027. Theon remains an excellent long-term company but still too expensive. Pharming offers no reason to enter despite solid earnings. We leave Porsche alone, view ING as neutral, see little operational reason to become enthusiastic about Beiersdorf and view Orange as a positive surprise. At the same time, oil has turned higher after initially falling, while the Houthis, Iran and today's Israeli election keep geopolitical uncertainty elevated. With European futures around 0.6% lower, the opening looks clearly weaker than it did earlier this morning. We already hold several small starter positions and free rides but still have substantial cash. If technology falls further, that would hurt sentiment in the short term but could ultimately give us the opportunity to rebuild much larger exposure. For now, patience remains the best strategy: do not anticipate a bottom, but wait until both technology and credit show that enough negative news has been absorbed.
Disclaimer Aan de door ons opgestelde informatie kan op geen enkele wijze rechten worden ontleend. Alle door ons verstrekte informatie en analyses zijn geheel vrijblijvend. Alle consequenties van het op welke wijze dan ook toepassen van de informatie blijven volledig voor uw eigen rekening.
Wij aanvaarden geen aansprakelijkheid voor de mogelijke gevolgen of schade die zouden kunnen voortvloeien uit het gebruik van de door ons gepubliceerde informatie. U bent zelf eindverantwoordelijk voor de beslissingen die u neemt met betrekking tot uw beleggingen.


