🛢️ Shell update: Kasstroom, aandeleninkoop en LNG ondersteunen lange termijn
■ De resultaten zijn sterker dan verwacht: Shell realiseerde in Q3 een aangepaste winst van $10,8 miljard, tegenover ongeveer $10,3 miljard verwacht en $5,4 miljard een jaar geleden. De aangepaste EBITDA kwam uit op $22,7 miljard en de ROACE steeg naar 14,4%, tegenover 9,4% een jaar geleden.
■ De kasstroom is de grootste positieve verrassing: De operationele kasstroom bedroeg $21,0 miljard, duidelijk boven de consensus van ongeveer $16,5 miljard. De vrije kasstroom kwam uit op $16,3 miljard, terwijl de netto schuld ondanks de overname van ARC en grote uitkeringen aan aandeelhouders daalde naar $39,7 miljard.
■ De huidige omgeving voor energieprijzen helpt sterk: Shell profiteert van hoge olie- en gasprijzen en vooral van uitzonderlijk sterke raffinagemarges. De indicatieve raffinagemarge steeg van $24 naar $42 per vat, terwijl Brent op 29 oktober rond $114 per vat noteerde en de Europese gasprijs deze week kort €100 per MWh bereikte.
■ Integrated Gas wordt structureel groter: De aangepaste winst steeg naar $3,0 miljard en Shell verwacht in Q4 een forse stijging van de productie door de volledige bijdrage van ARC. De overname voegt ongeveer 370.000 vaten olie-equivalent per dag toe, terwijl LNG Canada Phase 2 op termijn bijna 6 miljoen ton extra LNG per jaar voor Shell moet opleveren.
■ De grote winststijging bij downstream komt vrijwel volledig uit raffinage: Chemicals & Products realiseerde $3,86 miljard aangepaste winst, maar daarvan kwam $3,75 miljard uit Products en slechts $103 miljoen uit Chemicals. De sterke raffinagemarges maskeren daarmee een chemiesector die nog altijd veel zwakker is.
■ De kapitaaluitkering is groter dan verwacht: Shell kondigt voor de komende drie maanden $5 miljard aan nieuwe inkoop van eigen aandelen aan en keert $0,3906 dividend per aandeel uit. De inkoop komt bovenop het programma van $4,2 miljard dat inmiddels is afgerond.
■ De investeringsdiscipline blijft sterk: Shell verwacht in 2026 $23–25 miljard aan cash-investeringen, inclusief ARC, minder dan de eerder voorziene $24–26 miljard. Voor 2027 en 2028 blijft het doel $20–22 miljard per jaar, terwijl Shell tegelijk mikt op $5–7 miljard aan structurele kostenbesparingen tegen eind 2028 en meer dan 10% jaarlijkse groei van de vrije kasstroom per aandeel tot 2030.
■ Investment View: Wij zien Shell als een aantrekkelijke positie voor de lange termijn en blijven positief ondanks de sterke koersstijging. Het aandeel hoeft niet in een rechte lijn verder omhoog en correcties horen bij een sector die sterk reageert op olie, gas, raffinagemarges en geopolitiek. De combinatie van LNG-groei, sterke vrije kasstroom, een solide balans, grote aandeleninkopen en structureel hogere vraag naar betrouwbare energie geeft naar onze mening echter nog ruimte voor aanzienlijk hogere koersen op lange termijn.
Investment View
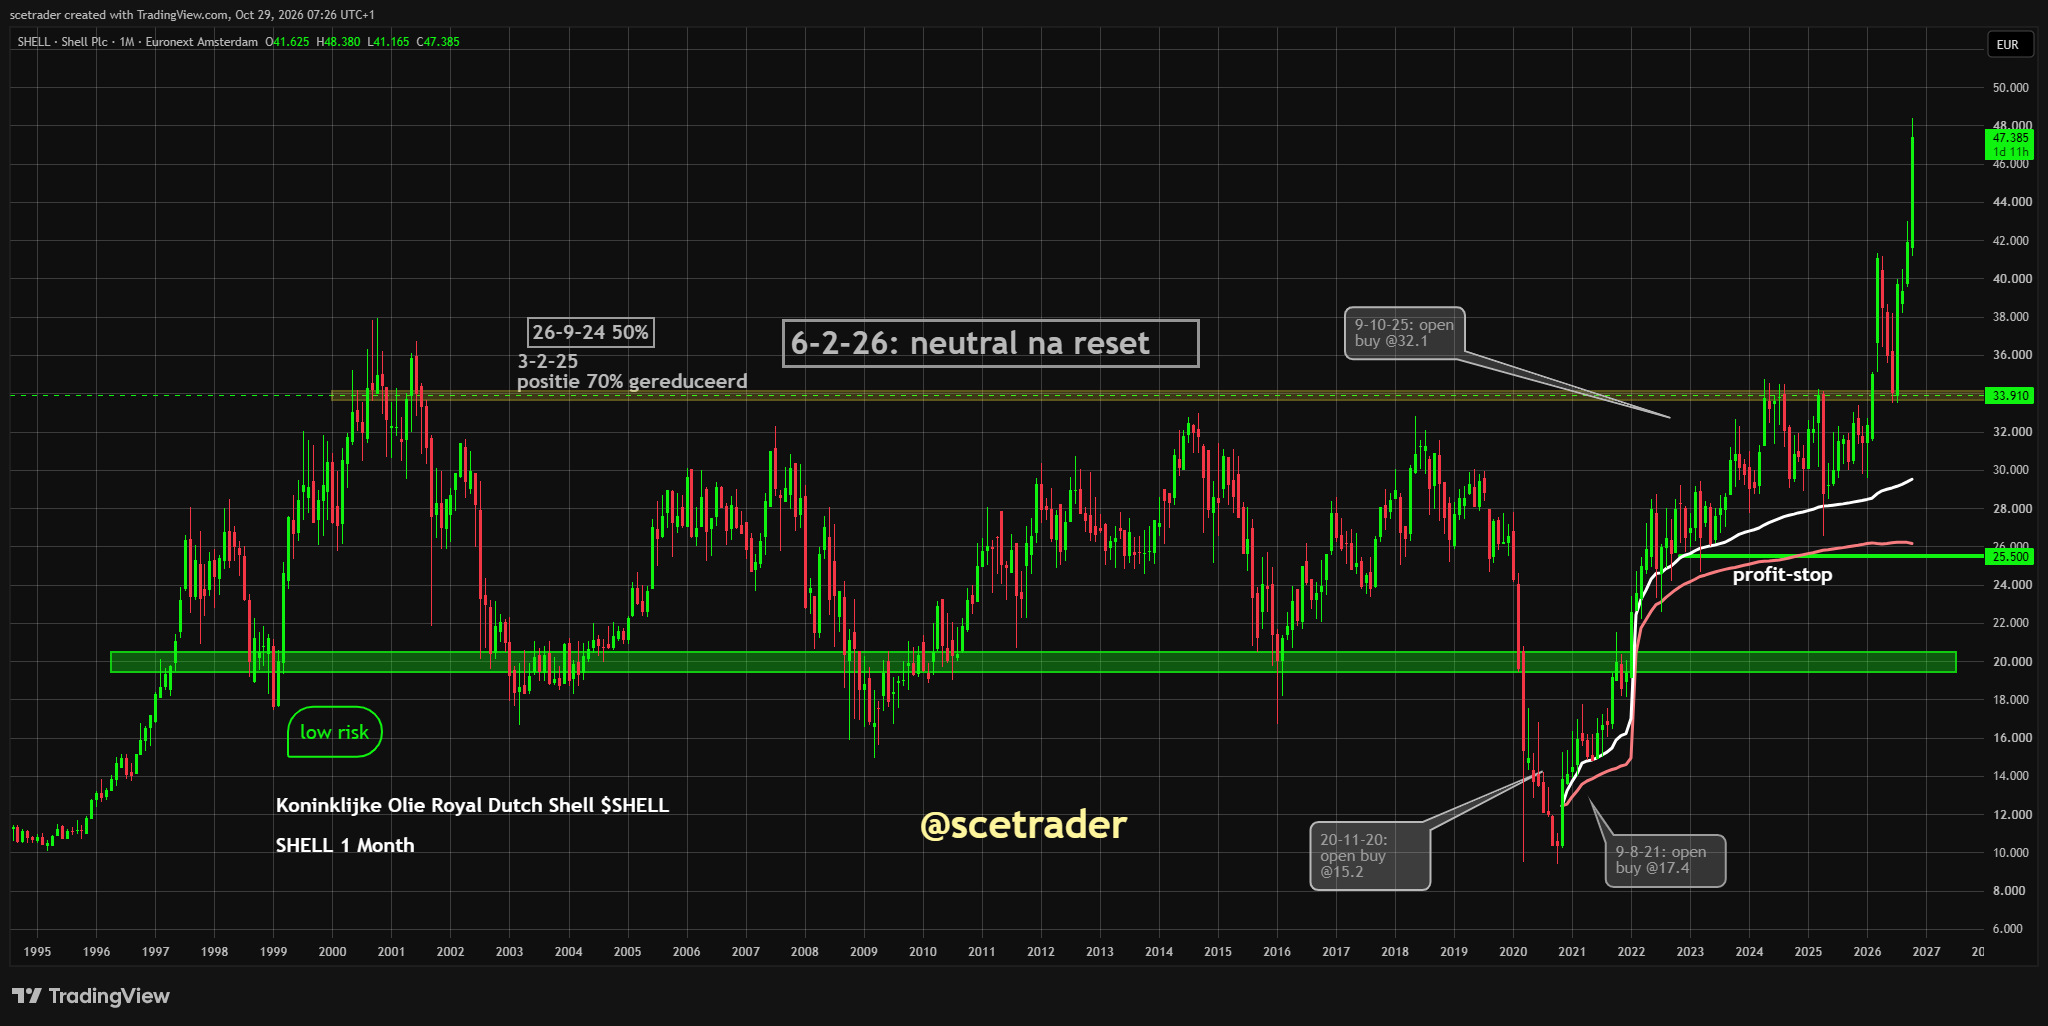
Wij zien Shell als een aantrekkelijke groeier voor de lange termijn. Het aandeel is al sterk gestegen, maar de onderneming heeft naar onze mening nog meerdere mogelijkheden om de vrije kasstroom per aandeel en daarmee de economische waarde voor aandeelhouders verder te verhogen.
Het sterke Q3 helpt daarbij, maar onze visie rust niet op de veronderstelling dat de huidige olieprijs van ruim $100 of de raffinagemarge van $42 per vat permanent blijft bestaan. Shell is juist interessant doordat de onderneming verschillende onderdelen van de energieketen combineert en daardoor niet volledig afhankelijk is van één prijs of één markt.
Integrated Gas en LNG geven groei en lange looptijden. Upstream levert grote kasstromen wanneer olie- en gasprijzen sterk zijn, terwijl raffinage, trading en andere downstreamactiviteiten juist kunnen profiteren van verstoringen en verschillen tussen regionale markten.
Daar komt een zeer duidelijke discipline rond kapitaal bij. Shell beperkt de investeringen, verkoopt activiteiten die onvoldoende rendement opleveren en geeft een groot deel van de operationele kasstroom terug via dividend en inkoop van eigen aandelen.
Shell heeft als doel om door de cyclus 40–50% van de operationele kasstroom aan aandeelhouders uit te keren. De onderneming wil daarnaast de vrije kasstroom per aandeel tot 2030 met meer dan 10% per jaar laten groeien en handhaaft een progressief dividendbeleid van ongeveer 4% groei per jaar.
Dat is voor ons belangrijker dan één uitzonderlijk kwartaal. Wanneer Shell de productie, LNG-verkopen en efficiency kan verhogen terwijl het aantal aandelen op langere termijn daalt, kan de vrije kasstroom per aandeel ook bij normalere energieprijzen verder stijgen.
Wij verwachten daarbij absoluut geen rechte lijn omhoog. Shell blijft een cyclisch aandeel en kan scherp corrigeren wanneer Brent daalt, geopolitieke spanningen afnemen of raffinagemarges normaliseren.
Een dergelijke correctie hoeft de lange termijn visie echter niet te veranderen. Bij Shell draait het uiteindelijk om de vraag hoeveel vrije kasstroom de portefeuille over een volledige cyclus kan produceren en hoeveel daarvan per aandeel bij de aandeelhouder terechtkomt.
De rol van gas en LNG wordt daarbij steeds belangrijker. De groei van de wereldwijde vraag naar elektriciteit, inclusief de enorme uitbreiding van datacenters voor AI, verhoogt de behoefte aan energie die niet alleen goedkoop maar ook op ieder moment beschikbaar moet zijn.
Dat betekent niet dat ieder datacenter rechtstreeks gas van Shell afneemt. Het betekent wel dat het elektriciteitssysteem achter die datacenters meer regelbare productie, infrastructuur en brandstof nodig heeft, waarbij aardgas en LNG naast hernieuwbare energie een belangrijke rol blijven spelen.
Wij blijven daarom positief voor de lange termijn. De koers kan tussentijds flink bewegen, maar Shell heeft naar onze mening nog voldoende mogelijkheden om de waarde per aandeel verder te vergroten.
Q3 Cijfers
Shell rapporteerde een winst die toekomt aan aandeelhouders van $12,06 miljard. De aangepaste winst bedroeg $10,81 miljard, tegenover $9,84 miljard in Q2 en $5,43 miljard in Q3 vorig jaar.
De aangepaste EBITDA steeg naar $22,74 miljard. De aangepaste winst per aandeel kwam uit op $1,93, tegenover $1,76 in Q2 en $0,93 een jaar geleden.
De ROACE verbeterde naar 14,4%. Dat is een forse stijging tegenover 9,4% een jaar geleden en laat zien dat niet alleen de winst stijgt, maar ook het rendement op het kapitaal dat Shell in de onderneming heeft geïnvesteerd.
De sterke winstontwikkeling werd geholpen door hogere raffinagemarges, hogere gerealiseerde prijzen voor LNG en grotere volumes binnen Integrated Gas. Lagere resultaten uit trading en optimalisatie van ruwe olie en olieproducten en lagere gerealiseerde olieprijzen vormden een gedeeltelijk tegenwicht.
Kasstroom
De operationele kasstroom kwam uit op $21,04 miljard, tegenover $12,21 miljard een jaar geleden. Dat is veel sterker dan de winstgroei alleen doet vermoeden en vormt een belangrijk onderdeel van de kwaliteit van het kwartaal.
De vrije kasstroom bedroeg $16,32 miljard. Shell kon daardoor tegelijk investeren, schuld verminderen en grote bedragen aan aandeelhouders teruggeven.
De samenstelling van de kasstroom vraagt wel nuance. Shell ontving in het kwartaal ongeveer $3,4 miljard aan kasinstroom uit derivaten, terwijl $3,2 miljard aan belastingen werd betaald en grote betalingen plaatsvonden voor emissierechten en programma's rond biobrandstoffen.
De operationele kasstroom vóór veranderingen in het werkkapitaal bedroeg $21,7 miljard. De sterke kasstroom kan daardoor niet uitsluitend aan een gunstige beweging in derivaten worden toegeschreven.
Sectoromgeving
De huidige omgeving voor energieprijzen is zeer gunstig voor Shell. Brent noteerde op 29 oktober rond $114 per vat en blijft door de oorlog en verstoringen in het Midden-Oosten ruim boven de niveaus waarop de markt enkele maanden geleden rekende.
De Europese gasmarkt is eveneens zeer krap. De TTF-prijs bereikte deze week kort €100 per MWh, het hoogste niveau sinds 2022, terwijl de Europese gasvoorraden lager liggen dan vorig jaar en verstoringen in de wereldwijde LNG-handel de markt kwetsbaar houden.
Voor Shell zijn deze omstandigheden gunstig, maar ze moeten niet als permanent worden beschouwd. De olieprijs kan snel dalen wanneer diplomatieke vooruitgang in het Midden-Oosten de risicopremie vermindert en ook gas- en raffinagemarges kunnen sterk normaliseren.
Dat cyclische karakter blijft onderdeel van Shell. De huidige resultaten moeten daarom worden beoordeeld naast de kwaliteit van de portefeuille en de kasstroom die Shell bij normalere prijzen kan genereren.
Integrated Gas
Integrated Gas realiseerde $3,04 miljard aangepaste winst, tegenover $2,69 miljard in Q2. De aangepaste EBITDA kwam uit op $5,18 miljard en de operationele kasstroom bedroeg $4,61 miljard.
De hogere winst kwam onder meer uit grotere volumes en een combinatie van hogere gerealiseerde prijzen en bijdragen van trading en optimalisatie. Hogere operationele kosten vormden een gedeeltelijk tegenwicht.
De productie steeg van 631.000 vaten olie-equivalent per dag in Q2 naar 772.000 in Q3. De verkoop van LNG nam toe van 18,0 naar 19,25 miljoen ton.
De eigen LNG-productie daalde licht van 7,73 naar 7,43 miljoen ton door gepland onderhoud. Dat maakt duidelijk dat de hogere winst niet uitsluitend door meer geproduceerde LNG-volumes werd veroorzaakt.
ARC Resources
Shell voltooide op 2 september de overname van ARC Resources. De transactie had een totale waarde van ongeveer $14 miljard en voegt onmiddellijk ongeveer 370.000 vaten olie-equivalent per dag aan gas- en vloeistoffenproductie toe.
ARC versterkt de positie van Shell in het Canadese Montney-gebied. De activiteiten passen strategisch goed bij LNG Canada, omdat gasproductie, infrastructuur en verwerking dichter bij de LNG-keten kunnen worden geïntegreerd.
De volledige bijdrage wordt pas vanaf Q4 zichtbaar. Shell verwacht daarom dat de productie van Integrated Gas in het vierde kwartaal stijgt naar ongeveer 1,08–1,18 miljoen vaten olie-equivalent per dag.
De overname verhoogt daarmee niet alleen de productie, maar versterkt ook de grondstoffenpositie voor toekomstige LNG-groei in Canada.
LNG Canada Phase 2
Shell nam in september de definitieve investeringsbeslissing voor LNG Canada Phase 2. De totale capaciteit van het complex wordt daardoor verdubbeld van 14 miljoen naar 28 miljoen ton LNG per jaar.
Shell bezit 40% van het project en zal daardoor bijna 6 miljoen ton extra LNG per jaar ontvangen zodra de tweede fase operationeel wordt. De ingebruikname wordt in het begin van de jaren dertig verwacht.
Deze investering past bij de bredere strategie om de LNG-verkoop tot 2030 met ongeveer 4–5% per jaar te laten groeien. Shell heeft al ongeveer 44 miljoen ton eigen liquefactiecapaciteit en verkoopt LNG in meer dan dertig landen.
De lange looptijd van LNG-projecten is relevant. Een installatie als LNG Canada kan tientallen jaren kasstroom genereren en vormt daarmee een andere bron van waarde dan kortdurende bewegingen in de olieprijs.
Upstream
Upstream realiseerde $3,19 miljard aangepaste winst en $9,27 miljard aangepaste EBITDA. De operationele kasstroom bedroeg $7,28 miljard.
De winst daalde echter ten opzichte van de $3,49 miljard van Q2. Lagere gerealiseerde olieprijzen, hogere kosten voor afgeschreven exploratieputten en ongunstige belastingbewegingen drukten het resultaat.
De totale productie kwam uit op 1,802 miljoen vaten olie-equivalent per dag, tegenover 1,824 miljoen in Q2. Nieuwe productie in de Golf van Amerika en Brazilië compenseerde een deel van natuurlijke dalingen in bestaande velden.
Voor Q4 verwacht Shell een productie van 1,7–1,9 miljoen vaten olie-equivalent per dag. In die verwachting is al rekening gehouden met mogelijke verstoringen door slecht weer in de Golf van Amerika.
Chemicals & Products
Chemicals & Products was de belangrijkste bron van de verbetering tegenover Q2. De aangepaste winst steeg van $2,88 miljard naar $3,86 miljard en de aangepaste EBITDA van $4,66 miljard naar $6,20 miljard.
De samenstelling is echter zeer ongelijk. Products leverde $3,75 miljard aangepaste winst, terwijl Chemicals slechts $103 miljoen bijdroeg.
De sterke resultaten zijn daarmee vooral een verhaal van raffinage en olieproducten. Het is onjuist om uit deze cijfers af te leiden dat de volledige downstreammarkt uitzonderlijk sterk is.
De raffinaderijen profiteerden van een veel gunstiger prijsomgeving, terwijl trading en optimalisatie iets minder sterk waren dan in het zeer goede Q2.
Raffinagemarges
De wereldwijde indicatieve raffinagemarge van Shell steeg van $24 per vat in Q2 naar $42 in Q3. Dat is een uitzonderlijk hoge marge en verklaart een groot deel van de enorme winstbijdrage van Products.
De raffinaderijen draaiden bovendien op 96% van de capaciteit. Dat niveau werd bereikt ondanks lage waterstanden in de Rijn, die de productie van de raffinaderij in Rheinland beperkten.
Over de eerste negen maanden bedroeg de benutting van de raffinaderijen zelfs 99%, tegenover 91% een jaar geleden. Shell combineert daardoor hoge marktprijzen met een sterke operationele beschikbaarheid van de installaties.
De $42 per vat moet echter niet als een normaal niveau voor de lange termijn worden gebruikt. Raffinagemarges kunnen snel terugvallen wanneer verstoringen in de markt afnemen of extra capaciteit beschikbaar komt.
Chemicals
De chemische activiteiten laten een veel zwakker beeld zien. De indicatieve chemische marge daalde van $270 naar $208 per ton, terwijl de winstbijdrage met $103 miljoen klein bleef tegenover Products.
De bezettingsgraad verbeterde wel licht naar 84%. Over de eerste negen maanden lag die benutting eveneens op 84%, tegenover 78% vorig jaar.
De hoge gas- en elektriciteitsprijzen in Europa vormen bovendien opnieuw een risico voor energie-intensieve industrie. Dat maakt een snel en breed herstel van de Europese chemische markt minder vanzelfsprekend.
Voor Shell is dit relevant omdat een normalisering van raffinagemarges zonder herstel bij Chemicals de winst van Chemicals & Products aanzienlijk kan verlagen.
Marketing
Marketing realiseerde $1,16 miljard aangepaste winst, tegenover $1,33 miljard in Q2 en $1,32 miljard een jaar eerder. De aangepaste EBITDA daalde naar $1,99 miljard.
De zwakkere winst kwam vooral uit lagere marges bij Mobility en lagere volumes bij Lubricants. Hogere brandstofvolumes door het seizoen konden die druk niet volledig compenseren.
De operationele kasstroom kwam uit op negatief $210 miljoen, maar dat cijfer wordt sterk beïnvloed door de timing van betalingen voor emissierechten en programma's voor biobrandstoffen. Ook het werkkapitaal zorgde voor een tijdelijke uitstroom.
De negatieve kasstroom in Q3 is daardoor niet hetzelfde als een structureel verlies van de Marketing-activiteiten.
Afschrijving op biogas
Shell nam in Q3 een grote afschrijving op een Europese biogasactiviteit. De afschrijving bedroeg ongeveer $2,1 miljard vóór belasting en volgde op een lagere inschatting van de snelheid waarmee de markt zich ontwikkelt en waarde kan worden gerealiseerd.
Deze post wordt buiten de aangepaste winst gehouden, maar is economisch wel relevant. Een deel van de eerdere investeringen in biogas blijkt minder waardevol dan Shell eerder aannam.
Dit sluit aan bij het beleid om de portefeuille van activiteiten rond de energietransitie opnieuw te beoordelen. Shell verkoopt onder meer Sprng Energy en delen van de Europese portefeuille voor wind- en zonne-energie.
De onderneming legt daarmee meer nadruk op activiteiten waar schaal, trading, gas, LNG en bestaande commerciële posities een duidelijk concurrentievoordeel geven.
Renewables & Energy Solutions
Renewables & Energy Solutions realiseerde $289 miljoen aangepaste winst, tegenover $79 miljoen in Q2. De aangepaste EBITDA bedroeg $373 miljoen.
De verbetering kwam vooral uit trading en optimalisatie. Shell vermeldt expliciet dat de meeste andere activiteiten binnen Renewables & Energy Solutions over de eerste negen maanden verlieslatend waren.
De onderneming nam bovendien $712 miljoen aan afschrijvingen op duurzame energieprojecten over de eerste negen maanden. Ook hier is dus duidelijk dat niet iedere investering in de energietransitie voldoende rendement oplevert.
De portfolio-aanpak wordt daardoor selectiever. Projecten met onvoldoende rendement worden verkocht of afgewaardeerd, terwijl Shell zich meer richt op activiteiten waar de onderneming al schaal, klanten en handelsmogelijkheden heeft.
Rol in de energievraag van AI-datacenters
De sterke groei van AI verandert niet alleen de halfgeleidersector. Datacenters hebben grote hoeveelheden betrouwbare elektriciteit nodig en die vraag blijft bestaan nadat de gebouwen, servers en netwerken eenmaal zijn neergezet.
De IEA verwacht dat het wereldwijde elektriciteitsverbruik van datacenters stijgt van ongeveer 485 TWh in 2025 naar ongeveer 950 TWh in 2030. Het elektriciteitsverbruik van datacenters die specifiek op AI zijn gericht groeit in die periode ongeveer drie keer zo snel.
Die infrastructuur moet daarna jarenlang blijven draaien. Processors worden vervangen en nieuwe generaties servers worden geïnstalleerd, maar het datacenter blijft elektriciteit nodig hebben voor rekenkracht, koeling, netwerken, opslag en noodvoorzieningen.
Hernieuwbare energie zal een groot deel van de extra elektriciteit leveren. De IEA verwacht echter ook dat regelbare productie noodzakelijk blijft en dat aardgas alleen al ongeveer 175 TWh extra elektriciteitsproductie kan leveren om de groei van datacenters op te vangen.
Daar ontstaat een indirecte maar belangrijke relatie met Shell. Niet ieder datacenter koopt gas of elektriciteit rechtstreeks bij Shell, maar het energiesysteem moet wel extra gas, LNG, elektriciteit en flexibiliteit leveren wanneer de vraag van datacenters snel groeit.
Shell zelf noemt datacenters inmiddels als een nieuwe bron van groei van de vraag naar LNG. De onderneming beschikt over ongeveer 44 miljoen ton eigen LNG-productiecapaciteit en wil zijn LNG-verkoop tot 2030 met 4–5% per jaar verhogen.
Dat geeft deze groei een lange looptijd. Een datacenter wordt niet alleen tijdens de bouwperiode een energieverbruiker; zodra het operationeel is ontstaat juist een continue elektriciteitsvraag die jarenlang kan blijven bestaan.
Gas en LNG hebben daarbij een rol omdat elektriciteit ook beschikbaar moet zijn wanneer zon en wind onvoldoende produceren. Juist voor datacenters, waar uitval zeer kostbaar is, heeft betrouwbare en regelbare energie een hoge economische waarde.
Kapitaal voor aandeelhouders
Shell keerde in Q3 in totaal $5,3 miljard aan aandeelhouders uit. Daarvan kwam $3,2 miljard via de inkoop van eigen aandelen en ongeveer $2,2 miljard via cashdividend.
Het programma van $4,2 miljard dat bij de Q2-cijfers was aangekondigd is inmiddels afgerond. Shell start nu een nieuw programma van $5 miljard dat naar verwachting vóór de publicatie van de Q4-cijfers wordt voltooid.
Het dividend voor Q3 bedraagt $0,3906 per aandeel. Shell houdt daarnaast vast aan het beleid om het dividend over de tijd geleidelijk te verhogen.
De onderneming mikt door de cyclus op uitkeringen van 40–50% van de operationele kasstroom. Die verhouding geeft Shell veel ruimte om uitkeringen te laten meebewegen met de onderliggende kasstroom zonder een vaste hoeveelheid aandeleninkoop te hoeven garanderen.
ARC en het aantal aandelen
De grote aandeleninkoop moet wel samen met de financiering van ARC worden bekeken. Voor de overname betaalde Shell ongeveer $3,34 miljard in cash en gaf het voor circa $10,6 miljard nieuwe aandelen uit.
Daarvoor werden ongeveer 228 miljoen nieuwe Shell-aandelen uitgegeven. In de eerste negen maanden kocht Shell tegelijkertijd ongeveer 217 miljoen aandelen terug.
Het aantal uitgegeven aandelen lag eind september daardoor iets boven het niveau van begin 2026. De eerdere aandeleninkopen zijn op dat moment dus voor een groot deel gecompenseerd door de aandelen die voor ARC zijn uitgegeven.
De gewogen gemiddelde hoeveelheid aandelen ligt nog wel lager dan een jaar geleden door de eerdere inkoopprogramma's. De nieuwe $5 miljard aan inkoop kan daardoor opnieuw zorgen voor een duidelijke daling van het aantal aandelen nadat de eenmalige verwatering door ARC is verwerkt.
Balans
De netto schuld daalde naar $39,7 miljard, tegenover $41,8 miljard aan het einde van Q2. De gearing liep daardoor terug van 18,7% naar 16,6%.
De daling is opvallend omdat Shell in hetzelfde kwartaal ARC afrondde en grote bedragen aan aandeelhouders uitkeerde. De vrije kasstroom was voldoende om deze uitgaven op te vangen en de schuld toch verder te verlagen.
Shell wijst bovendien op het effect van leaseverplichtingen. De netto schuld exclusief leases bedraagt slechts ongeveer $5,6 miljard, terwijl ongeveer $8 miljard van de gerapporteerde netto schuld samenhangt met niet-cash bewegingen in langlopende scheepsleases.
Deze leases werden in 2026 fors hoger gewaardeerd doordat indexen voor scheepvaarttarieven sterk stegen. De stijging van de leaseverplichtingen heeft daardoor niet dezelfde economische betekenis als het aangaan van een vergelijkbare hoeveelheid gewone financiële schuld.
Investeringen
De cash-investeringen bedroegen in Q3 $7,92 miljard. Dit relatief hoge bedrag bevat de cashcomponent van de overname van ARC.
Voor heel 2026 verwacht Shell nu $23–25 miljard cash-investeringen, inclusief ARC. Dat is lager dan de eerdere verwachting van $24–26 miljard.
Voor 2027 en 2028 blijft de doelstelling $20–22 miljard per jaar. Dat is belangrijk omdat de huidige hoge energieprijzen management ook de mogelijkheid zouden geven om investeringen veel agressiever te verhogen.
Shell kiest daar niet voor. De nadruk blijft liggen op projecten met hoge rendementen, LNG, hoogwaardige upstreamactiva en bestaande sterke commerciële posities.
Kosten
Shell mikt op $5–7 miljard aan structurele kostenbesparingen tegen eind 2028 ten opzichte van 2022. Deze doelstelling staat naast de lagere investeringsbandbreedte en moet de vrije kasstroom per aandeel verder ondersteunen.
De operationele kosten bedroegen in Q3 $9,03 miljard. De onderliggende operationele kosten kwamen uit op $8,84 miljard, iets hoger dan in Q2 maar lager dan een jaar geleden.
Het belang van de kostenbesparingen neemt toe wanneer energieprijzen later normaliseren. Minder structurele kosten maken de kasstroom minder afhankelijk van uitzonderlijk hoge olie-, gas- en raffinagemarges.
Dat past bij het doel om niet alleen absolute kasstroom te verhogen, maar vooral de kasstroom per aandeel door de cyclus.
Portefeuille
Shell blijft de portefeuille actief aanpassen. In september werd de verkoop van Na Kika in de Golf van Amerika afgerond voor ongeveer $840 miljoen, terwijl ook het belang in het Aphrodite-gasveld in Cyprus wordt verkocht.
Tegelijk wordt geïnvesteerd in ARC, LNG Canada Phase 2 en de uitbreiding van de Amerikaanse retailactiviteiten. Shell wil onder meer volledig eigenaar worden van Tri Star Energy, waarmee 320 extra eigen verkooppunten en levering aan nog eens 552 locaties worden toegevoegd.
Aan de kant van duurzame energie worden juist verschillende activa verkocht. Sprng Energy in India en de Europese portefeuille voor wind- en zonne-energie staan op de verkooplijst.
De verschuiving laat zien dat Shell rendement belangrijker maakt dan omvang. Activiteiten die onvoldoende rendement opleveren worden afgestoten, terwijl kapitaal naar LNG, hoogwaardige olie- en gasproductie en sterke commerciële activiteiten wordt gestuurd.
Q4 Outlook
Voor Integrated Gas verwacht Shell in Q4 een productie van ongeveer 1,08–1,18 miljoen vaten olie-equivalent per dag. De LNG-productie moet uitkomen op 7,3–7,9 miljoen ton.
Upstream wordt geraamd op 1,7–1,9 miljoen vaten olie-equivalent per dag. Shell houdt daarbij rekening met mogelijke verstoringen door het weer in de Golf van Amerika.
Marketing verwacht verkoopvolumes van 2,4–2,6 miljoen vaten per dag. De raffinaderijen moeten een benutting van 92–100% realiseren en voor de chemische fabrieken ligt de bandbreedte op 78–86%.
De productievooruitzichten zijn daarmee redelijk sterk. Vooral Integrated Gas krijgt in Q4 voor het eerst een volledig kwartaal bijdrage van ARC.
Consensus voor 2026
De analistenconsensus die voorafgaand aan de cijfers werd gepubliceerd rekende voor heel 2026 op ongeveer $36,7 miljard aangepaste winst. Na negen maanden heeft Shell al $27,57 miljard gerealiseerd.
Voor het vierde kwartaal zou daarmee ongeveer $9,1 miljard nodig zijn om de huidige consensus te halen. Dat ligt onder de $10,8 miljard van Q3.
De consensus voor de operationele kasstroom over heel 2026 ligt rond $61,2 miljard. Na negen maanden staat de teller op $48,5 miljard, waardoor Q4 ongeveer $12,7 miljard zou moeten bijdragen.
Dat lijkt op basis van de huidige operationele omgeving haalbaar, maar kasstromen kunnen sterk bewegen door werkkapitaal, belastingen en derivaten. Vooral de uitzonderlijke raffinagemarges en de geopolitieke premie in olie en gas blijven onzeker.
Nederlandse pensioenregeling
Q4 krijgt een zeer grote boekhoudkundige post die niets met de operationele prestaties te maken heeft. Shell verwacht door de overgang van het Nederlandse pensioenfonds naar het nieuwe pensioenstelsel een niet-cash verlies van ongeveer $6,4 miljard te boeken.
Het precieze bedrag kan nog veranderen door actuariële herwaarderingen. Shell zal de post als een identified item behandelen.
De aangepaste winst en de operationele kasstroom worden hierdoor niet op dezelfde manier geraakt. Wanneer de gerapporteerde IFRS-winst in Q4 daardoor sterk daalt, mag dat dus niet worden geïnterpreteerd als een vergelijkbare daling van de operationele prestaties.
Dit onderscheid wordt bij de Q4-cijfers waarschijnlijk belangrijk, omdat de omvang van $6,4 miljard groot genoeg is om de headline aanzienlijk te beïnvloeden.
Lange termijn doelen
Shell wil de LNG-verkoop tot 2030 met ongeveer 4–5% per jaar laten groeien. De totale productie van Integrated Gas en Upstream moet eveneens blijven stijgen, waarbij de onderneming vooral kijkt naar rendement en niet uitsluitend naar volume.
De onderneming wil daarnaast de vrije kasstroom per aandeel tot 2030 met meer dan 10% per jaar verhogen. Structurele kostenbesparingen en inkoop van eigen aandelen vormen daarbij een belangrijk deel van de strategie.
De wereldwijde vraag naar LNG vormt daarvoor een belangrijke basis. Shell verwacht dat de wereldwijde LNG-vraag richting 2050 met ongeveer 65% kan groeien naar bijna 700 miljoen ton per jaar.
Dit is een verwachting van Shell en geen zekerheid. De combinatie van groeiende energievraag, behoefte aan zekerheid van levering, afnemende binnenlandse gasproductie in Europa en de stijgende elektriciteitsvraag van datacenters ondersteunt echter de strategische keuze voor LNG.
Downside risks
De grootste gevoeligheid blijft de energieprijs. Een scherpe daling van Brent, gasprijzen of LNG-prijzen kan de operationele kasstroom snel verlagen, vooral wanneer geopolitieke premies verdwijnen.
De raffinagemarge vormt een tweede groot risico. De $42 per vat van Q3 is uitzonderlijk hoog en een terugkeer richting historisch normalere niveaus zou de winst van Products duidelijk verlagen.
Chemicals biedt op dit moment weinig bescherming tegen zo'n normalisering. De chemische marges blijven zwak en hoge Europese energieprijzen kunnen de sector opnieuw onder druk zetten.
De ARC-overname brengt daarnaast uitvoeringsrisico mee. Shell moet de activiteiten integreren en de verwachte voordelen realiseren, terwijl de transactie voorlopig ook ongeveer 228 miljoen nieuwe aandelen heeft toegevoegd.
De energietransitie blijft eveneens een bron van risico. De grote afschrijving op biogas en eerdere afschrijvingen binnen Renewables & Energy Solutions laten zien dat niet iedere investering in nieuwe energie rendabel blijkt.
Geopolitieke spanningen zijn op korte termijn gunstig voor prijzen, maar kunnen tegelijkertijd productie, shipping en LNG-aanvoer verstoren. De impact van het conflict in het Midden-Oosten op Qatar en de scheepvaart laat zien dat Shell zowel van volatiliteit kan profiteren als er operationeel door kan worden geraakt.
Desk-view
Shell levert een zeer sterk Q3 met een winst boven verwachting, een operationele kasstroom die de consensus ruim verslaat en een nieuwe aandeleninkoop van $5 miljard. De balans verbetert tegelijkertijd en de verwachting voor de investeringen in 2026 wordt verlaagd.
De huidige sectoromgeving levert wel een belangrijke bijdrage. Olie- en gasprijzen zijn hoog en de raffinagemarge van $42 per vat ligt op een niveau dat niet zonder meer naar de toekomst kan worden doorgetrokken.
De portefeuille zelf wordt ondertussen sterker gericht op gas, LNG en activiteiten met hoge rendementen. ARC en LNG Canada Phase 2 vergroten de positie in Integrated Gas, terwijl Shell minder aantrekkelijke duurzame energieprojecten en andere niet-kernactiviteiten verkoopt.
De lange termijn ontwikkeling zal daarom minder afhangen van één kwartaal met extreem hoge raffinagemarges en meer van de vraag of Shell de vrije kasstroom per aandeel blijft verhogen. LNG-groei, lagere structurele kosten, een beheerst investeringsbudget en aandeleninkopen zijn daarvoor de belangrijkste bouwstenen.
English
Shell: strong cash flow, larger buyback and LNG support the long-term outlook
© 2026 SCEtrader.nl - All rights reserved.
■ Results were stronger than expected: Shell generated Q3 adjusted earnings of $10.8 billion versus approximately $10.3 billion expected and $5.4 billion a year earlier. Adjusted EBITDA reached $22.7 billion and ROACE increased to 14.4% from 9.4% a year ago.
■ Cash flow was the largest positive surprise: Cash flow from operations reached $21.0 billion, materially above consensus of approximately $16.5 billion. Free cash flow was $16.3 billion, while net debt declined to $39.7 billion despite the ARC acquisition and substantial shareholder distributions.
■ The current energy environment is highly supportive: Shell is benefiting from elevated oil and gas prices and particularly strong refining margins. Its indicative refining margin increased from $24 to $42 per barrel, while Brent traded around $114 per barrel on October 29 and European gas briefly reached €100/MWh this week.
■ Integrated Gas is becoming structurally larger: Adjusted earnings reached $3.0 billion and Shell expects a substantial production increase in Q4 as ARC contributes for a full quarter. The acquisition adds roughly 370 kboe/d, while LNG Canada Phase 2 is expected eventually to add almost 6 million tonnes of annual LNG supply attributable to Shell.
■ The downstream earnings surge came almost entirely from refining: Chemicals & Products generated $3.86 billion of adjusted earnings, but $3.75 billion came from Products and only $103 million from Chemicals. Exceptional refining margins therefore mask a chemicals market that remains considerably weaker.
■ The shareholder distribution exceeded expectations: Shell announced another $5 billion share buyback for the next three months and a dividend of $0.3906 per share. The new programme follows completion of the previous $4.2 billion buyback.
■ Capital discipline remains strong: Shell expects 2026 cash capex of $23–25 billion including ARC, below the previous $24–26 billion range. The target remains $20–22 billion annually for 2027 and 2028, while Shell also targets $5–7 billion of structural cost reductions by the end of 2028 and more than 10% annual free cash flow per share growth through 2030.
■ Investment View: We view Shell as an attractive long-term holding and remain positive despite the strong appreciation in the shares. The stock does not need to move higher in a straight line and corrections are normal for a company exposed to oil, gas, refining margins and geopolitical conditions. The combination of LNG growth, strong free cash flow, a solid balance sheet, large share repurchases and structurally increasing demand for reliable energy nevertheless leaves substantial room for further long-term value creation in our view.
Investment View
We regard Shell as an attractive long-term compounder within the energy sector. The shares have already risen strongly, but we believe the company still has several levers to increase free cash flow per share and economic value for shareholders.
Our view does not require current oil prices above $100 or a $42-per-barrel refining margin to remain permanent. Shell is attractive because it combines multiple parts of the energy value chain and is therefore not entirely dependent on a single price or market.
Integrated Gas and LNG provide growth and long asset lives. Upstream produces substantial cash when oil and gas prices are supportive, while refining, trading and other downstream activities can benefit from market dislocations and regional price differences.
This is combined with clear capital discipline. Shell is constraining investment, disposing of businesses that fail to generate adequate returns and returning a large share of operating cash flow through dividends and share repurchases.
The company targets shareholder distributions of 40–50% of CFFO through the cycle. It also aims to increase free cash flow per share by more than 10% annually through 2030 and maintains a progressive dividend policy of around 4% annual growth.
Those objectives matter more to us than one exceptional quarter. If production, LNG sales and efficiency increase while the share count declines over time, free cash flow per share can continue growing even under more normal commodity conditions.
We do not expect the shares to move higher in a straight line. Shell remains cyclical and can correct sharply when Brent declines, geopolitical tension eases or refining margins normalise.
Such corrections do not automatically alter the long-term thesis. The central issue is how much free cash flow the portfolio can generate across a full cycle and how much of that value ultimately accrues to each share.
Gas and LNG are becoming increasingly important in that equation. Rapid global electricity demand growth, including the expansion of AI data centres, increases the need for energy that is not only affordable but available whenever required.
This does not mean every data centre will purchase gas or electricity directly from Shell. It does mean the power system supporting those facilities requires additional dispatchable generation, infrastructure and fuel, where natural gas and LNG remain important alongside renewables.
We therefore remain constructive over the long term. The share price can remain volatile, but Shell still has meaningful opportunities to increase value per share.
Q3 Results
Income attributable to Shell shareholders reached $12.06 billion. Adjusted earnings were $10.81 billion compared with $9.84 billion in Q2 and $5.43 billion a year earlier.
Adjusted EBITDA increased to $22.74 billion. Adjusted EPS reached $1.93 versus $1.76 in Q2 and $0.93 a year ago.
ROACE improved to 14.4%, up from 9.4% a year earlier. The increase shows that Shell is generating higher returns on the capital employed rather than simply producing more absolute earnings.
Higher refining margins, stronger realised LNG prices and higher Integrated Gas volumes supported the quarter. Lower crude and oil-product trading and optimisation and lower realised liquids prices provided partial offsets.
Cash Flow
Cash flow from operations reached $21.04 billion compared with $12.21 billion a year earlier. The increase was materially stronger than earnings growth alone would suggest and is one of the strongest aspects of the quarter.
Free cash flow reached $16.32 billion. Shell was therefore able to invest, reduce debt and return substantial capital to shareholders simultaneously.
The composition requires some nuance. Shell received approximately $3.4 billion of derivative-related cash inflows, while paying $3.2 billion of taxes and substantial amounts related to emission certificates and biofuel programmes.
CFFO excluding working-capital movements was $21.7 billion. The strong cash performance therefore cannot be explained by favourable derivatives alone.
Energy Market Environment
Current energy-market conditions are highly favourable for Shell. Brent traded near $114 per barrel on October 29 as conflict and supply disruption in the Middle East continued to support a substantial risk premium.
European gas markets are also very tight. Dutch TTF briefly reached €100/MWh this week, the highest level since 2022, while lower inventories and disruptions to global LNG flows leave Europe vulnerable ahead of winter.
These conditions are positive for Shell but should not be treated as permanent. Oil prices could fall quickly if diplomatic progress reduces the geopolitical premium, while gas and refining margins can also normalise sharply.
That cyclicality remains part of the Shell investment profile. Current earnings therefore need to be assessed together with the quality of the portfolio and the cash flow Shell can generate under more normal market conditions.
Integrated Gas
Integrated Gas generated $3.04 billion of adjusted earnings versus $2.69 billion in Q2. Adjusted EBITDA reached $5.18 billion and operating cash flow was $4.61 billion.
Higher volumes and the combined effect of realised prices and trading and optimisation supported earnings. Higher operating expenses provided a partial offset.
Production increased from 631 kboe/d in Q2 to 772 kboe/d in Q3. LNG sales increased from 18.0 million tonnes to 19.25 million tonnes.
Liquefaction volumes declined modestly from 7.73 million to 7.43 million tonnes because of planned maintenance. The earnings improvement therefore did not depend solely on higher LNG production.
ARC Resources
Shell completed the ARC Resources acquisition on September 2. The transaction had an equity value of approximately $14 billion and immediately adds around 370 kboe/d of gas and liquids production.
ARC strengthens Shell's position in Canada's Montney basin. The assets fit strategically with LNG Canada because production, infrastructure and processing can be more closely integrated with the LNG value chain.
The full contribution becomes visible only in Q4. Shell consequently expects Integrated Gas production of approximately 1.08–1.18 million boe/d in the fourth quarter.
The transaction therefore increases both production and Shell's resource position supporting future LNG growth in Canada.
LNG Canada Phase 2
Shell took final investment decision on LNG Canada Phase 2 in September. Total project capacity will double from 14 million to 28 million tonnes per annum.
Shell owns 40% of the project and is expected to receive almost 6 million tonnes of additional LNG annually once Phase 2 enters service. Commercial operations are expected in the early 2030s.
The project supports Shell's broader target to increase LNG sales by approximately 4–5% annually through 2030. Shell already has around 44 million tonnes of equity liquefaction capacity and sells LNG into more than thirty countries.
The long duration of LNG assets matters. A project such as LNG Canada can generate cash for decades and therefore has a different value profile from short-term changes in oil prices.
Upstream
Upstream generated $3.19 billion of adjusted earnings and $9.27 billion of adjusted EBITDA. Operating cash flow was $7.28 billion.
Adjusted earnings nevertheless declined from $3.49 billion in Q2. Lower realised oil prices, higher exploration well write-offs and unfavourable tax effects weighed on earnings.
Total production was 1.802 million boe/d compared with 1.824 million in Q2. New production in the Gulf of America and Brazil partly offset natural decline elsewhere.
Shell expects Q4 Upstream production of 1.7–1.9 million boe/d. The outlook already includes an allowance for potential weather disruption in the Gulf of America.
Chemicals & Products
Chemicals & Products was the largest contributor to the improvement versus Q2. Adjusted earnings increased from $2.88 billion to $3.86 billion and adjusted EBITDA from $4.66 billion to $6.20 billion.
The composition is highly uneven, however. Products generated $3.75 billion of adjusted earnings while Chemicals contributed only $103 million.
The strength is therefore overwhelmingly a refining and oil-products story. The results should not be interpreted as evidence that the entire downstream market is exceptionally strong.
Refining benefited from a much more favourable pricing environment, while trading and optimisation were lower than the exceptionally strong Q2.
Refining Margins
Shell's global indicative refining margin increased from $24 per barrel in Q2 to $42 in Q3. This is an exceptional level and explains a large share of the increase in Products earnings.
Refineries also operated at 96% utilisation. This was achieved despite low Rhine water levels affecting the Rheinland refinery.
Nine-month refinery utilisation reached 99% versus 91% last year. Shell is therefore combining favourable market conditions with strong operational availability.
The $42-per-barrel margin should not be treated as a normal long-term assumption. Refining margins can decline rapidly as market disruptions ease or additional capacity becomes available.
Chemicals
Chemicals remain considerably weaker. Shell's indicative chemical margin declined from $270 to $208 per tonne, while the segment contributed only $103 million of adjusted earnings compared with the far larger Products result.
Plant utilisation did improve modestly to 84%. Nine-month utilisation was also 84%, compared with 78% last year.
High European gas and electricity prices create another risk for energy-intensive chemical production. This makes a broad recovery in European chemicals less straightforward.
If refining margins normalise without a meaningful Chemicals recovery, earnings in Chemicals & Products could decline considerably from current levels.
Marketing
Marketing generated $1.16 billion of adjusted earnings versus $1.33 billion in Q2 and $1.32 billion a year earlier. Adjusted EBITDA declined to $1.99 billion.
Weaker Mobility unit margins and lower Lubricants volumes were the main drivers. Seasonally higher fuel volumes were insufficient to offset this pressure.
Operating cash flow was negative $210 million, but the figure was heavily affected by the timing of payments for emission certificates and biofuel programmes. Working capital also created a temporary outflow.
The negative Q3 cash result therefore does not imply a structurally loss-making Marketing business.
Biogas Impairment
Shell recorded a major impairment against a European biogas asset in Q3. The pre-tax charge was approximately $2.1 billion after management reduced its expectations for market development and future value realisation.
The charge is excluded from adjusted earnings but remains economically relevant. Part of Shell's earlier investment in biogas is now worth less than management originally expected.
This fits with Shell's wider reassessment of transition-related assets. The company is selling Sprng Energy and parts of its European wind and solar portfolio.
The portfolio is therefore increasingly focused on businesses where scale, trading, gas, LNG and established customer relationships provide clearer competitive advantages.
Renewables & Energy Solutions
Renewables & Energy Solutions generated $289 million of adjusted earnings versus $79 million in Q2. Adjusted EBITDA reached $373 million.
Most of the improvement came from trading and optimisation. Shell explicitly states that most other activities within Renewables & Energy Solutions remained loss-making over the first nine months.
The business also recorded $712 million of impairments on renewable-generation assets over the first nine months. Not every investment in the energy transition is therefore generating adequate returns.
Shell is becoming more selective. Lower-return assets are being sold or impaired, while capital is increasingly concentrated in activities where the company already has scale, customers and trading expertise.
Role in AI Data Centre Energy Demand
The expansion of AI is not only a semiconductor story. Data centres require large quantities of reliable electricity, and that requirement continues after the buildings, servers and networks have been constructed.
The IEA expects global data-centre electricity consumption to increase from approximately 485 TWh in 2025 to around 950 TWh by 2030. Electricity consumption from AI-focused data centres is expected to grow roughly threefold over the same period.
Once operating, those facilities need power continuously. Processors may be replaced and new server generations installed, but the underlying electricity demand remains because computing, cooling, storage, networking and backup infrastructure all continue operating.
Renewables are expected to supply a large part of incremental electricity demand. The IEA also expects dispatchable generation to remain essential, with natural gas alone adding around 175 TWh of generation to meet rising data-centre demand.
This creates an indirect but important link with Shell. Not every data centre buys gas or power directly from Shell, but the wider energy system needs additional gas, LNG, electricity and flexibility as data-centre demand rises.
Shell itself now identifies data centres as an emerging source of LNG demand. The company has approximately 44 million tonnes of equity liquefaction capacity and aims to increase LNG sales by 4–5% annually through 2030.
This demand is long duration. A data centre does not stop consuming energy once construction is complete; the major energy requirement starts when the facility begins operating and continues for many years.
Natural gas and LNG therefore remain relevant even as renewable generation expands. For data centres, where power interruptions are extremely costly, the economic value of reliable and dispatchable energy remains high.
Shareholder Returns
Shell distributed $5.3 billion to shareholders during Q3. Approximately $3.2 billion came through share repurchases and $2.2 billion through cash dividends.
The $4.2 billion buyback announced with Q2 results has now been completed. Shell is starting another $5 billion programme expected to finish before Q4 results are announced.
The Q3 dividend is $0.3906 per share. Shell also maintains its policy of gradually increasing the dividend over time.
The company targets distributions of 40–50% of CFFO through the cycle. This provides flexibility for shareholder returns to move with underlying cash generation rather than requiring a fixed level of buybacks regardless of market conditions.
ARC and Share Count
The buyback should be considered alongside the way ARC was financed. Shell paid approximately $3.34 billion in cash and issued around $10.6 billion of new shares to complete the acquisition.
Approximately 228 million new Shell shares were issued. During the first nine months, Shell simultaneously repurchased around 217 million shares.
Issued shares at the end of September were therefore slightly above the level at the beginning of 2026. Previous buybacks had, at that point, been largely offset by the shares issued for ARC.
Weighted-average shares remain below the prior-year level because of earlier buybacks. The new $5 billion programme can therefore restart a more visible net decline in the share count once the one-off ARC dilution has been absorbed.
Balance Sheet
Net debt declined to $39.7 billion from $41.8 billion at the end of Q2. Gearing consequently fell from 18.7% to 16.6%.
The reduction is notable because Shell completed ARC and returned substantial capital to shareholders during the same quarter. Free cash flow was sufficient to absorb those demands while still reducing debt.
Shell also highlights the impact of lease liabilities. Net debt excluding leases is only around $5.6 billion, while roughly $8 billion of reported net debt reflects non-cash changes in long-term shipping lease liabilities.
Those lease liabilities increased sharply in 2026 as shipping-rate indices rose. The increase does not have the same economic meaning as issuing an equivalent amount of ordinary financial debt.
Investment
Cash capex reached $7.92 billion in Q3. The relatively high number includes the cash component of the ARC acquisition.
Shell now expects full-year 2026 cash capex of $23–25 billion including ARC, below the previous $24–26 billion range.
The target remains $20–22 billion annually for 2027 and 2028. This matters because the current high-price environment would also give management the option to increase spending much more aggressively.
Shell is choosing not to do so. Capital remains focused on high-return projects, LNG, advantaged upstream assets and established commercial businesses.
Costs
Shell targets $5–7 billion of structural cost reductions by the end of 2028 versus 2022. This objective sits alongside the lower investment range and is intended to support continued growth in free cash flow per share.
Operating expenses were $9.03 billion in Q3. Underlying operating expenses were $8.84 billion, modestly above Q2 but below the prior-year level.
Cost reductions become increasingly important when commodity prices eventually normalise. A lower structural cost base makes cash generation less dependent on exceptional oil, gas and refining margins.
This fits with Shell's emphasis on increasing cash flow per share across the cycle rather than maximising absolute production or spending.
Portfolio
Shell continues to reshape its portfolio actively. The sale of Na Kika in the Gulf of America was completed for approximately $840 million, while the company has also agreed to sell its interest in the Aphrodite gas field in Cyprus.
Capital is simultaneously being deployed into ARC, LNG Canada Phase 2 and expansion of US retail. Shell has agreed to acquire full ownership of Tri Star Energy, adding 320 owned retail sites and supply relationships with another 552 dealer-owned locations.
In renewable energy, several assets are moving in the opposite direction. Sprng Energy and the European onshore renewables portfolio are being sold.
The pattern indicates increasing focus on returns rather than portfolio size. Lower-return businesses are being exited while capital moves toward LNG, advantaged oil and gas production and established commercial businesses.
Q4 Outlook
Shell expects Integrated Gas production of approximately 1.08–1.18 million boe/d in Q4. LNG liquefaction volumes are expected between 7.3 and 7.9 million tonnes.
Upstream production is guided to 1.7–1.9 million boe/d. Shell has already included an allowance for weather-related disruption in the Gulf of America.
Marketing sales volumes are expected at 2.4–2.6 million barrels per day. Refinery utilisation is expected between 92% and 100%, while chemical-plant utilisation is guided to 78–86%.
The production outlook is therefore reasonably strong. Integrated Gas in particular will receive a full-quarter contribution from ARC for the first time.
2026 Consensus
Analyst consensus published ahead of the results called for approximately $36.7 billion of full-year 2026 adjusted earnings. Shell has already generated $27.57 billion in the first nine months.
Q4 would therefore need to generate roughly $9.1 billion to meet current consensus. That is below Q3's $10.8 billion.
Full-year CFFO consensus stands around $61.2 billion. With $48.5 billion already generated in the first nine months, Q4 would need to contribute around $12.7 billion.
Those levels appear achievable under current operating conditions, but quarterly cash flow can move materially because of working capital, tax payments and derivatives. Exceptional refining margins and the geopolitical commodity-price premium remain key uncertainties.
Dutch Pension Plan
Q4 will contain a very large accounting item unrelated to underlying operations. Shell expects the transition of its Dutch pension plan to the new pension system to create a non-cash loss of approximately $6.4 billion.
The exact amount remains subject to actuarial remeasurement. Shell will classify the charge as an identified item.
Adjusted earnings and operating cash flow will not be affected in the same way. A sharp decline in reported IFRS profit in Q4 should therefore not automatically be interpreted as an equivalent deterioration in the underlying business.
The distinction will be particularly important because the $6.4 billion estimated charge is large enough to dominate the reported headline.
Long-Term Targets
Shell aims to increase LNG sales by approximately 4–5% annually through 2030. Combined Integrated Gas and Upstream production is also expected to grow, with management emphasising returns rather than volume for its own sake.
The company also aims to increase free cash flow per share by more than 10% annually through 2030. Structural cost reductions and share repurchases are central components of that strategy.
Global LNG demand provides an important foundation for the strategy. Shell expects worldwide LNG demand to increase by around 65% to nearly 700 million tonnes annually by 2050.
That is Shell's forecast rather than a certainty. Rising global energy demand, the need for security of supply, declining domestic European gas production and growing power demand from data centres nevertheless support the strategic focus on LNG.
Downside Risks
Commodity prices remain the largest sensitivity. A sharp decline in Brent, natural gas or LNG prices could quickly reduce operating cash flow, particularly if geopolitical risk premiums disappear.
Refining margins are another major risk. The $42-per-barrel Q3 level is exceptional, and a return toward more normal historical levels would materially reduce Products earnings.
Chemicals currently provides little protection against such normalisation. Chemical margins remain weak and high European energy costs could create further pressure.
The ARC acquisition also introduces execution risk. Shell needs to integrate the operations and deliver the expected benefits, while the transaction has temporarily added approximately 228 million shares.
The energy transition creates another source of risk. The major biogas impairment and earlier renewable-energy impairments demonstrate that not every investment in new energy technologies generates adequate returns.
Geopolitical tension is supportive for prices in the short term but can also disrupt production, shipping and LNG supply. The Middle East conflict demonstrates that Shell can both benefit from volatility and suffer operational consequences from the same events.
Desk-view
Shell delivered a very strong Q3 with earnings above expectations, operating cash flow well ahead of consensus and a new $5 billion share repurchase programme. The balance sheet improved at the same time and full-year capex guidance was reduced.
The current sector environment is making an important contribution. Oil and gas prices remain elevated and the $42-per-barrel refining margin is not a level that should simply be extrapolated indefinitely.
The portfolio is nevertheless becoming more concentrated around gas, LNG and higher-return activities. ARC and LNG Canada Phase 2 increase exposure to Integrated Gas, while lower-return renewable and other non-core assets are being sold.
The long-term development will therefore depend less on one quarter of exceptional refining margins and more on Shell's ability to keep increasing free cash flow per share. LNG growth, a lower structural cost base, disciplined capital spending and sustained share repurchases are the main building blocks for that path.
Disclaimer Aan de door ons opgestelde informatie kan op geen enkele wijze rechten worden ontleend. Alle door ons verstrekte informatie en analyses zijn geheel vrijblijvend. Alle consequenties van het op welke wijze dan ook toepassen van de informatie blijven volledig voor uw eigen rekening.
Wij aanvaarden geen aansprakelijkheid voor de mogelijke gevolgen of schade die zouden kunnen voortvloeien uit het gebruik van de door ons gepubliceerde informatie. U bent zelf eindverantwoordelijk voor de beslissingen die u neemt met betrekking tot uw beleggingen.


