Prosus: Veel onderliggende waarde, maar wij twijfelen aan de strategie
■ Prosus beschikt onmiskenbaar over veel onderliggende waarde, met vooral het belang van ongeveer 23% in Tencent als belangrijkste component. De holding noteert nog altijd met een forse korting op de intrinsieke waarde. Afhankelijk van de gebruikte waarderingsmethode ligt die discount grofweg rond 35% tot 40%, waarbij hogere of lagere uitkomsten mogelijk zijn wanneer andere waarderingen voor de private portefeuille worden gebruikt.
■ Onze grootste strategische twijfel zit bij de overname van Just Eat Takeaway voor €4,1 miljard. Wij begrijpen vooralsnog onvoldoende waarom deze acquisitie zoveel aandeelhouderswaarde zou toevoegen dat opnieuw miljarden in food delivery moeten worden geïnvesteerd. De historische rendementen op vergelijkbare investeringen maken die vraag alleen maar relevanter.
■ Operationeel gaat het wel degelijk beter. De gerapporteerde omzet is sinds FY23 meer dan verdubbeld en kwam in FY26 uit op ongeveer $9,7 miljard, maar acquisities zoals Just Eat Takeaway en Despegar spelen daarin een belangrijke rol. Zonder acquisities spreekt Prosus zelf over ongeveer 60% omzetgroei over drie jaar. Daarnaast realiseerde de groep circa $1,3 miljard adjusted EBITDA en ongeveer $1,5 miljard vrije kasstroom.
■ De kritiek op de huidige kapitaalallocatie komt niet alleen van ons. Piet Viljoen, een ervaren Zuid-Afrikaanse value-belegger en portefeuillemanager bij Merchant West Investments, verwijst naar research van Avior waaruit volgens hem blijkt dat Prosus sinds FY17 ongeveer $14 miljard in food-deliveryachtige activiteiten heeft geïnvesteerd tegen een gemiddelde IRR van slechts circa 6%.
■ Wij zien daarom fundamenteel veel waarde, maar hebben geen haast. Het aandeel is bovendien door de VWAP gezakt, waardoor het technische beeld duidelijk onzekerder is geworden en een grotere correctie niet kan worden uitgesloten. Prosus moet wat ons betreft eerst bewijzen dat nieuwe investeringen daadwerkelijk meer waarde per aandeel creëren.
Wil je alle artikelen kunnen lezen en elke podcast beluisteren? Neem dan een abonnement en krijg toegang tot alle artikelen en de database met duizenden berichten.
Investment view
Wij worden voorzichtiger met Prosus. Fundamenteel bezit het concern veel waarde, operationeel zijn de resultaten duidelijk verbeterd en de e-commerceactiviteiten zijn inmiddels winstgevend. De belangrijkste beleggersvraag is voor ons echter niet hoeveel de omzet in één jaar groeit, maar of management iedere nieuwe euro kapitaal structureel tegen een voldoende hoog rendement kan inzetten.
Juist daar hebben wij twijfels. De overname van Just Eat Takeaway voor €4,1 miljard begrijpen wij voorlopig onvoldoende. Prosus wil het succes van iFood in Brazilië naar andere markten vertalen en ziet food delivery als een strategische groeipijler, maar naar onze mening is nog niet aangetoond waarom deze nieuwe miljardeninvestering een aantrekkelijker rendement zou bieden dan alternatieven zoals verdere aandeleninkoop, verkoop van non-core activa of directe kapitaalteruggave aan aandeelhouders.
Dat punt wordt belangrijker doordat Prosus nog altijd met een forse korting op zijn intrinsieke waarde noteert. Die korting is geen vast cijfer. Op basis van actuele marktwaarden kan zij rond 35% liggen, terwijl andere berekeningen, bijvoorbeeld met analistentaxaties voor niet-beursgenoteerde belangen, op een hogere discount uitkomen. Wij gebruiken daarom grofweg 35% tot 40% als orde van grootte en niet als een exacte constante.
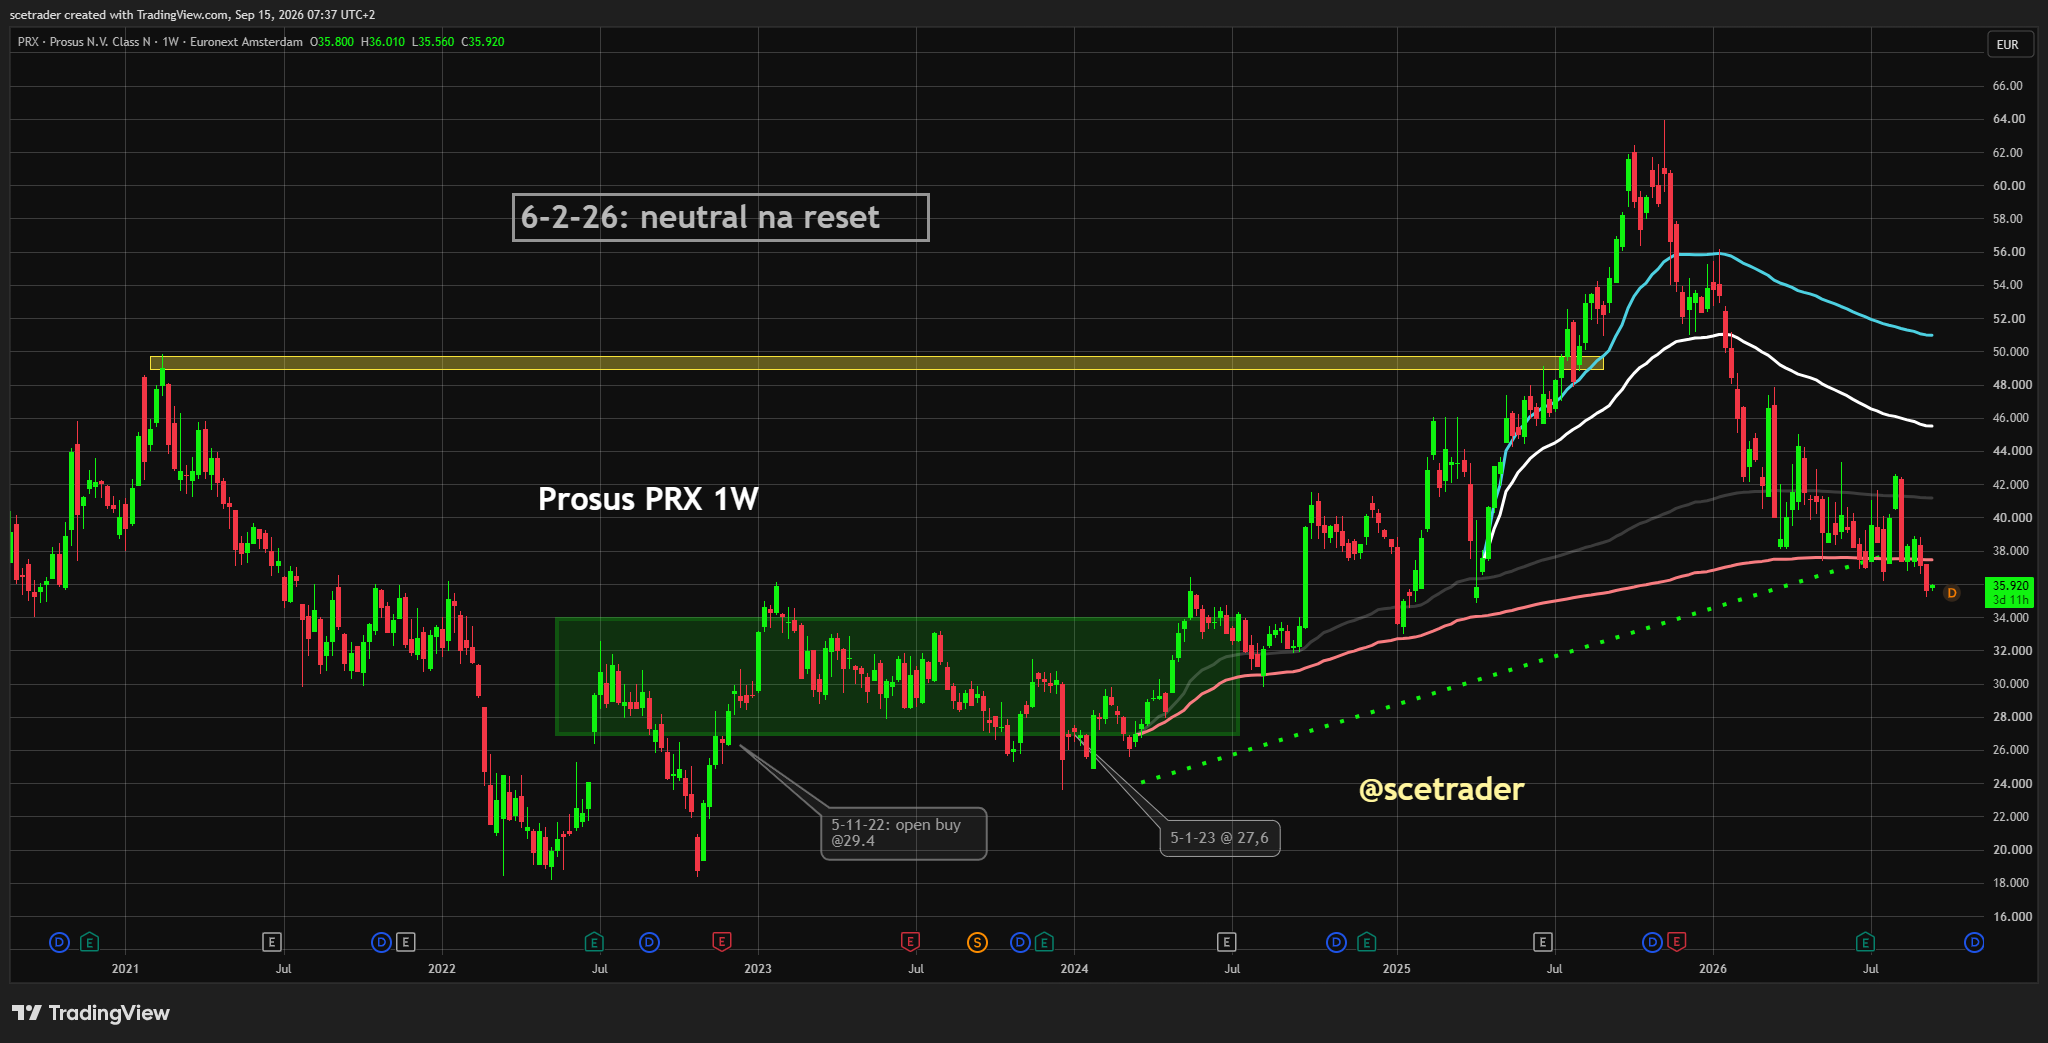
Technisch is het beeld daarnaast duidelijk onzekerder geworden. Het aandeel is door de VWAP gezakt. Daarmee is voor ons een belangrijk technisch referentiepunt verloren gegaan en is de opwaartse structuur minder betrouwbaar geworden. Dat betekent niet automatisch dat Prosus vanaf hier alleen maar verder daalt, maar wel dat wij op dit moment minder technische bevestiging hebben dat de huidige koers al een aantrekkelijke bodem vormt.
Daardoor kan een grotere correctie niet worden uitgesloten. Dit is belangrijk omdat een aandeel fundamenteel goedkoop kan zijn en tegelijkertijd technisch nog verder kan dalen. Zeker bij een holding met een grote blootstelling aan Tencent, wisselkoersen en internationaal technologiesentiment kan de beurswaarde zich gedurende langere tijd los bewegen van een theoretische NAV.
Wij willen daarom niet uitsluitend op de discount instappen. De technische structuur moet opnieuw verbeteren voordat het risico-rendementsprofiel overtuigender wordt. Fundamentele waarde alleen is voor ons op dit moment onvoldoende reden om haast te maken.
De $100 miljoen moonshot van Fabricio Bloisi
De aanleiding voor de discussie is een bijzondere beloningsconstructie rond CEO Fabricio Bloisi. Hij kan voor $100 miljoen aan Prosus- en Naspers-aandelen ontvangen wanneer hij binnen zijn eerste vier jaar twee grote doelstellingen realiseert. De eerste is dat de relevante marktwaarde van de groep verdubbelt. De tweede is dat het totale aandeelhoudersrendement beter is dan dat van een groep internationale vergelijkbare ondernemingen.
Toen Bloisi in juli 2024 aantrad, lag de maatstaf voor deze beloningsconstructie rond $84 miljard. Om zijn moonshot-award te verdienen, moet deze tegen 30 juni 2028 stijgen naar ongeveer $168 miljard en vervolgens gedurende minimaal een jaar op dat niveau blijven.
Volgens de aangeleverde gegevens voldoet Prosus nog aan de relatieve rendementsvoorwaarde, omdat het aandeelhoudersrendement iets boven de mediaan van de gekozen vergelijkingsgroep ligt. De absolute doelstelling is veel verder weg.
De koers van Prosus in Amsterdam staat dit jaar grofweg 32% tot 35% lager. Voor de bonusberekening wordt een bredere groepsmaatstaf gebruikt die rond $93 miljard ligt en dus niet één-op-één gelijk is aan de standalone beurswaarde van Prosus. De beurswaarde van Prosus zelf ligt ruwweg in de orde van €76 miljard tot €79 miljard, of ongeveer $85 miljard tot $90 miljard.
Dat onderscheid is belangrijk. De essentie verandert echter niet: na ongeveer twee jaar is de relevante waarde nog maar beperkt hoger dan bij het aantreden van Bloisi en ligt de doelstelling van $168 miljard nog ver weg.
Operationeel is Prosus wel degelijk verbeterd
Het zou te gemakkelijk zijn om uit de zwakke koers te concluderen dat Prosus operationeel niets heeft bereikt. De gerapporteerde omzet kwam in FY26 uit op ongeveer $9,7 miljard en is daarmee sinds FY23 meer dan verdubbeld.
Die vergelijking vraagt echter om nuance. Een belangrijk deel van de toename komt van acquisities, waaronder Just Eat Takeaway en Despegar. Het is daarom te sterk om de verdubbeling volledig als autonome groei te presenteren.
Ook zonder acquisities is de ontwikkeling overigens stevig. Prosus zelf spreekt over ongeveer 60% omzetgroei over drie jaar wanneer overnames buiten beschouwing worden gelaten. Daarnaast is de e-commerceportefeuille winstgevend geworden, kwam adjusted EBITDA in FY26 uit op ongeveer $1,3 miljard en werd circa $1,5 miljard vrije kasstroom gerealiseerd.
De operationele vooruitgang is dus reëel. De discussie draait vooral om wat management vervolgens met de gegenereerde cash en de enorme onderliggende waarde doet.
Waarom wij Just Eat Takeaway niet begrijpen
Prosus betaalde in 2025 ongeveer €4,1 miljard voor Just Eat Takeaway. De strategische gedachte is duidelijk: management wil de ervaring en technologie van iFood gebruiken om schaalvoordelen en operationele verbeteringen in andere food-deliverymarkten te realiseren.
Wij begrijpen de industriële logica, maar zijn niet overtuigd van de financiële logica. Food delivery is een markt waarin schaal belangrijk is, maar waarin concurrentie, promotiekosten, bezorgkosten en lokale marktstructuren het rendement op kapitaal sterk kunnen beperken. De relevante vraag is daarom niet alleen of Prosus Just Eat Takeaway operationeel beter kan maken, maar of het uiteindelijke rendement op de geïnvesteerde €4,1 miljard voldoende hoog wordt om echte waarde per aandeel te creëren.
Voorlopig zien wij daar onvoldoende bewijs voor. Dat bezwaar wordt sterker wanneer we kijken naar de historische rendementen binnen dezelfde categorie.
Piet Viljoen is een bekende Zuid-Afrikaanse value-belegger met tientallen jaren ervaring en portefeuillemanager bij Merchant West Investments. Hij verwijst naar onderzoek van het Zuid-Afrikaanse researchhuis Avior. Volgens die analyse heeft Prosus sinds FY17 ongeveer $14 miljard geïnvesteerd in dit soort activiteiten tegen een gemiddelde interne rentevoet van slechts circa 6%.
Dat cijfer is dus niet onze berekening. Het is afkomstig uit Avior-research die door Viljoen wordt aangehaald. Een rendement van circa 6% is voor risicovolle groeiactiviteiten niet bijzonder overtuigend. Delivery Hero zou volgens dezelfde analyse sinds de oorspronkelijke investering zelfs een negatief rendement hebben opgeleverd.
Daarmee ligt de bewijslast wat ons betreft bij Prosus. Management moet laten zien waarom Just Eat Takeaway financieel een wezenlijk betere investering wordt dan eerdere food-deliveryposities.
Tencent blijft de belangrijkste waardemotor
Ondanks alle investeringen in e-commerce blijft Prosus sterk afhankelijk van de waarde van Tencent. Het concern bezit ongeveer 23% van de Chinese technologiegroep en dat belang vertegenwoordigt op basis van de huidige marktwaarde grofweg $110 miljard.
De waardering van alle overige bezittingen is minder exact. Sommige sell-sideberekeningen komen rond $40 miljard uit, terwijl andere recente waarderingen voor de private portefeuille dichter bij ongeveer $33 miljard liggen. Het is daarom verstandiger om voor de overige activa te spreken over een orde van grootte van ongeveer $30 miljard tot $40 miljard dan over één hard bedrag.
Ook met die voorzichtigere benadering blijft duidelijk dat de bruto onderliggende waarde aanzienlijk hoger ligt dan de beurswaarde die beleggers aan Prosus zelf toekennen.
Dat verschil is al jaren het centrale vraagstuk van de holding. Beleggers houden rekening met belastingen, holdingkosten, governance, complexiteit en vooral het risico dat waardevolle belangen worden verkocht waarna het kapitaal tegen een lager rendement opnieuw wordt geïnvesteerd.
Prosus probeert die kloof onder meer met omvangrijke aandeleninkoop te verkleinen. Toch blijft de discount aanzienlijk.
Piet Viljoen ziet een veel radicalere oplossing
Viljoen is veel kritischer over de huidige kapitaalallocatie dan het management van Prosus. Volgens hem ligt Bloisi's beste kans om veel meer aandeelhouderswaarde te creëren niet bij nieuwe food-deliveryinvesteringen, maar bij de enorme onderliggende waarde van Tencent.
Hij wijst erop dat Tencent, Broadcom, Netflix en Alphabet sinds 2020 allemaal hun omzet meer dan hebben verdubbeld. Waar Tencent ongeveer zes jaar geleden nog tegen een lichte premie ten opzichte van deze Amerikaanse bedrijven handelde, zou de Chinese technologiegroep inmiddels tegen een discount van ongeveer 30% noteren.
Wanneer Tencent opnieuw richting de waarderingsniveaus van die Amerikaanse vergelijkingsgroep beweegt, schat Viljoen dat dit ongeveer $35 miljard extra waarde voor Prosus kan opleveren.
Vervolgens gaat hij nog verder. Hij pleit voor verkoop van non-core activa, uitkering van kapitaal aan aandeelhouders en uiteindelijk mogelijk een ontbundeling van het Tencent-belang. In zijn theoretische berekening zou daarmee ongeveer $185 miljard aan waarde voor aandeelhouders kunnen worden gerealiseerd.
Dat is nadrukkelijk de visie en berekening van Viljoen. Het is niet onze eigen waardering van Prosus.
Een ontbundeling van Tencent is niet zo eenvoudig
Hoewel wij de kritiek van Viljoen op de kapitaalallocatie relevant vinden, nemen wij zijn oplossing niet automatisch over. Een volledige of gedeeltelijke ontbundeling van Tencent kan fiscale, juridische, governance- en praktische consequenties hebben.
Daarnaast kan een holdingstructuur wel degelijk waarde creëren wanneer management vrijkomend kapitaal consequent tegen hoge rendementen kan herinvesteren. De holding zelf is dus niet noodzakelijk het probleem.
De werkelijke discussie draait om de kwaliteit van de kapitaalallocatie. Wanneer beleggers geloven dat geld uit Tencent kan worden geïnvesteerd tegen een aantrekkelijker rendement dan zij zelf zouden behalen, kan Prosus juist waarde toevoegen. Wanneer management miljarden investeert in activiteiten met een historisch rendement van rond 6%, wordt die overtuiging veel moeilijker.
Daarmee wordt de fundamentele vraag scherper: kan Prosus het beschikbare kapitaal aantoonbaar beter inzetten dan de aandeelhouder zelf?
De NAV-discount is geen vast cijfer, maar wel een duidelijk signaal
Over de exacte omvang van de holdingdiscount kunnen verschillende berekeningen worden gemaakt. Eind augustus kwam een marktgebaseerde berekening uit rond 35%, terwijl andere analyses afhankelijk van de gehanteerde waarde voor private bedrijven en overige belangen op ongeveer 30% tot boven 40% uitkomen.
De exacte uitkomst is daarom minder belangrijk dan de richting. Prosus wordt nog altijd met een forse korting gewaardeerd ten opzichte van de som van zijn bezittingen.
Een gedeelte daarvan is logisch. Holdings krijgen vrijwel altijd een zekere discount vanwege belastingen, centrale kosten, governance en complexiteit. Maar een korting in deze orde van grootte suggereert dat beleggers ook een risicopremie toepassen op toekomstige kapitaalallocatie.
Dat maakt Just Eat Takeaway zo belangrijk als testcase. Wanneer Prosus op deze investering een overtuigend hoog rendement realiseert, kan het vertrouwen in management stijgen. Wanneer het rendement opnieuw mager blijkt, wordt juist bevestigd waarom beleggers voorzichtig zijn met de waarde die zij aan de holding toekennen.
De discount is daarmee zowel een mogelijke kans als een waarschuwing.
Wat moet Prosus nu bewijzen?
Allereerst moet Just Eat Takeaway aantonen dat de investering daadwerkelijk waarde creëert. Hogere omzet of adjusted EBITDA alleen is niet voldoende. Uiteindelijk moet Prosus laten zien dat het rendement op de geïnvesteerde €4,1 miljard aantrekkelijk genoeg is om de acquisitie tegenover andere mogelijke bestedingen van het kapitaal te rechtvaardigen.
Daarnaast moet de winstgevendheid van de e-commerceportefeuille structureel verder verbeteren. De huidige $1,3 miljard adjusted EBITDA en $1,5 miljard vrije kasstroom zijn duidelijke vooruitgang, maar de echte waarde ontstaat pas wanneer die prestaties ook leiden tot groei van de intrinsieke waarde per aandeel.
Kapitaalallocatie blijft vervolgens doorslaggevend. Management moet overtuigend kunnen uitleggen waarom nieuwe acquisities aantrekkelijker zijn dan aandeleninkoop tegen een grote NAV-discount, verkoop van minder belangrijke belangen of directe kapitaalteruggave aan aandeelhouders.
Wanneer Prosus op die punten vooruitgang boekt en beleggers daardoor bereid worden een kleinere holdingdiscount toe te passen, wordt de fundamentele beleggerscase aanzienlijk sterker.
Veel waarde, maar op dit moment geen haast
Prosus is geen onderneming zonder waarde. Integendeel. Het Tencent-belang alleen vertegenwoordigt een enorm bedrag en ook de overige activiteiten zijn operationeel duidelijk verbeterd. Bovendien is de onderliggende groei, ook wanneer acquisities buiten beschouwing worden gelaten, stevig.
Onze twijfel zit bij de bestemming van het kapitaal. De overname van Just Eat Takeaway overtuigt ons vooralsnog niet en de historische rendementen binnen food delivery geven voldoende reden om kritisch te blijven.
Piet Viljoen kiest voor een veel radicalere route waarbij activa worden verkocht en mogelijk uiteindelijk ook Tencent wordt ontbundeld. Wij gaan niet automatisch zo ver, maar zijn kritiek raakt wel de kern van de beleggersdiscussie: Prosus moet bewijzen dat het zelf een betere bestemming voor het beschikbare kapitaal heeft dan de aandeelhouder.
Dat bewijs is naar onze mening nog onvoldoende geleverd. Daardoor blijft Prosus fundamenteel interessant, maar nog niet overtuigend genoeg om alleen vanwege de forse discount agressief te worden.
English version
Prosus: substantial underlying value, but we question the strategy
■ Prosus unquestionably owns substantial underlying value, with its roughly 23% stake in Tencent remaining the most important component. The holding company continues to trade at a sizeable discount to intrinsic value. Depending on the valuation methodology, that discount is roughly in the 35% to 40% area, with higher or lower estimates possible when different valuations are used for the private portfolio.
■ Our biggest strategic concern is the €4.1 billion acquisition of Just Eat Takeaway. We currently do not understand why this transaction should add enough shareholder value to justify committing another multibillion-euro amount to food delivery. Historical returns from comparable investments only make that question more relevant.
■ Operationally, Prosus has clearly improved. Reported revenue has more than doubled since FY23 and reached approximately $9.7 billion in FY26, although acquisitions such as Just Eat Takeaway and Despegar account for an important part of that increase. Excluding acquisitions, Prosus itself points to roughly 60% revenue growth over three years. The group also generated approximately $1.3 billion of adjusted EBITDA and around $1.5 billion of free cash flow.
■ Criticism of capital allocation does not come from us alone. Piet Viljoen, an experienced South African value investor and portfolio manager at Merchant West Investments, refers to Avior research which, according to him, shows that Prosus has invested approximately $14 billion in food-delivery-type businesses since FY17 at an average IRR of only around 6%.
■ We therefore see substantial fundamental value but no reason to rush. The share has also fallen below VWAP, making the technical picture clearly less certain and leaving room for a larger correction. In our view, Prosus first needs to demonstrate that new investments genuinely create more value per share.
Investment view
We are becoming more cautious on Prosus. Fundamentally, the group owns substantial value, operating performance has clearly improved and the e-commerce activities are now profitable. However, the key investment question for us is not how much revenue grows in a single year, but whether management can consistently deploy each additional euro of capital at sufficiently attractive returns.
That is where we have doubts. We currently do not fully understand the €4.1 billion acquisition of Just Eat Takeaway. Prosus wants to replicate the success of iFood in Brazil across other markets and views food delivery as a strategic growth pillar, but in our view it has not yet demonstrated why this latest multibillion-euro investment should deliver a more attractive return than alternatives such as further share buybacks, disposals of non-core assets or direct capital returns to shareholders.
This matters even more because Prosus still trades at a substantial discount to intrinsic value. That discount is not a fixed number. A market-based calculation may place it around 35%, while other methodologies using analyst valuations for unlisted assets produce a larger discount. We therefore use roughly 35% to 40% as an order of magnitude rather than pretending that 40% is an exact constant.
Technically, the picture has also become clearly less certain. The share has fallen below VWAP, removing an important technical reference point in our framework and making the previous upward structure less reliable. This does not automatically mean Prosus will only move lower from here, but it does mean we currently have less technical confirmation that the present price already represents an attractive bottom.
A larger correction therefore cannot be ruled out. This distinction matters because a share can be fundamentally inexpensive and still decline further technically. Particularly for a holding company with large exposure to Tencent, currencies and global technology sentiment, market value can remain disconnected from theoretical NAV for extended periods.
We therefore do not want to enter solely because the discount appears large. The technical structure needs to improve again before the risk-reward becomes more convincing. Fundamental value alone is currently not enough reason for us to rush.
Fabricio Bloisi's $100 million moonshot
The catalyst for the current debate is an unusual incentive package for CEO Fabricio Bloisi. He could receive $100 million in Prosus and Naspers shares if he achieves two major objectives during his first four years. The first is to double the relevant group market value. The second is to generate total shareholder returns above a basket of international peers.
When Bloisi took over in July 2024, the measure used for this incentive was approximately $84 billion. To earn the moonshot award, it needs to increase to roughly $168 billion by 30 June 2028 and remain at that level for at least one year.
According to the supplied information, Prosus still meets the relative-return condition because total shareholder return sits slightly above the median of the selected peer group. The absolute target is much further away.
Prosus shares in Amsterdam are down roughly 32% to 35% this year. The approximately $93 billion number used in the incentive discussion represents a broader group measure and should not be confused with Prosus's standalone market capitalisation. Prosus itself is worth roughly €76 billion to €79 billion, or approximately $85 billion to $90 billion.
The distinction matters, but the underlying conclusion does not change. After around two years, the relevant value remains only modestly above where Bloisi started, while the $168 billion objective remains distant.
Prosus has improved operationally
It would be too easy to conclude from the weak share price that Prosus has achieved nothing operationally. Reported FY26 revenue reached approximately $9.7 billion and has therefore more than doubled since FY23.
That comparison needs qualification. Acquisitions, including Just Eat Takeaway and Despegar, account for a meaningful portion of the increase. It would therefore be misleading to present the entire doubling as organic growth.
Even excluding acquisitions, the development remains strong. Prosus itself points to approximately 60% revenue growth over three years on that basis. The e-commerce portfolio has also become profitable, adjusted EBITDA reached roughly $1.3 billion in FY26 and free cash flow was approximately $1.5 billion.
The operational progress is therefore real. The debate is primarily about what management does next with the cash generated and the substantial underlying value already inside the group.
Why we do not understand the Just Eat Takeaway acquisition
Prosus paid approximately €4.1 billion for Just Eat Takeaway in 2025. The strategic logic is clear: management wants to use the experience and technology developed through iFood to generate scale benefits and operational improvements in other food-delivery markets.
We understand the industrial logic, but we are not convinced by the financial logic. Food delivery is a market where scale matters, but competition, promotional spending, delivery costs and local market structures can severely constrain returns on invested capital. The relevant question is therefore not merely whether Prosus can run Just Eat Takeaway better, but whether the eventual return on the €4.1 billion investment will be high enough to create genuine value per share.
At present, we do not see enough evidence. The concern becomes stronger when historical returns in the same category are considered.
Piet Viljoen is a well-known South African value investor with decades of experience and a portfolio manager at Merchant West Investments. He refers to research from South African research house Avior. According to that analysis, Prosus has invested approximately $14 billion in such businesses since FY17 at an average internal rate of return of only around 6%.
That figure is not our calculation. It comes from Avior research cited by Viljoen. A roughly 6% return is not especially compelling for risky growth investments. Delivery Hero reportedly generated a negative return from the original investment under the same analysis.
The burden of proof therefore lies with Prosus in our view. Management needs to demonstrate why Just Eat Takeaway will become financially much more successful than previous food-delivery investments.
Tencent remains the main value driver
Despite all the investment in e-commerce, Prosus remains strongly tied to Tencent. The group owns approximately 23% of the Chinese technology company and the stake is worth roughly $110 billion based on current market value.
The valuation of all other assets is less precise. Some sell-side calculations place them around $40 billion, while other recent valuations of the private portfolio have been closer to approximately $33 billion. It is therefore more accurate to think in terms of roughly $30 billion to $40 billion for the other assets than to treat $40 billion as a hard fact.
Even on that more cautious basis, gross underlying value remains materially higher than the market value investors assign to Prosus itself.
This gap has been the central issue surrounding the holding company for years. Investors account for tax, holding-company costs, governance, complexity and, above all, the risk that valuable assets are sold only for the proceeds to be reinvested at lower returns.
Prosus has attempted to reduce the gap through measures including substantial share repurchases. Yet the discount remains significant.
Piet Viljoen proposes a much more radical solution
Viljoen is far more critical of current capital allocation than Prosus management. In his view, Bloisi's best chance of creating significantly more shareholder value may not lie in additional food-delivery investments, but in the enormous underlying value of Tencent.
He points out that Tencent, Broadcom, Netflix and Alphabet have all more than doubled revenue since 2020. Around six years ago, Tencent traded at a slight premium to those US companies, while it reportedly now trades at roughly a 30% discount.
Viljoen estimates that if Tencent were rerated toward the valuation levels of those US peers, this alone could add approximately $35 billion of value to Prosus.
He then goes considerably further. He advocates disposals of non-core assets, capital returns to shareholders and potentially an eventual unbundling of the Tencent stake. In his theoretical calculation, this could unlock approximately $185 billion of value for shareholders.
This is explicitly Viljoen's view and calculation. It is not our own valuation of Prosus.
Unbundling Tencent is not that simple
Although we find Viljoen's criticism of capital allocation relevant, we do not automatically accept his solution. A full or partial Tencent unbundling could have tax, legal, governance and practical consequences.
A holding structure can also create genuine value when management is able to reinvest capital consistently at attractive rates of return. The holding company itself is therefore not necessarily the problem.
The real debate concerns the quality of capital allocation. If investors believe cash released from Tencent can be redeployed at returns better than they could achieve themselves, Prosus can create additional value. If management invests billions into activities with historical returns of around 6%, that argument becomes much harder to make.
The fundamental question therefore becomes sharper: can Prosus demonstrably deploy the available capital better than shareholders could themselves?
The NAV discount is not a fixed number, but it is a clear signal
Different calculations can produce different estimates of the holding discount. A market-based estimate at the end of August was around 35%, while other analyses range from approximately 30% to above 40%, depending on the values assigned to private companies and other holdings.
The precise number matters less than the direction. Prosus continues to trade at a substantial discount to the sum of its underlying assets.
Part of this is logical. Holding companies almost always trade at some discount because of tax, central costs, governance and complexity. But a gap of this magnitude suggests investors are also applying a significant risk premium to future capital allocation.
That makes Just Eat Takeaway an important test case. If Prosus generates a convincingly high return on this investment, confidence in management can improve. If returns again disappoint, investors will have more reason to continue applying a substantial discount to the holding company.
The discount is therefore both a potential opportunity and a warning.
What does Prosus now need to prove?
First, Just Eat Takeaway needs to demonstrate that the investment genuinely creates value. Higher revenue or adjusted EBITDA alone is not enough. Prosus ultimately needs to show that the return on the €4.1 billion of invested capital is attractive enough to justify the acquisition against other possible uses of that capital.
Second, profitability across the e-commerce portfolio needs to improve structurally. Current adjusted EBITDA of $1.3 billion and free cash flow of $1.5 billion represent clear progress, but the real value emerges when these results also translate into growth in intrinsic value per share.
Capital allocation is then decisive. Management needs to explain convincingly why new acquisitions are more attractive than buying back Prosus shares at a substantial NAV discount, selling less important holdings or returning capital directly to shareholders.
If Prosus makes progress on those points and investors consequently become willing to apply a smaller holding discount, the fundamental investment case becomes considerably stronger.
Substantial value, but no reason to rush
Prosus is not a company without value. Quite the opposite. The Tencent stake alone represents an enormous amount, while the other operations have clearly improved. Underlying growth also remains strong even after stripping out acquisitions.
Our concern lies with the destination of the capital. The Just Eat Takeaway acquisition does not yet convince us, and historical returns within food delivery provide sufficient reason to remain critical.
Piet Viljoen advocates a much more radical route in which assets are sold and Tencent may ultimately be unbundled. We do not automatically go that far, but his criticism reaches the heart of the investment debate: Prosus must prove that it has a better use for the available capital than shareholders themselves.
In our view, that proof remains insufficient. Prosus therefore remains fundamentally interesting, but not yet compelling enough for us to become aggressive simply because the discount is substantial.
Disclaimer Aan de door ons opgestelde informatie kan op geen enkele wijze rechten worden ontleend. Alle door ons verstrekte informatie en analyses zijn geheel vrijblijvend. Alle consequenties van het op welke wijze dan ook toepassen van de informatie blijven volledig voor uw eigen rekening.
Wij aanvaarden geen aansprakelijkheid voor de mogelijke gevolgen of schade die zouden kunnen voortvloeien uit het gebruik van de door ons gepubliceerde informatie. U bent zelf eindverantwoordelijk voor de beslissingen die u neemt met betrekking tot uw beleggingen.


