Oracle: OpenAI maakt vraag geloofwaardiger - Nu moet groei in cash worden omgezet
■ Investment View: wij draaien bullish op Oracle, maar niet omdat de balansproblemen zijn verdwenen. De positieve verandering zit aan de vraagkant. OpenAI nadert volgens recente berichtgeving een geannualiseerde omzet-run-rate van circa $70 miljard, meer dan 70% hoger dan aan het begin van het derde kwartaal, terwijl de enterprise-omzet sinds juli meer dan is verdubbeld. Dat is geen geboekte jaaromzet en ook geen gecontroleerde jaarrekening van OpenAI, maar het maakt het scenario waarin Oracle voor onvoldoende economische vraag bouwt duidelijk minder waarschijnlijk. De kern van de investment case verschuift daardoor van demand risk naar execution, energisation, funding en uiteindelijk cash conversion.
■ OpenAI: voor Oracle is vooral de versnelling bij zakelijke klanten relevant. Circa 1,2 miljard wekelijkse ChatGPT-gebruikers en meer dan 2,5 miljoen bedrijven tonen de schaal, maar enterprise-AI kan veel structurelere compute veroorzaken via inference, agents, retrieval, databases, storage, networking en security. Tegelijk blijft OpenAI een belangrijk concentratierisico. Snelle omzetgroei maakt de klant economisch sterker, maar bewijst niet dat alle toekomstige computeverplichtingen probleemloos kunnen worden gefinancierd of dat dalende tokenprijzen en hogere hardware-efficiency geen druk op het rendement van infrastructuur zullen zetten.
■ OCI en RPO: Oracle rapporteerde in het eerste kwartaal van boekjaar 2027 $19,3 miljard omzet, waarbij cloudomzet 62% steeg naar $11,6 miljard en IaaS 121% groeide naar $7,4 miljard. De RPO bereikte $664 miljard, circa 850 MW extra datacentercapaciteit werd geleverd en meer dan 300.000 GPU’s werden aan AI-cloudklanten beschikbaar gesteld. Management verwacht dat ongeveer de helft van de RPO binnen 36 maanden in omzet wordt omgezet. Voor beleggers wordt daarom niet de volgende recordbacklog de belangrijkste KPI, maar de snelheid en kapitaalefficiëntie waarmee die backlog in omzet, winst en cash verandert.
■ Cashflow en funding: de record operationele kasstroom van $23,1 miljard moet zorgvuldig worden gelezen, omdat daarin ongeveer $11,4 miljard aan klantvooruitbetalingen met een duidelijke financieringscomponent zat. Oracle investeerde $28,5 miljard aan CAPEX en rapporteerde daardoor $5,4 miljard negatieve vrije kasstroom. De net cash outlay voor CAPEX bedroeg circa $18,0 miljard, maar daarin wordt diezelfde vooruitbetaling verrekend. Voor heel boekjaar 2027 verwacht Oracle $90–95 miljard bruto CAPEX en maximaal ongeveer $70 miljard net cash CAPEX. De echte toets is daarom niet headline-OCF, maar structurele vrije kasstroom nadat de huidige investeringsgolf begint te monetiseren.
■ Bull case: de bullish visie werkt wanneer drie dingen tegelijk gebeuren: enterprise-AI blijft sterk genoeg groeien om hoge utilization te ondersteunen, Oracle krijgt gebouwen en megawatts tijdig online en het rendement op nieuwe OCI-capaciteit blijft boven de marginale financieringskosten. Wanneer eerder geïnvesteerd kapitaal vervolgens sneller cash begint te genereren dan nieuwe capaciteit cash absorbeert, kan de huidige negatieve vrije kasstroom achteraf vooral een uitzonderlijk zware investeringsfase blijken in plaats van een permanent slechter businessmodel.
Investment View
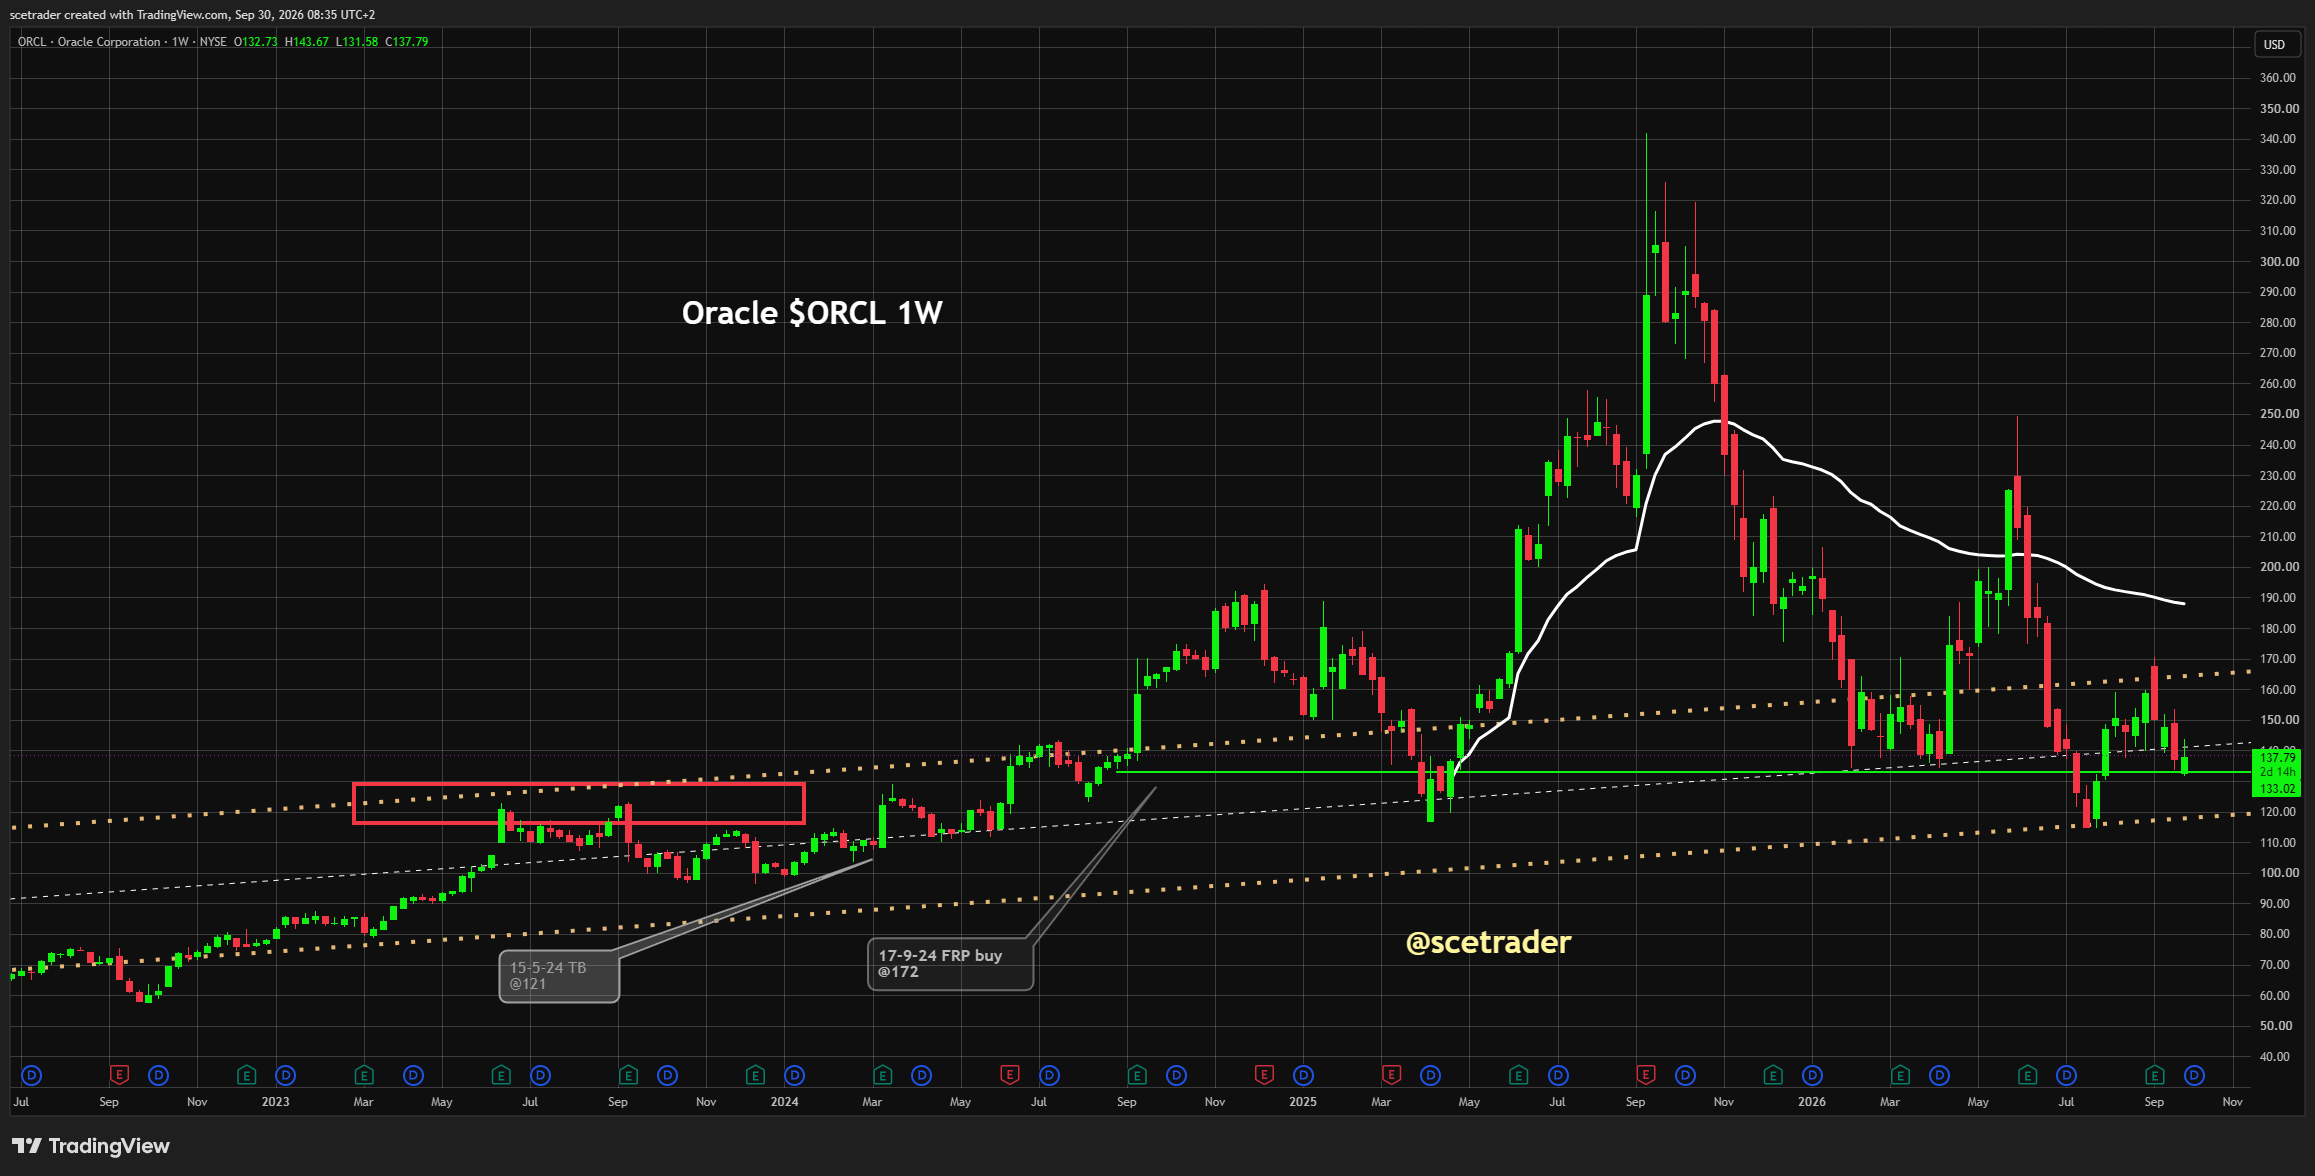
Oracle is op dit moment geen eenvoudige softwarecase en ook geen klassieke infrastructuurcase. Het bedrijf zit midden in een transformatie waarbij een historisch zeer winstgevende, relatief kapitaallichte softwarefranchise wordt gebruikt als basis voor een van de grootste AI-infrastructuurbouwprogramma’s ter wereld. Dat veroorzaakt precies de spanning die vandaag tussen aandelen- en obligatiebeleggers zichtbaar is. Credit kijkt naar schuld, leases, ratings, CAPEX en de prijs van de volgende dollar financiering, terwijl equity de residuale waarde bezit wanneer de infrastructuur uiteindelijk op hoge utilization draait en jarenlang omzet produceert.
Onze bullish draai komt nadrukkelijk niet voort uit de gedachte dat de financieringsproblemen zijn opgelost. Oracle moet nog steeds uitzonderlijk veel kapitaal inzetten, de vrije kasstroom is negatief, de kredietrating bevindt zich dicht bij speculative grade en Project Jupiter laat zien hoeveel waarde verloren kan gaan wanneer kapitaal eerder beschikbaar is dan stroom of vergunningen. Wat wel is veranderd, is de kwaliteit van de economische vraag waartegenover die investeringen staan. OpenAI groeit volgens recente berichtgeving naar een geannualiseerde omzet-run-rate van bijna $70 miljard, terwijl de enterprise-omzet sinds juli meer dan is verdubbeld en de gebruikersbasis inmiddels ongeveer 1,2 miljard wekelijkse gebruikers omvat.
Dat cijfer van bijna $70 miljard moet correct worden geïnterpreteerd. Het is geen reeds geboekte jaaromzet en ook geen door OpenAI gepubliceerde, gecontroleerde jaarrekening; het annualiseert het actuele omzettempo op basis van informatie van bronnen rond het bedrijf. Bij een onderneming die zo snel groeit kan zo’n run-rate snel veranderen. Voor Oracle is de richting echter belangrijker dan de precieze afronding: een van de grootste gebruikers van toekomstige Oracle-compute bouwt niet alleen gebruik op, maar ook een steeds grotere commerciële omzetbasis.
Daarmee verandert de waarschijnlijkheidsverdeling. Oracle kan nog steeds te veel betalen voor infrastructuur, te laat opleveren of te duur financieren, maar het scenario waarin grote hoeveelheden capaciteit worden gebouwd waarvoor uiteindelijk onvoldoende vraag bestaat, wordt minder overtuigend. Voor equity is dat een wezenlijk betere uitgangspositie.
OpenAI maakt de demand case sterker, maar demand risk verdwijnt niet
De sterke OpenAI-groei moet niet worden vertaald naar de simplistische conclusie dat iedere toekomstige Oracle-datacenterinvestering vanzelf rendabel wordt. OpenAI zelf is buitengewoon kapitaalintensief en moet zijn enorme toekomstige computeverplichtingen uiteindelijk kunnen blijven financieren. Een hoge omzet-run-rate is daarvoor positief, maar omzet is geen vrije kasstroom en zegt niet automatisch iets over de economische winstgevendheid van de onderliggende AI-diensten.
Bovendien kan de vraag naar AI-diensten enorm groeien terwijl de hoeveelheid benodigde infrastructuur per dollar omzet daalt. Nieuwe accelerators leveren steeds meer compute per watt, modellen worden efficiënter en tokenprijzen staan structureel onder druk naarmate concurrentie toeneemt. Een onderneming kan dus veel meer tokens verkopen zonder dat daarvoor in dezelfde verhouding nieuwe datacentercapaciteit nodig is. Dat is een cruciaal verschil tussen commerciële AI-groei en het rendement op fysieke infrastructuur.
De OpenAI-cijfers verminderen daarom vooral het risico dat de eindmarkt ontbreekt. Zij lossen niet automatisch de vraag op hoeveel Oracle aan iedere toekomstige gigawatt verdient. Dat onderscheid blijft essentieel voor een professionele beoordeling van het aandeel.
Enterprise-AI is voor Oracle belangrijker dan het absolute aantal gebruikers
Het cijfer van circa 1,2 miljard wekelijkse ChatGPT-gebruikers laat zien hoe groot de distributie van OpenAI is geworden, maar voor Oracle vinden wij de enterpriseversnelling economisch belangrijker. OpenAI-producten worden inmiddels door meer dan 2,5 miljoen bedrijven gebruikt en de B2B-omzet zou sinds juli meer dan zijn verdubbeld. Daarbij komt dat OpenAI volgens de berichtgeving in het derde kwartaal alleen al meer nieuwe consumentenomzet toevoegde dan gedurende heel 2025.
Enterprise-AI kan een veel structurelere infrastructuurvraag creëren dan losse consumentinteracties. Een werknemer die af en toe een prompt verstuurt vraagt relatief beperkte compute, maar een onderneming die agents aan databases, CRM, softwareontwikkeling, documentverwerking, financiële systemen en klantenservice koppelt, creëert permanent draaiende workloads. Agents kunnen informatie ophalen, meerdere modellen gebruiken en zelfstandig vervolgacties uitvoeren zonder dat iedere inferencetaak door een menselijke gebruiker wordt gestart.
Daarmee kan computeconsumptie per bedrijf sneller groeien dan het aantal menselijke gebruikers. Voor Oracle kan dat de economische levensduur van de capaciteit die vandaag wordt gebouwd aanzienlijk verlengen, omdat de markt verschuift van incidenteel modelgebruik naar AI als permanente bedrijfsinfrastructuur.
OpenAI blijft tegelijk een groot concentratierisico
De keerzijde is dat OpenAI voor Oracle geen normale klant is. Analisten hebben geschat dat een zeer groot gedeelte van Oracle’s toekomstige compute-backlog aan OpenAI is gekoppeld, waarbij rond de helft wordt genoemd. Oracle heeft die exacte verhouding niet publiek uitgesplitst, zodat dit niet als een officieel bedrijfsgegeven mag worden behandeld. Het onderliggende punt blijft echter staan: de financiële gezondheid en infrastructuurstrategie van OpenAI zijn buitengewoon relevant voor Oracle.
Snelle omzetgroei verbetert de kwaliteit van dat concentratierisico, maar concentratie blijft concentratie. Wanneer één klant een groot gedeelte van toekomstige capaciteit reserveert, kan een verandering in diens financiering, technische architectuur of cloudstrategie een onevenredig groot effect hebben. De ideale ontwikkeling voor Oracle is daarom niet alleen een steeds groter OpenAI, maar ook een bredere mix van AI-labs, hyperscalers en enterprise-klanten die dezelfde capaciteit kunnen benutten.
Dat wordt op termijn een belangrijke maatstaf voor de kwaliteit van Oracle’s infrastructuurfranchise. Een asset die uitsluitend economisch is zolang één dominante klant blijft groeien, verdient een andere waardering dan infrastructuur die voor meerdere klanten gemakkelijk kan worden ingezet.
Oracle laat inmiddels zien dat de contracten echt in omzet beginnen te veranderen
De sterkste verdediging tegen de stelling dat Oracle voor theoretische toekomstige vraag bouwt, komt uiteindelijk uit Oracle’s eigen cijfers. In het eerste kwartaal van boekjaar 2027 steeg de omzet naar $19,3 miljard. Cloudomzet groeide 62% naar $11,6 miljard en IaaS versnelde 121% naar $7,4 miljard, nadat de infrastructuurgroei in het voorafgaande kwartaal al 93% bedroeg.
Tegelijk leverde Oracle circa 850 MW extra datacentercapaciteit en meer dan 300.000 GPU’s aan AI-cloudklanten. Daarmee ontstaat precies het verband dat institutionele beleggers willen zien: fysieke capaciteit wordt geactiveerd terwijl de infrastructuuromzet tegelijkertijd zeer sterk groeit. Dat is veel belangrijker dan alleen de omvang van het contractboek.
De volgende stap wordt de conversiesnelheid van de $664 miljard RPO. Management verwacht dat ongeveer de helft daarvan binnen 36 maanden in omzet terechtkomt. Dat betekent niet dat de conversie gelijkmatig verloopt of dat iedere dollar dezelfde marge heeft, maar het geeft wel een concrete horizon waartegen de uitvoering kan worden beoordeeld.
Wanneer Oracle dat tempo haalt terwijl de benodigde eigen cash per dollar omzet daalt, wordt de bull case aanzienlijk sterker. Wanneer backlog blijft groeien maar omzetconversie achterblijft en de kapitaalintensiteit verder stijgt, kan exact dezelfde RPO juist een bron van extra balansstress worden.
$664 miljard RPO is tegelijk economische zekerheid en een financieringskalender
In Oracle’s historische softwaremodel was backlog bijna uitsluitend aantrekkelijk. Een nieuwe database- of supportovereenkomst kon tegen relatief lage extra kapitaalkosten worden geleverd, waardoor een groot gedeelte van de extra omzet direct een hoge incrementele marge had. OCI heeft fundamenteel andere economics.
Een groot computecontract kan vereisen dat Oracle lang vóór de revenue recognition miljarden investeert in GPU’s, networking, datacenters, koeling, grond en stroominfrastructuur. Daardoor verlaagt een grote RPO de commerciële onzekerheid, maar verhoogt zij tegelijkertijd de zekerheid dat er kapitaal moet worden ingezet voordat de omzet binnenkomt.
Equity en credit lezen daarom terecht hetzelfde getal anders. Aandeelhouders zien toekomstige omzet en de mogelijkheid dat utilization uiteindelijk zeer hoog wordt. Obligatiehouders kijken naar de hoeveelheid kapitaal die nodig is om de periode tussen contracttekening en monetisatie te overbruggen.
Voor onze visie is daarom niet de volgende stijging van $664 miljard naar een nog groter getal doorslaggevend. Veel interessanter wordt hoeveel omzet en cash Oracle uit iedere dollar reeds geboekte RPO weet te halen en hoeveel eigen balans daarvoor nodig blijft.
Record operationele kasstroom is geen bewijs dat de financieringsfase voorbij is
Disclaimer Aan de door ons opgestelde informatie kan op geen enkele wijze rechten worden ontleend. Alle door ons verstrekte informatie en analyses zijn geheel vrijblijvend. Alle consequenties van het op welke wijze dan ook toepassen van de informatie blijven volledig voor uw eigen rekening.
Wij aanvaarden geen aansprakelijkheid voor de mogelijke gevolgen of schade die zouden kunnen voortvloeien uit het gebruik van de door ons gepubliceerde informatie. U bent zelf eindverantwoordelijk voor de beslissingen die u neemt met betrekking tot uw beleggingen.


