Oracle verwacht boekjaar 2030 minimaal $225 miljard omzet - Bullish commentaren Investor Day
■ Oracle legt een uitzonderlijk ambitieus groeipad neer: De onderneming verwacht in boekjaar 2030 minimaal $225 miljard omzet, tegenover $67,4 miljard in FY2026. Dat komt neer op meer dan 35% gemiddelde jaarlijkse groei, terwijl de niet-GAAP operationele marge boven 40% moet blijven en de aangepaste winst per aandeel minimaal $21 moet bedragen.
■ De huidige groei geeft die doelstellingen meer onderbouwing: In Q1 FY2027 steeg de omzet met 30% naar $19,3 miljard. OCI groeide met 121% naar $7,4 miljard, de totale cloudomzet met 62% naar $11,6 miljard en de Remaining Performance Obligations liepen op naar $664 miljard.
■ De belangrijkste nieuwe informatie zit bij de financiering: Oracle zegt dat na de reeds voltooide aandelenuitgifte van $20 miljard nog maximaal $20 miljard extra kapitaal nodig moet zijn tot FY2030, exclusief herfinanciering van bestaande schuld. Management verwacht daarvan ongeveer $10 miljard via nieuwe aandelen en $10 miljard via bruto schuld op te halen.
■ De vrije kasstroom moet na de investeringspiek sterk omslaan: Oracle verwacht in de tweede helft van FY2028 weer positieve vrije kasstroom en mikt voor FY2029 op minimaal $30 miljard. Vanaf FY2029 moet de groei volledig uit eigen middelen worden gefinancierd en moet de verhouding tussen netto schuld en aangepaste EBITDA onder 3,5 keer liggen.
■ De lange termijn case draait voor ons om meer dan datacentercapaciteit: OCI zorgt momenteel voor de enorme versnelling, maar Oracle combineert deze infrastructuur met een zeer sterke databasefranchise en een omvangrijke portefeuille bedrijfssoftware. Vooral de mogelijkheid om AI veilig op bedrijfseigen data te laten werken, kan Oracle uiteindelijk een duurzamere positie geven dan alleen het verhuren van rekenkracht.
■ De korte termijn blijft veel moeilijker te beoordelen: Oracle investeert op een schaal die ongekend is voor het bedrijf. FY2026 eindigde met $23,7 miljard negatieve vrije kasstroom en alleen al in Q1 FY2027 bedroegen de investeringen $28,5 miljard, tegenover $23,1 miljard operationele kasstroom.
■ De positieve koersreactie is begrijpelijk, maar de markt krijgt nu een zware bewijslast: Het nieuwe financieringskader vermindert de onzekerheid, maar management moet nog aantonen dat honderden miljarden aan gecontracteerde verplichtingen daadwerkelijk tegen aantrekkelijke marges in omzet en vrije kasstroom kunnen worden omgezet.
■ Investment View: Wij hebben onlangs een kleine positie in Oracle ingenomen in de Free Ride Portfolio en houden die aan. De Investor Day versterkt onze langetermijnvisie, vooral door de combinatie van zeer sterke OCI-groei, $664 miljard RPO, Oracle Database als strategische laag voor enterprise AI en een veel duidelijkere route naar positieve vrije kasstroom. Op korte termijn willen wij eerst zien dat Oracle de uitzonderlijk hoge investeringen en de zeer ambitieuze FY2030-doelen daadwerkelijk kan uitvoeren. Wij blijven bullish, maar zien nu geen noodzaak om de positie direct verder uit te breiden.
Investment View
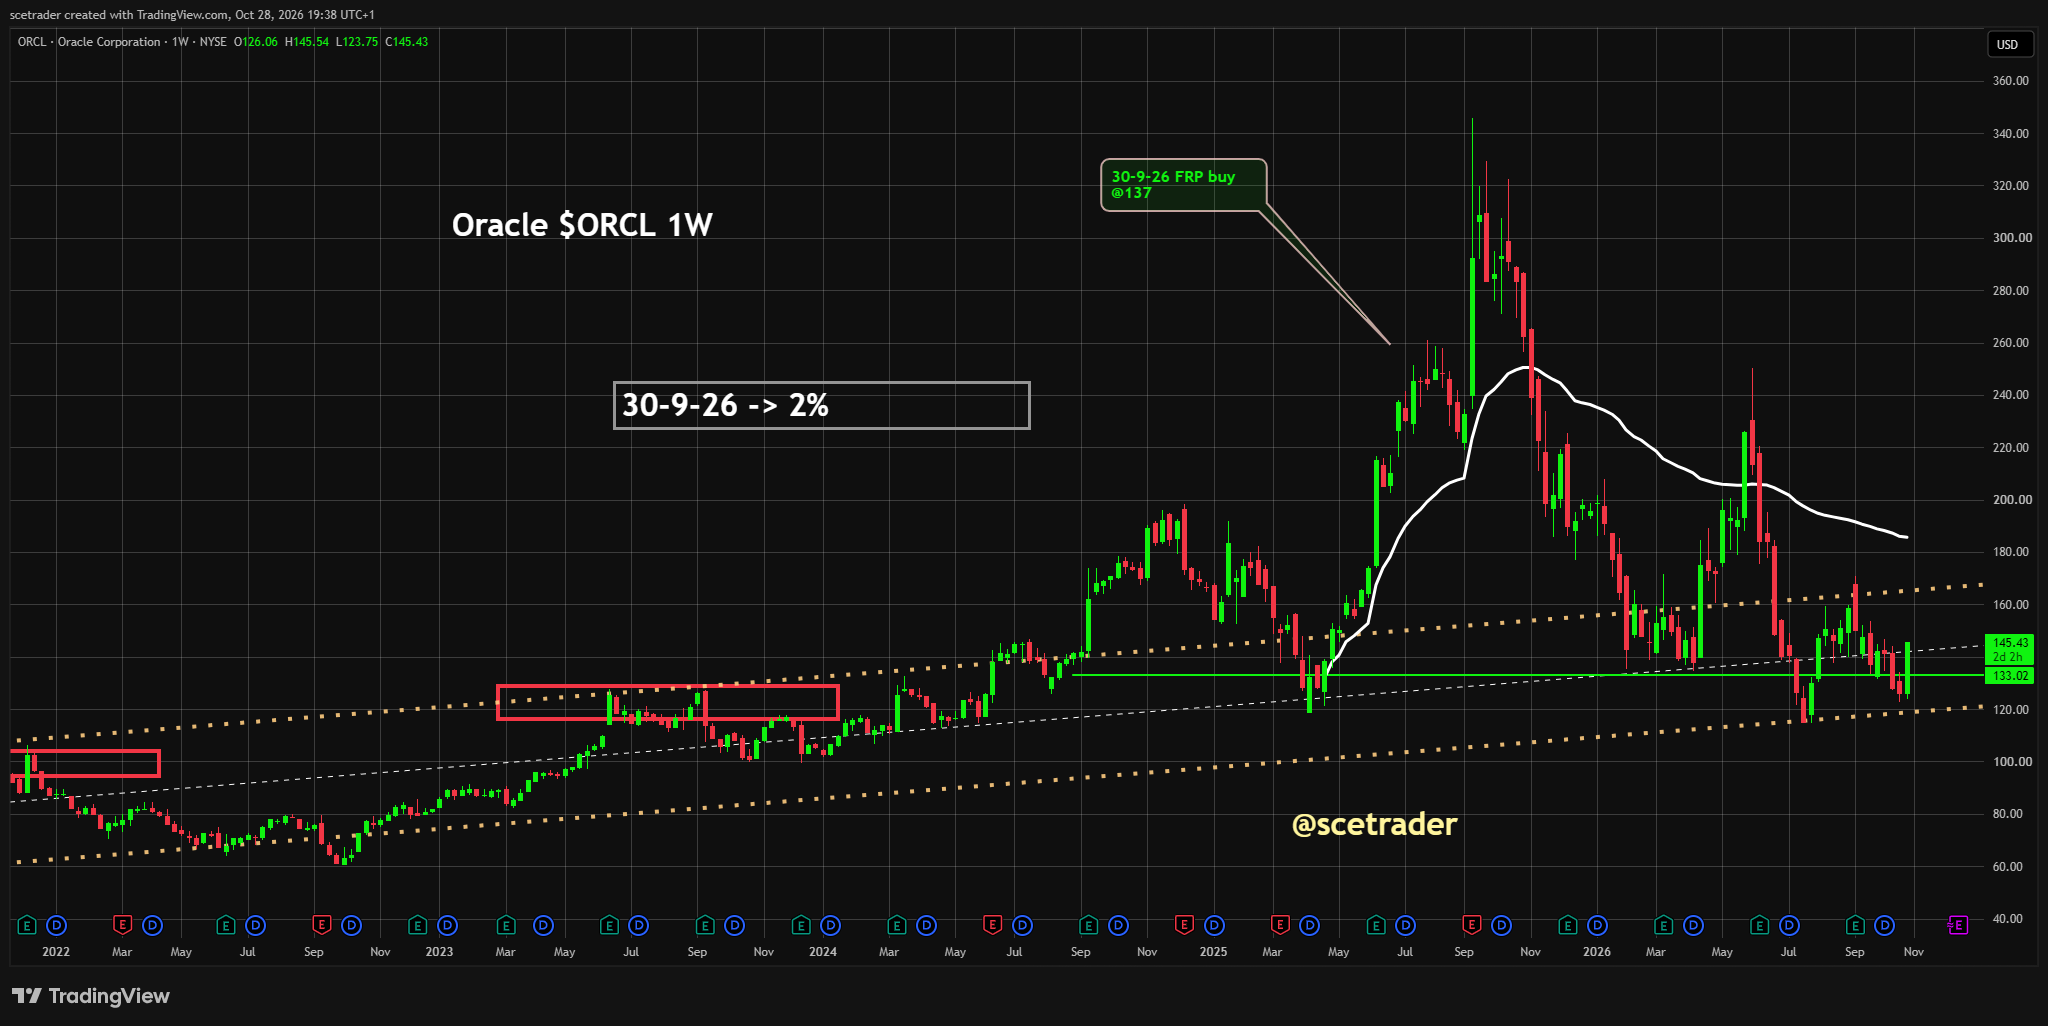
Wij hebben onlangs een kleine positie in Oracle ingenomen in de Free Ride Portfolio. De Investor Day versterkt de reden waarom wij die positie voor de lange termijn willen aanhouden, maar maakt tegelijkertijd duidelijk waarom Oracle de komende twee jaar geen eenvoudige belegging wordt.
Het aantrekkelijke deel is dat Oracle inmiddels veel meer is dan een traditionele database- en softwareleverancier. OCI groeit in een tempo dat het groeiprofiel van het hele concern verandert, terwijl de bestaande database- en applicatieactiviteiten Oracle toegang geven tot precies de bedrijfsdata waarop ondernemingen hun AI-toepassingen willen bouwen.
Het moeilijke deel is de enorme hoeveelheid kapitaal die daarvoor nodig is. Oracle investeert tientallen miljarden in datacenters voordat een groot deel van de bijbehorende omzet wordt gerealiseerd. Daardoor zijn omzetgroei en kasstroom tijdelijk volledig van elkaar losgeraakt.
De Investor Day geeft daar voor het eerst een behoorlijk concreet eindpunt aan. FY2027 en FY2028 moeten de zwaarste investeringsjaren zijn, de vrije kasstroom moet in de tweede helft van FY2028 weer positief worden en vanaf FY2029 moet Oracle zijn groei zelf kunnen financieren.
Als dat lukt, kan het bedrijf fundamenteel veranderen. Oracle kan dan vanuit een periode van zeer hoge investeringen doorgroeien naar een onderneming met meer dan $200 miljard omzet, hoge softwareachtige marges en tientallen miljarden vrije kasstroom.
Onze kleine positie geeft ons de mogelijkheid die ontwikkeling te volgen zonder nu al te hoeven aannemen dat iedere doelstelling voor 2030 wordt gehaald.
Investor Day: de nieuwe financiële route
Oracle verwacht in FY2030 minimaal $225 miljard omzet. Management koppelt daar een niet-GAAP operationele marge van meer dan 40% en een aangepaste winst per aandeel van minstens $21 aan.
De omvang van die doelstelling wordt duidelijk wanneer we haar vergelijken met FY2026. Oracle behaalde toen $67,4 miljard omzet en $7,63 aangepaste winst per aandeel.
De onderneming moet in vier jaar dus meer dan verdrievoudigen zonder dat de operationele marge structureel instort door de verschuiving naar kapitaalintensievere infrastructuur.
Dat vinden wij minstens zo belangrijk als het omzetdoel zelf. Een cloudbedrijf kan zeer snel groeien door enorme bedragen in datacenters te investeren, maar voor aandeelhouders ontstaat alleen waarde wanneer die activa vervolgens voldoende rendement opleveren.
Oracle zegt nu expliciet dat dit moet gebeuren. Niet alleen de omzet, maar ook winst, vrije kasstroom en leverage krijgen concrete doelstellingen.
FY2027 laat zien waarom $225 miljard niet volledig theoretisch is
De groeidoelen zouden moeilijk serieus te nemen zijn wanneer Oracle vandaag nog met enkele procenten groeide. Dat is niet meer het geval.
In Q1 FY2027 steeg de totale omzet met 30% naar $19,3 miljard. De cloudomzet groeide 62% naar $11,6 miljard en vertegenwoordigt inmiddels ongeveer 60% van de groepsomzet.
De belangrijkste motor is OCI. De infrastructuuromzet steeg met 121% naar $7,4 miljard, terwijl Oracle gedurende het kwartaal nog eens 850 MW aan datacentercapaciteit opleverde. Sinds het einde van FY2026 werden bovendien meer dan 300.000 GPU's bij AI-cloudklanten geplaatst.
Voor heel FY2027 verwacht Oracle inmiddels minimaal $90 miljard omzet en een aangepaste winst per aandeel van $8,10.
Dat betekent dat de eerste grote stap richting FY2030 al in het huidige boekjaar moet plaatsvinden. De veel moeilijkere vraag is vervolgens of deze groei na FY2027 meerdere jaren op zeer hoog niveau kan blijven.
OCI verandert het profiel van Oracle
OCI was jarenlang een relatief kleine speler naast AWS, Microsoft Azure en Google Cloud. Die situatie verandert snel.
Oracle positioneert zich niet als algemene kopie van de grotere hyperscalers, maar bouwt zeer grote infrastructuur voor specifieke AI-workloads en andere toepassingen waarvoor enorme hoeveelheden rekenkracht en netwerkcapaciteit nodig zijn.
De huidige groeicijfers laten zien dat daar voldoende vraag voor bestaat. In Q1 boekte Oracle meer dan $30 miljard nieuwe AI-cloudcontracten en management stelde dat de vraag naar training en inference nog steeds sneller groeit dan de beschikbare capaciteit.
Voor ons verschuift het risico daardoor. Het grootste vraagstuk is niet langer of Oracle klanten voor OCI kan vinden, maar of het voldoende capaciteit op tijd kan opleveren en tegen voldoende aantrekkelijke rendementen.
Dat is een fundamenteel andere positie dan enkele jaren geleden.
$664 miljard RPO biedt uitzonderlijk veel zicht
De Remaining Performance Obligations bedroegen aan het einde van Q1 $664 miljard, $209 miljard meer dan een jaar eerder.
Die omvang is uitzonderlijk. De RPO is bijna tien keer de totale omzet die Oracle in FY2026 behaalde.
Wij willen dit cijfer wel zorgvuldig interpreteren. RPO is geen omzet die morgen automatisch wordt geboekt en zeker geen vrije kasstroom. Grote contracten kunnen over vele jaren lopen en de verdeling over klanten is niet gelijkmatig.
Toch maakt het cijfer de Oracle-case fundamenteel anders dan een onderneming die eerst enorme datacenters bouwt en daarna moet hopen dat klanten komen.
Een groot deel van de toekomstige vraag is al contractueel vastgelegd. Het uitvoeringsrisico verschuift daardoor meer richting capaciteit, financiering en rendement.
Oracle Database is voor ons de belangrijkste lange termijn troef
OCI verklaart de snelle omzetgroei, maar onze sterkste langetermijnreden om positief te zijn ligt bij de combinatie met Oracle Database.
Oracle-databases zijn diep geïntegreerd in de bedrijfsprocessen van grote ondernemingen. Banken, telecombedrijven, overheden, gezondheidszorg en grote industriële ondernemingen hebben gedurende tientallen jaren kritieke systemen rond Oracle gebouwd.
Die positie leek tijdens de eerste cloudfase gedeeltelijk een risico. Wanneer bedrijven hun IT naar andere clouds verplaatsten, kon Oracle grip op workloads verliezen.
Oracle heeft dat inmiddels anders georganiseerd door de database ook binnen andere cloudomgevingen beschikbaar te maken.
De Multicloud AI Database groeide in Q4 FY2026 zelfs 404% en was daarmee volgens Oracle destijds de snelst groeiende activiteit van het bedrijf.
Hier zien wij een belangrijk concurrentievoordeel. Oracle hoeft niet iedere infrastructuurworkload van AWS, Microsoft of Google af te pakken om aan de migratie naar de cloud te verdienen. Het kan zijn database juist binnen die ecosystemen aanbieden.
AI kan de databasefranchise waardevoller maken
De volgende fase draait om wat ondernemingen met AI willen doen. Publieke modellen zijn nuttig, maar veel van de economische waarde zit uiteindelijk in het combineren van die modellen met private bedrijfsinformatie.
Een financiële instelling wil AI laten werken met klantdata en transacties. Een industriële onderneming wil productie-, onderhouds- en voorraadgegevens gebruiken. Een ziekenhuis wil medische informatie verwerken zonder controle over die data te verliezen.
Daarvoor zijn betrouwbare databases, toegangsrechten en goed georganiseerde bedrijfsdata noodzakelijk.
Oracle zit al diep in die informatielaag.
Daarom zien wij een belangrijk verschil tussen Oracle en een pure verkoper van GPU-capaciteit. De infrastructuur kan de klant binnenhalen, maar database en bedrijfssoftware kunnen bepalen hoeveel waarde Oracle vervolgens uit die klantrelatie haalt.
Dat maakt de lange termijn case voor ons veel sterker.
Applicaties vormen een derde laag
De cloudapplicaties groeiden in Q1 met 10% naar $4,2 miljard. Dat is relatief bescheiden naast de groei van OCI.
Toch hebben Fusion, NetSuite, Oracle Health en andere branchespecifieke toepassingen strategische waarde. Zij zitten direct in processen als financiële administratie, personeel, supply chain en gezondheidszorg.
Wanneer AI-functionaliteit rechtstreeks binnen die toepassingen wordt ingebouwd, kan Oracle nieuwe functionaliteit verkopen aan een grote bestaande klantenbasis zonder voor ieder product een nieuwe distributielaag te moeten creëren.
De applicaties hoeven daarom niet met 100% te groeien om belangrijk te zijn voor de waardering. Zij kunnen vooral helpen om de totale relatie met klanten winstgevender en minder afhankelijk van pure infrastructuur te maken.
Voor het behalen van $225 miljard omzet blijft OCI voorlopig wel duidelijk de belangrijkste motor.
De marge boven 40% is een cruciale belofte
Oracle verwacht in FY2030 een niet-GAAP operationele marge van minimaal 40%.
Dat doel krijgt naar onze mening te weinig aandacht.
Traditionele software kent zeer aantrekkelijke marges omdat een extra softwarelicentie nauwelijks extra productiekosten veroorzaakt. Cloudinfrastructuur werkt anders: datacenters, GPU's, stroom, netwerkapparatuur en koeling kosten veel geld.
Wanneer OCI een steeds groter deel van Oracle wordt, ontstaat daarom automatisch druk op de mix.
Een groepsmarge boven 40% betekent dat management ervan uitgaat dat de infrastructuur na de eerste opstartfase zeer efficiënt wordt gebruikt en dat database en applicaties voldoende hoogwaardige inkomsten blijven toevoegen.
De komende jaren moeten dat bewijzen. Een omzet van $225 miljard zou aanzienlijk minder aantrekkelijk zijn wanneer de benodigde investeringen uiteindelijk veel meer winst opslokken dan Oracle nu voorspelt.
De financiering was het grootste probleem in de Oracle-case
FY2026 maakte duidelijk hoe kostbaar de uitbreiding is. Oracle investeerde $55,7 miljard, terwijl de operationele kasstroom $32,0 miljard bedroeg. De vrije kasstroom eindigde daardoor op negatief $23,7 miljard.
In Q1 FY2027 werd nog eens $28,5 miljard geïnvesteerd. De operationele kasstroom steeg weliswaar sterk naar $23,1 miljard, maar de vrije kasstroom bleef met negatief $5,4 miljard onder nul.
Voor een onderneming die traditioneel als softwarebedrijf werd gewaardeerd, is dat een enorme verandering.
Oracle heeft bovendien veel extern kapitaal nodig gehad. In FY2026 werd $43 miljard aan schuldfinanciering en ongeveer $5 miljard aan aandelenfinanciering opgehaald. Daarna werd in Q1 FY2027 nog een aandelenprogramma van $20 miljard voltooid.
Daar lag voor ons het grootste fundamentele bezwaar.
Een bedrijf kan een gigantische orderportefeuille hebben, maar wanneer ieder nieuw contract weer nieuwe aandelen of steeds meer schuld vereist, is de waarde voor bestaande aandeelhouders veel minder duidelijk.
Het financieringskader maakt de Investor Day belangrijk
Oracle zegt nu dat vanaf dit punt nog maximaal $20 miljard extra extern kapitaal nodig moet zijn voor de investeringscyclus tot FY2030, exclusief herfinanciering van bestaande schuld.
De verwachte verdeling is $10 miljard nieuwe aandelen en $10 miljard extra bruto schuld.
Voor bestaande aandeelhouders betekent $10 miljard aandelenuitgifte nog steeds verwatering. Wij zien dat dus nadrukkelijk niet als gratis financiering.
Het belangrijke verschil is dat er nu een duidelijkere bovengrens wordt genoemd.
Als Oracle binnen deze grens blijft, kan de onderneming de enorme resterende capaciteit bouwen zonder dat aandeelhouders ieder jaar opnieuw bang hoeven te zijn voor een nieuwe zeer grote financieringsronde.
Dat verlaagt een van de grootste onzekerheden rond het aandeel.
Klanten helpen de bouw financieren
Oracle heeft bovendien steeds meer contracten zo ingericht dat klanten een deel van de hardware of financiering voor hun rekening nemen.
Bij de grote AI-contracten van Q3 en Q4 FY2026 bedroeg de combinatie van vooruitbetaalde en door klanten geleverde hardware al $75 miljard. Oracle gaf expliciet aan dat dit de hoeveelheid kapitaal verlaagt die het zelf moet ophalen.
Dat is economisch belangrijk. Wanneer een klant zelf GPU's levert of vooraf geld beschikbaar stelt, hoeft Oracle niet eerst alle hardware volledig uit eigen middelen te financieren.
Wij maken daarbij wel onderscheid tussen financiering en winst.
Een klantvooruitbetaling kan de liquiditeitsbehoefte verminderen, maar is niet hetzelfde als structurele vrije kasstroom uit een volwassen datacenter. Uiteindelijk moet Oracle bewijzen dat de geïnstalleerde infrastructuur zelfstandig voldoende cash genereert.
Daarom is FY2028 zo belangrijk.
H2 FY2028 wordt de eerste grote financiële test
Management verwacht dat FY2027 en FY2028 de piek van de investeringscyclus vormen. Daarna moeten de kapitaaluitgaven afnemen.
In de tweede helft van FY2028 moet de vrije kasstroom weer positief worden. Voor FY2029 mikt Oracle vervolgens op meer dan $30 miljard vrije kasstroom.
Dat is voor ons het belangrijkste controlepunt van de hele langetermijnstrategie.
Wanneer Oracle in FY2029 inderdaad tientallen miljarden vrije kasstroom genereert terwijl de omzet nog steeds stevig groeit, krijgen de enorme investeringen van vandaag een heel andere betekenis. Dan heeft Oracle kapitaal gebruikt om een infrastructuurbasis te bouwen die daarna jarenlang geld kan opleveren.
Wanneer de vrije kasstroom tegen die tijd nog steeds zwak blijft, moeten we juist concluderen dat de economie van OCI veel kapitaalintensiever is dan management nu voorspelt.
Onze positie is daarom bullish, maar niet gebaseerd op blind vertrouwen in de FY2030-presentatie. De resultaten van de komende twee jaar moeten de financiële logica bewijzen.
Zelf gefinancierde groei vanaf FY2029
Vanaf FY2029 moet Oracle volgens management geen extra extern groeikapitaal meer nodig hebben.
Tegelijk moet de verhouding tussen netto schuld en aangepaste EBITDA onder 3,5 keer komen. Oracle benadrukt daarbij dat netto schuld ook vendor financing en leaseverplichtingen omvat, zodat het doel breder is dan alleen traditionele obligaties.
Dit kan belangrijk worden voor de waardering.
De huidige Oracle-case bevat een aanzienlijke financiële risicopremie omdat het bedrijf grote investeringen, schuld en aandelenuitgiftes combineert. Wanneer de vrije kasstroom stijgt en de leverage daarna begint te dalen, kan die risicopremie afnemen.
Dat biedt naast winstgroei een tweede mogelijke bron van rendement voor aandeelhouders.
Waarom de markt op korte termijn kritisch kan blijven
De Investor Day lost niet automatisch alle onzekerheden op.
Oracle vraagt beleggers om te geloven dat een onderneming binnen enkele jaren naar meer dan $225 miljard omzet kan groeien, daarbij een operationele marge boven 40% kan handhaven, van sterk negatieve naar meer dan $30 miljard positieve vrije kasstroom kan gaan en tegelijkertijd de leverage kan verlagen.
Dat is een uitzonderlijke combinatie.
Een groot deel van de vraag is contractueel zichtbaar, maar de infrastructuur moet nog worden gebouwd. Stroomvoorziening, locaties, chips, netwerkapparatuur en koeling moeten op tijd beschikbaar zijn voordat RPO daadwerkelijk omzet kan worden.
Bovendien kan een klein aantal zeer grote klanten materieel worden voor de financiële ontwikkeling van Oracle.
Daarom kan het aandeel ook na een sterke Investor Day gevoelig blijven voor ieder teken dat capaciteit later wordt opgeleverd, marges tegenvallen of de financieringsbehoefte hoger uitkomt.
Waarom wij nu niet direct uitbreiden
Onze kleine positie in de Free Ride Portfolio geeft ons voldoende blootstelling om van een succesvolle uitvoering te profiteren.
Na de Investor Day is onze fundamentele overtuiging groter geworden, maar ook de lat voor management ligt hoger. Er zijn nu zeer concrete doelen waarop Oracle kan worden afgerekend.
Wij hoeven daarom niet direct meer risico toe te voegen. De komende kwartaalupdates kunnen veel informatie geven over de snelheid waarmee nieuwe capaciteit online komt, OCI blijft groeien en vrije kasstroom zich ontwikkelt.
Wanneer Oracle dat traject overtuigend uitvoert, kan uitbreiding later logisch worden.
Onze huidige positie geeft ons de ruimte om daar selectief mee om te gaan.
Outlook
Voor FY2027 herhaalt Oracle de verwachting van minimaal $90 miljard omzet en $8,10 aangepaste winst per aandeel.
De korte termijn groei blijft zeer sterk. Voor Q2 verwacht Oracle een omzetgroei van 30% tot 34% en een groei van de totale cloudomzet van 65% tot 71%.
Voor ons zijn de komende kwartalen vooral belangrijk vanwege de omzetconversie. De RPO is groot genoeg; de vraag is hoe snel Oracle gecontracteerde vraag daadwerkelijk in operationele capaciteit en vervolgens omzet kan omzetten.
Daarnaast kijken we naar de financieringsbehoefte. Oracle heeft zichzelf nu een duidelijke grens opgelegd voor het extra kapitaal dat tot FY2030 moet worden opgehaald.
Wanneer omzet, marges en capaciteit op schema blijven terwijl die financieringsgrens overeind blijft, wordt de langetermijncase steeds geloofwaardiger.
Downside risks
Het grootste risico is de uitvoering van de datacenteruitbouw. Oracle moet in korte tijd een uitzonderlijke hoeveelheid infrastructuur opleveren en is daarbij afhankelijk van stroom, halfgeleiders, netwerken, bouwcapaciteit en technische leveranciers.
Een tweede risico is klantconcentratie. De RPO is enorm, maar grote AI-contracten vertegenwoordigen een aanzienlijk deel van de recente groei. Een verschuiving in de investeringsplannen van een grote klant kan daardoor veel invloed krijgen.
Ook de kapitaalstructuur blijft relevant. Oracle heeft al grote bedragen aan schuld en aandelen uitgegeven en verwacht nog meer kapitaal nodig te hebben. Wanneer de bouw duurder wordt of klantfinanciering tegenvalt, kan de aangekondigde grens van $20 miljard opnieuw ter discussie komen.
De marge vormt een vierde risico. OCI groeit veel sneller dan de hoog winstgevende traditionele softwareactiviteiten. Oracle moet nog bewijzen dat het ondanks die mixverschuiving een operationele marge boven 40% kan handhaven.
Tot slot verandert de AI-infrastructuurmarkt zeer snel. Nieuwe accelerators, eigen chips van hyperscalers en veranderingen in software kunnen de economische waarde van bepaalde infrastructuur sneller veranderen dan bij traditionele bedrijfssoftware.
Desk-view
Oracle heeft tijdens de Investor Day vooral één belangrijk probleem beter afgebakend: de vraag hoeveel extern kapitaal nodig is voordat de enorme AI-investeringen zichzelf beginnen te financieren.
Dat is voor ons belangrijker dan alleen het spectaculaire omzetdoel van $225 miljard.
De operationele onderbouwing is sterk. OCI groeit 121%, de totale cloudomzet 62% en Oracle heeft inmiddels $664 miljard aan gecontracteerde verplichtingen. De onderneming hoeft dus niet eerst te bewijzen dat er vraag naar de infrastructuur bestaat.
Onze langetermijnvisie rust daarnaast sterk op Oracle Database. Bedrijven zullen AI steeds meer gebruiken op hun eigen gevoelige bedrijfsdata en Oracle bezit zowel de infrastructuur als een van de belangrijkste databaselagen waarop die informatie wordt beheerd.
Dat kan uiteindelijk een veel duurzamere positie opleveren dan het alleen verhuren van GPU's.
Daar staat een ongekend investeringsprogramma tegenover. FY2026 leverde negatieve vrije kasstroom op en ook FY2027 en FY2028 blijven zeer kapitaalintensief.
De nieuwe financiële route maakt dat risico beter meetbaar. Positieve vrije kasstroom in de tweede helft van FY2028, meer dan $30 miljard vrije kasstroom in FY2029 en daarna volledig zelf gefinancierde groei zijn voor ons de belangrijkste mijlpalen.
Wij hebben onlangs een kleine positie in Oracle ingenomen in de Free Ride Portfolio en houden die aan.
Na de Investor Day zijn wij eerder sterker dan zwakker overtuigd van de langetermijncase. Wij zien alleen geen reden om na één presentatie direct meer risico toe te voegen.
Oracle moet nu uitvoeren.
Wanneer de onderneming de enorme orderportefeuille omzet in daadwerkelijke omzet, de marge boven het beoogde niveau houdt en de financieringsbehoefte binnen de vandaag gestelde grenzen blijft, kan Oracle richting FY2030 uitgroeien tot een veel grotere winst- en kasstroommachine.
Daarom blijven wij voor de lange termijn duidelijk bullish.
English
Oracle: Investor Day strengthens the long-term case, execution now becomes decisive
© 2026 SCEtrader.nl - All rights reserved.
■ Oracle has outlined an exceptionally ambitious growth path: The company expects fiscal 2030 revenue of at least $225 billion versus $67.4 billion in FY2026. That implies revenue CAGR above 35%, while non-GAAP operating margin should remain above 40% and adjusted EPS should reach at least $21.
■ Current growth provides considerably more support for those targets: Q1 FY2027 revenue increased 30% to $19.3 billion. OCI grew 121% to $7.4 billion, total cloud revenue increased 62% to $11.6 billion and Remaining Performance Obligations reached $664 billion.
■ The most important new information concerns funding: Following the already completed $20 billion equity raise, Oracle says it should need no more than another $20 billion of external capital through FY2030, excluding refinancing of existing debt. Management currently expects approximately $10 billion of additional equity and $10 billion of gross debt.
■ Free cash flow should inflect sharply after peak investment: Oracle expects positive free cash flow during the second half of FY2028 and targets at least $30 billion in FY2029. Growth should be entirely self-funded from FY2029 onward, while net debt to adjusted EBITDA should fall below 3.5 times.
■ Our long-term case goes well beyond data-centre capacity: OCI is driving the current acceleration, but Oracle combines that infrastructure with a deeply entrenched database franchise and a large enterprise-applications business. The ability to apply AI securely to private corporate data can ultimately provide a more durable position than simply renting compute.
■ The near term remains much more difficult to assess: Oracle is investing at an unprecedented scale. FY2026 ended with negative free cash flow of $23.7 billion, while Q1 FY2027 alone included $28.5 billion of capital expenditure against $23.1 billion of operating cash flow.
■ The positive market response is understandable, but management now faces a substantial burden of proof: The new funding framework reduces uncertainty, but Oracle still needs to demonstrate that hundreds of billions of contracted obligations can be converted into revenue and free cash flow at attractive returns.
■ Investment View: We recently initiated a small Oracle position in the Free Ride Portfolio and are maintaining it. Investor Day strengthens our long-term view, particularly because of exceptional OCI growth, $664 billion of RPO, Oracle Database's strategic role in enterprise AI and the much clearer path toward positive free cash flow. Near term, we want to see evidence that Oracle can execute the enormous investment programme and deliver its highly ambitious FY2030 objectives. We remain bullish but see no need to increase the position immediately.
Investment View
We recently initiated a small Oracle position in the Free Ride Portfolio. Investor Day strengthens the reason for maintaining that exposure over the long term while also demonstrating why Oracle is unlikely to be a straightforward investment over the next two years.
The attractive part of the thesis is that Oracle is becoming far more than a traditional database and software vendor. OCI is growing fast enough to change the growth profile of the entire company, while Oracle's existing database and applications businesses provide direct access to the corporate data on which enterprises increasingly want to build AI.
The difficult part is the amount of capital required. Oracle is investing tens of billions of dollars in data centres before much of the corresponding revenue is recognised, temporarily creating a major disconnect between revenue growth and free cash flow.
Investor Day finally provides a reasonably specific end point. FY2027 and FY2028 should represent peak investment, free cash flow should become positive during the second half of FY2028 and growth should become self-funded from FY2029.
If Oracle executes that transition, the company can change fundamentally. It could move from an exceptionally capital-intensive buildout toward a business generating more than $200 billion of revenue, high margins and tens of billions of annual free cash flow.
Our small position allows us to participate in that potential without needing to assume today that every FY2030 objective will be achieved.
Investor Day: the new financial roadmap
Oracle expects at least $225 billion of revenue in FY2030, combined with non-GAAP operating margin above 40% and adjusted EPS of at least $21.
The scale of the target becomes clearer against FY2026, when Oracle generated $67.4 billion of revenue and $7.63 of adjusted EPS.
Oracle therefore needs to more than triple in four fiscal years without allowing the growing infrastructure mix to structurally undermine profitability.
That matters at least as much as the headline revenue target. Cloud companies can grow rapidly by investing enormous amounts of capital, but shareholder value is created only when those assets subsequently earn attractive returns.
Oracle is now explicitly connecting the growth plan to profitability, free cash flow and leverage.
FY2027 shows why $225 billion is not entirely theoretical
The FY2030 targets would be difficult to take seriously if Oracle were still growing only modestly today.
Q1 FY2027 revenue increased 30% to $19.3 billion. Cloud revenue increased 62% to $11.6 billion and now represents roughly 60% of group revenue.
OCI remains the primary engine. Infrastructure revenue increased 121% to $7.4 billion while Oracle added another 850 MW of data-centre capacity during the quarter. The company also delivered more than 300,000 GPUs to AI cloud customers after the end of FY2026.
For full-year FY2027, Oracle now expects at least $90 billion of revenue and adjusted EPS of $8.10.
The first major step toward FY2030 is therefore already incorporated into current guidance. The harder challenge will be sustaining unusually high growth for several more years after FY2027.
OCI is changing Oracle's profile
OCI spent years as a relatively small competitor to AWS, Microsoft Azure and Google Cloud. That is changing quickly.
Oracle is not simply trying to replicate the larger hyperscalers. It is building very large infrastructure for AI workloads and other applications requiring significant compute and network capacity.
Demand is clearly present. Oracle booked more than $30 billion of additional AI-cloud contracts in Q1 and stated that training and inference demand remains above available supply.
The risk has therefore shifted.
The immediate question is no longer whether Oracle can find OCI customers. The main issue is whether it can deliver sufficient capacity on time and at attractive returns.
That is a very different position from several years ago.
$664 billion of RPO provides exceptional visibility
Remaining Performance Obligations reached $664 billion at the end of Q1, up $209 billion year on year.
That is almost ten times Oracle's FY2026 revenue.
The number still needs to be interpreted carefully. RPO is not revenue recognised tomorrow and it is certainly not free cash flow. Large contracts can run for years and customer concentration is meaningful.
Nevertheless, the scale makes Oracle fundamentally different from a company building massive data centres first and hoping to find demand later.
A significant amount of future demand has already been contracted.
The principal risks are therefore increasingly capacity, financing and returns rather than lack of customers.
Oracle Database is the most important long-term asset for us
OCI explains the top-line acceleration, but the combination with Oracle Database is our strongest long-term reason for remaining constructive.
Oracle databases are deeply embedded in the core operations of large enterprises across financial services, telecom, government, healthcare and industry.
The original cloud transition appeared to threaten that position because workloads could migrate to competing platforms.
Oracle has increasingly changed that dynamic by making its database available inside other major clouds.
The Multicloud AI Database business increased 404% in Q4 FY2026 and was, according to Oracle, its fastest-growing business at the time.
This gives Oracle a strategically important position.
The company does not need to move every AWS, Azure or Google customer fully onto OCI to participate in cloud growth. Oracle Database can exist inside those ecosystems.
AI can make the database franchise more valuable
The next stage of AI adoption centres increasingly on private enterprise information.
Financial institutions want models to work with proprietary customer and transaction data. Manufacturers want to use production and inventory information. Healthcare providers want to apply AI without losing control of sensitive medical records.
That requires secure, well-governed and structured corporate data.
Oracle is already deeply embedded in that layer.
This creates an important distinction between Oracle and a pure compute provider. Infrastructure can attract workloads, while database and applications determine how much economic value Oracle ultimately captures from those workloads.
That is a far more durable long-term thesis in our view.
Applications provide a third layer
Cloud applications increased 10% to $4.2 billion in Q1, modest compared with OCI's growth.
Fusion, NetSuite, Oracle Health and industry applications nevertheless provide strategic value because they sit directly inside finance, HR, supply-chain and healthcare workflows.
Embedding AI into those systems allows Oracle to distribute new functionality through a large installed base rather than building a new sales channel for every product.
Applications therefore do not need to grow at infrastructure rates to remain valuable.
OCI is still the main engine required to reach $225 billion, but applications can improve the economics and durability of the broader customer relationship.
The 40% margin target is a crucial promise
Oracle expects non-GAAP operating margin above 40% in FY2030.
We believe this target deserves as much scrutiny as revenue.
Traditional software has extremely attractive economics because additional software revenue requires relatively little incremental physical capital. Cloud infrastructure is different: data centres, GPUs, electricity, networking and cooling all require substantial investment.
As OCI becomes a much larger percentage of Oracle, the revenue mix becomes structurally more capital intensive.
Maintaining a group operating margin above 40% therefore assumes that mature data centres achieve high utilisation and that the high-value database and applications layers continue to contribute significantly.
The coming years must prove that.
Financing was the largest weakness in the thesis
FY2026 demonstrated the cost of the buildout. Oracle invested $55.7 billion while operating cash flow was $32.0 billion, resulting in negative free cash flow of $23.7 billion.
Q1 FY2027 included another $28.5 billion of capital expenditure. Operating cash flow improved sharply to $23.1 billion, but free cash flow remained negative at $5.4 billion.
For a company traditionally valued as a software business, that represents a profound change.
Oracle has consequently relied on substantial external financing. FY2026 included $43 billion of debt financing and roughly $5 billion of equity financing, followed by completion of a $20 billion equity programme in Q1 FY2027.
This was the largest fundamental concern in our thesis.
A company can have a huge contracted order book, but if every new contract requires repeated equity issuance or steadily increasing debt, the value to existing shareholders becomes much less attractive.
The new funding framework makes Investor Day important
Oracle now says no more than $20 billion of additional external funding should be required through FY2030, excluding refinancing of existing debt.
The expected split is $10 billion of additional equity and $10 billion of gross debt.
The equity component still represents dilution. We therefore do not treat this funding as costless.
What changes is visibility.
If Oracle remains within that limit, shareholders should no longer need to assume that every new wave of AI contracts will require another very large financing programme.
That removes one of the largest uncertainties around the stock.
Customers are helping finance the buildout
Oracle has increasingly structured large AI agreements so that customers fund part of the hardware requirement themselves.
By Q4 FY2026, prepaid and customer-supplied hardware associated with large AI contracts totalled $75 billion. Oracle explicitly stated that these arrangements reduce the amount of capital it needs to raise itself.
Economically, that is significant.
If a customer supplies GPUs or prepays part of the required equipment, Oracle does not need to fund the entire infrastructure before revenue begins.
We still distinguish financing from profitability.
A customer prepayment lowers liquidity requirements but is not the same as sustainable free cash flow generated by a mature data centre.
FY2028 therefore becomes a critical test.
H2 FY2028 becomes the first major financial test
Management expects FY2027 and FY2028 to represent peak capital investment.
Free cash flow should become positive during the second half of FY2028, followed by at least $30 billion of free cash flow in FY2029.
For us, this is the most important checkpoint in the long-term strategy.
If Oracle reaches FY2029 generating tens of billions of free cash flow while revenue continues to expand, today's capital expenditure will look very different. It will have financed an infrastructure base capable of generating cash for years.
If free cash flow remains weak at that point, the conclusion must instead be that OCI is substantially more capital intensive than management currently forecasts.
Our position is therefore bullish, but not dependent on unquestioning acceptance of the FY2030 presentation.
The next two years need to prove the economics.
Self-funded growth from FY2029
From FY2029 onward, Oracle expects not to require additional external growth capital.
Net debt to adjusted EBITDA should simultaneously fall below 3.5 times. Oracle's definition of net debt includes borrowings, vendor financing and operating and finance lease liabilities, less cash and marketable securities.
This could become important for valuation.
The current Oracle thesis includes a financial-risk discount because the company is combining enormous capex, leverage and equity issuance.
If free cash flow rises while leverage then declines, that risk discount can fall.
That could provide a second source of long-term shareholder returns alongside earnings growth.
Why the market can remain sceptical near term
Investor Day does not eliminate uncertainty.
Oracle is effectively asking investors to believe that it can grow beyond $225 billion of revenue, maintain operating margin above 40%, move from deeply negative to more than $30 billion of free cash flow and reduce leverage at the same time.
That is an exceptional combination.
Much of the demand is contractually visible, but the infrastructure still needs to be constructed. Power, sites, chips, networking and cooling all need to be available before RPO becomes revenue.
A limited number of very large customers can also become financially significant.
The shares can therefore remain sensitive to any sign that capacity arrives late, margins disappoint or funding requirements increase.
Why we are not adding immediately
Our small Free Ride Portfolio position already gives us exposure to successful execution.
Investor Day increases our fundamental confidence, but it also raises the standard against which management will be judged. Oracle has now provided highly specific targets.
There is therefore no need for us to add risk immediately.
The next quarterly reports can provide useful evidence on the speed of capacity deployment, OCI growth and the path of free cash flow.
If Oracle executes convincingly, adding later can still make sense.
Our existing position allows us to remain selective.
Outlook
Oracle reaffirmed FY2027 revenue of at least $90 billion and adjusted EPS of $8.10.
Near-term growth remains exceptionally strong. For Q2, Oracle expects total revenue growth of 30%-34% and cloud revenue growth of 65%-71%.
The next few quarters are primarily about conversion. RPO is already sufficiently large; Oracle needs to turn contracted demand into operating capacity and recognised revenue.
Funding is the other major variable.
Oracle has now placed a clear limit on additional external capital required through FY2030.
If revenue, margins and capacity remain on track while that funding limit holds, the long-term plan becomes increasingly credible.
Downside risks
The primary risk is execution of the data-centre buildout. Oracle needs to deliver an extraordinary amount of infrastructure in a short period and is dependent on electricity, semiconductors, networking, construction and specialist suppliers.
Customer concentration is another material risk. RPO is enormous, but several large AI agreements represent a meaningful portion of recent growth.
Capital structure remains relevant as well. Oracle has already raised large amounts of debt and equity and expects further funding. If construction costs rise or customer financing falls short, the new $20 billion limit may be challenged.
Margins represent another uncertainty. OCI is growing far faster than Oracle's traditional high-margin software operations, and the company still needs to demonstrate that group operating margin above 40% is achievable with a much larger infrastructure mix.
Finally, AI infrastructure technology is evolving rapidly. New accelerators, hyperscaler-designed chips and changes in software can alter the economics of particular infrastructure faster than in traditional enterprise software.
Desk-view
Oracle's Investor Day matters because management has finally put a clearer boundary around the key financial question: how much external capital is required before the AI investment programme begins financing itself?
For us, that is more important than the headline $225 billion revenue target.
The operational foundation is strong. OCI is growing 121%, cloud revenue 62% and Oracle has $664 billion of contracted obligations. The company no longer needs to prove that customers want the capacity.
Our long-term thesis also rests heavily on Oracle Database. Enterprises increasingly want AI to work on sensitive internal data, and Oracle controls both infrastructure and one of the most important database layers holding that information.
That can create a more durable economic position than simply renting GPUs.
The counterweight remains an unprecedented investment programme. FY2026 produced negative free cash flow and FY2027 and FY2028 will remain highly capital intensive.
The new financial roadmap makes that risk measurable. Positive free cash flow in H2 FY2028, more than $30 billion in FY2029 and self-funded growth thereafter are the key milestones for us.
We recently initiated a small Oracle position in the Free Ride Portfolio and continue to hold it.
Investor Day has increased rather than reduced our conviction in the long-term case. We simply see no reason to increase the position immediately after one presentation.
Oracle now needs to execute.
If the company converts its enormous backlog into revenue, maintains attractive margins and keeps external funding within the limits presented today, Oracle could enter FY2030 as a substantially larger earnings and cash-flow business.
That is why we remain clearly bullish over the long term.
Disclaimer Aan de door ons opgestelde informatie kan op geen enkele wijze rechten worden ontleend. Alle door ons verstrekte informatie en analyses zijn geheel vrijblijvend. Alle consequenties van het op welke wijze dan ook toepassen van de informatie blijven volledig voor uw eigen rekening.
Wij aanvaarden geen aansprakelijkheid voor de mogelijke gevolgen of schade die zouden kunnen voortvloeien uit het gebruik van de door ons gepubliceerde informatie. U bent zelf eindverantwoordelijk voor de beslissingen die u neemt met betrekking tot uw beleggingen.


