Microsoft met cijfers: Azure versnelt sterk en bevestigt de positieve lange trend
■ De kwartaalcijfers zijn duidelijk sterker dan verwacht: Microsoft realiseerde in Q1 FY2027 een omzet van $92,3 miljard tegenover circa $90,7 miljard verwacht. De operationele winst steeg 21% naar $45,9 miljard en de aangepaste winst per aandeel kwam uit op $4,89 tegenover circa $4,73 verwacht.
■ Azure is de belangrijkste positieve verrassing: De omzet steeg 48% naar $33,2 miljard, duidelijk boven de marktverwachting. Microsoft Cloud groeide 30% naar $63,9 miljard, waardoor de versnelling bij Cloud en AI duidelijk zichtbaar blijft in de gerapporteerde omzet.
■ Commercial RPO blijft enorm, maar blijft achter bij de zeer hoge consensus: De resterende commerciële contractwaarde steeg 73% naar $677 miljard tegenover ongeveer $705,6 miljard verwacht. De uitkomst is daarmee het belangrijkste cijfer dat onder de marktverwachting blijft, ondanks de sterke groei op jaarbasis.
■ Microsoft 365 laat hogere omzet per gebruiker zien: De commerciële Cloud-omzet groeide op aangepaste basis 18%, terwijl het aantal commerciële seats slechts circa 5% toenam. De omzet per gebruiker stijgt daarmee door premiumproducten en aanvullende diensten, waaronder Copilot, E5, E7 en gebruiksgebonden producten zoals GitHub Copilot.
■ De capex blijft uitzonderlijk hoog, maar ligt onder de eerdere verwachting: Cashbetalingen voor materiële activa bedroegen $39,4 miljard. De bredere capex inclusief finance leases lag rond $45,2 miljard, waarmee Microsoft nog steeds zeer zwaar investeert in AI-infrastructuur, maar onder de eerdere verwachting van meer dan $50 miljard bleef.
■ De kasstroom blijft zeer sterk: De operationele kasstroom steeg 29% naar $58,0 miljard. Na $39,4 miljard cashinvesteringen resteerde ongeveer $18,6 miljard vrije kasstroom en Microsoft kon tegelijkertijd $10,2 miljard aan aandeelhouders teruggeven.
■ De consumentenkant blijft gemengd: Search & Advertising groeit nog steeds stevig, maar Xbox content & services daalde 2% en Windows OEM & Devices 22%. De groei wordt daarmee steeds sterker gedragen door Azure, Microsoft 365 en de andere zakelijke activiteiten.
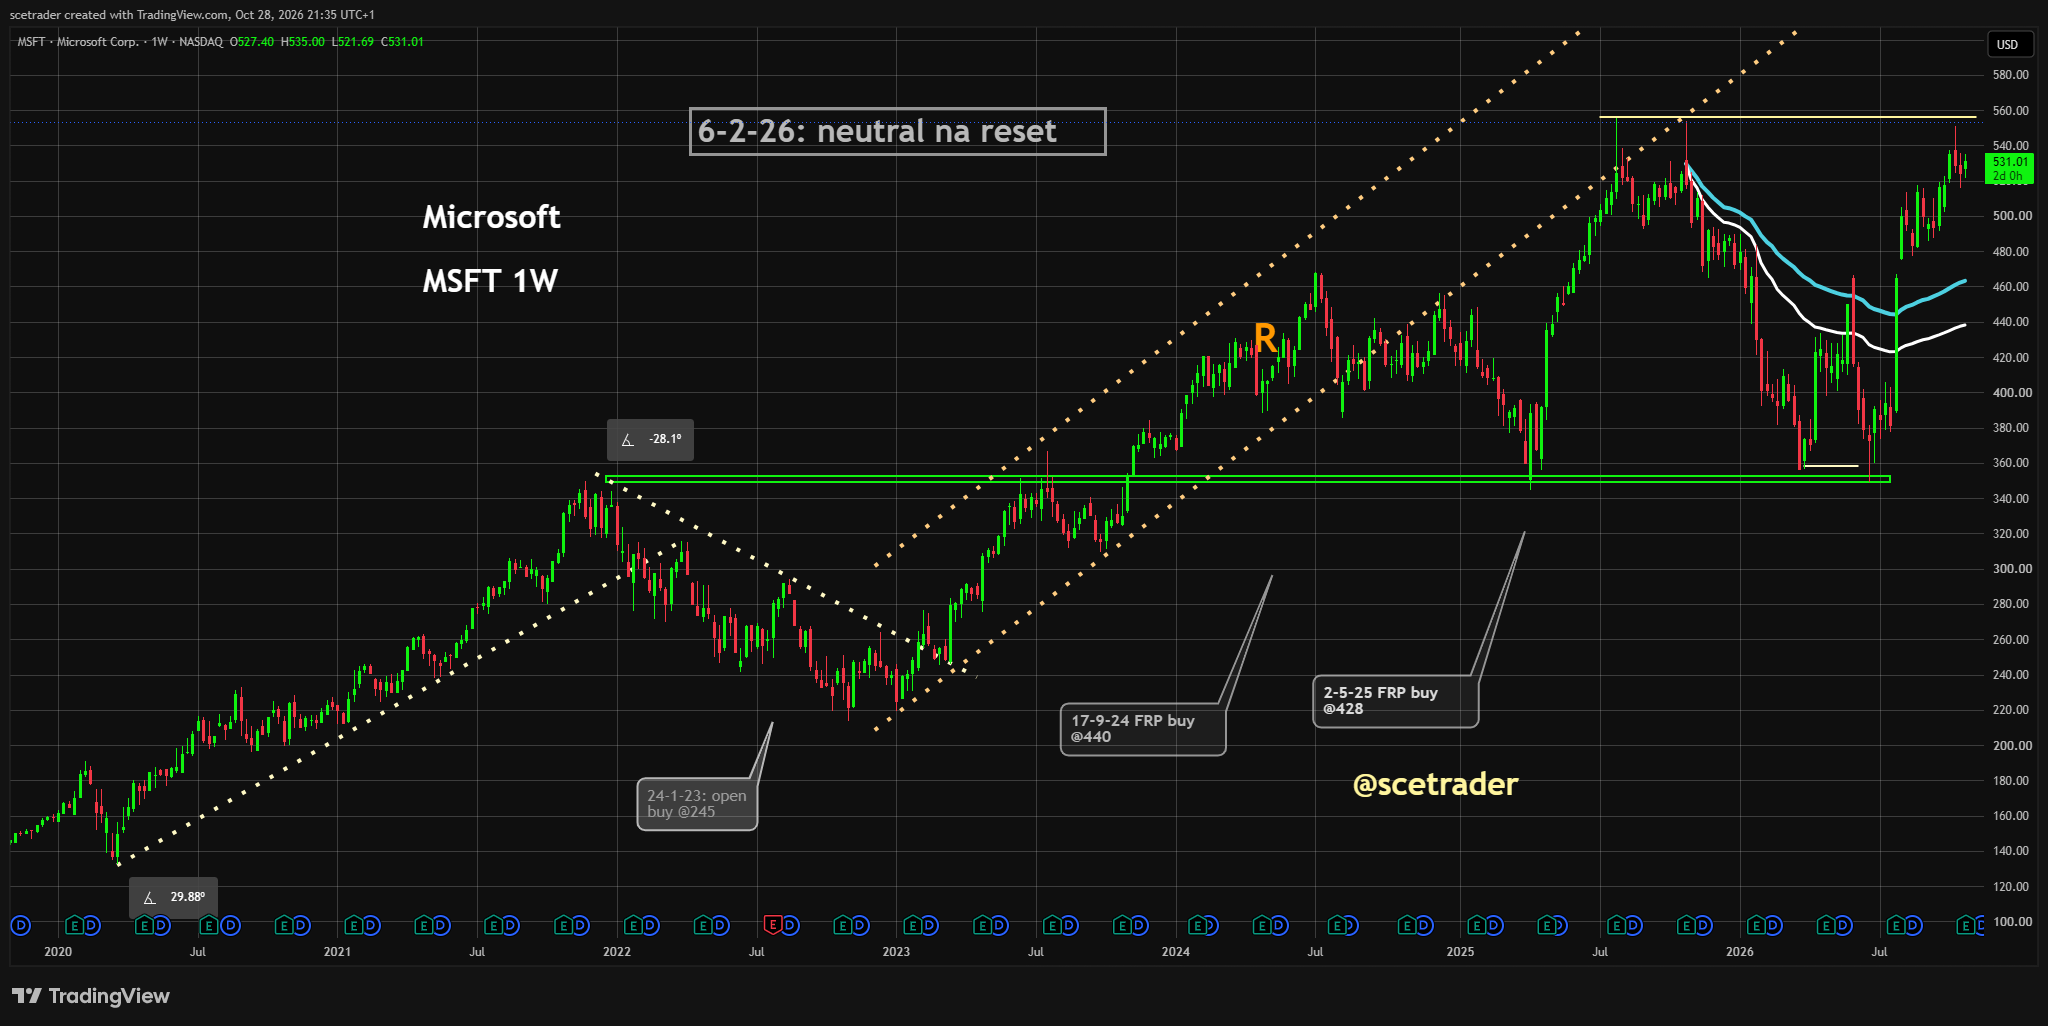
■ Investment View: De cijfers versterken onze positieve visie op de lange trend. Azure groeit sneller dan verwacht, Microsoft 365 laat hogere omzet per gebruiker zien en de operationele kasstroom blijft sterk genoeg om de zware AI-investeringen te dragen. Technisch ligt rond $557 een belangrijke weerstand. Aan de onderkant liggen rond $485 en $464 twee belangrijke VWAP-lijnen die bij een correctie als steun kunnen fungeren. Zolang de fundamentele ontwikkeling sterk blijft en deze zones technisch worden gerespecteerd, blijft de langere structuur voor ons positief.
Investment View
Microsoft levert met Q1 FY2027 cijfers die de positieve lange trend fundamenteel ondersteunen. De onderneming verslaat de verwachtingen op omzet, operationele winst en aangepaste winst per aandeel, terwijl Azure duidelijk sneller groeit dan vooraf werd aangenomen.
Vooral de combinatie van Azure-groei en kasstroomkwaliteit is belangrijk. Microsoft investeert op zeer grote schaal in datacenters, GPU's, CPU's en networking, maar genereert tegelijkertijd $58 miljard operationele kasstroom. De onderneming kan de huidige investeringscyclus daardoor grotendeels uit de eigen activiteiten dragen.
Azure blijft de belangrijkste groeimotor. Een omzetgroei van 48% op een kwartaalomzet van ruim $33 miljard betekent dat Microsoft niet alleen procentueel snel groeit, maar ook in absolute dollars zeer veel nieuwe omzet toevoegt. Dat de groei boven verwachting uitkomt terwijl de investeringen lager liggen dan eerder voorzien, is daarbij een gunstige combinatie.
Ook Microsoft 365 draagt sterker bij aan de economische waarde van de AI-strategie. De commerciële Cloud-omzet groeit veel sneller dan het aantal seats, waardoor de omzet per gebruiker duidelijk stijgt. Premiumproducten en Copilot moeten daarmee niet alleen extra gebruik creëren, maar ook de waarde van de bestaande softwareklanten verhogen.
Het belangrijkste punt dat wij kritischer volgen is Commercial RPO. De $677 miljard blijft uitzonderlijk groot en groeit 73%, maar blijft wel duidelijk achter bij de consensus. Wanneer dat slechts contracttiming is, verandert dat weinig aan de lange trend. Wanneer de nieuwe contractinstroom meerdere kwartalen achterblijft en uiteindelijk ook Azure vertraagt, wordt dat relevanter.
Technisch ligt rond $557 de eerstvolgende zware weerstand. Een overtuigende doorbraak boven die zone zou de bestaande stijgende structuur versterken, terwijl herhaalde afwijzingen daar ruimte kunnen geven voor consolidatie.
Aan de onderkant ligt rond $485 een eerste belangrijke VWAP-lijn. Wanneer een correctie daar wordt opgevangen terwijl Azure, Microsoft 365 en de kasstroom sterk blijven, blijft de langere technische structuur intact.
Rond $464 ligt een tweede en diepere VWAP-lijn. Ook een correctie richting die zone hoeft de positieve lange trend niet te breken wanneer de fundamentele ontwikkeling ongewijzigd sterk blijft en de koers daar opnieuw steun vindt.
Daarmee zijn voor ons de belangrijkste niveaus duidelijk. Rond $557 ligt de weerstand die moet worden doorbroken voor een nieuwe versnelling omhoog, terwijl $485 en $464 de zones zijn die bij een correctie bepalen of de langere stijgende structuur technisch intact blijft.
Q1 FY2027 Cijfers
Microsoft rapporteerde $92,28 miljard omzet, tegenover $77,67 miljard een jaar eerder. De omzet steeg daarmee 19%, terwijl de operationele winst met 21% toenam naar $45,92 miljard.
De operationele marge kwam uit op bijna 50%. Dat is opvallend gezien de omvang van de investeringen in Cloud- en AI-infrastructuur en laat zien dat de hogere investeringen op groepsniveau nog niet leiden tot een duidelijke verslechtering van de operationele marge.
De aangepaste nettowinst bedroeg $36,42 miljard, een stijging van 18%. De aangepaste winst per aandeel kwam uit op $4,89 tegenover $4,13 een jaar geleden en circa $4,73 verwacht.
Daarmee kwamen omzet, operationele winst en aangepaste winst per aandeel allemaal boven de marktverwachting uit.
Azure groeit 48%
Azure realiseerde $33,17 miljard omzet, tegenover $22,38 miljard een jaar eerder. De groei versnelde naar 48%, waarmee de uitkomst duidelijk boven de marktverwachting rond 45% lag.
De nieuwe rapportagestructuur geeft vanaf FY2027 voor het eerst afzonderlijke Azure-omzet in dollars. Daardoor wordt veel duidelijker hoe groot de infrastructuuractiviteit inmiddels werkelijk is en hoeveel absolute omzet Microsoft ieder kwartaal toevoegt.
De combinatie van schaal en groei is uitzonderlijk. Azure is inmiddels een activiteit van ruim $33 miljard omzet per kwartaal en groeit desondanks nog bijna 50%.
Microsoft geeft bovendien aan dat de vraag breed over het platform is verdeeld. Daardoor is de groei niet uitsluitend afhankelijk van één klant of één type AI-workload.
Microsoft Cloud
Microsoft Cloud realiseerde $63,9 miljard omzet, een stijging van 30%. Daarmee groeit Azure duidelijk sneller dan de totale Cloud-activiteit en neemt de infrastructuurlaag een steeds groter aandeel van de omzet in.
De bruto marge van Microsoft Cloud bedroeg 66%. De lagere marge ten opzichte van vorig jaar hangt onder meer samen met de snellere groei van Azure, dat een andere kostenstructuur heeft dan traditionele software.
Binnen Azure zelf verbeteren de productmarges volgens Microsoft. Het lagere margepercentage van de totale Cloud-activiteit moet daarom worden onderscheiden van de ontwikkeling van de economische winstgevendheid binnen Azure.
Deze verschuiving in de omzetmix wordt de komende jaren belangrijker naarmate infrastructuur een groter deel van Microsoft vertegenwoordigt.
Commercial RPO
Commercial remaining performance obligation steeg 73% naar $677 miljard. Het bedrag vertegenwoordigt de contractueel vastgelegde omzet die nog niet als omzet is verwerkt.
De consensus lag rond $705,6 miljard, waardoor de uitkomst duidelijk lager is dan de markt vooraf had ingeschat. De absolute contractwaarde blijft echter zeer groot en stijgt nog steeds sterk op jaarbasis.
De gemiddelde looptijd van de contractuele verplichtingen ligt rond 2,3 jaar. Ongeveer 30% moet binnen de komende twaalf maanden als omzet worden verwerkt, waarbij dit kortlopende deel ongeveer 29% groeit.
Het deel dat verder dan twaalf maanden ligt groeit veel sneller, met circa 98%. De sterke groei van de langere component zorgt daardoor voor grote zichtbaarheid in toekomstige omzet.
Commercial bookings
Commercial bookings daalden 12% op jaarbasis. De vergelijking wordt beïnvloed door uitzonderlijk grote Azure-contracten die in dezelfde periode vorig jaar werden geboekt.
Ook in het huidige kwartaal sloot Microsoft opnieuw een groot Azure-contract. De omvang daarvan was echter onvoldoende om de zware vergelijkingsbasis volledig te compenseren.
Bookings en RPO geven daarmee een ander beeld dan de gerealiseerde omzet. Azure groeit momenteel zeer sterk, terwijl de nieuwe contractinstroom tegenover de uitzonderlijk sterke vergelijking van vorig jaar minder spectaculair is.
Deze cijfers worden daarom belangrijk om over meerdere kwartalen te volgen en niet alleen op basis van één rapportageperiode te beoordelen.
Agents and Infra
Binnen de nieuwe segmentstructuur realiseerde Agents and Infra een omzet van $76,80 miljard, een stijging van 25%. De operationele winst bedroeg $40,56 miljard.
Het segment omvat onder meer Azure, Microsoft 365, serverproducten en Industry Solutions. Daarmee vertegenwoordigt het inmiddels het grootste deel van de omzet en een nog groter deel van de operationele winst van Microsoft.
De nieuwe rapportage geeft meer inzicht in Azure, maar blijft op winstniveau breed. Microsoft rapporteert bijvoorbeeld nog geen afzonderlijke operationele winst voor Azure of Copilot.
Daardoor kan het directe rendement op afzonderlijke AI-producten nog niet volledig uit de segmentcijfers worden afgeleid.
Microsoft 365
Microsoft 365 commercial cloud groeide gerapporteerd 17%. Gecorrigeerd voor een vergelijkingsverschil uit het voorgaande jaar bedroeg de groei 18% en op constante valuta 19%.
De groei van het aantal commerciële seats kwam uit op ongeveer 5%. Daardoor groeit de omzet per gebruiker duidelijk sneller dan het aantal gebruikers.
Microsoft koppelt deze ontwikkeling onder meer aan premiumproducten zoals Microsoft 365 Copilot, E5 en E7. Ook producten waarbij klanten betalen op basis van gebruik, waaronder GitHub Copilot, dragen bij aan de hogere omzet per klant.
Daarmee wordt de groei van Microsoft 365 steeds sterker afhankelijk van productmix, prijs en aanvullende diensten in plaats van alleen de uitbreiding van het aantal seats.
Copilot
Microsoft rapporteert nog geen afzonderlijke omzet of operationele winst voor Copilot. Het directe financiële effect van Copilot kan daardoor niet volledig uit de kwartaalcijfers worden geïsoleerd.
Wel is zichtbaar dat de commerciële Microsoft 365-omzet veel sneller groeit dan de seat base. Dat geeft een indicatie dat premiumproducten en aanvullende AI-functionaliteit de gemiddelde omzet per gebruiker verhogen.
Ook buiten Microsoft 365 wordt Copilot via verschillende producten aangeboden. GitHub Copilot, Security en andere diensten zorgen ervoor dat dezelfde onderliggende AI-investeringen via meerdere toepassingen kunnen worden verkocht.
De komende kwartalen moet verdere productinformatie duidelijker maken hoeveel van de hogere omzet per gebruiker rechtstreeks uit Copilot en andere AI-producten komt.
Capex
Cashbetalingen voor property and equipment bedroegen $39,37 miljard, tegenover $19,39 miljard een jaar eerder. De investeringen in cash zijn daarmee meer dan verdubbeld.
De bredere capex-maatstaf inclusief finance leases lag rond $45,2 miljard. Dat is hoger dan de cashuitgaven uit de kasstroomstaat, maar lager dan de meer dan $50 miljard die Microsoft eerder voor het kwartaal had voorzien.
Ongeveer driekwart van de capex bestaat inmiddels uit activa met een relatief korte levensduur, vooral CPU's en GPU's. Het resterende deel bestaat uit infrastructuur met een langere economische levensduur, zoals datacenters.
De samenstelling van de investeringen verschuift daarmee steeds sterker richting directe rekencapaciteit.
Economische levensduur van de investeringen
De grotere nadruk op CPU's en GPU's betekent dat een groter deel van de investeringen sneller moet worden afgeschreven en vervangen dan traditionele datacenterinfrastructuur.
Deze apparatuur kan relatief snel omzet genereren zodra zij wordt geïnstalleerd, maar heeft ook een kortere economische levensduur. Dat maakt de verhouding tussen investeringen en toekomstige omzet steeds belangrijker.
Microsoft kan de hoeveelheid kortlopende apparatuur bovendien sneller aanpassen wanneer de vraag verandert. Management heeft eerder aangegeven dat de flexibiliteit bij CPU's en GPU's groter is dan bij langdurige infrastructuurprojecten.
De investeringsmix is daardoor zowel kapitaalintensiever als flexibeler geworden.
Operationele kasstroom
Microsoft genereerde $58,0 miljard operationele kasstroom, tegenover $45,1 miljard een jaar eerder. De stijging bedroeg daarmee bijna 29%.
Na $39,37 miljard aan cashinvesteringen resteerde ongeveer $18,63 miljard vrije kasstroom. De vrije kasstroom is lager dan een jaar geleden omdat de investeringen veel sneller zijn gestegen dan de operationele kasstroom.
De operationele activiteiten blijven echter voldoende cash genereren om de investeringen volledig te financieren. Dat voorkomt dat de onderneming voor de huidige uitbouw afhankelijk wordt van grote aandelenuitgiftes.
De kasstroom blijft daarmee een belangrijk onderdeel van de financiële kwaliteit van het concern.
Kapitaaluitkering
Microsoft gaf in het kwartaal $10,2 miljard terug aan aandeelhouders via dividend en aandeleninkoop.
Uit de kasstroomstaat blijkt dat $6,76 miljard werd besteed aan dividend en $4,38 miljard aan aandeleninkoop.
Het aantal verwaterde aandelen daalde tegelijkertijd licht van 7,466 miljard naar 7,446 miljard. De aandeleninkoop bleef daarmee voldoende om de beperkte nieuwe uitgifte en aandelenbeloningen te compenseren.
Microsoft combineert daarmee recordinvesteringen met een blijvende uitkering van kapitaal.
OpenAI en de winstvergelijking
De GAAP nettowinst steeg 32% naar $36,63 miljard en de GAAP-winst per aandeel eveneens 32% naar $4,92. Deze groei wordt beïnvloed door de jaar-op-jaar verandering in het resultaat op de OpenAI-investering.
In Q1 FY2027 leverde de OpenAI-investering een positieve bijdrage van $207 miljoen aan de nettowinst en $0,03 aan de winst per aandeel. Een jaar eerder drukte OpenAI de nettowinst juist met $3,1 miljard en de winst per aandeel met $0,41.
Na correctie voor dit effect kwam de aangepaste nettowinst uit op $36,42 miljard en de aangepaste winst per aandeel op $4,89. Beide namen 18% toe.
De aangepaste cijfers geven daardoor een zuiverder vergelijking van de operationele ontwikkeling.
Devices and Consumer
Devices and Consumer realiseerde $15,48 miljard omzet, 3% minder dan vorig jaar. De operationele winst steeg licht naar $5,36 miljard.
Search & Advertising ex-TAC groeide 12%. De totale gerapporteerde omzet van Search & Advertising bedroeg $6,55 miljard.
Xbox realiseerde $5,38 miljard omzet, terwijl Xbox content & services 2% daalde. De hardwareomzet bleef eveneens onder druk.
Windows OEM & Devices daalde 22% naar $3,55 miljard. De vergelijking wordt beïnvloed door de sterkere pc-vraag rond het einde van Windows 10-ondersteuning in het voorgaande jaar.
Industry Solutions
Industry Solutions realiseerde $5,34 miljard omzet. De cloudomzet van het onderdeel groeide 10%, geholpen door onder meer Dynamics 365 en LinkedIn Talent Solutions.
De uitkomst lag licht onder de marktverwachting. Tegelijk gaf Microsoft aan dat de ontwikkeling van nieuwe bookings binnen deze activiteit gematigder is.
Het onderdeel is veel kleiner dan Azure en Microsoft 365 en heeft daardoor minder invloed op de totale groei van Microsoft.
De cijfers laten wel zien dat de sterke versnelling bij Azure niet in dezelfde mate in alle zakelijke activiteiten zichtbaar is.
Balans
Microsoft beschikte eind september over $64,51 miljard aan cash, kasequivalenten en kortlopende beleggingen. De huidige en langlopende schuld bedroeg gezamenlijk ongeveer $35,5 miljard.
Daarmee behoudt Microsoft een netto kaspositie. De hoeveelheid liquide middelen is lager dan eind juni, mede door de hoge investeringen en de kapitaaluitkeringen.
De financiële structuur verandert hierdoor niet fundamenteel. Microsoft beschikt nog steeds over ruime liquiditeit naast de grote operationele kasstromen.
Outlook
Microsoft publiceert de formele Q2-outlook tijdens de conference call en niet in de eerste earnings release. De eerste release bevat daardoor nog geen nieuwe volledige omzet- en winstverwachting voor het komende kwartaal.
De belangrijkste variabelen worden de nieuwe Azure-groeiverwachting, de ontwikkeling van Microsoft Cloud, de Cloud-marge en het verwachte investeringsniveau.
Na 48% Azure-groei ligt de vergelijkingsbasis hoger. De nieuwe guidance wordt daardoor belangrijk voor de beoordeling van de snelheid waarmee de huidige groei kan worden voortgezet.
Ook RPO en bookings blijven belangrijk. De bestaande contractportefeuille is zeer groot, maar nieuwe contracten moeten voldoende blijven binnenkomen om de groei op langere termijn te ondersteunen.
Downside risks
De belangrijkste structurele onzekerheid is de omvang van de investeringscyclus. Een steeds groter deel van de capex bestaat uit CPU's, GPU's en andere apparatuur met een kortere economische levensduur, waardoor de vervangingsbehoefte hoger is dan bij traditionele datacenterinfrastructuur.
Commercial RPO en bookings vormen een tweede risico. De contractportefeuille groeit nog steeds sterk, maar wanneer de lagere uitkomst ten opzichte van consensus meerdere kwartalen aanhoudt en samengaat met een tragere Azure-groei, kan de toekomstige groeiverwachting worden aangepast.
Bij Microsoft 365 ligt het risico vooral bij de tragere groei van het aantal seats. Een groter deel van de toekomstige omzetgroei moet daardoor komen uit hogere prijzen, premiumproducten en aanvullende AI-diensten.
Ook de Cloud-mix verdient aandacht. Azure groeit sneller dan traditionele software en heeft een andere kostenstructuur, waardoor de totale Cloud-marge onder druk kan komen ondanks schaalvoordelen binnen Azure.
Daarnaast blijft de waardering gevoelig voor de combinatie van rente, groei en marktverwachtingen. Bij een hoge waardering krijgt iedere vertraging in Azure, RPO of cashflow relatief veel gewicht.
English
Microsoft: Azure accelerates strongly and reinforces the positive long-term trend
© 2026 SCEtrader.nl - All rights reserved.
■ Quarterly results were clearly stronger than expected: Microsoft generated Q1 FY2027 revenue of $92.3 billion versus approximately $90.7 billion expected. Operating income increased 21% to $45.9 billion and adjusted EPS reached $4.89 versus roughly $4.73 expected.
■ Azure delivered the main upside surprise: Revenue increased 48% to $33.2 billion, clearly ahead of market expectations. Microsoft Cloud increased 30% to $63.9 billion, keeping Cloud and AI firmly at the centre of Microsoft's growth profile.
■ Commercial RPO remains enormous but missed elevated consensus: Commercial remaining performance obligation increased 73% to $677 billion versus approximately $705.6 billion expected. This was the clearest metric below market expectations despite very strong year-over-year growth.
■ Microsoft 365 shows increasing revenue per user: Adjusted commercial cloud revenue increased 18%, while commercial seat growth was only around 5%. Revenue per user is therefore increasing through premium products and additional services including Copilot, E5, E7 and consumption-based offerings such as GitHub Copilot.
■ Capex remains exceptionally high but came in below Microsoft's previous expectation: Cash paid for property and equipment was $39.4 billion. Broader capex including finance leases was approximately $45.2 billion, leaving Microsoft in a very heavy AI infrastructure investment cycle but below its earlier expectation of more than $50 billion.
■ Cash generation remains very strong: Operating cash flow increased 29% to $58.0 billion. After $39.4 billion of cash capital expenditure, approximately $18.6 billion of free cash flow remained, while Microsoft also returned $10.2 billion to shareholders.
■ Consumer businesses remain mixed: Search & Advertising continues to grow strongly, while Xbox content and services declined 2% and Windows OEM & Devices fell 22%. Growth is therefore increasingly concentrated in Azure, Microsoft 365 and Microsoft's other enterprise businesses.
■ Investment View: The results strengthen our positive view of the long-term trend. Azure is growing faster than expected, Microsoft 365 is generating higher revenue per user and operating cash flow remains strong enough to support the heavy AI investment cycle. Around $557 sits important resistance. On the downside, the VWAP lines around $485 and $464 represent important support areas. As long as the fundamental development remains strong and these levels are respected technically, the longer-term structure remains constructive.
Investment View
Microsoft's Q1 FY2027 results fundamentally support the positive long-term trend. The company exceeded expectations on revenue, operating income and adjusted EPS, while Azure grew materially faster than expected.
The combination of Azure growth and cash-flow quality is particularly important. Microsoft is investing at very large scale in data centres, GPUs, CPUs and networking while simultaneously producing $58 billion of operating cash flow.
Azure remains the primary growth engine. Revenue increased 48% on a quarterly base above $33 billion, meaning Microsoft is adding very substantial absolute revenue as well as growing at a high percentage rate.
Microsoft 365 also contributes to the economics of the AI strategy. Commercial cloud revenue is growing much faster than the number of seats, demonstrating increasing revenue per user through premium products and services.
Commercial RPO is the main metric we are watching more critically. The $677 billion total remains enormous and increased 73%, but it came in below consensus. If this reflects contract timing, it has limited implications. If new commitments remain below expectations for several quarters and Azure subsequently slows, it becomes more relevant.
Technically, approximately $557 is the next major resistance area. A decisive breakout above that level would strengthen the existing rising structure, while repeated rejection could lead to consolidation.
The first important VWAP line on the downside sits around $485. If a correction is absorbed there while Azure, Microsoft 365 and cash flow remain strong, the longer-term structure would remain intact.
A second and deeper VWAP line sits around $464. Even a correction toward that level does not necessarily break the positive long-term trend if fundamentals remain unchanged and price again establishes support.
The key levels are therefore clear. Around $557 sits the resistance that needs to be cleared for another acceleration, while $485 and $464 are the areas that determine whether the longer-term rising structure remains technically intact during a correction.
Q1 FY2027 Results
Microsoft generated $92.28 billion of revenue versus $77.67 billion a year earlier. Revenue increased 19%, while operating income rose 21% to $45.92 billion.
Operating margin remained close to 50%. This is notable given the scale of Microsoft's investment in Cloud and AI infrastructure.
Adjusted net income reached $36.42 billion, up 18%. Adjusted EPS was $4.89 versus $4.13 a year ago and approximately $4.73 expected.
Revenue, operating income and adjusted EPS therefore all exceeded market expectations.
Azure
Azure generated $33.17 billion of revenue versus $22.38 billion a year earlier. Revenue growth accelerated to 48%, clearly ahead of market expectations of roughly 45%.
Microsoft's new FY2027 reporting structure discloses Azure revenue in dollars for the first time. This provides a clearer view of the actual scale of the infrastructure business.
The combination of size and growth is exceptional. Azure now exceeds $33 billion of quarterly revenue and is still growing close to 50%.
Microsoft also indicates that demand remains broad across the platform rather than being driven by one customer or one type of AI workload.
Microsoft Cloud
Microsoft Cloud generated $63.9 billion of revenue, an increase of 30%. Azure is therefore growing much faster than the broader Cloud portfolio and is becoming an increasingly important part of the revenue mix.
Microsoft Cloud gross margin was 66%. The year-over-year decline partly reflects Azure's faster growth, as infrastructure has a different cost structure from traditional software.
Microsoft says product margins within Azure itself improved. The lower total Cloud gross margin therefore should not be confused with deteriorating Azure unit economics.
This mix shift will become increasingly important as infrastructure represents a larger share of Microsoft.
Commercial RPO
Commercial remaining performance obligation increased 73% to $677 billion. The figure represents contracted commercial revenue that has not yet been recognised.
Consensus was approximately $705.6 billion, leaving the reported figure clearly below expectations. The absolute contracted base remains enormous and is still growing rapidly year over year.
Weighted average duration is approximately 2.3 years. Around 30% is expected to be recognised within the next twelve months, with that near-term component growing around 29%.
The portion extending beyond twelve months is growing much faster at approximately 98%, creating substantial visibility into future revenue.
Commercial bookings
Commercial bookings declined 12% year over year. The comparison is affected by exceptionally large Azure contracts recorded in the comparable prior-year period.
Microsoft again signed a large Azure commitment during the current quarter. It was not sufficient to offset the unusually difficult comparison.
Bookings and RPO therefore present a different picture from realised revenue. Azure is currently growing very strongly, while new contract flow is less spectacular against last year's exceptional base.
The figures should therefore be assessed over several quarters rather than from a single reporting period.
Agents and Infra
Under the new reporting structure, Agents and Infra generated $76.80 billion of revenue, increasing 25%. Operating income reached $40.56 billion.
The segment includes Azure, Microsoft 365, server products and Industry Solutions. It now represents the majority of Microsoft revenue and an even larger share of operating profit.
The new structure provides more transparency on Azure revenue but remains broad at the profit level. Microsoft still does not disclose stand-alone Azure or Copilot operating income.
Direct returns on individual AI products therefore cannot yet be fully isolated from the segment disclosures.
Microsoft 365
Microsoft 365 commercial cloud revenue increased 17% as reported. Adjusted growth was 18% and 19% in constant currency.
Commercial seat growth was approximately 5%, meaning revenue per user is increasing substantially faster than the customer base.
Microsoft attributes part of this development to premium offerings such as Microsoft 365 Copilot, E5 and E7. Increased usage of consumption-based products including GitHub Copilot also contributes.
Future Microsoft 365 growth is therefore increasingly driven by pricing, mix and additional services rather than seat expansion alone.
Copilot
Microsoft still does not disclose separate revenue or operating profit for Copilot, so its direct financial contribution cannot be fully isolated.
Commercial Microsoft 365 revenue is nevertheless growing significantly faster than seats, suggesting that premium products and additional AI functionality are increasing average revenue per user.
Copilot is also distributed across several Microsoft products. GitHub Copilot, Security and other applications provide multiple routes to monetise the same underlying AI investment.
Future disclosure should provide greater clarity on how much of the higher revenue per user comes specifically from Copilot and related AI products.
Capex
Cash payments for property and equipment were $39.37 billion versus $19.39 billion a year earlier, meaning cash investment more than doubled.
Broader capex including finance leases was approximately $45.2 billion. This exceeded the cash-flow statement figure but remained below Microsoft's prior expectation of more than $50 billion for the quarter.
Approximately three-quarters of capex now consists of relatively short-lived assets, primarily CPUs and GPUs. The remaining portion consists of longer-lived infrastructure such as data centres.
The investment mix is therefore shifting further toward direct compute capacity.
Economic life of investments
The greater emphasis on CPUs and GPUs means a larger percentage of investment needs to be depreciated and replaced more quickly than traditional data-centre infrastructure.
This equipment can generate revenue relatively quickly once deployed but has a shorter economic life. The relationship between investment and future revenue therefore becomes increasingly important.
Microsoft can also adjust spending on short-lived compute assets more quickly if demand changes. Management has previously highlighted this flexibility relative to long-duration infrastructure.
The investment mix has therefore become both more capital intensive and more flexible.
Operating cash flow
Microsoft generated $58.0 billion of operating cash flow versus $45.1 billion a year earlier, representing growth of nearly 29%.
After $39.37 billion of cash capital spending, approximately $18.63 billion of free cash flow remained.
Free cash flow is lower than last year because capital expenditure increased much faster than operating cash flow, but internal cash generation remains sufficient to fund the investment programme.
This reduces the need for large external equity issuance.
Capital returns
Microsoft returned $10.2 billion through dividends and share repurchases during the quarter.
The cash-flow statement shows $6.76 billion of dividends and $4.38 billion of share repurchases.
Diluted shares outstanding also declined modestly from 7.466 billion to 7.446 billion, meaning repurchases continued to offset limited issuance and equity compensation.
Microsoft therefore continues to combine record investment with capital returns.
OpenAI and earnings comparability
GAAP net income increased 32% to $36.63 billion and GAAP EPS also increased 32% to $4.92. This comparison is affected by the year-over-year change in the accounting impact of Microsoft's OpenAI investment.
In Q1 FY2027, the OpenAI investment added $207 million to net income and $0.03 to EPS. A year earlier, OpenAI reduced net income by $3.1 billion and EPS by $0.41.
Adjusted net income was therefore $36.42 billion and adjusted EPS $4.89. Both increased 18%.
The adjusted figures provide the cleaner comparison of underlying operating performance.
Devices and Consumer
Devices and Consumer generated $15.48 billion of revenue, down 3% year over year, while operating income increased modestly to $5.36 billion.
Search & Advertising ex-TAC increased 12%. Total reported Search & Advertising revenue reached $6.55 billion.
Xbox generated $5.38 billion of revenue while Xbox content and services declined 2%.
Windows OEM & Devices declined 22% to $3.55 billion, with the comparison influenced by stronger Windows 10 end-of-support-related PC demand in the prior year.
Industry Solutions
Industry Solutions generated $5.34 billion of revenue. Cloud revenue within the business increased 10%, supported by Dynamics 365 and LinkedIn Talent Solutions.
The result was modestly below market expectations and Microsoft indicated that new bookings trends had moderated.
The segment remains much smaller than Azure and Microsoft 365 and therefore has less impact on overall group growth.
It does demonstrate that the acceleration in Azure is not occurring equally across every enterprise activity.
Balance sheet
Microsoft ended September with $64.51 billion of cash, cash equivalents and short-term investments. Current and long-term debt totalled approximately $35.5 billion.
Microsoft therefore retains a net cash position. Liquid assets are lower than at the end of June, partly because of the investment programme and capital returns.
The financial structure has not fundamentally changed and the company continues to hold substantial liquidity alongside strong operating cash generation.
Outlook
Microsoft provides formal Q2 guidance on the conference call rather than in the initial earnings release. The first release therefore contains no complete new revenue and earnings outlook for the next quarter.
The key variables will be Azure growth guidance, Microsoft Cloud growth, Cloud margin and the expected level of capital expenditure.
Following 48% Azure growth, the comparison base is now higher. The new guidance therefore becomes important for judging how much of the current growth rate can be sustained.
RPO and bookings will also remain central. The existing contract base is very large, but continued strong new commitments are necessary to preserve the same level of longer-term revenue visibility.
Downside risks
The main structural uncertainty is the scale of the investment cycle. An increasing portion of capex consists of CPUs, GPUs and other shorter-lived equipment, creating higher future replacement requirements than traditional data-centre infrastructure.
Commercial RPO and bookings represent a second risk. The contracted base continues to grow strongly, but repeated misses versus expectations combined with slower Azure growth would eventually reduce longer-term revenue assumptions.
Within Microsoft 365, slower seat growth increases dependence on higher prices, premium products and additional AI services for future growth.
The Cloud mix also deserves attention. Azure is growing faster than traditional software and carries a different cost structure, creating potential pressure on total Cloud gross margin even if Azure's internal economics improve.
Valuation remains sensitive to interest rates, growth and market expectations. At a high valuation, any material slowdown in Azure, RPO or cash generation receives disproportionate attention.
Disclaimer Aan de door ons opgestelde informatie kan op geen enkele wijze rechten worden ontleend. Alle door ons verstrekte informatie en analyses zijn geheel vrijblijvend. Alle consequenties van het op welke wijze dan ook toepassen van de informatie blijven volledig voor uw eigen rekening.
Wij aanvaarden geen aansprakelijkheid voor de mogelijke gevolgen of schade die zouden kunnen voortvloeien uit het gebruik van de door ons gepubliceerde informatie. U bent zelf eindverantwoordelijk voor de beslissingen die u neemt met betrekking tot uw beleggingen.


