🍟 Meta: CDS spread 5 jaar naar nieuw record gestegen - Wat zijn de gevolgen?
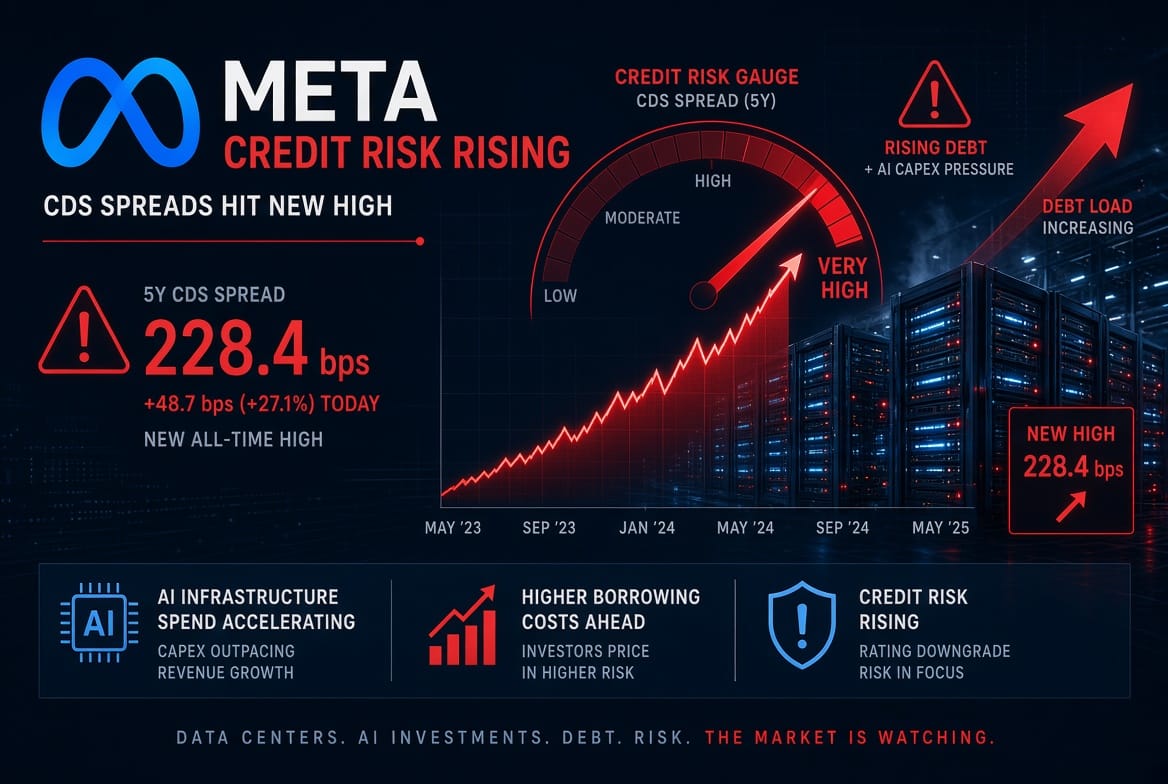
■ De kredietmarkt begint steeds nadrukkelijker te twijfelen aan de financiering van de AI-boom: de vijfjaars CDS-spread van Meta is naar een nieuw record gestegen, terwijl ook bij andere grote technologiebedrijven meer bescherming tegen wanbetaling wordt gekocht. Dat betekent niet dat een crisis al is begonnen, maar wel dat de markt minder vanzelfsprekend gelooft dat iedere nieuwe AI-investering een hoog rendement gaat opleveren.
■ Meta is juist interessant omdat de onderneming financieel sterk is: de advertentieactiviteiten genereren enorme kasstromen en de balans is solide, maar de kapitaaluitgaven zijn inmiddels opgelopen naar een verwachte $135–145 miljard in 2026. Wanneer zelfs bij zo'n sterke kredietnemer de risicopremie stijgt, verdient dat aandacht.
■ De druk is veel groter bij zwakkere delen van de AI-keten: CoreWeave-obligaties hebben rendementen rond 15% bereikt, een niveau dat duidelijk op financiële stress wijst. Daar wordt zichtbaar hoe snel een agressief gefinancierd groeimodel kwetsbaar wordt wanneer de kosten van kapitaal stijgen.
■ De financiering van AI is inmiddels enorm: dit jaar is voor honderden miljarden dollars aan AI-gerelateerde schuld uitgegeven, terwijl de handel in CDS op grote namen als Meta, Oracle, Amazon, Alphabet, Microsoft, SpaceX, Broadcom en NVIDIA sterk is toegenomen. De kredietmarkt begint daarmee steeds meer als waarschuwingssysteem voor de gehele AI-investeringscyclus te functioneren.
■ De fundamentele vraag is veranderd: beleggers vragen niet meer alleen hoeveel datacenters, GPU's en stroomcapaciteit worden gebouwd, maar vooral hoeveel vrije kasstroom die investeringen uiteindelijk opleveren. De technologie kan succesvol zijn en toch kan te veel kapitaal tegen een te laag rendement zijn ingezet.
■ Een brede AI-kredietcrisis is nadrukkelijk niet ons basisscenario: de grote hyperscalers hebben sterke balansen, omvangrijke bestaande winsten en toegang tot investment-grade financiering. De huidige stress zit vooral bij ondernemingen die veel sterker afhankelijk zijn van nieuwe schuld en voortdurende herfinanciering.
■ Wij sluiten een bredere kredietcrisis echter ook niet meer uit: wanneer spreads bij investment-grade technologiebedrijven verder oplopen, nieuwe obligaties moeilijker geplaatst worden en private kredietverstrekkers hun voorwaarden aanscherpen, kan de stress zich van de zwakkere spelers naar de rest van de keten verspreiden.
■ Onze visie: krediet wordt een van de belangrijkste indicatoren voor de volgende fase van de AI-boom. Een gecontroleerde afkoeling kan slechte projecten uit de markt halen, maar een echte financieringsschok kan juist een scherpe correctie veroorzaken en vervolgens uitstekende kansen bieden in bedrijven met sterke balansen en hoge vrije kasstromen.
Investment View en meer
Disclaimer Aan de door ons opgestelde informatie kan op geen enkele wijze rechten worden ontleend. Alle door ons verstrekte informatie en analyses zijn geheel vrijblijvend. Alle consequenties van het op welke wijze dan ook toepassen van de informatie blijven volledig voor uw eigen rekening.
Wij aanvaarden geen aansprakelijkheid voor de mogelijke gevolgen of schade die zouden kunnen voortvloeien uit het gebruik van de door ons gepubliceerde informatie. U bent zelf eindverantwoordelijk voor de beslissingen die u neemt met betrekking tot uw beleggingen.


